
Resumen
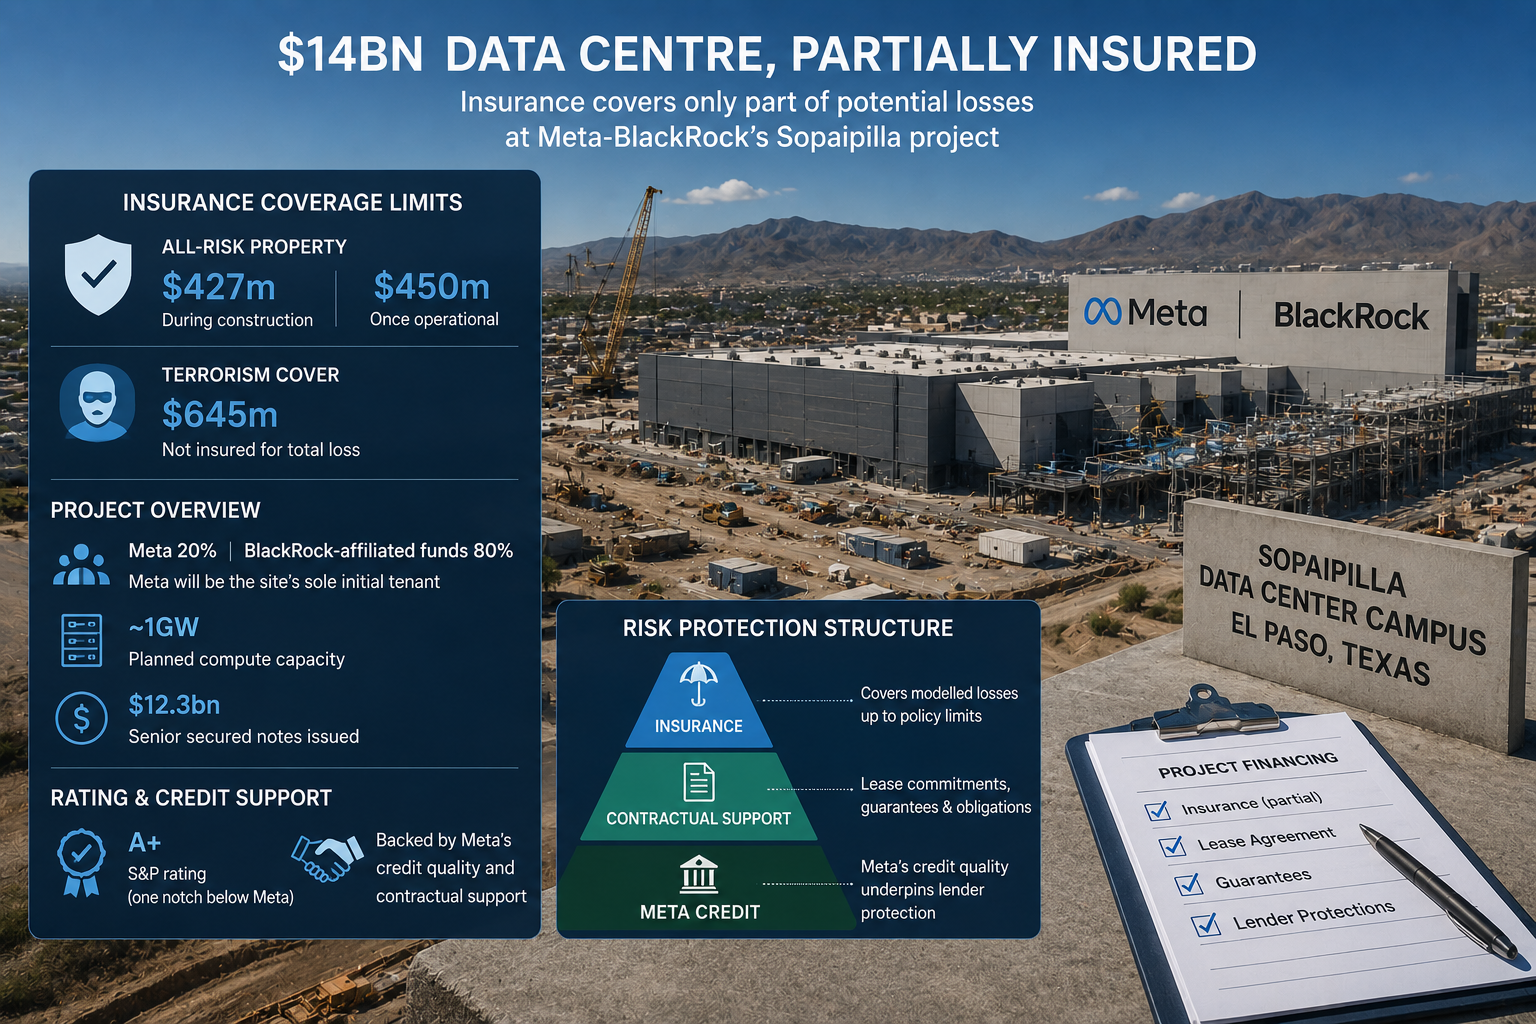
- La cobertura de daños materiales a todo riesgo del proyecto de El Paso está limitada a 427 millones de dólares durante la construcción y a 450 millones una vez operativo
- S&P califica la deuda del proyecto de 12.300 millones de dólares como A+ y señala que la calidad crediticia de Meta y la transferencia contractual del riesgo sustentan la calificación
Los hechos
El proyecto de centro de datos Sopaipilla, de 14.000 millones de dólares, que Meta y BlackRock están desarrollando en El Paso (Texas), tiene un seguro que solo cubre parte de las pérdidas a las que se enfrentaría en un incidente grave, según el Financial Times. Su cobertura de daños materiales a todo riesgo está limitada a 427 millones de dólares durante la construcción y a 450 millones una vez operativo, mientras que la cobertura de terrorismo se limita a 645 millones de dólares. El proyecto no está asegurado frente a una pérdida total.
El campus está diseñado para alrededor de 1 GW de capacidad de cómputo. Los fondos vinculados a BlackRock poseen el 80 % de la sociedad y Meta el 20 %, y Meta será el único inquilino inicial del emplazamiento. Sopaipilla Investor ha emitido unos 12.300 millones de dólares en bonos senior garantizados. S&P califica la deuda como A+, un escalón por debajo de Meta, y afirma que la calidad crediticia de Meta y la transferencia contractual del riesgo sustentan la calificación del proyecto. El FT también informó de que Meta puede rescindir su arrendamiento sin penalización si un siniestro grave retrasa el proyecto más de 18 meses.
Evaluación
La financiación no depende solo del seguro. En lugar de cubrir el valor total del campus, el proyecto utiliza el seguro para pérdidas modelizadas y se apoya en el arrendamiento de Meta, las garantías y otras obligaciones contractuales como protección adicional. Esto deja a los prestamistas aceptando la posibilidad de que una pérdida catastrófica supere los límites de la póliza.
La distinción importa porque esas protecciones se comportan de manera diferente. El seguro paga ante siniestros definidos, mientras que el valor del respaldo de Meta depende de que los contratos sigan en vigor y de que la empresa cumpla sus obligaciones. Un siniestro lo bastante grave como para activar la cláusula de rescisión del arrendamiento podría debilitar el flujo de caja que respalda la deuda, aunque las demás protecciones sigan vigentes.
Para los lectores de BTW, Sopaipilla muestra hacia dónde puede desplazarse el riesgo cuando un proyecto de centro de datos es demasiado grande para asegurarlo a su valor total de reposición. Entonces, una mayor parte de la financiación descansa en el crédito del inquilino, las garantías y las condiciones del arrendamiento, lo que convierte esos contratos en parte de la evaluación del riesgo de infraestructura y no simplemente en la documentación comercial del activo.
Qué vigilar
Conviene observar si los límites del seguro de Sopaipilla cambian a medida que avanza la construcción y si las agencias de calificación revisan su opinión cuando el campus se acerque a su puesta en marcha. Las financiaciones a hiperescala comparables mostrarán si los prestamistas siguen aceptando coberturas por pérdidas modelizadas en lugar de un seguro de reposición total. Unos requisitos más estrictos de reservas, garantías o arrendamiento indicarían que el riesgo catastrófico no absorbido por las aseguradoras se está valorando en otra parte de la financiación.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance