
Resumen
- Lazer Net Ltd no debe analizarse como una mera entrada técnica ni como un gran operador nacional. La página pública, el acceso de clientes, los puntos de pago, la dirección de Abu Rummaneh en Damasco y la membresía RIPE describen un proveedor operativo, mientras que los bloques IPv4 asociados muestran escala de recursos limitada y dependiente de rutas originadas por AS29256 y AS29386.
- La evidencia más firme es de superficie: sitio vivo, lista de localidades, canales de pago, portal de abonados, registros RIPE y dos bloques /22 que suman 2.048 direcciones antes de reservas y usos propios. Esa evidencia no demuestra ingresos, margen, densidad de abonados, calidad de servicio ni independencia de backbone.
- El margen depende de una ecuación dura: cobrar lo suficiente por continuidad local para cubrir capacidad aguas arriba, energía, reparaciones, soporte, agentes de cobro, equipos importados y reposición, sin transformar el precio en una invitación al abandono, al móvil, a paquetes estatales o a arreglos informales.
- Siria exige cautela. La información pública apunta a mejora macroeconómica parcial, cambios de sanciones desde 2025 y planes de reconstrucción de telecomunicaciones, pero también a restricciones bancarias, energéticas, regulatorias, de gobernanza y de control territorial. No es correcto tratar el país como si nada hubiese cambiado; tampoco es correcto suponer normalización completa.
- La tesis económica es que Lazer Net puede tener valor si convierte la escasez en fiabilidad verificable y recurrente. Si solo posee direcciones, localidad anunciada y un portal de cobro sin densidad rentable, la misma escasez que eleva la necesidad del servicio puede comerse el margen.
Una conexión activa es la unidad económica correcta
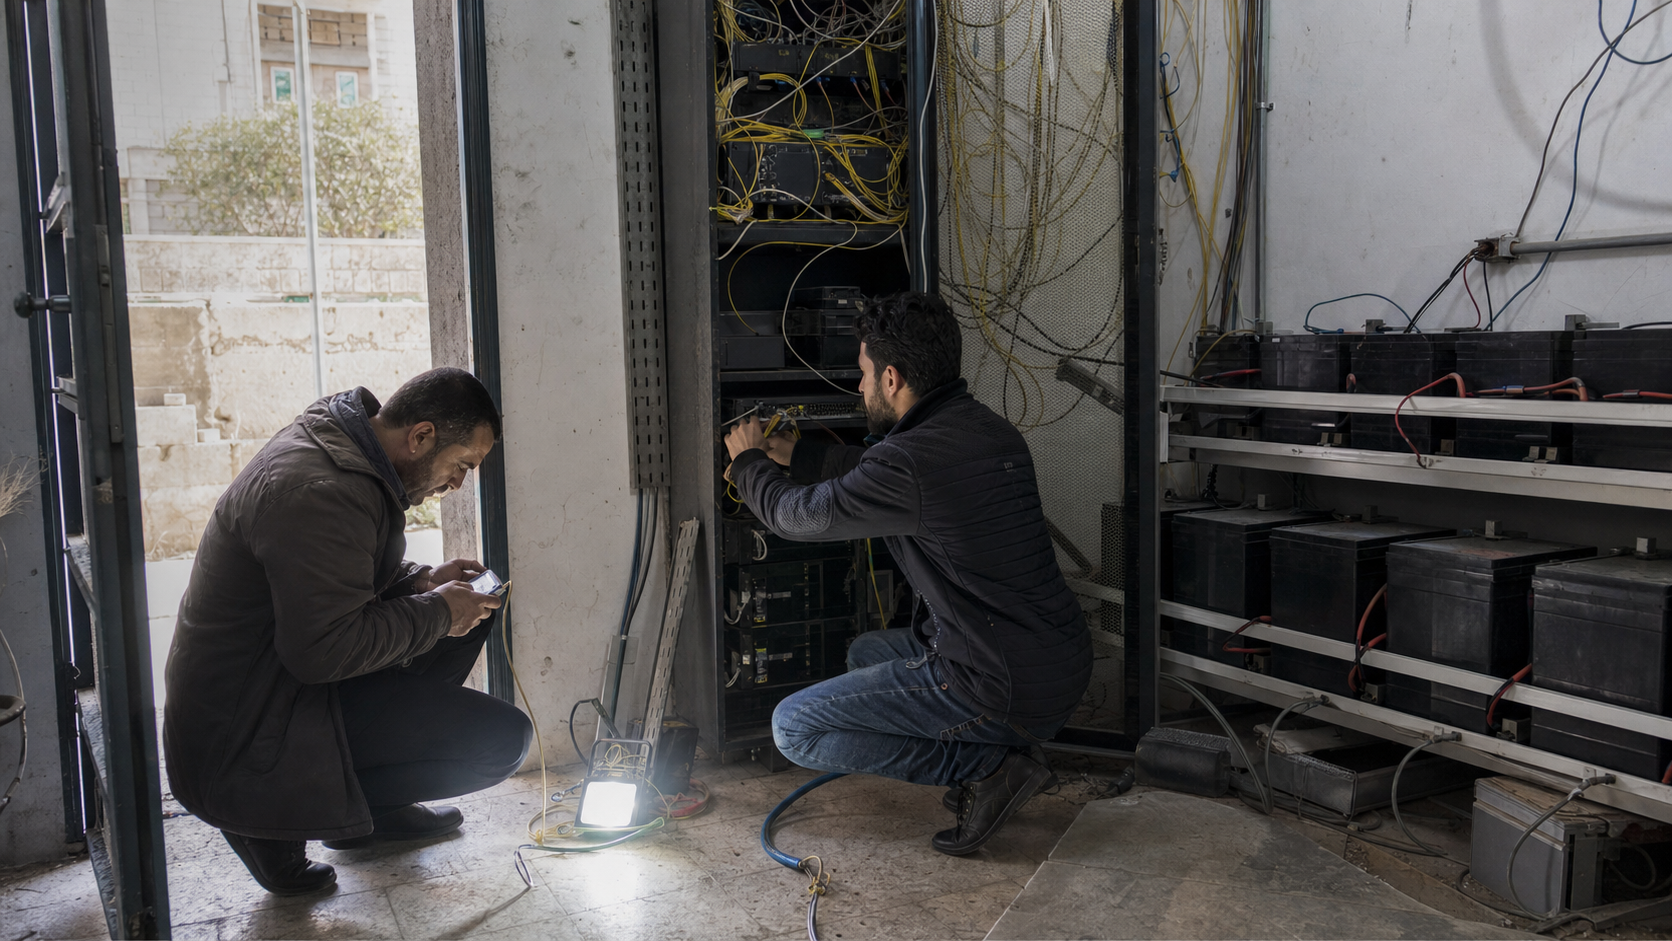
La forma más disciplinada de mirar a Lazer Net Ltd es empezar por una conexión activa, no por el nombre de la empresa ni por el tamaño bruto de sus bloques de direcciones. Una conexión activa condensa toda la economía del proveedor. Alguien paga una cuota o compra capacidad; el proveedor debe entregar acceso, responder cuando falla, mantener equipos, pagar algún tipo de capacidad aguas arriba, sostener el cobro y renovar activos físicos en un entorno donde la energía, la divisa y la importación pesan más que en mercados estables. Si esa conexión genera margen después de esos costes, la empresa puede crecer con paciencia.
Si solo cubre la promesa comercial y no la reposición, el crecimiento agranda el agujero.
En Siria, esa unidad económica tiene más incertidumbre que en un mercado de banda ancha ordinario. La página pública de LazerNet muestra una marca viva, con secciones de inicio, información corporativa, servicios, contacto, IPTV APK, inicio de sesión para clientes y acceso para puntos de venta. La misma superficie se presenta como fundada en 2015 y dedicada a soluciones y servicios de comunicación, soporte técnico para personas y empresas, negocio digital y comercio electrónico.
Esa huella importa porque un proveedor inexistente o puramente registral difícilmente mantendría una web con portal de abonados, dirección, teléfonos, correo y canales de pago. Pero la existencia operativa no contesta la pregunta de rentabilidad.
La conexión activa también obliga a separar tres planos que suelen mezclarse en análisis de pequeños operadores. El primer plano es comercial: clientes, cobranzas, soporte, puntos de venta, paquetes y continuidad. El segundo es técnico: direcciones IP, rutas, DNS, correo, servicios visibles y clasificación de ISP. El tercero es macroinstitucional: sanciones, importaciones, moneda, regulacion, estado de la red nacional y reconstrucción. Lazer Net tiene indicios en los tres planos, pero ninguno de ellos sustituye al otro. Una lista de gateways por gobernacion no es una lista de abonados. Un bloque /22 no es una cuenta de resultados.
Un cambio de sanciones no garantiza bancos funcionales ni equipos faciles de comprar.
Por eso el precio de continuidad es el centro del caso. Si el proveedor vende simplemente "internet", compite con todo: móvil, ofertas estatales, vecinos que comparten acceso, paquetes de bajo coste, cibercafes, conexiones de trabajo intermitentes y tolerancia local al mal servicio. Si vende continuidad, soporte cercano, pagos accesibles, reparacion rápida y una relación de confianza en barrios concretos, puede capturar una prima. Esa prima solo existe si el cliente percibe que el servicio reduce interrupciones y molestias.
En un país donde la calidad de internet fija aparece muy por detras de la móvil en mediciones disponibles, la continuidad puede ser valiosa; también puede ser fragil si la mejora móvil avanza más rápido que la capacidad fija local.
La identidad pública dice "operador"; no dice "margen"
La evidencia de primera parte da una base concreta para no reducir Lazer Net a un nombre en un registro. El sitio público declara actividad desde 2015, servicios de comunicación, soporte técnico, negocio digital y comercio electrónico. La página de clientes muestra inicio de sesión de abonados, enlace para puntos de venta, dirección en Abu Rummaneh, Damasco, teléfonos y un correo bajo el dominio lazernet.sy. La lista de pasarelas por gobernacion y localidad cubre nombres en Damasco, Damasco Rural, Alepo, Homs, Hama, Tartus, Latakia, Sweida, Daraa y Deir ez-Zor.
Los canales de pago incluyen referencias a MTN Cash, bancos y numerosos puntos minoristas o de servicios.
Todo eso encaja con una empresa que intenta resolver un problema práctico: cobrar y atender en un mercado disperso, con clientes que pueden no querer depender de un único canal digital o bancario. Una red de puntos de pago puede reducir friccion de cobro, permitir abonos en efectivo o semidigitales y sostener relaciones donde la confianza local importa. También aumenta coste. Cada punto de venta puede exigir comisión, conciliacion, soporte, errores de caja, fraude menor, retrasos y gestión administrativa. El valor de esa red depende de si mejora la cobranza neta más de lo que consume en comisiones y supervision.
La lista de localidades merece lectura doble. Por un lado, no es irrelevante. Un proveedor no suele listar una geografia amplia si no pretende vender o sostener servicio en varias zonas. Por otro lado, una lista de disponibilidad no es densidad activa. Puede incluir zonas con pocos clientes, areas servidas por revendedores, cobertura histórica, presencia aspiracional, puntos de cobro sin acceso propio o mercados donde el servicio depende de terceros. El articulo debe resistir la tentación de convertir una superficie de venta en cuota de mercado.
La dirección de Abu Rummaneh y la membresía RIPE refuerzan una identidad empresarial, pero tampoco cierran el caso. RIPE lista a Lazer Net Ltd como miembro de la Republica Arabe Siria que sirve a Siria, con dirección en Damasco y datos de contacto. Eso es información de infraestructura y contacto, no licencia sectorial completa, estructura accionarial, estados financieros ni prueba de satisfaccion de clientes. En mercados normales ya sería insuficiente para valorar una empresa; en Siria, donde la reconstrucción institucional, la banca y el suministro eléctrico condicionan la operación diaria, es apenas el punto de partida.
La lectura económica correcta es, por tanto, positiva pero estrecha. Lazer Net parece tener una presencia comercial y técnica verificable. No parece, con la información disponible, una gran plataforma nacional independiente ni una compañía con escala financiera transparente. Su interes esta en la microeconomia de un operador local: que parte del precio queda después de pagar todo lo que permite que una conexión funcione manana, no solo hoy.
Dos bloques /22 no hacen un operador nacional
La capa de recursos de red aporta numeros utiles. Los registros derivados de RIPE e inteligencia IP asocian a Lazer Net Ltd con 185.121.184.0/22, creado en 2015 bajo SY-LAZERNET-20151015, y con 185.224.124.0/22, creado en 2017 bajo SY-LAZER-20171009. Cada /22 contiene 1.024 direcciones IPv4 antes de reservas, direccionamiento de infraestructura, NAT, gestión, asignaciones propias, direcciones no utilizables y decisiones de ingeniería. Sumados, los dos bloques dan 2.048 direcciones. En un mercado donde IPv4 es escaso, no es una huella trivial. Tampoco es gran escala.
El tamaño importa porque evita dos errores opuestos. El primer error sería decir que una empresa con dos /22 no tiene sustancia. Las direcciones IPv4 siguen teniendo valor operacional, especialmente para ISP, pequeñas redes empresariales, servicios gestionados y clientes que necesitan direccionamiento estable. El segundo error sería deducir de 2.048 direcciones una base masiva de abonados. Con NAT, comparticion, reservas y topologias mixtas, el número de clientes puede ser mayor o menor que la lectura simple; sin datos de la empresa, no debe inventarse.
La identidad de ruta también exige precision. BGP.tools lista AS29256 como Syrian Telecommunication Private Closed Joint Stock Company, activo bajo RIPE, con AS29386 como upstream, e incluye los dos bloques de Lazer Net entre los prefijos originados por AS29256. Ipregistry coincide en mostrar AS29256 como organismo sirio de telecomunicacion y rangos asociados. IP geolocation y páginas de subnet clasifican muestras de direcciones como Lazer Net Ltd, ISP fijo, dominio lazernet.sy y contexto de Damasco o Siria, mientras que otras vistas enfatizan el origen Syrian Telecom.
La conclusión prudente es que Lazer Net aparece como titular, LIR o asociado de recursos dentro de una arquitectura de rutas originadas por AS sirios más amplios, no como un ASN independiente que controle por si solo una red nacional.
Esa diferencia cambia la economía. Un operador con ASN propio, multiples transitarios y control amplio de backbone puede optimizar tráfico, negociar rutas y vender resiliencia. Un proveedor local asociado a recursos que se anuncian a traves de la infraestructura de Syrian Telecom depende más de términos aguas arriba, tiempos de reparacion, políticas nacionales y calidad de interconexion que no controla. Puede aún construir valor en atencion local, cobro, instalacion, última milla y continuidad percibida, pero su poder de negociacion sobre coste de capacidad y calidad de backbone es probablemente limitado.
La visibilidad desigual de los dos bloques refuerza la cautela. IPinfo reporta dominios alojados y direcciones que responden a ping dentro de 185.121.184.0/22, incluido lazernet.sy en 185.121.184.106. Para 185.224.124.0/22 reporta ausencia de dominios alojados y direcciones pingables en su medición. Eso puede indicar reserva, filtros, uso reservado, subasignación, direccionamiento que no responde, baja visibilidad externa o inactividad parcial. No prueba abandono. Pero si obliga a preguntar si todo el inventario de IPv4 esta produciendo ingresos o si parte de el funciona como opción de crecimiento, recurso tactico o registro histórico.
La escasez puede crear valor, pero también costes
En mercados de infraestructura danada o subinvertida, la escasez suele verse como oportunidad. Si el acceso fijo es lento, intermitente o limitado, un proveedor que entregue algo mejor puede cobrar. Si empresas pequeñas, hogares con trabajo remoto, comercios, escuelas, clínicas, oficinas o distribuidores necesitan continuidad, pueden preferir un proveedor local con soporte visible. Lazer Net parece posicionarse en ese espacio: comunicaciones, soporte, pasarelas, pagos y servicios digitales. El problema es que la escasez no solo eleva la disposicion a pagar. También encarece cada insumo que sostiene el servicio.
La energía es el primer coste. Cuando la electricidad es inestable o cara, la continuidad exige baterías, generadores, combustible, mantenimiento, protección de equipos, visitas técnicas y margen de seguridad. Un paquete mensual que parece rentable en una hoja simple puede dejar de serlo si hay que financiar respaldos de energía en nodos, puntos de acceso o centros de atencion. La pregunta no es si el cliente quiere internet durante cortes o degradaciones; probablemente si. La pregunta es quien paga ese nivel de continuidad y si el proveedor puede cobrarlo sin perder volumen.
La reposición de equipos es el segundo coste. Routers, antenas, switches, fuentes, baterías, cableado, cajas, herramientas y servidores pueden tener precios ligados al dólar, restricciones de importación, plazos inciertos o controles de exportación. Una empresa que cobra en moneda local o bajo reglas tarifarias domesticas pero compra parte de su infraestructura con referencia externa vive una descalce de moneda. Ese descalce puede comerse años de margen si el precio al cliente se ajusta tarde o si la competencia estatal o informal mantiene precios por debajo del coste económico completo.
El soporte laboral es el tercer coste. Una ventaja local real exige gente que atienda teléfonos, visite clientes, repare, cobre, documente y explique. En mercados de baja confianza, el soporte humano puede ser una fuente de retención mayor que la velocidad. Pero el soporte escala de forma desigual. Diez clientes nuevos en un edificio denso pueden necesitar poca atencion adicional; diez clientes dispersos en localidades diferentes pueden consumir combustible, horas y repuestos. Por eso la densidad, no solo el número de abonados, determina el margen.
El cuarto coste es el cobro. La presencia de puntos de venta y canales diversos puede ser una ventaja frente a clientes que prefieren efectivo, agentes conocidos o pagos locales. También es una cadena de costos y riesgos. Recaudar en muchos puntos puede mejorar liquidez si se gestiona bien; puede deteriorarla si el dinero tarda, si las comisiones son altas, si hay reconciliacion manual o si la morosidad se disfraza de retraso operativo. En una economía con restricciones bancarias y liquidez fragil, cobrar a tiempo puede valer tanto como vender.
Siria no es un contexto normalizado
El contexto sirio debe tratarse con cuidado porque ha cambiado de forma material y sigue siendo incierto. Informes de gobernanza describen el colapso del régimen de Assad en 2024 y un ambiente posterior con incertidumbre sobre derechos, libertades y control territorial. El Banco Mundial describe mejora de ciertas condiciones, inflacion que se habría moderado de 2024 a 2025 y recuperacion de actividad, pero también una base económica severamente erosionada, contracción acumulada del PIB superior al 50 por ciento desde 2010, limitaciones de liquidez, banca, energía, comercio, turismo, inversión y riesgos regionales.
Es decir: hay señales de reapertura; no hay una normalidad simple.
La lectura de sanciones y controles también exige matiz. OFAC senala que las sanciones amplias de Estados Unidos sobre Siria fueron retiradas con efecto desde el 1 de julio de 2025, mientras permanecen sanciones sobre Assad y asociados, abusadores de derechos humanos, traficantes de Captagon, determinadas personas vinculadas a proliferacion, afiliados de ISIS y Al-Qaida, Iran y proxies. BIS describe cambios de septiembre de 2025 que autorizan muchas exportaciones EAR99 bajo la excepcion Syria Peace and Prosperity, manteniendo controles para articulos de la Commerce Control List y restricciones por uso final o usuario final.
Las regulaciones siguen conteniendo requisitos, excepciones y políticas especificas para telecomunicaciones y servicios civiles.
Para una empresa como Lazer Net, esto significa que el mundo no se divide entre prohibición total y apertura total. Un router comun, una batería, software, equipos de red, radios, criptografia, servicios cloud, pagos, garantías y contratos pueden caer en tratamientos distintos según clasificación, usuario final y contraparte. Un proveedor puede encontrar más oportunidades de compra que antes, pero todavia enfrentar demoras, bancos cautelosos, proveedores que exigen cribado, aseguradoras ausentes o intermediarios caros. La economía de continuidad depende de esos detalles.
La gobernanza digital anade otra capa. Freedom House clasifica a Siria como Not Free y asigna un puntaje bajo de libertad en internet, con señales de restricciones de red, bloqueos, comentaristas progubernamentales y riesgos para usuarios. Los informes históricos de Freedom on the Net explican danos en infraestructura, dependencia de gateways controlados por el Estado e interrupciones o control severo en areas bajo gobierno. Esos documentos no deben usarse como fotografia completa de 2026, pero si como memoria estructural.
Un operador local no vende en un mercado neutral; vende en un espacio donde infraestructura, seguridad, regulacion y confianza pública han sido variables políticas.
Por eso conviene evitar tanto el pesimismo mecánico como el optimismo prematuro. Si la reconstrucción avanza, si los controles se vuelven más previsibles y si entran inversiones en fibra, centros de datos y cable submarino, la demanda de conectividad podría crecer. Pero esa misma inversión puede fortalecer competidores más grandes, cambiar precios de referencia y desplazar a proveedores que no tengan densidad, calidad o diferenciación.
El mercado fija un liston bajo y una amenaza alta
DataReportal reporta para Siria 9,25 millones de usuarios de internet, una penetracion de 35,8 por ciento, 20,1 millones de conexiones celulares móviles, una mediana de descarga móvil de 24,69 Mbps y una mediana de descarga fija de 3,35 Mbps en datos disponibles de finales de 2025. Esos numeros dibujan una paradoja. La internet fija parece suficientemente debil como para dejar espacio a proveedores que mejoren continuidad local. A la vez, la diferencia con el móvil crea un sustituto creible para muchos usos cotidianos, sobre todo si el cliente no necesita estabilidad empresarial ni baja latencia fija.
Un proveedor local puede ganar en los casos donde el móvil no basta: hogares que comparten consumo entre varios dispositivos, comercios con terminales, cámaras, pedidos, aplicaciones de gestión, oficinas con videollamadas, estudiantes, pequeñas empresas con copias, IPTV o servicios digitales. Pero si la percepción del cliente es que el fijo sigue siendo lento, falla con frecuencia y cuesta gestionar, el móvil gana incluso cuando no es perfecto. La continuidad debe sentirse en el uso diario, no solo en la promesa comercial.
Las señales de política pública sugieren que el liston puede moverse. SANA reporta que el ministro de comunicaciones hablo de reconstruir el sector y mejorar la calidad de internet, reconociendo que el nivel actual esta lejos de la ambición. También reporta reglas para convertir precios de telecomunicaciones e internet a la nueva libra siria eliminando dos ceros, sin aumentos, redondeos ni cargos adicionales al consumidor. Ese tipo de medida protege al cliente de aumentos nominales oportunistas, pero puede comprimir margen si los costes reales de equipos, energía o capacidad no se mueven igual.
El proveedor estatal también fija competencia. SANA reporto ofertas de Syrian Telecom, instalacion gratuita de lineas, aumentos de volumen para ADSL/Fiber Lite y paquetes Fiber Premium. El canal de Telegram de Syrian Telecom ofrece señales de paquetes fijos ilimitados y cobranza. Hypernet pública tablas de precios de ADSL y paquetes adicionales, utiles como referencia privada aunque no sean tarifas de Lazer Net. Informes secundarios de Syria-ex aportan contexto histórico de cambios de precios fijos y móviles. Ninguna de esas fuentes dice cuanto cobra Lazer Net, pero todas delimitan el rango mental del consumidor.
La entrada móvil también importa. SANA English reporta una licencia móvil para Zain, con operaciones comerciales esperadas a comienzos de 2027 y compromisos de inversión. Saudi Exchange reporta el proyecto Silklink de STC con el Syrian Sovereign Fund, por SAR 3.000 millones, 4.500 kilometros de fibra, centros de datos y estaciones de aterrizaje de cable submarino. Son declaraciones y proyectos futuros, no infraestructura ya absorbida por el mercado. Pero indican que el mapa competitivo puede cambiar. Para Lazer Net, la ventana de oportunidad esta antes de que grandes inversiones normalicen la oferta y reduzcan la prima por escasez local.
El precio debe cubrir continuidad, no solo acceso
La pregunta económica central es si Lazer Net puede cobrar un precio que refleje continuidad sin perder al cliente. En un mercado con ingresos presionados, la elasticidad no es teórica. Si el precio sube mucho, familias y microempresas reducen consumo, cambian de paquete, comparten, retrasan pagos, se apoyan en móvil o aceptan peor servicio. Si el precio queda bajo, el proveedor puede sostener volumen pero no mantenimiento. La trampa de muchos ISP pequeños es parecer competitivos hasta que llega la reposición de equipos, el aumento de capacidad o una secuencia de fallos.
El precio correcto no se calcula solo con ancho de banda. Debe incluir capacidad mayorista, relación con el originador o upstream, energía, ubicaciones físicas, personal de soporte, repuestos, depreciacion de routers y equipos de acceso, comisiones de cobro, fraude, morosidad, atencion de reclamos, impuestos y un margen para fallos. Debe incluir también el coste de oportunidad de IPv4. Si una dirección pública, un segmento o una asignación tiene valor alternativo, regalarlo dentro de un paquete barato puede destruir valor.
La empresa puede tener varias palancas. Una es segmentar por continuidad: paquetes de bajo coste para usos tolerantes a interrupcion y planes superiores para clientes que realmente necesitan estabilidad, soporte y prioridad. Otra es concentrar expansión en clusters densos, donde instalacion y visitas técnicas se diluyen entre más usuarios. Otra es usar puntos de venta no solo para cobrar, sino para reducir abandono mediante contacto local y solución temprana de problemas. Una cuarta es proteger clientes empresariales pequeños, que pueden pagar más por predictibilidad que un hogar, siempre que el contrato sea claro y la respuesta sea real.
Pero cada palanca tiene limite. El cliente sirio no vive en una hoja de calculo del proveedor. Si el ingreso disponible es bajo, si la calidad nacional mejora poco a poco, si el móvil ofrece suficiente velocidad y si las ofertas estatales reducen instalacion o aumentan volumen, la prima de Lazer Net se estrecha. La empresa debe demostrar que su diferencial vale dinero mes a mes. En términos simples, vender "escasez" puede funcionar una vez; vender continuidad verificable puede retener.
La ausencia de tarifas públicas de Lazer Net en el material disponible impide valorar directamente ARPU, margen bruto, plazo de recuperacion de instalacion o sensibilidad de precio. Esa ausencia no invalida la empresa. Si invalida cualquier conclusión fuerte sobre rentabilidad. El análisis debe quedarse en las condiciones que harian rentable el modelo: densidad, cobranza, capacidad fiable, reposición financiada, soporte eficiente y segmentacion sensata.
La cadena de cobro es parte de la red
En mercados estables, la cobranza se percibe como un proceso administrativo separado de la red. En el caso de Lazer Net, parece parte del producto. La web lista canales de pago y numerosos puntos de venta o servicio. El portal de clientes y el acceso para puntos de venta indican que la empresa ha pensado el cobro como una superficie operativa. Esto es especialmente relevante en Siria, donde las restricciones bancarias, la liquidez y la confianza pueden hacer que un pago digital puro no cubra todos los casos de uso.
La red de pago puede ser una ventaja competitiva si acorta el ciclo de caja. Un proveedor de acceso paga o incurre en muchos costes antes de cobrar plenamente: capacidad, equipos, instalacion, soporte, energía, alquileres, transporte. Cuanto más tarda el cliente en pagar, más capital de trabajo absorbe la empresa. Si los puntos de venta permiten cobro frecuente, local y verificable, reducen riesgo. También pueden mejorar retención porque el cliente tiene un lugar físico o agente conocido para resolver dudas.
Sin embargo, una red de cobro no es gratis. Las comisiones a agentes, errores de conciliacion, pagos no reportados, reclamaciones, fraude y soporte a puntos de venta pueden diluir el margen. Si el proveedor necesita muchos agentes para sostener pocos clientes por localidad, la economía empeora. Si el proveedor usa agentes para expandirse donde no tiene control técnico suficiente, puede vender una promesa que luego no puede reparar. En ese caso, el canal que facilita crecimiento acelera también quejas y churn.
La clave es alinear cobro con densidad. Un punto de pago cerca de un cluster rentable tiene sentido: mejora liquidez y soporte. Un punto disperso que solo captura pagos ocasionales puede ser un coste de marketing. La empresa debería medir por localidad no solo altas, sino pagos puntuales, tickets de soporte, visitas, fallos, consumo, morosidad, cancelaciones y coste de agente. La geografia anunciada en la web solo se vuelve valor económico cuando esas variables producen flujo recurrente.
El cobro también toca la política de precios. Si la conversion a nueva libra siria elimina ceros sin aumentos ni redondeos, los proveedores necesitan explicar con mucha claridad cualquier cambio real de precio o paquete. En un entorno sensible, un ajuste mal comunicado puede parecer abuso. La confianza del cliente vale tanto como la tabla tarifaria. Para Lazer Net, una estrategia de continuidad necesita transparencia: que se paga, que se garantiza, que no se garantiza y como se resuelve el fallo.
La relación con AS29256 define dependencia y oportunidad
El hecho de que los bloques asociados a Lazer Net aparezcan originados por AS29256 y, en registros, también con AS29386, cambia el tipo de riesgo. No estamos ante una lectura simple donde Lazer Net controla de punta a punta un sistema autónomo visible. La evidencia apunta a recursos asociados a Lazer Net dentro de una red o arquitectura de Syrian Telecom y sus rutas. Para clientes finales, eso puede no importar mientras el servicio funcione. Para margen y resiliencia, importa mucho.
La dependencia aguas arriba se manifiesta en precio de capacidad, calidad, reparacion, cambios de política, filtrado, alcance internacional y congestion. Si Lazer Net compra, revende, opera última milla o gestiona acceso sobre recursos de una infraestructura mayor, su promesa comercial tiene un techo. Puede mejorar atencion y distribución, pero no puede corregir todos los fallos del backbone. Debe tener cuidado de no vender SLA implicitos que no controla.
También hay oportunidad. Un proveedor local puede ser el eslabon que traduce la red nacional en servicio usable. Los grandes operadores no siempre atienden barrios, pequeñas empresas o configuraciones especificas con rapidez. Un actor como Lazer Net puede conocer calles, edificios, comercios, puntos de pago, técnicos locales y patrones de uso. Puede empaquetar la conectividad con soporte y cobro cercano. En mercados reconstruidos, ese conocimiento local puede mantener valor incluso cuando llegan inversiones grandes, siempre que la empresa no se quede solo en reventa indiferenciada.
La gestión de IPv4 es otro punto. Con 2.048 direcciones brutas asociadas, la empresa debe decidir que direcciones se asignan, se reservan, se publican, se comparten por NAT, se usan para infraestructura o se destinan a clientes que pagan por estabilidad. La direccionalidad económica es clara: en un mundo de IPv4 escaso, las direcciones no son un detalle técnico. Son inventario productivo. El uso de ese inventario debería estar ligado a ingreso, retención y calidad, no a asignación histórica sin disciplina.
La diferencia entre el bloque con dominios y pings visibles y el bloque sin esa visibilidad en IPinfo puede convertirse en pregunta de gestión. Si el segundo /22 es reserva, tiene opción de crecimiento. Si esta filtrado o se usa internamente, la empresa debe conocer su valor. Si esta subasignado, la gobernanza contractual importa. Si esta inactivo, hay coste de oportunidad. En ninguno de los casos basta con decir que "tiene dos bloques"; hay que entender cuanto flujo generan.
Reputación, abuso y medición deben leerse como señales debiles
Las páginas de AbuseIPDB revisadas muestran reportes aislados en varias direcciones asociadas a Lazer Net, generalmente con confianza de cero por ciento en los ejemplos disponibles salvo lenguaje reciente especifico en una página. Ese tipo de evidencia puede alertar sobre higiene de red, clientes comprometidos, dispositivos mal configurados o reportes externos. No permite concluir abuso sistemico de la empresa. En redes de acceso, sobre todo donde equipos domesticos o pequeños negocios quedan expuestos, algún reporte de abuso no es sorprendente.
La pregunta económica no es si existe cualquier reporte, sino como responde el proveedor. Una empresa que monitorea abuso, contacta clientes, filtra cuando corresponde, mantiene registros de asignación y coopera con contactos de abuse reduce riesgo de bloqueo, mala reputación, quejas y pérdida de rutas. Una empresa que ignora señales puede terminar con direcciones menos utiles, clientes afectados por listas negras o problemas de correo y seguridad. Dado que el dominio lazernet.sy y el correo de la empresa dependen de su propia reputación técnica, la higiene no es solo cumplimiento; es continuidad comercial.
Las mediciones de Cloudflare Radar también exigen cuidado. La página de Siria muestra a AS29256 como el sistema autónomo más visible por cuota de solicitudes HTTP en el periodo muestreado, con otros tráficos de Starlink, Syriatel, Rcell y otros, y sin anomalía u outage actual en el rango consultado. La documentacion de Cloudflare explica que los datos se basan en la red global de Cloudflare y el resolver 1.1.1.1. Eso es una señal potente de visibilidad, pero no cuota nacional total ni prueba de rendimiento de Lazer Net.
Para Lazer Net, esas mediciones sirven como contexto: AS29256 parece un actor nacionalmente relevante; los bloques de Lazer Net se ven dentro de ese mundo; la salud del entorno de rutas y tráfico influye en el servicio local. Pero no dicen cuantos clientes tiene Lazer Net ni cuanto paga por capacidad. Un analista serio debe usar Radar y BGP como instrumentos de triangulacion, no como sustitutos de contratos, tickets y facturas.
La misma disciplina aplica a dominios y páginas de estadísticas. lazernet.sy resuelve a 185.121.184.106, tiene HTTPS, servidores de nombre bajo el dominio, MX hacia webmail.lazernet.sy y datos WHOIS derivados con fechas de 2015 y 2026 según la página consultada. Usitestat corrobora elementos DNS y de hosting, pero sus estimaciones de tráfico o valor no deben entrar en una tesis financiera. Un dominio vivo prueba superficie digital; no prueba caja.
Los grandes proyectos pueden subir o bajar el margen local
La reconstrucción de telecomunicaciones puede ser buena para Lazer Net y mala para Lazer Net al mismo tiempo. Si el sector mejora, hay más demanda de servicios digitales, empresas conectadas, pagos, IPTV, comercio electrónico, oficinas y hogares que esperan continuidad. Una red local con clientes, puntos de pago y presencia de marca puede vender más. Pero si la mejora llega mediante grandes inversiones de fibra, centros de datos, cable submarino o nuevos operadores móviles, la escasez que daba prima a proveedores pequeños puede disminuir.
El proyecto Silklink anunciado por STC y el Syrian Sovereign Fund, con 4.500 kilometros de fibra, centros de datos y aterrizajes de cable submarino, apunta a una ambición de infraestructura mayor. Aunque los proyectos de este tamaño tienen plazos, ejecución y riesgos políticos, cambian expectativas. Los clientes pueden anticipar mejor conectividad, los proveedores grandes pueden capturar rutas rentables y los precios mayoristas pueden reordenarse. Para un actor local, la pregunta es si queda como socio de última milla, revendedor eficiente, integrador barrial o proveedor especializado, o si termina compitiendo contra paquetes más integrados.
La licencia de Zain y el lanzamiento esperado de una red móvil a comienzos de 2027 son otra presión. El móvil no sustituye todo acceso fijo. Pero en mercados donde el fijo mediano es lento, cada mejora móvil captura usos que antes justificaban una línea fija barata. Si el cliente solo necesita mensajeria, video ocasional, redes sociales o trabajo ligero, un paquete móvil con velocidad aceptable puede ser suficiente.
Lazer Net debe proteger los usos donde el fijo conserva ventaja: multiples usuarios, consumo alto, estabilidad en una ubicacion, equipos conectados, pequeñas empresas, CCTV, punto de venta, IPTV o servicios que no toleran tanta variacion.
La respuesta no debería ser crecer indiscriminadamente antes de que lleguen los grandes. Crecer en baja densidad puede dejar activos varados justo cuando el mercado se vuelve más competitivo. La respuesta más fuerte es densidad rentable y diferenciación verificable. Un cluster de clientes fieles, bien cobrados, con soporte local y rutas conocidas puede sobrevivir a una mejora general. Una huella dispersa de clientes sensibles al precio y mal atendidos no.
El calendario importa. Si Lazer Net usa la fase de reconstrucción para ordenar base de clientes, mejorar cobro, segmentar paquetes, documentar recursos y renovar equipos críticos, puede entrar a un mercado más abierto con posicion. Si usa la escasez para cobrar sin reinvertir, el cambio competitivo convertira el margen presente en abandono futuro.
Lo que no se sabe pesa tanto como lo que se sabe
El expediente público deja muchas preguntas abiertas. No se conoce el registro legal sirio vigente, la propiedad efectiva, la dirección de control, la licencia o autorización exacta, ni si la cobertura anunciada por localidad corresponde a permisos, socios, agentes, última milla propia o disponibilidad comercial amplia. Tampoco se sabe cuantos abonados activos hay, cuantos pagan a tiempo, cuantos estan suspendidos, que tecnologías se usan, cuanto tráfico consumen, que paquetes existen, que ARPU produce cada segmento, que coste tiene el soporte por localidad ni que churn aparece cuando suben precios.
Tampoco queda resuelto el encaje entre ORG-LNL13-RIPE y ORG-LNL16-RIPE. Los registros muestran dos handles de organizacion para Lazer Net Ltd, con contactos, correos y mantenedores distintos. Eso no implica conflicto ni cambio de propiedad. Puede reflejar historia, separacion de registros, actualizaciones o multiples LIR codes. Pero para proveedores, inversores o clientes grandes, la gobernanza de recursos importa. Quien factura, quien controla los objetos RIPE, quien responde por abuso, quien administra rutas y quien decide asignaciones no son detalles menores.
La relación con Syrian Telecom y los AS originadores también requiere contrato, no inferencia. Los datos de BGP y registros muestran origenes, upstreams y asociaciones. No muestran precios, calidad garantizada, penalidades, prioridad de reparacion, capacidad reservada ni derechos de crecimiento. Una empresa puede tener recursos técnicos visibles y aún estar atrapada en términos mayoristas que limitan margen. También puede tener acuerdos favorables no visibles publicamente. Sin el contrato, el análisis debe quedarse en escenarios.
La estructura de equipos y energía es otra incognita. Si Lazer Net usa DSL revendido, wireless, fibra, Ethernet, gateways compartidos, IPTV overlay o una mezcla, los costes cambian. Una red wireless puede desplegarse rápido pero exigir mantenimiento, línea de vista, energía y gestión de interferencia. Una red de fibra tiene mayor inversión y menor coste variable si hay densidad. DSL o reventa dependen más de infraestructura existente. IPTV y servicios digitales pueden mejorar ARPU, pero también elevan soporte y expectativas.
La información de reputación y visibilidad tampoco basta para evaluar calidad. IPs pingables, dominios alojados y ausencia de outage en Cloudflare Radar no son pruebas de experiencia de cliente. Para estimar valor real harian falta mediciones por zona: disponibilidad, latencia, pérdida, velocidad efectiva, tiempo de reparacion, motivos de tickets, caidas por energía, caidas por upstream y compensaciones.
La tesis de inversión es estrecha y operacional
Lazer Net no ofrece, con la información disponible, una tesis de gran crecimiento facil. Ofrece una tesis estrecha: un proveedor local sirio con superficie comercial, recursos de direccionamiento y presencia técnica puede convertir un mercado de conectividad dificil en flujo recurrente si opera con disciplina extrema. Esa disciplina empieza por aceptar que la escasez no es margen. La escasez crea necesidad; el margen aparece solo cuando el precio supera de manera sostenible el coste total de entregar continuidad.
El primer indicador a vigilar sería la densidad por zona. La lista de localidades debería transformarse en un mapa de clusters económicos: abonados activos, ingresos, pagos puntuales, tickets, visitas, fallos, coste de energía, coste de agente y churn. Si algunas zonas tienen baja densidad y alto soporte, conviene detener expansión o cambiar el modelo. Si otras concentran clientes que pagan por continuidad, alli debe ir la inversión.
El segundo indicador es la salud del cobro. Una red de puntos de venta solo crea valor si acelera caja neta. Días de cobro, comisiones, morosidad, conciliacion y fraude son tan importantes como altas brutas. En un país con liquidez fragil, una empresa puede morir de capital de trabajo aunque el servicio tenga demanda.
El tercer indicador es la reposición financiada. Si los paquetes no incluyen una reserva real para equipos, baterías, fuentes, routers, cableado y herramientas, el margen es ficticio. La empresa debería separar ingreso operativo de ingreso disponible. Pagar hoy la capacidad no basta; hay que poder reemplazar el nodo que fallara en seis meses.
El cuarto indicador es la dependencia aguas arriba. El precio, calidad y estabilidad de la relación con AS29256, AS29386 o cualquier infraestructura nacional relevante determinan cuanto de la promesa controla Lazer Net. Si la empresa puede mejorar rutas, tener acuerdos claros, reducir tiempos de escalacion y documentar responsabilidades, su valor sube. Si no, debe vender con humildad lo que puede controlar: instalacion, soporte, cobro, cliente y última milla.
El quinto indicador es adaptacion competitiva. La entrada futura de móvil y fibra grande no elimina al operador local, pero elimina complacencia. Lazer Net debe decidir si quiere ser proveedor de continuidad en clusters, socio de distribución, operador de última milla, integrador para pequeñas empresas o revendedor de bajo precio. No puede ser todo a la vez con 2.048 direcciones brutas asociadas y evidencia pública limitada.
Una estrategia viable exige menos promesa y más prueba
La estrategia más convincente para Lazer Net sería publicar menos promesa genérica y más prueba operacional. No necesariamente estados financieros completos, que pueden no estar disponibles para un proveedor privado local, pero si señales: areas reales de cobertura, tecnologías por zona, tiempos de atencion, reglas de compensacion, paquetes claros, soporte empresarial, condiciones de IPTV, uso responsable, formas de pago y vias de escalacion. En un mercado de baja confianza, la claridad puede diferenciar tanto como la velocidad.
Para clientes residenciales, la empresa debería evitar vender ambiciones nacionales. Debe explicar donde funciona bien, que velocidad o estabilidad puede sostener y que sucede cuando falla. Para pequeñas empresas, debe vender continuidad medible: prioridad, direccionamiento, soporte, tiempo de respuesta, configuración de equipos, continuidad de pago y, si existe, opciones de redundancia. Para clientes que solo buscan precio, debe limitar coste de soporte o dirigirlos a paquetes que no comprometan recursos caros.
La gestión de red debería tratar IPv4 como activo productivo. Direcciones públicas, bloques visibles, dominios alojados y reputación deben asignarse donde generan retención o ingreso. Los reportes de abuso, aunque debiles, justifican procesos de higiene porque la reputación de direcciones puede afectar correo, servicios y clientes empresariales. El bloque menos visible debe tener una estrategia clara: reserva, uso reservado, subasignación, crecimiento o limpieza.
La relación de fuentes y mediciones externas también debería convertirse en tablero. BGP, Cloudflare Radar, páginas de IP intelligence, registros RIPE, DNS y reputación no dicen todo, pero pueden alertar de cambios: retirada de prefijos, pérdida de visibilidad, degradacion de dominio, alteracion de contactos, nuevas rutas o deterioro reputacional. Para un proveedor pequeño, descubrir tarde un problema técnico puede ser caro.
Finalmente, la empresa debe tratar la incertidumbre siria como condicion permanente, no como excusa. Los cambios de sanciones y controles pueden abrir compras y relaciones; también obligan a cribado y documentacion. Los planes de reconstrucción pueden mejorar capacidad; también intensifican competencia. La moneda puede estabilizarse parcialmente; también volver a presionar costes importados. Un proveedor que documenta, cobra, reinvierte y concentra expansión puede navegar esa incertidumbre mejor que uno que confia en la escasez.
Conclusión: continuidad rentable o registro con costes
Lazer Net Ltd tiene suficientes señales públicas para merecer análisis como operador local: sitio activo, portal de abonados, canales de pago, presencia en localidades, RIPE, bloques IPv4 asociados, dominio propio y visibilidad dentro del ecosistema de AS29256. Esa combinacion es más sustancial que un simple nombre. Pero también es menos que una prueba de escala rentable. No hay estados financieros, tarifas propias completas, base de abonados, contrato mayorista, licencia detallada, tecnología por zona ni medición de calidad.
La diferencia entre valor y fragilidad esta en la continuidad. Si Lazer Net puede convertir necesidad de acceso en relaciones recurrentes, cobrar a tiempo, concentrar inversión, mantener equipos, responder localmente y no prometer más de lo que controla, la economía puede funcionar aún en un entorno sirio dificil. La escasez de internet fijo y la necesidad de soporte local pueden darle una razon de ser.
Si, en cambio, el negocio depende de precios que no cubren reposición, expansión dispersa, agentes de cobro caros, dependencia aguas arriba opaca y clientes que migran al móvil o al operador estatal cuando aparece una alternativa, la empresa puede tener recursos técnicos sin margen económico duradero. En ese escenario, los dos /22 y la web activa son evidencia de presencia, no de rentabilidad.
La prueba que importa no esta en un titular sino en la factura mensual de cada conexión. Esa factura debe pagar capacidad, energía, reparacion, soporte, cobro, equipos, riesgo de moneda y una reserva para el siguiente ciclo de inversión. Si lo hace, Lazer Net puede vender continuidad en un mercado que la necesita. Si no lo hace, la misma escasez que parece oportunidad terminara apareciendo como coste.
Fuentes
- https://www.lazernet.sy/
- https://www.lazernet.sy/customers/login
- https://www.ripe.net/membership/member-support/list-of-members/sy/lazernet/
- https://ipinfo.io/AS29256/185.121.184.0/22
- https://ipinfo.io/AS29256/185.224.124.0/22
- https://www-public.telecom-sudparis.eu/~maigron/rir-stats/ripe-allocations/allocations/sy-ip-allocations.html
- https://www-public.telecom-sudparis.eu/~maigron/rir-stats/ripe-allocations/ipv4/by-lir/sy-ipv4-by-lir.html
- https://bgp.tools/as/29256
- https://ipregistry.co/AS29256
- https://www.ip2location.com/demo/185.121.184.0
- https://www.ip2location.com/demo/185.224.124.0
- https://www.ipaddress.com/ipdb/ipv4-public/185.121.184.0/22/
- https://www.ipaddress.com/ipdb/ipv4-public/185.224.124.0/22/
- https://www.ipaddress.com/website/lazernet.sy/
- https://lazernet.sy.usitestat.com/
- https://www.abuseipdb.com/check/185.121.186.57
- https://www.abuseipdb.com/check/185.121.186.131
- https://www.abuseipdb.com/check/185.121.187.184
- https://www.abuseipdb.com/check/185.224.127.246
- https://radar.cloudflare.com/traffic/sy
- https://datareportal.com/reports/digital-2026-syria
- https://www.worldbank.org/ext/en/country/syria
- https://www.worldbank.org/en/news/press-release/2025/07/07/-new-world-bank-report-highlights-syria-s-economic-challenges-and-recovery-prospects-for-2025
- https://sana.sy/locals/2394029/
- https://sana.sy/locals/2367437/
- https://sana.sy/locals/2340575/
- https://sana.sy/en/economic/2327430/
- https://www.saudiexchange.sa/wps/portal/saudiexchange/newsandreports/issuer-news/issuer-announcements/issuer-announcements-details?anCat=1&anId=93001&locale=en
- https://hypernet.sy/%D9%84%D9%88%D8%A7%D8%A6%D8%AD-%D8%A7%D9%84%D8%A7%D8%B3%D8%B9%D8%A7%D8%B1/
- https://syria-ex.com/display_art.php?catId=0&id=38289
- https://syria-ex.com/display_art.php?catId=0&id=42431
- https://t.me/s/syriantelecom25/1571?q=%23%D8%A7%D9%84%D8%B3%D9%88%D8%B1%D9%8A%D8%A9_%D9%84%D9%84%D8%A7%D8%AA%D8%B5%D8%A7%D9%84%D8%A7%D8%AA
- https://freedomhouse.org/country/syria
- https://freedomhouse.org/country/syria/freedom-world/2025
- https://freedomhouse.org/country/syria/freedom-net/2017
- https://freedomhouse.org/country/syria/freedom-net/2020
- https://ofac.treasury.gov/sanctions-programs-and-country-information/syria-sanctions-inactive-and-archived
- https://www.bis.gov/licensing/country-guidance/syria-export-controls
- https://www.bis.gov/regulations/ear/740
- https://www.bis.gov/regulations/ear/746
- https://www.bis.gov/regulations/ear/742
- https://developers.cloudflare.com/radar/investigate/outages/
- https://developers.cloudflare.com/radar/
- https://www.ipxo.com/ip-info/185.224.125.0/24/
- https://whois.ipip.net/AS29256
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance