
Resumen
- INWIT informó de ingresos totales de 499,6 millones de euros en el primer semestre de 2025, un 9,2% más que en el mismo periodo de 2024.
- El EBITDA recurrente alcanzó 454,4 millones de euros, con un margen del 90,9% y un aumento interanual del 10,3%.
- La compañía mantuvo para 2025 una previsión de ingresos de entre 1.015 y 1.020 millones de euros y de EBITDA recurrente de entre 915 y 920 millones, pero esos intervalos siguen siendo objetivos condicionados.
INWIT comunicó una mejora financiera ya realizada durante los seis primeros meses de 2025. Según el comunicado de resultados a 30 de junio de 2025, los ingresos totales fueron de 499,6 millones de euros, un 9,2% más que en el primer semestre de 2024. El EBITDA recurrente ascendió a 454,4 millones de euros, creció un 10,3% interanual y representó un margen del 90,9%.
La diferencia entre el crecimiento de los ingresos y el del EBITDA recurrente apunta al mecanismo económico central de una operadora de torres. Una parte de los costes del emplazamiento —estructura, terreno, alimentación eléctrica, seguridad y mantenimiento básico— ya existe. Cuando otro cliente o un nuevo conjunto de equipos utiliza la misma infraestructura, los ingresos pueden aumentar sin que todos esos costes se repitan en la misma proporción.
Ese apalancamiento operativo no es automático. Una nueva colocación puede exigir refuerzos estructurales, mayor capacidad eléctrica, obras, permisos o conectividad adicional. Los costes de construcción, energía y financiación también pueden subir. El margen comunicado describe el periodo cerrado, pero no garantiza por sí solo la rentabilidad de cada ampliación futura ni la conversión del EBITDA en flujo de caja.
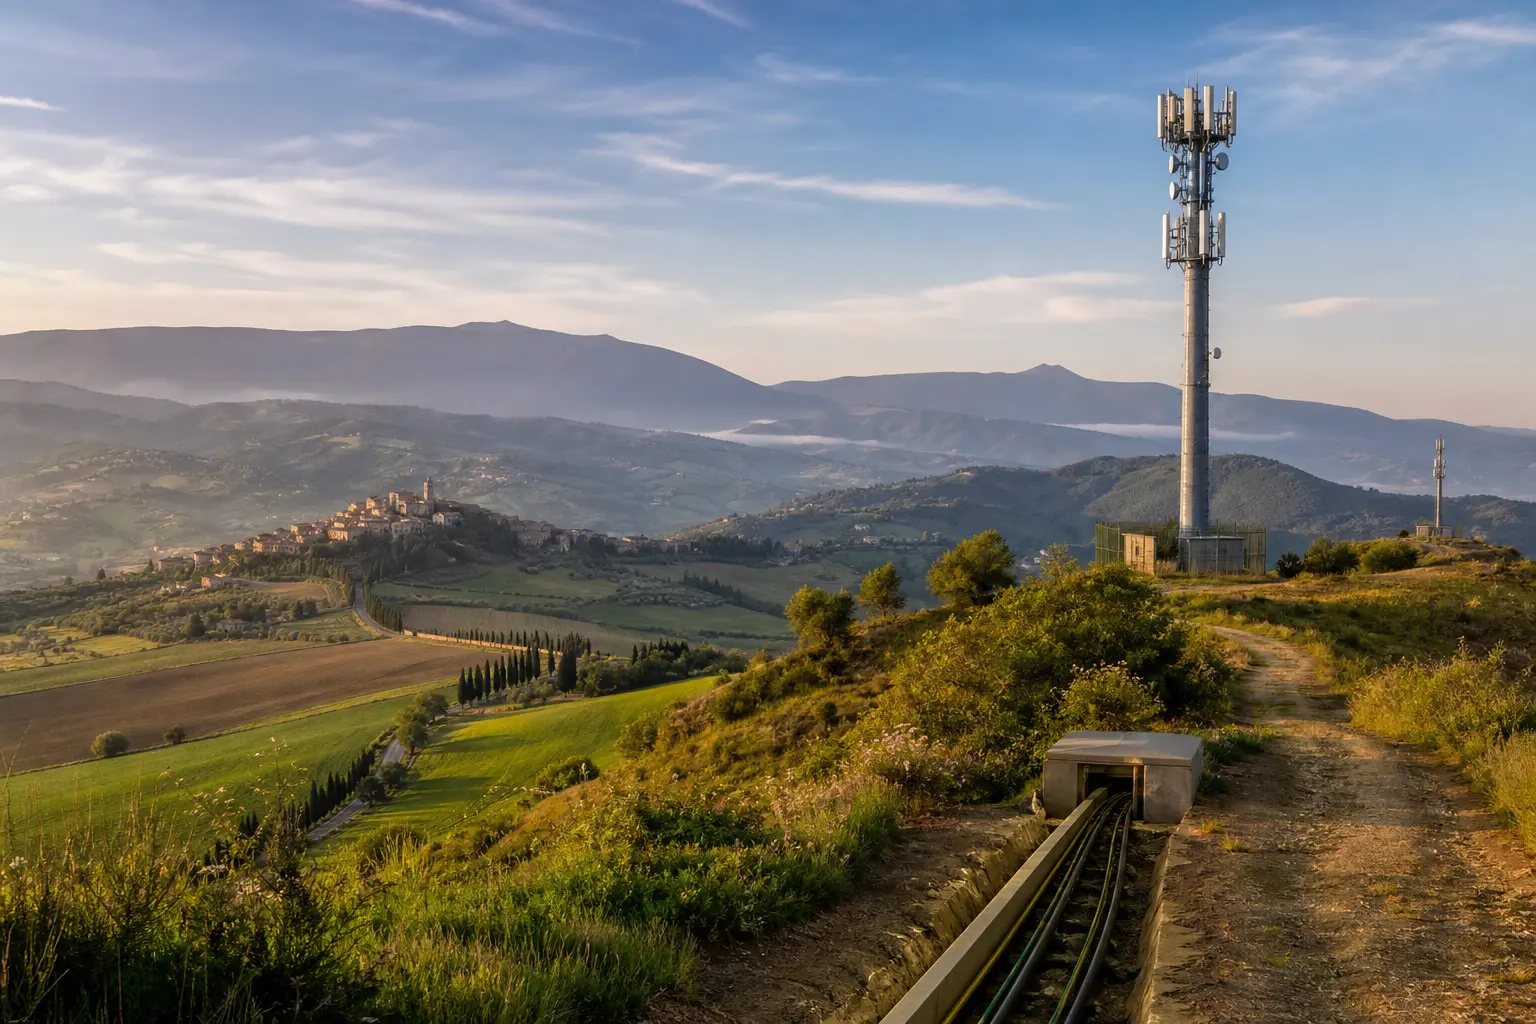
El sitio corporativo de INWIT presenta a la empresa como proveedor de infraestructura digital y de telecomunicaciones en Italia. Su oportunidad económica depende de que los operadores móviles utilicen emplazamientos compartidos en lugar de duplicar toda la infraestructura pasiva. Para INWIT, una mayor densidad de clientes en activos existentes puede elevar los ingresos por emplazamiento y repartir los costes fijos entre más usos facturables.
Sin embargo, la demanda general de conectividad o el despliegue anunciado de 5G no constituyen todavía ingresos. El operador debe aprobar presupuesto, definir una necesidad concreta de cobertura o capacidad, seleccionar el emplazamiento y asumir un compromiso contractual. Después deben obtenerse los permisos necesarios, instalarse los equipos, activarse el servicio y comenzar la facturación. Solo al final de esa cadena la necesidad técnica se convierte en ingreso recurrente para INWIT.
La fibra de retorno sigue la misma lógica. Las redes móviles de mayor capacidad necesitan conexiones fiables entre las estaciones y el resto de la red. Un emplazamiento preparado para fibra puede ser más útil, pero la disponibilidad técnica no equivale a una venta. La monetización depende de que un cliente contrate la conexión, la active, la utilice y pague por ella durante el periodo acordado.
INWIT mantuvo una previsión para el ejercicio 2025 de entre 1.015 y 1.020 millones de euros de ingresos y de entre 915 y 920 millones de euros de EBITDA recurrente. Los intervalos aparecen en los materiales de resultados del ejercicio 2025. Mantener una previsión significa que la dirección consideraba alcanzables esos objetivos cuando los publicó; no significa que ya se hubieran materializado.
La frontera temporal es importante. Los 499,6 millones de euros de ingresos y los 454,4 millones de EBITDA recurrente corresponden a resultados históricos comunicados para el periodo terminado el 30 de junio de 2025. Los intervalos anuales dependen todavía de la ejecución posterior: nuevos contratos, calendario de instalaciones, activación de servicios, evolución de costes y decisiones de inversión de los clientes.
Por ello, duplicar mecánicamente las cifras semestrales no ofrece una previsión fiable. La estacionalidad, la indexación contractual, la fecha de puesta en servicio de los proyectos y la composición de los costes pueden variar entre periodos. La prueba relevante es si la segunda mitad del año mantiene el crecimiento sin exigir un aumento desproporcionado de capital o gastos operativos.
La consolidación del mercado móvil puede modificar esa prueba en direcciones opuestas. Una combinación empresarial podría acelerar determinadas inversiones para integrar o densificar redes. También podría eliminar infraestructuras duplicadas, reducir el número de clientes independientes o reforzar el poder de negociación de los grandes operadores. Una operación anunciada o aprobada no revela por sí misma qué emplazamientos se conservarán, ampliarán o dejarán de utilizarse.
Los permisos y la regulación constituyen otra condición. Procedimientos más rápidos para compartir o modernizar infraestructura pueden acortar el tiempo entre una decisión comercial y la activación. Los retrasos administrativos, nuevas obligaciones o una política de inversión más prudente de los operadores pueden alargarlo. La existencia de demanda a largo plazo no elimina esos riesgos de ejecución.
INWIT publicó posteriormente un comunicado sobre la aprobación de las cuentas de 2025 por la junta de accionistas. Esa aprobación documenta un acto de gobierno corporativo. No demuestra de forma independiente que los proyectos futuros generarán demanda, que los nuevos emplazamientos alcanzarán una utilización suficiente o que la previsión será cumplida mediante crecimiento recurrente.
La conclusión limitada es que INWIT llegó a la segunda mitad de 2025 después de comunicar mayores ingresos, mayor EBITDA recurrente y un margen elevado, manteniendo además sus objetivos anuales. Estos datos respaldan la idea de que la infraestructura compartida estaba generando crecimiento durante el periodo observado. No prueban que toda necesidad de 5G vaya a convertirse automáticamente en contratos ni que el apalancamiento operativo continúe sin nuevas inversiones y riesgos.
La siguiente prueba observable es la conversión de oportunidad técnica en compromisos comerciales. Nuevas colocaciones verificables, servicios de fibra activados, utilización creciente de los emplazamientos y resultados anuales dentro de los intervalos anunciados reforzarían la tesis. Menores presupuestos de los operadores, retrasos entre contrato y activación, presión sobre precios o un crecimiento del capital empleado superior al de los ingresos recurrentes la debilitarían.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance