
Resumen
- INFOCOM no encaja bien en la categoría simple de proveedor regional de internet. Su economía depende de vender continuidad operacional a clientes que no pueden tratar la conectividad como un gasto administrativo: administraciones públicas, redes energéticas, bancos, servicios de empleo, salud, logística y organizaciones con sucursales distribuidas.
- La evidencia pública combina tres planos: una historia larga de red nacional, activos visibles de numeración y encaminamiento asociados a AS6846, y contratos públicos que muestran demanda por canales reservados, acceso protegido, supervisión de incidentes y servicios de respaldo.
- La lectura financiera es positiva pero no espectacular. Los ingresos de 2025 fueron de UAH 175,653 millones y el beneficio neto de UAH 18,928 millones, una rentabilidad neta cercana al 10,8%; la deuda contable visible parece baja frente a los activos, pero no conocemos el gasto real en baterías, repuestos, personal de campo, mitigación de ataques y mantenimiento de diversidad física.
- El riesgo central no es que INFOCOM carezca de producto. El riesgo es que el mismo tipo de cliente que valida la tesis, especialmente el sector público y la infraestructura crítica, puede concentrar renovaciones, plazos de cobro, exposición presupuestaria y exigencias técnicas que no siempre se reflejan en los ingresos reconocidos de un año.
La tesis económica
INFOCOM es una compañía pequeña en escala financiera y densa en obligación operativa. Esa combinación importa. Un operador que factura menos de UAH 200 millones anuales, pero promete cobertura nacional, soporte permanente, nodos con energía independiente, intervención local y servicios de seguridad, no compite solo con precio por megabit. Compite por confianza en condiciones adversas. La pregunta económica correcta no es si puede vender acceso a internet. Puede hacerlo, y lleva décadas haciéndolo. La pregunta es cuánto margen puede retener cuando el producto vendido se parece cada vez más a una póliza de continuidad empresarial.
La compañía se presenta oficialmente como una empresa conjunta ucraniano-alemana y como la primera compañía de tecnologías de la información de Ucrania, con más de 33 años de experiencia. Su historia pública sitúa el origen de UkrPack, su red nacional de transmisión de datos, en 1991. En 1996 ya operaba como proveedor de acceso a internet. Para 2000, según su propia historia, UkrPack cubría 120 grandes ciudades ucranianas. Para 2009, la red superaba 700 nodos de comunicación. Hoy la compañía comunica 22 oficinas regionales, más de 1.000 nodos de comunicación, más de 9.000 puntos de presencia, soporte técnico 24/7/365 y cumplimiento ISO 27001.
Estos números no deben aceptarse como prueba independiente de calidad. Son afirmaciones de la propia compañía. Pero sí definen la promesa comercial: una red distribuida, con soporte constante y presencia física suficiente para resolver problemas fuera de Kyiv. En Ucrania, esa promesa tiene un precio distinto al que tendría en un mercado estable. Los cortes eléctricos, el daño físico, las restricciones de acceso, la amenaza cibernética y la necesidad de mantener servicios públicos alteran el coste de disponibilidad. En ese contexto, el margen no lo produce solo el cable.
Lo produce la capacidad de convertir infraestructura heterogénea en un resultado operativo medible: que la sucursal, el ministerio, el banco o el nodo energético sigan conectados cuando una ruta ordinaria falla.
El negocio, por tanto, debe analizarse como una mezcla de conectividad, ingeniería de campo, seguridad administrada y gestión de riesgo. Esa mezcla favorece a operadores con historia local, relaciones institucionales y personal capaz de intervenir. También castiga a operadores que prometen demasiado con una base de capital limitada. INFOCOM muestra señales de haber sobrevivido ciclos largos, pero la supervivencia histórica no garantiza poder de precio ilimitado. La compañía opera en un país donde el comprador también está bajo presión fiscal, regulatoria y física.
El activo visible no es suficiente
AS6846, con el nombre UKRPACK, es una pieza importante de la evidencia. Los datos de RIPE, RIPEstat, UA-IX, Hurricane Electric y otros perfiles públicos confirman que el sistema autónomo está anunciado, que origina bloques IPv4 e IPv6, que mantiene vecinos y que participa en intercambios. En la observación disponible, RIPEstat mostraba 15 prefijos IPv4 y un prefijo IPv6 anunciados. Hurricane Electric mostraba 16 prefijos originados, 25.600 direcciones IPv4 originadas, 46 pares BGP observados y presencia en cinco puntos de intercambio de internet. Los nombres adyacentes visibles incluyen operadores, bancos, entidades públicas y redes críticas.
Esa evidencia importa porque reduce el riesgo de que estemos mirando una marca comercial sin red real. INFOCOM tiene recursos de encaminamiento visibles y una historia reconocible en la capa de interconexión. Pero un ASN no es una cuenta de resultados. No prueba margen bruto, satisfacción del cliente, diversidad física real, calidad de soporte ni cláusulas contractuales. Tampoco prueba que todos los puntos de presencia tengan autonomía energética suficiente, ni que cada promesa de redundancia se haya probado bajo estrés.
La lectura correcta es más estrecha y más fuerte: los recursos de red muestran que INFOCOM tiene una superficie técnica sobre la cual puede construir servicios empresariales. Esa superficie permite vender L2/L3, VPN corporativa, acceso protegido, DDoS, respaldo por canales alternativos y servicios administrados. Sin esa base, la narrativa comercial sería débil. Con esa base, la narrativa es creíble, pero aún necesita disciplina económica.
El error habitual en telecomunicaciones es confundir visibilidad de red con ventaja defensiva. En un mercado con Kyivstar, Ukrtelecom, Datagroup, proveedores de centros de datos, nubes ucranianas, enlaces satelitales y diseños multicarrier SD-WAN, el comprador grande tiene alternativas. INFOCOM no gana simplemente porque tenga AS6846. Gana cuando puede demostrar que entiende la frontera entre la red propia, el último tramo, la energía del sitio del cliente, el equipo de cliente, la seguridad, la gestión de incidentes y la intervención regional.
La ventaja aparece cuando esos elementos se integran en un contrato que reduce una pérdida económica concreta.
La frontera de control
La frontera de control es el punto más importante de este caso. INFOCOM puede controlar ciertos elementos: diseño de red, nodos propios, acuerdos de interconexión, monitoreo, equipo administrado, configuración de VPN, políticas de respaldo, coordinación de personal regional, repuestos y atención al cliente. Controla menos, o no controla directamente, otros elementos: ataques a la red eléctrica, daños físicos a rutas de terceros, disponibilidad de combustible, acceso a zonas afectadas, comportamiento del equipo del cliente, congestión móvil, desempeño satelital, procesos presupuestarios públicos y plazos administrativos de pago.
La compañía intenta ampliar esa frontera mediante productos. El acceso empresarial por fibra o canales inalámbricos cubre la necesidad base. PON reduce la exposición a fallas de equipos activos en parte del segmento de acceso, aunque no elimina la necesidad de energía en el equipo del usuario ni en agregación, backbone, routers, seguridad, DNS, tránsito y reparación. AON ofrece mayor velocidad y rendimiento, pero requiere equipamiento activo y, por tanto, más puntos de consumo y mantenimiento.
Los canales inalámbricos de largo alcance ofrecen despliegue donde la fibra es imposible o no rentable; también introducen dependencia de radio, línea de vista, equipos de exterior, energía y clima.
El servicio de redundancia de canales es más revelador. INFOCOM afirma que selecciona respaldos que evitan superponerse con las líneas primarias para reducir la probabilidad de una falla común. Esa es la lógica económica de la continuidad real. No basta con comprar dos facturas comerciales si ambas rutas comparten ductos, postes, energía, agregación o proveedor mayorista. La redundancia que vale dinero exige diversidad física, diversidad de energía, monitoreo, conmutación probada, repuestos y operación. Ahí está la diferencia entre gasto duplicado y transferencia de riesgo.
Pilgrim, el complejo móvil seguro con router VPN cableado o inalámbrico, batería integrada, dos módems 2G/3G/4G, puertos Gigabit Ethernet e integración opcional con Starlink, muestra la misma tesis en formato portátil. En una economía normal, puede parecer un producto de nicho. En Ucrania, es una respuesta a oficinas, puntos temporales y servicios que necesitan conectarse cuando la infraestructura habitual está degradada. Pero Pilgrim no elimina costes; los desplaza. Baterías, terminales, SIM, pruebas, repuestos, firmware, seguridad, capacitación y soporte se vuelven parte de la unidad vendida.
La unidad pagada
La unidad pagada en INFOCOM no es homogénea. En un extremo está el acceso a internet empresarial, que puede cotizarse por velocidad, tecnología, ubicación, SLA y soporte. En otro extremo están redes privadas, canales L2/L3, VPN corporativas, SD-WAN, acceso protegido, DDoS, servicios cloud, outsourcing y kits de continuidad. Cada una de estas unidades tiene una estructura de costes distinta.
El acceso puro presiona el precio hacia abajo. El comprador puede comparar velocidad, instalación, soporte y reputación con varios operadores. La fibra de un incumbente, el acceso móvil empresarial, un respaldo satelital o un diseño multicarrier pueden cumplir parte de la función. Por eso el acceso solo rara vez sostiene una prima alta durante mucho tiempo. La prima aparece cuando el acceso se empaqueta con seguridad, rutas alternativas, gestión de sucursales, cumplimiento, monitoreo de incidentes y responsabilidad de integración.
Los canales L2/L3 son económicamente más interesantes. La propia compañía los presenta para instituciones financieras, logística, salud y entidades gubernamentales. Estos clientes no compran solo conectividad; compran aislamiento, latencia, continuidad y control. Si el intercambio de datos debe ser rápido, seguro e inaccesible para terceros no autorizados, el internet ordinario puede ser insuficiente. La unidad pagada se parece entonces a un circuito administrado con SLA, diseño de ruta y soporte operativo.
La VPN corporativa agrega otra capa. INFOCOM menciona redes con hasta varios miles de puntos de conexión y cita ejemplos como el Servicio Estatal de Empleo, Universal Bank, el Ministerio del Interior y el Fondo de Pensiones. Para un cliente con miles de puntos, el coste de cambiar de proveedor puede ser alto. No por una cláusula contractual abstracta, sino por inventario, migración, pruebas, ventanas de mantenimiento, capacitación y coordinación interna. Esa fricción mejora la calidad de ingresos si el servicio funciona. También aumenta la responsabilidad del proveedor cuando falla.
SD-WAN introduce una unidad pagada más flexible: software, política de tráfico, priorización, selección automática de canales y conexión a servicios cloud. Su promesa es optimizar costes al combinar MPLS, internet y móvil. Para INFOCOM, esto puede proteger margen si la compañía cobra por diseño y gestión, no solo por transporte. También puede comprimir margen si el cliente usa SD-WAN para sustituir circuitos caros por enlaces más baratos de varios proveedores. La tecnología no favorece automáticamente al operador; favorece al operador que domina la integración.
Precio y poder de precio
El poder de precio de INFOCOM nace de la consecuencia económica de una caída. La página oficial de DDoS formula el problema de manera directa: el tiempo de inactividad puede producir pérdida de ingresos, daño reputacional y pérdidas financieras directas. Esa afirmación es comercial, pero la lógica es correcta. Si un banco, un servicio público, un hospital, una compañía energética o una red de oficinas pierde conectividad, el daño excede la factura mensual de telecomunicaciones. El proveedor puede capturar parte de ese valor si demuestra que reduce la probabilidad, duración o severidad de la interrupción.
Sin embargo, hay un límite. Los clientes públicos compran mediante procedimientos formales, y los privados comparan alternativas.
La evidencia de contratación muestra valores concretos: un contrato de Ukrenergo de 2025 para canales de datos de reserva de redes tecnológicas y corporativas e internet por UAH 24,079662 millones, con periodo de servicio hasta julio de 2028; otro de 2025 para internet protegido de reserva por UAH 4,513314 millones; contratos menores en 2026 para canales ENTSO-E, acceso protegido en Vinnytsia, DDoS y servicios de nodo protegido; un contrato de la Policía Nacional en Kyiv por UAH 1,282488 millones; y una contratación del Fondo de Pensiones de 2018 por servicios de telecomunicaciones para una red corporativa de datos y voz por UAH 24,1722
millones, con UAH 23,46329515 millones pagados.
Estos contratos confirman demanda por continuidad. No prueban ingresos reconocidos por año ni margen. El contrato grande de Ukrenergo equivale aproximadamente al 13,7% de los ingresos contables de INFOCOM en 2025 si se compara solo para escala, pero es un contrato de varios periodos y no debe leerse como ingreso anual completo. El contrato de UAH 4,513314 millones equivale a alrededor del 2,6% de los ingresos de 2025, también solo como referencia de tamaño.
La estructura de pagos también importa. Algunos registros muestran pago posterior a 10 días hábiles, 10 días bancarios o 25 días bancarios después de actas e invoices aceptadas. En términos económicos, eso traslada financiación de corto plazo al proveedor. Si el cliente paga tarde, discute aceptación o demora documentación, el operador absorbe capital de trabajo. En servicios de continuidad, donde el proveedor debe mantener recursos antes de cobrar, los plazos de pago son parte del precio real.
Calidad de ingresos
Los ingresos de INFOCOM tienen rasgos atractivos y rasgos frágiles. Lo atractivo es la recurrencia. Redes privadas, canales de datos, VPN, internet empresarial protegido, outsourcing, soporte 24/7 y servicios cloud tienden a renovarse si funcionan y si la migración es costosa. La presencia de compradores como Ukrenergo, el Fondo de Pensiones, el Servicio Estatal de Empleo, Ukrposhta, la Policía, organismos estadísticos, hospitales y entidades financieras respalda la tesis de que INFOCOM vende a clientes con necesidad estructural, no solo a consumidores de precio bajo.
El lado frágil es la concentración potencial. Opendatabot muestra ventas de licitaciones de UAH 167,556 millones en 2025 y UAH 288,669 millones en 2024. Esos importes son señales de contratación, no equivalentes a ingresos contables. Aun así, sugieren que el sector público y las entidades críticas son relevantes. Si una parte alta de la facturación depende de renovaciones públicas, el riesgo no es solo impago. Es calendario presupuestario, redacción de licitaciones, impugnaciones, cambios de prioridades, presión política, controles anticorrupción, competencia agresiva y retrasos administrativos.
La calidad de ingresos mejora cuando el cliente compra un sistema que sería doloroso reemplazar y cuya falla tiene coste elevado. Empeora cuando la contratación se fragmenta en lotes pequeños, renovables, con poca diferenciación y mucha presión de precio. INFOCOM parece tener ambos tipos. Las redes corporativas grandes y los canales de reserva para infraestructura crítica son ingresos de mayor calidad. Los accesos de menor escala y servicios más comparables se defienden menos.
El crecimiento reciente no muestra una empresa en expansión explosiva. Los ingresos de 2025 fueron UAH 175,653 millones frente a UAH 172,025 millones en 2024, un avance aproximado de 2,1%. El beneficio neto cayó de UAH 20,433 millones a UAH 18,928 millones, una reducción cercana al 7,4%. La rentabilidad neta de 2025, cerca del 10,8%, es respetable para una compañía expuesta a operación física, soporte y seguridad. Pero el patrón sugiere presión: ingresos casi planos y beneficio menor. Puede deberse a mezcla de contratos, costes de continuidad, salarios, energía, equipos, divisa, mantenimiento, impuestos o reconocimiento temporal.
No tenemos el detalle para aislar la causa.
Con 131 empleados en la tabla de Opendatabot, los ingresos de 2025 equivalen a unos UAH 1,34 millones por empleado y el beneficio neto a unos UAH 144.500 por empleado. No es una lectura de productividad pura porque la red incluye activos, proveedores, ramas y posibles subcontratistas. Sí indica que la empresa no tiene una base de beneficios enorme para absorber fallos grandes sin afectar resultados.
Costes: la disponibilidad se fabrica
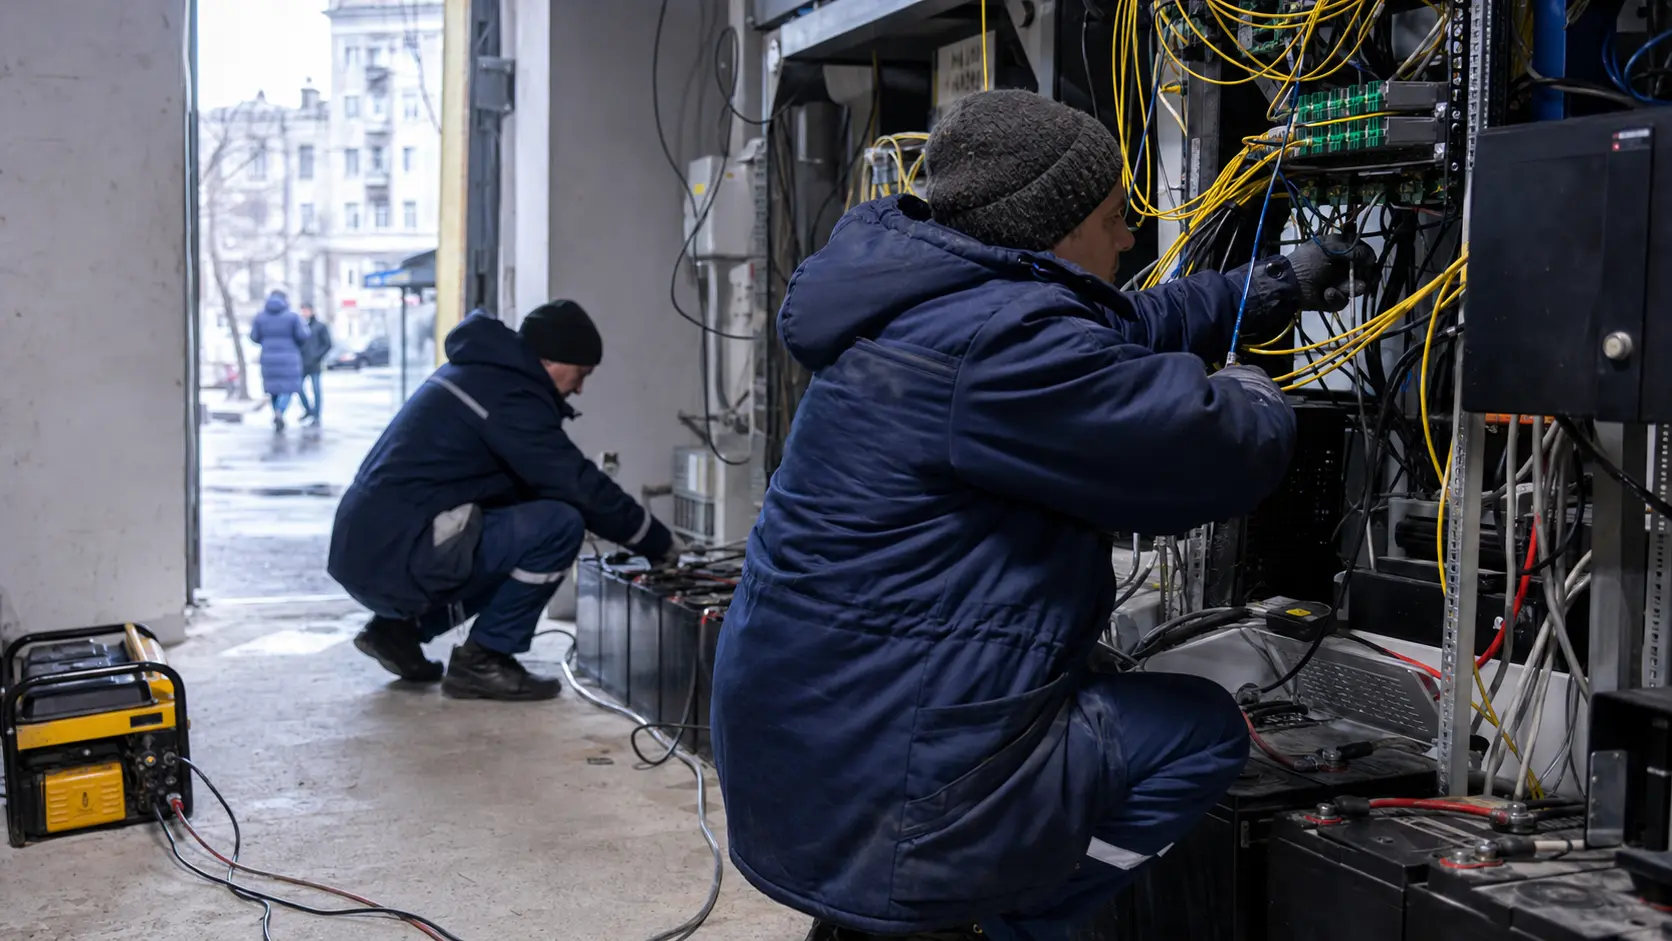
La continuidad no es una etiqueta comercial. Es una estructura de costes. INFOCOM declara nodos con fuentes de energía independientes, 24/7 monitoreo, oficinas regionales, repuestos locales y conjuntos SPTA para servicios a socios internacionales. Declara también un máximo de dos horas de intervención en sitio en materiales de asociación internacional. Si esas promesas se sostienen operativamente, requieren inventario, técnicos, vehículos, contratos de acceso, coordinación, herramientas, baterías, routers, repuestos de radio, equipos ópticos, seguridad, documentación y procedimientos.
El coste energético es central. Los reportes internacionales sobre Ucrania describen ataques repetidos contra infraestructura energética, déficits de electricidad, cortes programados o de emergencia y efectos sobre agua, salud, escuelas y servicios públicos. En ese entorno, una red no se mantiene disponible solo con buena arquitectura IP. Necesita energía alternativa, priorización, reemplazos, mantenimiento preventivo y planes de reparación. Cada hora de autonomía real tiene coste de capital y coste operativo.
Baterías se degradan, generadores consumen, repuestos se inmovilizan, el personal debe desplazarse y los seguros o cláusulas de fuerza mayor pueden no cubrir todo.
La seguridad también fabrica costes. El nodo de acceso seguro, ofrecido desde 2015 y vinculado a un certificado de cumplimiento del sistema integral de protección de información del Servicio Estatal de Comunicaciones Especiales y Protección de la Información de Ucrania, mueve la venta desde acceso ordinario hacia gestión de riesgo. Lo mismo ocurre con DDoS, monitoreo de incidentes y servicios de seguridad. Pero la seguridad no es gratis: exige capacidad de mitigación, monitoreo, especialistas, actualización, respuesta, cumplimiento y posible coordinación con clientes públicos.
CERT-UA informó 4.315 incidentes cibernéticos en 2024, un aumento de 69,8% frente a 2023, con atacantes que se enfocan en autoridades locales, organismos gubernamentales, seguridad y defensa, energía, organizaciones comerciales y proveedores de telecomunicaciones. Esa cifra no dice cuántos incidentes afectaron a INFOCOM ni cuál fue su coste. Sí confirma que la demanda por acceso protegido y continuidad no es decorativa. También confirma que el proveedor de telecomunicaciones forma parte del campo de riesgo, no solo de la solución.
Capital y balance
El balance visible parece conservador. Ukraine.com.ua muestra activos de UAH 188,478 millones y pasivos de UAH 14,476 millones en 2025. La relación pasivos-activos sería de alrededor del 7,7%. En 2024, los activos eran UAH 191,884 millones y los pasivos UAH 13,762 millones. El capital estatutario informado por Opendatabot es UAH 30,610010 millones. Estos datos no sugieren una compañía altamente apalancada.
Pero el bajo pasivo contable no resuelve la pregunta de capital. Una red de continuidad puede consumir inversión que no aparece de forma sencilla en una métrica anual: mantenimiento de nodos, modernización de equipos, baterías, routers, radios, seguridad, licencias, centros de datos, respaldo móvil, inventario regional y capacidad DDoS. También hay exposición de divisa si equipos, software o componentes se pagan con referencia externa. La compañía tiene fundadores alemanes, Controlware GmbH y Controlware Holding GmbH, cada uno con 50%, y beneficiarios finales Fabian Werner y Christian Werner.
Controlware se describe públicamente como proveedor alemán de soluciones IT y servicios gestionados, fundado en 1980, parte de un grupo de unas 1.000 personas y más de EUR 400 millones de facturación. Ese contexto puede aportar disciplina, relaciones o reputación. No prueba apoyo financiero automático a la subsidiaria ucraniana.
La cuestión crítica es si INFOCOM puede financiar la promesa de continuidad sin erosionar margen. Los contratos públicos validan demanda, pero pueden requerir inversión previa. La disponibilidad prometida debe existir antes del fallo, no después. Si el operador espera a cobrar para comprar repuestos, ya perdió la economía del producto. Si inmoviliza demasiado inventario y personal para eventos raros, el margen se estrecha. El negocio correcto encuentra el punto medio: suficiente resiliencia para reducir fallos, suficiente escala para diluir el coste, suficiente precio para sostenerlo.
Proveedores y dependencia externa
Una compañía de este tipo siempre tiene proveedores invisibles detrás de la promesa. INFOCOM puede operar red propia y nodos, pero depende de equipos ópticos, routers, radios, baterías, software de seguridad, tránsito, pares, energía, acceso físico, posibles últimos tramos de terceros, enlaces móviles, satélite en algunos casos y centros de datos. Las páginas oficiales describen servicios, no una lista completa de proveedores. Por eso el análisis debe ser sobrio: la empresa controla una parte importante de la solución, pero no toda la cadena.
La dependencia de equipos y software tiene implicaciones de margen. Si los precios de hardware suben, si la divisa se mueve o si ciertos componentes tardan más en llegar, el coste de mantener SLA aumenta. Si los clientes tienen contratos de precio fijo, el proveedor absorbe parte de la presión. Si puede reprecificar renovaciones, transfiere parte al cliente. La fuerza de esa transferencia depende de alternativas disponibles, urgencia del comprador y calidad de servicio histórico.
La dependencia de últimos tramos también importa. INFOCOM afirma más de 9.000 puntos de presencia y cobertura regional amplia. No sabemos cuánto de cada tramo es propio, arrendado, compartido o dependiente de terceros por región. La diferencia es enorme para margen y control. Un operador que controla rutas y equipos puede responder con más rapidez y capturar más margen. Un operador que coordina a varios terceros puede ofrecer una experiencia integrada, pero asume riesgo de ejecución ajena.
Los socios internacionales y la capacidad B-End apuntan a una unidad interesante: atender a empresas extranjeras o proveedores que necesitan presencia ucraniana con soporte local, centro de operaciones en horario permanente y intervención en sitio. Ahí la compañía monetiza conocimiento local y cobertura física. Para el cliente externo, pagar a INFOCOM puede ser más barato que construir capacidad propia en un entorno complejo. Para INFOCOM, el margen depende de convertir esa complejidad en procesos repetibles, no en heroísmo operativo caso por caso.
Concentración de clientes y señal pública
La lista de clientes de contratación pública y ejemplos oficiales no debe confundirse con concentración contable exacta. No conocemos el porcentaje de ingresos de cada cliente. No conocemos renovaciones, descuentos, márgenes ni reconocimiento de contratos. Pero la señal pública es clara: INFOCOM está conectada a clientes cuya conectividad es sensible. Pension Fund of Ukraine, State Enterprise Infotech, State Employment Service, Ukrgasvydobuvannya, Ukrenergo, State Statistics Service, Ukrposhta, servicios de policía, el Ministerio del Interior y hospitales aparecen como compradores o referencias en los materiales disponibles.
Esto eleva la calidad estratégica del negocio. Un proveedor que puede vender a infraestructura crítica y administración pública ha pasado barreras de confianza, cumplimiento, documentación y soporte. También introduce concentración de poder comprador. Las entidades públicas pueden estandarizar especificaciones, exigir cumplimiento formal, retrasar pagos, cambiar criterios y comparar precios con operadores grandes. El proveedor gana validación, pero no controla completamente el ciclo.
La concentración por tipo de cliente también condiciona reputación. Un fallo en un cliente minorista puede ser molesto. Un fallo en una red de energía, pensionados, servicios policiales o salud puede ser político, administrativo y público. Eso justifica mayor precio, pero exige mayor disciplina. La reputación se acumula lentamente y se pierde rápido. La economía de INFOCOM depende de no convertir contratos de continuidad en obligaciones que superen su capacidad real de respuesta.
Los registros de licitación funcionan aquí como señales no oficiales de profundidad comercial. No son estados financieros auditados ni pruebas de calidad técnica. Son señales de que compradores exigentes han contratado servicios específicos de respaldo, acceso protegido, DDoS y redes corporativas. En ausencia de información privada de márgenes, esta clase de señal es útil, siempre que no se sobredimensione.
Alternativas competitivas
El comprador ucraniano no está cautivo. Datagroup comercializa transmisión de datos corporativos, internet empresarial, DDoS, comunicación satelital, cloud y centros de datos, con énfasis en MPLS, ciberprotección y sectores financiero, estatal, energético y de defensa. Kyivstar ofrece VPLS e IP VPN, redes corporativas basadas en MPLS, velocidades de 1 Mbps a 10 Gbps, soporte 24/7, canales seguros y redundancia lógica o física. Ukrtelecom vende internet empresarial GPON, FTTB, FTTH y xDSL, además de canales de datos VPN sobre MPLS de 1 Mbps a 10 Gbps y opciones de canal principal y de respaldo.
GigaCenter ofrece servicios de centro de datos en Ucrania con ISO 27001, PCI DSS, soporte 24/7/365 y garantía de calidad de 99,982%, vinculado a capacidades cloud y de transporte.
Estas alternativas importan porque limitan la prima de INFOCOM. Un cliente puede combinar fibra de un operador, móvil de otro, satélite como respaldo, cloud ucraniano o europeo y una capa SD-WAN propia. Los grandes clientes tienen equipos técnicos que pueden diseñar soluciones multicarrier. Por tanto, la ventaja de INFOCOM no puede basarse solo en decir que tiene cobertura nacional. Debe basarse en resolver la integración mejor, más rápido o con menos riesgo contractual.
La diferenciación más defendible es la combinación. Historia de red empresarial desde UkrPack. Presencia regional. Nodos y puntos de presencia numerosos. Acceso protegido con referencia de cumplimiento estatal. Experiencia en redes corporativas de muchos puntos. Servicios de respaldo por canales diversos. Pilgrim para escenarios móviles o degradados. DDoS, cloud, outsourcing y soporte permanente. Esa combinación no convierte a INFOCOM en monopolio. Sí la convierte en un proveedor plausible para clientes que prefieren un responsable integrado en lugar de ensamblar proveedores por separado.
El precio tendrá que reflejar esa integración. Si INFOCOM compite solo por acceso, enfrenta presión. Si compite por continuidad administrada con evidencia de desempeño, puede sostener mejor margen. El problema es que el mercado también sabe empaquetar continuidad. Datagroup, Kyivstar, Ukrtelecom y proveedores de centros de datos no son sustitutos teóricos; son vendedores activos de partes relevantes de la misma promesa.
Regulación, geopolítica y continuidad nacional
La regulación ucraniana de comunicaciones electrónicas y el contexto de seguridad no son fondo neutro. Son parte del producto. Un proveedor que atiende a clientes públicos, energía, finanzas y salud opera bajo expectativas de resiliencia, protección de datos, disponibilidad y coordinación con marcos estatales. Las páginas oficiales de documentación de INFOCOM incluyen cumplimiento del nodo de acceso seguro, inclusión en registros de operadores NCCS, política de privacidad e ISO 27001. Estos elementos no garantizan excelencia, pero reducen fricción comercial con compradores que necesitan documentación formal.
La geopolítica cambia la economía de red de manera directa. Ataques contra infraestructura energética, restricciones de suministro, cortes de emergencia y daño a servicios públicos elevan el valor de respaldo. También elevan el coste de cumplirlo. Un operador de continuidad en Ucrania puede tener más demanda que en un mercado pacífico, pero no necesariamente más margen. La demanda de seguridad llega con mayores costes de seguridad.
La guerra y el riesgo cibernético alteran además la relación entre cliente y proveedor. El comprador no puede limitarse a comprar la tarifa más baja si el coste de falla es extremo. Pero tampoco puede pagar cualquier prima sin justificación, sobre todo si usa dinero público. El proveedor debe traducir resiliencia en términos verificables: rutas distintas, tiempos de intervención, monitoreo, documentación, pruebas, disponibilidad, responsabilidades y límites. La promesa genérica de disponibilidad no basta.
INFOCOM declara disponibilidad promedio de 99,95% en materiales de asociación internacional. Esa cifra implica un estándar comercial serio, pero su valor económico depende de cómo se mida, en qué servicios aplica, qué excluye, qué compensaciones existen y cómo se tratan fallas de terceros, energía, ataques o fuerza mayor. Sin esos detalles, la cifra orienta la tesis, no la cierra.
Transferencia de riesgo
El negocio de INFOCOM puede entenderse como transferencia parcial de riesgo. El cliente paga para no cargar solo con diseño, monitoreo, redundancia, seguridad, soporte y reparación. El proveedor acepta esa carga a cambio de ingresos recurrentes y una prima sobre conectividad básica. Si el proveedor gestiona muchas redes, puede diversificar eventos, compartir personal, comprar equipos con más eficiencia y reutilizar procesos. Esa es la lógica aseguradora del negocio, aunque no sea una aseguradora.
La transferencia es parcial porque el proveedor no puede absorber todo. Energía nacional, destrucción física, ataques masivos, accesibilidad de sitios, decisiones gubernamentales, retrasos de pago y fallas del cliente pueden quedar fuera o dentro de límites contractuales. Los contratos grandes probablemente contienen cláusulas de fuerza mayor, aceptación, SLA y responsabilidad, pero no tenemos términos. Sin ellos, no se puede saber cuánto riesgo queda en INFOCOM y cuánto vuelve al cliente.
La unidad económica correcta es entonces el paquete de riesgo. Un canal de respaldo con ruta diversa y SLA tiene más valor que un segundo enlace nominal. Un nodo protegido certificado tiene más valor que un firewall genérico si reduce fricción de cumplimiento. Un kit Pilgrim con batería, módems múltiples y Starlink puede valer más que conectividad móvil si resuelve operación en campo. Un contrato de outsourcing que une sucursales bajo un solo acuerdo puede valer más que comprar enlaces sueltos si reduce coordinación interna.
Pero cada mejora tiene coste. Si el precio no cubre redundancia real, el proveedor queda atrapado entre una promesa alta y margen bajo. Si el precio sí la cubre, algunos clientes elegirán alternativas parciales. La habilidad comercial de INFOCOM consiste en vender el nivel de resiliencia adecuado, no el máximo teórico, y en rechazar promesas que destruyen economía.
Señales no oficiales que ayudan al juicio
Además de las afirmaciones oficiales, hay señales públicas indirectas que ayudan a calibrar. La presencia en RIPE, las rutas de AS6846, los vecinos visibles, el registro en UA-IX y los perfiles BGP independientes confirman una red con huella real. Los registros de empresa muestran la identidad legal, dirección, fecha de registro, actividad principal 61.10 de telecomunicaciones por cable, actividades adicionales amplias y estructura de propiedad alemana. Las ramas y participaciones registradas apuntan a una estructura distribuida y afiliada.
Los registros financieros disponibles muestran continuidad de ingresos y beneficio, no una empresa fantasma. Los contratos públicos muestran compradores reales y casos de uso relevantes. El registro de marca y la información de dominio apoyan continuidad de identidad. La página histórica de negocios, aunque más antigua, encaja con la historia de UkrPack. La combinación de estas señales es más fuerte que cualquier una por sí sola.
También hay señales que obligan a cautela. Los agregadores pueden presentar datos de manera distinta. Los registros de licitación no equivalen a ingresos contables. Los pares BGP no son clientes finales. Las afirmaciones oficiales de puntos de presencia y disponibilidad no son pruebas externas de desempeño. Los competidores tienen ofertas parecidas. El contexto de guerra puede aumentar demanda y deteriorar coste al mismo tiempo.
El juicio correcto es, por tanto, favorable pero condicionado. INFOCOM tiene más evidencia de sustancia que muchos proveedores regionales. Tiene historia, red, registros, clientes visibles y productos adaptados al entorno ucraniano. No tenemos suficiente información para concluir que posee poder de precio alto o que sus márgenes están protegidos contra shocks de coste.
Lo que cambiaría el juicio
Varios hechos cambiarían materialmente la lectura. El primero sería margen bruto por línea de servicio. Si los contratos de continuidad, acceso protegido y redes privadas tienen margen superior y crecen como proporción de ingresos, la tesis mejora. Si el margen viene de accesos ordinarios o contratos públicos de bajo precio, la tesis se debilita.
El segundo sería concentración real de ingresos. Una lista de grandes clientes con porcentaje de facturación, renovación, duración restante y margen permitiría distinguir dependencia peligrosa de recurrencia saludable. Sin ese dato, la exposición pública es una señal de validación y de riesgo a la vez.
El tercero sería capital de mantenimiento. Si baterías, repuestos, radios, routers, seguridad y field service consumen una proporción creciente del flujo de caja, el beneficio neto contable puede sobrestimar la economía disponible. Si, por el contrario, la red ya está financiada y el mantenimiento es estable, la rentabilidad cercana al 10,8% sería más sólida.
El cuarto sería desempeño operacional. Disponibilidad real por servicio, tiempo medio de reparación, frecuencia de fallos, éxito de failover, latencia, pérdida de paquetes y resultados durante cortes eléctricos dirían más que cualquier claim de cobertura. El producto de INFOCOM es disponibilidad; la disponibilidad debe medirse.
El quinto sería exposición contractual a riesgo extremo. Límites de responsabilidad, fuerza mayor, penalidades SLA, seguro de guerra, obligaciones de seguridad y plazos de pago determinan cuánto riesgo monetario retiene la compañía. Una red puede ser técnicamente buena y económicamente vulnerable si promete indemnizaciones altas o acepta pagos lentos sin precio suficiente.
El sexto sería dependencia de proveedores externos por región. La ventaja de una compañía con oficinas regionales y puntos de presencia depende de cuánto controla en cada área. Si la cobertura descansa mucho en terceros, la promesa de intervención rápida puede costar más o ser menos confiable. Si el control local es profundo, la diferenciación se fortalece.
Veredicto
INFOCOM es una compañía de conectividad empresarial con una tesis económica clara: vender continuidad en Ucrania a clientes para los que la caída de red cuesta más que la factura de telecomunicaciones. Su historia desde UkrPack, sus recursos asociados a AS6846, sus oficinas regionales, sus nodos, sus puntos de presencia, sus productos de seguridad y respaldo, y sus contratos con compradores públicos y críticos hacen que esa tesis sea creíble.
La compañía no debe tratarse como una simple revendedora de acceso ni como una plataforma de crecimiento explosivo. Es un operador de infraestructura y servicios gestionados en un país de riesgo elevado. Sus ingresos crecen poco, su beneficio reciente cae, pero conserva rentabilidad neta positiva y bajo pasivo visible. Esa combinación sugiere una empresa disciplinada, no una empresa invulnerable.
El atractivo está en la recurrencia, la dificultad de sustitución en redes distribuidas y la capacidad de empaquetar conectividad con seguridad, respaldo y soporte regional. El riesgo está en costes de resiliencia, concentración pública, presión competitiva, pagos administrativos, exposición energética y falta de transparencia sobre margen por servicio. La propiedad alemana añade contexto institucional y posible know-how, pero no elimina la economía local de reparación, energía y seguridad.
La conclusión es directa. INFOCOM vale más como proveedor de continuidad que como proveedor de megabits. Si puede convertir su presencia regional y su historia de red en contratos de riesgo bien preciados, mantiene un nicho defendible. Si acepta precios de conectividad ordinaria mientras asume obligaciones de continuidad extraordinaria, el margen se comprimirá. La diferencia entre esas dos trayectorias no se decidirá en la narrativa comercial. Se decidirá en contratos, rutas físicas, energía, repuestos, soporte y disciplina de precio.
Fuentes
- https://btw.media/en/directory/joint-ukrainan-german-enterprise-infocom-llc-ua
- https://infocom.ua/
- https://infocom.ua/about/
- https://infocom.ua/business-services/telecom-services/internet/
- https://infocom.ua/business-services/telecom-services/secure-internet/
- https://infocom.ua/business-services/telecom-services/data-channels/
- https://infocom.ua/business-services/telecom-services/infosdwan/
- https://infocom.ua/business-services/telecom-services/infovpn/
- https://infocom.ua/business-services/telecom-services/pilgrim/
- https://infocom.ua/business-services/telecom-services/wireless-channels/
- https://infocom.ua/business-services/telecom-services/channel-redundancy/
- https://infocom.ua/business-services/security-services/infoddos/
- https://infocom.ua/business-services/cloud-services/
- https://infocom.ua/business-services/cloud-services/vps/
- https://infocom.ua/business-services/cloud-services/web-hosting/
- https://infocom.ua/business-services/cloud-services/cloud-storage/
- https://infocom.ua/business-services/outsourcing/
- https://infocom.ua/business-services/int-partnership/
- https://infocom.ua/about/documentation/
- https://infocom.ua/contacts/
- https://infocom.ua/home-services/
- https://opendatabot.ua/c/14297222
- https://www.ukraine.com.ua/egrpou/14297222/
- https://youcontrol.com.ua/catalog/company_details/14297222/
- https://infokom.business-guide.com.ua/
- https://opendatabot.ua/trademarks/94041585
- https://dig.ua/en/search/infocom.ua/license
- https://www.ripe.net/membership/member-support/list-of-members/ua/infocom/
- https://rest.db.ripe.net/ripe/aut-num/AS6846.json
- https://stat.ripe.net/data/as-overview/data.json?resource=AS6846
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS6846
- https://stat.ripe.net/data/asn-neighbours/data.json?resource=AS6846
- https://ix.net.ua/user/177
- https://bgp.he.net/AS6846
- https://bgp.tools/as/6846
- https://ipinfo.io/AS6846
- https://ipregistry.co/AS6846
- https://www.iplocate.io/AS6846
- https://clarity-project.info/tender/04f4f32e1f5248a4aee5ce1de87b3a01
- https://clarity-project.info/tender/0de2a617d82a4cbf9f18f2706c21ccf6
- https://clarity-project.info/tender/2e6abdaf50cf405d9ebc0485831d81d0
- https://clarity-project.info/tender/cc101d636f48411783fee6658a7d0ab2
- https://clarity-project.info/tender/1f83afb097c7442a9d8ef36b21cccbbf
- https://clarity-project.info/tender/45e3d072dd9f49c1997ae2dcabe80efb
- https://clarity-project.info/tender/1be12e1871974a6a9eca2e7e7a9b2fa3
- https://clarity-project.info/tender/c79efee62b294e3a9569f830f665950a
- https://clarity-project.info/tender/922eccf1768c4265aa34708ce5a5a271
- https://clarity-project.info/tender/4704d98bbba340a7a0a211e0fc03daac
- https://documents.worldbank.org/en/publication/documents-reports/documentdetail/099022026094036395
- https://www.iea.org/reports/ukraines-energy-security/a-pre-winter-assessment
- https://ukraine.ohchr.org/en/Attacks-against-Ukraine-s-energy-infrastructure-and-update-on-the-human-rights-situation-in-Ukraine-1-December-2025-31-May-2026
- https://cip.gov.ua/ua/news/cert-ua-minulogo-roku-opracyuvala-4315-kiberincidentiv
- https://cip.gov.ua/ua/news/cyber-operations-rf-h1-2024-report
- https://nkek.gov.ua/pro-nkek/zvity-nkek
- https://www.datagroup.ua/en/b2b
- https://kyivstar.ua/business/products/vpn?nav_source=b2b_main_page_new
- https://ukrtelekom.com.ua/ua/internet-business
- https://ukrtelecom.ua/b2b/services/kanali-peredaci-danix-vpn
- https://gigacenter.ua/en/about
- https://www.controlware.de/en/company/about-us
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance