
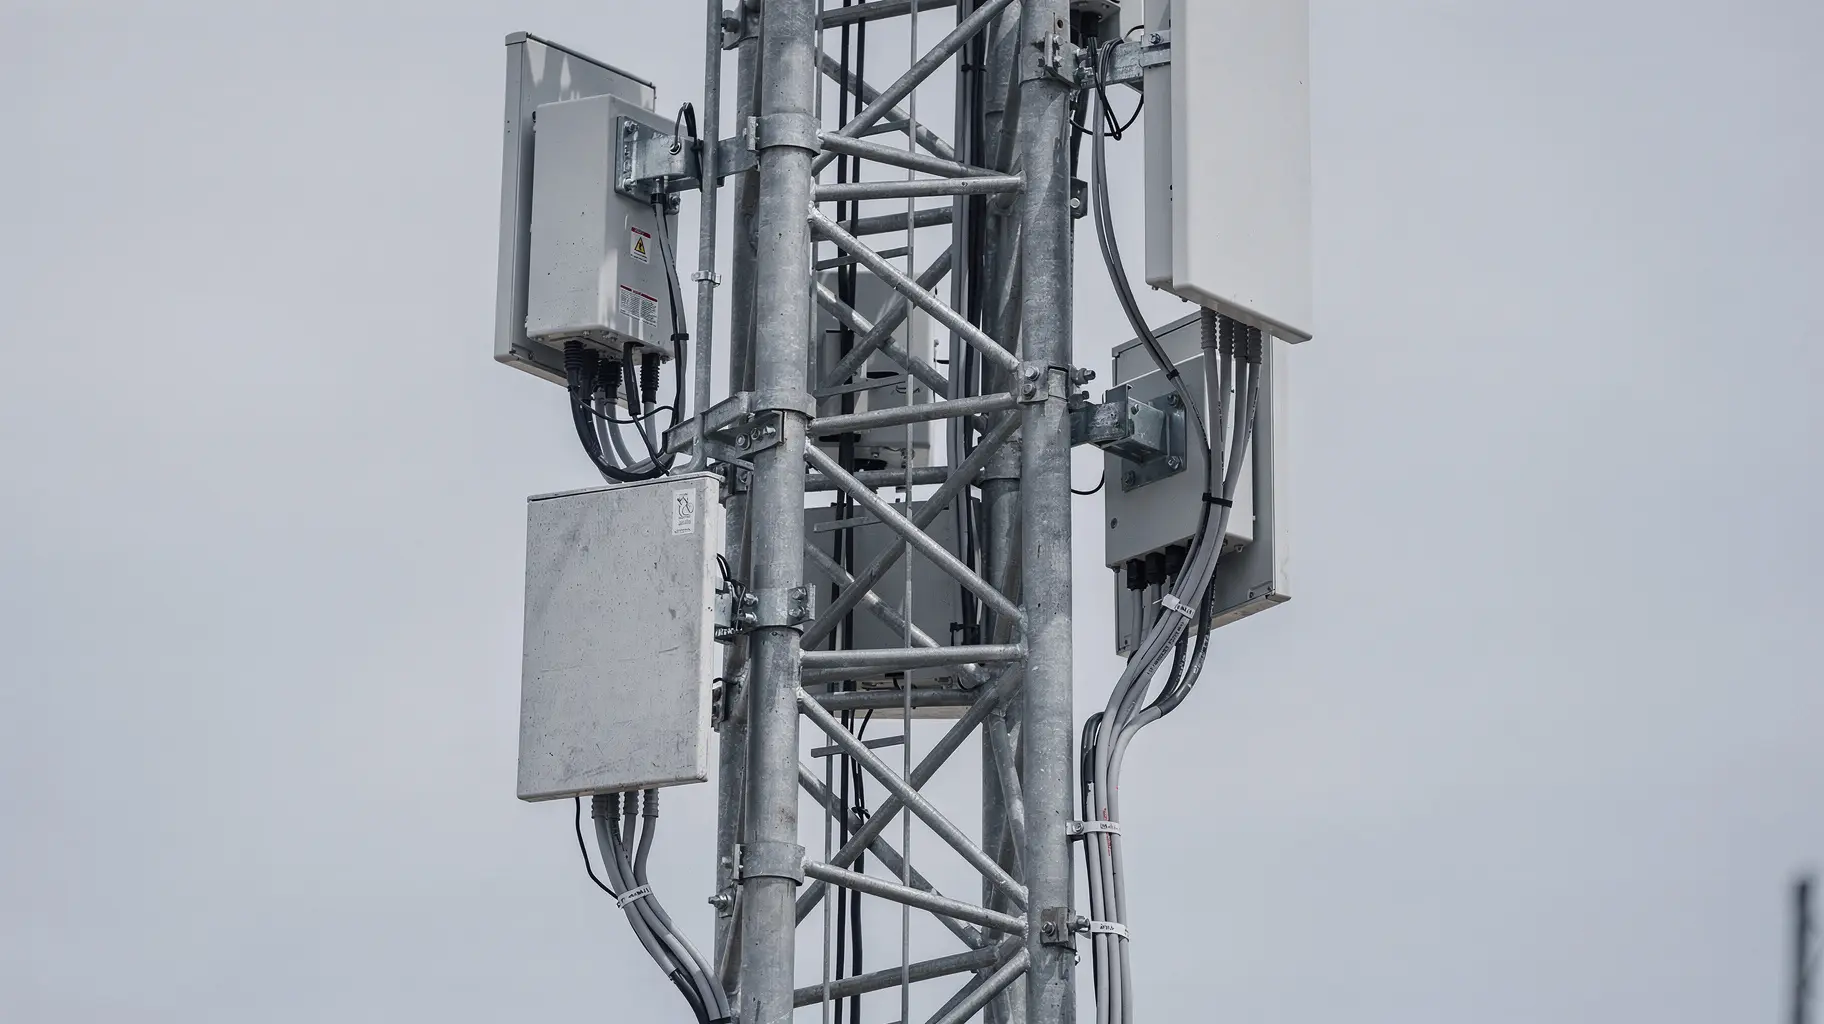
Resumen
- El único relato disponible del primer semestre de 2026 de Helios Towers enuncia cuatro movimientos: EBITDA un 14 por ciento mayor interanual, flujo de caja libre recurrente un 52 por ciento mayor, apalancamiento reducido a 3,4x y una mejora de la previsión anual de incorporación de inquilinos.
- El modelo de alquiler de torres que esos movimientos deberían demostrar no puede ponerse a prueba con el expediente disponible el 18 de octubre de 2026: no se pudo leer ningún número de emplazamientos, ninguna ratio de inquilinos por emplazamiento, ninguna inversión en capital, ningún interés pagado, ningún pago por arrendamiento ni definición alguna del apalancamiento.
- Lo que queda es una pregunta verificable y no un veredicto: tres condiciones observables determinarían si la mejora semestral se ganó sobre acero ya construido o se sostuvo con balance.
Helios Towers abre su relato semestral describiendo el periodo como un récord. El resumen que sostiene esa descripción entrega tres movimientos financieros y una promesa operativa. El EBITDA creció un 14 por ciento interanual. El flujo de caja libre recurrente creció un 52 por ciento. El apalancamiento se redujo a 3,4x. La dirección elevó su previsión anual de incorporación de inquilinos. Cada una de esas cinco afirmaciones proviene del mismo resumen fechado de la presentación semestral de la compañía, y cada una se atribuye aquí a ese resumen y no a un documento depositado https://finance.yahoo.com/quote/HTWSF/earnings/HTWSF-H1-2026-earnings_call-596051.html.
El problema no es que las cifras carezcan de interés. Es que un operador de torres se lee como prueba de un mecanismo concreto, y estas cuatro cifras no pueden por sí solas confirmarlo ni refutarlo.
El mecanismo que esas cifras deberían demostrar
El modelo se apoya en una aritmética, no en una promesa. Un emplazamiento es caro de construir y barato de ampliar. Una vez que el acero está en pie y el arrendamiento del suelo, la conexión eléctrica y el acceso están resueltos, un segundo inquilino aporta ingresos con muy poco capital adicional en el emplazamiento, y un tercero aporta más todavía. La ratio entre inquilinos y emplazamientos no es por tanto una métrica de vanidad: una ratio que sube con un número de emplazamientos constante es crecimiento comprado con descuento, mientras que un número de emplazamientos que sube con la ratio plana es crecimiento comprado a precio pleno.
Ambos estados se parecen en una línea de EBITDA y se comportan de forma opuesta en un estado de flujo de caja.
La misma lógica atraviesa las medidas de caja. El resultado de un operador de torres, con cualquier ajuste, se calcula antes de los cargos que consumen realmente el dinero: los intereses de la deuda levantada para construir los emplazamientos, los pagos por arrendamiento del suelo y el capital de mantenimiento necesario para conservar las estructuras existentes. Una medida de caja definida por la compañía es informativa solo por sus componentes. Calculada después de intereses, arrendamientos y mantenimiento, habla de caja retenida. Calculada antes de alguno de esos elementos, habla de impulso operativo.
El apalancamiento arrastra la misma dependencia. Un múltiplo tiene numerador y denominador, y puede bajar porque se pagó deuda, porque subió el resultado o porque cambió la definición del resultado. Solo las dos primeras son mejoras del negocio. La tercera es una mejora de la presentación, y resulta invisible mientras la definición no se publique junto a la cifra.
Lo que este expediente establece realmente
Tres cosas, y no más.
Primero, la dirección de las tres medidas financieras y de la previsión operativa es favorable. El EBITDA, el flujo de caja libre recurrente y el apalancamiento se movieron como lo harían los de un operador de torres con buen desempeño, y la compañía elevó su expectativa de incorporación de inquilinos en lugar de recortarla. La incorporación de inquilinos es el insumo que el modelo necesita, de modo que una mejora de esa previsión es el elemento más sustantivo del resumen.
Segundo, las cuatro cifras son compatibles con la historia del alquiler de torres sin demostrarla. Un crecimiento del EBITDA del 14 por ciento junto a un crecimiento del 52 por ciento en el flujo de caja libre recurrente implica que la medida de caja creció bastante más rápido que la medida de resultado, algo que ocurre cuando un negocio deja de invertir con la intensidad del año anterior, o cuando la definición de caja captura más del resultado operativo. Ambas explicaciones son plausibles. Ninguna puede elegirse a partir del resumen.
Tercero, la distancia entre lo dicho y lo que pudo leerse es en sí misma una observación sobre la comunicación de este semestre. El resumen no da número de emplazamientos ni ratio de inquilinos, de modo que la aritmética que distingue a un negocio de torres no puede ejecutarse. No da cifra de inversión en capital ni desglose entre mantenimiento y crecimiento, de modo que el coste de las incorporaciones no puede pesarse frente a sus ingresos. No da intereses pagados, pagos por arrendamiento ni línea alguna de estado de flujo de caja, de modo que la mejora del 52 por ciento no puede localizarse en la cuenta de caja.
Y no da definición de la medida de apalancamiento, de modo que la caída a 3,4x no puede atribuirse ni al repago, ni al resultado, ni a un cambio de base.
La frontera de la evidencia, dicha con claridad
Este relato es de tipo reported-only. El anuncio de resultados semestrales, el estado consolidado de flujos de caja, la nota de inversión en capital y la definición publicada del apalancamiento no pudieron obtenerse como texto el 18 de octubre de 2026. Las solicitudes dirigidas a los documentos de resultados de la compañía no devolvieron ninguna fuente recuperable, y un intento de leer la propia página del resumen como documento chocó con una restricción de acceso. La ficha de directorio de la compañía solo contiene referencias de identidad y ninguna información financiera.
Esa frontera condiciona lo que sigue. Nada aquí afirma que Helios Towers no convirtiera su crecimiento de inquilinos en caja, y nada afirma que lo hiciera. El resumen retenido no permite ninguna de las dos conclusiones, y una conclusión extraída de cuatro porcentajes de titular sería una inferencia disfrazada de hallazgo.
Tres pruebas que lo resolverían
Una comunicación posterior podría responder a la pregunta abierta, y lo haría mediante tres condiciones observables.
La primera es si las incorporaciones de inquilinos llegan sin un aumento correspondiente de la inversión en capital. Si la compañía añade inquilinos a estructuras ya construidas, la línea de inversión debería crecer mucho más despacio que el número de inquilinos. Si las incorporaciones vienen sobre todo de obra nueva, la inversión debería seguirlas. La comparación exige ambas cifras en el mismo periodo, justo lo que el resumen omite.
La segunda es si la caja operativa cubre la inversión en capital y los intereses sin nueva deuda. Un operador de torres que financia su crecimiento con la caja que genera su parque demuestra el modelo. El que lo financia con deuda adicional no lo demuestra, por rápido que crezca el EBITDA.
La tercera es si el múltiplo de apalancamiento baja mientras su definición permanece fija. Una definición estable que lleva 3,4x más abajo es una reducción real del riesgo. Una definición que desplaza discretamente el denominador convierte el mismo titular en un problema de comparabilidad, y es la manera más habitual de que una historia de apalancamiento se estropee.
Si esas tres condiciones se sostienen juntas, el mecanismo del alquiler de torres está haciendo el trabajo y el relato semestral es una descripción justa. Si los ingresos y el resultado ajustado suben mientras la caja después de intereses y arrendamientos no acompaña, el crecimiento lo sostiene el balance, y la próxima captación de capital no debería sorprender a nadie salvo a quien solo leyó el margen.
Por qué la distinción tiene precio
Tres públicos valoran estas divulgaciones y no hacen la misma pregunta.
Los accionistas valoran un múltiplo de inquilinos. Pagan por la expectativa de que futuros inquilinos lleguen a acero existente con bajo coste incremental, y por tanto están más expuestos a la diferencia entre una ratio que sube y una ratio que se afirma.
Los prestamistas valoran una ratio de apalancamiento frente a compromisos contractuales. Para ellos la definición no es una elegancia de presentación sino la variable contractual que determina un incumplimiento, y una definición que se mueve entre periodos altera el riesgo que creían haber asumido.
Los inquilinos negocian contratos que especifican niveles de servicio e indexación. Su interés está en si el operador puede seguir invirtiendo en los emplazamientos de los que dependen, que es una pregunta sobre capital de mantenimiento y no sobre capital de crecimiento.
El resumen semestral habla con soltura al primer público y nada al segundo y al tercero. Es una elección de divulgación y no un hecho financiero, y es el tipo de elección que solo se vuelve visible cuando llegan los documentos siguientes.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance