
Resumen
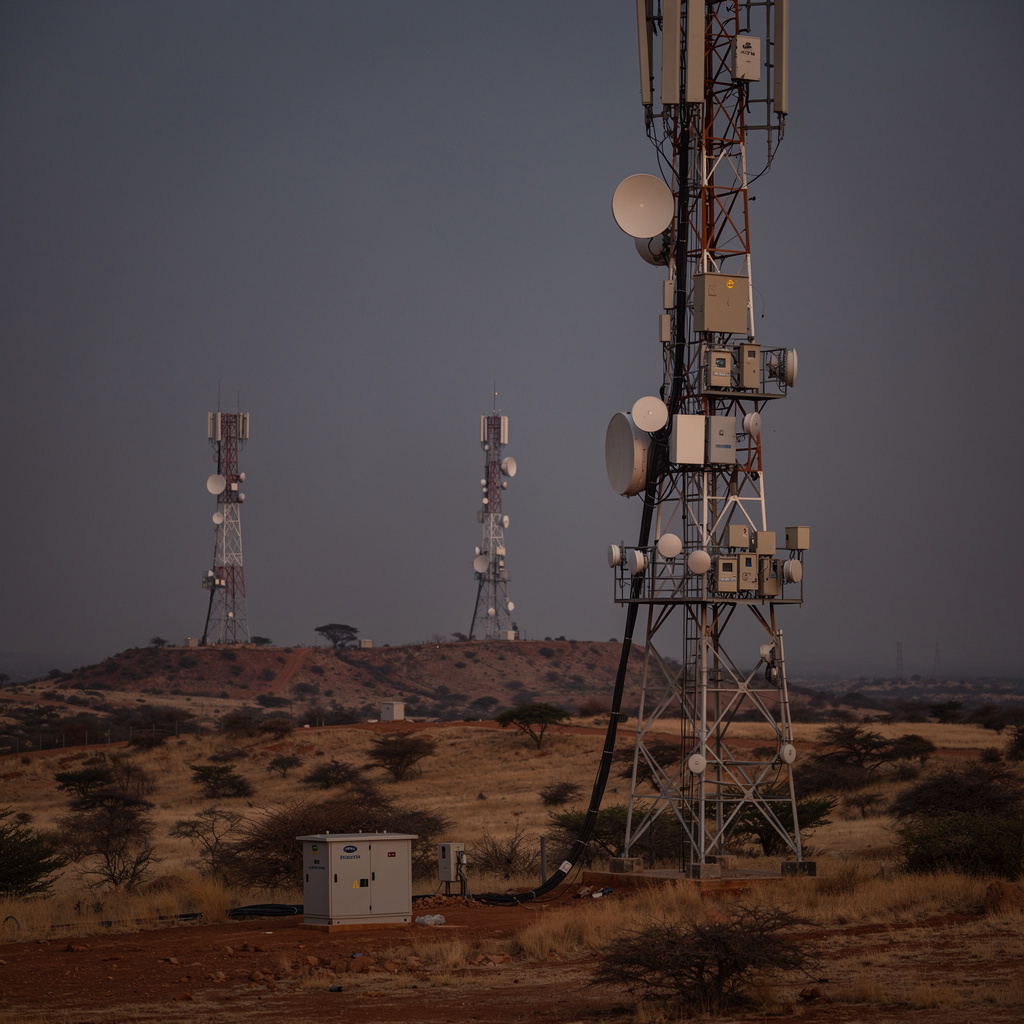
- Helios Towers reportó 15.270 torres y 34.455 inquilinos al 30 de junio de 2026, con una ratio de inquilinato de 2,26x frente a 2,11x un año antes.
- Los ingresos crecieron un 11%, hasta 466,3 millones de dólares, y el EBITDA ajustado un 14%, hasta 257,0 millones, con un margen del 55%.
- La caja generada por las operaciones cayó un 16%, hasta 182,2 millones, y el flujo de caja libre reportado fue de 2,4 millones, frente a 29,9 millones un año antes.
- El apalancamiento neto se mantuvo en 3,4x respecto del comparador del 31 de diciembre de 2025 y solo mejora frente al comparador de hace un año (3,8x), porque la deuda neta absoluta aumentó.
Lo que cambió, y lo que todavía no
El 30 de julio de 2026 Helios Towers publicó sus resultados no auditados de los seis meses terminados el 30 de junio de 2026 (comunicado de resultados; la misma comunicación quedó depositada en el Mecanismo Nacional de Almacenamiento de la Autoridad de Conducta Financiera británica y fue reproducida por LSE e Investegate). El cambio de estado es visible en la capa operativa: el parque pasó de 14.515 a 15.270 torres; los inquilinos, de 30.617 a 34.455, un 13% más; la ratio de inquilinato subió de 2,11x a 2,26x, por encima del 2,17x con el que cerró 2025. De las 19.185 colocaciones acumuladas, 13.999 fueron colocaciones estándar y 5.186 fueron modificaciones de emplazamientos existentes.
Esa capa arrastró los resultados financieros que la compañía destaca: ingresos de 466,3 millones de dólares (418,3 millones un año antes), un 11% más; EBITDA ajustado de 257,0 millones (225,5 millones), un 14% más, con un margen del 55% frente al 54%; beneficio operativo de 162,9 millones (133,1 millones), un 22% más; y un retorno sobre el capital invertido del 14,4% frente al 13,6%.
El mismo informe contiene una cifra que no sigue esa trayectoria. La caja generada por las operaciones fue de 182,2 millones de dólares, frente a 216,0 millones en el primer semestre de 2025, un 16% menos, y la compañía atribuye el descenso principalmente a movimientos del capital circulante. El flujo de caja libre recurrente, en cambio, subió un 52%, hasta 105,8 millones, mientras el flujo de caja libre reportado se hundió hasta 2,4 millones desde 29,9 millones. La diferencia entre esas dos métricas no es un misterio contable: es la definición que la propia compañía publica.
El flujo recurrente es el flujo del portafolio menos los intereses netos pagados y la variación del capital circulante; el flujo libre reportado es el recurrente menos las inversiones discrecionales y los pagos en efectivo por partidas excepcionales y de ajuste al EBITDA.
La reconciliación del periodo muestra el mecanismo completo: 257,0 millones de EBITDA ajustado, menos 12,8 millones de inversión de mantenimiento y corporativa, menos 26,3 millones de pagos de pasivos por arrendamiento y menos 27,0 millones de impuestos pagados, dejan un flujo de portafolio de 190,9 millones. A partir de ahí, los intereses netos pagados y el capital circulante reducen la cifra hasta 105,8 millones recurrentes, y las inversiones discrecionales —101,7 millones en el semestre, asociadas a 2.511 adiciones de inquilinos en lo que va de año, incluidas 524 torres nuevas— la dejan en 2,4 millones reportados.
Una nota aritmética: los ingresos crecieron un 11% mientras los inquilinos crecían un 13%. El ingreso medio por inquilino del periodo fue, por tanto, ligeramente inferior al del año anterior. La explicación más probable está en la mezcla —5.186 de las colocaciones fueron modificaciones, habitualmente con precios de compartición distintos a los de una colocación estándar—, pero el dato importa porque sitúa el crecimiento futuro en la capacidad de añadir inquilinos nuevos a costos marginales bajos, no en la elevación de tarifas por inquilino existente.
Del contrato al efectivo: dónde se pierde la conversión
La economía de una torre compartida es sencilla en teoría: el primer inquilino paga el emplazamiento, y cada inquilino adicional aporta ingresos con un costo incremental reducido. La ratio de inquilinato de 2,26x es, por tanto, la medida de eficiencia que la dirección vigila. Pero convertir esa eficiencia en caja exige dos condiciones que el semestre no cumplió del todo: que el capital circulante no absorba efectivo y que la inversión discrecional se traduzca en ingresos contratados con rapidez.
La primera condición falló. La compañía identifica los movimientos del capital circulante como la causa predominante de la caída del 16% en la caja operativa. La pregunta abierta es si esa salida se revierte en el segundo semestre y con qué calendario: no hay en el material recuperado un calendario cuantificado de reversión.
La segunda condición es una decisión de asignación de capital. Helios Towers elevó su previsión de inversión discrecional para todo 2026 hasta 215-245 millones de dólares, desde 180-210 millones, al tiempo que elevaba la previsión de adiciones de inquilinato hasta 3.500-4.000 desde 3.000-3.500.
La propia compañía cuantificó la unidad económica de ese esfuerzo: 10 millones de dólares anualizados de EBITDA ajustado y de flujo recurrente por cada 500 inquilinos adicionales, lo que implica un retorno sobre capital invertido de aproximadamente el 30% en el crecimiento incremental, con la inversión no discrecional sin cambios en torno a 50 millones.
Esa relación es la que sostiene la tesis de la dirección: gastar más ahora en emplazamientos que rinden ~30% es económicamente superior a devolver ese efectivo. También es la que explica por qué el flujo libre reportado puede permanecer cerca de cero mientras el flujo recurrente crece: ambas cifras miden cosas distintas, y la distancia entre ellas es capital de crecimiento, no deterioro operativo. La carga de la prueba del segundo semestre es que el capital de crecimiento se convierta en ingresos y, sobre todo, en cobros.
Los 5.895 millones contratados y lo que el cálculo excluye
El dato más citado del informe es el ingreso futuro contratado: 5.895,1 millones de dólares al 30 de junio de 2026, no descontados, sobre la vida de los contratos, con una vida inicial media restante de 6,5 años, frente a 6,8 años un año antes. El 98,0% procede de grandes operadores móviles multinacionales (5.776,9 millones) y un 2,0% de otros clientes (118,2 millones). Alrededor del 70% corresponde a clientes con grado de inversión; entre ellos la compañía nombra a Airtel Africa, Vodacom, Orange y Omantel.
Conviene leer el número con sus propias reglas. La compañía declara cinco supuestos: que no hay escalación de tarifas; que no hay aumentos de emplazamientos o inquilinos más allá de los ya comprometidos; que los clientes no utilizan sus márgenes de cancelación; que no hay resolución anticipada de los acuerdos marco de servicios; y que no hay renovación automática. Es decir, el backlog mide la continuidad contratada del negocio actual, no el crecimiento futuro. Repartido sobre la vida media restante de 6,5 años, equivale a unos 907 millones anuales; los ingresos anualizados del semestre son aproximadamente 932,6 millones.
La cifra, por tanto, documenta visibilidad sobre la base existente más que una expansión: la expansión, si llega, será precisamente lo que el cálculo excluye.
La compañía publica además un perfil temporal: 453,5 millones en los seis meses hasta el 31 de diciembre de 2026; 828,1 millones en 2027; 803,9 millones en 2028; 750,5 millones en 2029; y 707,3 millones en 2030. Ese perfil decreciente es coherente con una cartera de contratos que se consume y debe renovarse o sustituirse con nuevos negocios.
Dos límites adicionales al dato. Primero, es no descontado: compararlo directamente con una deuda neta descontada de 1.773,4 millones sobredimensiona su valor presente. Segundo, se apoya en la solvencia de una base de clientes muy concentrada: el 99,6% de los ingresos del semestre procedió de operadores móviles multinacionales. La concentración es una fortaleza de cobro mientras esos clientes pagan, y una vulnerabilidad de renegociación si su propia economía se deteriora.
Energía, arrendamientos y una indexación asimétrica
El costo de ventas del semestre fue de 212,5 millones de dólares, solo un 0,8% más que los 210,9 millones del año anterior, mientras los ingresos crecían un 11%. Ese diferencial es el motor principal de la expansión de margen. Dentro del costo, la energía representó 100,9 millones, el 21,7% de los ingresos; los costos no energéticos, 50,0 millones, el 10,7%; el costo de ventas excluida la depreciación de emplazamientos, 150,9 millones, el 32,4%; y la depreciación de emplazamientos, 61,6 millones, el 13,2%. Como porcentaje de ingresos, el costo de ventas total bajó del 50,4% al 45,6%.
La compañía afirma que sus contratos de cliente incorporan escaladores anuales ligados al IPC y escaladores de precio de la energía —trimestrales o anuales— y los describe como una protección eficaz frente a la inflación y a los movimientos del precio de la energía. Es una afirmación de diseño contractual, no una medición del resultado: en el material recuperado no aparece una cuantificación de cuánto de la variación real de costos quedó cubierta por esos escaladores.
Donde la asimetría se vuelve concreta es en los arrendamientos. Los pasivos por arrendamiento al 30 de junio de 2026 eran de 29,6 millones a corto plazo y 195,8 millones a largo plazo en el caso de los terrenos, con 31,8 millones y 203,6 millones en total respectivamente. Los pagos contractuales no descontados ascienden a 759,3 millones: 43,5 millones en el próximo año, 146,3 millones entre dos y cinco años, 154,8 millones entre seis y diez años y 414,7 millones más allá de diez años. La compañía advierte que esos flujos no descontados excluyen el IPC y otras escalaciones por índices.
Es decir: el costo de proteger los ingresos con escaladores se declara cualitativamente, mientras el pasivo de arrendamiento se declara excluyendo la escalación. Las dos divulgaciones no son simétricas, y ninguna de las dos permite al lector calcular el diferencial neto.
Dos comparadores para el mismo 3,4x
La deuda neta al 30 de junio de 2026 era de 1.773,4 millones de dólares, frente a 1.723,3 millones al 31 de diciembre de 2025: aumentó 50,1 millones en seis meses. La deuda bruta pasó de 1.940,6 a 1.980,0 millones, con 206,6 millones de efectivo frente a 217,3 millones. El EBITDA ajustado anualizado subió de 502,1 a 519,1 millones.
El resultado es que el apalancamiento neto de 3,4x significa dos cosas a la vez. Frente al comparador de hace un año, 3,8x, representa un desapalancamiento de 0,4x. Frente al comparador del 31 de diciembre de 2025, también 3,4x, no representa ninguna mejora. La conclusión que se extrae de la aritmética es que la mejora interanual provino del crecimiento del denominador —el EBITDA— y no de una reducción de la deuda: la deuda neta absoluta creció. La definición que la compañía aplica es la de los bonos sénior, basada en el EBITDA anualizado, de modo que el crecimiento del EBITDA y el desapalancamiento son, en parte, la misma variable.
Los directores declaran que el grupo debería mantenerse adecuadamente líquido y operar dentro de los niveles de covenant de sus instalaciones actuales. No se recuperó del material ninguna cifra de covenant ni de margen disponible. Una declaración cualitativa de este tipo no es un incumplimiento ni una advertencia, pero tampoco es una medición, y en una compañía con 1.980,0 millones de deuda bruta la diferencia entre ambas cosas es material para cualquier lector que evalúe el riesgo de refinanciación.
La ventana de 2027
La estructura de deuda cambió de forma sustancial durante 2026. En febrero, Moody's elevó la calificación de B1 a Ba3. En abril, la compañía emitió 500 millones de dólares en bonos sénior al 6,750% con vencimiento en 2031, refinanciando el préstamo a plazo de 2028, reduciendo el costo de la deuda unos 40 puntos básicos hasta el 6,7% y extendiendo la vida media ponderada un año, hasta unos cuatro años. En mayo, captó un préstamo a plazo a tres años de 250 millones para gestionar el bono convertible de 2027 y fines corporativos generales; al 30 de junio de 2026 seguía sin disponer.
La compañía declara más de 500 millones de dólares entre efectivo y líneas disponibles.
El elemento pendiente es el convertible de 2027: un instrumento de 300 millones al 2,875%, con 180 millones en circulación y un precio de conversión de 2,9312 dólares, contabilizado como instrumento compuesto con 148 millones tratados como pasivo y 32 millones como componente de patrimonio antes de costos de transacción. Un préstamo a tres años captado en mayo de 2026 vence aproximadamente en mayo de 2029, lo que encaja con el uso declarado de gestionar el vencimiento de 2027.
Hasta que esa retirada se ejecute y se comunique, el vencimiento permanece abierto: la liquidez disponible hace que no sea una urgencia, pero no lo convierte en una certeza.
Distribuir antes de convertir
Con 2,4 millones de dólares de flujo libre reportado en el semestre, Helios Towers recompró 27 millones en acciones y completó 7 millones más hasta el 24 de julio, acumulando 58 millones desde que el programa comenzó en noviembre de 2025. La compañía mantiene para todo 2026 una previsión de recompra de 51 millones y de dividendo de 25 millones, y pagó su primer dividendo interino de 0,604 peniques brutos por acción el 14 de septiembre de 2026, con fecha de registro el 7 de agosto de 2026.
El marco IMPACT 2030 promete más de 1.300 millones de flujo recurrente acumulado para el periodo 2026-30, un apalancamiento neto de 2,5-3,5x y más de 400 millones de distribuciones.
La tensión editorial no consiste en afirmar que distribuir sea incorrecto: el flujo recurrente de 105,8 millones y la liquidez de más de 500 millones sostienen el programa en el corto plazo. Consiste en señalar que la compañía devuelve efectivo en el mismo semestre en que su conversión de caja se deterioró y su flujo libre reportado quedó prácticamente en cero, y que la mejora del apalancamiento hasta ahora ha venido del denominador. La coherencia entre distribución y desapalancamiento depende de que el segundo semestre convierta.
Qué refutaría esta lectura
Tres observaciones debilitarían la tesis de que la conversión de caja es el problema del semestre. La primera: si en el segundo semestre la caja operativa se recupera hasta el nivel del año anterior y el flujo libre reportado converge hacia el recurrente, la caída del 16% habrá sido un fenómeno de calendario del capital circulante. La segunda: si la dirección publica un margen de covenant cuantificado y cómodo, el riesgo de refinanciación pierde peso frente al riesgo operativo.
La tercera: si el apalancamiento baja por debajo de 3,4x frente al comparador del 31 de diciembre de 2025 —no solo frente al de hace un año— el desapalancamiento dejará de ser exclusivamente un efecto del denominador. La condición observable más simple, y la primera que llegará, es la del informe de nueve meses y la evolución del capital circulante.
Fuentes
- Helios Towers plc, comunicado de resultados del primer semestre de 2026
- Copia depositada en el Mecanismo Nacional de Almacenamiento de la FCA
- Presentación de resultados del primer semestre de 2026
- Reproducción de LSE del comunicado RNS
- Comunicado de resultados del primer semestre de 2025, base comparativa
- Reproducción de Investegate del comunicado
- Ficha de la compañía en el directorio
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance