
Resumen
- GE HealthCare acordó pagar 945 millones de dólares en efectivo por SOFIE Biosciences. La operación sumaría 15 centros estadounidenses de fabricación por contrato con 21 ciclotrones, además de un centro de desarrollo y fabricación especializado en teranóstica. Aún no se ha cerrado: GE prevé completarla en el primer semestre de 2027, sujeta a condiciones y aprobaciones regulatorias.
- La compra combina una red de producción, relaciones con clientes y derechos en Estados Unidos sobre el trazador de fase III FAPI-74. Son pruebas distintas: el número de centros no revela su utilización, un ensayo registrado no es un resultado y una previsión de acreción no expone la rentabilidad de la empresa adquirida.
- GE afirma que SOFIE seguirá como fabricante independiente para sus clientes, incluidos productos de otros proveedores de radiofármacos. Que esa promesa resulte creíble para empresas cuyos productos podrían competir con GE es central para el valor de la red.
Análisis
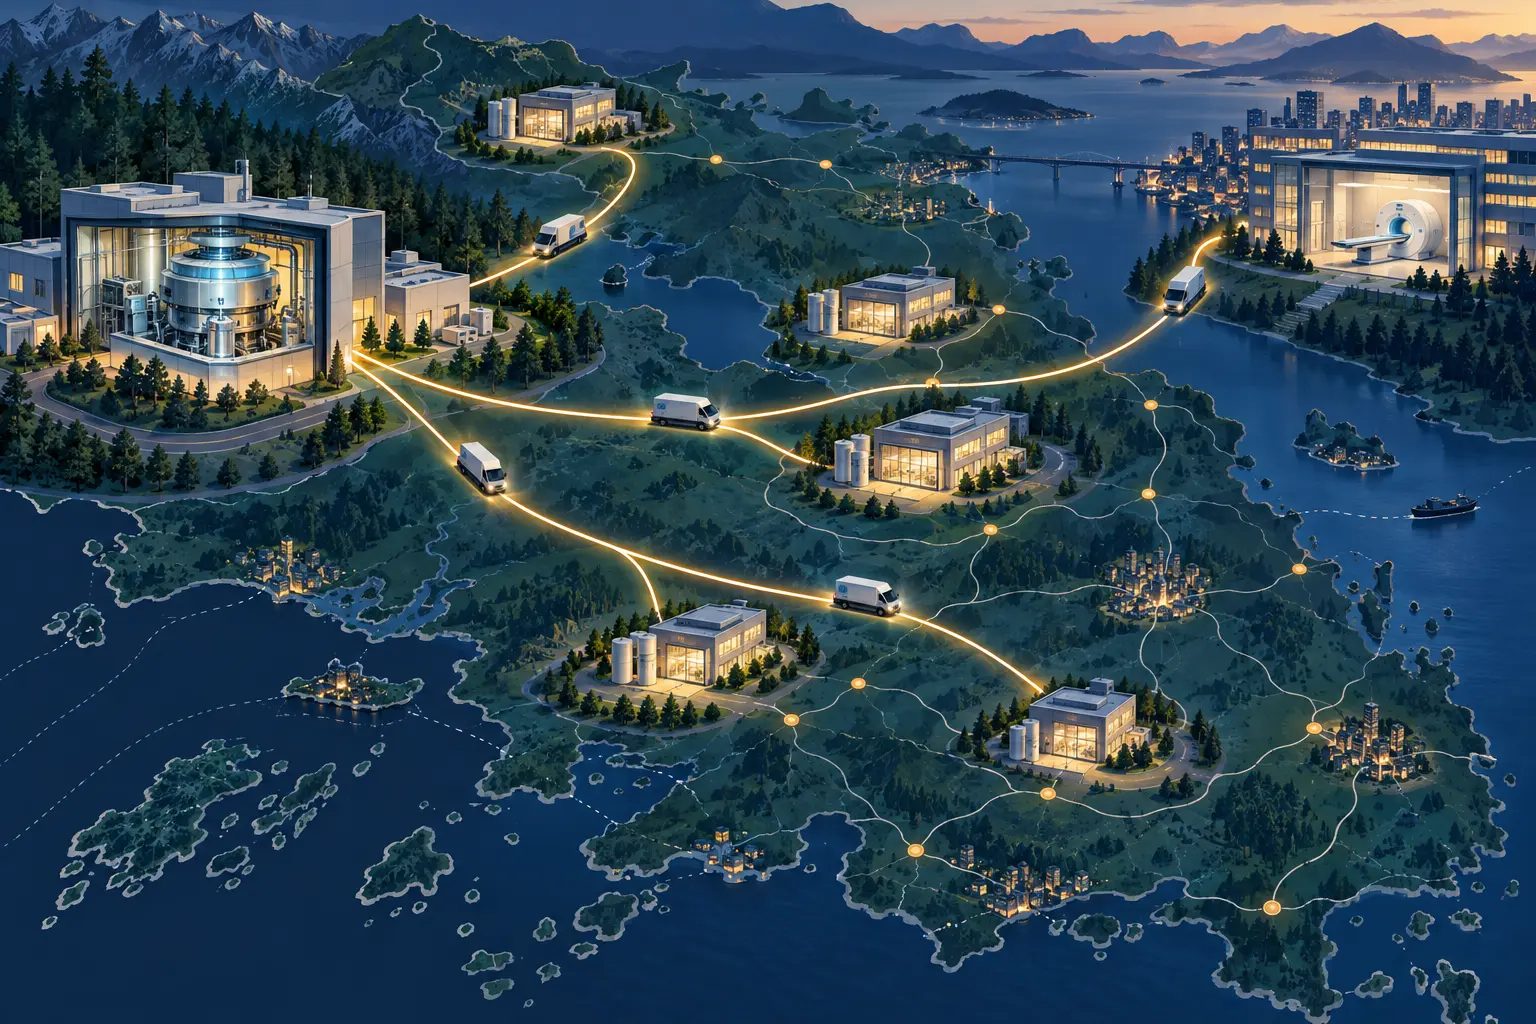
La expresión «último tramo» puede hacer que la compra de una red de producción parezca un simple añadido logístico. En los radiofármacos para tomografía por emisión de positrones (PET), la distribución forma parte del producto. GE HealthCare señala que los trazadores marcados con flúor-18 tienen una semivida de 110 minutos. Por eso, la ubicación de la fabricación, la planificación del despacho y el acceso a los pacientes importan tanto como la molécula. El acuerdo anunciado el 5 de octubre para adquirir SOFIE Biosciences apuesta por esa capacidad operativa, no solo por una cartera clínica.
GE comunicó un precio de compra de 945 millones de dólares en efectivo y espera cerrar en el primer semestre de 2027, sujeto, entre otras condiciones, a aprobaciones regulatorias. La empresa dice que SOFIE aporta 15 centros estadounidenses de fabricación por contrato que operan 21 ciclotrones y un centro de desarrollo y fabricación centrado en teranóstica. Esas cifras describen una huella física, no el volumen de dosis, la utilización de los equipos, la densidad de las rutas ni el margen. El comunicado no detalla ingresos independientes, EBITDA, concentración de clientes ni múltiplo de compra.
No hay un denominador operativo público fiable con el que contrastar el precio.
La forma comercial de la red importa porque SOFIE no se presenta como una fábrica cautiva. GE afirma que, una vez cerrada la operación, SOFIE seguirá atendiendo a sus clientes y fabricando productos de otros proveedores de radiofármacos. También dice que Pharmaceutical Diagnostics (PDx) mantendrá acuerdos con otros fabricantes por contrato y atenderá la demanda mediante una combinación de instalaciones propias y de socios. Por tanto, la apuesta no consiste únicamente en internalizar los productos de GE.
La red adquirida debe ampliar el alcance de GE sin que los clientes externos duden de la equidad en prioridades, plazos o tratamiento de su información.
Esa diferencia tiene consecuencias económicas. Un centro puede disponer de capacidad técnica y aun así generar poco valor si los patrocinadores no lo contratan, si el producto no se entrega dentro de su ventana útil o si los clientes trasladan sus pedidos al ver al nuevo propietario como competidor. En sentido contrario, mantener la confianza de varios clientes puede hacer que una red distribuida valga más que la suma de sus edificios y equipos. El anuncio expresa la intención de preservar ese modelo, pero no explica cómo funcionarán después del cierre los contratos, los precios, las prioridades de producción o las reglas de confidencialidad.
FAPI-74 aporta otra opción estratégica, pero no un resultado clínico. GE ya tiene derechos fuera de Estados Unidos; la adquisición le concedería los derechos estadounidenses sobre el trazador de fase III de SOFIE. En su boletín del 21 de agosto, SOFIE informó que los estudios FAPI-GO y FAPI-PRO tenían 15 centros activados y un reclutamiento sostenido durante los meses anteriores. Los registros de ClinicalTrials.gov describen dos estudios diagnósticos de fase III sin resultados publicados; sus últimas actualizaciones son de junio.
La inscripción de un ensayo y la activación de centros acreditan actividad de desarrollo, no una mejora diagnóstica, la aprobación del producto, su reembolso ni su adopción a escala.
Los resultados de la división compradora aportan contexto, no una medida de SOFIE. En el trimestre que terminó el 30 de junio, GE registró 843 millones de dólares de ingresos de PDx, un 15,6% más que un año antes, y 250 millones de EBIT de segmento, un 16,9% más, con un margen del 29,6%. Son cifras de la división antes del cierre y no aíslan a SOFIE. La afirmación de GE de que la operación elevará el crecimiento de los ingresos, el margen EBIT ajustado y el beneficio por acción ajustado en el primer año completo de propiedad sigue siendo una previsión de la dirección.
Sin la base financiera independiente de SOFIE y los costes de integración y expansión, los inversores no pueden comprobar ese puente.
La pregunta de valoración no es si GE compró «una red de radiofarmacias» o «un activo de fase III». Compró un conjunto cuyos elementos tienen relojes distintos: aprobaciones para la operación, evidencia clínica para FAPI-74, retención de clientes para la fabricación por contrato y entregas repetidas y fiables en los centros. Un retraso en uno no anula necesariamente los demás activos, pero tampoco se compensan automáticamente. El caso depende de mantener tanto la capacidad propia como las alianzas de confianza mientras avanza el programa clínico.
Por ahora, los 945 millones de dólares valoran una adquisición estratégica anunciada, no un rendimiento demostrado. Las siguientes pruebas útiles serán la confirmación del cierre, la proporción de centros realmente activos y utilizados comercialmente, y que los fabricantes externos sigan contratando a SOFIE tras el cambio de control. Para FAPI-74, los hitos decisivos son los resultados de los ensayos, el avance regulatorio y las condiciones comerciales, no el mero traspaso de los derechos estadounidenses.
Fuentes
- Anuncio de adquisición de GE HealthCare, 5 de octubre de 2026
- Resultados de GE HealthCare del segundo trimestre de 2026, exhibit 99 ante la SEC
- Formulario 10-Q de GE HealthCare del segundo trimestre de 2026
- Boletín FAPI Q3 2026 de SOFIE
- Actualización de fabricación del FAPI-74 de SOFIE, 27 de enero de 2026
- ClinicalTrials.gov: FAPI-PRO, NCT07217717
- ClinicalTrials.gov: FAPI-GO, NCT07217704
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance