
Resumen
- FTICOM tiene más sustancia operativa que una compañía de papel: el registro agregado la vincula con EDRPOU 21949777, dirección en Dnipro, actividad principal de telecomunicaciones cableadas, condición de proveedor de redes y servicios de comunicaciones electrónicas, y AS3261 aparece con rutas IPv4, upstreams, presencia en UA-IX y objetos RIPE que corroboran una infraestructura pública reconocible.
- La lectura económica es mucho más estrecha: los 4,779,100 UAH de ingresos y 75,400 UAH de beneficio neto reportados para 2025 implican una rentabilidad de alrededor de 1.58 por ciento, con ingresos todavía cerca de 79 por ciento por debajo de 2021; ese patrón sostiene una tesis de contracción y estabilización, no de expansión demostrada.
- La evidencia más útil para precio no es una tarifa pública general, sino un contrato municipal de 2025 por 9,000 UAH con IVA para 12 unidades de servicio de acceso a internet, equivalente a 750 UAH con IVA por unidad si las unidades se leen como meses; esa cifra ancla una relación pública concreta, pero no permite inferir la base completa de clientes.
- El juicio cambia solo con datos que hoy no están en el expediente permitido: mezcla de abonados, churn, costes de tránsito y energía, estado real de activos ligados a Donetsk, gasto en repuestos dolarizados, tiempos de restauración, ingresos mayoristas y explicación de si la aparente ausencia pública de IPv6 es una decisión comercial, una limitación técnica o solo una diferencia entre bases de datos.
Una entidad legal con señales de continuidad, no una escala demostrada
La primera tentación, cuando una empresa regional aparece en registros, rutas, intercambios de tráfico y páginas de inteligencia IP, es construir de inmediato una narración de operador establecido. En FTICOM conviene resistir esa facilidad. El expediente permite decir algo más sobrio y más útil: existe una entidad legal identificable, conectada a recursos de numeración y encaminamiento reconocibles, que conserva suficientes señales públicas de actividad para merecer análisis económico. No permite convertir esas señales en una afirmación de tamaño, cobertura actual, número de clientes o calidad de servicio.
El registro agregado identifica EDRPOU 21949777 como TOV "FTICOM", equivalente a una sociedad de responsabilidad limitada, con una dirección en la calle Belyaeva 4 de Dnipro, fecha de constitución el 31 de enero de 2007, registro de IVA y actividad principal KVED 61.10, telecomunicaciones cableadas. También muestra a Ihor Hryhorovych Myropolskyi como director y beneficiario, junto con participaciones fundacionales atribuidas a él, a TOV "CENTR-RED", a Olena Kyriienko y a Vasyl Vinokhodov.
Ese conjunto sirve para trazar identidad y control desde una vista agregada; no debe leerse como extracto oficial completo ni como auditoría de gobierno corporativo.
La continuidad histórica importa porque el mismo expediente contiene señales de cambios de dirección, nombre y actividad en 2017 y 2018, además de un cambio de director en 2024. También coexisten un antiguo rastro de Donetsk y una inscripción actual en Dnipro. En una empresa de telecomunicaciones ucraniana, esa coexistencia no es una nota administrativa menor: condiciona cualquier lectura de activos, clientes y resiliencia. La evidencia disponible autoriza a decir que FTICOM tiene raíces y señales públicas en telecomunicaciones de la región de Donetsk y una identidad legal actual registrada en Dnipro.
No autoriza a declarar qué tramos de red física siguen operando, cuáles fueron dañados, cuáles quedaron inaccesibles, cuáles se reconstituyeron mediante terceros o cuáles sirven hoy a clientes finales.
Esa precisión evita dos errores simétricos. El primero sería descartar a FTICOM porque sus finanzas públicas son pequeñas y su comunicación pública es delgada. AS3261, los objetos RIPE, las rutas observadas, la presencia en intercambios y los contratos públicos dicen que hay actividad real. El segundo sería sobredimensionarla porque el AS aparece vivo en muchas bases de datos. En telecomunicaciones, la visibilidad de red y la escala económica no son equivalentes.
Un AS con prefijos, upstreams y peering puede soportar una operación local pequeña, una mezcla de clientes residenciales, enlaces empresariales, tráfico mayorista limitado, infraestructura heredada o clientes enrutados. Sin cuentas de gestión, base de abonados y costes de red, el tamaño económico sigue siendo una pregunta, no una conclusión.
Los números financieros describen estrechez, no comodidad
La información financiera reportada por el agregador es el mejor punto de partida para una lectura disciplinada, precisamente porque obliga a abandonar los adjetivos. Para 2025 aparecen ingresos de 4,779,100 UAH, beneficio neto de 75,400 UAH, activos de 25,309,900 UAH, pasivos de 445,000 UAH y 3 empleados. Los ingresos de 2024 figuran en 4,091,000 UAH, los de 2023 en 6,018,300 UAH, los de 2022 en 9,597,500 UAH y los de 2021 en 22,692,000 UAH. La comparación aritmética es clara: 2025 mejora alrededor de 16.8 por ciento frente a 2024, pero sigue aproximadamente 79 por ciento por debajo de 2021.
Esa trayectoria no sostiene una tesis de crecimiento recuperado. Sostiene una tesis de operación reducida que quizá estabiliza desde un mínimo reciente. La diferencia no es retórica. Una compañía que crece desde una base alta puede financiar repuestos, redundancia y energía de respaldo con economías de escala. Una compañía que estabiliza sobre ingresos mucho menores tiene que elegir con precisión qué arreglar, qué reemplazar, qué ruta diversificar y qué cliente retener. En esa segunda economía, el riesgo no es solo perder mercado; es que la fiabilidad prometida al usuario se convierta en una obligación no financiada.
El margen neto reportado para 2025, 75,400 UAH sobre 4,779,100 UAH, equivale a aproximadamente 1.58 por ciento. Incluso si se toma con cautela por ser una cifra presentada por agregador y no una cuenta auditada de compañía pública, describe un margen final casi sin colchón. En un ISP regional, el margen neto bajo no dice por sí solo que la red esté mal gestionada. Puede reflejar depreciación, pagos puntuales, estructura fiscal, gastos extraordinarios, decisiones de inversión o clasificación contable.
Pero sí fija una restricción económica: si los ingresos declarados son representativos y la base de clientes no contiene una fuente oculta de contribución mayorista o empresarial, cada choque de coste tiene capacidad de absorber el beneficio anual.
Los activos reportados, cerca de 25.3 millones UAH, parecen altos frente al beneficio neto; los pasivos reportados, 445,000 UAH, parecen modestos. Esa combinación puede leerse de más de una manera. Puede indicar una operación con activos históricos, bajo endeudamiento registrado y una base que no está apalancada de forma agresiva. También puede esconder que parte del verdadero coste de mantener la red no está en deuda financiera sino en renovación diferida, inventario de repuestos, combustible, baterías, salarios de técnicos, pagos de tránsito, alquiler de sitio y exposición a divisas.
Para juzgar solvencia operativa, el balance agregado ayuda menos que una tabla de caja por ruta, nodo y cliente. Esa tabla no está disponible.
El dato de 3 empleados exige especial cuidado. No se puede convertir en una plantilla técnica total sin saber si FTICOM usa contratistas, servicios compartidos, proveedores externos o personal no reflejado en la fila pública. Pero como señal económica es fuerte: una operación que aparece con tres empleados no tiene margen humano amplio para soporte, instalación, guardias, facturación, recuperación de fallos, relación con compradores públicos y mantenimiento de BGP. Si el número representa la realidad operativa, la ventaja local de respuesta depende de pocas personas.
Si no la representa, entonces falta información sobre el coste laboral real que sostiene la red.
La compra pública ancla un precio, no una base de clientes
La contratación pública aporta una clase de evidencia distinta: no solo identidad o red, sino una transacción de acceso a internet con comprador, servicio, periodo y precio. El registro de 2025 de Andriivka village council identifica una compra de "Dostup do merezhi Internet", con valor de 9,000 UAH incluido IVA, 12 unidades de servicio, proveedor EDRPOU 21949777, periodo contractual del 1 de enero al 31 de diciembre de 2025 y CPV 72411000-4 para proveedores de servicios de internet. Si las 12 unidades se leen como meses, la aritmética da 750 UAH incluido IVA por unidad y 625 UAH sin IVA.
Ese número es útil precisamente por su modestia. No dice "la tarifa de FTICOM"; dice "un precio público observable para una relación pública concreta". En una compañía con ingresos reportados de 4.779 millones UAH, un contrato de 9,000 UAH es pequeño, pero no irrelevante. Demuestra que la empresa puede aparecer como proveedor de acceso recurrente para una entidad pública local, y permite comparar la economía de una conexión institucional de bajo valor con los costes que no se ven en el contrato: última milla, soporte, facturación, equipo de cliente, continuidad de energía y backhaul.
La lectura no debe multiplicar ese contrato por imaginación. Los agregadores de contratación muestran participación, contratos ganados y valores acumulados, y el propio registro agregado muestra resúmenes de ventas públicas por año y compradores nombrados. Pero los totales de agregadores pueden diferir por filtros, actualización o alcance. La compra de Andriivka es la pieza concreta; los agregados son señal de que el sector público existe dentro de la mezcla comercial, no prueba de concentración municipal ni de dependencia presupuestaria.
También conviene mirar el contrato desde el lado del comprador. En muchos mercados regionales, el comprador público pequeño no compra "internet" como abstracción técnica; compra continuidad administrativa: que una oficina, escuela, consejo o dependencia local tenga conexión suficiente para servicios básicos. El proveedor local puede competir no solo por precio, sino por disponibilidad de alguien que conteste, repare y entienda el terreno. Si FTICOM monetiza esa proximidad, su ventaja no se mide por el tamaño del AS sino por el coste evitado al cliente cuando una interrupción se resuelve sin escalar por capas corporativas lejanas.
Pero esa ventaja se vuelve frágil cuando el precio por unidad es bajo y el coste fijo de resiliencia sube. A 625 UAH sin IVA por mes, una conexión pública concreta deja una contribución bruta que debe absorber capacidad mayorista, mantenimiento, soporte, administración, riesgo de incobrabilidad, electricidad de nodos intermedios y repuestos. Puede ser rentable si está cerca de infraestructura existente, si el soporte es raro, si el equipo ya está amortizado y si la relación abre otras ventas. Puede ser insuficiente si requiere desplazamientos, alimentación de respaldo, sustituciones o rutas caras. La cifra no decide; disciplina la pregunta.
AS3261 es la mejor prueba de red viva
La evidencia de red es más robusta que la evidencia comercial. UA-IX lista FTICOM LLC como nombre de negocio, AS3261, un sitio de intercambio en Kyiv VEGA y direcciones de miembro 185.1.50.13 y 185.1.50.232. PeeringDB identifica AS3261 como red 7351, nombre DIPT, alias LLC FTICOM, conjunto IRR AS-DIPT, alcance regional, tipo de red NSP y política abierta de peering. RIPE vincula AS3261 con ORG-SF2-RIPE y lista políticas de enrutamiento con upstreams, peers y clientes; el objeto de organización identifica LLC "FTICOM", país UA, número de registro 21949777, tipo LIR, dirección en Dnipro o Dnepr y mantenedores asociados.
Las bases de observación BGP convergen en la señal central: AS3261 origina IPv4, aparece activo y no parece una etiqueta abandonada. Hurricane Electric identifica 19 prefijos IPv4 originados, ningún prefijo IPv6 originado, 25 prefijos IPv4 anunciados, 18 prefijos IPv4 originados válidos en RPKI, 45 peers IPv4 observados y 10,496 direcciones IPv4 originadas en el momento de consulta. bgp.tools también muestra 19 prefijos IPv4 y 0 IPv6 originados, 5 upstreams y 2 downstreams, con registro RIPE desde el 20 de agosto de 2002 y clasificación tipo eyeball.
IPinfo, IPGeolocation, IPIP, IPLocate, IP2Location y 2IP.io corroboran AS3261 como FTICOM o DIPT en Ucrania, aunque difieren en campos derivados.
Los 10,496 IPv4 originados equivalen a cuarenta y un bloques /24. Esa es una escala de direcciones, no una escala de clientes ni de ingresos. Puede contener direcciones residenciales, CPE, infraestructura, clientes empresariales, hosting, rangos poco usados, downstreams o asignaciones históricas. La lista pública de prefijos, centrada en 5.153.x, 92.242.100.0/24, 92.242.101.0/24 y 193.106.200.0/24, sirve para afirmar que el AS tiene presencia visible. No sirve para estimar ARPU, penetración territorial o tráfico sostenido.
La advertencia sobre 193.106.200.0/24 es un buen ejemplo de disciplina probatoria. Ese bloque aparece bajo contexto de AS3261 en monitores, pero la información de red lo vincula con Private enterprise "InformService" y objetos RIPE específicos. Lo correcto es tratarlo como posible downstream o cliente enrutado, no como propiedad de FTICOM. La misma cautela se aplica a etiquetas comerciales como Cable/DSL, Dnipro geolocation o "globally reachable" en fuentes de inteligencia IP. Son señales de mercado y operación; no son inventario físico certificado.
La presencia en intercambios también debe leerse con dos capas. UA-IX y DN-IX muestran AS3261 asociado a infraestructura de intercambio, con direcciones IPv4 y campos de configuración. Eso refuerza la idea de un operador que participa en la economía de interconexión ucraniana. Pero una tabla de IX no prueba el estado físico actual de un sitio relacionado con Donetsk durante la guerra, ni el volumen de tráfico que cruza por un puerto, ni la resiliencia del backhaul detrás del puerto. En tiempos normales esa distinción ya importa. En Ucrania, después de años de ataques a energía e infraestructura civil, importa más.
IPv4 visible, IPv6 incierto y la diferencia entre declarar y originar
El expediente contiene una tensión técnica que no conviene limpiar artificialmente. PeeringDB muestra campos de soporte o límites relacionados con IPv6. Hurricane Electric, bgp.tools, IPinfo y otros monitores, en cambio, no muestran prefijos IPv6 originados por AS3261. La explicación honesta es que una cosa es declarar capacidad, política o límites operativos en una base mantenida por operador, y otra distinta es observar prefijos IPv6 en la tabla pública global.
Con la información disponible, no se puede resolver si FTICOM ofrece IPv6 de algún modo no visible, si lo tiene preparado pero no desplegado, si nunca lo convirtió en servicio comercial o si las bases de datos están desactualizadas.
Esa incertidumbre no es académica. Para un ISP pequeño, IPv6 puede reducir presión sobre IPv4, simplificar algunos crecimientos y mejorar compatibilidad futura; también puede imponer trabajo de configuración, soporte, formación y comunicación al cliente. Si la base de clientes es mayoritariamente residencial local y el crecimiento es limitado, la empresa puede haber priorizado mantener IPv4 estable y rutas existentes. Si atiende empresas, instituciones o clientes técnicos, la ausencia pública de IPv6 puede ser una desventaja.
Sin testimonios de clientes, configuración real y datos de tráfico, la interpretación responsable se queda en tensión no resuelta.
La misma lógica se aplica a los dominios públicos. Algunas fuentes muestran dipt.ua; otras muestran donbass.net como dominio o homepage. La evidencia DNS vincula dipt.ua con una dirección A, registros MX como mx0.dipt.ua, mx2.dipt.ua y relay.donbass.com, y servidores de nombre ns1.dipt.ua, ns7.dipt.ua y nsb.dipt.ua, además de una referencia SOA relacionada con donbass.net. Eso permite tratar ambos nombres como identificadores públicos relacionados con la red. No permite declarar una jerarquía de marca actual, ni inferir qué nombre usan los clientes finales, ni determinar si uno sustituyó al otro.
En empresas regionales con historia larga, las capas de nombre, ASN, dominio, correo, objeto RIPE y marca comercial rara vez encajan como un manual corporativo. El punto económico no es si el expediente luce limpio, sino si esas capas sostienen facturación, reparación y retención. Un operador puede vivir con una identidad pública desordenada si sus clientes saben a quién llamar. Pero el desorden aumenta el coste de diligencia para socios, compradores públicos, proveedores mayoristas y analistas que intentan distinguir activos vivos de herencias técnicas.
Energía: el coste que convierte la fiabilidad en capital de trabajo
En una red regional, la energía no es un insumo genérico. Es la diferencia entre vender ancho de banda y vender continuidad. Las fuentes de derechos humanos y energía describen ataques repetidos a la infraestructura energética ucraniana, apagones de emergencia o programados, daños en generación, transmisión y distribución, y periodos en los que civiles tuvieron suministro eléctrico limitado. No hay una cifra pública específica de FTICOM sobre generadores, baterías, combustible, nodos afectados o horas de interrupción.
Pero el contexto nacional basta para enmarcar el riesgo: cualquier ISP que prometa acceso estable en Ucrania opera contra una función de coste de energía más dura que la de un operador regional en un mercado pacífico.
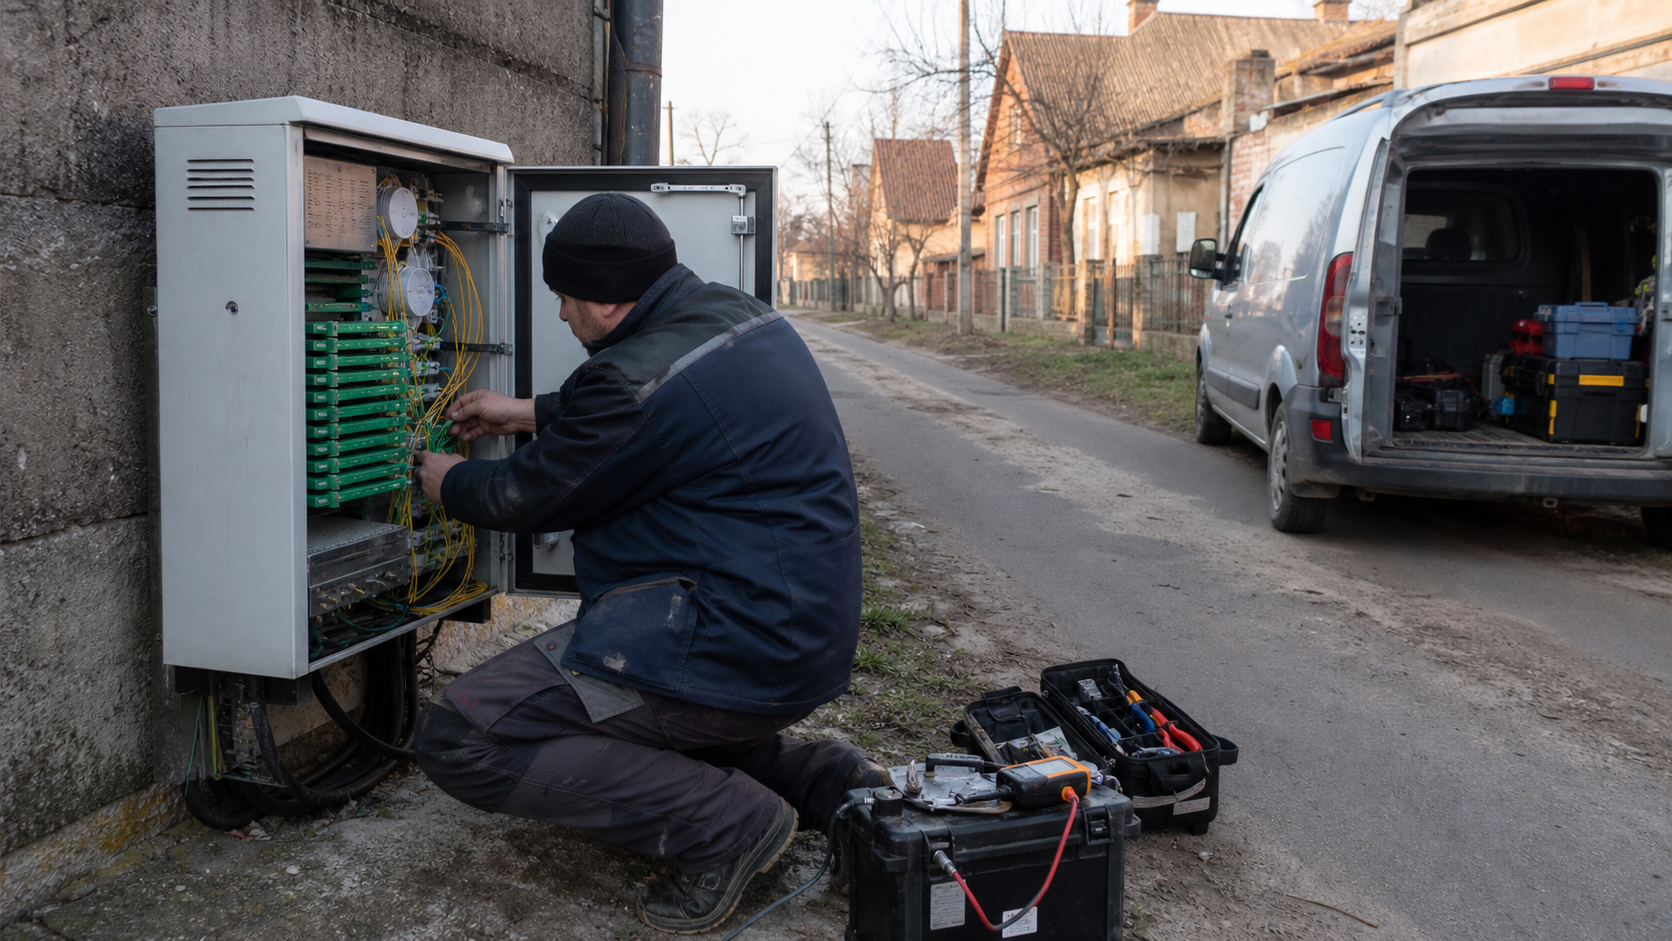
El impacto no se limita al centro de datos principal. Una red de acceso depende de sitios intermedios, switches, enlaces de radio o fibra, equipos en edificio, alimentación de cliente, backhaul, refrigeración mínima, monitoreo y capacidad de despacho. Cada punto sin energía convierte una ruta técnica en una obligación de soporte. La resiliencia se compra con baterías, reemplazos, inversores, generadores, combustible, visitas de campo, rutas alternativas y tolerancia a inventario. En una compañía con beneficio neto reportado de 75,400 UAH, basta una secuencia corta de reemplazos o desplazamientos para que el excedente anual desaparezca.
El problema no es solo coste absoluto; es el desajuste temporal. El ingreso de acceso suele entrar de forma mensual y local, en UAH, con sensibilidad al precio del hogar, la pyme o la institución. El gasto de resiliencia llega en saltos: una batería que falla, una fuente de alimentación, un switch, un router, un módulo óptico, un generador, un alquiler de sitio, combustible para una semana difícil. Si la empresa no puede trasladar esos saltos a precio sin perder clientes, la fiabilidad queda financiada por margen acumulado o por renovación diferida.
Esa es la prueba de contribución retenida: no si el cliente paga algo, sino si paga lo bastante para mantener la red después de todos los costes que no aparecen en la factura.
La regulación y el mercado nacional muestran que la conectividad sigue siendo esencial. El informe anual del regulador para 2025 da ingresos de comunicaciones de 178.6 mil millones UAH, ingresos móviles de 80.4 mil millones UAH, ingresos de internet fijo de 24.4 mil millones UAH, capex de comunicaciones electrónicas de 33.9 mil millones UAH, 47.4 millones de tarjetas SIM, 36.1 millones de SIM con uso de internet y 17,099 asentamientos con acceso óptico.
El análisis de acceso fijo muestra líneas que subieron de 7.80 millones en el primer trimestre de 2021 a un máximo de 8.49 millones en el segundo trimestre de 2024, y luego a 8.23 millones en el primer trimestre de 2025; las líneas rurales crecieron de 1.72 millones a 2.33 millones en el mismo periodo largo. Esa resiliencia de demanda no garantiza rentabilidad local. Puede incluso elevar expectativas de servicio en lugares donde la economía del proveedor sigue estrecha.
Divisa, equipos y el castigo de una base de ingresos local
La exposición a divisas es la segunda presión económica mayor. La mayor parte de la electrónica de red, repuestos, óptica, routers, switches, radios, módulos y partes de energía de respaldo se compran directa o indirectamente con referencia a USD o EUR, aun cuando el cliente final pague en UAH. Las tasas oficiales del Banco Nacional de Ucrania para el 10 de agosto de 2026 muestran 44.7579 UAH por dólar y 51.6148 UAH por euro. Una pieza importada de 1,000 dólares equivale a 44,757.90 UAH antes de envío, impuestos, margen de distribuidor o instalación; una factura de 1,000 euros equivale a 51,614.80 UAH.
Comparadas con el beneficio neto reportado de FTICOM para 2025, esas cifras son severas. Una sola compra mediana de repuesto puede representar una fracción grande del beneficio anual. Dos o tres compras urgentes pueden reescribir el año económico. Esa comparación no prueba que FTICOM haya comprado equipos por esos importes, porque no hay facturas de proveedor en el expediente. Sí muestra por qué una operación pequeña en UAH puede parecer viable en meses normales y frágil cuando necesita reemplazar hardware importado.
La inflación añade otra capa. La estadística oficial de diciembre de 2025 mostró inflación de consumo y subyacente de 8.0 por ciento interanual. La inflación de consumo no es un índice de costes de telecomunicaciones, y no debe usarse como proxy directo de tránsito, equipos o salarios técnicos. Pero sí describe un entorno en el que los hogares y entidades locales sienten presión de precios, mientras el proveedor enfrenta costes que pueden moverse por canales distintos: divisa, disponibilidad de repuestos, logística, energía y salarios de técnicos. Si el cliente resiste subidas, el margen absorbe el ajuste.
Si el proveedor sube precio, arriesga churn o sustitución por móvil cuando el servicio fijo no es crítico.
Este desajuste es especialmente importante para un ISP regional con mezcla desconocida de clientes. Una base empresarial o mayorista puede permitir contratos más altos, SLA, rutas dedicadas o pagos por calidad. Una base residencial sensible al precio puede sostener volumen, pero no necesariamente financiar redundancia. Una base pública puede pagar de forma estable, pero los contratos pequeños y presupuestados tienden a comprimir precios. Sin mezcla de ingresos, no se puede saber si FTICOM compensa la baja rentabilidad visible con clientes de mayor contribución no evidentes en contratación pública.
Mano de obra local: ventaja competitiva y cuello de botella
El soporte local suele ser la razón por la que un ISP regional sobrevive frente a operadores nacionales. La economía no está solo en Mbps; está en conocer edificios, rutas de cable, responsables locales, ventanas de reparación, trayectos seguros y hábitos de pago. En una crisis de energía o conflicto, el cliente valora menos una marca abstracta y más la probabilidad de que alguien arregle el enlace. Ese conocimiento local puede ser una barrera de entrada ligera pero real.
El problema es que esa ventaja consume trabajo humano. Responder a fallos, instalar CPE, renegociar un contrato público, mantener rutas BGP, tratar con RIPE, coordinar upstreams, visitar sitios, sustituir fuentes, comprobar alimentación y explicar interrupciones son tareas que no escalan gratis. Si la cifra pública de 3 empleados se acerca a la realidad, FTICOM opera con una capacidad de absorción muy limitada. Si utiliza contratistas o redes de soporte externas, entonces el coste laboral real está fuera de la línea visible. En cualquiera de las dos interpretaciones, la mano de obra local es central para juzgar calidad económica.
La pregunta decisiva es si el cliente paga por esa capacidad o solo la exige. En mercados regionales, el soporte local puede convertirse en servicio premium si reduce pérdidas del cliente, especialmente para entidades públicas, comercios o usuarios que dependen del acceso fijo. Pero también puede convertirse en carga no monetizada: todos esperan reparación rápida, pocos aceptan pagar por redundancia, y la empresa absorbe la diferencia. La escasez de datos de churn, reclamaciones, tiempos de restauración y tickets impide saber de qué lado cae FTICOM.
Una lectura prudente no confunde tamaño pequeño con debilidad inevitable. Los operadores pequeños pueden ser disciplinados, conocer su planta y evitar gastos corporativos. Pueden mantener relaciones de confianza y priorizar reparaciones con más rapidez que competidores mayores. Pero también carecen de poder de compra, inventario, turnos amplios, automatización y capital de respaldo. En FTICOM, la visibilidad de red muestra capacidades técnicas; las finanzas reportadas muestran que esas capacidades deben sostenerse con poco excedente.
Señales no oficiales: útiles para preguntas, insuficientes para veredictos
Las páginas de valoración y reseñas que ubican FTICOM o donbass.net entre proveedores de Donetsk aportan un tipo de señal que no debe descartarse ni elevarse demasiado. Son útiles porque muestran que el nombre circula en contextos de consumidor, no solo en registros de red. También pueden indicar memoria de marca, presencia histórica o usuarios que reconocen al proveedor. Pero son fuentes no oficiales, vulnerables a sesgos de participación, periodos desactualizados, reseñas duplicadas, geografía incierta y diferencias entre disponibilidad histórica y servicio actual.
La forma correcta de usarlas es como disparadores de diligencia. Si una página de reseñas muestra actividad o puntuación, la pregunta no es "cuál es la calidad real", sino qué datos verificables faltan para medirla: tasa de bajas, tiempos promedio de reparación, interrupciones, reclamaciones regulatorias, velocidades reales, congestión de hora punta, relación entre precio y fiabilidad, y proporción de usuarios que migraron a alternativas móviles o de fibra de otro operador. El expediente permitido no contiene esas respuestas.
Los registros judiciales también pertenecen a la categoría de contexto, no de tesis principal. Una decisión de 2019 indica que una dirección IP en un caso de competencia pertenecía a un rango asignado por RIPE NCC a FTICOM y que FTICOM había suministrado acceso a internet bajo un contrato de servicios de telecomunicaciones en julio de 2017. Eso corrobora prestación real de acceso en un momento histórico. No prueba clientes actuales, geografía actual ni calidad. Una decisión de 2016 en un conflicto de propiedad intelectual y dominio nombra a FTICOM como parte demandada; eso informa historial legal, no economía operativa.
Los documentos regulatorios de 2007 sobre licencias de radiofrecuencia para acceso radioeléctrico de banda ancha y comunicación por radioenlace en la región de Donetsk tienen una función parecida. Son evidencia histórica de infraestructura o permisos relacionados con telecomunicaciones. Sus términos expiraron, de modo que no deben tratarse como derechos actuales de espectro. Su valor está en mostrar profundidad histórica de la operación, no en construir una cobertura presente.
La numeración E.164 listada para FTICOM añade otra señal: hay al menos una referencia a rango geográfico en una base de directorio. Pero tampoco es una cifra de abonados. En conjunto, estas señales secundarias empujan en una dirección: FTICOM no es solo una línea de contabilidad; ha dejado huellas en acceso, enrutamiento, interconexión, licencias históricas, contratación pública y directorios. La misma dispersión de huellas, sin datos actuales de usuarios y costes, impide convertirla en un retrato cerrado.
El mercado ucraniano no rescata automáticamente al operador pequeño
El contexto nacional puede tentar a una lectura optimista. Ucrania conserva una demanda fuerte de conectividad; el acceso fijo ha mostrado resiliencia; las líneas rurales crecieron entre 2021 y 2025; los informes internacionales y nacionales siguen ubicando internet y comunicaciones móviles como infraestructura social básica. DataReportal, ITU, el portal SDG ucraniano y UNDP aportan contexto de penetración, uso, satisfacción, barreras para grupos vulnerables y diferencias rural-urbano. Todo eso refuerza la importancia del servicio, pero no garantiza que cada proveedor regional capture una rentabilidad suficiente.
El error frecuente en telecom es confundir necesidad social con rentabilidad privada. Que el hogar, la administración o la pyme necesiten conectividad no significa que puedan o quieran pagar el coste total de resiliencia. En guerra, el valor social del servicio sube; al mismo tiempo, la capacidad de pago puede deteriorarse, la energía se encarece, las rutas se vuelven frágiles y la reposición de equipos se complica. Para un operador nacional, parte de la presión se reparte en escala, acceso a financiación, inventario y poder de compra.
Para un operador como FTICOM, si la escala pública reportada es aproximada, la misma presión cae sobre una base más pequeña.
La métrica que importa no es ingreso bruto, sino contribución retenida después de gastos inevitables. La estructura de costes de un ISP contiene capas que el cliente no ve: tránsito, peering, cross-connect, colocation, mantenimiento de fibra o radio, electricidad, baterías, direcciones IP, gestión RIPE, facturación, soporte, impuestos, comisiones, reposición de CPE, vehículos, seguridad y administración. Algunas capas son fijas o semifijas; otras saltan con incidentes. Si una empresa de 4.8 millones UAH de ingresos anuales tiene una base estable y bien concentrada, puede sobrevivir.
Si la misma empresa enfrenta daños, churn, repuestos caros y contratos de bajo precio, la economía se estrecha rápidamente.
La presencia de 5 upstreams y 2 downstreams, según bgp.tools, y las políticas RIPE con upstreams como AS9002, AS28917 y AS35320 muestran que FTICOM no depende de una sola etiqueta técnica. La diversidad visible ayuda. Pero la diversidad visible no revela precio. No sabemos las tarifas de tránsito, los compromisos mínimos, los costes de puerto de intercambio, cross-connects, descuentos, acuerdos de peering efectivo ni volúmenes. Una red puede verse razonablemente conectada y, aun así, ser cara de mantener para el ingreso que produce.
Qué juicio permite el expediente
El juicio más defendible es condicional y exigente: FTICOM parece una operación real de telecomunicaciones regionales con identidad legal, recursos de red y evidencia de acceso recurrente, pero su expediente público no sostiene una tesis de escala, crecimiento o rentabilidad cómoda. Su valor económico depende de si convierte proximidad local y recursos de red en contribución suficiente para financiar fiabilidad. Esa condición es más dura de lo que parece porque Ucrania combina demanda esencial, guerra, shocks de energía, equipos importados y presión sobre ingresos locales.
Si las cifras de 2025 son representativas de la operación, la empresa vive con poco margen de error. Un beneficio neto de 75,400 UAH no financia muchas fallas graves. Una compra pública de 750 UAH con IVA por unidad mensual, si se interpreta así, puede ser razonable para una conexión local existente, pero no sostiene por sí sola una narrativa de resiliencia financiada. Un AS con 10,496 direcciones IPv4 originadas muestra capacidad técnica y recursos, pero no dice cuántas están monetizadas ni con qué margen. Una presencia en UA-IX y DN-IX muestra interconexión, pero no garantiza estado físico o tráfico.
El expediente también deja abierta una posibilidad mejor. FTICOM podría tener ingresos empresariales, mayoristas o de clientes enrutados que no aparecen con claridad en contratación pública. Los downstreams observados y algunas señales de bloques relacionados podrían indicar una economía más compleja que la de un simple ISP residencial. Los activos reportados podrían reflejar infraestructura amortizada que reduce coste de caja. La proximidad local podría sostener retención fuerte. La baja deuda reportada podría dar flexibilidad. Ninguna de esas hipótesis debe descartarse; ninguna está probada.
El inversor, proveedor, comprador público o analista que quiera cambiar de juicio necesita hechos específicos. Primero, la mezcla de ingresos: residencial, pyme, público, enterprise, mayorista, hosting, telefonía u otros servicios. Segundo, la base de abonados y churn, no como total promocional, sino por segmento y área. Tercero, los costes de tránsito, IX, cross-connect, colocation, energía de respaldo y mantenimiento. Cuarto, la exposición de equipos y repuestos a USD y EUR. Quinto, los datos de interrupción y restauración durante apagones. Sexto, el estado real de activos asociados a Donetsk. Séptimo, el uso o no uso de IPv6.
Octavo, la conciliación de finanzas públicas con cuentas de gestión.
Hasta que esos datos aparezcan, la postura correcta no es neutralidad diplomática. Es escepticismo operativo con reconocimiento de sustancia. FTICOM no merece ser tratada como un actor grande solo por tener AS3261 visible; tampoco merece ser reducida a una compañía mínima sin red porque sus ingresos reportados son pequeños. La realidad más probable desde el expediente es una economía de supervivencia técnica: recursos de red reales, relaciones locales reales, historia regulatoria real y un margen financiero que debe administrarse con disciplina para que la promesa de acceso no consuma más capital del que produce.
La conclusión económica
En telecomunicaciones regionales, el activo crítico no siempre es el cable, el AS o el contrato. Es la capacidad de convertir una base local de pagos recurrentes en mantenimiento continuo bajo estrés. FTICOM tiene suficientes pruebas de identidad, red y servicio para entrar en esa categoría de análisis. Tiene, además, suficientes límites de escala pública para que el análisis no pueda descansar en entusiasmo.
La compañía muestra una red que el exterior puede ver: AS3261, prefijos IPv4, objetos RIPE, intercambio, dominios relacionados, downstreams y upstreams. Muestra una compañía que el registro puede nombrar: EDRPOU 21949777, dirección en Dnipro, actividad de telecomunicaciones cableadas, IVA, administración y propietarios presentados por agregador. Muestra una facturación que existe pero no impresiona: 4.779 millones UAH de ingresos y 75,400 UAH de beneficio neto en 2025, con caída fuerte frente a 2021. Muestra una venta pública específica, pequeña y recurrente.
Muestra también huecos decisivos: clientes, costes, tráfico, calidad, energía, estado físico y proveedores.
El resultado es una tesis de retención, no de expansión. Si FTICOM logra mantener clientes locales que valoran respuesta rápida, si sus rutas y activos existentes reducen coste incremental, si la energía de respaldo está dimensionada con realismo y si el gasto importado se controla, puede sostener una posición regional pequeña pero útil. Si, en cambio, la red requiere reposición frecuente, si la energía obliga a gasto de emergencia, si el soporte depende de muy pocas personas y si los clientes compran solo precio, el margen visible no alcanza para absorber muchos errores.
La diferencia entre esas dos versiones de FTICOM no se decide con una página de BGP ni con una línea de ingresos. Se decide en los detalles que rara vez son públicos: cuántas llamadas recibe soporte cuando cae la luz, qué repuesto falta en inventario, cuánto cuesta una ruta alternativa, quién paga por redundancia, cuántos clientes se van después de una interrupción y cuánto tarda la empresa en restaurar un enlace cuando el problema está en la frontera entre energía, transporte y última milla. El expediente público ya dice que FTICOM existe como operador de red.
Lo que aún no dice es si esa existencia produce suficiente excedente para comprar la resiliencia que su mercado necesita.
Fuentes
- https://opendatabot.ua/c/21949777
- https://clarity-project.info/tenderer/21949777
- https://public.api.openprocurement.org/api/2.5/tenders/a8f40f47774448e38942dff8b2fbdcde
- https://tender.uub.com.ua/tender/UA-2025-07-07-002975-a/
- https://clarity-project.info/tender/a8f40f47774448e38942dff8b2fbdcde
- https://ix.net.ua/en/user/143
- https://www.peeringdb.com/api/net?asn=3261
- https://www.peeringdb.com/net/7351
- https://bgp.he.net/AS3261
- https://bgp.tools/as/3261
- https://rest.db.ripe.net/search.json?query-string=AS3261&source=ripe
- https://rest.db.ripe.net/search.json?query-string=ORG-SF2-RIPE&source=ripe
- https://ipinfo.io/AS3261
- https://ipgeolocation.io/browse/asn/AS3261
- https://whois.ipip.net/AS3261
- https://www.iplocate.io/AS3261
- https://www.ip2location.com/as3261
- https://2ip.io/as/3261/
- https://ipregistry.co/AS3261/193.106.200.0/24
- https://www.ipaddress.com/ipdb/ipv4-public/5.153.128.0/19/
- https://www.ipaddress.com/ipdb/ipv4-public/92.242.100.0/23/
- https://ipinfo.io/AS3261/5.153.144.0/24
- https://www.bigdatacloud.com/network-lookup/5.153.163.0/24
- https://www.ipaddress.com/website/dipt.ua/
- https://bgp.he.net/exchange/DN-IX
- https://bgp.tools/ixp/UA-IX
- https://www.e164.com/directory/operators/ukr/fticom-limited-liability-company
- https://2ip.ua/ua/services/providers-rating?act=2&asid=44673&city=%D0%94%D0%BE%D0%BD%D0%B5%D1%86%D0%BA
- https://providersnetua.com/rating-of-providers-ukr/
- https://nkek.gov.ua/npas/risennia-no-792-vid-200607-risennia-pro-vidacu-licenzii-na-zdiisnennia-diialnosti-u-sferi-telekomunikacii-ta-na-koristuvannia-radiocastotnim-resursom-ukrayini
- https://zakon.rada.gov.ua/rada/show/vr941634-07
- https://zakononline.ua/court-decisions/show/83370007
- https://www.data-ua.com/doc/60845384/persons
- https://nkek.gov.ua/pro-nkek/zvity-nkek/rz2025
- https://nkek.gov.ua/news/analiz-podannia-zvitnosti-postachalnykamy-posluh-fiksovanoho-dostupu-do-internetu-ch-2
- https://www.undp.org/ukraine/publications/mobile-communications-and-internet-access-ukraine-results-sociological-survey
- https://datareportal.com/reports/digital-2025-ukraine
- https://datahub.itu.int/data/?e=UKR
- https://sdg.ukrstat.gov.ua/9-6-1/
- https://ukraine.ohchr.org/en/Attacks-against-Ukraine-s-energy-infrastructure-and-update-on-the-human-rights-situation-in-Ukraine-1-December-2025-31-May-2026
- https://www.iea.org/reports/ukraines-energy-security-and-the-coming-winter/ukraines-energy-system-under-attack
- https://bank.gov.ua/NBUStatService/v1/statdirectory/exchange?valcode=USD&date=20260810&json
- https://bank.gov.ua/NBUStatService/v1/statdirectory/exchange?valcode=EUR&date=20260810&json
- https://stat.gov.ua/uk/publications/indeksy-tsin-u-hrudni-2025-roku-ekspres-vypusk
- https://data.worldbank.org/country/ukraine
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance