
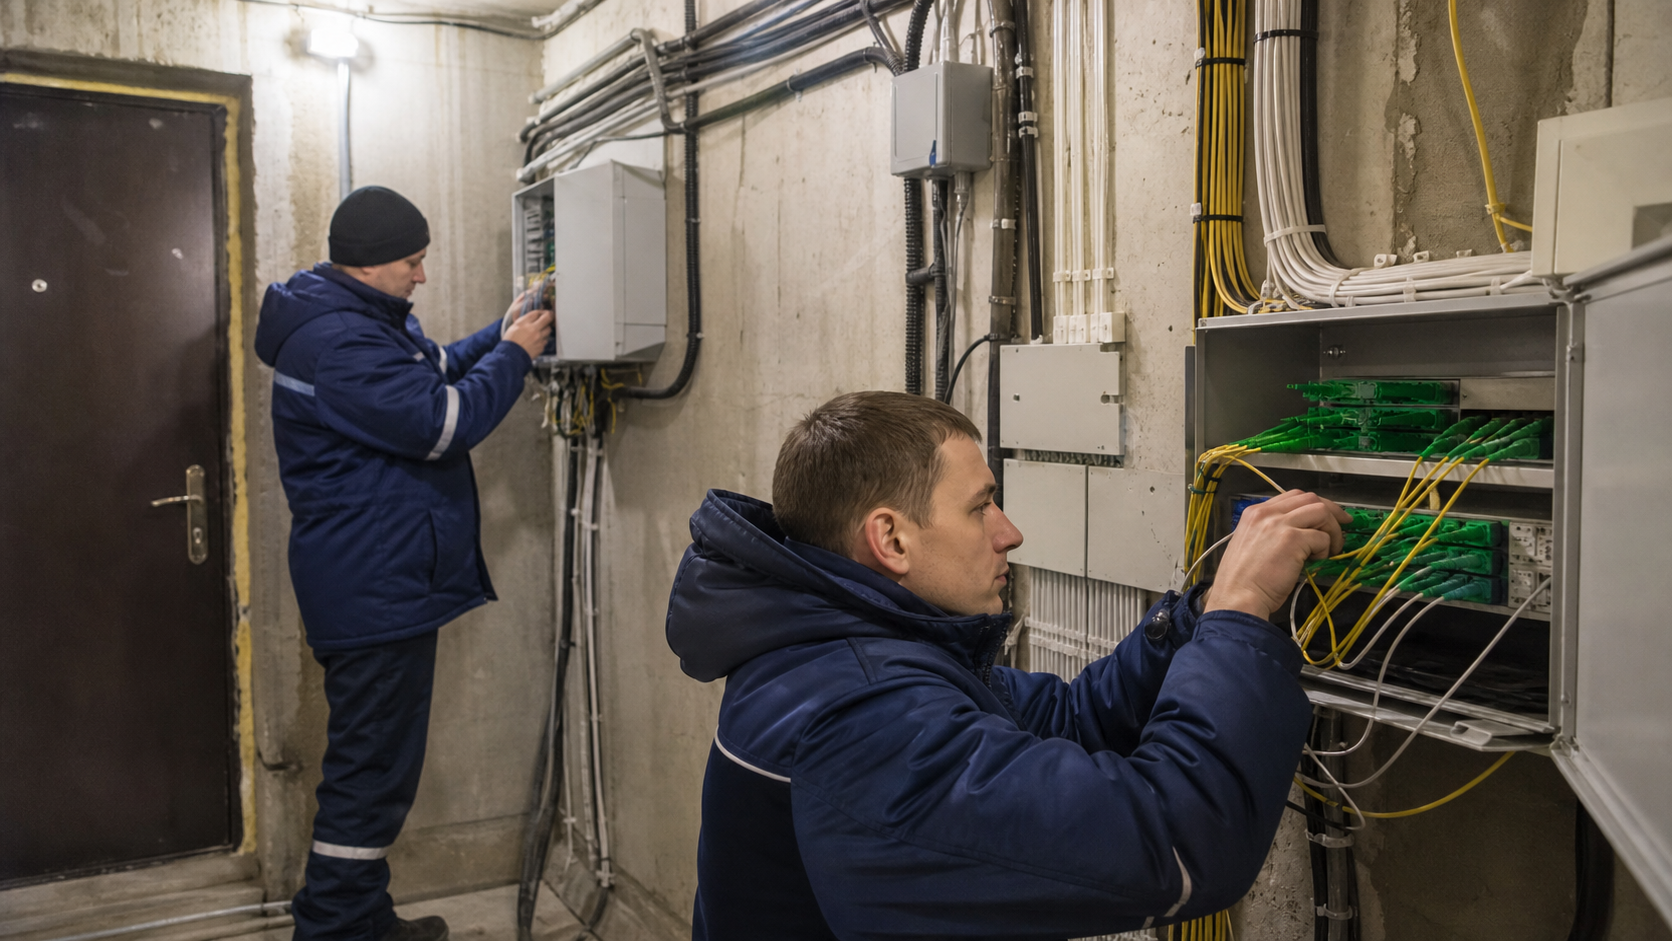
Resumen
- LLC Enginet+ tiene una base económica reconocible: una oferta residencial de 500, 700 y 900 rublos al mes, servicios para empresas, telefonía, televisión, pagos por cuenta personal y una red asociada a AS61380 con un bloque IPv4 de 1.024 direcciones. Esa combinación prueba presencia operativa, no escala amplia.
- El juicio central es cautelosamente favorable sobre la realidad del negocio y desfavorable sobre su holgura económica. Los precios son competitivos, la facturación anual pública ronda 15,7 millones de rublos en varios espejos recientes, y un contrato local de algo más de 2,1 millones de rublos sería material frente a esa base.
- La compañía parece depender de una ejecución muy local: penetración por edificio, soporte de campo, acuerdos de acceso, proveedores mayoristas estables y bajo error comercial. En un negocio así, una tarifa mal calculada o un proveedor caro puede borrar el beneficio.
- La incertidumbre es alta. Hay conflicto en beneficio o pérdida de 2024, cambios o discrepancias en liderazgo, diferencias entre dirección de oficina y dirección legal, y una tensión entre asignación IPv6 registrada y ausencia de prefijos IPv6 visibles en algunos resúmenes de enrutamiento.
El incentivo económico local
El negocio de un proveedor regional de acceso fijo no empieza con una marca, sino con una pregunta de densidad: cuántos clientes pagarán cada mes sobre una misma inversión de red antes de que el coste de captarlos, conectarlos y atenderlos consuma la tarifa. En Ivanteevka, LLC Enginet+ vende bajo una marca de servicio asociada a Inji o InzhiNet+, con una oferta que cubre internet doméstico, servicios para oficina, telefonía, televisión, equipos, acceso a cuenta personal, pago por tarjeta bancaria, pago por SBP y canales de soporte. Esa amplitud importa porque un proveedor pequeño no puede vivir solo de la abstracción de Mbps.
Necesita que el mismo contacto local, la misma fibra, el mismo sistema de cobro y el mismo equipo técnico produzcan varias capas de ingreso.
La primera capa es residencial. Las tarifas publicadas ofrecen Plus 100 a 500 rublos mensuales, Plus 500 a 700 rublos y Plus 1000 a 900 rublos. La escalera de precios es agresiva: por 200 rublos adicionales se pasa de 100 Mbps a 500 Mbps, y por otros 200 se llega a una oferta de hasta 1 Gbps. Eso ayuda a competir en folletos, directorios y comparadores de dirección. También comprime el margen. La compañía cobra solo 400 rublos mensuales más por el salto de 100 Mbps a 1 Gbps, equivalente a 4.800 rublos anuales. Ese incremento puede ser atractivo si la red ya tiene capacidad y si el cliente no genera mucho tráfico en hora punta.
Es menos atractivo si exige sustitución de equipos, visitas técnicas, puertos de acceso nuevos o capacidad mayorista adicional.
La segunda capa es de control de riesgo. La oferta pública usa un mecanismo de prepago: el servicio requiere saldo positivo o suficiente, y las cuotas mensuales se deducen al comienzo del periodo. Para una empresa pequeña, eso es más que una condición contractual. Es una defensa contra capital de trabajo negativo y morosidad minorista. Si el cliente no paga, el operador puede suspender el servicio por fondos insuficientes o deuda. Ese diseño reduce la necesidad de financiar consumo de red por adelantado y facilita una caja más previsible. No convierte una tarifa baja en una tarifa amplia, pero limita una forma frecuente de pérdida.
La tercera capa es la monetización de cercanía. La evidencia de contratación pública muestra a LLC Enginet+ como ganadora de un servicio de imagen de video relacionado con el sistema Safe Region en el área de Pushkinsky, por un valor algo superior a 2,1 millones de rublos. Frente a una base de ingresos de 15,7 millones de rublos, un contrato de esa magnitud equivaldría a alrededor de 13,4 por ciento si coincidiera en el mismo periodo anual. La cifra no demuestra recurrencia, ni margen, ni continuidad; sí demuestra que un proyecto local puede mover la cuenta de resultados de manera visible.
En un operador de este tamaño, la economía de proyecto no es un accesorio. Puede ser la diferencia entre un año rentable y uno negativo.
El incentivo, por tanto, no es crecer por narrativa. Es llenar puertos, cobrar por adelantado, evitar costes de soporte excesivos, comprar tránsito o conectividad mayorista a condiciones aceptables, mantener licencias y extraer trabajos locales cuando la red tenga ventaja informativa sobre competidores más grandes. La tesis favorable termina ahí. La tesis dura empieza con la misma observación: todo lo que hace defendible a Enginet+ también la hace frágil. La escala es local, los precios son bajos, los competidores existen y los espejos financieros no cuentan una historia limpia.
Juicio económico
Mi juicio es que LLC Enginet+ debe tratarse como un operador local con activos reales y economía estrecha, no como una simple ficha de directorio ni como una compañía de crecimiento evidente. Hay demasiadas pruebas de operación para descartarla: sitio de servicio activo, oferta pública, licencias listadas, direcciones de contacto, canales de pago, registro RIPE, AS61380, prefijo IPv4, datos de dominio e IP, y presencia en listados locales de proveedores.
Al mismo tiempo, hay demasiadas restricciones para inferir fortaleza: ingresos anuales cercanos a 15,7 millones de rublos en fuentes públicas recientes, una plantilla media reportada de cinco en 2025 por un agregador, competencia de operadores locales y nacionales, dependencia de proveedores ascendentes y conflicto en los datos de rentabilidad.
La lectura correcta no es que la empresa sea insignificante porque sus cifras son pequeñas. En telecom local, una compañía pequeña puede ser económicamente útil si tiene derechos de acceso, conocimiento de edificios, reputación de soporte y baja estructura fija. Tampoco es que la empresa sea sólida solo porque tenga un sistema autónomo y licencias. Los recursos de red son condición de realidad, no prueba de rentabilidad. AS61380 y 1.024 direcciones IPv4 dicen que hay una infraestructura identificable; no dicen si la base de clientes paga lo suficiente después de tránsito, mantenimiento, soporte, impuestos, licencias y renovaciones de equipos.
La pregunta central es cuánto ingreso bruto puede sostener cada rublo de coste fijo. Si todo el ingreso de 15,7 millones de rublos viniera de Plus 100, equivaldría a unos 2.617 años-cliente a 500 rublos mensuales. Si viniera de Plus 500, equivaldría a unos 1.869 años-cliente. Si viniera de Plus 1000, equivaldría a unos 1.454 años-cliente. Esos cálculos no describen la base real, porque el ingreso probablemente mezcla hogares, oficinas, instalación, equipos, telefonía, televisión y proyectos.
Pero dan escala económica: no estamos ante cientos de miles de abonados, sino ante una operación donde unos pocos miles de equivalentes residenciales ya explicarían los ingresos públicos observados.
El cálculo de direcciones públicas refuerza la misma idea. Un bloque IPv4 de 1.024 direcciones, si cada dirección sostuviera un cliente de 700 rublos mensuales, generaría unos 8,60 millones de rublos anuales. El ingreso reportado de 15,7 millones supera esa cifra. La interpretación no debe ser automática. Puede haber densidad residencial detrás de NAT, clientes empresariales de mayor precio, ingresos por proyectos, servicios distintos de banda ancha, pagos de instalación, equipos, o límites de comparabilidad de datos públicos. Lo importante es que la relación entre recursos visibles e ingresos exige una explicación operativa.
Esa explicación puede ser positiva, si la empresa obtiene más de cada tramo de red. Puede ser negativa, si los espejos mezclan periodos, reconocimientos o partidas no recurrentes.
Por eso el juicio es doble. Enginet+ parece una red real con base local y disciplina contractual. Pero su margen de seguridad no está probado. A los precios anunciados, una caída de penetración, un aumento de coste mayorista, una pérdida de contrato local o un problema regulatorio pueden tener efecto desproporcionado. El negocio puede funcionar; no se ve que pueda equivocarse mucho.
Tarifas, ingresos y unidad económica
La escalera Plus 100, Plus 500 y Plus 1000 dice mucho sobre la presión competitiva. En un mercado cómodo, un operador pequeño no tendría que vender hasta 500 Mbps por 700 rublos o hasta 1 Gbps por 900 rublos si la alternativa local fuera débil. La existencia de esas tarifas sugiere que el precio visible importa. Las páginas locales y de comparación muestran alternativas en Ivanteevka: proveedores locales como Ivanteevskie telecommunicacii, Ivstar, Ivlan y Rikom NTC, además de marcas grandes como Beeline, MTS, Rostelecom, MegaFon/Yota y servicios relacionados con t2 en algunas comparaciones.
Un cliente residencial no aparece cautivo en la evidencia. Puede comparar, cambiar o amenazar con cambiar.
Ese entorno obliga a Enginet+ a usar una lógica de volumen local. La tarifa de 500 rublos debe cubrir soporte, acceso, capacidad, cobro, administración y parte de renovación de red. La tarifa de 700 rublos agrega solo 200 rublos por una promesa máxima cinco veces mayor. La tarifa de 900 rublos agrega 400 rublos sobre el plan de entrada para una promesa de hasta 1 Gbps. Desde el lado comercial, la escalera es limpia y fácil de vender. Desde el lado económico, la empresa necesita que la mayor velocidad sea más un derecho de puerto y menos una obligación constante de capacidad dedicada.
La propia condición de alta velocidad reconoce ese problema. Las conexiones superiores a 100 Mbps requieren confirmación de viabilidad técnica, equipo de cliente con puerto Ethernet de 1 Gbps y un pago anticipado de 1.500 rublos. Además, los términos indican que las velocidades ilimitadas anunciadas son máximos de puerto y dependen de la carga de los recursos y de los canales. Esa redacción no es un detalle menor. Es una defensa contra prometer gigabit universal sin saber si el edificio, el puerto, el equipo del cliente o el tramo ascendente lo soportan con calidad.
También protege la economía del operador: vender velocidad máxima sin filtro puede convertir una tarifa atractiva en una obligación cara.
La unidad económica depende de la mezcla. Un hogar en Plus 100 a 500 rublos puede ser rentable si está en un edificio ya cableado, paga puntualmente, usa poco soporte y no exige obra. Puede ser marginal si requiere visita repetida, equipo subsidiado o capacidad en una zona con baja densidad. Un cliente Plus 1000 puede ser rentable si consume como hogar medio y paga el extra con poco coste incremental; puede erosionar margen si presiona la red en horas cargadas. Un cliente de oficina puede aportar ingreso superior y necesidad de continuidad, pero también mayores expectativas de soporte.
La telefonía y la televisión pueden aumentar retención, aunque la evidencia no permite estimar margen por producto.
El dato de ingresos por empleado ayuda a dimensionar el modelo, pero no lo resuelve. Con ingresos de 15,673 millones de rublos y plantilla media de cinco en 2025 según B2B House, el ingreso por empleado es de unos 3,13 millones de rublos. Con una cifra antigua de nueve empleados, el mismo ingreso implicaría 1,74 millones por empleado. En una red pequeña, una plantilla reducida puede ser señal de eficiencia, externalización o bajo alcance; una plantilla mayor puede indicar más soporte directo o etapa distinta del negocio. No conviene leer el número como productividad pura. Sí conviene leerlo como evidencia de que cada empleado importa mucho.
Una mala organización de soporte o demasiadas visitas de campo impactan rápido.
Los precios bajos también hacen que la cobranza sea estratégica. El prepago y la suspensión por saldo insuficiente evitan que el operador financie consumo residencial sin cobrar. La prohibición de reventa o compartición no autorizada protege la base de ingresos frente a clientes que podrían redistribuir servicio a terceros. La facultad de controlar condiciones de asignación de direcciones IP dentro de la red reduce otra forma de arbitraje o uso no previsto.
Son cláusulas normales en una oferta de telecomunicaciones, pero en esta escala son piezas de economía unitaria: evitan que una tarifa minorista se convierta en capacidad mayorista barata para otros.
Costes, capital y la opción de velocidad
El coste más visible no aparece como una línea contable directa. Está implícito en el tipo de servicio. Un operador local de datos, servicios telemáticos e internet por línea dedicada debe pagar o mantener conectividad ascendente, equipos de acceso, routers, conmutadores, enlaces, energía, instalaciones, atención de averías, facturación, cumplimiento de licencias y administración. El fact pack no ofrece margen bruto ni coste de tránsito, por lo que cualquier cifra exacta sería falsa precisión.
Pero la estructura de costes puede inferirse en términos económicos: hay costes fijos de red y cumplimiento, costes variables de soporte y activación, y costes escalonados cuando el crecimiento exige capacidad o sustitución de equipos.
La condición de viabilidad técnica para más de 100 Mbps es una señal de capital disciplinado. Una empresa con recursos ilimitados podría prometer activación rápida en todas partes y absorber upgrades. Una empresa pequeña debe decidir dónde el gigabit se vende porque la red ya está lista y dónde se rechaza o retrasa porque destruiría el margen. El pago anticipado de 1.500 rublos ayuda, pero no financia por sí solo una modernización amplia. Puede cubrir parte de la activación, filtrar demanda poco seria o reducir riesgo de cliente, pero no cambia la economía de fondo si un edificio requiere inversión mayor.
El salto de Plus 100 a Plus 1000 genera 4.800 rublos anuales adicionales por cliente. Esa cifra debe compararse con el coste incremental real. Si el coste incremental es solo configuración y algo de capacidad estadística, el plan gigabit es una buena palanca de ARPU. Si exige nuevos puertos, mejores equipos domésticos, más soporte o capacidad ascendente superior, el aumento puede ser insuficiente. La evidencia no permite saber cuál caso domina. Sí permite decir que Enginet+ ha escrito los términos de forma que conserva discreción técnica. Esa discreción es racional.
El capital también aparece en los recursos de numeración y enrutamiento. AS61380, ENGINETPLUS-AS y el bloque 185.8.156.0/22 muestran una identidad de red propia. La asignación IPv6 2a03:3dc0::/32 aparece asociada a ru.engplus en listados de asignación, mientras algunos resúmenes públicos no muestran prefijos IPv6 originados por AS61380. La conclusión correcta es estrecha: hay indicio de recurso IPv6 asignado, pero no visibilidad de origen IPv6 en los resúmenes revisados. Eso puede ser una decisión de despliegue, una limitación de observación o una etapa incompleta.
No debe convertirse ni en acusación de falta de recurso ni en prueba de modernidad IPv6.
La vida útil de switches, routers, respaldo eléctrico, fibra y sistemas de facturación es una de las incertidumbres decisivas. Una red pequeña puede mostrar buenos precios durante años si ya amortizó gran parte de su planta. También puede parecer rentable hasta que debe renovar acceso, cambiar equipos o ampliar capacidad. La evidencia de una migración de sitio, nuevo lenguaje de marca, mensajes de desarrollo de aplicación y aviso sobre un nuevo sistema de autorización sugiere modernización de la interfaz de cliente. Eso es positivo para cobro y retención, pero no contesta si el acceso físico tiene margen para crecer sin gasto relevante.
Los costes de cumplimiento no deben ignorarse. La página de documentos lista categorías de licencia que incluyen servicios telemáticos, radiodifusión por cable, telefonía local, transmisión de datos y servicios de canales. Más licencias permiten más productos, pero también implican administración, obligaciones y exposición regulatoria. Además, existe un caso reportado por Garant en el que el Ministerio de Desarrollo Digital, Comunicaciones y Medios de Comunicación reclama atrasos y penalidades por contribuciones obligatorias. El dato no prueba una crisis; sí muestra que la carga regulatoria no es teórica.
Para una empresa con ingresos de alrededor de 15,7 millones de rublos, incluso disputas o pagos relativamente modestos pueden absorber atención gerencial y caja.
Proveedores y control de red
La red de Enginet+ es pequeña, pero no invisible. RIPE identifica a LLC Enginet+ como miembro ruso con área de servicio en Rusia. Los registros públicos asocian AS61380 y ENGINETPLUS-AS con la compañía. Los resúmenes de ASN muestran un prefijo IPv4 originado, 185.8.156.0/22, equivalente a 1.024 direcciones. Las herramientas de ruta marcan ese bloque como válido por RPKI o por IRR, según la vista. Eso es una señal de higiene básica: la empresa no depende solo de aparecer en un listado comercial; tiene una identidad de enrutamiento reconocible.
Pero identidad de red no equivale a independencia plena. Los resúmenes públicos muestran relaciones ascendentes con AS48149, Ivanteevskie telecommunicacii Ltd, y AS48347, JSC Mediasoft ekspert. El texto aut-num de RIPE también incluye AS34123 Netorn. La economía de Enginet+ depende de esas relaciones porque los proveedores ascendentes condicionan precio, resiliencia y calidad. Si dos caminos están activos y contratados en términos estables, la empresa reduce riesgo técnico y mejora negociación. Si una ruta domina económicamente, o si un proveedor local también compite por el mismo cliente final, el poder de Enginet+ se estrecha.
La relación con AS48149 merece atención porque el mismo nombre aparece como actor local relevante en el mercado de Ivanteevka. No basta con clasificarlo como proveedor o competidor de forma binaria. En telecom local, una empresa puede ser tránsito, vecino de interconexión, competidor residencial o todas esas cosas en distintos niveles. La evidencia de BGP y directorios no prueba contratos comerciales ni tráfico real. Sí crea una pregunta económica: qué ocurre si el proveedor ascendente tiene más recursos de dirección, mayor red visible y presencia comercial local.
Enginet+ necesita que su diferenciación sea atención, edificios concretos, precio, relación municipal o calidad local, no solo acceso a conectividad que otros también pueden comprar.
AS48347, Mediasoft, parece más amplio en escala de red en los resúmenes públicos. Una relación ascendente con un operador más grande puede ser positiva si aporta estabilidad y precio razonable. También puede concentrar poder de proveedor si la alternativa local no es plenamente equivalente. El texto de RIPE y herramientas de terceros no permite medir dependencia de tráfico ni coste por Mbps. La tesis debe quedarse en el nivel verificable: hay diversidad aparente de relaciones, pero el grado de diversidad económica es desconocido.
El bloque IPv4 de 1.024 direcciones es un activo escaso en términos prácticos, aunque no grande. En un proveedor residencial moderno, esa cantidad no limita necesariamente la base de clientes si existe NAT o si muchos clientes no reciben dirección pública dedicada. Pero sí limita una parte de la oferta: clientes empresariales, direcciones estáticas, servicios alojados y ciertas necesidades de soporte valoran IPv4 público. La compañía puede usar el recurso para segmentos de mayor ingreso, mientras mantiene a muchos hogares con direccionamiento compartido o privado. No hay datos para afirmar la mezcla real.
El cálculo de 8,60 millones de rublos anuales si cada IPv4 sostuviera un cliente de 700 rublos es útil porque muestra que el ingreso observado debe explicarse por densidad, mezcla o partidas adicionales.
La evidencia de dominio e IP también conecta la marca de servicio con la infraestructura. Varias fuentes de inteligencia de dominio e IP vinculan el dominio antiguo de Enginet+ con la empresa y con servidores o nombres dentro del bloque 185.8.156.0/22. Es una señal auxiliar, no una auditoría. En conjunto con RIPE, BGP e IP lookups, refuerza la conclusión de operación real. No elimina la pregunta de escala: una red real puede seguir siendo económicamente pequeña.
Clientes y concentración
El cliente residencial es visible por las tarifas, la cuenta personal, las formas de pago y el soporte. El cliente de oficina aparece en la oferta de servicio empresarial y en correos separados para B2B, contabilidad y soporte. Esa separación sugiere una operación algo segmentada, no una oferta puramente doméstica. Pero la evidencia no ofrece el dato más importante: cuántos hogares, cuántas empresas, qué churn, qué ingreso medio por cuenta y qué proporción de facturación se repite cada mes.
Sin esa mezcla, el riesgo de concentración debe evaluarse por indicios. El contrato de video relacionado con Safe Region, por algo más de 2,1 millones de rublos, muestra que un solo proyecto puede representar más de una décima parte de una base anual de 15,7 millones si se reconociera en el mismo periodo. B2B House reporta 17 participaciones en compras, 16 victorias y contratos de clientes por alrededor de 18,64 millones de rublos, con límites en la vista gratuita. La combinación indica que Enginet+ no depende exclusivamente del hogar promedio. También indica que los contratos o proyectos pueden distorsionar la lectura de ingresos.
La concentración puede ser buena o mala. Es buena si los proyectos locales aprovechan infraestructura existente, pagan mejor que el hogar residencial y reducen coste de venta. Es mala si el ingreso llega en bloques discontinuos, exige servicio intensivo, requiere capital previo o depende de una relación pública que puede no repetirse. La evidencia del contrato no permite medir margen. Un servicio de imagen de video puede usar red local y conocimiento territorial; también puede exigir instalación, disponibilidad y soporte que consumen horas de una plantilla pequeña.
En una empresa de cinco a nueve empleados según distintos registros, el tiempo técnico es un recurso económico crítico.
La base empresarial también puede cambiar el perfil de caja. Clientes de oficina pueden pagar más, necesitar telefonía o canales, y valorar respuesta local. Pero pueden exigir SLA informal, visitas rápidas y continuidad. Si Enginet+ tiene buena reputación local y personal técnico cercano, puede defender cuentas frente a marcas grandes. Si no, las empresas pueden elegir operadores de mayor escala para reducir riesgo percibido. El fact pack no ofrece reseñas suficientes ni satisfacción medible; por tanto la tesis de calidad local debe quedar como posibilidad, no conclusión.
El mecanismo de prepago protege principalmente la cartera minorista. En proyectos y clientes empresariales, el riesgo cambia: contratos, plazos, equipos, cumplimiento y documentación importan más. La compañía puede participar con éxito en compras públicas, pero cada participación también introduce coste administrativo. El dato de 16 victorias sobre 17 participaciones parece fuerte en términos de conversión, aunque procede de un agregador con vista limitada. La señal válida es que Enginet+ ha encontrado canales de ingreso institucional o municipal-adjacent.
La señal no válida sería inferir una cartera pública estable sin ver contratos actuales, vencimientos y márgenes.
Competencia y sustitutos
La competencia aparece en tres capas. La primera es local: directorios de Ivanteevka listan Enginet+ junto a Ivanteevskie telecommunicacii, Ivstar, Ivlan y Rikom NTC, además de otras entradas en páginas de reseñas o directorios. La segunda es nacional: comparadores y páginas de dirección muestran alternativas como Beeline, MTS, Rostelecom, MegaFon/Yota y servicios relacionados con t2, según el sitio y la dirección. La tercera es de sustitución parcial: televisión por otras vías, paquetes móviles, servicios satelitales en algunas comparaciones y ofertas empaquetadas de operadores grandes.
La amenaza de marcas nacionales no siempre destruye a un proveedor local. Los operadores grandes pueden tener procesos más lentos, atención menos personal o menor prioridad en edificios concretos. Un local con técnicos cerca, conocimiento de accesos y relación de barrio puede retener clientes aun con marca menor. Pero la amenaza pone techo al precio. Si Rostelecom, MTS o Beeline aparecen con paquetes competitivos, Enginet+ no puede subir tarifa de forma unilateral sin riesgo. La oferta de 500 a 900 rublos encaja con ese techo.
La amenaza local es más compleja. Otro proveedor local puede competir con la misma cercanía y costes similares. Ivanteevskie telecommunicacii, además, aparece como actor de red en la ruta ascendente de AS61380 y como proveedor local en directorios. Esa superposición potencial crea un equilibrio delicado. Si Enginet+ compra capacidad o se conecta mediante un actor que también llega al usuario final, su ventaja debe venir de microzonas, contratos de edificio, servicio o relaciones de cliente. Si la relación técnica es menos dominante de lo que parece, el riesgo baja. La evidencia no permite decidir.
Los sustitutos móviles importan por el cliente marginal. Un hogar con consumo ligero puede usar móvil o paquetes de operador grande si la diferencia de calidad no pesa. Un hogar con televisión, trabajo remoto o demanda estable preferirá fijo. Enginet+ no tiene que ganar todos los clientes; necesita suficiente densidad en las zonas donde ya tiene infraestructura. La economía del edificio manda. Un operador nacional puede ser fuerte en marca, pero si no tiene planta o si el alta tarda, el local gana. Un operador local puede tener planta, pero si sus precios no cubren soporte, la victoria comercial no se convierte en beneficio.
La competencia también afecta el coste de adquisición. Las páginas de comparación y directorios reducen fricción para el cliente y vuelven más visible la diferencia de precio. Si un cliente ve varias alternativas en su dirección, el proveedor debe competir con precio, velocidad, reputación o rapidez de instalación. No hay datos de gasto comercial de Enginet+. La presencia de marca renovada y modernización de sitio sugiere atención al canal digital. Eso puede mejorar conversión, especialmente si la cuenta personal, pagos y soporte reducen llamadas. Pero no hay evidencia para decir que el nuevo sitio haya aumentado altas o reducido churn.
La estructura competitiva hace que el mejor caso sea estrecho: una red local con penetración suficiente, costes bajos, servicio confiable y proyectos selectivos. El peor caso no requiere colapso tecnológico. Basta con que los grandes bajen precios en edificios clave, que un local más grande use escala de red, que el soporte se sature o que proveedores mayoristas suban coste. En ese escenario, Enginet+ puede seguir operando y, sin embargo, perder rentabilidad.
Regulación y geopolítica
La regulación es parte del producto. Enginet+ no solo vende acceso; opera bajo categorías de licencia que cubren servicios telemáticos, cable, telefonía local, transmisión de datos y canales. La oferta pública identifica a LLC Enginet+ como operador de transmisión de datos, servicios telemáticos e internet por línea dedicada, y nombra a Irina Mikhailovna Konkova como directora general. Los registros de empresas identifican OGRN 1185050002774 e INN 5038133016, con actividad principal correspondiente a telecomunicaciones por cable. Estos elementos anclan la compañía en un marco formal.
La formalidad trae coste. Licencias, obligaciones de contribución, protección de datos personales, atención a autoridades, conservación documental y cumplimiento de condiciones de servicio pesan más en un operador pequeño porque no se diluyen sobre una base enorme. La política de privacidad en el sitio de servicio confirma un contexto de procesamiento de datos personales en formularios de aplicación y pago. La oferta contractual establece reglas de saldo, suspensión, mantenimiento, uso de terceros, prohibición de reventa y asignación de IP. Son mecanismos legales y operativos, pero también son defensas económicas.
El caso A41-115550/2024, reportado por Garant, introduce una señal de riesgo: el ministerio correspondiente reclamó atrasos y penalidades por contribuciones obligatorias. No hay base para transformar ese dato en una conclusión de insolvencia o mala gestión sistémica. Sí hay base para decir que Enginet+ ha tenido al menos una fricción regulatoria o de pago suficientemente formal para aparecer en una decisión judicial. En una empresa de escala limitada, esa clase de asunto puede ser más significativa que en un operador nacional, no solo por el importe, sino por la atención y administración que exige.
La geopolítica debe leerse con modestia. La evidencia sitúa a Enginet+ como operador ruso, con área de servicio en Rusia, recursos RIPE y mercado local en Ivanteevka, Moscú Oblast. No hay datos sobre ventas internacionales, proveedores extranjeros concretos, sanciones, importaciones de equipos ni exposición de moneda. Por tanto, no corresponde construir una tesis amplia de riesgo geopolítico. La lectura útil es más limitada: al estar en telecomunicaciones rusas, el negocio opera dentro de un marco regulado nacional, con dependencia de registros, licencias, obligaciones sectoriales y conectividad mayorista local o regional.
Es suficiente para afectar costes y opciones, pero no suficiente para cuantificar un choque.
El recurso RIPE también tiene una lectura geopolítica práctica. Aunque el servicio es local, la identidad de red depende de registros técnicos y prácticas de enrutamiento que deben permanecer limpias. El estado válido por RPKI o IRR en herramientas públicas es positivo porque reduce una clase de fricción técnica. La ausencia visible de IPv6 originado en algunos resúmenes, pese a una asignación registrada en espejos de RIR, es una incertidumbre de modernización, no una señal política. La pregunta correcta es si los clientes y proveedores de Enginet+ valoran hoy esa capacidad. Para hogares locales, tal vez poco.
Para clientes empresariales o evolución de red, puede importar más con el tiempo.
Señales no oficiales como señales
Una parte importante de la evidencia sobre Enginet+ viene de sitios que no son registros primarios ni documentos contractuales de la empresa: directorios locales, comparadores de dirección, páginas de reseñas, espejos de datos corporativos, herramientas BGP de terceros, inteligencia de dominio e IP. Sería un error tratarlos como prueba definitiva. También sería un error ignorarlos. En compañías pequeñas, los documentos perfectos rara vez existen en público; los patrones se forman por acumulación de señales.
Los directorios locales que listan Enginet+ junto a otros proveedores indican presencia comercial en Ivanteevka y densidad competitiva. Pueden estar desactualizados en teléfonos, direcciones o dominio, como advierte el fact pack. Su valor no está en cada línea de contacto, sino en el conjunto: Enginet+ aparece en el mapa local de internet, y no aparece sola. Los comparadores de dirección añaden otra señal: el cliente puede ver alternativas a nivel de calle o edificio, incluidas marcas nacionales. Tampoco son censos de cuota de mercado. Son evidencia de presión comercial visible.
Las herramientas de ASN e IP tienen un valor distinto. BGP.tools, IPinfo, IPLocate, CIDR Report, BigDataCloud y otros resúmenes agregan observaciones técnicas con metodologías propias. Pueden diferir en clasificación, ranking o visibilidad. Pero cuando varias herramientas coinciden en AS61380, el prefijo IPv4, upstreams principales y ausencia visible de IPv6 originado en sus resúmenes, la señal es robusta en dirección aunque no sea exhaustiva. Es razonable concluir que Enginet+ tiene una red identificable y pequeña. No es razonable concluir tráfico, coste o calidad de servicio a partir de esos paneles.
Los espejos de datos corporativos son los más delicados. RBC Companies, B2B House, Prima Inform, SPARK, Nexxa y Rusprofile ofrecen identificadores, direcciones, actividad, liderazgo, plantilla, ingresos o resultados en distintos cortes. Sirven para triangular OGRN, INN, actividad y escala. Pero se contradicen en puntos relevantes: B2B House reporta pérdida neta en 2025 y pérdida mayor en 2024 en su página principal, mientras un rastreo antiguo de RBC reporta beneficio de 2024. También hay diferencias en liderazgo y propiedad entre materiales más recientes y antiguos. El juicio debe incorporar esa contradicción, no resolverla por preferencia.
El cambio de sitio y marca es otra señal no financiera. La página de servicio indica traslado desde el sitio antiguo a uno nuevo y presenta el sitio nuevo como oficial de ООО "ИнжиНэт+". Noticias o fragmentos mencionan nuevo sistema de autorización, desarrollo de aplicación y actualización de contactos de soporte. Esto sugiere atención a experiencia de cliente y modernización comercial. Puede mejorar cobro, soporte y retención. También puede ser simplemente una actualización necesaria después de años de operación. Sin datos de churn o altas, se debe leer como señal positiva moderada, no como prueba de crecimiento.
Incertidumbre que no debe ocultarse
La primera incertidumbre es financiera. Varios espejos recientes muestran ingresos anuales alrededor de 15,7 millones de rublos. B2B House reporta 15,673 millones de rublos de ingresos en 2025 y una pérdida neta de 2,918 millones. También reporta 15,764 millones en 2024 y una pérdida mayor en su página principal. Un rastreo antiguo de RBC Companies, en cambio, reporta 15,758 millones de rublos de ingresos en 2024 y beneficio de 1,679 millones. La diferencia entre beneficio y pérdida no es menor. Cambia la lectura de sostenibilidad. Puede deberse a periodos, revisiones, clasificación, errores de espejo o cambios contables.
Sin presentación primaria confirmada, el juicio debe mantenerse condicionado.
La segunda incertidumbre es de liderazgo y control. La oferta pública y fragmentos más recientes indican a Irina Mikhailovna Konkova como directora general. Páginas más antiguas muestran a Andrey Mashichev y propiedad anterior. Esto puede reflejar cambio real, retraso de datos o mezcla de registros. En una empresa pequeña, liderazgo importa porque la relación con proveedores, clientes locales, autoridades y proyectos puede depender de pocas personas. No conviene inferir continuidad de gestión sin un extracto registral actual.
La tercera incertidumbre es de ubicación. El bloque de contacto del sitio de servicio da una oficina en Lenina 14, Ivanteevka. La oferta y registros corporativos dan una dirección legal en Pervomayskaya 29, piso 1, sala 1, Ivanteevka. La diferencia probablemente sea oficina frente a domicilio legal, pero no debe fusionarse como si fuera una sola dirección. Para la economía del negocio, la diferencia no cambia la tesis. Para diligencia, sí importa: la presencia local comercial y el domicilio legal cumplen funciones distintas.
La cuarta incertidumbre es de arquitectura de red. Hay una asignación IPv4 clara y una asignación IPv6 asociada en listados, pero algunos resúmenes públicos no muestran prefijo IPv6 originado por AS61380. Hay relaciones upstream visibles con AS48149 y AS48347, y política RIPE que incluye AS34123. No se sabe qué rutas cargan tráfico real, qué precio se paga, cuánta capacidad hay, qué failover funciona en práctica o si la diversidad es operativa o principalmente declarativa. Para un usuario residencial, quizá la única pregunta sea si internet funciona.
Para valorar el negocio, la pregunta es si la red tiene redundancia económica y técnica suficiente.
La quinta incertidumbre es de satisfacción y reputación. Los directorios y páginas de reseñas son incompletos, pueden ser viejos y no ofrecen un registro robusto de soporte. En un operador local, la reputación de respuesta puede ser una ventaja mayor que la marca. También puede ser un riesgo si pocos técnicos atienden demasiadas incidencias. La evidencia actual no permite distinguir. El número de empleados reportado, entre cinco y nueve según periodo y espejo, acentúa la importancia del soporte.
La sexta incertidumbre es de mezcla de ingresos. No se conoce cuánta facturación viene de hogares, empresas, telefonía, televisión, equipos, instalaciones, proyectos, servicios de canales o contratos públicos. Esta es la variable que más puede cambiar la interpretación. Dos compañías con los mismos 15,7 millones de ingresos pueden ser radicalmente distintas: una con miles de hogares de bajo margen y soporte pesado; otra con menos clientes, más servicios empresariales y contratos locales rentables. La evidencia actual no permite elegir una de esas historias.
Hechos que cambiarían el juicio
El juicio mejoraría de forma clara si aparecieran datos que probaran margen bruto estable después de capacidad ascendente, soporte de campo, facturación, impuestos, licencias y mantenimiento. No basta con ingresos. La pregunta es si cada cliente adicional contribuye a caja después de los costes que realmente crecen con el uso. Un reporte primario que conciliara la contradicción de 2024 y explicara la pérdida o beneficio cambiaría la evaluación más que cualquier nueva página de marketing.
También cambiaría el juicio una base de abonados clara: número actual de clientes residenciales, clientes empresariales, churn, ingreso medio por cuenta, penetración por edificio y puertos disponibles. Si Enginet+ tuviera alta densidad en edificios ya cableados y baja rotación, la tarifa baja sería menos preocupante. Si la base estuviera dispersa, con alta rotación o muchas altas caras, la misma tarifa sería señal de presión. El dato de cuenta activa vale más que el dato de velocidad anunciada.
Un desglose de proyectos y compras públicas también sería decisivo. Si el contrato de Safe Region fue parte de una línea recurrente de servicios locales rentables, Enginet+ tendría una segunda pierna económica. Si fue puntual, intensivo en mano de obra y de bajo margen, puede inflar ingresos sin crear valor duradero. El total de contratos reportado por B2B House es una pista, pero faltan clientes, fechas, renovación y rentabilidad.
Los términos de proveedores ascendentes son otro punto crítico. Precios, capacidad contratada, rutas activas, failover medido y dependencia real de AS48149, AS48347 o cualquier relación con AS34123 cambiarían la lectura de resiliencia. Si Enginet+ compra bien y tiene redundancia efectiva, la red pequeña es más defendible. Si depende económicamente de un proveedor que también compite localmente, la posición es más vulnerable.
La edad de la planta y el plan de renovación cambiarían la lectura de capital. Una red ya amortizada con capacidad sobrante puede sostener precios de 500 a 900 rublos. Una red que debe cambiar switches, routers, energía o fibra para cumplir promesas de alta velocidad puede enfrentar una presión de inversión que los 1.500 rublos de anticipo no resuelven. La viabilidad técnica exigida para más de 100 Mbps muestra prudencia; no revela cuánto queda por invertir.
Finalmente, cambiarían el juicio datos actuales de cumplimiento: estado de licencias, pago de contribuciones obligatorias, resolución o monto final del caso ministerial, y ausencia o repetición de penalidades. La regulación no es un detalle administrativo en una empresa pequeña. Puede ser una carga fija relevante, especialmente cuando los ingresos son de escala local.
Conclusión
LLC Enginet+ parece ser una compañía real, local y operativamente concreta: vende servicios reconocibles, mantiene canales de pago y soporte, opera bajo licencias, aparece en registros corporativos, posee una identidad de red y compite en Ivanteevka con proveedores locales y nacionales. Esa es la parte sólida del caso.
La parte débil es la holgura. Los ingresos públicos son modestos, los precios residenciales son bajos, la rentabilidad pública está en conflicto, la plantilla reportada es reducida, los proyectos pueden ser materialmente concentrados y los proveedores ascendentes importan. La compañía puede tener una economía sana si su red está densa, amortizada y bien comprada. Puede tener una economía frágil si las pérdidas recientes son reales, si los contratos no se repiten o si el coste de modernizar acceso supera el pequeño aumento de tarifa por gigabit.
El juicio final es, por tanto, directo: Enginet+ no debe analizarse como una promesa tecnológica, sino como una prueba de ejecución local. Su valor está en cobrar bien una infraestructura estrecha, no en contar una historia amplia. La evidencia disponible favorece la realidad operativa y la prudencia comercial; todavía no prueba fortaleza financiera.
Fuentes
- https://inji.online/
- https://inji.online/tarify
- https://inji.online/oferta
- https://inji.online/documents
- https://inji.online/privacy
- https://inji.online/news
- https://inji.online/faq
- https://inji.online/payments
- https://hypestat.com/info/engplus.ru
- https://www.ripe.net/membership/member-support/list-of-members/ru/engplus/
- https://apps.db.ripe.net/db-web-ui/lookup?source=ripe&key=AS61380&type=aut-num
- https://apps.db.ripe.net/db-web-ui/lookup?source=ripe&key=ORG-CE14-RIPE&type=organisation
- https://apps.db.ripe.net/db-web-ui/query?searchtext=185.8.156.0%2F22&source=RIPE
- https://www-public.telecom-sudparis.eu/~maigron/rir-stats/ripe-allocations/allocations/ru-ip-allocations.html
- https://bgp.tools/as/61380
- https://ipinfo.io/AS61380
- https://whois.ipip.net/AS61380
- https://www.iplocate.io/AS61380
- https://ipinfo.io/185.8.156.210
- https://2ip.ru/ip/185.8.159.213/
- https://www.speedguide.net/ip/185.8.157.110
- https://www.cidr-report.org/cgi-bin/as-report?as=AS61380&view=2.0
- https://www.bigdatacloud.com/asn-lookup/AS61380
- https://bgp.he.net/country/RU
- https://bgp.tools/as/48149
- https://ipinfo.io/AS48149
- https://whoisfreaks.com/tools/asn-whois/lookup/as48149
- https://www.bigdatacloud.com/asn-lookup/AS48149
- https://www.cidr-report.org/cgi-bin/as-report?as=AS48149&view=2.0
- https://www.ipxo.com/asn/AS48149/
- https://bgp.he.net/AS48347
- https://ipinfo.io/AS48347
- https://bgp.tools/as/48347
- https://stat.ripe.net/AS48347
- https://companies.rbc.ru/id/1185050002774-ooo-inzhinet/
- https://b2b.house/company/OOO-INZHINET_72197bd4-3c52-43ee-a706-e8068986aa18/
- https://b2b.house/company/OOO-INZHINET_72197bd4-3c52-43ee-a706-e8068986aa18/financial-statements/
- https://www.prima-inform.ru/cat/cc/inzhinet-1185050002774-5038133016
- https://spark-interfax.ru/moskovskaya-oblast-pushkino/ooo-inzhinet-inn-5038133016-ogrn-1185050002774-fc71a18656e243109cbcd0b950cb368c
- https://nexxa.ru/company/1185050002774-ooo-inzhinet
- https://base.garant.ru/66501904/
- https://poisktenderov.ru/item/0848600003322000643/
- https://www.rusprofile.ru/date/2018-04-03
- https://www.newanteevka.ru/business/branch/internet
- https://provayder.net/ivanteevka/
- https://otsiv.ru/firm/ivanteevka/internet_svyaz_informatsionnye_tekhnologii/internet_provaydery/
- https://ivanteevka.jsprav.ru/internet-provajderyi/
- https://www.orgpage.ru/ivanteevka/internet/
- https://ivanteevka.justconnect.ru/home/%D1%83%D0%BB%20%20%D0%9F%D1%80%D0%BE%D0%BB%D0%B5%D1%82%D0%B0%D1%80%D1%81%D0%BA%D0%B0%D1%8F%20id319524-2/
- https://ivanteevka.justconnect.ru/home/%D1%83%D0%BB.%203-%D0%B9%20%D0%9F%D1%8F%D1%82%D0%B8%D0%BB%D0%B5%D1%82%D0%BA%D0%B8%20id319466-37/
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance