
Resumen
- El 1 de octubre Digi anunció un acuerdo definitivo para adquirir Disruptive Technologies por US$130 millones en efectivo. La operación aún requiere aprobación regulatoria y se esperaba cerrar antes de que termine el año.
- La empresa objetivo registró US$15 millones de ingresos en 2025 y US$4 millones de ingresos recurrentes anualizados (ARR). Digi también habla de más de 250.000 sensores desplegados, sin precisar cuántos siguen activos o generan suscripciones.
- Digi espera alrededor de US$9 millones adicionales de EBITDA ajustado y flujo de caja libre en el ejercicio fiscal 2028. Es una previsión; el comunicado no publica los beneficios independientes de la empresa ni el puente que conduce a esa cifra.
Análisis
El precio se conoce; la conversión económica, no. Digi pagaría US$130 millones en efectivo, financiados mediante su línea rotativa existente. Dividir esa contraprestación entre los US$15 millones de ingresos de 2025 equivale a unas 8,7 veces los ingresos; dividirla entre los US$4 millones de ARR da 32,5 veces la cifra anualizada. Son comparaciones aritméticas, no múltiplos de valoración: el comunicado no llama valor empresarial a los US$130 millones, el ARR no es el ingreso reconocido durante el año y ninguno de los dos cocientes indica cuánto gana la empresa después de sus costes.
La base de dispositivos es el punto de partida estratégico, no una base de suscriptores demostrada. Digi informa de más de 250.000 sensores desplegados y afirma que permiten vigilar más condiciones. La página de producto de la adquirida anuncia una batería con duración de hasta quince años. Una vida útil extensa puede sostener la monitorización durante años, pero no revela cuántas unidades continúan activas, quién paga por los datos o cuántos clientes renuevan. El total desplegado no sustituye esos indicadores.
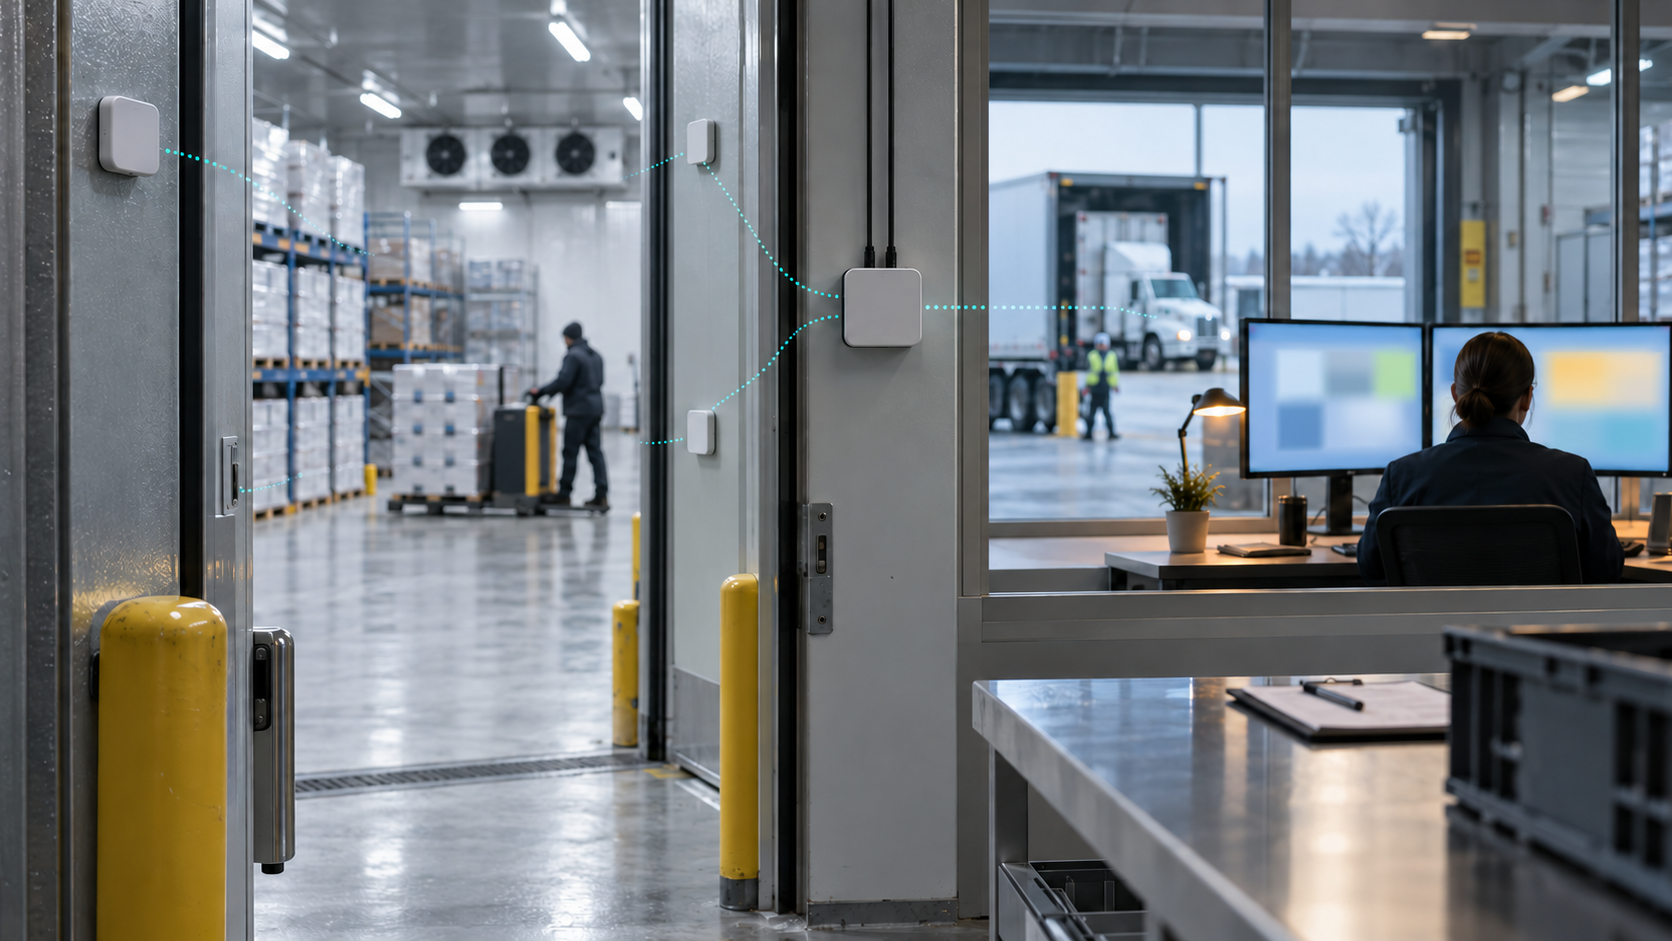
La lógica operativa sí existe. El informe anual 2025 de Digi describe SmartSense como sensores, pasarelas y aplicaciones en la nube para vigilar condiciones, tareas de empleados y la cadena de suministro. Señala que históricamente los clientes pagaban una suscripción anual para monitorizar los datos de los sensores y que SmartSense avanzaba hacia un servicio más amplio de detección como servicio. La adquisición añadiría más opciones de captación de datos a un modelo cuyo valor debería continuar tras la instalación. Esa es una tesis estratégica, no la prueba de que los sistemas, contratos y flujos de trabajo ya formen una oferta integrada.
Europa es otra opción, también con límites. Digi presenta la operación como la primera presencia comercial significativa de SmartSense en la región y cita las relaciones con clientes y la infraestructura de la adquirida en más de 25 países. El comunicado no cuantifica ventas europeas, cuentas de pago ni despliegues en cada país. Describe una vía de acceso, no una penetración que ya se haya logrado.
El hito público más útil llega en 2028. En su anuncio del 1 de octubre, Digi asocia aproximadamente US$9 millones a una expectativa de EBITDA ajustado y flujo de caja libre adicionales para el ejercicio fiscal 2028. El comunicado no separa las dos métricas ni muestra qué parte vendría de las operaciones actuales de la adquirida y cuál de la integración. Hasta que los resultados ofrezcan ese puente, es una meta de la dirección, no un rendimiento obtenido.
La prueba de la compra es más exigente que «más sensores» y más precisa que «expansión en Europa». Digi debe mostrar que los dispositivos sostienen suscripciones de monitorización o flujos de tareas, que los clientes siguen utilizándolos y que la economía aparece en ingresos recurrentes y caja reportados. Si solo informa de unidades desplegadas, habrá medido alcance, no conversión.
Fuentes
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance