
Resumen
- Compartir una red en el metro evita que cuatro operadores repitan obra civil, energía y permisos en el mismo túnel. El ahorro es plausible; su importe, su disponibilidad y el coste de una avería común no son públicos.
- La filial británica ingresó £11,62 millones en 2025 y consumió £67,72 millones en operaciones y £103,25 millones en inversión. La construcción se sostuvo con £55 millones de nuevas acciones y £165 millones de deuda intragrupo.
- TfL recibe la propiedad de los activos construidos. Boldyn conserva la posición contractual y operativa. Esa posición es legítima si ofrece acceso justo, menor coste total, actualización rápida y resiliencia; no porque la palabra «neutral» resuelva por sí sola el problema del poder.
El activo no es el cable
Transport for London adjudicó en junio de 2021 una concesión de veinte años a BAI Communications, hoy Boldyn. El objetivo era llevar cobertura móvil a estaciones y túneles y utilizar la misma infraestructura como columna vertebral digital de Londres.
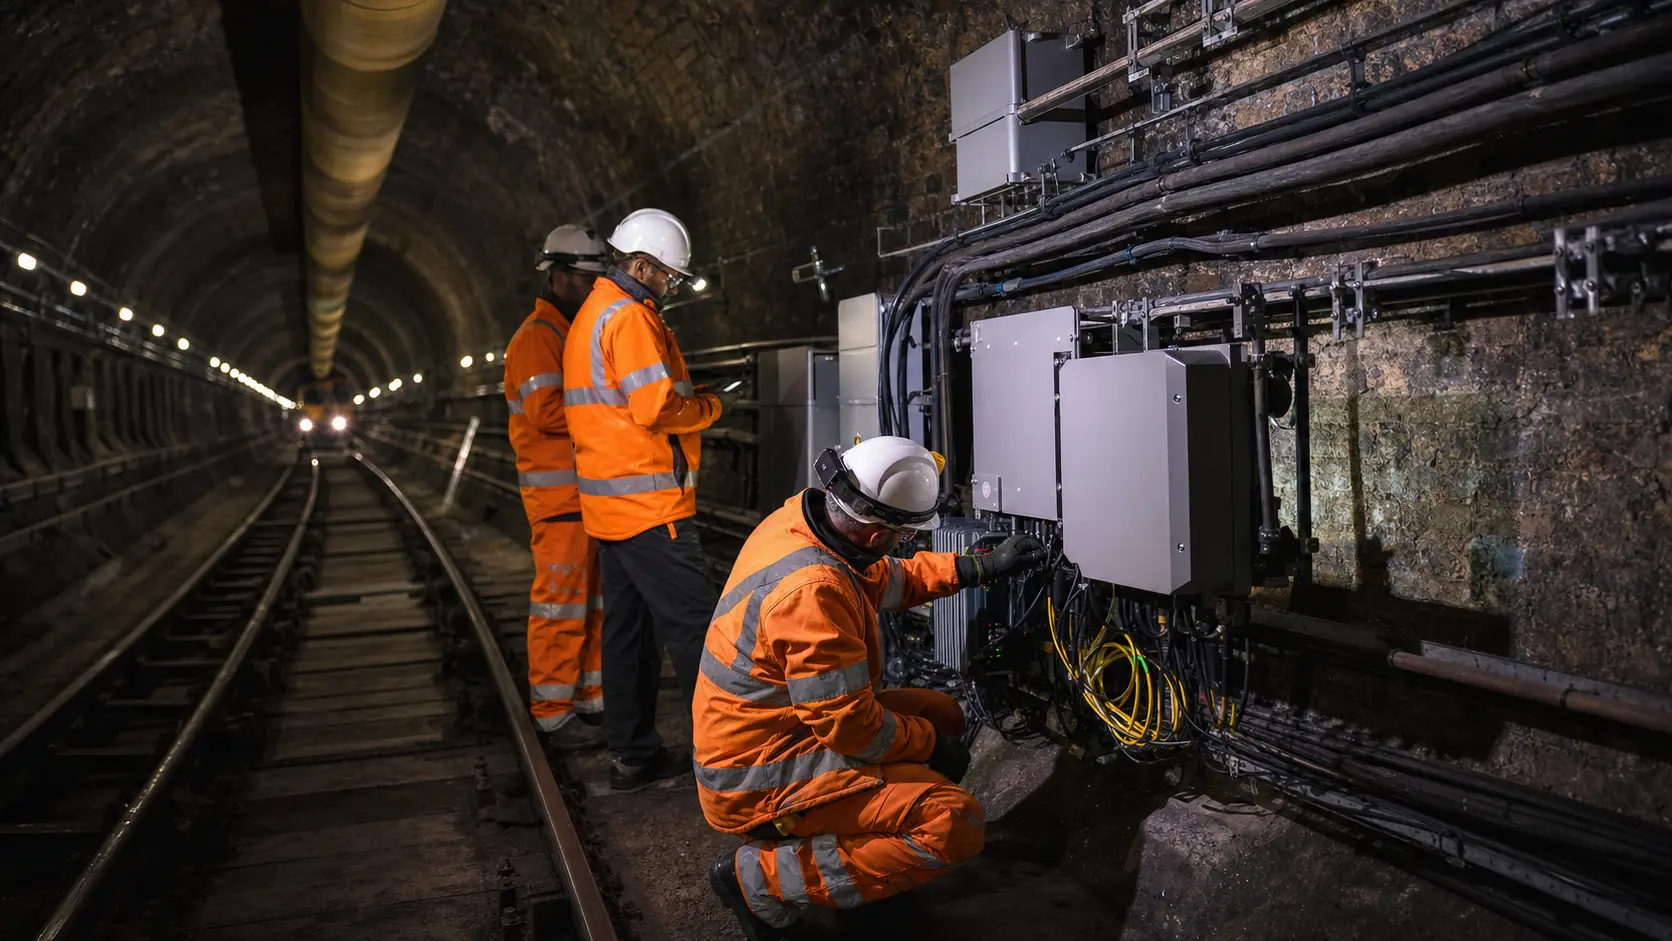
TfL aporta un recurso que el balance de una empresa no puede fabricar: acceso nocturno a una red ferroviaria en funcionamiento. Los túneles, conductos, estaciones, farolas y otros activos públicos ofrecen espacio, pero también imponen seguridad, patrimonio, calor, refrigeración y una jornada que termina antes del primer tren.
Boldyn construye la capa compartida. Su explicación técnica describe nueve centros denominados «base station hotels», desde los que la fibra llega a estaciones, andenes y túneles. Three UK, EE, Vodafone y Virgin Media O2 colocan equipo y conservan espectro, configuración comercial y relación con el cliente.
El futuro Emergency Services Network también utilizará la infraestructura. El mismo diseño que reduce duplicación comercial adquiere así una función de seguridad pública. Una avería común sería más eficiente que cuatro averías separadas, pero no en el sentido que desearía un pasajero.
La nota de concesión de las cuentas de 2025 contiene el dato decisivo: la propiedad de la infraestructura se transfiere a TfL a medida que se construye. Boldyn no tiene un derecho perpetuo sobre cada activo instalado.
Su valor está en el contrato, los acuerdos con los operadores, la integración, los procedimientos de seguridad y el conocimiento acumulado. Son ventajas reales. También son la fuente de un coste de sustitución que crece cada noche de obra.
Un proyecto financiado antes de madurar
BOLDYN NETWORKS UK LIMITED declaró £11,62 millones de ingresos en el ejercicio terminado en junio de 2025, frente a £39,24 millones el año anterior. La compañía atribuyó la caída del 70 % a menores ingresos de construcción del ESN.
La pérdida operativa fue de £34,76 millones y la pérdida antes de impuestos de £41,20 millones. Los gastos administrativos subieron de £27,77 a £36,22 millones. Eso no demuestra que la concesión sea inviable; demuestra que la fase de construcción todavía pesa mucho más que el negocio de acceso maduro.
Las operaciones consumieron £67,72 millones de efectivo y la inversión otros £103,25 millones. Los pagos por inmovilizado material fueron £103,66 millones. La financiación aportó £213,19 millones netos.
La caja llegó mediante £55 millones de capital nuevo y £165 millones de préstamo de una parte vinculada. Ese préstamo devengaba SONIA más 4,23 % hasta julio de 2025. La financiación de la matriz puede ser paciente, pero tiene coste y exige retorno.
Al cierre, los activos ascendían a £686,37 millones y los pasivos a £479,92 millones. El patrimonio neto era £206,45 millones. El capital social de £304,94 millones convivía con pérdidas acumuladas de £98,49 millones.
La continuidad se apoyaba en efectivo, ingresos futuros, líneas de deuda y una carta de apoyo de Boldyn Networks Global. Después del cierre llegaron una facilidad intragrupo de £50 millones, aportaciones de capital por £75 millones y un depósito de £40 millones. El capital declarado en Companies House alcanzó £449,94 millones tras otra asignación en julio de 2026.
Para un inversor de infraestructura, adelantar capital durante años no es extraordinario. La pregunta seria es cuánto acceso rentable, medible y resistente compra cada nueva libra.
Los anticipos revelan la disciplina del comprador
El inmovilizado material de la filial era £407,18 millones. Incluía £170,52 millones de activos de red y £236,26 millones de obra en curso. Los derechos de uso de los centros de estaciones base eran £80,74 millones; las obligaciones de arrendamiento sumaban £88,35 millones.
Los clientes también financiaban la obra. Los pasivos contractuales, principalmente facturación anticipada a operadores móviles, llegaban a £134,08 millones. Las obligaciones de reembolso vinculadas a los hitos de entrega eran £47,48 millones.
Seis clientes representaban aproximadamente todos los saldos de clientes y activos contractuales. El dato se refiere a la concentración crediticia de la filial, no a todo el grupo. Aun así, muestra que Boldyn no negocia con miles de compradores dispersos.
Cuatro operadores nacionales pueden evitar una obra propia, pero siguen controlando demanda, espectro y activación. Han pagado por adelantado y disponen de remedios ligados a hitos. Una infraestructura exclusiva se enfrenta así a compradores concentrados con capacidad para discutir calidad y calendario.
TfL tiene otro tipo de poder. Las cuentas registraban £128 millones de compromisos de capital pendientes y £17,24 millones de reparto de ingresos prepagado. La autoridad decide cuándo y cómo se entra en el ferrocarril, recibe los activos y conserva la relación política con el usuario.
El reparto formal es claro: TfL controla el espacio, Boldyn integra la capa común y los operadores controlan el servicio móvil. La operación real es menos limpia. Un pasajero solo ve señal o ausencia de señal, no la casilla contractual que retrasó la activación.
El calendario necesita más de una línea base
En 2021, TfL dijo que todas las estaciones y túneles tendrían cobertura a finales de 2024. En junio de 2026 informó de cobertura en aproximadamente el 60 % de las estaciones subterráneas y mantuvo el objetivo de completar el Tube antes de terminar 2026.
La comparación muestra un desplazamiento cercano a dos años. También oculta cambios de alcance si se presenta sin contexto.
TfL documentó una reprogramación que aceleraba 5G y Elizabeth line e incorporaba tramos subterráneos de DLR y Overground. En mayo de 2024 esperaba cubrir alrededor del 80 % de las estaciones ese año y continuar algunos segmentos en 2025.
Las cuentas añaden una expectativa de finalización de construcción en 2027. Esa fecha puede abarcar fibra, pequeñas celdas, ESN u obra no equivalente a la cobertura completa del Tube. Las fuentes públicas no ofrecen un puente exacto entre ambos perímetros.
Una auditoría honesta conserva la promesa original, la reprogramación aprobada y el resultado actual. La palabra «a tiempo» pierde contenido si cada edición borra la definición anterior.
Las restricciones físicas merecen reconocimiento. Boldyn habla de turnos entre medianoche y las cuatro, herramientas que no pueden guardarse en el lugar, procedimientos de garantía, patrimonio histórico y falta de refrigeración. TfL dijo que más de 600 ingenieros trabajaban de noche en 2026.
La dificultad explica parte del retraso y del coste. No demuestra por sí sola que el reparto contractual del riesgo sea eficiente. Los precios, penalizaciones, derechos de intervención y excepciones completas no son públicos.
Lo que ahorra una red común
Cuatro redes independientes duplicarían fibra, radio, energía, diseño y coordinación. En un entorno ordinario, la competencia física puede aportar diversidad. En un túnel ferroviario con pocas horas disponibles, puede ser una manera costosa de descubrir que el espacio era escaso.
Boldyn sostiene que el anfitrión neutral ofrece más calidad a una fracción del coste de hacerlo por separado. Es una hipótesis razonable. Falta el dato verificable: precio por operador, ahorro de ciclo de vida, coste de actualización y comparación con una capa pasiva pública.
La red compartida cambia el tipo de riesgo. Elimina cuatro posibles obras y crea una dependencia común. Una rotura de fibra, un fallo eléctrico, un problema de refrigeración o una actualización defectuosa puede atravesar varias marcas al mismo tiempo.
La redundancia también cuesta. Si el ahorro publicado excluye rutas diversas, repuestos, pruebas de recuperación y capacidad ociosa, no es ahorro comparable. Es una transferencia de probabilidad hacia el momento en que la ciudad menos desea descubrirla.
La activación de cada operador añade otra interfaz. Boldyn puede declarar preparada una estación; el operador puede necesitar configurar espectro, probar handover o aprobar comercialmente el servicio. Los informes deberían separar «listo para el operador» y «servicio vivo» y asignar la causa de cada intervalo.
Quién manda y por qué
TfL manda sobre la entrada física. Su poder nace de la propiedad pública del ferrocarril, las normas de seguridad y la concesión. Boldyn manda sobre la integración diaria porque controla el diseño compartido, los centros, la secuencia de obra y el conocimiento operativo.
Los operadores mandan sobre espectro, configuración y clientes. Su concentración crea poder de compra, aunque la amenaza de construir cuatro redes alternativas no sea creíble en cada negociación.
El Home Office y los servicios de emergencia influyen mediante los requisitos de ESN. Pasajeros y empresas generan el beneficio social, pero apenas tienen poder contractual sobre el orden de despliegue o el tiempo de reparación.
Las cuentas identifican a Canada Pension Plan Investment Board como parte controladora final. CPP Investments declaró una participación del 86 % y alrededor de C$3.500 millones comprometidos con la plataforma desde 2009. AIMCo tenía 10 %; Manulife gestionaba una participación minoritaria en activos estadounidenses.
El capital de pensiones encaja con un plazo de veinte años. Sus beneficiarios soportan el riesgo de retorno. Los operadores pagan el acceso. TfL entrega acceso escaso y recibe infraestructura. El viajero paga, sobre todo, con tiempo cuando el servicio no llega.
La autorización legal proviene de la concesión. La legitimidad económica requiere algo más: acceso no discriminatorio, métricas de disponibilidad, costes comparables, capacidad de actualización y una salida practicable al final o durante una emergencia.
Alternativas que también cuestan dinero
La alternativa de cuatro construcciones privadas maximiza diversidad y desperdicia obra civil. Es útil para demostrar el valor del reparto, pero demasiado débil como referencia competitiva.
TfL podría haber financiado una capa pasiva abierta y licitar radio y operación en módulos más cortos. Conservaría más control y compararía precios periódicamente. También asumiría deuda, integración tecnológica y riesgo de demanda.
Otra arquitectura dividiría proveedores por línea o capa. La fibra y los emplazamientos podrían ser comunes, mientras varias empresas operarían sistemas activos. Aumentaría interfaces y coste; preservaría una vía de sustitución.
Roaming, reparto activo, Wi-Fi y pequeñas celdas en superficie complementan el sistema. No reproducen en todas partes una red móvil licenciada y continua en túneles profundos ni la función de ESN.
El criterio no es si existe una alternativa perfecta. Es si el valor actual de coste, fallos, actualizaciones y salida de Boldyn es menor que el de alternativas imperfectas pero creíbles.
Cómo refutar esta crítica
La tesis quedaría debilitada si Boldyn y TfL publicaran ahorros auditados para los operadores, disponibilidad estable por capa, cortas diferencias de activación y flujo operativo positivo después de la construcción. Eso demostraría que una dependencia común compra eficiencia real.
Quedaría reforzada si las inyecciones continuaran sin conversión a caja, persistieran reembolsos de hitos, aumentaran las diferencias entre infraestructura y servicio, aparecieran averías comunes o se retrasaran actualizaciones tecnológicas por una sola aprobación.
La unidad de análisis debe ser concreta: estación o tramo, fecha de infraestructura lista, fecha de activación de cada operador, disponibilidad, incidente, causa, reparación, capital y línea base aceptada. Un porcentaje agregado es un titular. Veinte años exigen un registro.
Fuentes y frontera probatoria
Los datos financieros proceden del registro de Companies House, el historial de depósitos y las cuentas auditadas a junio de 2025. Se refieren a la filial británica, no al grupo consolidado.
El calendario se reconstruyó con el informe TfL de 2021, la actualización de 2023, el informe de mayo de 2024, el hito de junio de 2026 y la página vigente.
La arquitectura de Londres, el caso de concesión y el argumento de ahorro son fuentes de Boldyn y se presentan como tales. Los porcentajes de propiedad proceden del comunicado de inversores.
La cobertura previa de BTW documenta el despliegue. Ninguna fuente revisada prueba contratación ilícita, demora deliberada, ahorro auditado, rentabilidad positiva o responsabilidad por una avería concreta.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance