Resumen
- Nokia vendió el 80% de Alcatel Submarine Networks (ASN) al Estado francés, representado por la Agence des participations de l'Etat (APE), y conservó un 20% minoritario, en una operación que valora la empresa en 350 millones de euros de valor de empresa (Nokia, 27 de junio de 2024).
- La consecuencia práctica no está en el precio: quien compra capacidad internacional o espera que le reparen un cable roto pasa a tratar con un Estado como dueño mayoritario de la fábrica de Calais y de la flota de buques cableros, y eso toca prioridades de reparación, asignación de capacidad y permisos de exportación.
- El plan Ambition 2030 prevé 100 millones de euros de inversión entre 2026 y 2028, con ampliación de la planta de Calais y un edificio nuevo en Greenwich, en el Reino Unido; es un plan anunciado, no dinero ya desembolsado (Nokia, 27 de junio de 2024).
- El expediente tiene una grieta visible: una página de Nokia fechada el 22 de julio de 2024 presenta la desinversión como completada (Nokia, 22 de julio de 2024), mientras la nota del 2 de enero de 2025 sitúa el cierre en el 31 de diciembre de 2024 (Nokia, 2 de enero de 2025). Ninguna de las dos fechas puede darse por liquidada.
Un 80% que cambia de manos, y un 20% que tiene salida
La operación que aquí importa no es una nacionalización: es una compra con minoría retenida. Nokia acordó vender el 80% de su negocio de redes submarinas, ASN, al Estado francés a través de la APE, y quedarse con el 20% restante (Nokia, 27 de junio de 2024). El valor de empresa del perimetro se fijó en 350 millones de euros (Nokia, 27 de mayo de 2024).
El detalle que casi siempre se pasa por alto en la nota de prensa tiene nombre jurídico: el Estado concedió a Nokia una opción de venta (put option) sobre el 20% que retenía (Nokia, 27 de junio de 2024; Reuters, 29 de mayo de 2024). Una opción de venta no es una sociedad: es una salida programada con un titular identificado. Quien lea el 20% de Nokia como una alianza industrial a largo plazo está leyendo mal el instrumento. El calendario, el precio de ejercicio y las condiciones de esa opción no aparecen en el material retenido, de modo que la estructura queda descrita en su forma, no en su aritmética.
La secuencia pública tampoco fue lineal. Reuters informó el 22 de mayo de 2024 de que el Gobierno francés se movía para adquirir ASN y mantener el control de activos estratégicos de cables submarinos (Reuters, 22 de mayo de 2024). La nota corporativa del acuerdo llegó el 27 de mayo (Nokia, 27 de mayo de 2024) y el comunicado con el detalle económico, incluida la opción de venta y el plan industrial, el 27 de junio (Nokia, 27 de junio de 2024).
Cien millones que todavía no son acero
Ambition 2030 es la parte del anuncio que se puede tocar con la mano, aunque todavía no exista. El plan contempla 100 millones de euros de inversión entre 2026 y 2028, con la ampliación de la planta de Calais y la construcción de un edificio nuevo en Greenwich, en el Reino Unido (Nokia, 27 de junio de 2024).
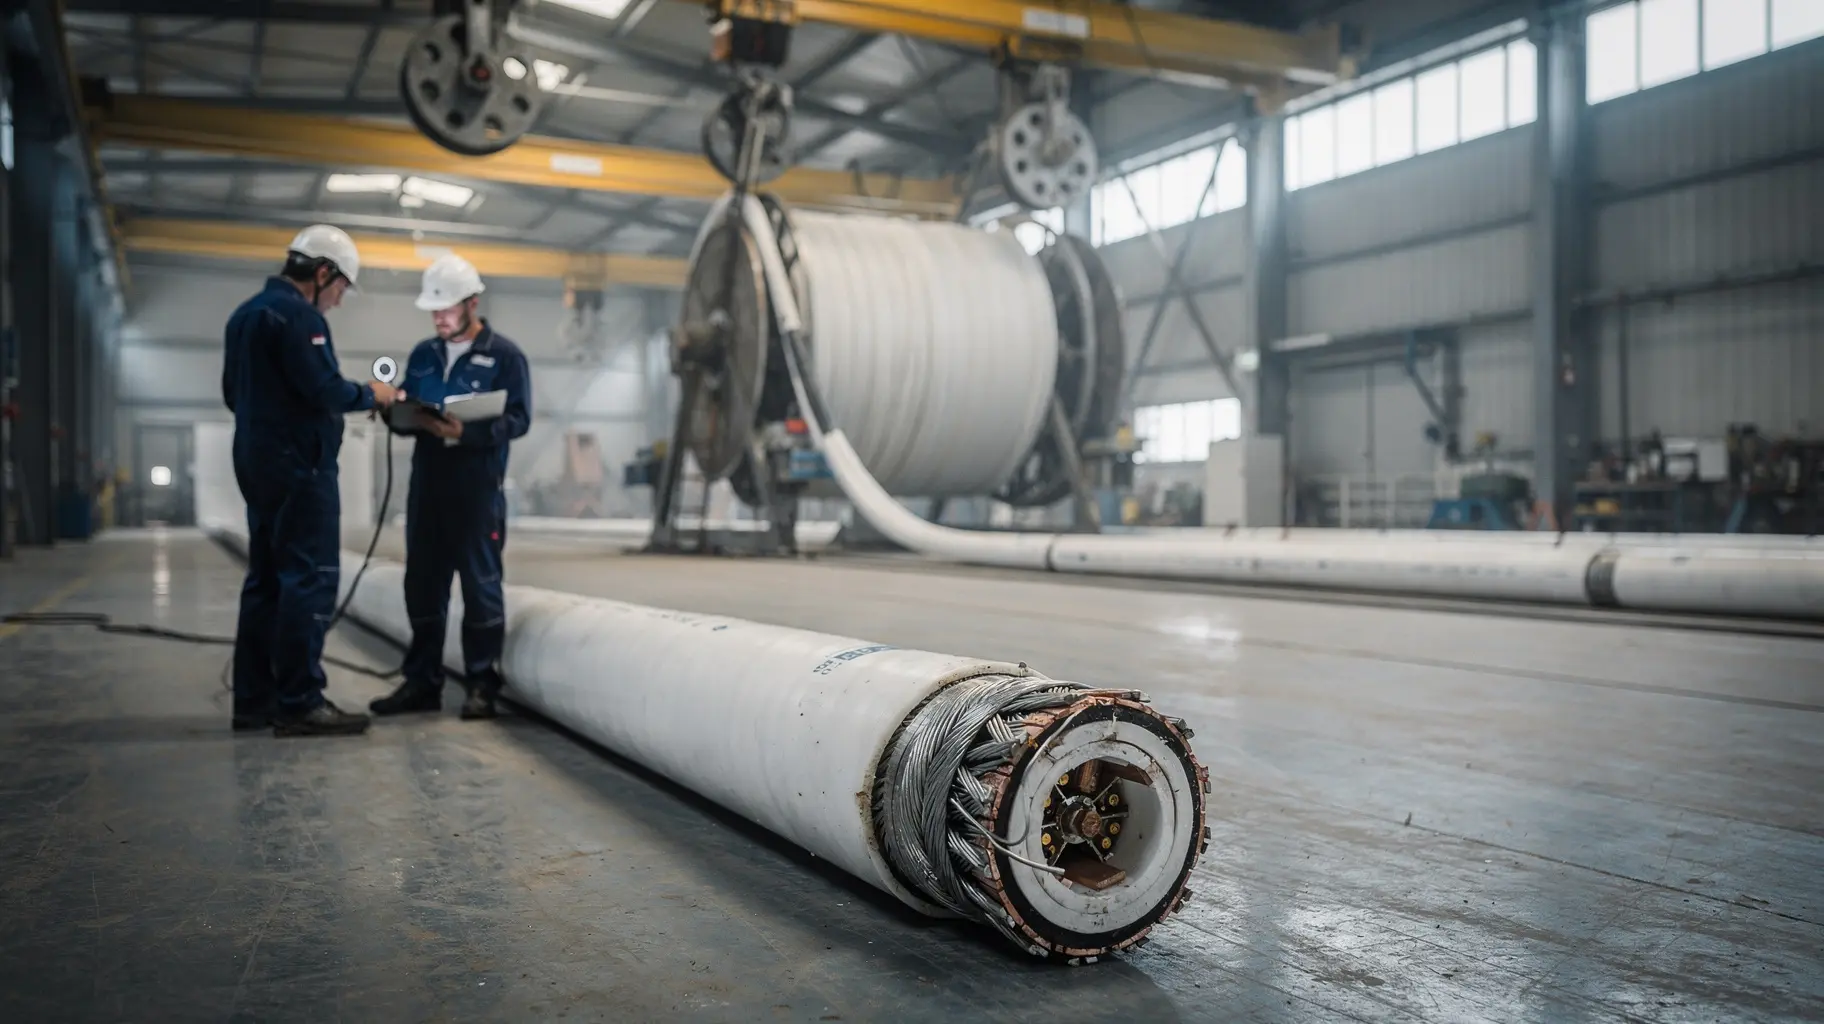
Conviene decir con precisión qué es esa cifra: un plan anunciado en una nota de junio de 2024, no evidencia de capital ya ejecutado. Un plan de inversión es una intención con fecha, y las intenciones con fecha se recortan, se retrasan o se reordenan cuando cambia el dueño o el ciclo de pedidos. La fábrica de Calais es la que ASN presenta como centro de su producción de cables (ASN, instalaciones de fabricación), y la empresa opera además una flota de buques dedicada a la instalación y reparación de cables submarinos (ASN, flota). Fabricar y tender son dos cuellos de botella distintos, y el plan anunciado toca el primero: el suelo industrial.
Ese es el motivo por el que el episodio importa más allá de la contabilidad de Nokia. Los cables submarinos transportan la mayor parte del tráfico intercontinental, y quien controla la fábrica y los buques controla la capacidad de respuesta física cuando algo se rompe en el fondo del mar.
La cartera de pedidos, los ingresos y la cuota de mercado de ASN no aparecen en el material retenido; no se cuantifican aquí. Lo que sí está documentado es la geografía: Calais para el cable, Greenwich como nueva pieza, y una flota para llevarlo al agua.
La fecha que Nokia no logra fijar
Aquí está la parte que ningún comunicado resuelve, y es la más honesta del expediente. Nokia publicó una página fechada el 22 de julio de 2024 cuyo titular presenta la desinversión de Alcatel Submarine Networks al Estado francés como completada, y cuyo resumen recuperado afirma que la venta se cerró en julio de 2024 (Nokia, 22 de julio de 2024). La nota del 2 de enero de 2025 dice otra cosa: que la operación se completó el 31 de diciembre de 2024 (Nokia, 2 de enero de 2025).
No es una diferencia de redacción menor. Entre una fecha y otra hay cinco meses largos en los que la titularidad del fabricante de cables más relevante de Europa queda descrita de dos maneras por la misma empresa vendedora.
Cualquiera de las dos lecturas obliga a preguntar lo mismo: qué condición se resolvió en ese intervalo, y quién asumió el riesgo del negocio mientras tanto. El material retenido no responde a esa pregunta, y este artículo no la va a rellenar por deducción. Las dos fechas se presentan con su fuente, y ninguna se declara definitiva.
Para un operador de cable, la ambigüedad tiene consecuencias concretas: un contrato firmado con ASN en agosto de 2024 se firmó con una sociedad cuya continuidad de propietario no estaba descrita de forma unánime por el vendedor. Eso no invalida nada, pero conviene tenerlo presente al leer el resto de la documentación de la operación, porque es el tipo de detalle que sobrevive en un expediente y no en un titular.
Lo que un Estado hace distinto
La parte analítica de este texto, y conviene marcarla como tal, es la siguiente: con un Estado como accionista mayoritario, la función de preferencia de la empresa deja de ser solo el margen. Tres áreas se mueven con ese cambio.
La asignación de capacidad. Una fábrica con un dueño estatal tiene incentivos para que la capacidad escasa se reparta también por criterios de política industrial y de soberanía, no únicamente por precio y antigüedad de pedido.
La prioridad de reparación. Cuando un cable se corta, la diferencia entre reparar en días o en semanas no la decide el contrato de mantenimiento: la decide qué buque está dónde y quién tiene derecho a moverlo primero. Un Estado propietario de la flota tiene una razón explícita para que sus rutas y sus clientes domésticos estén delante en la cola, y esa razón no necesita estar escrita en ningún pliego.
Los permisos de exportación. Un fabricante bajo control estatal europeo se convierte en un punto de decisión de política exterior cada vez que vende a un mercado sensible. La contrapartida es simétrica: otros Estados pueden tratar a ASN como tratan a sus propios campeones nacionales.
Estas tres cosas no son afirmaciones sobre lo que ha ocurrido; son la estructura de incentivos que el nuevo accionista trae consigo. La evidencia retenida documenta la propiedad, el precio y el plan de inversión. No documenta todavía ninguna decisión de asignación, de prioridad ni de licencia.
El hueco del expediente
El material disponible son extractos y resúmenes generados a partir de notas corporativas y de agencias, no el acuerdo legal inspeccionado. El reparto 80/20, los términos de la opción de venta, las condiciones de cierre y cualquier aprobación regulatoria o de ayudas de Estado no están descritos en el texto retenido más allá de lo citado.
Tampoco hay fuente retenida que fije la cuota de mercado, los ingresos, la cartera de pedidos ni el número de buques de ASN; esas cifras no se usan aquí. Y no aparece en el expediente la composición del consejo, los acuerdos de gobernanza de la APE ni la identidad del primer ejecutivo de ASN tras el cierre. Son huecos de documentación, no indicios de nada.
La ficha de ASN en el directorio de BTW está aquí: Alcatel Submarine Networks Solo para el Círculo Estratégico.
Qué mirar a partir de ahora
La pregunta útil no es si la operación se cerró en julio o en diciembre. Es qué se hace con la fábrica. El plan de 100 millones de euros entre 2026 y 2028 es el único compromiso con fecha que el expediente permite verificar, y es también el más fácil de incumplir sin que nadie tenga que anunciarlo.
Mientras ese calendario no se convierta en obra, la lectura razonable es que el Estado francés compró la capacidad de decidir sobre el suelo industrial y sobre los buques, no un resultado. Los cables siguen en el fondo del mar haciendo su trabajo. Lo que cambió es quién firma cuando hay que sacarlos de ahí.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para el Círculo Estratégico
Círculo Estratégico
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete al Círculo EstratégicoSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance