
Zusammenfassung
- Der wirtschaftliche Anreiz von TTK-Svyaz liegt nicht in abstrakter Netzgroesse, sondern in der wiederholbaren Umwandlung einzelner Haushalts- und Kleingewerbeanschluesse in monatliche Deckungsbeitraege. Der Zahler ist der Endkunde, der unmittelbare Nutzniesser ist der Konzern mit Retail-Reichweite und Verkehr auf eigener oder naher Backbone-Infrastruktur, und die Verliererposition traegt je nach Lage entweder der Operator durch Verlustmargen, der Lieferant durch lange Zahlungsziele oder der Kunde durch Stoerungen, Wartezeiten und Wechselkosten.
- Die veroeffentlichten Finanzsignale zeigen Umsatz, aber keine einfache Wertschaffung. Fuer 2025 werden rund 6,717 Milliarden Rubel Umsatz, rund 5,352 Milliarden Rubel Umsatzkosten, rund 1,365 Milliarden Rubel Bruttogewinn und ein Nettoverlust von etwa 317,5 Millionen Rubel berichtet. Eine Bruttomarge von gut 20 Prozent kann in einem arbeits- und kapitalgebundenen Zugangsmodell schnell verdunsten.
- Die Infrastrukturbelege sind materiell, aber die Kontrollgrenze muss sauber gezogen werden. TTK-Svyaz ist mit AS15774 und AS42323 im Routing sichtbar und wird als Retail-Operator der TransTeleCom-Gruppe dargestellt. Die grossen Angaben zu mehr als 100.000 Kilometern Glasfaser, mehr als 6 Tbit/s Backbone-Kapazitaet und 1,5 Millionen Kunden gehoeren jedoch zur Gruppe, nicht automatisch zur Einzelgesellschaft.
- Die entscheidenden offenen Fakten sind nicht kosmetisch. Subscriber-Basis, Churn, Haushalte im Anschlussgebiet, Durchdringung je Stadt, Konzern-Transferpreise, Feldservicekosten pro aktiver Leitung, Kupferanteil und echte Breitband-EBITDA-Marge wuerden das Urteil staerker veraendern als jede weitere Selbstdarstellung.
Der wirtschaftliche Anreiz zuerst: TTK-Svyaz will aus verteilten, kleinteiligen Anschluessen wiederkehrende Zahlungen machen. Das klingt stabiler, als es ist. Ein Retail-ISP verkauft nicht nur Bandbreite. Er kauft Zeit, Zugang, Material, Router, Entstoerung, Callcenter-Aufmerksamkeit, Marketing, Rueckgewinnung und regulatorische Duldung. Der Kunde sieht eine Monatsrechnung und eine Geschwindigkeit. Der Betreiber sieht eine Kette von Kostenpositionen, die auch dann weiterlaufen, wenn der Haushalt wegen eines Aktionspreises kaum Beitrag liefert.
Der Zahler ist in diesem Modell der Haushalt oder kleine lokale Nutzer, der Internet, TV, OTT-Zusatzleistungen oder verwandte Dienste abnimmt. Der Beguenstigte ist breiter. TTK-Svyaz erhaelt Umsatz; die TransTeleCom-Gruppe erhaelt Retail-Zugang zu Verkehr, Kundenbeziehung und Marktabdeckung; Vorleister, Kabel- und Ausruestungslieferanten, Feldservicefirmen und Werbedienstleister erhalten Auftraege. Der Traeger der negativen Seite ist nicht eindeutig. Bei aggressiven Promotions liegt er beim Operator. Bei schlechter Entstoerung liegt er beim Kunden. Bei hohem Bestand an Verbindlichkeiten kann er zeitweise beim Lieferanten liegen.
Bei konzernnaher Infrastruktur kann er auch in Transferpreisen und interner Kapitalzuweisung verborgen sein. Wer das uebersieht, verwechselt Umsatz mit wirtschaftlichem Fortschritt.
TTK-Svyaz ist die russische Gesellschaft mit dem offiziellen Namen Obschtschestwo s ogranitschennoi otwetstwennostju TTK-Swjas, auf Deutsch sinngemaess Gesellschaft mit beschraenkter Haftung TTK-Svyaz. Die offiziellen und aggregierten Registerdaten fuehren Moskau, Wereiskaja-Strasse 29, Gebaeude 33, Etage/Raum 6/4 als rechtliche Adresse sowie OGRN 1037739164451 und INN/KPP 7709362765/773101001. Die Gesellschaft wird von der TransTeleCom-Gruppe als Retail-Operator fuer Privatkundendienste beschrieben. Das ist mehr als eine Etikette. Es bestimmt, wo die wirtschaftliche Kontrolle beginnt und endet.
Die Kontrollgrenze ist der Kern. TTK-Svyaz ist nicht identisch mit der gesamten TransTeleCom-Gruppe. Die Gruppe verweist auf nationale Dimensionen: mehr als 100.000 Kilometer optische Linien, mehr als 6 Tbit/s Backbone-Kapazitaet, Praesenz in acht Foederationskreisen und 1,5 Millionen Kunden ueber Segmente hinweg. Diese Zahlen erklaeren, warum ein Retail-Arm ueberhaupt Sinn hat. Sie beweisen aber nicht, dass TTK-Svyaz selbst Eigentum, Kostenlast, Preissetzungsmacht und Investitionskontrolle ueber den gesamten Backbone haelt. Ein Retail-Betreiber kann auf Konzerninfrastruktur sitzen und dennoch auf der Ergebnisebene unter Druck stehen.
Genau diese Trennung ist fuer die Bewertung entscheidend.
Das Lizenzbild passt zu einem Betreiber, der mehr als einfache Web-Konnektivitaet abdeckt. Die Lizenzdarstellungen nennen Telematik, Datenuebertragung, Kanalbereitstellung, lokale und intrazonale Telefonie, Kabelrundfunk, mobilen Funktelefondienst und drahtgebundenen Rundfunk; Roskomnadzor erscheint als ausstellende Behoerde. Ein Aggregator markiert acht Lizenzen als aktiv, waehrend die offizielle Lizenzseite auch einen Eintrag mit einer Laufzeit bis 2025 zeigt. Daraus folgt keine Panikgeschichte, aber eine saubere Vorsicht: Vor einer publikationsempfindlichen Aussage zu jeder einzelnen Lizenz waere der Regulatorstand erneut abzugleichen.
Fuer die Oekonomie reicht der Befund, dass TTK-Svyaz in einem lizenzierten, stark regelgebundenen Kommunikationsmarkt arbeitet. Lizenzfaehigkeit ist Markteintrittsbarriere, aber auch Disziplinierungsinstrument.
Die sichtbare Produktlogik ist klassischer Verbraucherzugang. Oeffentliche Tarifseiten zeigen 100-Mbit/s-Internet, TV- und OTT-Bausteine, Bonusprogramme, Stadtwahl, Adresspruefung, Supportnummern und Aktionspreise. Einzelne Promotions koennen fuer die ersten Monate sehr niedrig erscheinen. Genau deshalb taugen diese Seiten nicht als ARPU-Schablone. Ein Preis von etwa 250 Rubel pro Monat in einer Einstiegspromotion ist kein Beweis, dass der ganze Kundenbestand so wenig zahlt. Er zeigt aber die Akquisitionsmechanik: Der erste Rechnungsbetrag verkauft Wechselbereitschaft, nicht Rentabilitaet.
Der reale Beitrag entsteht erst nach Ablauf der Aktion, nach Kosten fuer Anschluss, Endgeraet, Support, Content, Ruecklastschriften und moeglichen Rabattrisiken.
Wertschaffung beginnt bei dieser Art Betreiber erst, wenn der monatliche Beitrag die vermeidbaren und gebundenen Kosten ueberlebt. Der Anschluss muss installiert, konfiguriert, entstoert und gehalten werden. Ein Tarif kann fuer den Kunden billig sein und fuer den Betreiber trotzdem teuer, wenn der Haushalt weit von dicht genutzter Infrastruktur entfernt liegt, wenn ein alter Kupferabschnitt haeufige Einsaetze erzeugt oder wenn ein Installateur wiederholt in dasselbe Haus fahren muss. Der Unterschied zwischen Umsatz und Wert liegt in der Nutzungsdauer nach der Anfangssubvention.
Ein Kunde, der nach einer Promotion kuendigt, hat vielleicht Umsatz geliefert. Wert hat er nur geschaffen, wenn Anschluss- und Betreuungskosten bereits verdient wurden.
Die 2025 gemeldeten Zahlen lassen keinen bequemen Schluss zu. RBC Companies berichtet rund 6,717 Milliarden Rubel Umsatz, rund 5,352 Milliarden Rubel Umsatzkosten und rund 1,365 Milliarden Rubel Bruttogewinn. Daraus ergibt sich mechanisch eine Bruttomarge von etwa 20,3 Prozent. Das ist nicht wertlos, aber es ist duenn fuer ein Modell mit Vertrieb, Verwaltung, Finanzierung, Abschreibung, regionaler Instandhaltung und moeglichen Forderungsausfaellen. Dieselbe 2025er Datenlage weist auf einen Nettoverlust von etwa 317,5 Millionen Rubel hin; bezogen auf den Umsatz entspricht das rund minus 4,7 Prozent.
Die Aussage ist kalt: TTK-Svyaz hat 2025 nicht bewiesen, dass die sichtbare Umsatzbasis schon eine positive Schlussmarge traegt.
Der Blick auf 2024 stuetzt diese Skepsis. Tochka Check berichtet fuer 2024 rund 6,640 Milliarden Rubel Umsatz, rund 6,992 Milliarden Rubel Aufwendungen und einen Nettoverlust von etwa 352,3 Millionen Rubel. B2B.house meldet zugleich ein positives operatives Cashflow-Saldo fuer 2024. Das ist kein Widerspruch, der ignoriert werden darf. Ein Unternehmen kann bilanziell Verlust machen und dennoch operativ Geld vereinnahmen, etwa durch Zahlungszeitpunkte, Verbindlichkeiten, Abschreibungen oder Veraenderungen im Umlaufvermoegen. Fuer die Bewertung ist das sogar interessanter als eine einfache Gewinnzeile.
Es deutet darauf hin, dass die Liquiditaetsmaschine anders laufen kann als die Ergebnisrechnung. Aber Cash Timing ist keine dauerhafte Strategie, wenn die operativen Kosten strukturell zu hoch bleiben.
Die Arbeitskapitaldaten sind ein Warnschild. T-Bank berichtet fuer 2025 Verbindlichkeiten von rund 1,61 Milliarden Rubel und Forderungen von rund 527,96 Millionen Rubel. Mechanisch sind die Verbindlichkeiten etwa dreimal so hoch wie die Forderungen. Das kann in einem Netzbetrieb normal wirken, weil Lieferanten, Auftragnehmer und Konzernbeziehungen Zahlungsziele tragen. Es kann aber auch bedeuten, dass ein Teil der oekonomischen Spannung nicht beim Kunden sichtbar wird, sondern in der Lieferkette. Ein Betreiber mit vielen kleinen Zahlern und groesseren wiederkehrenden Auftragnehmern muss die Kasse scharf fuehren.
Wenn die Kundenbasis stabil ist, kann das funktionieren. Wenn Churn, Stoerungen oder Preisdruck steigen, wird dieselbe Struktur unbequem.
Die Kostenbasis zeigt sich nicht nur in Finanzaggregaten, sondern auch in Beschaffungssignalen. Ein 2025er Auftrag fuer Teilnehmeranschluss, Betrieb und technische Unterstuetzung von Kommunikationsnetzen und Teilnehmerleitungen wurde mit einem Anfangspreis von 360 Millionen Rubel ausgewiesen. Gegen den 2025er Umsatz gerechnet sind das etwa 5,4 Prozent. Diese Rechnung ist mechanisch; sie beweist keine Jahreskostenquote. Sie zeigt aber Groessenordnung. Feldservice ist kein Randthema. In einem Retail-ISP entscheidet er ueber Erstinstallation, Stoerungsdauer, Kundenabwanderung und Ruf.
Wer an Feldarbeit spart, senkt kurzfristig Kosten und kauft sich oft spaeteren Churn.
Ein weiterer Beschaffungspunkt ist Kupferkabel mit einem Anfangswert von etwa 101,5 Millionen Rubel fuer 2026. Gegen den 2025er Umsatz sind das rund 1,5 Prozent. Auch diese Relation ist kein Investitionsplan. Sie sagt dennoch etwas ueber die technische Realitaet: Nicht jede Zugangsinfrastruktur ist neue Glasfaser bis in die Wohnung. Kupfer in der Beschaffung kann Ersatz, Erweiterung oder Instandhaltung bedeuten. Oekonomisch ist es eine Erinnerung daran, dass alte und gemischte Zugangslagen Kapital und Arbeit binden. Wenn das Unternehmen einen relevanten Kupferanteil ersetzt, braucht es Mittel.
Wenn es ihn nicht ersetzt, braucht es Entstoerung. Beides kostet.
Auch Neukundengewinnung ist als Kostenposition sichtbar. Eine 2025er Beschaffungsseite fuer Leistungen zur Gewinnung neuer Teilnehmer nennt einen Anfangspreis von rund 80 Millionen Rubel. Das sind mechanisch etwa 1,2 Prozent des 2025er Umsatzes. Ohne Konversionsrate, Haltedauer und Beitrag je Kunde laesst sich daraus kein exakter Akquisitionskostenwert ableiten. Es reicht aber, um die Realitaet zu markieren: Wachstum kommt nicht gratis aus dem Stadtselektor einer Tarifseite. Jemand muss Haushalte ansprechen, Adressen pruefen, Wechselbarrieren senken und manchmal Rabatt geben.
Eine Strategie, die nur Wachstum nennt und nicht sagt, wie viele Rubel pro geworbenem, gehaltenem Anschluss eingesetzt werden duerfen, ist Marketing.
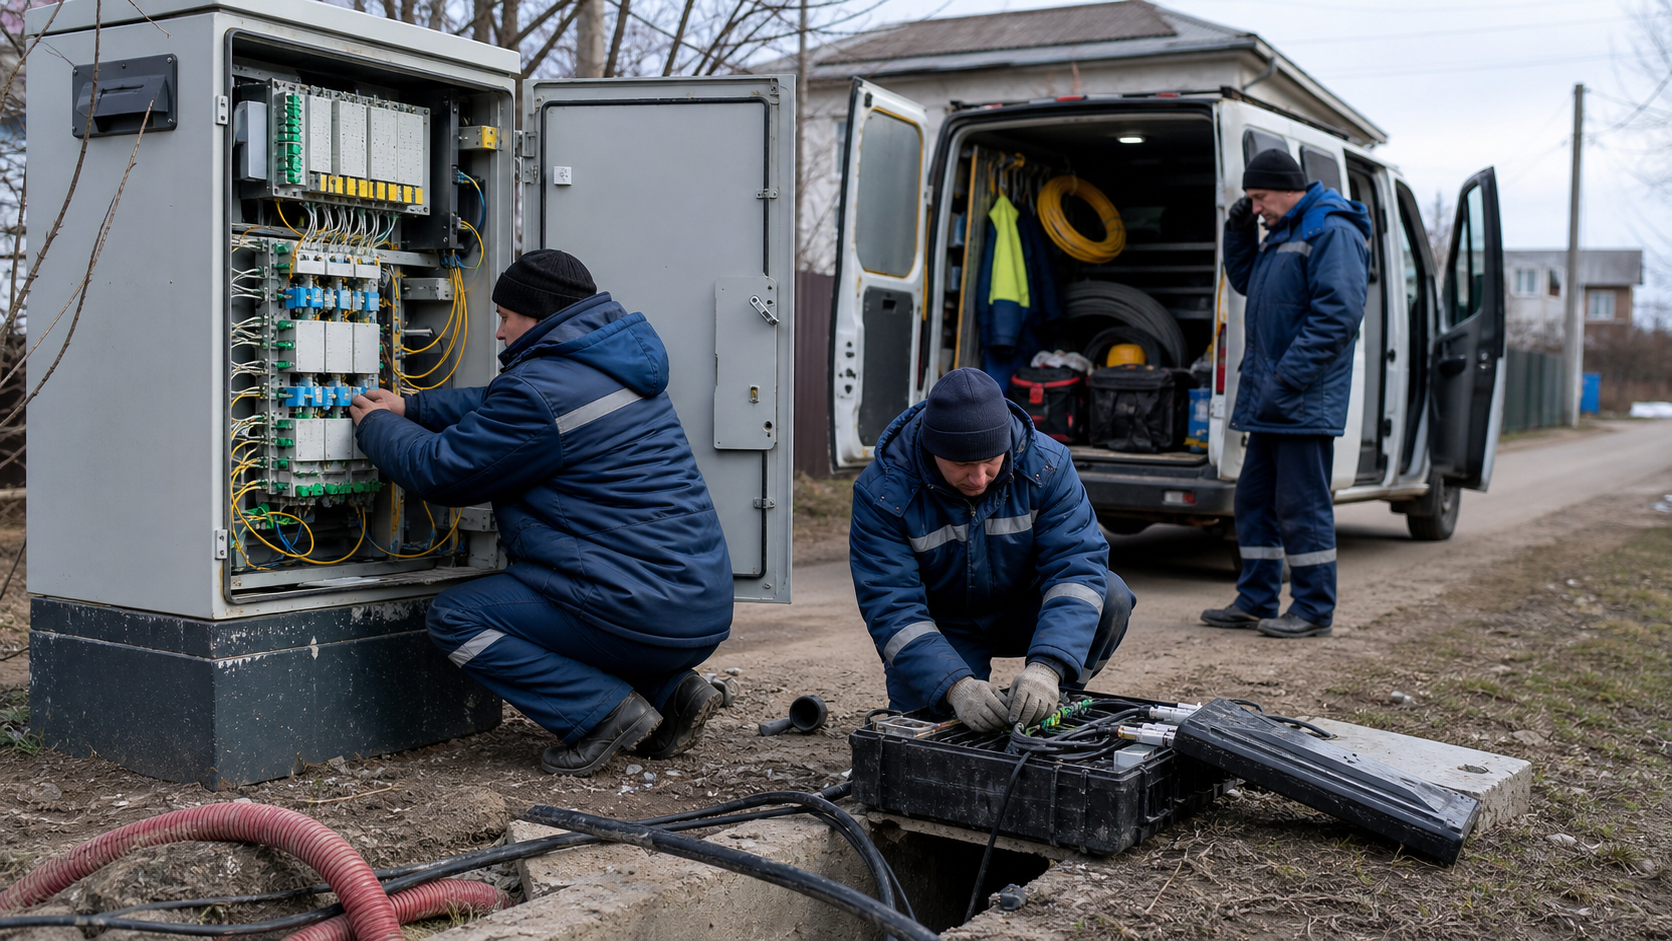
Die operativen Rollen sind in Stellenanzeigen greifbar. Eine Installateurstelle beschreibt Aufgaben wie Kabelverlegung vom Betreiberkasten bis in die Wohnung, Einrichtung von WLAN- und IPTV-Geraeten, Wiederherstellung von Diensten und teilweise Verkauf von Services. Das ist die Arbeit, an der die Oekonomie des Hausanschlusses haengt. Der Kunde bewertet Geschwindigkeit, aber der Betreiber verdient oder verliert am Besuch vor Ort. Ein Technikertermin kann die Beziehung retten oder die Marge fressen. Ein schlecht dokumentierter Hausanschluss kann den naechsten Einsatz vorbereiten.
Ein Zusatzverkauf kann Beitrag bringen, aber auch den Eindruck erwecken, dass Service und Vertrieb vermischt werden.
Die Personalsignale sind uneinheitlich, aber sie schliessen eine Interpretation aus: TTK-Svyaz ist kein winziger Nischenanbieter. RBC zeigt 741 Mitarbeiter, Synapse 1051, andere Profile und Check-Dienste liegen um 1245. Solche Abweichungen sind bei aggregierten Daten nicht ueberraschend; sie koennen unterschiedliche Stichtage, Quellen oder Zuordnungen abbilden. Die sichere Aussage lautet: hunderte bis mehr als tausend Beschaeftigte oder zugeordnete Mitarbeitende. Das reicht, um die Organisation als ernsthaften Betrieb mit regionaler Arbeitslast zu sehen. Es reicht nicht, um Produktivitaet pro Kopf zu berechnen.
Dafuer fehlen Umsatzsplit, Eigen- gegen Fremdleistung, regionale Struktur und aktive Anschlusszahl.
Die Infrastrukturbelege sind staerker als blosse Tarifwerbung. TTK-Svyaz ist mit AS15774 und AS42323 verbunden. RIPE listet Limited Liability Company "TTK-Svyaz" als Mitglied mit Russland als Servicegebiet. AS15774 wird in Routingquellen als aktives Eyeball- beziehungsweise Home-ISP-Netz dargestellt, registriert 2009, mit hunderten IPv4-Praefixen und IPv6-Praefixen, dynamischen und regionalen Poolbezeichnungen und deutlicher TransTeleCom-Anbindung. AS42323 ist kleiner, registriert 2008, mit drei originierenden IPv4-Praefixen in einer der Routingansichten und einem einzelnen TransTeleCom-Upstream in mehreren Beobachtungen.
Das sind technische Markierungen eines echten Access-Footprints.
Aber Routingbelege sind keine Bilanz. IPinfo, CAIDA, CIDR Report, bgp.tools, Hurricane Electric und Whois-Spiegel liefern Topologie, Praefixe, Adjazenzen, Adressraum und Beobachtungen. Sie liefern keine Vertragskonditionen, keine internen Preise, keine aktive Teilnehmerzahl und keine Gewinnmarge pro Stadt. Der Unterschied ist wichtig. Ein AS mit sichtbaren Praefixen kann betriebswirtschaftlich unter Druck stehen. Ein grosses Adressraumsignal kann alte Kunden, dynamische Pools, regionale Historie oder konzernnahe Struktur widerspiegeln.
Fuer die These zaehlt deshalb: TTK-Svyaz besitzt oder kontrolliert zumindest eine relevante operative Internet-Routing-Praesenz. Diese Praesenz allein beweist keine Kapitalrendite.
Die Konzernbeziehung ist wirtschaftlich zweischneidig. Als Teil von TransTeleCom kann TTK-Svyaz auf Marken-, Netz-, Betriebs- und Beschaffungsnaehe zugreifen. Die Gruppe beschreibt sich als grosser Backbone-Lieferant, regionaler Anbieter von Breitband, TV und Telefonie und als Akteur mit SORM-Konformitaet auf Geschaeftskundenseiten. Fuer einen Retail-Operator ist das ein Vorteil gegenueber einem isolierten Stadt-ISP. Backbone-Zugang, Netzerfahrung und regulatorische Infrastruktur koennen Skalenvorteile schaffen.
Doch Vorteile sind nur dann Wert, wenn sie beim Retail-Unternehmen als niedrigere Vorleistungskosten, bessere Stabilitaet, schnellere Entstoerung oder hoeherer Preis durchkommen. Ohne sichtbare Transferpreise bleibt offen, ob der Konzern die Retail-Einheit subventioniert, belastet oder schlicht als Vertriebskanal nutzt.
Die Kundenseite ist vermutlich breit, aber nicht transparent. Ein Retail-Operator fuer Privatkunden hat normalerweise viele kleine Zahler statt wenige Grosskunden. Die verfuegbaren Quellen nennen jedoch keine aktuelle Subscriber-Basis, keinen Churn, keine Haushalte im Anschlussgebiet, keine Durchdringung je Stadt und keinen Umsatzanteil von Internet, TV, OTT, Telefonie, Geraetemiete oder mobilen Elementen. Darum ist eine klare Aussage zur Kundenkonzentration nicht moeglich.
Die wahrscheinlichere wirtschaftliche Konzentration liegt weniger in einzelnen Kunden als in Staedten, Haeuserbloecken, regionalen Niederlassungen, Vorleistungspartnern und Tarifbuendeln. Ein Betreiber kann tausende kleine Kunden haben und trotzdem oekonomisch konzentriert sein, wenn ein Teil der Basis in schlecht rentablen Gebieten sitzt.
Die Stadtliste auf oeffentlichen Seiten zeigt Praesenz ueber viele russische Orte hinweg, von westlichen und zentralen Regionen ueber Wolga-, Sibirien-, Ural- und fernostbezogene Standorte. Breite Praesenz ist jedoch kein Synonym fuer dichte Praesenz. Ein Anschlussgeschaeft liebt Dichte. Je mehr Kunden ein Betreiber pro Gebaeude, Strassenzug, Technikstandort und Serviceteam halten kann, desto leichter verteilt er Fixkosten. Eine breite, aber duenne Abdeckung ist teurer als sie aussieht. Sie erzeugt Markenreichweite, aber auch Fahrtzeiten, regionale Lagerhaltung, lokale Stoerungsspitzen und schwierigere Qualitaetskontrolle.
Genau hier entscheidet sich, ob die Gruppe mit nationaler Kulisse dem Retail-Arm wirklich oekonomische Skalierung verschafft.
Die realistischen Alternativen fuer Kunden sind nicht abstrakt. Rostelecom stellt sich mit grosser Backbone- und Lokalnetzskala dar. MTS bietet gebuendelte Heim-Internet-, TV- und Mobilfunkoptionen mit regional unterschiedlicher Preislogik. In vielen russischen Staedten duerfte der relevante Vergleich fuer Haushalte nicht lauten, ob TTK-Svyaz technisch Internet liefern kann, sondern ob ein groesserer Anbieter ein aehnliches oder besser gebuendeltes Angebot mit weniger Reibung liefert. Fuer einen Kunden ist ein 100-Mbit/s-Angebot austauschbar, wenn Stabilitaet, Installation und Preis aehnlich sind.
Fuer den Betreiber ist diese Austauschbarkeit brutal. Sie begrenzt Preissetzungsmacht.
Der Wettbewerb drueckt besonders dort, wo Buendel die Einzelrechnung verdecken. Ein Mobilfunk- und Heimanschlussbuendel kann den wahrgenommenen Preis des Festnetzes senken, selbst wenn der Gesamtumsatz des Konkurrenten hoeher ist. Ein grosser staatlich gezeichneter oder nationaler Betreiber kann Kosten ueber andere Segmente abfedern. Ein lokaler Anbieter kann naeher am Hausbestand sein. TTK-Svyaz sitzt zwischen diesen Moeglichkeiten: groesser und konzernnaeher als ein kleiner Stadtanbieter, aber im Retail nicht automatisch so stark wie ein voll integrierter nationaler Bundle-Spieler.
Die strategische Antwort kann nicht nur "mehr Kunden" lauten. Sie muss sagen, in welchen Gebaeuden und Staedten die naechsten Rubel Kapital und Vertrieb wirklich Rendite bringen.
Das Preismodell muss deswegen als Auswahlproblem gelesen werden. Niedrige Einstiegspreise senken Wechselbarrieren. TV- und OTT-Bausteine koennen den Haushalt laenger binden, aber sie bringen eigene Kosten und Rechtebeziehungen mit. Geraete koennen gemietet, subventioniert oder ueber den Tarif verdient werden; in jedem Fall binden sie Kapital oder Lieferantenkredit. Bonusprogramme koennen Loyalitaet schaffen, aber sie ersetzen keine Netzqualitaet. Der wertvolle Kunde ist nicht derjenige, der den billigsten Aktionsmonat nimmt.
Wertvoll ist der Haushalt, der nach Anschluss und Promotion mehrere Jahre bleibt, wenige Stoerungen verursacht, Zusatzdienste nutzt und puenktlich zahlt.
Die Kostenstruktur wirkt wie eine Treppe. Erste Stufe: Backbone- und Uebertragungsvorleistungen, bei TTK-Svyaz wahrscheinlich stark von der TransTeleCom-Naehe gepraegt, aber nicht zu bekannten Konditionen offengelegt. Zweite Stufe: Zugangsinfrastruktur, inklusive Kabel, Schaltpunkte, CPE und regionale Technik. Dritte Stufe: Menschen, Fahrzeuge, Installations- und Entstoerzeit. Vierte Stufe: Vertrieb, digitale Funnel, Callcenter, Kundenkommunikation und Retention. Fuenfte Stufe: Regulierung, Abrechnung, Forderungsmanagement und Verwaltung. Wenn die Bruttomarge nur gut 20 Prozent betraegt, haben alle Stufen nach den Umsatzkosten wenig Raum.
Eine einzelne schlechte Stufe kann das Jahrsergebnis drehen.
Beschaffungshinweise zeigen, dass mehrere dieser Stufen aktiv bewirtschaftet werden. Neben Feldservice und Kupfer tauchen Warehousing, Materialhandling, Fracht, Kommunikationsunterstuetzung, Teilnehmerausruestung und Neukundengewinnung auf. Eine 2026er Ausschreibung fuer umfassende Kommunikationsunterstuetzung wird mit rund 18,3 Millionen Rubel genannt und war auf kleine und mittlere Unternehmen beschraenkt. Eine 2026er Beschaffung fuer Teilnehmerausruestung im westlichen interregionalen Zweig lag bei knapp einer Million Rubel.
Einzelne Betraege unterscheiden sich in Bedeutung, aber zusammen ergeben sie ein Bild: Der Retail-Betrieb ist nicht digital leicht. Er ist physisch, verteilt und von vielen Dienstleistungs- und Materialbeziehungen abhaengig.
Die Lieferantenseite traegt deshalb echtes Gewicht. Feldservicefirmen, Kabelanbieter, Logistikpartner, Geraetelieferanten, Kommunikationsdienstleister und moeglicherweise Content- oder OTT-Partner sind keine austauschbaren Fussnoten. Sie bestimmen, wie schnell ein neuer Kunde aktiviert wird, wie lange ein Ausfall dauert und ob ein Aktionskunde in einen regulären Zahler uebergeht. Wenn Verbindlichkeiten deutlich hoeher sind als Forderungen, wird Lieferantenmanagement noch wichtiger. Lieferanten koennen faktisch Betriebskapital bereitstellen. Das funktioniert bis zu dem Punkt, an dem Preise steigen, Vorkasse verlangt wird oder Leistung leidet.
Kundenbewertungen und Beschwerdesignale muessen kalt gelesen werden. Es gibt positive Stimmen zu Preis, Stabilitaet, Bonusprogrammen und langfristiger Nutzung. Es gibt negative Hinweise auf Ausfaelle, schwierige Eskalationen, Abrechnungsstreit und unklare Reparaturzeitpunkte. Eine Rospotrebnadzor-Forumbeschwerde nennt angebliche Nichtbereitstellung eines Internetdienstes und wiederholte Supportkontakte; die Antwort verweist auf Verbraucheransprueche. DownRadar zeigt TTK-bezogene Stoerungsmeldungen. Keine dieser Quellen ist eine statistische Diagnose. Aber sie sind Marktsignale.
Sie passen zu einem Modell, in dem die letzte Meile und die Supportreaktion den Unterschied zwischen billigem Zugang und dauerhaftem Kundenwert machen.
Auch Arbeitssignale sind nur vorsichtig verwendbar. Dream Job und Jobboersen liefern selbstselektierte Kommentare, Ratings, Stellenzahlen und einzelne Rollenbilder. Sie koennen keine offizielle Arbeitszufriedenheit messen. Sie zeigen aber, wo die Belastung wahrscheinlich entsteht: bei Ingenieuren, Installateuren, Entstoerung und regionalem Service. Ein Retail-Netz kann technisch auf nationaler Infrastruktur ruhen und dennoch am lokalen Personalmangel scheitern. Wenn Feldteams ueberlastet sind, steigen Wiederholungstermine, Kundenfrust und Kuendigungsrisiko.
Wenn Lohnniveau und Qualitaet nicht zusammenpassen, wird ein Preisvorteil beim Kunden durch operative Reibung verbraucht.
Die Regulierung ist nicht nur Hintergrundrauschen. Russische Regeln fuer telematische Kommunikationsdienste und Lizenznehmerpflichten schaffen einen Rahmen fuer Bereitstellung, Beschwerden, Pflichten und behördliche Kontrolle. Fuer TTK-Svyaz bedeutet das: Ein Ausfall ist nicht nur ein Kundenserviceproblem, sondern kann in regulierte Verpflichtungen hineinreichen. Lizenzen ermoeglichen das Geschaeft; sie verlangen aber auch Compliance. In einem Staat, in dem Kommunikationsinfrastruktur als strategisch gilt, wird operative Zuverlaessigkeit politisch empfindlicher.
Fuer Investoren oder Wettbewerbsanalysten ist das weder automatisch positiv noch negativ. Es ist ein Kosten- und Kontrollfaktor.
Geopolitisch sollte man nicht mehr behaupten, als die Belege tragen. Die Quellen zeigen eine russische Kommunikationsgesellschaft, eingebettet in eine nationale Gruppe, mit Backbone-, Transit- und SORM-Bezuegen auf Gruppenseiten, russischer Lizenzierung und russischem Servicegebiet. Sie zeigen nicht, welche Ausruestung beschafft wird, welche Importbeschraenkungen konkret wirken, welche Sanktionseinfluesse das Unternehmen traegt oder wie Konzernkapital allokiert wird. Dennoch ist die Lage geopolitisch relevant, weil Festnetzinfrastruktur in Russland kein neutraler Konsumartikel ist.
Sie sitzt im Spannungsfeld von nationaler Kommunikationskontrolle, regionaler Versorgung, industrieller Vorleistung und staatlich beachteter Netzstabilitaet.
Der Branchenhintergrund ist freundlicher als die Einzelmarge. TMT Consulting berichtet fuer 2025 Wachstum des russischen Telekommarktes um 7,7 Prozent, mehr als 2,2 Billionen Rubel Gesamtumsatz, Wachstum bei Festbreitband, Pay-TV und Mietleitungen sowie erwartete 4 bis 5 Prozent CAGR fuer 2025 bis 2030. Eine Regierungszusammenfassung mit HSE-Bezug nennt die Groesse von Mobil- und Festnetzerloesen und weist Unternehmen als wichtige Verbraucher von Festnetz-Internet und Telefonie aus, waehrend die Mobilnachfrage staerker vom Verbraucher getragen wird. Das Marktumfeld ist also nicht kollabierend.
Aber Marktgroesse bezahlt keine individuellen Technikertermine. Branchenwachstum rettet keinen Betreiber, dessen Anschlusskosten und Churn die Bruttomarge aufessen.
Der Vergleich mit Grossalternativen schaerft das Urteil. Ein nationaler Betreiber mit massivem Backbone und lokaler Netzinfrastruktur kann fixe Kosten breiter verteilen. Ein konvergenter Anbieter mit Mobilfunk kann Haushaltspakete bauen, in denen einzelne Produktmargen weniger sichtbar sind. TTK-Svyaz kann seinerseits von Konzernnaehe profitieren, doch der Retail-Arm muss beweisen, dass er dort gewinnt, wo seine regionale Praesenz, Preisposition und bestehende Anschluesse einen Vorteil erzeugen. Der Wert liegt nicht darin, ueberall ein Angebot zu haben.
Er liegt darin, in ausgewaehlten Mikrogebieten so dicht und zuverlaessig zu sein, dass die Kosten pro gehaltenem Kunden fallen.
Das fuehrt zur harten Kapitalfrage. Wo sollte TTK-Svyaz einen Rubel einsetzen? In neue Kundenakquise, wenn der gewonnene Kunde lange bleibt und wenig Stoerungen produziert. In Kupferersatz, wenn dadurch wiederholte Entstoerung und Churn sinken. In Feldservice, wenn Erstloesungsquote und Installationsgeschwindigkeit dadurch messbar besser werden. In TV- oder OTT-Buendel, wenn sie Haltedauer und Beitrag erhoehen, nicht nur die Werbeflaeche fuellen. In Preisnachlass, wenn der Rabatt gezielt Wettbewerb aus einem profitablen Gebaeude haelt. Jede andere Antwort ist Pose. Strategie ohne Ressourcenzuweisung ist Marketing.
Die bisher bekannten Zahlen sprechen fuer eine Gesellschaft in der Mitte: relevant, operativ echt, aber oekonomisch nicht komfortabel. Umsatz von mehr als sechs Milliarden Rubel ist Substanz. Eine Routingpraesenz mit AS15774 und AS42323 ist Substanz. Lizenzbreite und landesweite Konzernnaehe sind Substanz. Nettoverluste, duenne Bruttomarge, grosse Feldservicepositionen, Verbindlichkeiten oberhalb der Forderungen und uneinheitliche Personaldaten sind ebenfalls Substanz. Man darf nicht nur die erste Haelfte zitieren. Ein analytisch brauchbares Bild muss beide Seiten halten.
Der beste Fall fuer TTK-Svyaz lautet: Die Gesellschaft ist der Retail-Zugang einer grossen Gruppe, nutzt vorhandene Netzressourcen, erhoeht Auslastung, bindet Haushalte mit preislich attraktiven Buendeln und kann durch regionale Dichte die Anschluss- und Supportkosten senken. Die 2024er positive operative Cashflow-Richtung waere dann ein Hinweis, dass Liquiditaet besser ist als die Nettoverlustzeile vermuten laesst. Der 2025er Verlust waere in diesem Fall entweder voruebergehend, abschreibungs- oder integrationsgetrieben oder Teil einer Investitionsphase. Diese These ist moeglich. Sie ist nicht bewiesen.
Der schlechte Fall lautet: TTK-Svyaz kauft Umsatz mit Promotions, traegt hohe Feld- und Instandhaltungskosten, bleibt in vielen Regionen zu duenn, muss ueber Lieferantenkredit und Konzernnaehe Luft holen und hat gegen groessere Buendelspieler nur begrenzte Preissetzungsmacht. Dann ist der Umsatz eher eine beschaeftigte Maschine als ein Wertmotor. In diesem Szenario zeigen die Beschaffungen nicht Wachstum, sondern den Preis dafuer, dass eine heterogene Zugangsbasis am Laufen gehalten wird. Der Kunde zahlt wenig, der Operator arbeitet viel, und die Nettomarge bleibt negativ. Auch diese These ist moeglich.
Die derzeitigen Zahlen lassen sie nicht verschwinden.
Welche Seite wahrscheinlicher ist, haengt von Fakten ab, die nicht offen vorliegen. Die wichtigste Zahl waere nicht eine weitere Umsatzangabe, sondern die aktive Subscriber-Basis nach Produkt, Stadt und Kohorte. Danach kaemen Churn, Bruttoneuzugaenge, Anteil reaktivierter Kunden, durchschnittlicher regulärer Monatsumsatz nach Promotion, Supporttickets pro tausend Anschluesse, Erstloesungsquote, mittlere Entstoerzeit und Feldkosten pro Anschluss. Diese Werte wuerden zeigen, ob die Gesellschaft einen Bestand bewirtschaftet oder eine undichte Wanne fuellt.
Ohne sie bleibt die Bewertung gezwungen, von Kosten- und Infrastruktursignalen auf die Oekonomie zu schliessen.
Ebenso wichtig waeren die Konzernkonditionen. Wenn TTK-Svyaz langfristig geschuetzte, niedrige Backbone- und Transportpreise innerhalb der Gruppe erhaelt, ist das ein echter Vorteil. Wenn die Preise marktnahe oder belastend sind, ist der Konzernname weniger wert. Wenn Investitionen in Zugangsinfrastruktur vom Konzern getragen oder guenstig finanziert werden, verbessert sich die Retail-Rechnung. Wenn TTK-Svyaz hingegen die Kosten allein traegt und die Gruppe nur als Lieferant auftritt, ist der Retail-Arm anfaelliger. Keine der gelesenen Angaben loest diese Frage.
Genau deshalb sollte man die TransTeleCom-Groesse nicht automatisch als TTK-Svyaz-Marge buchen.
Die Infrastrukturbelege koennen dennoch nicht ignoriert werden. Ein Betreiber ohne echtes Netzsignal waere eine reine Vertriebsfolie. TTK-Svyaz zeigt mehr. RIPE-Mitgliedschaft, AS15774, AS42323, regionale und dynamische Poolbezeichnungen, TransTeleCom-Upstreams und mehrere Routingplattformen zeichnen einen Access-Operator mit technischer Identitaet. Das gibt dem Unternehmen eine andere Qualitaet als einem einfachen Wiederverkaeufer. Es bedeutet aber auch Verantwortlichkeit. Wer Routing, Kundenzugang und Lizenzen haelt, kann operative Probleme nicht vollstaendig an Dritte abschieben.
Die Preis- und Qualitaetsposition bleibt der Engpass. Positive Kundenstimmen zu guenstigen Preisen sind zweischneidig. Ein niedriger Preis ist fuer den Kunden Wert; fuer den Betreiber ist er nur dann Wert, wenn die Kostenstruktur darunterliegt. Stabilitaetslob ist wertvoller, weil es auf geringeren Churn und weniger Supportdruck hindeutet. Negative Stimmen zu Ausfaellen und Supporteskalation sind ebenfalls nicht automatisch systemisch, aber sie markieren genau die Stelle, an der ein scheinbar kleiner Stoerungsanteil viel Marge vernichten kann. In einem Regional-ISP ist Zuverlaessigkeit keine weiche Marke. Sie ist eine Kostenposition.
Regulatorisch hat TTK-Svyaz eine Pflichtenoekonomie. Kommunikationsdienste muessen unter festgelegten Regeln erbracht werden, Beschwerden koennen formalisierte Wege nehmen, und Lizenznehmer stehen unter Aufsicht. Das begrenzt einige schlechte Betreiberpraktiken, erhoeht aber auch Dokumentations- und Reaktionskosten. Fuer Kunden ist das ein Schutzrahmen. Fuer das Unternehmen ist es ein weiterer Grund, Support nicht als billige Randfunktion zu behandeln. Eine nicht geloeste Stoerung kann von der Technik in die Rechts- und Reputationssphaere wandern.
Die Frage nach Wertschaffung sollte deshalb streng formuliert werden. TTK-Svyaz schafft Wert, wenn es drei Dinge gleichzeitig schafft: erstens Kunden zu Preisen halten, die nach Promotion und Buendelrabatten genug Beitrag lassen; zweitens regionale Anschluss- und Servicekosten pro aktiver Leitung senken; drittens die Konzerninfrastruktur so nutzen, dass Transport- und Backbone-Vorteile real im Retail-Ergebnis ankommen. Fehlt eines davon, bleibt Umsatz. Umsatz ist die leichteste Zahl, die ein ISP zeigen kann.
Wert ist die Zahl, die nach Feldfahrten, Kabel, Ausruestung, Content, Support, Regulierung, Abschreibung und Zahlungsausfall uebrig bleibt.
Die unsicheren Marktzeichen sollten als Fruehwarnsystem, nicht als Urteil, genutzt werden. Jobkommentare deuten auf Arbeitsdruck. Kundenrezensionen deuten auf gemischte Serviceerfahrungen. Stoerungsseiten deuten auf wahrgenommene Ausfaelle. Beschaffungsseiten deuten auf laufenden Bedarf an Anschluss, Support, Kabel, Ausruestung und Kommunikation. Jedes Signal fuer sich ist schwach. Zusammen passen sie zu einem Unternehmen, dessen wichtigster Wettbewerbsvorteil nicht in einer spektakulaeren Technologie liegt, sondern im stumpfen, wiederholbaren Betrieb. Wer diesen Betrieb besser organisiert, verdient. Wer ihn nur bewirbt, verliert.
Ein belastbares Managementurteil waere daher selektiv, nicht expansiv. TTK-Svyaz sollte dort aggressiv sein, wo bestehende Infrastruktur, geringe Stoerungsdichte und niedrige Wechselkosten zusammenfallen. Es sollte vorsichtig sein, wo neue Kunden nur mit hohen Anfangsrabatten, teurer Installation und schwacher Dichte erreichbar sind. Es sollte Kupferersatz dort priorisieren, wo Reparaturdaten und Churn zeigen, dass das Kapital sich ueber weniger Einsaetze und laengere Haltedauer verdient. Es sollte TV- und OTT-Buendel nicht als Dekoration betrachten, sondern gegen Haltedauer, Beitrag und Supportlast messen.
Ein regionaler ISP muss nicht ueberall gewinnen. Er muss wissen, wo Verlustkunden herkommen.
Fuer Wettbewerber ist TTK-Svyaz nicht trivial. Die Gesellschaft hat rechtliche Substanz, Konzernnaehe, technische Sichtbarkeit, Retail-Praesenz und Beschaffungsaktivitaet. Sie kann fuer Haushalte als preiswerte Alternative zu groesseren Anbietern erscheinen. Fuer Rostelecom, MTS und andere lokale Optionen ist sie dort gefaehrlich, wo sie vorhandene Netze dicht ausnutzt und schneller oder billiger anschliesst. Sie ist weniger gefaehrlich, wenn der Wettbewerb Buendelpreise, besseren Service oder groessere lokale Infrastruktur ausspielt. Die Konkurrenzanalyse muss deshalb gebaeude- und stadtnah sein. Nationale Schlagwoerter helfen hier wenig.
Fuer Lieferanten ist TTK-Svyaz ein bedeutender, aber zu pruefender Kunde. Die Verbindlichkeiten im Verhaeltnis zu Forderungen legen nahe, dass Zahlungsbedingungen wichtig sind. Die Beschaffungsgroessen zeigen relevante Nachfrage nach Feldleistung, Kabel und verwandten Diensten. Ein Lieferant sollte jedoch nicht nur auf Konzernnaehe schauen, sondern auf Vertragsdauer, Zahlungsplan, Abnahmeumfang und regionale Einsatzkosten. In einem Verlustunternehmen kann Volumen attraktiv sein und Marge trotzdem leiden. Die Frage ist nicht, ob TTK-Svyaz gross genug ist, Auftraege zu vergeben. Sie ist gross genug.
Die Frage ist, ob die Auftraege die Risiken korrekt bezahlen.
Fuer Regulatoren und lokale Behoerden ist die Lesart anders. Ein Betreiber mit breiter Stadtpraesenz, Retail-Kunden und aktiven Lizenzen ist Teil der Versorgungsschicht. Ausfall, Beschwerdeverhalten und Servicequalitaet sind damit oeffentlich relevant. Gleichzeitig wuerde zu harte wirtschaftliche Belastung die Investitionsfaehigkeit schwaechen. Der Regulierungsnutzen liegt nicht darin, jeden Preis niedrig zu halten, sondern darin, Versorgung, Beschwerdebearbeitung und transparente Pflichten durchzusetzen, ohne notwendige Ersatzinvestitionen unmoeglich zu machen. Ein Netz, das aus Angst vor Preiserhoehung veraltet, wird am Ende teurer.
Die urteilsveraendernden Fakten sind klar. Ein offiziell ausgewiesener, wachsender aktiver Kundenbestand mit niedriger Abwanderung wuerde das Bild verbessern. Eine positive Breitband-EBITDA-Marge nach realer Feld- und Supportkostenrechnung waere noch wichtiger. Sinkende Entstoerungsraten, sinkende Kosten pro Installation, hohe Erstloesungsquote, nachweislich geringe Kupferstoerungen, guenstige langfristige Konzerntransportpreise und bessere Cash Conversion wuerden die Verlustzahlen relativieren.
Umgekehrt wuerden steigender Churn, dauerhaft hohe Rabatte, alternde Zugangsinfrastruktur, steigende Lieferantenverbindlichkeiten, groessere regulatorische Probleme oder zunehmende Supportbeschwerden die negative These staerken.
Das aktuelle Urteil bleibt nuanciert, aber nicht weich. TTK-Svyaz ist ein realer russischer Regional- und Retail-ISP mit Konzernruecken, Lizenzen, Routingpraesenz, oeffentlichen Tarifen und materieller Beschaffung. Die Gesellschaft ist nicht bloss eine Namenshuelse. Sie ist aber auch kein nachweislich profitabler Wertmotor. Die 2025er Zahlen zeigen Umsatz und Bruttogewinn, dann Verlust. Die Betriebssignale zeigen Reichweite, aber auch Arbeit. Die Marktumgebung waechst, aber Wettbewerb und Kosten nehmen der Groesse die Romantik.
Der Fall entscheidet sich nicht in der Selbstdarstellung der Gruppe, sondern in den unsichtbaren Einheiten: Rubel pro aktivem Anschluss, Kosten pro Einsatz, Churn pro Kohorte, Beitrag nach Promotion und Kapitalbedarf pro ersetztem Netzabschnitt. Dort wird aus Telekommunikation entweder Wert oder nur Betrieb.
Ein weiterer Blick gehoert der Frage, wer innerhalb der Wertkette die bessere Option hat. Der Endkunde kann meist wechseln, aber nicht friktionslos. Er braucht Termin, Geraet, Verfuegbarkeit im Haus und Vertrauen, dass der neue Anbieter nicht schlechter ist. Diese Reibung gibt TTK-Svyaz eine gewisse Kundenbindung, sofern die Leistung akzeptabel bleibt. Der Lieferant hat eine andere Lage. Ein Feldservice- oder Kabelanbieter kann alternative Auftraggeber suchen, doch grosse regionale Volumen sind nicht beliebig ersetzbar. Der Konzern wiederum kann entscheiden, ob Retail-Zugang strategisch wertvoll genug ist, um schwache Margen zu tolerieren.
In dieser Verteilung liegt Macht. TTK-Svyaz hat Macht gegenueber einzelnen Haushalten, weniger Macht gegenueber einem schlechten Ruf, begrenzte Macht gegenueber grossen Konkurrenten und unklare Macht innerhalb des Konzerns. Das ist keine akademische Nuance. Es entscheidet, welche Seite bei Preisdruck zuerst nachgibt.
Die Rechnung wird noch enger, wenn man die Produktarten trennt. Internetzugang ist der Anker, TV und OTT sind Halte- oder Zusatzbausteine, Telefonie und andere Dienste koennen Bestandsreste oder Zusatznutzen sein. Ein Betreiber darf diese Erloese nicht in einen weichen Durchschnitt mischen und dann glauben, die Oekonomie sei verstanden. Ein Haushalt mit Internet plus TV kann mehr Umsatz bringen, aber auch Content- und Supportkosten. Ein reiner Internetkunde kann weniger Umsatz bringen, aber sauberer zu bedienen sein.
Ein Kunde mit wiederkehrenden Stoerungen ist selbst bei hoeherem Tarif schlechter als ein stabiler Niedrigtarifkunde in einem dichten Haus. Die richtige Frage ist nicht, welches Paket auf der Landingpage besser aussieht. Die richtige Frage ist, welche Kombination aus Paket, Haus, Region und Anschlussmedium nach drei Jahren den hoechsten Nettobeitrag hat.
Auch die Zeitachse ist hart. Promotions verschieben Einnahmen nach hinten und Kosten nach vorn. Installation, Geraet, Akquisition und erste Supportkontakte entstehen sofort oder sehr frueh. Der volle reguläre Tarif kommt erst spaeter, falls der Kunde bleibt und nicht erneut rabattiert wird. Daraus entsteht ein stiller Finanzierungsbedarf. Je schneller TTK-Svyaz Kunden gewinnt, desto groesser kann der Vorlauf werden. Wachstum verbessert dann die Umsatzzeile, verschlechtert aber kurzfristig Cash- und Ergebnisdruck.
Ein positives operatives Cashflow-Signal in einem Verlustjahr macht diesen Punkt nicht hinfaellig; es zeigt nur, dass Zahlungszeitpunkte helfen koennen. Dauerhaft solide wird die Lage erst, wenn Kundenkohorten nach der Anfangsphase genug Beitrag liefern, um die fruehen Kosten und die laufende Entstoerung zu tragen.
Die regionale Verteilung ist dabei keine Nebensache. Eine Stadt mit vielen passenden Gebaeuden, niedriger Stoerungsrate und vorhandener Technik kann profitabel sein, waehrend eine andere Stadt bei gleichem Tarif Verlust erzeugt. Das macht nationale Durchschnittszahlen gefaehrlich. Der Betreiber koennte in einigen Gebieten sehr stark und in anderen strukturell schwach sein. Ohne regionale Segmentierung sieht man nur den Saldo. Ein gutes Management wuerde Kapital nicht nach Markenpraesenz verteilen, sondern nach inkrementellem Beitrag je Gebiet.
Es wuerde sich fragen, ob ein zusaetzlicher Werberubel in einer ueberbauten Stadt sinnvoller ist als ein Reparaturrubel in einem Gebiet mit vielen Stoerungen. Es wuerde alte Technik nicht aus Prinzip ersetzen, sondern dort, wo der Ersatz eine messbare Ergebniswirkung hat.
Die technische Evidenz gibt Hinweise auf diese regionale Komplexitaet, aber keine Loesung. Dynamische und regionale Poolbezeichnungen im Umfeld von AS15774 passen zu einem Endkundennetz mit vielen Zugriffspunkten und Adresszuweisungen. Die kleinere AS42323-Struktur zeigt, dass nicht alle Netzbestandteile gleich breit sind. Topologiequellen unterscheiden sich bei Prefix-, Adress- und Beziehungszahlen, weil Messpunkte und Aggregationsregeln verschieden sind. Diese Unterschiede sollten nicht als Fehler behandelt werden, sondern als Mahnung. Internetmessung beschreibt Sichtbarkeit, nicht Besitzgrenzen.
Ein Analyst, der aus jedem beobachteten Prefix eine gleiche wirtschaftliche Einheit macht, ueberliest die eigentliche Frage: Welche Teile des Netzes sind margenstark, welche sind Pflichtbetrieb, und welche existieren, weil historische Strukturen weitergetragen werden?
Historische Signale wie TTK-Retail und Zap-SibTransTeleCom deuten darauf, dass TTK-Svyaz nicht aus einem einzigen sauberen Neubaumodell entstanden ist. Solche Vorgeschichten sind in Telekommunikation normal. Sie koennen Kundenbasis, regionale Genehmigungen und Technik mitbringen. Sie koennen aber auch heterogene Systeme, unterschiedliche Tarifgenerationen, gemischte Zugangstechniken und ungleiche Servicekulturen hinterlassen. Der wirtschaftliche Preis einer Historie zeigt sich selten in der Ueberschrift.
Er zeigt sich in doppelten Tools, regionalen Sonderfaellen, alten Kabelwegen, nicht standardisierten Hausanschluessen und Kunden, deren Tariflogik nicht zur neuen Vertriebsstrategie passt. Auch hier gilt: Ohne harte Daten bleibt es ein Risiko, kein Urteil. Aber es ist ein plausibles Risiko.
Die Konkurrenz kann diese Schwachstellen ausnutzen, wenn sie ihre eigenen Kosten besser buendelt. Rostelecom kann ueber Infrastrukturmassstab argumentieren. MTS kann konvergente Haushaltsbeziehungen in den Vordergrund stellen. Ein kleiner lokaler Anbieter kann persoenlicher und schneller wirken. TTK-Svyaz muss daher eine mittlere Position verteidigen: gross genug, um professionell und technisch verlaesslich zu erscheinen, lokal genug, um konkrete Haushalte gut zu bedienen, billig genug, um Wechselbereitschaft zu erzeugen, aber nicht so billig, dass jeder Neukunde Wert vernichtet. Diese vier Bedingungen gleichzeitig zu erfuellen ist schwer.
Wer nur eine davon misst, steuert blind.
Fuer die Bewertung der Kosten und des Kapitals sollte man auch die scheinbar kleinen Beschaffungen nicht falsch lesen. Ein einzelner Auftrag fuer Teilnehmerausruestung im niedrigen Millionen- oder Unter-Millionenbereich veraendert die Gesamtbilanz nicht. Er zeigt aber, dass der Zugangsdienst materiell bleibt. Router, Set-Top-Boxen, Kabel, Lager, Transport und Ruecklaufmanagement sind banale Dinge. Gerade deshalb sind sie wichtig. In einem digitalen Narrativ verschwinden sie. In der Ergebnisrechnung kommen sie wieder. Wenn Geraete nicht rechtzeitig verfuegbar sind, scheitert der Anschluss. Wenn sie zu billig sind, steigt Support.
Wenn sie zu teuer subventioniert werden, steigt der Kapitalbedarf. Der Retail-ISP verdient an der Summe dieser banalen Entscheidungen.
Das strengste Urteil lautet deshalb: TTK-Svyaz muss nicht beweisen, dass es existiert; das ist belegt. Es muss beweisen, dass seine Existenz oekonomisch besser ist als die Alternativen. Fuer den Kunden heisst die Alternative Rostelecom, MTS oder ein lokaler Anbieter. Fuer den Konzern heisst die Alternative, Kapital in andere Segmente, Wholesale oder Backbone-Dienste zu lenken. Fuer Lieferanten heisst die Alternative, mit Kunden zu arbeiten, die weniger Zahlungsverzug und weniger regionale Reibung haben. Fuer Mitarbeiter heisst die Alternative, ein Umfeld mit besserer Belastung oder Verguetung zu suchen.
Jede dieser Alternativen setzt eine Grenze. Ein Unternehmen schafft Wert, wenn es trotz dieser Grenzen freiwillige, wiederkehrende Teilnahme erzeugt. TTK-Svyaz zeigt die Voraussetzungen dafuer. Der Beweis liegt noch in den nicht offengelegten Einheitszahlen.
Quellen
- https://company.ttk.ru/req-ttk-sviaz/
- https://company.ttk.ru/license/
- https://career.ttk.ru/b2c
- https://company.ttk.ru/mainpage
- https://b2b.ttk.ru/
- https://landing.ttk.ru/main
- https://landing.ttk.ru/lastochka1
- https://landing.ttk.ru/equipment/
- https://myttk.tb.ru/
- https://hh.ru/employer/9512687?hhtmFrom=vacancy_search_list
- https://saratov.hh.ru/vacancy/129987816
- https://dreamjob.ru/employers/2717753/vacancy-inzhener
- https://companies.rbc.ru/id/1037739164451-ooo-obschestvo-s-ogranichennoj-otvetstvennostyu-ttk-svyaz/
- https://www.tbank.ru/business/contractor/legal/1037739164451/
- https://check.tochka.com/company/1037739164451/
- https://b2b.house/company/OOO-TTK-SVYAZ_0b52fc48-4a1b-40e2-a352-c578108a0f4d/
- https://companium.ru/id/1037739164451-ttk-svyaz
- https://checkspot.ru/company/1037739164451
- https://star-pro.ru/proverka-kontragenta/organization/1037739164451--ooo-ttk-svyaz
- https://fbc.ru/inn/7709362765/
- https://www.ripe.net/membership/member-support/list-of-members/ru/ttks/
- https://bgp.tools/as/15774
- https://bgp.tools/as/42323
- https://ipinfo.io/AS15774
- https://asrank.caida.org/asns/15774
- https://www.cidr-report.org/cgi-bin/as-report?as=AS15774&view=2.0
- https://www.cidr-report.org/cgi-bin/as-report?as=AS42323&view=2.0
- https://whois.ipip.net/AS15774
- https://whois.ipip.net/AS42323
- https://bgp.he.net/AS15774
- https://zakupki.kontur.ru/customers/7709362765
- https://poisktenderov.ru/item/223/32515467104/
- https://tendery-moskva.tenderer.ru/tenders/6/tender92798049.html
- https://synapsenet.ru/zakupki/rts/3877481%231--moskva-otkritij-konkurs-v-elektronnoj-forme-uchastnikami-kotorogo
- https://b2b.house/activepurchase/6b4b6334-bc02-48b8-8390-344288d8ec29_cbb30a79/
- https://www.tenderguru.ru/tender/93978122
- https://mos-tenders.ru/konkursnaja-documentacia-po-223fz/document-50244922-izveschenie-o-zakupke-docx-zakupka-32514643717-otkrytyy-konkurs-v-elektronnoy-forme-uchastnikami-kotorogo-mogut-byt-tolko-subekty-malogo-i-srednego-predprinimatelstva-n-3-oke-ttk-s-2025-kc-na-pravo-zaklyucheniya-dogovora-na-okazanie-uslug-po-privlecheniyu-novyh-abonentov-dlya-nuzhd-ooo-ttk-svyaz-primer-2025
- https://tmt-consulting.ru/napravleniya/telekommunikacii/tmt-rejting-rossijskij-rynok-telekommunikacij-2025-predvaritelnye-itogi/
- https://mintrans.gov.ru/press-center/branch-news/9244
- https://www.company.rt.ru/about/net/magistr/
- https://support.mts.ru/domashnii_internet_i_tv/tarif-i-uslugi/kakiye-tarify-na-domashniy-internet-i-tv-yest-v-mts
- https://zpp.rospotrebnadzor.ru/Forum/appeals/Details/57912
- https://yandex.com/maps/org/ttk/222844103574/reviews/
- https://downradar.ru/ne-rabotaet/ttk.ru
- https://publication.pravo.gov.ru/Document/View/0001202201060008
- https://82.rkn.gov.ru/directions/kontrol_nadzor/p17811/
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten