
Zusammenfassung
- JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" muss zuerst als Infrastruktur- und Kontinuitätsgeschäft gelesen werden. Der öffentliche Auftritt als AO MUS Energetiki beziehungsweise EESTelecom, die lange Herkunft aus der Energiekommunikation, die Managementbindung an Rosseti Digital und die fortbestehenden Chitatehenergo-Spuren in Netzdatensätzen zeigen eine Firma, die um Stromnetzkommunikation, Entstörung und technische Betriebspflichten gebaut ist. Das macht den Umsatz stabiler als bei einem frei jagenden Retail-ISP, aber es begrenzt auch die Marge.
- Die Finanzzahlen sind groß genug, um die Firma nicht als kleine lokale Netzranderscheinung abzutun. Rund 1,603 Milliarden Rubel Umsatz und 69 Millionen Rubel Nettogewinn im Jahr 2025 ergeben aber nur etwa 4,3 Prozent Nettomarge. Die Bilanz wirkt tragfähig, nicht explosiv: etwa 1,57 Milliarden Rubel Aktiva, etwa 1,12 Milliarden Rubel Eigenkapital, rund 447 Millionen Rubel Verbindlichkeiten. Das ist ein notwendiger-Dienst-Renditeprofil, kein Plattformprofil.
- Die beste externe Chance liegt in der Vermarktung von Kapazität auf Trassen, die wegen Strominfrastruktur ohnehin existieren oder betreut werden. Das sichtbarste Beispiel ist die MTS-Strecke Richtung Mirny, bei der Glasfaser über eine Energiekommunikationslogik eine bis dahin satellitenartige Kapazitätslage deutlich verbessert. Das ist nicht Massenbreitband. Es ist Großhandelszugang, regionale Strecke, Ausweichweg und industrielle Nähe.
- Die größte ökonomische Schwäche ist Konzentration. Rosseti, FSK-nahe Aufgaben und der weitere Energiesektor bilden nicht nur Kunden, sondern die Existenzlogik. Diese Nähe schafft Vertrauensvorsprung und Wiederholgeschäft. Sie schafft aber auch Preisdisziplin, Vergaberisiko und die Gefahr, dass externe Erlöse niemals groß genug werden, um das Unternehmen aus der Rolle eines gruppennahen Dienstleisters herauszulösen.
- Das Urteil bleibt nüchtern: Die Firma ist wertvoll, solange die Bereitschafts- und Wartungsaufgabe sauber bezahlt wird und überschüssige Netzkapazität ohne Gefährdung der Stromkommunikation verkauft werden kann. Sie wird riskanter, wenn Integration, alte Technik, Sanktionen, Lieferengpässe oder eine Neupreisung großer Wartungsverträge die ohnehin schmale Rendite aufzehren.
Das Unternehmen ist ein Kommunikationsarm der Energieinfrastruktur
Die naheliegende Fehllektüre wäre, JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" an einem normalen ISP-Maßstab zu messen. Dann sucht man Abonnentenwachstum, Endkundenmarke, aggressive Preise, Werbepräsenz und Massentarife. Genau dort liegt aber nicht der Schwerpunkt.
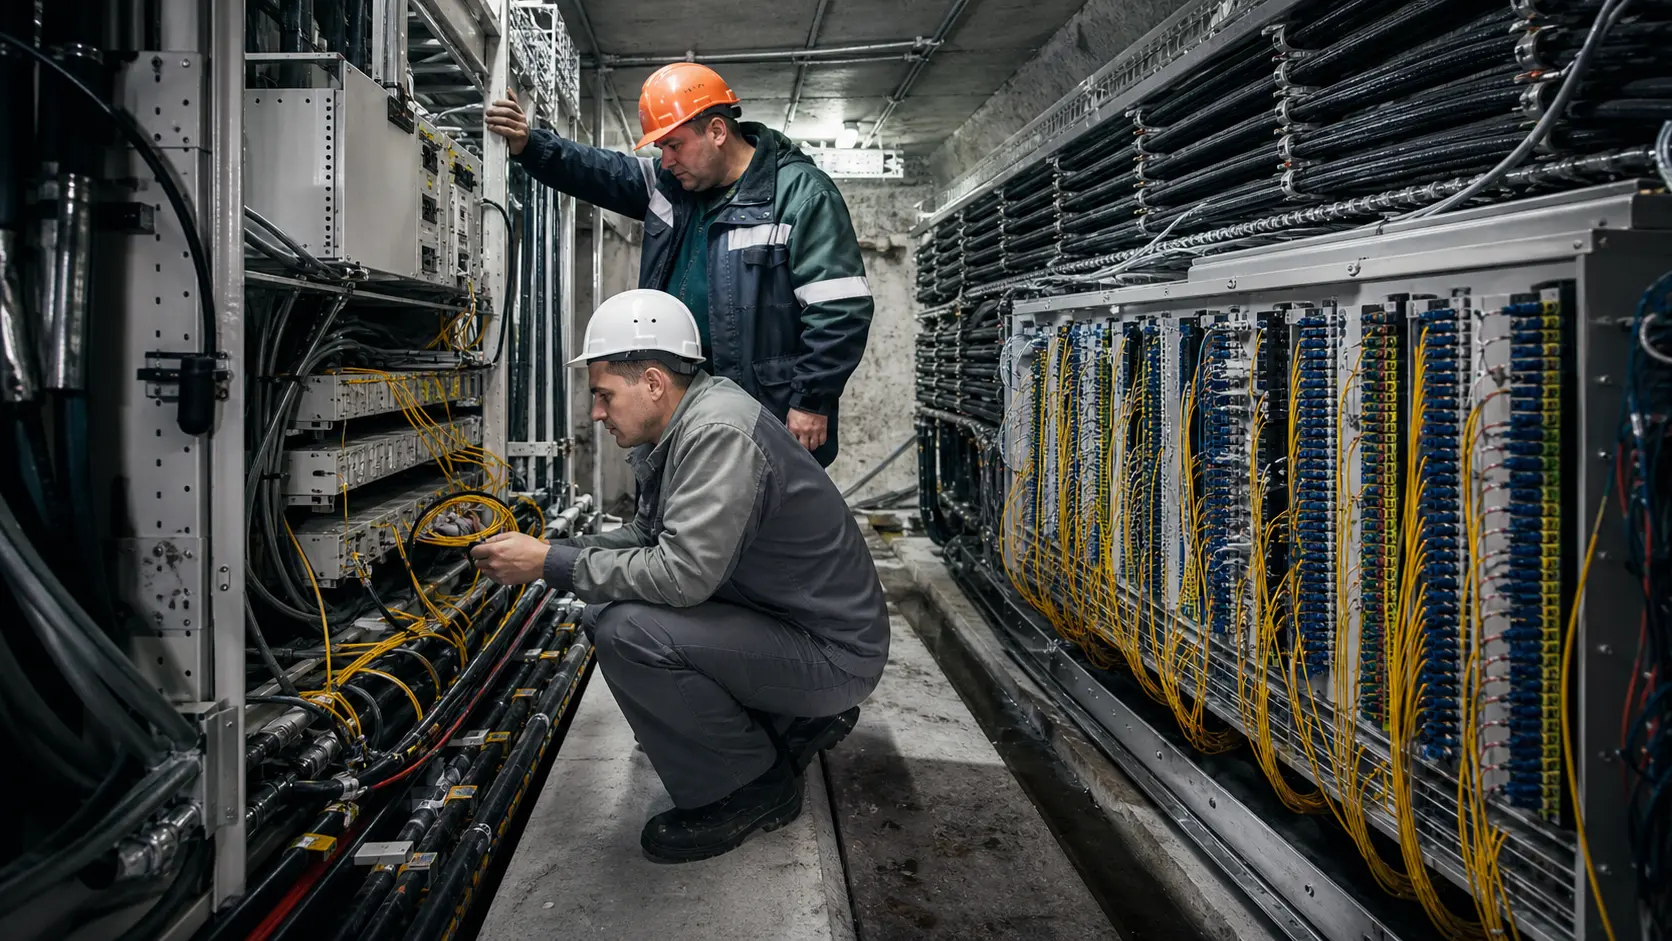
Die öffentlichen Unternehmensprofile, die historischen Angaben, die Branchenberichte, die Netzressourcen und die Beschaffungsdaten beschreiben ein anderes Geschäft: Kommunikation für Stromnetzbetreiber, technische Wartung von Netzen, Glasfaser auf oder entlang energietechnischer Infrastruktur, Betrieb von Sprach- und Datensystemen, regionale Entstörung und die Fähigkeit, in entfernten Einsatzorten überhaupt verlässlich anzukommen.
Die Firma steht in einer Tradition, die öffentlich bis 1945 zurückgeführt wird. Seit 2001 wird die Marke EESTelecom genannt. Entscheidend ist nicht die Marke, sondern die Funktion. Das Unternehmen entstand nicht als Konsumenten-Internetmarke. Es entstand, um Kommunikationsbedürfnisse des Stromsystems zu bedienen. Dieser Ursprung prägt die Ökonomie bis heute. Ein Stromnetz braucht Kommunikation nicht als Zusatzdienst, sondern als betriebliche Voraussetzung.
Leitstellen, Umspannwerke, regionale Betriebsstellen, Schutz- und Überwachungssysteme, Sprachdienste, Datenleitungen und technische Fernwirkketten müssen funktionieren, wenn es unbequem wird. Die Zahlungsbereitschaft entsteht deshalb aus Ausfallkosten, Sicherheitsanforderungen und organisatorischem Vertrauen, nicht aus der Frage, welcher Anbieter im Wohnblock den günstigsten Tarif bewirbt.
Diese Position erklärt die scheinbare Doppelnatur. Auf der einen Seite ist das Unternehmen ein Telekommunikationsbetreiber mit Lizenzen, autonomen Systemen, Präfixen, Peering-Spuren und sichtbaren Interconnection-Beziehungen. Auf der anderen Seite bleibt der Kern industriell: Wartung, Reparatur, technische Betriebsführung, Baustellenkontrolle, Einmessung, Ersatzteilhaltung, regionale Fahrten und Arbeiten an Infrastruktur, die teilweise unmittelbar mit Hochspannungsanlagen verbunden ist. Wer nur auf Routingtabellen blickt, unterschätzt die Feldarbeit.
Wer nur auf Beschaffungsdaten blickt, unterschätzt die Option, Trassen und Kapazität nach außen zu verkaufen.
Der Name selbst ist in internationalen Datensätzen sperrig, aber ökonomisch präzise. Ein Moskauer Energieknoten der Kommunikation ist kein Lifestyle-Provider. Er ist ein Knoten, der dort Wert hat, wo Energie, Entfernung, Betriebssicherheit und Telekommunikation zusammenfallen. Diese Funktion kann attraktiv sein, weil sie durch bestehende Beziehungen und spezielle Betriebskenntnis geschützt wird. Sie kann aber auch begrenzend sein, weil der Kunde und der Zweck so stark vorgegeben sind. Das Unternehmen verdient sein Geld dort, wo Verfügbarkeit mehr zählt als Produktglanz.
Kontrollgrenze: Wer bestimmt den Spielraum?
Die wichtigste Kontrollgrenze verläuft nicht an der formalen Telekommunikationslizenz, sondern an der Einbindung in den Rosseti- und Stromsektorkontext. Öffentliche Profile nennen AO Rosseti Digital als Managementorganisation oder steuernde Ebene. Branchenberichte beschreiben Rosseti Digital als gebündelten IT-, Sicherheits- und Telekommunikationsdienstleister innerhalb des Rosseti-Umfelds. Damit ist klar: JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" handelt nicht wie ein isoliertes Privatunternehmen, das seine Netzstrategie allein aus freien Marktpreisen ableitet.
Der strategische Rahmen wird von Kontinuität, interner Dienstleistung, technischer Souveränität und Gruppenbedarf bestimmt.
Diese Kontrollgrenze ist ökonomisch ambivalent. Sie senkt Akquisitionskosten, weil ein großer Teil der Nachfrage im eigenen institutionellen Umfeld entsteht. Sie senkt auch Vertrauensrisiken. Ein Stromnetzbetreiber wird sensible Kommunikationsfunktionen nicht leichtfertig an einen Anbieter vergeben, der keine Betriebshistorie, keine regionalen Teams und keine organisatorische Nähe besitzt. Zugleich begrenzt dieselbe Grenze die unternehmerische Freiheit.
Wenn die Gruppe interne Standards setzt, Investitionen priorisiert oder Preise über Ausschreibungen diszipliniert, kann der Betreiber nicht einfach die volle Knappheitsprämie einer kritischen Infrastruktur abschöpfen.
Die Chitatehenergo-Nachfolge verschärft diese Lesart. Die ältere Gesellschaft wurde nach öffentlichen Angaben Ende 2025 durch Verschmelzung in AO MUS Energetiki integriert; Rechte und Pflichten gingen über. In den Netzdatensätzen bleibt der alte Name sichtbar. AS58067 trägt weiterhin historische Chita-Bezeichnungen, PeeringDB zeigt einen älteren Organisationsnamen, und einzelne Route-Objekte tragen frühere Beschreibungen. Das ist kein Beweis für Unordnung im Geschäft. Es ist ein Hinweis darauf, dass die rechtliche und technische Oberfläche nach einer Integration nicht deckungsgleich läuft.
Für die Ökonomie ist wichtig: Mit der Nachfolge wächst der operative Umfang, aber auch die Integrationspflicht. Alte Kontakte, alte Präfixobjekte, alte Standorte und regionale Einsatzmuster müssen in ein neues Steuerungsbild passen.
Kontrolle bedeutet hier außerdem Prioritätensetzung. Das Unternehmen darf externe Kapazität vermarkten, wenn dies zur Netzökonomie passt. Es darf aber nicht vergessen, dass seine erste Aufgabe in der Kommunikation für den Energiesektor liegt. Ein freier ISP kann Überbuchung, Marketing und Paketpreise optimieren. Ein energiegebundener Betreiber muss Reserve, Ausfallreaktion und technische Verantwortung mitdenken. Diese Reserve kostet Geld. Sie ist nicht Leerstand, sondern Versicherung. Genau deshalb kann man die Firma nicht mit einem reinen Transitpreis pro Megabit bewerten.
Die bezahlte Einheit ist Verfügbarkeit, nicht nur Bandbreite
In vielen Telekommunikationsgeschäften ist die bezahlte Einheit leicht zu benennen: Anschluss, Datenvolumen, Port, Wellenlänge, Mietleitung, Transit, Wartungsstunde. Bei JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" ist die bezahlte Einheit zusammengesetzter. Der Kunde bezahlt nicht nur für technische Bandbreite. Er bezahlt für die Gewissheit, dass eine Kommunikationsstrecke im Energiesystem geplant, betrieben, gewartet, gemessen und wiederhergestellt werden kann. Diese Gewissheit besteht aus Kabeln, aktiver Technik, Stromversorgung, Personen, Fahrzeugen, Lizenzen, lokalen Zugängen, Dokumentation und Bereitschaft.
Der Bericht über die FSK-EES-Ausschreibung aus dem Jahr 2020 zeigt diese Logik. Es ging um Management und technische Wartung eines einheitlichen technologischen Kommunikationsnetzes, um Glasfaser, Datennetze, Stromversorgungssysteme und lokale Netzausrüstung. Rund 7.100 Ausrüstungseinheiten wurden genannt. Aus den veröffentlichten Sicherheitsbeträgen lässt sich ein Vertragsvolumen von knapp 2,973 Milliarden Rubel einschließlich Mehrwertsteuer ableiten. Die genaue Marge dieses Auftrags ist nicht öffentlich. Das ist auch nicht der Punkt. Der Punkt ist, dass die ökonomische Einheit groß, mehrjährig, betriebskritisch und wartungsintensiv ist.
Sie ist näher an Infrastrukturverfügbarkeit als an einem gewöhnlichen Internetprodukt.
Diese Struktur macht die Erlöse qualitativ besser als zufällige Spot-Umsätze. Ein Kunde, der ein Stromkommunikationsnetz betreiben muss, wechselt nicht aus Laune den Dienstleister. Er braucht Übergabe, Verantwortung, technische Historie, Sicherheitsverständnis und regionale Präsenz. Das stärkt die Verlängerungswahrscheinlichkeit. Es bedeutet aber nicht, dass die Preise beliebig sind. Öffentliche Beschaffung, Gruppensteuerung und vergleichbare Alternativen begrenzen die Preissetzung. Die Kundenseite kann argumentieren, dass ein gruppennaher Dienstleister Effizienz liefern soll, nicht Monopolrenten.
Die externe Kapazitätsvermarktung hat eine andere bezahlte Einheit. Dort wird Strecke, Route, Zugang oder Großhandelsfähigkeit verkauft. Das MTS-Beispiel Richtung Mirny zeigt, warum diese Einheit wertvoll sein kann. Wenn eine Region vorher im Wesentlichen auf eine Kapazität von etwa 200 Mbit/s über satellitenartige Versorgung begrenzt war und danach 10 Gbit/s erreichen kann, ist der ökonomische Nutzen nicht nur billigeres Internet. Er liegt in einer Sprungfunktion der Standortqualität: Unternehmenskommunikation, Mobilfunkqualität, digitale Dienste, Verwaltung und Redundanz verändern sich.
Der Energiekommunikationsbetreiber monetarisiert in diesem Fall eine Trassenlogik, die für reine Carrier schwerer oder teurer erreichbar sein kann.
Die zentrale Disziplin lautet deshalb: Externe Erlöse dürfen die interne Verfügbarkeit nicht auffressen. Wenn dieselben Feldteams, Ersatzteile, Trassen und Knoten für Stromkommunikation und Carrier-Projekte benötigt werden, muss die Preissetzung Reserven enthalten. Ein schlechter externer Vertrag wäre einer, der Umsatz bringt, aber Entstörkapazität bindet, SLA-Risiken erhöht oder Erneuerungsinvestitionen nicht deckt. Ein guter externer Vertrag ist einer, der vorhandene Kapazität nutzt, zusätzliche Deckungsbeiträge bringt und die Infrastruktur nicht fragiler macht.
Umsatzqualität: Stabilität mit enger Marge
Die Finanzzahlen für 2025 geben dem Urteil eine klare Grenze. Rund 1,603 Milliarden Rubel Umsatz und rund 69,010 Millionen Rubel Nettogewinn ergeben eine Nettomarge von ungefähr 4,3 Prozent. Das ist kein schwaches Zeichen, wenn man ein wartungs- und personalintensives Infrastrukturgeschäft betrachtet. Es ist aber ein klares Warnsignal gegen jede Erzählung von überragender Preissetzungsmacht. Die Firma verdient Geld, doch sie verdient es auf einem Kostenfundament, das schwer ist.
Umsatz pro Mitarbeiter liegt je nach Belegschaftszahl ungefähr zwischen 4,38 und 4,76 Millionen Rubel pro Jahr. Gewinn pro Mitarbeiter liegt grob zwischen 188.000 und 205.000 Rubel pro Jahr. Diese Werte beschreiben keine digitale Maschine, die mit minimaler zusätzlicher Arbeit skaliert. Sie beschreiben einen Betrieb, bei dem Menschen, Regionen, Technik und Verpflichtungen eng am Umsatz hängen. Eine zusätzliche Strecke, ein zusätzlicher Wartungsvertrag oder ein zusätzlicher Standort bringt nicht nur Rechnungserlöse, sondern auch Einsatzplanung, Ersatzteile, Messungen, Reisezeit, Dokumentation und Verantwortung.
Die Qualität des Umsatzes hängt deshalb weniger an der absoluten Höhe als an seiner Zusammensetzung. Ein Rubel aus einem langfristigen Wartungsauftrag mit klarer Kostenweitergabe ist wertvoller als ein Rubel aus hart bepreistem Transitgeschäft ohne Kostenschutz. Ein Rubel aus einem externen Carrier-Projekt auf bestehender Trasse kann sehr attraktiv sein, wenn die Kapazität ohnehin vorhanden ist und die Betriebsreserve nicht leidet. Ein Rubel aus einem neu zu erschließenden Gebiet kann dagegen Kapital binden, wenn Bau, Genehmigung, Technik und spätere Entstörung nicht ausreichend eingepreist sind.
Die öffentlichen Kundendaten legen eine starke Konzentration nahe. Rosseti steht mit hohen Vertragswerten an erster Stelle; weitere Kunden wie Inter RAO-Elektrogeneratsiya, RusHydro, Rostelecom und Rosseti Moscow Region zeigen den Strom- und Infrastrukturrahmen. Diese Konzentration ist kein einfacher Makel. Sie ist der Grund, warum das Unternehmen existiert und Zugang zu kritischen Aufgaben hat. Aber sie bedeutet, dass die Umsatzqualität politisch, organisatorisch und beschaffungsseitig abhängig bleibt.
Wenn ein großer Rosseti- oder FSK-naher Vertrag neu ausgeschrieben, anders gebündelt oder preislich gedrückt wird, kann die Marge schnell reagieren.
Die Jahre vor 2025 deuten auf Wachstum, doch die Datenlage erlaubt keine saubere Segmentrechnung. Branchenrankings nennen frühere Umsätze, Registerprofile zeigen Beschäftigtenzahlen und Aktivität, aber sie trennen nicht präzise zwischen interner Energiekommunikation, anderen öffentlichen oder industriellen Kunden, Carrier-Kapazität, Internetzugang, Kanaldiensten und Transit. Ohne diese Segmenttrennung bleibt das wichtigste Investorenurteil offen: Wie viel der Firma ist geschütztes, aber niedrigmargiges Captive-Geschäft, und wie viel ist echter externer Deckungsbeitrag?
Kosten: Feldservice ist kein Nebengeräusch
Die Kostenstruktur ist in den Beschaffungs- und Stellenanzeigen deutlicher zu sehen als in einer einzigen Gewinnzahl. Das Unternehmen kauft oder organisiert Fahrzeugwartung in verschiedenen Städten, kleine technische Leistungen, Datenkanäle, Internetzugänge für regionale Einheiten, Klimamittel, Öl- und Filterwechsel, Fahrzeuge und medizinische Versicherung. Diese Posten wirken einzeln unspektakulär. Zusammengenommen zeigen sie ein Unternehmen, das physisch unterwegs ist. Es betreibt keine reine Leitstandökonomie. Es unterhält Teams, regionale Standorte, Fahrzeuge, Geräte, Ersatzteilbestände und Bereitschaft.
Der Tender zur freiwilligen Krankenversicherung mit einem Anfangshöchstpreis von rund 84,224 Millionen Rubel ist ein hilfreicher, aber begrenzter Kostenhinweis. Auf 337 Beschäftigte gerechnet entspricht der Betrag etwa 250.000 Rubel pro Person; auf 366 Beschäftigte etwa 230.000 Rubel. Das ist keine gesicherte tatsächliche Ausgabe, sondern ein Beschaffungsdeckel. Trotzdem zeigt er, dass Personalkosten nicht nur Lohn sind. In einem Betrieb, der Spezialisten mit elektrischer Sicherheitsgruppe, Reisebereitschaft und Telekommunikationskenntnis benötigt, zählen Sozialleistungen, Bindung und Verfügbarkeit zur ökonomischen Substanz.
Die Stellenanzeigen sind in dieser Hinsicht besonders aufschlussreich. Novosibirsk, Altai Krai, Moskau, Wolschski, Wladiwostok, Ulan-Ude und Tschita erscheinen als Arbeits- und Einsatzorte. Aufgaben umfassen Montage, Einrichtung, Prüfung, Messung, vorbeugende Wartung, Wiederherstellung, Notfallbestände, Bau- und Rekonstruktionskontrolle, Kapitalreparaturen und Arbeiten an Glasfaser auf Freileitungen bis 220 kV. Das ist ein anderes Personalprofil als Callcenter-Vertrieb oder Routertausch im Wohnungsbau. Es braucht technische Qualifikation, Sicherheitsdisziplin und Bereitschaft zu langen Dienstreisen.
Diese Kostengrundlage erklärt die niedrige Nettomarge besser als jede abstrakte Wettbewerbserzählung. Ein Netz, das durch entlegene Regionen und energietechnische Anlagen läuft, ist teuer zu warten. Winter, Entfernung, Zugang zu Standorten, Dokumentation, Sicherheitsfreigaben, Stromversorgung, Klimatisierung und alte Technik erhöhen den Aufwand. Gleichzeitig kann der Kunde Verfügbarkeit verlangen, bevor er über Zusatzmargen spricht. In diesem Geschäft darf man die Kosten nicht als Managementversagen deuten. Sie sind die Produktionsbedingung. Die Frage ist, ob Verträge die Kosten vollständig und mit angemessenem Risikoaufschlag vergüten.
Ein weiteres Kostenrisiko ist die technische Mischung. Stellenanzeigen nennen CUCM, Cisco-Sprachgateways und Cisco-IP-Telefone. Daraus folgt nicht, dass jedes kritische Gerät aktuell von westlicher Beschaffung abhängig ist. Es folgt aber, dass Fähigkeiten für westliche Unternehmenskommunikation im Betrieb gebraucht werden. In Russland ist diese Abhängigkeit seit den Sanktions- und Exportkontrollverschärfungen ökonomisch relevant. Ersatzteile, Updates, Support, Migration und lokale Wartungsalternativen können teurer, langsamer oder organisatorisch schwieriger werden.
Das kann kurzfristig die Nachfrage nach lokalen Spezialisten erhöhen, langfristig aber den Kapitalbedarf steigern.
Kapital und Bilanz: solide Basis, begrenzter Überschuss
Die Bilanz wirkt nicht überdehnt. Mit rund 1,570 Milliarden Rubel Aktiva, etwa 447 Millionen Rubel Verbindlichkeiten und etwa 1,123 Milliarden Rubel Eigenkapital zeigt die Firma eine recht starke Eigenkapitalbasis. Die Eigenkapitalquote ist grob hoch, und die Verbindlichkeiten erscheinen im Verhältnis zum Vermögen beherrschbar. Das hilft in einem Geschäft, das auf Zuverlässigkeit und Beschaffungsglaubwürdigkeit angewiesen ist. Kunden in kritischer Infrastruktur mögen keine finanziell wackeligen Betreiber.
Die Rendite ist jedoch begrenzt. Der Nettogewinn von rund 69 Millionen Rubel bedeutet auf die Aktiva eine Rendite von ungefähr 4,4 Prozent und auf das Eigenkapital ungefähr 6,1 Prozent. Das ist ein konservatives Infrastrukturprofil. Es rechtfertigt kein Bild eines Kapitalkraftwerks. Es sagt: Die Firma kann ihre Aufgabe erfüllen und Gewinne erwirtschaften, doch überschüssiges Kapital entsteht nur langsam, wenn Kosten, Löhne, Ersatzteile und Modernisierung gleichzeitig steigen.
Die Struktur der Vermögenswerte passt dazu. Öffentliche Profile nennen feste Vermögenswerte im Bereich von rund 515,6 Millionen Rubel und immaterielle Vermögenswerte von rund 31,4 Millionen Rubel. Das bestätigt, dass der Betrieb materiell ist. Die wertvolle Ressource liegt nicht nur in einer Lizenz oder Marke. Sie liegt in Netztechnik, Standorten, betrieblichen Rechten, Menschen und dem Wissen, wie man Kommunikation auf Energieinfrastruktur betreibt. Diese Vermögenswerte können nicht schnell repliziert werden, aber sie altern. Sie verlangen Erneuerung.
Die Kapitalfrage nach der Chitatehenergo-Integration bleibt offen. Eine Verschmelzung kann Synergien schaffen: einheitliche Steuerung, weniger Doppelstrukturen, bessere Nutzung regionaler Teams, breitere Netzressourcen. Sie kann aber auch Kapital verschlingen: Harmonisierung alter Systeme, rechtliche Umstellungen, technische Inventarisierung, Migration von Kontakten, Vereinheitlichung von Sicherheitsprozessen und Anpassung von Ausschreibungsbeziehungen. Ohne geprüfte 2026er Zahlen bleibt unklar, ob die Integration die Rendite stärkt oder verwässert.
Der beschränkte Gewinnpuffer macht Preissetzung und Kostenweitergabe entscheidend. Wenn Versicherungen, Löhne, Fahrzeuge, Ersatzteile oder Sanktionsumgehungskosten steigen, kann eine Marge von 4,3 Prozent schnell verschwinden. Die Firma braucht also Verträge, die nicht nur Arbeitsstunden und Material erstatten, sondern Bereitschaft, Komplexität und Kapitalbindung anerkennen. Andernfalls wird das Unternehmen zwar operativ unverzichtbar bleiben, aber wirtschaftlich kaum Überschüsse für Modernisierung erzeugen.
Lieferanten und technische Abhängigkeiten
Die sichtbaren Lieferanten- und Routingbeziehungen zeigen ein Netzwerk, das in mehreren Märkten steht. Auf der Beschaffungsseite erscheinen Unternehmen wie Telecom-Service, Active Telecom, ETS-Power Systems, Promservice und Servionika. Auf der Netzseite sind Beziehungen zu großen russischen und internationalen Carriern sichtbar, darunter TransTeleCom, Vimpelcom, Rostelecom, MegaFon, ER-Telecom und Hurricane Electric. Diese Angaben beweisen keine einzelnen kommerziellen Vertragskonditionen. Sie zeigen aber, dass der Betreiber nicht autark ist. Er braucht Vorleistung, Interconnection, Technik, regionale Zubringer, Ersatzteile und Dienstleister.
Diese Abhängigkeiten sind normal, aber nicht trivial. Ein regionaler oder sektornaher Betreiber kann gegenüber sehr großen Carriern Preisnehmer sein, wenn es um nationale Reichweite, internationale Konnektivität oder bestimmte Austauschpunkte geht. Seine eigene Stärke liegt nicht in globaler Skalierung, sondern in spezifischem Zugang: Energiecorridore, technische Freigaben, regionale Strecken, Feldteams, Stromstandorte und historisch gewachsene Beziehungen. Je stärker ein Projekt genau diese Zugangsvorteile braucht, desto besser ist seine Verhandlungsposition.
Je stärker ein Projekt nur generisches IP-Transitvolumen braucht, desto schwächer ist sie.
Die Beschaffungsspur deutet zudem auf eine Organisation mit vielen kleinen, laufenden Inputs. Fahrzeugwartung in Samara und Sankt Petersburg, regionale Internet- oder Datenkanäle in Surgut und Jekaterinburg, Ölwechsel, Klimamittel und Fahrzeuge sind keine strategischen Schlagzeilen. Sie sind aber gute Ökonomiesignale. Die Firma muss betriebsfähig bleiben, nicht nur netztechnisch, sondern logistisch. Wenn ein Techniker nicht zum Standort kommt, hilft das beste autonome System wenig. Wenn ein Technikraum überhitzt oder Ersatzteile fehlen, wird aus einer kleinen Betriebsstörung ein SLA-Problem.
Die westliche Technikfrage ist ein eigenes Risiko. Die Erwähnung von Cisco-Komponenten in Stellenanzeigen ist kein vollständiges Inventar. Trotzdem genügt sie, um das Problem zu benennen. Sanktionen und Exportkontrollen für Russland können Softwarepflege, Support, Ersatzteilversorgung und Migrationsplanung erschweren. Solche Friktionen haben zwei entgegengesetzte Effekte. Sie können lokale Betreiber stärken, weil Kunden auf inländische Wartungsfähigkeit angewiesen sind. Sie können dieselben Betreiber aber belasten, weil sie alte Systeme länger stützen, Ersatzwege finden und Übergänge finanzieren müssen.
Die entscheidende Managementleistung besteht darin, technische Abhängigkeit in planbare Erneuerung zu verwandeln. Wenn alte Plattformen nur mit Improvisation gehalten werden, steigt das operative Risiko. Wenn Migrationen sauber finanziert und in Verträge eingepreist sind, kann das Unternehmen seine Nähe zur Energieinfrastruktur in dauerhafte Nachfrage verwandeln. Die öffentlichen Daten beweisen diesen zweiten Zustand nicht. Sie zeigen nur, dass die Frage wesentlich ist.
Kundenkonzentration: Stärke und Schwäche sind dieselbe Tatsache
Rosseti und der weitere Energiesektor sind kein normaler Kundencluster. Sie sind die Ankerlogik des Unternehmens. Öffentliche Profile zeigen Rosseti mit besonders hohen Vertragswerten, daneben Inter RAO-Elektrogeneratsiya, RusHydro, Rostelecom und Rosseti Moscow Region. Diese Liste ist ökonomisch konsistent. Ein Betreiber, der Kommunikation auf Energieinfrastruktur betreut, verkauft an Energieunternehmen, Netzbetreiber und Carrier, die auf diese Infrastruktur zugreifen wollen. Genau deshalb wäre eine niedrige Konzentration sogar verdächtig. Sie würde nicht zur Spezialisierung passen.
Die Konzentration ist trotzdem der zentrale Risikofaktor. Ein Umsatz, der stark an eine Gruppe oder einen Sektor gebunden ist, kann stabil sein, aber er ist nicht frei. Der Kunde kennt die Kostenstruktur, den Zweck und die Alternativen. Er kann Leistungen bündeln, neu ausschreiben, intern verlagern oder über Rosseti Digital anders organisieren. Der Lieferant hat Beziehungsvorsprung, aber der Kunde hat Volumenmacht.
In einer solchen Lage entsteht Rendite nicht durch aggressive Preiserhöhung, sondern durch Ausführungsqualität, geringe Ausfallquoten, glaubwürdige Notfallfähigkeit und die Fähigkeit, Zusatzgeschäft auf bestehenden Ressourcen zu legen.
Die wichtigsten Alternativen sind nicht nur externe Carrier. Eine interne Alternative ist, mehr Arbeit in Rosseti Digital oder eine andere gruppennahe Einheit zu ziehen. Eine weitere ist, Projekte unter lokalen Integratoren und Spezialisten aufzuteilen. Diese Alternativen haben ihre eigenen Koordinationskosten. Aber sie begrenzen die Ertragsfantasie. JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" muss zeigen, dass ein integrierter, erfahrener Kommunikationsbetreiber billiger und sicherer ist als fragmentierte Vergabe.
Gegenüber externen Carriern ist die Position anders. Rostelecom, TransTeleCom, MegaFon, MTS, Vimpelcom, ER-Telecom und regionale Betreiber können Kapazität, Transit, Zugang und Backhaul liefern. Sie besitzen teils enorme Skalenvorteile. Der spezielle Vorteil der Firma liegt nicht darin, diese Anbieter in jeder generischen Netzleistung zu unterbieten. Er liegt darin, Orte, Trassen und Betriebsumgebungen zu erreichen, wo Energieinfrastruktur bereits vorhanden ist und wo konventionelle Carrier-Ökonomie schwächer wird. Das ist eine Nische, aber eine reale.
Kundenkonzentration wird also akzeptabel, wenn drei Bedingungen erfüllt sind. Erstens müssen die Ankerverträge die Kosten der Bereitschaft tragen. Zweitens muss externes Geschäft zusätzliche Deckungsbeiträge liefern, ohne die Ankeraufgabe zu stören. Drittens muss das Unternehmen zeigen, dass seine regionale und energietechnische Kompetenz nicht leicht austauschbar ist. Fehlt eine dieser Bedingungen, bleibt nur ein schmalmargiger Dienstleister mit hoher Abhängigkeit.
Netzwerkbelege: Der sichtbare Betreiber ist größer als seine Marke
Die Netzressourcen geben der wirtschaftlichen Analyse Substanz. RIPE-Daten identifizieren die Organisation hinter dem internationalen Namen, und AS58067 sowie AS56702 sind öffentlich mit ihr verbunden. AS58067 wird in mehreren Datensätzen als aktiv angekündigt geführt. Sichtbar sind unter anderem der IPv4-Block 176.114.16.0/20, mehrere daraus abgeleitete /24-Sichten, 80.90.64.0/24, 185.214.76.0/22 und ein IPv6-Block 2a0b:97c0::/29. AS56702 erscheint mit 91.226.222.0/23 beziehungsweise den zwei /24-Sichten. Ein wichtiger Vorbehalt bleibt: 185.214.76.0/22 ist in RIPE-Daten bei Lanros registriert.
Route-Ursprung und Ressourcenbesitz dürfen deshalb nicht verwechselt werden.
BGP-Datenbanken zeigen für AS58067 ein ordentliches, aber nicht riesiges Profil: 19 originierte Präfixe, 49 angekündigte Präfixe, 54 beobachtete Peers und gültige RPKI-Signale in den sichtbaren Angaben. CAIDA ordnet dem AS eine Kundenkegelgröße von 15 ASNs, 103 Präfixen und einen AS-Grad von 36 zu. PeeringDB nennt einen Netztyp NSP, 5 bis 10 Gbit/s Verkehr, offene Peering-Politik mit Vertragserfordernis, ausgewogene Verkehrsverhältnisse sowie öffentliche Peering-Präsenz an BAIKAL-IX und GNM-IX. Diese Daten beschreiben keinen nationalen Tier-1-Carrier. Sie beschreiben aber auch keinen bloßen Firmenanschluss.
Es ist ein regional und sektoral relevanter Netzbetreiber mit Großhandels- und Nachbarschaftsbeziehungen.
Der alte Chitatehenergo-Name in AS-, Peering- und Route-Daten ist ökonomisch interessant. Er zeigt Nachlauf in technischen Oberflächen nach rechtlicher und organisatorischer Integration. Für Kunden kann so etwas unbedeutend sein, solange Routing, Kontakte und Entstörung funktionieren. Für Risikobewertung ist es dennoch ein Hinweis: Integration muss nicht nur im Register, sondern auch in technischen, operativen und marktseitigen Datensätzen vollzogen werden. Stale Namen verursachen selten allein Kosten, aber sie können bei Compliance-Prüfungen, Peering-Kommunikation oder Anbieterbewertung Reibung erzeugen.
Das Netzprofil passt zur externen These. Es gibt genügend sichtbare Interconnection, um Carrier- und Wholesale-Argumente ernst zu nehmen. Gleichzeitig ist der Maßstab nicht so groß, dass generischer Transit das Hauptgeschäft sein dürfte. Ein Unternehmen mit dieser Struktur verdient am besten, wenn es besondere Route, besondere Nähe oder besondere Betriebsverantwortung verkauft. Die Zahlen zu Traffic und Präfixen unterstützen eine regionale Transit- und Zugangsfunktion, nicht ein massenhaftes Konsumentenmodell.
Die Missbrauchsdaten sind schwach, aber erwähnenswert. Ein einzelner Bericht mit niedriger Vertrauensbewertung für eine AS58067-Adresse ist kein Beleg für systematischen Netzmissbrauch. Er ist ein Hygienesignal. Für einen Betreiber in oder nahe kritischer Infrastruktur zählt schon der Umgang mit schwachen Signalen, weil Reputation, Peering und Kundenvertrauen empfindlich sind. Entscheidend wäre nicht die Existenz eines isolierten Reports, sondern ob es wiederkehrende Muster, Hijacks, Durchsetzungsmaßnahmen oder Lizenzprobleme gäbe. Dafür liefert die öffentliche Datenlage in diesem Paket keinen harten Beleg.
Wettbewerb und Alternativen setzen den Preisdeckel
Die Firma verfügt über Zugangsvorteile, aber sie lebt nicht in einem leeren Markt. Rostelecom beschreibt eine Backbone-Größe von 500.000 Kilometern LWL, hunderten Zugangspunkten, internationalen Kabelsystemen und Beziehungen zu sehr vielen Betreibern. MSK-IX zeigt einen hochentwickelten Interconnection-Markt mit hunderten Teilnehmern, vielen Standorten und Route-Server-Strukturen. Weitere russische Carrier und regionale Anbieter können ebenfalls Backhaul, Transit, Mietleitungen, Internetzugang, Datenzentrumskonnektivität, Cloud-Zugang oder Redundanz liefern. Dieser Markt setzt einen Preisdeckel für jede Leistung, die generisch genug ist.
Der ökonomische Schutz von JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" liegt deshalb nicht in Bandbreite als Ware. Bandbreite allein ist brutal vergleichbar. Der Schutz liegt in Kombination: Energieinfrastruktur, betriebliche Historie, Zugang zu Standorten, Personal mit Sicherheits- und Telekommunikationskompetenz, bestehende regionale Präsenz und die Fähigkeit, Kommunikationsaufgaben in einem Stromnetzkontext zu erledigen. Wenn ein Kunde nur IP-Transit in Moskau braucht, gibt es viele Alternativen.
Wenn ein Kunde eine Strecke, Wartung oder Wiederherstellung entlang energienaher Infrastruktur braucht, wird die Auswahl kleiner.
Mikrowelle und Satellit bleiben Alternativen, aber sie verändern die Kosten- und Qualitätsrechnung. Das MTS-Mirny-Beispiel zeigt genau das. Eine Versorgungssituation im Bereich von etwa 200 Mbit/s über satellitenartige Kapazität ist nicht mit 10 Gbit/s Glasfaser vergleichbar. Wo Glasfaser über Energieinfrastruktur realistisch ist, kann sie die Wirtschaftlichkeit einer Region verändern. Wo sie nicht realistisch oder nicht verfügbar ist, bleiben Funk- und Satellitenlösungen wertvoll, aber oft als Rückfall- oder Brückenlösung.
Der Wert der Firma steigt dort, wo sie solche Glasfaserrealität schneller oder verlässlicher herstellen kann als allgemeine Carrier.
Interconnection-Märkte senken zugleich Eintrittsbarrieren für Wettbewerber. Route Server, IX-Präsenz, viele Teilnehmer und RPKI-Nutzung erleichtern professionellen Netzbetrieb. Das ist gut für das Ökosystem, aber schlecht für jede Monopolfantasie. Wer Netzleistung verkaufen will, muss erklären, warum sein Pfad besser ist. Für JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" kann diese Erklärung aus Route-Diversität, regionaler Lage, Energiecorridor-Zugang, Wiederherstellungsfähigkeit und Kundennähe bestehen. Sie kann nicht allein aus dem Besitz eines ASNs bestehen.
Die Wettbewerbsanalyse führt zu einer disziplinierten Bewertung. Das Unternehmen besitzt Differenzierung, aber keine unbegrenzte. Es kann in seinen Spezialgebieten belastbare Margen erzielen, wenn Verträge Risiko und Kapazität sauber vergüten. In generischen Telekommunikationsprodukten wird es unter Druck größerer Netze und effizienter Interconnection stehen. Der kluge Weg ist nicht, ein nationaler Massenanbieter werden zu wollen. Der kluge Weg ist, energienahe Kommunikationsknappheit in klar bepreiste Dienste zu übersetzen.
Regulierung und Geopolitik erhöhen die Pflicht zur Nüchternheit
Kommunikationslizenzen sind für die Firma nicht dekorativ. Öffentliche Profile nennen mehrere aktive Kommunikationslizenzen, unter anderem in Bereichen wie lokaler Telefonie, Daten, Telematik und Kanaldiensten. Das russische Kommunikationsrecht setzt den Rahmen für Netzbau, Betrieb und Dienste. Für einen Betreiber, der nahe an Strominfrastruktur arbeitet, kommt zusätzlich die Logik kritischer Informationsinfrastruktur in Betracht. Es wäre falsch, ohne spezifischen Nachweis jedes einzelne Objekt als formal klassifiziert zu bezeichnen. Es wäre aber ebenso falsch, den regulatorischen Rand zu ignorieren.
Strom und Kommunikation sind sensible Systeme, und ein Betreiber an ihrer Schnittstelle arbeitet unter höherer Aufmerksamkeit.
Personendatenrecht ist ebenfalls relevant. Ein Unternehmen, das Mitarbeiter, Kunden, Zugangsrechte, Betriebsdaten, Leitstellenkommunikation, Wartungsprotokolle und möglicherweise Nutzerdaten verarbeitet, muss Datenschutz und Zugriffskontrolle ernst nehmen. Die ökonomische Bedeutung liegt nicht in abstrakter Rechtsbefolgung, sondern in Vertrauen und Unterbrechungsrisiko. Ein Compliance-Problem kann Lizenzdruck, Kundenmisstrauen, operative Auflagen oder höhere IT-Kosten auslösen. In einem schmalmargigen Betrieb ist das nicht nebensächlich.
Geopolitik trifft das Unternehmen auf mehreren Ebenen. Russlandbezogene IT- und Softwarebeschränkungen durch die USA und die EU verschärfen den Zugang zu bestimmten Beratungs-, Support-, Cloud-, Design-, Herstellungs- und Softwarediensten. Die konkrete Betroffenheit einzelner Systeme ist nicht öffentlich belegbar. Der allgemeine Effekt ist jedoch klar: Betreiber mit westlicher Bestandsausrüstung oder westlichen Softwareabhängigkeiten müssen mehr lokale Kompetenz, mehr Ersatzteilplanung und mehr Migrationsdisziplin aufbauen.
Das kann kurzfristig Beschäftigung und lokale Dienstleistungsnachfrage stützen, aber es verbessert nicht automatisch die Rendite.
Sanktionen können außerdem Investitionszyklen verzerren. Ein Betreiber kann gezwungen sein, ältere Technik länger zu halten, weil Ersatz schwieriger ist. Er kann lokale Alternativen einführen müssen, bevor sie betrieblich gleichwertig sind. Er kann mehr Lagerhaltung brauchen. Er kann Personal schulen müssen, das zugleich alte und neue Systeme beherrscht. All das ist Kapital- und Kostenrealität. Es passt schlecht zu einer Nettomarge von nur rund 4,3 Prozent, wenn die Verträge keine angemessene Anpassung erlauben.
Regulierung kann aber auch Schutz bieten. In kritischen oder sensiblen Umgebungen steigt die Eintrittsschwelle. Ein neuer Wettbewerber braucht nicht nur Preise, sondern Genehmigungen, Nachweise, Sicherheitsfähigkeit, lokale Erfahrung und Kundenvertrauen. Diese Hürden schützen den bestehenden Betreiber, solange er zuverlässig bleibt. Sie schützen ihn nicht vor schlechten Kosten. Wer den regulatorischen Schutz überschätzt, verkennt die andere Seite: Der gleiche Staat und die gleiche große Kundengruppe können Preise, Anforderungen und Strukturentscheidungen härter setzen als ein fragmentierter Privatmarkt.
Inoffizielle Signale: Stellenmarkt, alte Oberflächen und leise Warnungen
Inoffizielle Signale sind hier besonders nützlich, weil sie den glatten Registerzahlen Betriebskörper geben. Stellenanzeigen zeigen keine geprüfte Gesamtinventur, aber sie zeigen, welche Arbeit tatsächlich gesucht wird. Die Inserate sprechen von Montage, Einmessung, Wartung, Wiederherstellung, Projektunterlagen, elektrischer Sicherheit, langen Dienstreisen, Notfallbestand und Glasfaserarbeiten auf Stromleitungen. Das ist ein starker Hinweis auf eine Organisation, die in der Fläche arbeitet und bei der technische Ausführung wichtiger ist als Markenkommunikation.
Die regionale Verteilung der Stellen ist ebenfalls wichtig. Moskau allein würde noch keinen nationalen Einsatzkörper beweisen. Novosibirsk, Altai Krai, Wolschski, Wladiwostok, Ulan-Ude und Tschita zeichnen ein anderes Bild. Die Firma ist dort präsent, wo Energieinfrastruktur, Entfernung und Kommunikationsbedarf zusammenfallen. Für ein reines Retail-Modell wäre diese Geografie teuer. Für ein Energiekommunikationsmodell ist sie plausibel. Die geografische Breite erklärt zudem, warum kleine Beschaffungen für Fahrzeuge, Datenkanäle oder Reparaturen mehr Bedeutung haben, als ihr Einzelbetrag vermuten lässt.
Die alte öffentliche Oberfläche ist ein weiteres Signal. Ein ehemaliger Unternehmensauftritt verweist auf den aktuellen Betreiber, AS- und Peering-Datensätze tragen noch Chitatehenergo-Namen, und manche Datenbanken zeigen ältere Adressen oder Beschreibungen. Das muss man nüchtern lesen. Es ist nicht automatisch ein operativer Mangel. Viele Netzbetreiber tragen historische Route-Objekte lange mit sich. Aber es ist auch kein Schönheitspunkt. Für eine Firma, die externe Carrier und professionelle Gegenparteien bedienen will, sollte die technische und rechtliche Außendarstellung sauberer werden. Klare Identität senkt Reibung.
Die geringe öffentliche Marketingintensität passt zur Geschäftslogik. Große Retail-ISPs wollen sichtbar sein. Ein Dienstleister für Energiekommunikation muss das nicht. Seine Käufer sitzen in Beschaffung, Technik, Leitstellen, Integrationsprojekten und Carrier-Planung. Deshalb ist eine dünne Marketingoberfläche kein Beweis für wirtschaftliche Schwäche. Sie ist eher ein Zeichen, dass das Unternehmen aus institutioneller Nachfrage lebt. Der Nachteil ist, dass externe Wachstumsfelder schwerer zu beurteilen sind. Wer nicht offensiv erklärt, wie viel Drittmarkt er bedient, lässt Analysten bei Segmenten und Margen im Dunkeln.
Das einzelne Missbrauchssignal aus einer Reputationsdatenbank ist zu schwach für ein hartes Urteil. Ein Bericht mit niedriger Vertrauensbewertung kann in jedem Netz vorkommen. Entscheidend wäre die Wiederholung. Trotzdem passt es in die Pflicht zur Netzdisziplin. Ein Betreiber, der sich als verlässlicher industrieller Kommunikationspartner versteht, kann es sich nicht leisten, Abuse-Kommunikation, RPKI, Routinghygiene oder Peering-Kontakte locker zu behandeln. Sein wirtschaftlicher Schutz hängt an Vertrauen.
Was sicher ist und was offen bleibt
Sicher ist: Das Unternehmen hat echte Größe, reale Netzressourcen, eine lange Energiekommunikationsfunktion, sichtbare regionale Einsatzspuren, einen starken Ankerkundenkontext und ein seriöses, aber enges Renditeprofil. Sicher ist auch: Die Firma ist nicht als hochmargige Softwaregesellschaft zu bewerten. Sie ist ein Infrastruktur- und Dienstleistungsbetrieb, dessen Wert aus Verlässlichkeit, Zugang und technischer Ausführung kommt. Diese Grundlage ist belastbar.
Offen bleibt die Segmentrechnung. Die öffentlichen Zahlen trennen nicht, wie viel Umsatz aus Rosseti-naher Wartung, anderen Energieunternehmen, öffentlichen Beschaffungen, Carrier-Projekten, Internetzugang, Datenkanälen, Transit oder sonstigen Telekommunikationsdiensten kommt. Ohne diese Trennung kann man die Qualität des Wachstums nicht präzise messen. Ein Umsatzanstieg aus besser bepreisten externen Strecken wäre wirtschaftlich anders zu bewerten als ein Umsatzanstieg aus einer übernommenen Einheit mit niedriger Marge und hohem Kapitalbedarf.
Offen bleibt auch die Auslastung der überschüssigen Glasfaser- und Netzkapazität. Die öffentliche Behauptung von mehr als 25.000 Kilometern betreuter FOCL/OPGW auf Energieinfrastruktur ist stark, aber sie sagt nicht, welche Fasern frei, welche kommerziell nutzbar, welche regulatorisch beschränkt und welche betrieblich für Redundanz reserviert sind. Das externe Carrier-Geschäft hängt genau an dieser Unterscheidung. Nicht jede vorhandene Faser ist eine verkäufliche Faser. Nicht jede verkäufliche Faser ist eine hochmargige Faser.
Offen bleibt die aktuelle technische Erneuerungsrechnung. Westliche Altsysteme, lokale Ersatzlösungen, Sanktionsumfeld, Spares und Supportbedingungen sind für die Kosten wesentlich. Die öffentlichen Stellenanzeigen zeigen Qualifikationsbedarf, nicht den Zustand jedes Geräts. Deshalb darf man nicht überpräzise behaupten, das Unternehmen sei technisch gefährdet. Man darf aber sehr wohl sagen: Ohne klare Migrations- und Ersatzteilplanung kann ein schmalmargiger Betreiber unerwartet viel Kapital in Bestandserhalt verlieren.
Offen bleibt schließlich, ob die Chitatehenergo-Integration den Wert erhöht. Sie kann Netzabdeckung, regionale Präsenz und Kundennähe stärken. Sie kann aber ebenso alte Verpflichtungen, Alttechnik, Datensatzbereinigung und Koordinationskosten bringen. Der entscheidende Beleg wären geprüfte Zahlen nach der Integration: Umsatz, Marge, working capital, Kapitalausgaben, Ausfallkennzahlen, Personalproduktivität und Vertragsmix. Bis diese Daten sichtbar sind, muss das Urteil vorsichtig bleiben.
Welche Fakten das Urteil ändern würden
Das Urteil würde deutlich besser, wenn nach der Integration Zahlen für 2026 ein klares Bild zeigen: Umsatzwachstum, stabile oder steigende Marge, keine starke working-capital-Belastung und kontrollierte Investitionen. Noch stärker wäre ein Segmentnachweis, dass externe Carrier, Drittmarkt-Kanäle, Wholesale-Zugang oder Transit einen materiellen Anteil am Deckungsbeitrag liefern. Dann wäre die Firma nicht nur ein gruppennaher Wartungsbetrieb, sondern ein Betreiber, der seine Energieinfrastruktur in echte Marktumsätze verwandelt.
Ebenfalls positiv wäre harte Auslastungs- und Qualitätsinformation. Wenn belegt wäre, dass freie Fasern, Route-Diversität und technische Reserve so gemanagt werden, dass externe Verkäufe die Stromkommunikation nicht beeinträchtigen, stiege der wirtschaftliche Wert erheblich. Ein Betreiber, der Redundanz und Kommerzialisierung zugleich kann, besitzt ein knappes Gut. Wenn dazu noch SLAs, Pönalen, Reparaturpflichten und Erneuerungsinvestitionen sauber in Verträge eingepreist sind, wäre die niedrige historische Marge weniger beunruhigend.
Das Urteil würde schlechter, wenn ein großer Rosseti- oder FSK-naher Wartungsvertrag verloren, hart neubepreist oder intern umverteilt würde. Es würde auch schlechter, wenn externe Kapazitätsverkäufe Entstörungskapazität binden oder Energiekommunikations-SLAs schwächen. In diesem Geschäft ist schlechter Umsatz gefährlicher als kein Umsatz, weil ein Ausfall in der Kernmission Reputation und Vertragserneuerung angreift.
Ein schwerer Netz- oder Sicherheitsvorfall, eine Maßnahme im Umfeld kritischer Informationsinfrastruktur, ein Lizenzproblem, ein systematisches Abuse-Muster oder ein Routing-Hijack würden das Profil sofort belasten. Das gilt auch für öffentliche Hinweise, dass Altsysteme nicht mehr wartbar sind oder dass Ersatzteil- und Supportprobleme nicht finanziert wurden. Bei einer Nettomarge von rund 4,3 Prozent reicht ein mittelgroßer ungeplanter Kostenblock aus, um das Jahr sichtbar zu beschädigen.
Schließlich würde eine 2026er Bilanz, die zwar höhere Umsätze, aber sinkende Marge, steigende Verbindlichkeiten und höheren Kapitalverzehr zeigt, die Integrationsthese widerlegen. Größe allein ist kein Wert. In einem Infrastrukturgeschäft zählt, ob zusätzliche Gebiete, Netze und Verpflichtungen mit angemessener Rendite übernommen werden. Wenn sie nur Umsatz und Komplexität bringen, wird das Unternehmen größer und zugleich schwächer.
Urteil
JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" ist wirtschaftlich am besten als notwendiger, sektoraler Kommunikationsbetreiber zu verstehen. Das Unternehmen hat echte Infrastrukturrelevanz, aber keine offensichtliche Überrendite. Sein Schutz kommt aus Nähe zum Stromsystem, regionaler Ausführungsfähigkeit, alten und neuen Netzressourcen, Lizenzen, Betriebsvertrauen und technischem Personal. Sein Risiko kommt aus derselben Quelle: Konzentration, Verpflichtung, Kosten, Beschaffung, Regulierung und begrenzte Preissetzung.
Die Zahlen verlangen Disziplin. Bei rund 1,603 Milliarden Rubel Umsatz und 69 Millionen Rubel Gewinn ist die Firma groß genug, um professionelle Prozesse und Kapitalplanung zu brauchen, aber nicht profitabel genug, um Fehler leicht wegzustecken. Jede Strategie, die externe Carrier-Umsätze ausbauen will, muss zuerst beweisen, dass sie den Zuverlässigkeitshaushalt nicht belastet. Kapazität, die im Notfall gebraucht wird, ist kein frei verkäuflicher Überschuss. Eine Strecke, die in einem Energiekommunikationsnetz liegt, trägt mehr Pflichten als ein gewöhnlicher Wholesale-Link.
Der beste Fall ist klar. Das Unternehmen nutzt seine Strominfrastruktur-Nähe, um in unterversorgten oder schwer erreichbaren Regionen Glasfaser- und Zugangsvorteile zu monetarisieren. Es hält Rosseti-nahe Wartung als stabilen Anker, verkauft zusätzliche Kapazität mit Risikoaufschlag, modernisiert Alttechnik planvoll und bereinigt technische Altoberflächen nach der Chitatehenergo-Integration. In diesem Fall bleibt die Marge moderat, aber die Umsatzqualität verbessert sich.
Der schlechte Fall ist ebenso klar. Die Firma bleibt überwiegend ein gruppennaher Dienstleister, übernimmt zusätzliche Verpflichtungen, kämpft mit alten Systemen, muss Kostensteigerungen selbst tragen und kann externe Erlöse nur zu marktüblichen, niedrigen Transitpreisen verkaufen. Dann ist sie operativ nützlich, aber finanziell begrenzt. Für den Energiesektor kann sie unverzichtbar sein; für Renditebetrachtung wäre sie dann vor allem eine Kontinuitätsmaschine mit schmalem Gewinn.
Das derzeitige Urteil liegt zwischen diesen Polen, aber näher an der vorsichtigen Seite. Die öffentliche Evidenz reicht für die Aussage, dass hier ein realer, technisch verankerter und sektorstrategisch wichtiger Kommunikationsbetreiber steht. Sie reicht nicht für die Aussage, dass daraus bereits ein hochqualitatives externes Telekommunikationsgeschäft entstanden ist. Der nächste Beleg muss aus Segmenten, Integrationserfolg, Kapazitätsauslastung und Vertragsqualität kommen. Bis dahin verdient die Firma Respekt für ihre Rolle, aber keine Bewertungsprämie für Wachstum, das noch nicht sauber bewiesen ist.
Quellen
- https://chte.ru/
- https://eesnet.ru/
- https://companies.rbc.ru/amp/ogrn/1027739290897/
- https://www.tbank.ru/business/contractor/legal/1027739290897/
- https://companium.ru/id/1027739290897-mus-ehnergetiki
- https://agentom.ru/company/7705039240/
- https://zachestnyibiznes.ru/company/ul/1027739290897_7705039240_AO-MUS-ENERGETIKI
- https://synapsenet.ru/organizacii/1027739290897-ao-mus-energetiki
- https://static.basis.seldon.ru/ru/company/1027739290897/sro
- https://e-disclosure.azipi.ru/organization/personal-pages/18712/
- https://np-pst.ru/lr-469/spisokdeystvushikh/42-uncategorised/543-otkrytoe-aktsionernoe-obshchestvo-moskovskij-uzel-svyazi-energetiki
- https://cbr.ru/rbr/insideDKO/doc?id=51619
- https://www.comnews.ru/content/205155/2020-03-23/2020-w13/fsk-ees-ischet-podryadchika-upravlenie-setyami-svyazi
- https://www.comnews.ru/content/220415/2022-05-26/2022-w21/rosseti-cifra-imya-marku
- https://www.comnews.ru/content/234875/2024-09-10/2024-w37/1180/keptivnye-it-kompanii-rynke-informacionnykh-tekhnologiy-rossii-2024
- https://www.cnews.ru/book/%D0%A0%D0%BE%D1%81%D1%81%D0%B5%D1%82%D0%B8_%D0%A6%D0%B8%D1%84%D1%80%D0%B0_-_%D0%9C%D0%A3%D0%A1_%D0%AD%D0%BD%D0%B5%D1%80%D0%B3%D0%B5%D1%82%D0%B8%D0%BA%D0%B8_-_%D0%95%D0%AD%D0%A1%D0%A2%D0%B5%D0%BB%D0%B5%D0%BA%D0%BE%D0%BC
- https://www.linkedin.com/company/%D0%B0%D0%BE-%D0%BC%D1%83%D1%81-%D1%8D%D0%BD%D0%B5%D1%80%D0%B3%D0%B5%D1%82%D0%B8%D0%BA%D0%B8
- https://www.interfax-russia.ru/far-east/news/mts-i-fsk-postroili-vols-ot-tyndy-do-mirnogo
- https://rdap.db.ripe.net/entity/ORG-MCCo1-RIPE
- https://rdap.db.ripe.net/autnum/58067
- https://rdap.db.ripe.net/autnum/56702
- https://rdap.db.ripe.net/ip/176.114.16.0/20
- https://rdap.db.ripe.net/ip/185.214.76.0/22
- https://rdap.db.ripe.net/ip/91.226.222.0/23
- https://rdap.db.ripe.net/ip/2a0b:97c0::/29
- https://stat.ripe.net/data/as-overview/data.json?resource=AS58067
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS58067
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS56702
- https://bgp.he.net/AS58067
- https://bgp.he.net/AS56702
- https://bgp.he.net/net/176.114.27.0/24
- https://ipinfo.io/AS58067
- https://ipinfo.io/AS56702
- https://asrank.caida.org/asns/58067
- https://2ip.io/as/58067/
- https://www.peeringdb.com/asn/58067
- https://radar.cloudflare.com/as58067/
- https://www.ip2location.com/as56702
- https://www.ip2location.com/176.114.21.0
- https://ip.osnova.news/ip-v4/176.114.25.231/
- https://www.abuseipdb.com/check/176.114.22.206
- https://bgp.he.net/AS204277
- https://ipgeolocation.io/browse/asn/AS58060
- https://www.roseltorg.ru/procedure/ROSSETI14012600023
- https://www.roseltorg.ru/procedure/ROSSETI28012600038
- https://zakupki.kontur.ru/IS57821154
- https://energybase.ru/tender/019d950a-10e9-72ef-ac12-8a9b9c5f4a98
- https://energybase.ru/tender/019d9731-ec0a-73ec-a73f-065dcd9deeac
- https://www.roseltorg.ru/procedure/32515527581
- https://energybase.ru/tender/019dbb67-ae01-73d5-9ac2-4b54b5574f0b
- https://b2b.house/activepurchase/rd4fc23d5-3eca-4160-a332-d5c011f3ad87_8f011737/
- https://zakupki.kontur.ru/customers/7705039240
- https://novosibirsk.careerist.ru/vakansii/glavnyy-spetsialist-novosibirskoy-ekspluatatsionno-remontnoy-gruppy-79628474.html
- https://ru.joblum.com/job/glavnyj-specialist-novosibirskoj/31141728
- https://dreamjob.ru/employers/115702/vakansii/126531189
- https://dreamjob.ru/employers/6284365/vakansii
- https://careerist.ru/vakansii/vedushchiy-ekspert-otdel-ekspluatatsii-konvergentnykh-setey-86007270.html
- https://www.company.rt.ru/en/about/net/magistr/
- https://www.msk-ix.ru/en/
- https://www.msk-ix.ru/en/about/
- https://pulse.internetsociety.org/en/ixp-tracker/ixp/72/
- https://kb.msk-ix.ru/en/ix/about/
- https://www.consultant.ru/document/cons_doc_LAW_43224/
- https://www.consultant.ru/document/cons_doc_LAW_540121/
- https://pravo.gov.ru/proxy/ips/?docbody=&firstDoc=1&lastDoc=1&nd=102439340
- https://www.consultant.ru/document/cons_doc_LAW_61801/
- https://ofac.treasury.gov/faqs/added/2024-06-12
- https://finance.ec.europa.eu/publications/software_en
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten