
Zusammenfassung
- MicroVision bestätigte am 7. Oktober die Umsatzprognose von 10 bis 15 Millionen US-Dollar für 2026, stellte eine Verdopplung 2027 in Aussicht und erwartet einen deutlichen Rückgang des Mittelabflusses. Das Unternehmen nannte weder die Bezugsbasis der Verdopplung noch den Quartalsverlauf oder einen bezifferten Rückgang.
- Der zuletzt gemeldete Umsatz für das erste Halbjahr 2026 betrug 2,408 Millionen US-Dollar. Um die Jahresbandbreite zu erreichen, wären im zweiten Halbjahr 7,592 bis 12,592 Millionen nötig – eine Rechnung, keine Unternehmensprognose.
- Zum 30. Juni verfügte das Unternehmen über 27,2 Millionen US-Dollar an Zahlungsmitteln. Die zusätzlichen 41,2 Millionen an potenzieller ATM-Kapazität waren an Bedingungen geknüpft und kein vorhandenes Bargeld. Im ersten Halbjahr flossen 35,6 Millionen aus der laufenden Geschäftstätigkeit ab; der 10-Q-Bericht enthielt zudem einen auf den Veröffentlichungszeitpunkt bezogenen Fortführungswarnhinweis.
Analyse
MicroVisions Update vom 7. Oktober enthält zwei Aussagen, deren Bedeutung erst auf einer Zeitleiste klar wird: Für 2026 erwartet das Unternehmen 10 bis 15 Millionen US-Dollar Umsatz, 2027 soll er sich verdoppeln. Für die zweite Aussage fehlt noch die Bezugsgröße; sie hängt vom tatsächlichen Umsatz des Jahres 2026 ab. Die nächste Hürde lässt sich dagegen bereits aus dem Bericht zum 30. Juni berechnen.
MicroVision meldete für das erste Halbjahr 2026 einen Umsatz von 2,408 Millionen US-Dollar, davon 1,473 Millionen im zweiten Quartal. Zieht man diesen Halbjahreswert von der bestätigten Jahresbandbreite ab, verbleiben für Juli bis Dezember 7,592 Millionen am unteren und 12,592 Millionen am oberen Ende. Das entspräche pro Quartal rund 3,8 bis 6,3 Millionen, verglichen mit 1,473 Millionen im zweiten Quartal. Daraus folgt nicht, dass die Prognose verfehlt wird: spätere Auslieferungen, Kundenabnahmen oder Beiträge übernommener Geschäftsbereiche können das Tempo verändern.
Es zeigt aber, dass eine „Bestätigung“ nicht bedeutet, das Ziel sei bereits weitgehend erreicht.
Auch lässt sich das Verdopplungsziel für 2027 nicht einfach in 20 bis 30 Millionen US-Dollar übersetzen. Diese Rechnung wäre nur dann richtig, wenn die Geschäftsführung die Endpunkte ihrer 2026-Prognose als Basis auswählte – das sagt die Mitteilung nicht. Bezieht sich „Verdopplung“ auf den tatsächlichen Umsatz 2026, ist die Basis erst nach dem Jahresabschluss bekannt. Quartalsverlauf, Produkt- und Kundenmix sowie die genaue Umsatzdefinition fehlen ebenfalls. Eine belastbare Einordnung bewahrt das Ziel, ohne eine unveröffentlichte Spanne zu erfinden.
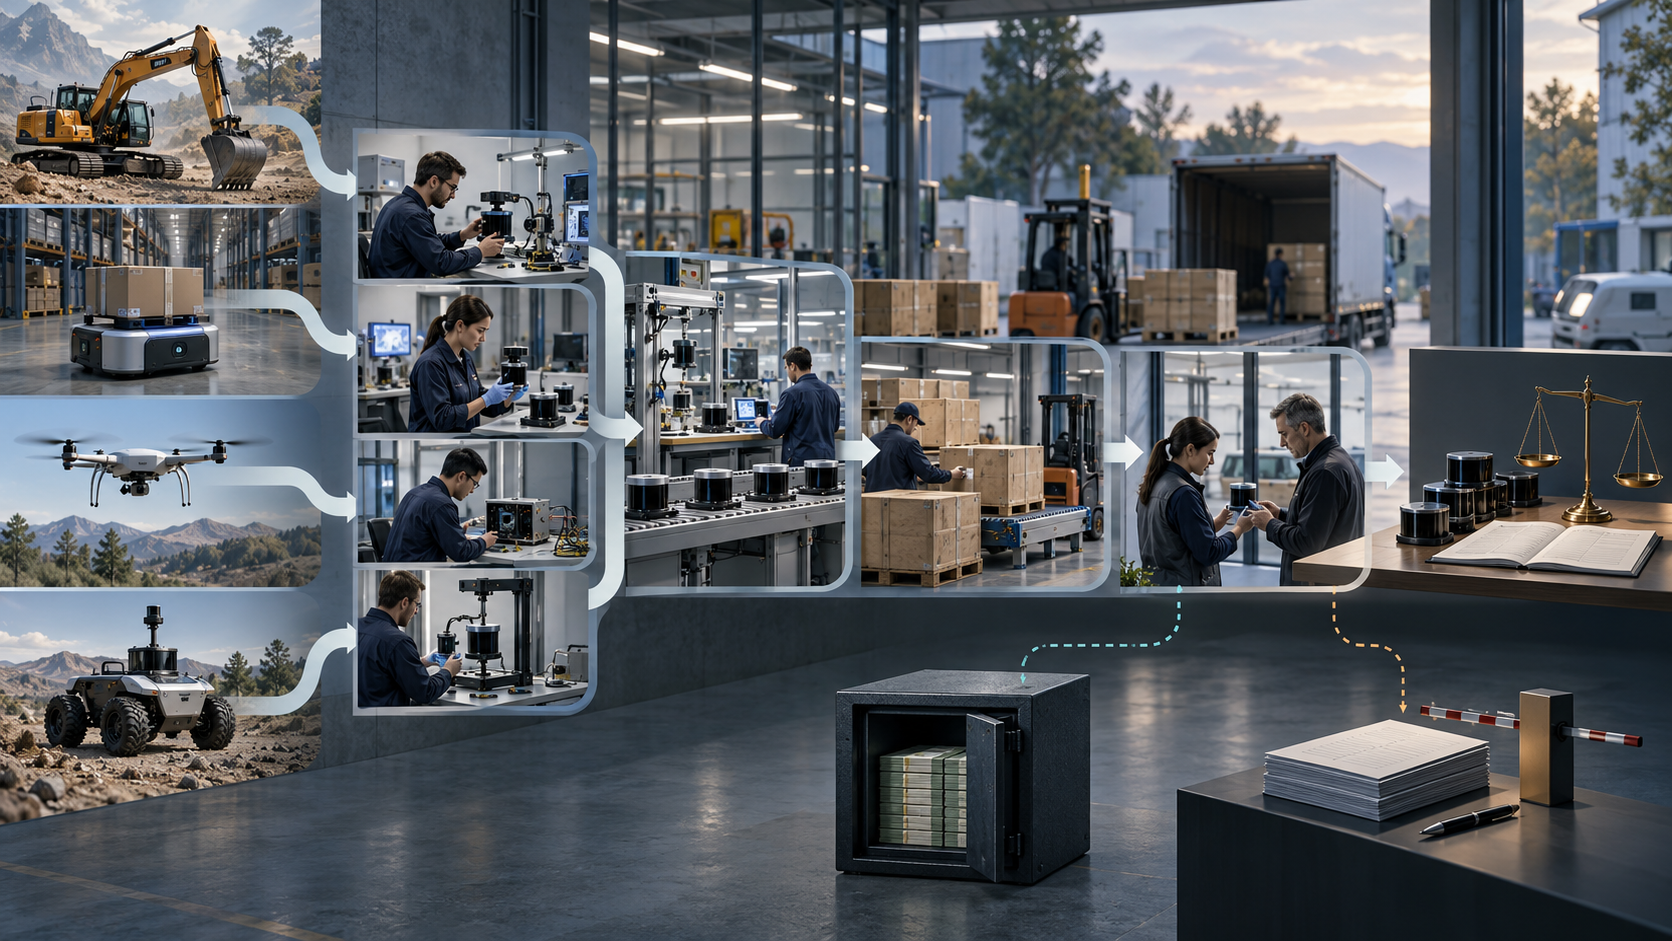
Das Portfolio liefert kommerzielle Signale. Am 6. Oktober erklärte MicroVision, gemeinsam mit Robinson Unmanned die Lidar-Integration für Luftbildkartierung voranzutreiben. Im September teilte das Unternehmen mit, IRIS sei für eine fortgeschrittene autonome Landfahrzeug-Anwendung im Verteidigungsbereich ausgewählt worden. Beides sind Angaben des Unternehmens. Die Mitteilungen nennen weder Auftragswert und Stückzahl noch Lieferplan, Abnahmekriterien oder verbuchten Umsatz. „Ausgewählt“ und „Integration wird vorangetrieben“ beschreiben Arbeitsphasen, keine Bestellung oder Zahlung.
Erst wenn Einsätze zu Lieferungen führen und in den Abschlüssen auftauchen, lässt sich ihr wirtschaftlicher Wert messen.
Auch der jüngste Umsatzmix spricht dagegen, eine einzelne Meldung als diversifizierte Ertragsmaschine zu lesen. Im ersten Halbjahr entfielen 25 Prozent des Umsatzes auf einen Kunden aus Bau und Bergbau, 22 Prozent auf ein europäisches Sicherheits- und Verteidigungsrobotik-Unternehmen und 21 Prozent auf einen großen Automobilhersteller. Im zweiten Quartal kamen vier Quellen auf jeweils 14 bis 27 Prozent, darunter Iris- und MOVIA-L-Sensoren sowie Halbleiter-Designleistungen. Das zeigt mehrere Anwendungsfelder, belegt bei einem Unternehmen im Umbau über zwei Quartale aber weder Folgeaufträge noch Verlängerungen oder stabile Produktmargen.
Umsatzkosten sind außerdem nicht gleich Zahlungsmittel. Im zweiten Quartal lagen sie bei 831.000 US-Dollar gegenüber 1,473 Millionen Umsatz; im Halbjahr bei 1,403 Millionen gegenüber 2,408 Millionen. Vor Betriebsaufwand, Übernahmeeffekten und Restrukturierung reicht dies nicht für die Annahme einer ausgereiften Produktmarge. Das Unternehmen erwartet 2027 einen deutlich geringeren Mittelabfluss, beziffert ihn aber nicht und trennt Einsparungen, höhere Zahlungseingänge und andere Finanzierung nicht auf.
Die Bilanz macht die Reihenfolge relevant. Zum 30. Juni hatte MicroVision 27,2 Millionen US-Dollar an Zahlungsmitteln, ohne gebundene Mittel, und verbrauchte im ersten Halbjahr 35,6 Millionen in der laufenden Geschäftstätigkeit. Der 10-Q-Bericht nannte zudem rund 41,2 Millionen an möglicher Restkapazität der Aktienemission am Markt (ATM), vorbehaltlich bestimmter Bedingungen. Diese Kapazität ist keine Einlage: Eine Ausgabe hängt von Markt- und Vertragsbedingungen ab und kann bestehende Aktionäre verwässern. Zusätzlich galt eine Mindestliquiditätsklausel im Zusammenhang mit den ausstehenden besicherten Schuldverschreibungen.
Daraus wird kein einheitlicher Kassenbestand von 68,4 Millionen.
Der Fortführungsvermerk muss mit Datum und Reichweite gelesen werden. Der Bericht erklärte, dass der höhere Mittelabfluss im ersten Halbjahr, historische Verluste und die damalige Liquidität zusammengenommen erhebliche Zweifel an der Fortführung für mindestens zwölf Monate ab Veröffentlichung der Abschlüsse aufwarfen. Das war die damalige Einschätzung des Berichts, keine Behauptung, MicroVision sei am 8. Oktober zahlungsunfähig. Das Update vom 7.
Oktober enthielt weder einen neuen Kassenbestand noch eine bezifferte Reichweite oder einen Finanzierungsplan; begrenzte Liquidität und die Fähigkeit zur Kapitalaufnahme wurden vielmehr als Risiken der Zukunftserwartungen genannt.
Die zentrale operative Frage ist daher eine Brücke, kein Slogan. Für die 2026er Spanne muss der verbuchte Umsatz im zweiten Halbjahr deutlich steigen. Damit sich die Verdopplung 2027 überprüfen lässt, muss der Zuwachs anhalten und auf einer später offengelegten Basis beruhen. Für weniger Mittelabfluss müssen Zahlungseingänge und Kostenentscheidungen den Verlauf verbessern, ohne Ingenieure, Fertigungsvorbereitung und Kundenbetreuung zu schwächen, die für neue Aufträge nötig sind. Die Tests hängen zusammen, ersetzen einander aber nicht.
Zu beobachten sind die ausgewiesenen Umsätze des dritten und vierten Quartals im Vergleich zum impliziten H2-Bedarf, der Anteil ausgelieferter Produkte gegenüber Dienstleistungen, die Marge je Produkt und ob angekündigte Anwendungen zu Aufträgen mit offengelegtem Umfang, Liefer- und Abnahmebedingungen werden. Die Finanzberichte sollten verfügbares Bargeld von tatsächlich über ATM aufgenommenen Mitteln trennen und den operativen Mittelabfluss zeigen. Verbessern sich diese Werte gemeinsam, gewinnt die Portfoliostrategie an Belegen.
Steigen die Verkäufe vor allem durch Einmalservices oder Aktienemissionen, während der Mittelabfluss hoch bleibt, beschreibt „Verdopplung“ zwar Wachstum, aber noch keine wirtschaftliche Selbstständigkeit.
Quellen
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten