
Zusammenfassung
- Mercury investierte 30 Millionen US-Dollar beziehungsweise 53 Millionen NZ-Dollar in 12,7 Prozent von Datagrid NZ; CEO Stew Hamilton wurde zugleich Mitglied des Verwaltungsrats.
- Zuvor hatten beide Unternehmen eine Strombezugsoption über 140 MW geschlossen. Sie eröffnet einen Weg zu künftiger Belieferung, belegt aber weder gegenwärtige Lieferung noch Verbrauch.
- Offizielle Quellen nennen bis zu 240 MW IT-Leistung, 280 MW Hyperscale-Kapazität und ein 360-MW-Projekt. Eine öffentliche Überleitung zwischen diesen Größen fehlt.
- Genehmigungen und horizontale Bauarbeiten senken Entwicklungsrisiken. Die eigentlichen Nachweise bleiben Investitionsentscheidung, Finanzierung, Kundenbindung, Inbetriebnahme des Umspannwerks und gemessene Last.
Die Megawattzahl hängt davon ab, was gezählt wird
Für den geplanten Datagrid-Campus in Makarewa stehen inzwischen vier Leistungsangaben im Raum.
Environment Southland beschreibt bis zu 240 MW IT-Kapazität. Auf der aktuellen Datagrid-Website sind 280 MW Hyperscale-Kapazität in drei Modulen zu lesen. Mercury bezeichnete die Entwicklung im Juli als 360-MW-Projekt. Die kommerzielle Strombeziehung wiederum betrifft eine Option über 140 MW.
Die Angaben müssen einander nicht widersprechen. IT-Leistung kann Kühlung, Verluste und Nebenanlagen ausklammern. Ein Endausbau kann größer sein als die erste Bauphase. Eine Bezugsoption kann nur einen Teil des Campus abdecken. In den geprüften Unterlagen findet sich jedoch keine Zuordnung, die diese Grenzen nachvollziehbar macht.
Das ist für die Bewertung entscheidend. Megawatt werden im Rechenzentrumsmarkt als technische Größe, Vertriebsargument, Netzsignal, Finanzierungsannahme und künftige Erlösbasis verwendet. Ob eine Zahl Serverlast, Gesamtverbrauch, Anschlussleistung, Ausbaureserve oder tatsächliche Abnahme beschreibt, verändert ihren wirtschaftlichen Gehalt.
Die 140 MW gehören bislang zur vertraglichen Ebene. Sie sind keine Messung an einem laufenden Standort.
Mit dem Anteil kauft Mercury Nähe zur Nachfrageentscheidung
Am 23. Juli gab Mercury den Erwerb von 12,7 Prozent an der Datagrid Holding Group NZ Ltd für 30 Millionen US-Dollar oder 53 Millionen NZ-Dollar bekannt. Die Mittel stammen aus bestehenden Kapitalfazilitäten. Mercury-Chef Stew Hamilton erhielt zudem einen Sitz im Verwaltungsrat von Datagrid NZ.
Gemessen an dem öffentlich genannten Milliardenumfang des Gesamtvorhabens finanziert der Betrag keinen vollständigen Campus. Sein Wert liegt in der Position, die er Mercury verschafft.
Ein externer Stromlieferant erfährt gewöhnlich erst von belastbarer Nachfrage, wenn Projekt, Finanzierung und Zeitplan des Kunden weit gediehen sind. Ein Anteilseigner mit Gremienzugang kann Kundengespräche, Finanzierungsmeilensteine, Modulreihenfolge und den Zeitpunkt des Leistungsbedarfs früher beobachten.
Mercury bezeichnet die Investition als gestuft und verweist auf Governance sowie Schutz vor Abwärtsrisiken. Bewertung, Verwässerungsschutz, Ausstiegsrechte und weitere Aktionärsbestimmungen sind nicht öffentlich. 12,7 Prozent bedeuten keine Kontrolle über Datagrid. Sie bedeuten aber mehr Information und Einfluss als ein gewöhnlicher Liefervertrag auf Distanz.
Datagrid erhält Entwicklungsfinanzierung und einen Strompartner, der selbst Erzeugungsanlagen und Kapitalprogramme steuert. Gegenüber Banken und Rechenkunden kann der Entwickler nun nicht nur auf eine spätere Stromsuche verweisen, sondern auf eine bestehende Beziehung mit einem großen erneuerbaren Erzeuger.
Die Transaktion verknüpft damit die Entstehung der Last mit der Planung des Angebots.
Eine Option strukturiert die Zukunft, ohne sie vorwegzunehmen
Datagrid und Mercury kündigten im März eine Power Purchase Option Agreement über 140 MW an. Datagrid sprach von 15 Jahren, 1,2 TWh pro Jahr und langfristiger Preissicherheit. Mercury blieb in späteren Veröffentlichungen bei einer vorsichtigeren Beschreibung: Die Option schaffe einen Pfad für erneuerbare Versorgung und ermögliche potenzielle neue Nachfrage.
Eine Option kann vor der ersten Kilowattstunde wertvoll sein. Sie kann Bedingungen für einen späteren Bezug festlegen, Preisrisiken begrenzen und einem Entwickler eine belastbarere Kostenannahme geben. Für den Erzeuger verbessert sie die Grundlage, auf der neue Anlagen geprüft werden.
Öffentlich unbekannt sind Ausübungsbedingungen, Preis, Lieferbeginn, Lastanstieg, Bonitätssicherheiten, Umgang mit Abregelung und Kündigungsrechte. Auch eine erfolgte Ausübung der Option wird in den geprüften Quellen nicht gemeldet.
Deshalb wäre es falsch, die Vereinbarung als leer abzutun. Ebenso falsch wäre es, sie als bereits gesicherte 140 MW Stromabsatz zu verbuchen. Sie ist ein reales Koordinationsinstrument mit einem weiterhin bedingten Betriebsergebnis.
Die Größenordnung erklärt die Bedeutung. Datagrid setzt 1,2 TWh im Jahr mit etwa drei Prozent der nationalen Stromnachfrage gleich. Mercury sagt, drei 2026 angelaufene erneuerbare Projekte würden zusammen rund 1,1 TWh Jahreserzeugung hinzufügen. Jahresenergie und Momentanleistung sind nicht dasselbe; Erzeugung schwankt und wird über Portfolio und Netz mehreren Kunden zugeordnet. Die Werte sind nicht direkt gegeneinander aufzurechnen. Sie zeigen aber, dass eine dauerhaft realisierte Datagrid-Last Mercurys Kapitalplanung materiell beeinflussen würde.
Erzeuger und Rechenzentrum warten normalerweise aufeinander
Neue Erzeugung braucht einen glaubwürdigen langfristigen Abnehmer. Ein neues Rechenzentrum braucht glaubwürdigen Strom, bevor Kreditgeber und Rechenkunden verbindlich werden. Beide Seiten verlangen häufig zuerst den Beleg, den nur die jeweils andere Seite liefern kann.
Mercury verkürzt diesen Abstand mit drei Instrumenten. Das Eigenkapital schafft wirtschaftliche Beteiligung, der Verwaltungsrat Informations- und Governance-Zugang, die Option einen möglichen Absatzkanal. Keines beweist den Erfolg des Campus. Zusammen ermöglichen sie Planung anhand derselben Bedingungen.
Mercury formuliert die Logik offen: Langfristige Nachfrage großer Nutzer wie Datagrid könne die Erlössicherheit schaffen, die neue erneuerbare Investitionen trägt. In den Ergebnissen vom 18. August stellte Mercury den für 506 Millionen NZ-Dollar genehmigten Windpark Puke Kapo Hau in den Zusammenhang künftiger Südinsel-Nachfrage, einschließlich Datagrid.
Puke Kapo Hau wird dadurch nicht zum exklusiven Datagrid-Kraftwerk. Mercury betreibt ein Portfolio, das Netz hat eigene Grenzen und weitere Kunden werden versorgt. Relevant ist, dass die mögliche Datagrid-Last nun Teil der Kapitalbegründung eines börsennotierten Erzeugers ist.
Das ist institutionelle Annäherung. Physischer Verbrauch ist es noch nicht.
Erdarbeiten beweisen Tätigkeit, nicht nutzbare Rechenleistung
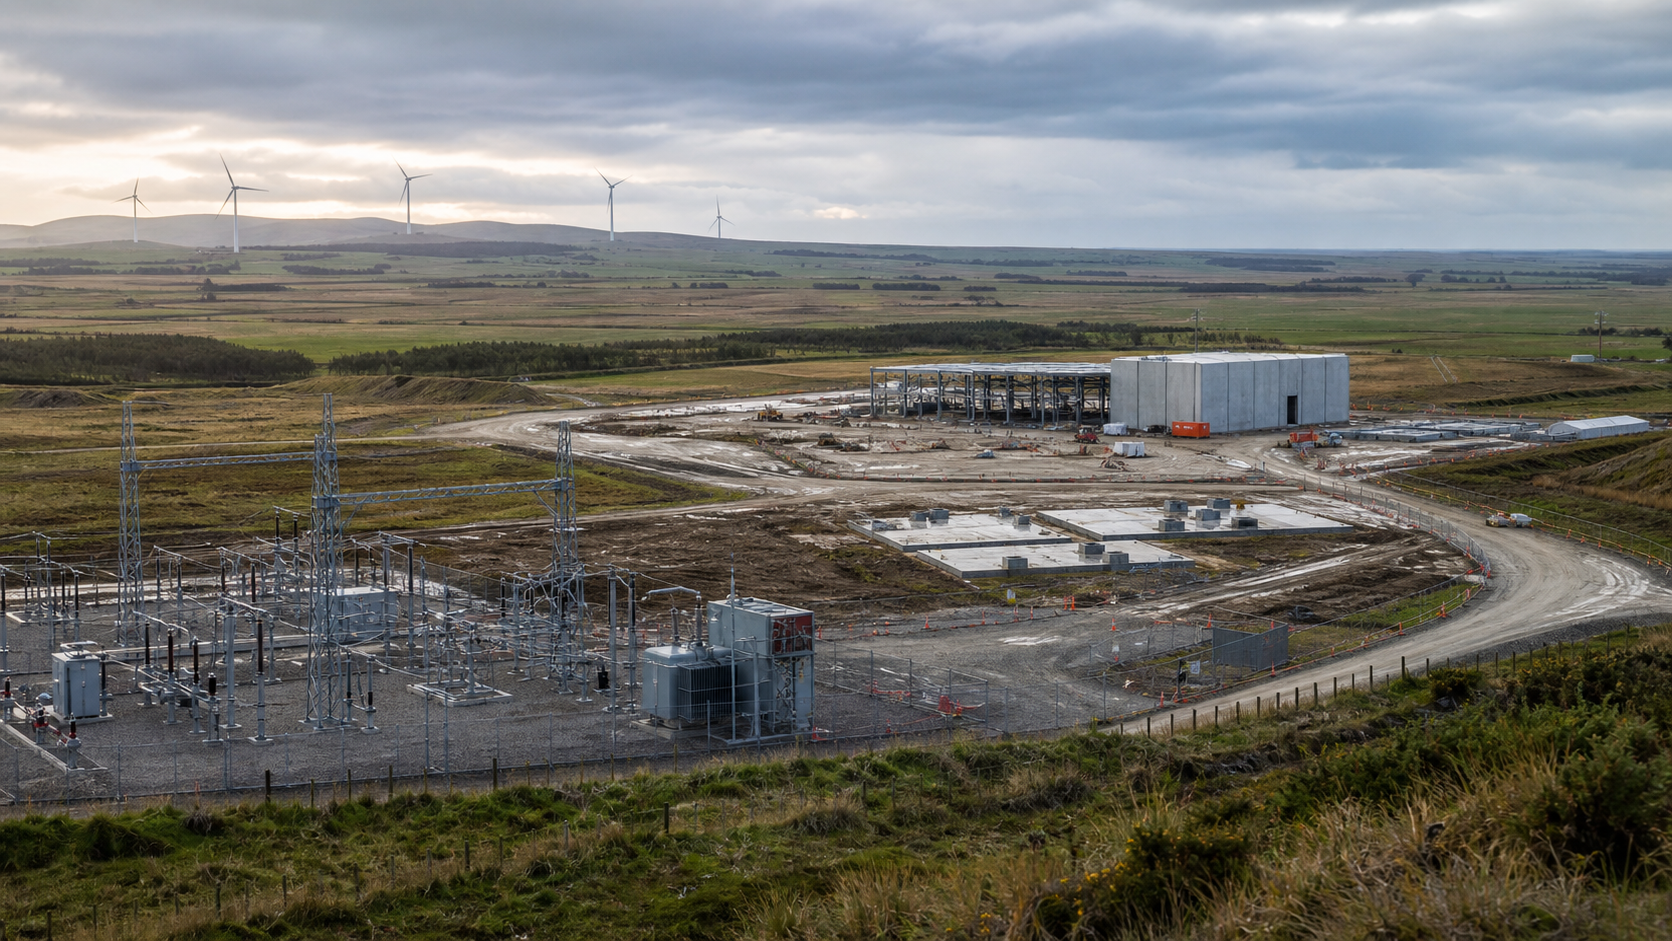
Am 18. August meldete Datagrid den Beginn horizontaler Arbeiten auf dem 49 Hektar großen Gelände in Makarewa. HEB Construction baut die Zufahrt, verbessert Straßen, bewegt Oberboden und errichtet einen sechs Meter hohen Wall. Bis Jahresende sollen die Plattformen für das künftige Rechenzentrum, die Kabelanlandestation und das Umspannwerk fertig werden.
Auf dem Gelände arbeiten Auftragnehmer; Kapital wird physisch eingesetzt. Das ist mehr als eine Visualisierung.
Es ist dennoch vorbereitender Bau. Die Mitteilung belegt weder vertikale Rechenzentrumsgebäude noch ein unter Spannung stehendes Umspannwerk, installierte IT oder zahlende Kunden. Mercurys Juli-Mitteilung erwartete die finale Investitionsentscheidung für das Projekt später im Jahr 2026. Die August-Meldung zu den Arbeiten erklärte nicht, dass diese Entscheidung gefallen sei.
Frühe Zufahrten, Erdbewegungen und Plattformen können einen Zeitplan absichern und Standortprobleme verringern, bevor das gesamte Baukapital fest gebunden wird. Diese Sequenz kann vernünftig sein. Sie darf nur nicht als Ersatz für den Hauptinvestitionsbeschluss gelesen werden.
Auch Genehmigungen haben begrenzte Aussagekraft. Environment Southland führt Entscheidungen zu Abwasser, Dieselgenerator-Emissionen, Grundwasser, Feuchtgebiet und Küstenkabel auf. Der Southland District Council genehmigte die Landnutzung für das Hyperscale-Zentrum und ein GXP-Umspannwerk. Damit fallen regulatorische Hürden. Kapital, Kunden und Strom entstehen nicht automatisch.
Eine Kapazitätsbrücke würde Unsicherheit bepreisen helfen
Der Markt sollte nicht erraten müssen, wie 240, 280 und 360 MW zusammenhängen. Datagrid könnte dies erklären, ohne Preise oder Kundennamen offenzulegen.
Benötigt würden genehmigte IT-Kapazität, Gesamtverbrauch je Phase, Anschlussleistung, durch Option oder Vertrag abgedeckte Mengen, Zeitplan der drei Module und maximaler Endausbau.
Mercury-Aktionäre könnten strategische Beteiligung und vertraglichen Stromerlös trennen. Netzplaner könnten mögliche von besicherter Last unterscheiden. Die Region würde erste Phase und Endausbau auseinanderhalten. Kunden könnten vermarktete Leistung mit technischem Liefertermin vergleichen.
Klare Definitionen verkleinern ein Projekt nicht. Sie verkleinern den Unsicherheitsabschlag.
Nähe verbindet auch die Risiken
Die positive Logik ist nachvollziehbar. Mercury erhält früh Einblick in eine seltene langfristige Last. Datagrid gewinnt Kapital und einen erfahrenen Energiepartner. Beide Seiten müssen weniger über den Zeitplan der jeweils anderen spekulieren.
Die Risiken werden zugleich übertragbarer.
Kommen Rechenkunden später oder kleiner, sind Mercurys Kapital und Managementzeit gebunden, bevor Stromerlöse entstehen. Verspäten sich Erzeugung, Übertragung oder Umspannwerk, kann Datagrid ein genehmigtes und erschlossenes Gelände besitzen, ohne nutzbare Leistung für KI-Systeme. Verteilt die Option Verzögerungsrisiken unzureichend, wird das Ausführungsproblem einer Seite zum Finanzierungsproblem der anderen.
Die richtige Bezeichnung lautet deshalb gestufte Koordination. FID, Finanzierung, Kundenverträge, Lieferbeginn, Umspannwerk, Übertragung, Erzeugung, Rechenhallen und gemessene Last brauchen jeweils einen eigenen Nachweis.
Mercury hat einen Platz nahe dieser Kette gekauft. Nicht den Beleg, dass ihr letztes Glied geschlossen ist.
Quellen
- Mercury NZ: Minderheitsbeteiligung an Datagrid NZ, 23. Juli 2026
- Mercury NZ: Jahresergebnis 2026, 18. August 2026
- Mercury NZ: Trading Update zum dritten Quartal 2026
- Datagrid NZ: Meldungen zu Option, Beteiligung und Bauarbeiten
- Datagrid NZ: aktuelle Campusbeschreibung
- Environment Southland: Genehmigungen für Datagrid NZ
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten