
Zusammenfassung
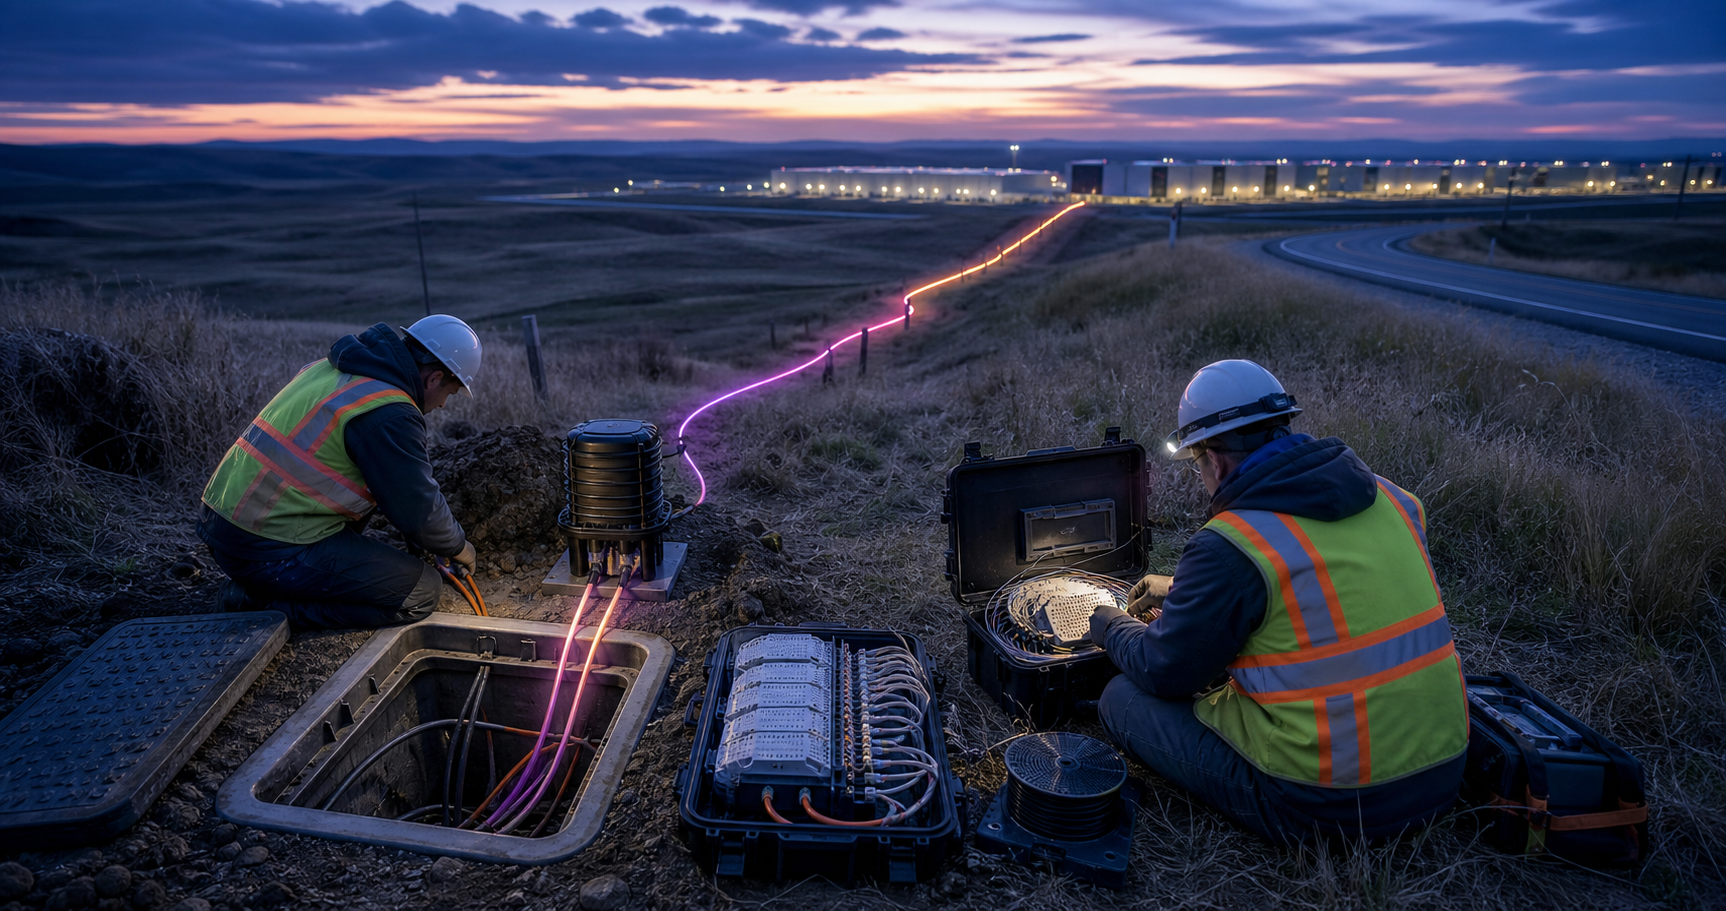
Die Finanzierungsabfolge hat sich verschoben, die technische Risikokette aber nicht aufgelöst. Nach dem Q2-2026-10-Q erhöhen Vorauszahlungen für Private Connectivity Fabric den operativen Cashflow und die abgegrenzten Erlöse; sie werden zur Finanzierung von Netzausbau und Vereinfachungsmaßnahmen eingesetzt. Das ist zugleich Nachfragebeleg, Bindung und Betriebskapital.
Die Pflicht, Strecken zu bauen, zu testen, abnehmen zu lassen und zuverlässig zu betreiben, bleibt jedoch bei Lumen, soweit nicht veröffentlichte Vertragsbedingungen etwas anderes regeln.
Der starke Cashflow des ersten Halbjahres ist real, aber durch Zahlungszeitpunkte geprägt. Für die sechs Monate bis 30. Juni 2026 weist Lumen 2,294 Milliarden US-Dollar operativen Cashflow, 1,845 Milliarden US-Dollar Investitionen und einen positiven Effekt von 1,772 Milliarden US-Dollar aus der Veränderung abgegrenzter Erlöse aus. Lumen ordnet diesen Effekt nur teilweise Private Connectivity Fabric zu. Der Betrag darf daher weder vollständig als PCF-Kundengeld noch als bereits verdiente Leistung gelesen werden.
Die Umsatzkonversion ist sichtbar, aber nicht bis zum dauerhaften PCF-Free-Cashflow isoliert. Der Q2-Umsatz sank von 3,092 auf 2,805 Milliarden US-Dollar, das bereinigte EBITDA von 877 auf 802 Millionen US-Dollar. Gleichzeitig wuchsen strategische Angebote, besonders Dark Fiber und Conduit. Die veröffentlichten Kategorien zeigen jedoch nicht, welche PCF-Kohorten bereits gebaut, beleuchtet, abgenommen, als Umsatz erfasst und nach Wartungskosten cashwirksam geworden sind.
Der erste Zustand eines Dollars ist eine Verpflichtung
Lumen meldete im dritten Quartal 2025 PCF-Verträge von mehr als 10 Milliarden US-Dollar und im vierten Quartal weitere 2,5 Milliarden. Die Q4- und Gesamtjahresmeldung 2025 beschreibt damit eine außergewöhnlich große vertragliche Nachfragebasis. Vertragswert ist aber eine andere Größe als Zahlungseingang. Er ist auch keine Aussage darüber, welche Strecken fertiggestellt, welche Leistungskriterien erfüllt, welche Dienste abgenommen oder welche Umsätze bereits verdient wurden.
Der Unterschied ist nicht semantisch, sondern ökonomisch. Ein unterzeichneter Vertrag kann künftige Zahlungen, mehrjährige Leistungszeiträume und verschiedene technische Meilensteine umfassen. Eine Vorauszahlung kann nur einen Teil des Gesamtwerts darstellen. Selbst wenn das Geld bereits eingegangen ist, entsteht auf der Gegenseite eine Lieferpflicht. Lumen erhält Liquidität, aber nicht dieselbe wirtschaftliche Freiheit wie bei einem Umsatz, dessen Leistung vollständig erbracht ist.
Der Weg eines Dollars lässt sich in acht Stufen zerlegen:
| Stufe | Wirtschaftlicher Zustand | Vorherrschender Risikoträger |
|---|---|---|
| Vertrag | Nachfrage ist vertraglich gebunden, aber weder vollständig bezahlt noch geliefert | Beide Seiten tragen Gegenparteirisiko; Lumen zusätzlich Kalkulations- und Lieferfähigkeitsrisiko |
| Vorauszahlung | Cash geht ein, während eine Leistungs- oder Abgrenzungsverpflichtung entsteht | Der Kunde bindet Liquidität; Lumen schuldet Lieferung und muss Mittel diszipliniert einsetzen |
| Planung und Beschaffung | Trasse, Wegerechte, Material, Arbeitskräfte und aktive Komponenten werden disponiert | Lumen trägt Termin-, Preis-, Genehmigungs- und Lieferkettenrisiko |
| Bau und Spleißung | Faser wird verlegt oder in bestehender Infrastruktur ergänzt, verbunden und dokumentiert | Lumen und seine Auftragnehmer tragen Ausführungs-, Qualitäts- und Nacharbeitsrisiko |
| Beleuchtung und Test | Optische Systeme werden aktiviert; die Ende-zu-Ende-Leistung wird geprüft | Lumen trägt Integrations- und Leistungsrisiko; der Kunde beeinflusst die Abnahme durch vereinbarte Kriterien |
| Abnahme und Umsatz | Erst die erfüllte Leistung erlaubt die vertraglich vorgesehene Umsatzrealisierung | Lumen trägt bis zur Erfüllung das Risiko einer Verzögerung; die genaue Verteilung hängt von nicht veröffentlichten Bedingungen ab |
| Betrieb und Wartung | Die Strecke muss verfügbar bleiben, Störungen müssen erkannt und repariert werden | Lumen trägt Netzbetriebs-, Reparatur- und Servicequalitätsrisiko |
| Verlängerung und Free Cashflow | Der Dienst muss nach Bau, Wartung und Finanzierung langfristig mehr Cash erzeugen als er verbraucht | Beide Seiten erhalten neue Optionen; Preis, Alternativen, Wechselkosten und Zuverlässigkeit bestimmen die Verhandlungsmacht |
Diese Kette zeigt, was Vorauszahlung verändert: Lumen muss den Ausbau nicht vollständig aus eigener Liquidität, Fremdkapital oder internem Cashflow vorfinanzieren. Das senkt den frühen Finanzierungsdruck, verändert aber weder Arbeits- und Materialpreise noch Genehmigungsfristen, Komponentenengpässe oder Abnahmerisiko.
Private Connectivity Fabric kann damit zugleich Nachfragesignal, Bindungsmechanismus und Betriebskapital sein. Ein zahlender Kunde äußert mehr als eine Bedarfsprognose; beide Seiten investieren in eine spezifische Lieferbeziehung; Lumen erhält Cash vor der vollständigen Umsatzwirksamkeit.
Der ökonomische Preis kann jedoch in nicht veröffentlichten Konditionen, Reservierungsrechten, Meilensteinen oder Abnahmeregeln liegen. Vorauszahlung diszipliniert Baurisiko, indem sie sichtbare Nachfrage voraussetzt. Sie überträgt es nicht automatisch: Wird ein Projekt teurer, verspätet oder technisch unzureichend, bleibt Lumen zur Erfüllung verpflichtet, soweit die Verträge nichts anderes vorsehen.
1,772 Milliarden US-Dollar sind ein Cashflow-Signal, keine PCF-Erfolgsrechnung
Im ersten Halbjahr 2026 betrug der operative Cashflow 2,294 Milliarden US-Dollar. Die Investitionen lagen bei 1,845 Milliarden. Nach der von Lumen verwendeten Grundrechnung ergibt sich daraus ein positiver Free Cashflow von 449 Millionen US-Dollar. Innerhalb der Cashflow-Überleitung fällt jedoch die positive Veränderung der abgegrenzten Erlöse um 1,772 Milliarden US-Dollar auf. Der Q2-2026-10-Q erklärt, dass PCF-Vorauszahlungen operativen Cashflow und abgegrenzte Erlöse erhöhen und den Netzausbau finanzieren.
Er sagt zugleich nur, dass die Veränderung der abgegrenzten Erlöse teilweise mit den jüngsten PCF-Verkäufen zusammenhängt.
Diese Einschränkung ist entscheidend. Der gesamte Betrag von 1,772 Milliarden US-Dollar darf nicht Private Connectivity Fabric zugerechnet werden. Abgegrenzte Erlöse können aus unterschiedlichen Verträgen und Transaktionsbestandteilen entstehen. Der Zahlungseingang zeigt, dass Cash vor der vollständigen Umsatzrealisierung vereinnahmt wurde. Er zeigt nicht, welche PCF-Strecke damit finanziert wurde, welcher Anteil bereits verbaut ist oder wann die zugehörige Leistung abgenommen wird.
Die Bilanzlogik verhindert außerdem, Cash und Ertrag doppelt zu zählen. Eine Vorauszahlung erhöht heute den operativen Cashflow. Wenn die Leistung später erbracht wird, wird der abgegrenzte Betrag über die maßgebliche Periode als Umsatz erfasst. Der spätere Umsatz ist wirtschaftlich wichtig, löst aber nicht noch einmal denselben ursprünglichen Zahlungseingang aus. Ein Geschäft kann deshalb in der Bauphase cashstark und in der späteren Umsatzphase cashärmer wirken, obwohl es planmäßig verläuft.
Umgekehrt kann ein hoher früher Cashzufluss eine schwache Projektökonomie verdecken, wenn Bau, Wartung oder Nacharbeit teurer werden als erwartet.
Der Geschäftsbericht 2025 beschreibt die Grundmechanik: Vorabentgelte für Planung, Engineering, Aktivierung oder Installation können zunächst abgegrenzt und über Vertragszeitraum oder Nutzungsdauer als Umsatz erfasst werden. Auch Dark-Fiber-Arrangements wirken über Jahre. Operativer Cashflow, Umsatz sowie Bau- und Betriebsaufwand fallen daher zeitlich auseinander.
Die AT&T-Transaktion macht die Abgrenzung noch wichtiger. Das 10-Q ordnet 729 Millionen US-Dollar aus transaktionsbezogenen Gutschriften und langfristigen kommerziellen Vereinbarungen dem operativen Cashflow zu. Dieser Betrag ist wirtschaftlich real, aber kein gewöhnlicher wiederkehrender PCF-Zufluss. Er gehört zu einer separaten Transaktion und zeigt, warum der Gesamtcashflow 2026 nicht als reine Leistung des fortgeführten Langstreckengeschäfts gelesen werden darf.
Auch der Rückgang offener Investitionsverbindlichkeiten von 463 Millionen US-Dollar Ende 2025 auf 282 Millionen zum 30. Juni 2026 ist kein Fertigstellungsnachweis. Er kann Zahlungen oder einen anderen Bestellrhythmus spiegeln. Bei einem mehrjährigen Ausbau liegen Bestellung, Einbau, Rechnungsstellung, Bezahlung, Test und Umsatz häufig in verschiedenen Quartalen.
Für eine belastbare PCF-Analyse fehlt daher eine Kohortenbrücke. Idealerweise würde sie für eine Vertragsgruppe zeigen: Gesamtwert, erhaltene Vorauszahlungen, gebundene Investitionen, bereits bezahlte Investitionen, physischer Baufortschritt, beleuchtete Kapazität, Kundenabnahme, realisierter Umsatz, laufende Wartungskosten und schließlich Free Cashflow. Die öffentlichen Unterlagen zeigen wichtige Teile dieser Kette, aber nicht ihre vollständige Verbindung. Das ist keine Widerlegung der Strategie.
Es ist die Grenze dessen, was sich derzeit belegen lässt.
Geplante Faser ist noch keine umsatzwirksame Strecke
Lumen nennt auf der Produktseite von Private Connectivity Fabric das Ziel, die Zahl der Intercity-Fasermeilen von 16,6 Millionen Ende 2025 auf 47 Millionen Ende 2028 zu erhöhen. Das Ziel ist groß genug, um eine industrielle Ausbauleistung zu erfordern. Es darf aber nicht mit 47 Millionen neuen Streckenmeilen oder mit vollständig abgenommener Kapazität verwechselt werden. Fasermeilen zählen die Länge einzelner Fasern.
Zusätzliche Fasern in vorhandenen Leerrohren können die Kennzahl stark erhöhen, ohne dieselbe Zunahme geographisch separater Routen zu erzeugen.
Für die wirtschaftliche Beurteilung müssen mindestens fünf Zustände getrennt werden:
- Geplant: Route, Kapazität und Technik sind vorgesehen, aber noch nicht physisch bereitgestellt.
- Verlegt und gespleißt: Das Glas ist vorhanden und verbunden, jedoch möglicherweise noch nicht mit aktiver Technik ausgerüstet.
- Beleuchtet: Optische Systeme senden ein Signal über die Strecke; dies allein sagt noch nichts über die vertraglich geforderte Ende-zu-Ende-Leistung.
- Getestet und abgenommen: Die maßgeblichen Leistungsanforderungen wurden erfüllt und vom Kunden akzeptiert.
- Umsatzwirksam: Die Bilanzierungsbedingungen sind erfüllt und die Leistung wird als Umsatz erfasst.
Zwischen diesen Zuständen liegen reale Ausfallpfade: fehlende Wegerechte, Spleiß- oder Dokumentationsmängel, unzureichende Testwerte oder ausstehende Kundenfreigaben. Selbst nach der Abnahme kann sich die Umsatzrealisierung über eine lange Vertragsdauer verteilen.
Lumen nennt in seinen Unterlagen Inflation bei Arbeit, Material und Energie sowie Lieferengpässe bei kritischen Komponenten. Das sind keine abstrakten Makrorisiken. Bei Langstreckenfaser wirken sie direkt auf Baukolonnen, Unterauftragnehmer, Transport, Kabel, Gehäuse, optische Systeme, Stromversorgung und Ersatzteilhaltung. Ein Engpass bei einem einzelnen aktiven Bauteil kann eine physisch weitgehend fertige Strecke an der Inbetriebnahme hindern.
Ein Qualitätsproblem an einem Spleißpunkt kann Nacharbeit und erneute Messung erzwingen. Ein Faserbruch nach der Abnahme verlangt Feldzugang, Lokalisierung, Reparatur und erneute Prüfung.
Die Faser selbst kann jahrzehntelang nutzbar sein, doch die ökonomische Lebensdauer eines Projekts hängt auch von Routendiversität, aktiver Technik, Kundenbedarf und Wartung ab. Eine zusätzliche Faser in einem vorhandenen Korridor kann sehr hohe Kapitalproduktivität besitzen, wenn Leerrohre, Standorte und Betriebssysteme bereits verfügbar sind. Sie kann aber geringere Resilienz bieten als eine geographisch getrennte Route.
Die veröffentlichte Fasermeilenzahl sagt deshalb wenig darüber, wie viel physische Diversität geschaffen wird. Sie sagt ebenso wenig, welcher Anteil verlegt, beleuchtet, abgenommen oder bereits ertragswirksam ist.
Das Ausbauziel ist somit ein Kapazitätsversprechen, kein Ergebnisnachweis. Ein sinnvolles professionelles Kontrollsystem müsste die Pipeline nach diesen Zuständen führen und Verzögerungen sichtbar machen. Für die finanzielle These ist besonders wichtig, wie lange eine vorausbezahlte Kohorte zwischen Cashzufluss und Abnahme verbleibt. Je kürzer diese Zeit bei stabilen Kosten und guter Qualität, desto stärker wirkt die neue Finanzierungsabfolge.
Je länger sie wird, desto größer ist das Risiko, dass Vorauszahlungen zwar Liquidität bringen, aber Verpflichtungen und Nacharbeit ansammeln.
Die Nachfragekonversion läuft, doch Altgeschäft und Ergebnis setzen die Uhr
Die Q2-2026-Ergebnismeldung zeigt eine gemischte Entwicklung. Der Quartalsumsatz sank von 3,092 auf 2,805 Milliarden US-Dollar. Das bereinigte EBITDA fiel von 877 auf 802 Millionen. Die bereinigte EBITDA-Marge blieb dennoch annähernd stabil. Das spricht dafür, dass Lumen Kosten und Mix in einem schrumpfenden Gesamtumsatz kontrollierte, belegt aber noch keinen absoluten Ergebniswendepunkt.
Innerhalb des Portfolios wuchs der strategische Umsatz im zweiten Quartal auf 1,289 Milliarden US-Dollar, während Legacy-Umsatz weiter zurückging. Dark Fiber und Conduit trugen wesentlich zum strategischen Wachstum bei. Das ist für die PCF-These relevant, weil es reale Umsatzbewegung in der Nähe der physischen Langstreckenstrategie zeigt. Es wäre jedoch falsch, den gesamten strategischen Umsatzanstieg Private Connectivity Fabric zuzuschreiben.
Die Kategorie umfasst weitere Produkte, und die veröffentlichte Berichterstattung isoliert weder einzelne Vertragskohorten noch Abnahmestände oder Margen.
Der ökonomische Test ist kein einfacher Wachstumsvergleich in Prozent. Strategischer Umsatz muss in absoluten Dollarbeträgen schnell genug steigen, um den Rückgang des Altgeschäfts zu überholen. Zugleich muss der daraus entstehende Deckungsbeitrag hoch genug sein, um Wartung, Drittanbieterleistungen, Personal, Integration, Abschreibungen und Finanzierung zu tragen.
Ein strategischer Umsatzdollar, der hohe laufende Kosten oder erhebliche zusätzliche Investitionen benötigt, ersetzt nicht automatisch einen verlorenen Altumsatzdollar mit derselben Qualität.
Die Prognose für 2026 setzt den nächsten Prüfpunkt. Lumen erwartet 3,1 bis 3,3 Milliarden US-Dollar bereinigtes EBITDA, 1,9 bis 2,1 Milliarden US-Dollar Free Cashflow und 3,2 bis 3,4 Milliarden US-Dollar Investitionen. Diese Größen sind Unternehmensprognosen, keine bereits realisierten Ergebnisse. Sie zeigen, dass Lumen für 2026 trotz des massiven Ausbauprogramms einen hohen positiven Free Cashflow anstrebt.
Für die Interpretation ist jedoch entscheidend, wie viel davon aus wiederkehrender Leistung stammt und wie viel aus Vorauszahlungen, Steuer- oder Transaktionseffekten und anderen zeitlichen Verschiebungen.
Zum 30. Juni 2026 verfügte Lumen über 1,876 Milliarden US-Dollar Barmittel, rund 6,8 Milliarden US-Dollar besicherte und 6,3 Milliarden US-Dollar unbesicherte Schulden sowie 660 Millionen US-Dollar verfügbare revolvierende Kreditlinie. Diese Liquiditätsposition gibt dem Unternehmen Handlungsspielraum, ist aber kein Freibrief. Das Ausbauprogramm, die Instandhaltung, die Integration von Alkira und der Schuldendienst konkurrieren um Kapital.
Kundenvorauszahlungen sind deshalb strategisch bedeutsam: Sie reduzieren den Betrag, den Lumen selbst vorfinanzieren muss. Je stärker sie jedoch den operativen Cashflow eines Jahres bestimmen, desto wichtiger wird der Nachweis, dass die spätere Betriebsphase ohne ständig wachsende neue Vorauszahlungen trägt.
Der dauerhafte Free-Cashflow-Test beginnt erst nach der frühen Finanzierung. Eine erfolgreiche Kohorte muss nach Abnahme laufende Cashbeiträge liefern, ohne dass Wartung, Servicegutschriften oder Nacharbeit den Wert aufzehren. Eine Route mit mehrfach vermarktbarer freier Kapazität besitzt zudem eine andere Rendite als ein eng kundenspezifischer Bau.
Die wesentliche Unbekannte ist die Geschwindigkeit. Lumen veröffentlicht keine vollständige Zeitreihe vom Vertragsabschluss über Vorauszahlung und Bau bis zu Abnahme, Umsatz und Verlängerung. Deshalb lässt sich nicht präzise bestimmen, ob die vorfinanzierte Nachfrage bereits schnell genug konvertiert. Die Daten zeigen einen glaubwürdigen Anfang: große Verträge, reale Vorauszahlungen, wachsende strategische Produktumsätze und hohe Investitionen.
Sie zeigen noch nicht das Ende: stabilen PCF-Free-Cashflow nach Normalisierung der Vorauszahlungen und nach vollständiger Berücksichtigung der Betriebsphase.
Großkundenmacht verändert sich mit jeder Projektstufe
Hohe Vertragswerte machen Nachfrage sichtbarer, können aber Konzentrationsrisiko erhöhen. Lumen veröffentlicht keine Kundenliste, keine Anteile einzelner Abnehmer am PCF-Vertragswert, keine routenspezifischen Preise, keine Kündigungsrechte und keine Abnahmepläne. Daraus folgt zweierlei. Erstens wäre jede konkrete Aussage über die Identität oder Vertragsmacht einzelner Kunden spekulativ.
Zweitens bleibt die wirtschaftliche Frage trotzdem relevant, weil wenige sehr große Beschaffungsentscheidungen den Ausbaukalender und die Cashflow-Taktung beeinflussen können.
Vor Vertragsabschluss hat ein großer Kunde Auswahlmacht. Er kann Anbieter, Routen, Kapazitätsformen und Zeitpläne vergleichen. Nach einer Vorauszahlung bindet er eigenes Kapital und besitzt ein starkes Interesse an pünktlicher, vertragsgemäßer Lieferung. Lumen erhält Liquidität, übernimmt aber eine sichtbare Verpflichtung. Während des Baus können kundenspezifische Anforderungen die Wiederverwendbarkeit von Investitionen beeinflussen. Bei der Abnahme kann eine Verzögerung die Umsatzrealisierung verschieben.
Nach erfolgreicher Aktivierung steigen häufig die operativen Wechselkosten, doch künftige Erweiterungen geben einem Großkunden erneut Verhandlungsmacht.
Keine Seite dominiert dauerhaft. Lumen kann knappe Trassen, Leerrohre, Reichweite und Betriebserfahrung einbringen; der Kunde Volumen, Timing und Alternativen. Beide können durch spezifische Investitionen gebunden werden. Ohne veröffentlichte Klauseln bleibt offen, wie Rückzahlung, Preisänderung, Verzögerung oder Nichterfüllung behandelt werden.
Auch nach der Abnahme bleibt Konzentration relevant. Ein großer Teil des wirtschaftlichen Werts kann an Verlängerung, Zusatzkapazität und langfristiger Nutzung hängen. Ein einzelner Kunde kann nach Ablauf andere Routen, Technologien oder Beschaffungsmodelle wählen. Umgekehrt kann eine erfolgreiche, tief integrierte Verbindung hohe Wechselkosten erzeugen.
Für Lumen wäre die robusteste Struktur daher nicht nur ein großer Erstvertrag, sondern eine Route mit mehreren nutzbaren Fasern, mehreren Abnehmern, guter Diversität und standardisierter Betriebsführung.
Das professionelle Gegenmittel gegen Konzentrationsrisiko ist keine pauschale Ablehnung großer Kunden. Es ist Transparenz über Kundenanteile, geografische Wiederverwendbarkeit, Abnahmefortschritt und Folgeumsatz. Solange diese Größen nicht veröffentlicht sind, muss der Markt zwischen sichtbarer Nachfrage und unbekannter Verteilung unterscheiden. Die 10-Milliarden- und 2,5-Milliarden-Dollar-Angaben sind ein Beleg für Größenordnung, nicht für Diversifikation.
AT&T entlastet die Bilanz und verengt den Rückweg
Der Abschluss des Verkaufs an AT&T war ein tiefgreifender Portfolioeingriff. Für 5,75 Milliarden US-Dollar übertrug Lumen mehr als eine Million Kunden und mehr als vier Millionen erschlossene Standorte. Der Schritt brachte Liquidität, verringerte künftige Investitionspflichten im Consumer-Fiber-to-the-Home-Geschäft und erlaubte eine erhebliche Schuldentilgung.
Lumen nennt mehr als 4,8 Milliarden US-Dollar Schuldenabbau, einen Nettohebel unter vier, etwa 45 Prozent weniger Zinsaufwand und ungefähr eine Milliarde US-Dollar weniger jährliche Investitionen. Diese Effekte verbessern die Überlebens- und Investitionsfähigkeit des verbleibenden Unternehmens. Weniger Zinsaufwand bedeutet, dass ein größerer Anteil des operativen Ergebnisses für Ausbau, Integration oder freien Cashflow verfügbar sein kann.
Weniger jährliche Investitionen im veräußerten Geschäft verringern den Kapitaldruck.
Die Gegenleistung ist ebenfalls real. Das 10-Q weist darauf hin, dass Lumen durch die Veräußerung weniger wiederkehrenden operativen Cashflow besitzt. Die verkauften Kundenbeziehungen und lokalen Zugangsnetze können nicht kurzfristig und kostengünstig zurückgewonnen werden. Die Transaktion ist deshalb kaum umkehrbar. Sie macht Lumen fokussierter auf Enterprise-, Wholesale- und Langstreckenkonnektivität, reduziert aber die Zahl alternativer Cashflow-Quellen, falls die PCF-Konversion langsamer verläuft als geplant.
Der Verkauf verändert damit den Bewertungsmaßstab für Private Connectivity Fabric. Der verbleibende Netzpfad muss eine größere strategische Last tragen. Ein schlankeres Unternehmen mit weniger Schulden kann effizienter investieren; zugleich sinkt die Toleranz für Ausführungsfehler, weil das veräußerte Geschäft nicht mehr als Puffer dient.
Zudem dürfen Transaktionseffekte nicht mit normalisiertem Betrieb verwechselt werden. Zahlungen und abgegrenzte Erlöse aus langfristigen Vereinbarungen mit AT&T können den operativen Cashflow eines Berichtszeitraums erhöhen, ohne sich in gleicher Form zu wiederholen. Eine forensische Betrachtung muss deshalb fragen, wie der Cashflow nach Auslaufen dieser Effekte aussieht.
Der Erfolg der Bilanzentlastung zeigt sich letztlich daran, ob die gesunkenen Zins- und Investitionslasten den Verlust wiederkehrender Cashflows mehr als ausgleichen und ob das verbleibende Geschäft die frei gewordene finanzielle Kapazität produktiv einsetzt.
Alkira steuert Konnektivität, ersetzt aber keine Route
Der im Q2-10-Q genannte Kaufpreis für Alkira beträgt 487 Millionen US-Dollar. Mit dem Abschluss der Alkira-Übernahme investiert Lumen in eine digitale Control Plane für die Verbindung und Verwaltung von Netzen, Clouds, Standorten und Sicherheitsfunktionen. Die strategische Logik ist nachvollziehbar: Eine bessere Steuerungsschicht kann Bereitstellung vereinfachen, Sichtbarkeit erhöhen und Kunden eine einheitlichere Bedienung komplexer Konnektivität geben.
Für Private Connectivity Fabric könnte Alkira mehrere Funktionen erfüllen. Die Plattform kann die Auswahl und Orchestrierung von Verbindungen vereinfachen. Sie kann Provisionierungsprozesse beschleunigen, Richtlinien zentralisieren und die Nutzung unterschiedlicher Netze übersichtlicher machen. Sie kann zusätzliche digitale Erlöse ermöglichen und die Kundenbindung über den reinen Transport hinaus vertiefen. Diese Wirkungen sind jedoch Ziele und mögliche Synergien, keine bereits ausgewiesenen PCF-Ergebnisse.
Die physische Grenze bleibt klar. Alkira kann keine geographisch getrennte Trasse schaffen. Die Plattform kann keine Faser spleißen, keine schlechte optische Verbindung reparieren und keinen Kabelschaden im Feld beheben. Sie kann eine noch nicht fertige Strecke nicht abnahmefähig machen. Sie ersetzt weder Routendiversität noch optische Leistung, Feldreparatur, Test oder Kundenabnahme.
Gerade deshalb ist Alkira als Control-Plane-Wette zu analysieren. Ihr Wert hängt davon ab, ob Lumen die digitale Steuerung mit eigener physischer Reichweite und zuverlässigem Betrieb koppeln kann. Ein guter Ausgang wäre eine Plattform, die On-net-Kapazität besser monetarisiert, Off-net-Verbindungen sinnvoll einbindet und die Zeit von Bestellung bis Nutzung verkürzt.
Ein schwacher Ausgang wäre eine integrationsintensive Softwareebene, die Kunden zwar mehr Wahl gibt, aber keinen ausreichenden zusätzlichen Umsatz auf der eigenen Faser erzeugt.
Die Übernahme verschärft die Kapitalallokationsfrage. Lumen muss Integration und Produktentwicklung finanzieren, während Milliarden in das Netz fließen. Erfolg würde sich in kürzerer Bereitstellungszeit, höherer Nutzung, zusätzlichem Umsatz und vertretbaren Integrationskosten zeigen. Diese Kennzahlen sind noch nicht vollständig sichtbar.
Das Zwischenurteil: Die Finanzierung ist verbessert, der Endzustand noch nicht bewiesen
Die erste Hälfte der These ist belegt. Lumen Technologies erhält bei Private Connectivity Fabric Kundengeld, bevor alle zugehörigen Strecken fertiggestellt und Umsätze vollständig erfasst sind. Das verändert die Finanzierungsabfolge. Nachfrage wird durch Kapitalbindung sichtbarer, der unmittelbare Eigenfinanzierungsbedarf sinkt, und das Unternehmen kann einen Teil des Ausbaus mit kundenseitig vorgezogenem Cash finanzieren.
Die zweite Hälfte bleibt offen. Vorauszahlungen beseitigen keine Bau-, Abnahme-, Wartungs-, Konzentrations- oder Altgeschäftsrisiken. Sie können diese Risiken disziplinieren und anders verteilen, aber sie schaffen zugleich eine Verpflichtung, deren Erfüllung technisch und organisatorisch anspruchsvoll ist. Je größer der vorgezogene Cashzufluss, desto wichtiger wird die Fähigkeit, ihn schnell und ohne Kostenentgleisung in abgenommene Leistung umzuwandeln.
Die Daten zeigen reale Konversion, aber keine vollständige PCF-Erfolgsrechnung. Strategische Umsätze wachsen, Dark Fiber und Conduit tragen dazu bei, und Vorauszahlungen stützen den Cashflow. Zugleich sinken Gesamtumsatz und absolutes bereinigtes EBITDA. AT&T senkt Schulden, Zinsen und Investitionslast, entfernt aber wiederkehrenden Cashflow; Alkira muss erst integriert und monetarisiert werden.
Damit ist das entscheidende Kriterium Geschwindigkeit unter Vollkosten. Vorfinanzierte Nachfrage muss schneller in abgenommene Dienste, laufenden Umsatz und belastbaren Free Cashflow übergehen, als Legacy-Erlöse verschwinden und Bau-, Wartungs-, Integrations- sowie Finanzierungskosten anfallen. Der Vertragswert allein beantwortet diese Frage nicht. Auch ein hohes Deferred-Revenue-Saldo beantwortet sie nicht.
Erforderlich ist eine wiederholbare Konversion von Cash zu Glas, von Glas zu Abnahme, von Abnahme zu Umsatz und von Umsatz zu Cash nach Betrieb.
Die wesentlichen Unbekannten sind klar: Wie hoch ist der tatsächliche Vorauszahlungsanteil der PCF-Verträge? Wie lange dauert es von Zahlung bis Abnahme? Welcher Anteil der geplanten Faser ist verlegt, beleuchtet, getestet und umsatzwirksam? Wie verteilen sich Nachfrage und Vertragswert auf Kunden und Routen? Welche Wartungs-, Service- und Nacharbeitskosten entstehen? Wie viel der gebauten Infrastruktur kann für zusätzliche Kunden genutzt werden?
Und wie entwickelt sich der Free Cashflow, wenn große neue Vorauszahlungen und transaktionsbedingte Effekte nicht mehr dieselbe Unterstützung liefern?
Die vorsichtige Schlussfolgerung lautet deshalb: Lumen hat Zeit und Finanzierungsspielraum gekauft. Ob daraus ein dauerhafter Cashflow-Motor wird, entscheidet sich nicht beim Vertragsabschluss, sondern an jedem Übergang danach — im Bau, beim Test, in der Abnahme, im laufenden Betrieb und bei der Verlängerung.
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten