
Zusammenfassung
- Liberty Global vereinbarte den Verkauf der niederländischen VodafoneZiggo-Türme für 669 Millionen Euro oder das 16,2-Fache des Pro-forma-EBITDA 2025. Regulatorische Genehmigungen und die Anhörung des Betriebsrats stehen aus; der Preis ist noch kein vereinnahmtes Geld.
- 669 Millionen Euro entsprechen 47,79 bis 55,75 Prozent des Ziels von 1,2 bis 1,4 Milliarden Euro an nicht zum Kerngeschäft gehörenden Veräußerungen. Schulden sollen „im Ziggo-Konzern“ sinken, doch Nettoerlös, Kreditsilo, Instrument und Zeitpunkt fehlen.
- Der Multiplikator impliziert rund 41,30 Millionen Euro Pro-forma-EBITDA. Ohne Nutzungsentgelt, Preisgleitklauseln, Instandhaltung und Investitionspflichten nach dem Verkauf bleibt unklar, welcher Ertrag geht und welcher Aufwand bleibt.
Zwischen Kaufpreis und Tilgung liegen vier Belege
Die Mitteilung vom 8. September nennt einen Käufer, einen Preis und einen Verwendungszweck. Eine gemeinsam von Fonds unter Verwaltung von DigitalBridge, TD Greystone Infrastructure und L&G gehaltene Gesellschaft soll die Türme übernehmen. Die Gegenleistung beträgt 669 Millionen Euro, die Bewertung 16,2-mal Pro-forma-EBITDA 2025; der Erlös soll Schulden von Ziggo Group tilgen.
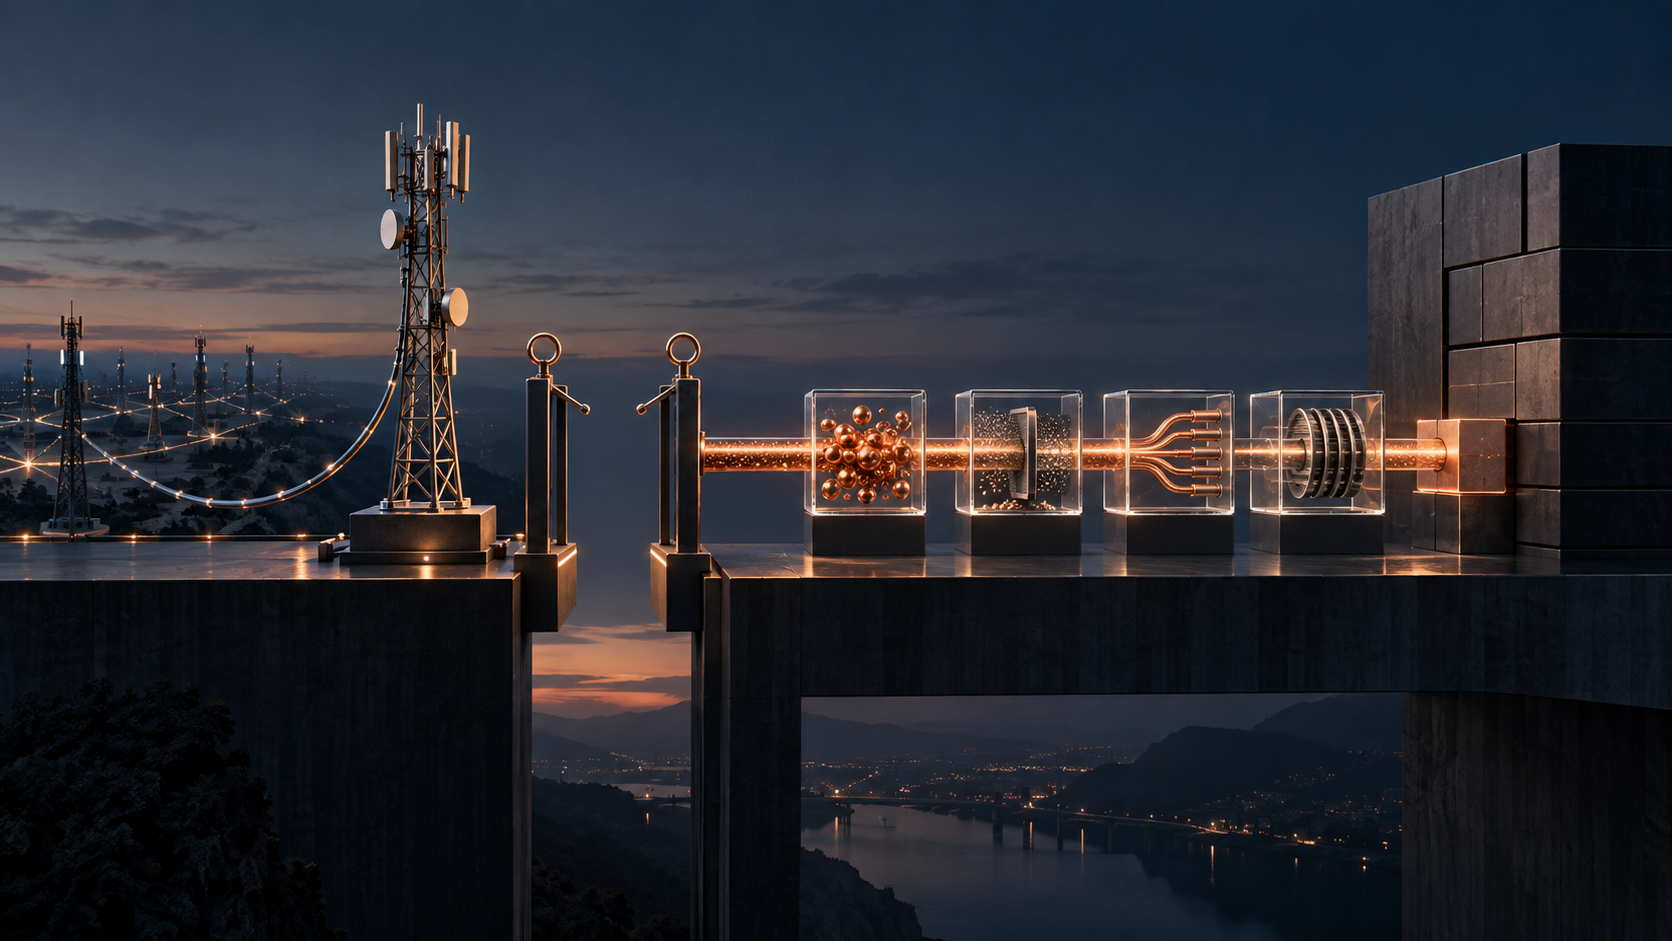
Der Satz überspringt vier Stationen. Zuerst müssen Aufsicht und VodafoneZiggos Betriebsrat passiert werden. Danach entsteht aus dem Bruttokaufpreis nach Steuern, Gebühren, Anpassungen und Abspaltungskosten der Nettozufluss. Anschließend ist ein konkretes Schuldinstrument in einem der Kreditsilos auszuwählen. Schließlich benötigt das Netz seine Türme weiter und erhält dafür eine langfristige wirtschaftliche Verpflichtung, deren Ausgestaltung noch nicht veröffentlicht ist.
Die Division 669 durch 16,2 ergibt ungefähr 41,30 Millionen Euro. Das ist ein aus dem Multiplikator abgeleitetes Pro-forma-EBITDA, kein separat gemeldeter Wert. Liberty Global erklärt, die US-GAAP-Basis sei von Deloitte verifiziert worden. EBITDA ist dennoch kein Cashflow: Steuern, Betriebskapital und Erhaltungsinvestitionen fehlen.
Auch das Wort „Prämie“ wäre ohne Referenz voreilig. Vergleichstransaktionen, börsennotierte Turmunternehmen, Kapitalkosten oder belastbare Prognosen wären nötig. Sicher ist lediglich, dass spezialisierte Infrastrukturinvestoren Vorhersehbarkeit hoch kapitalisieren. Ob der Verkäufer Wert behält, entscheidet der Preis der künftigen Nutzung.
Ein Konzern, zwei Kreditsilos
Ziggo Group hält VodafoneZiggo und Telenet, doch deren Kreditverträge bleiben getrennt. Die Investorenpräsentation vom Februar zeigt zwei Silos. Zugleich skizziert sie für 2028 eine Konzernverschuldung von 4,5-mal und 500 Millionen Euro freien Cashflow. Das sind Ziele, keine erreichten Messwerte.
Die bei der SEC eingereichten Q2-Zahlen liefern den Ausgangspunkt für VodafoneZiggo. Ende Juni beliefen sich die Covenant-Nettoschulden auf 9,1578 Milliarden Euro. Die Nettogesamtverschuldung lag beim 5,24-Fachen des annualisierten bereinigten EBITDA; in der Darstellung einschließlich Lieferantenfinanzierung und mit der angegebenen Behandlung des ausgeschlossenen Betrags waren es 6,06-mal. Die vollständig abgesicherten Fremdkapitalkosten betrugen 4,3 Prozent, die Durchschnittslaufzeit rund 5,1 Jahre.
Telenet meldete separat 6,1800 Milliarden Euro Nettobuchwert aus Drittverschuldung und Leasingverpflichtungen. Beide Größen zu addieren, erzeugt keine gültige Ziggo-Group-Covenantquote. Definitionen und Sicherheiten unterscheiden sich. Die Gegenüberstellung zeigt aber, warum die Zuweisung zählt: Ein Eurokredit, eine höher verzinste Anleihe oder Lieferantenfinanzierung verändern Zinsaufwand, Fälligkeiten und vertraglichen Spielraum unterschiedlich.
Der Kaufpreis entspricht 7,31 Prozent von VodafoneZiggos Covenant-Nettoschulden. Das ist keine Prognose, denn der gesamte Nettoerlös muss nicht in diesem Silo landen. Würden rein illustrativ alle 669 Millionen Euro Schulden zu durchschnittlich 4,3 Prozent tilgen, läge die jährliche Bruttozinsersparnis bei etwa 28,8 Millionen Euro. Nettozufluss, tatsächlicher Kupon, Vorfälligkeitsprämie und neue Turmkosten können das Bild verändern.
Das operative Geschäft erledigt die Entschuldung nicht von selbst
VodafoneZiggos Quartalsumsatz sank um 1,5 Prozent auf 975,0 Millionen Euro. Das bereinigte EBITDA fiel um 7,6 Prozent auf 404,5 Millionen, während die Sachanlagenzugänge um 9,4 Prozent auf 220,3 Millionen stiegen. Die verbesserten Breitband-Nettozugänge sind ein positives Kundensignal, aber noch kein automatischer Hebelabbau.
Passive Infrastruktur zu verkaufen kann trotzdem vernünftig sein. Ein Spezialist zahlt möglicherweise mehr für langfristige Verträge, während der Netzbetreiber Kapital auf Kunden, Frequenzen, aktive Technik und Produkte lenkt. Die Bilanz verbessert sich einmalig. Die Nutzungsvereinbarung prägt den operativen Cashflow über Jahre.
Die Mitteilung nennt weder Turmzahl, Belegung und Mieterquote noch Laufzeit, Entgelt, Indexierung, Wartung oder Investitionspflicht. Nicht einmal eine bestimmte rechtliche Rückmietstruktur sollte unterstellt werden. Entscheidend ist die ökonomische Verpflichtung, die Eigentum ersetzt. Ohne sie lassen sich das implizite EBITDA von 41,30 Millionen Euro und mögliche Zinsersparnisse nicht sinnvoll gegeneinanderstellen.
Der Q2-Form-10-Q zeigt, wie viel Grenzarbeit schon vor dem Vodafone-Abschluss nötig war. Liberty Global berechnete dem Joint Venture feste und nutzungsabhängige Leistungen und hielt zwei VodafoneZiggo-Forderungen über zusammen 907,9 Millionen Euro. Eigentum, Dienstleistung, Kredit und Cash waren unterschiedliche Beziehungen. Der Turmverkauf fügt eine weitere hinzu.
Der Börsenplan besitzt eine Governance-Uhr
Laut Form 8-K vom 31. Juli erwarb Ziggo Group Vodafones 50-Prozent-Anteil an VodafoneZiggo für eine Milliarde Euro in bar und Aktien, die zehn Prozent von Ziggo Group repräsentieren. Nach der Reorganisation hält die Gruppe die Beteiligungen an VodafoneZiggo und Telenet; für Wyre gilt die im Dokument beschriebene Sonderbehandlung.
Die Ausschüttung von Liberty Globals Beteiligung und die Amsterdamer Notierung bleiben beabsichtigt. Der Form 8-K vom Februar stellte den Plan vor; das Juli-Dokument lässt Genehmigungen, Börsenbedingungen und Vorstandsermessen bestehen. Erfolgt der Spin-off nicht binnen 18 Monaten nach dem Juli-Abschluss, darf Vodafone ein Mitglied des Ziggo-Group-Aufsichtsrats bestimmen. Minderheitenschutz und bestimmte Ausschüttungsrechte gelten ebenfalls.
Diese Frist macht den Verkauf nicht problematisch, wohl aber die Reihenfolge überprüfbar. Vor einer öffentlichen Bewertung verändert das Unternehmen Vermögen, Gläubiger und Aktionärsrechte. Der Käufer kann 16,2-mal zahlen, weil er einen vorhersehbaren Vertrag erwartet. Künftige Ziggo-Aktionäre brauchen die spiegelbildliche Information: Welche laufenden Zahlungen schaffen diese Vorhersehbarkeit auf ihrer Seite?
Die fehlende Rechnung passt auf vier Zeilen
Nach dem Abschluss sollte eine Mitteilung vier Größen verbinden: eingegangener Bruttobetrag; Brücke zum Nettoerlös; Betrag und benanntes Instrument im benannten Silo samt Prämie und Zinsersparnis; laufende Zahlungen und verbleibende Pflichten für die Turmnutzung.
Auch das Veräußerungsprogramm wird dann messbar. 669 Millionen Euro decken 55,75 Prozent der Untergrenze von 1,2 Milliarden und 47,79 Prozent der Obergrenze von 1,4 Milliarden. Weitere Prozesse laufen, doch vereinbarte Preise sind vor dem Abschluss kein addierbares Bargeld, und Brutto- und Nettogrößen brauchen eine Überleitung.
Der Verkauf kann Ziggo Group vor dem Börsengang stärken. Er realisiert eine sichtbare private Infrastrukturwertung und adressiert echte Verschuldung. Der Erfolg besteht aber nicht darin, dass 16,2-mal hängen bleibt. Er besteht darin, den verkauften Vermögenswert bis zum Geldeingang, zur erloschenen Schuld und zu den verbleibenden Kosten verfolgen zu können. Der Multiplikator eröffnet den Vorgang; der Schuldenbeleg beendet ihn.
Primärquellen: Turmverkaufsmitteilung, Q2-Ergebnisse, Q2-Form-10-Q, Eigentumsmitteilung vom 31. Juli, Februar-Präsentation und Februar-Mitteilung zum Börsenplan.
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten