
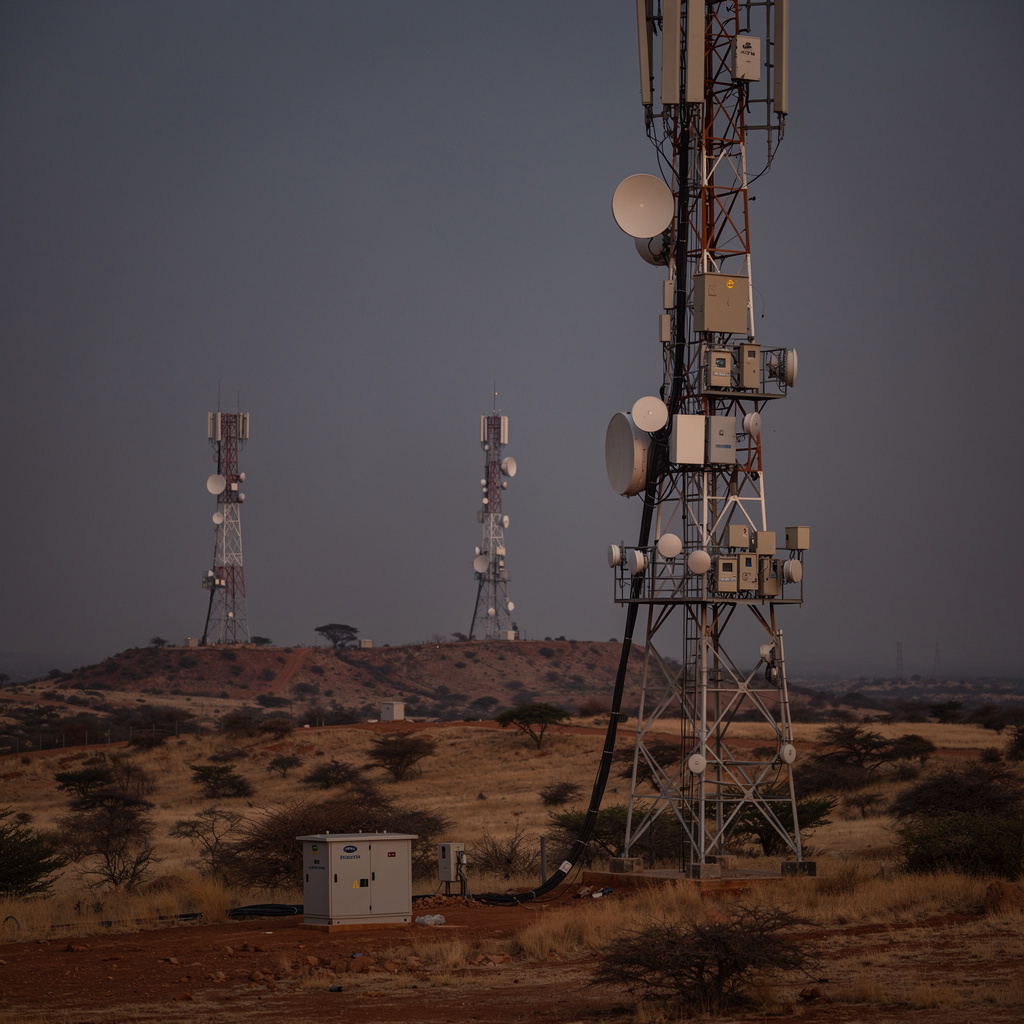
Zusammenfassung
- Helios Towers steigerte den Umsatz im ersten Halbjahr 2026 um 11 Prozent auf 466,3 Mio. US-Dollar und das adjustierte EBITDA um 14 Prozent auf 257,0 Mio. US-Dollar; die Jahresprognose wurde angehoben.
- Der aus der Betriebstätigkeit erwirtschaftete Cashflow sank zugleich um 16 Prozent auf 182,2 Mio. US-Dollar, der berichtete freie Cashflow von 29,9 Mio. auf 2,4 Mio. US-Dollar – überwiegend wegen Working-Capital-Bewegungen und diskretionärer Investitionen von 101,7 Mio. US-Dollar.
- Der vertraglich zugesagte, nicht abgezinste Umsatzbestand von 5.895,1 Mio. US-Dollar gilt nur unter fünf ausdrücklich genannten Annahmen, darunter eingefrorene Gebührensätze und keine vorzeitige Vertragsbeendigung.
- Die Nettoverschuldung von 1.773,4 Mio. US-Dollar ergibt das 3,4-fache des annualisierten adjustierten EBITDA – unverändert gegenüber dem 31. Dezember 2025, aber 0,4x niedriger als ein Jahr zuvor.
- Entscheidend für 2027 ist, ob die diskretionären Investitionen sinken und wie die 2027 fällige Wandelanleihe über 180 Mio. US-Dollar abgelöst wird.
Der Zustandswechsel: mehr Vertrag, weniger Kasse
Im Sechsmonatszeitraum zum 30. Juni 2026, den Helios Towers am 30. Juli 2026 vorlegte, stieg der Umsatz um 11 Prozent auf 466,3 Mio. US-Dollar, das adjustierte EBITDA um 14 Prozent auf 257,0 Mio. US-Dollar, die Marge von 54 auf 55 Prozent und der Betriebsgewinn um 22 Prozent auf 162,9 Mio. US-Dollar. Der Return on Invested Capital erreichte 14,4 Prozent nach 13,6 Prozent im Vorjahreszeitraum. Der Turmbestand wuchs von 14.515 auf 15.270 Standorte, die Zahl der Mietverhältnisse von 30.617 auf 34.455, also um 13 Prozent; das Tenancy-Verhältnis – die durchschnittliche Zahl der Mieter pro Turm, die das Unternehmen als Maßstab für die Ökonomie eines bestehenden Standorts verwendet – stieg von 2,11x auf 2,26x. Die Colocations summierten sich auf 19.185, davon 13.999 Standard- und 5.186 Änderungs-Colocations (H1-2026-Bericht).
Bemerkenswert ist die Zusammensetzung dieses Wachstums. Von den 19.185 Colocations zum Periodenende entfiel gut ein Viertel auf Änderungs-Colocations, also Mieterweiterungen an bereits bestehenden Türmen; die durchschnittliche Mieterzahl je Standort stieg im Jahresvergleich um 0,15x. Das günstigste Wachstum findet damit auf Türmen statt, die bereits stehen – eine Struktur, die erklärt, warum das Unternehmen für die Prognoseanhebung eine inkrementelle Kapitalrendite von rund 30 Prozent nennt und die nicht-diskretionären Investitionen mit rund 50 Mio. US-Dollar als unverändert beschreibt.
Parallel hob das Unternehmen die Prognose für das Gesamtjahr an: 3.500 bis 4.000 zusätzliche Mietverhältnisse statt 3.000 bis 3.500, ein adjustiertes EBITDA von 520 bis 535 Mio. US-Dollar statt 515 bis 530, ein wiederkehrender freier Cashflow von 220 bis 235 Mio. US-Dollar statt 215 bis 230 – und diskretionäre Investitionen von 215 bis 245 Mio. US-Dollar statt der zuvor genannten 180 bis 210 Mio. US-Dollar. Rückkäufe (51 Mio. US-Dollar) und Dividende (25 Mio. US-Dollar) blieben in der Prognose unverändert (FCA-Hinterlegung).
Diese Prognoseanhebung ist der eigentliche Zustandswechsel des Halbjahres: Nicht der bereits realisierte Gewinn wurde nach oben korrigiert, sondern der geplante Ausbau – und mit ihm die Investitionsauszahlungen, die den freien Cashflow erst später belasten oder entlasten. Wer die Zahlen des ersten Halbjahres als Beleg dafür liest, dass Wachstum und Cashflow bereits synchron laufen, übersieht, dass die angehobene Investitionsspanne genau die Größe ist, die zwischen dem wiederkehrenden und dem berichteten freien Cashflow steht.
Die Cash-Brücke: von 257,0 Millionen auf 2,4 Millionen Dollar
Das Unternehmen veröffentlicht beide Kennzahlen samt Definition: Der wiederkehrende freie Cashflow ist der Portfolio-Cashflow abzüglich gezahlter Nettozinsen und der Nettobewegung des Working Capital; der berichtete freie Cashflow ist der wiederkehrende freie Cashflow abzüglich diskretionärer Investitionen und in bar gezahlter Sonder- und EBITDA-bereinigter Posten. Die Brücke für das erste Halbjahr 2026 verläuft in Mio. US-Dollar wie folgt: adjustiertes EBITDA 257,0; abzüglich Instandhaltungs- und Unternehmensinvestitionen 12,8; abzüglich Leasingzahlungen 26,3; abzüglich gezahlter Steuern 27,0; ergibt einen Portfolio-Cashflow von 190,9. Nach Nettozinszahlungen und Working-Capital-Bewegungen verbleibt ein wiederkehrender freier Cashflow von 105,8 – ein Plus von 52 Prozent gegenüber 69,5 im Vorjahr, 10,2 Cent je Aktie nach 6,6 Cent. Die diskretionären Investitionen von 101,7 Mio. US-Dollar drücken das Ergebnis auf 2,4 Mio. US-Dollar berichteten freien Cashflow (Vorjahr: 29,9). Der aus der Betriebstätigkeit erwirtschaftete Cashflow sank um 16 Prozent auf 182,2 Mio. US-Dollar, was das Unternehmen überwiegend mit Working-Capital-Bewegungen begründet (H1-2026-Bericht; FCA-Hinterlegung).
Zwei Dinge sind an dieser Brücke entscheidend. Erstens liegt der Unterschied zwischen 105,8 und 2,4 Mio. US-Dollar nicht in einem Ertragsproblem, sondern in einer Investitionsentscheidung: 101,7 Mio. US-Dollar flossen in diskretionäre Kapazitäten, angetrieben durch 2.511 Zugänge von Mietverhältnissen seit Jahresbeginn einschließlich 524 Standorten. Diese Auszahlungen sind der Preis dafür, vertraglich bereits vereinbarte Umsätze zu bauen – wenn die Vertragsannahmen halten, sind sie vorgelagert und nicht verloren.
Zweitens bleibt die Working-Capital-Bewegung, die den operativen Cashflow um 16 Prozent drückte, in ihrer Zusammensetzung unquantifiziert. Wer wissen will, ob 2,4 Mio. US-Dollar ein Tiefpunkt oder ein Niveau sind, muss diese Bewegung im zweiten Halbjahr beobachten.
Ein Auftragsbestand von 5.895,1 Millionen Dollar – und fünf Annahmen
Der prominenteste Wert der Berichterstattung ist der zukünftige vertraglich zugesagte Umsatz: 5.895,1 Mio. US-Dollar zum 30. Juni 2026, nicht abgezinst, über die Laufzeit der Verträge, bei einer durchschnittlichen Restlaufzeit der Erstverträge von 6,5 Jahren (Vorjahr: 6,8 Jahre). 5.776,9 Mio. US-Dollar oder 98,0 Prozent entfallen auf große multinationale Mobilfunknetzbetreiber, 118,2 Mio. US-Dollar oder 2,0 Prozent auf sonstige Kunden. Etwa 70 Prozent stammen nach Unternehmensangabe von investment-grade-Kunden; genannt werden Airtel Africa, Vodacom, Orange und Omantel (Investorenpräsentation). Nach Perioden aufgeteilt: 453,5 Mio. US-Dollar in den sechs Monaten bis 31. Dezember 2026, 828,1 Mio. im Jahr 2027, 803,9 Mio. im Jahr 2028, 750,5 Mio. im Jahr 2029 und 707,3 Mio. im Jahr 2030.
Das Unternehmen nennt fünf Annahmen, unter denen die Zahl gilt: keine Erhöhung der Gebührensätze; keine Zunahme von Standorten oder Mietverhältnissen über die bereits vereinbarten hinaus; keine Inanspruchnahme von Kündigungsfreibeträgen durch Kunden; keine vorzeitige Beendigung von Master-Service-Vereinbarungen; keine automatische Verlängerung. Der Wert ist damit kein Erwartungswert, sondern eine Untergrenze unter ausdrücklich benannten Bedingungen.
Die erste Bedingung – eingefrorene Gebührensätze – erklärt zugleich, warum die separat beschriebenen Indexierungsklauseln die Zahl nicht erhöhen: Inflations- und Strompreiseskalationen sind aus der Berechnung herausgenommen und liegen als Chance außerhalb des ausgewiesenen Bestands. Bemerkenswert ist auch die Struktur: 98,0 Prozent des Bestands stammen von einer Kundengruppe. Die Konzentration ist die Kehrseite der Bonität – dieselben namentlich genannten Konzerne tragen den Großteil des Auftragsbuchs. Einzelkundenbezogene Anteile nennen die Materialien nicht.
Strom, Mieten und die Asymmetrie der Indexierung
Die Kostenstruktur zeigt, wo die Marge entsteht und wo sie verwundbar ist: Die Stromkosten betrugen 100,9 Mio. US-Dollar (21,7 Prozent des Umsatzes), die Nicht-Strom-Kosten 50,0 Mio. US-Dollar (10,7 Prozent); ohne Standortabschreibungen summierten sich die Umsatzkosten auf 150,9 Mio. US-Dollar (32,4 Prozent), mit Standortabschreibungen von 61,6 Mio. US-Dollar auf 212,5 Mio. US-Dollar oder 45,6 Prozent des Umsatzes – nach 50,4 Prozent im Vorjahreszeitraum. Das Unternehmen erklärt, jährliche CPI-Eskalatoren sowie vierteljährliche oder jährliche Strompreiseskalatoren seien in den Kundenverträgen verankert und böten einen wirksamen Schutz vor Inflation und Strompreisbewegungen auf Strom- und Nicht-Strom-Kosten (H1-2026-Bericht).
Auf der anderen Seite der Bilanz stehen Leasingverbindlichkeiten von 235,3 Mio. US-Dollar (kurzfristig 31,8, langfristig 203,6), und dort liest sich dieselbe Frage anders. Die nicht abgezinste Gesamtsumme der Leasingzahlungen beträgt 759,3 Mio. US-Dollar: 43,5 Mio. innerhalb eines Jahres, 146,3 Mio. in zwei bis fünf Jahren, 154,8 Mio. in sechs bis zehn Jahren und 414,7 Mio. US-Dollar nach mehr als zehn Jahren – wobei diese Zahl CPI- und andere Indexsteigerungen ausdrücklich ausschließt.
Anders formuliert: Auf der Umsatzseite wird die Indexierung als Schutz beschrieben, auf der Kostenseite werden die indexierten Mietzahlungen nicht in die Langfristzahl einbezogen. Beide Angaben können zugleich richtig sein; ihre Netto-Wirkung ist jedoch nicht quantifiziert. Eine Gegenrechnung, die zeigt, ob die Eskalatoren die ausgeschlossenen Steigerungen tatsächlich überkompensieren, wurde in den vorliegenden Auszügen nicht veröffentlicht.
Hinzu kommt die Währungsstruktur: 99,6 Prozent der Umsätze des ersten Halbjahres 2026 stammten von multinationalen Mobilfunknetzbetreibern, 69 Prozent des Umsatzes und 71 Prozent des adjustierten EBITDA waren auf harte Währungen denominiert – US-Dollar, den an den Euro gekoppelte XAF/XOF oder den an den US-Dollar gekoppelte OMR. Der Rest bleibt Fremdwährungsrisiko in Märkten, deren lokale Erlöse nicht vollständig gegen Abwertung gesichert sein müssen (FCA-Hinterlegung).
Zwei Vergleichsmaßstäbe für dieselben 3,4x
Die Nettoverschuldung betrug zum 30. Juni 2026 1.773,4 Mio. US-Dollar nach 1.723,3 Mio. zum 31. Dezember 2025; die Bruttoschuld lag bei 1.980,0 Mio. US-Dollar, die liquiden Mittel bei 206,6 Mio. US-Dollar. Daraus ergibt sich – nach der Definition der Senior Notes, also Nettoverschuldung geteilt durch annualisiertes adjustiertes EBITDA von 519,1 Mio. US-Dollar – ein Nettoverschuldungsgrad von 3,4x. Das Unternehmen nennt dazu zwei Vergleiche: 3,8x zum 30. Juni 2025, also eine Verbesserung um 0,4x im Jahresvergleich, und 3,4x zum 31. Dezember 2025, also unverändert gegenüber dem jüngsten berichteten Bilanzstichtag (Kennzahlentabellen).
Beide Zahlen sind korrekt, und beide erzählen eine andere Geschichte. Wer den Jahresvergleich liest, sieht Entschuldung; wer den Halbjahresvergleich liest, sieht Stillstand bei einer Nettoverschuldung, die in sechs Monaten um 50,1 Mio. US-Dollar gestiegen ist. Die Direktoren erklären, die Gruppe dürfte ausreichend liquide bleiben und sich innerhalb der Covenant-Grenzen ihrer bestehenden Kreditfazilitäten bewegen; ein numerisches Covenant-Verhältnis oder einen quantifizierten Spielraum nennt das Material nicht. Solange diese Zahl fehlt, bleibt die Entschuldungsgeschichte eine Aussage über die Richtung, nicht über den Abstand.
Die Wandelanleihe 2027 und der Kapitalallokationskonflikt
Die Finanzierungsseite des Halbjahres war aktiv. Moody's hob das Rating im Februar 2026 von B1 auf Ba3 an. Im April 2026 begab das Unternehmen 500 Mio. US-Dollar 6,750-prozentige Senior Notes mit Fälligkeit 2031, refinanzierte damit den 2028 fälligen Term Loan, senkte die Schuldenkosten um etwa 40 Basispunkte auf 6,7 Prozent und verlängerte die gewichtete durchschnittliche Laufzeit um ein Jahr auf rund vier Jahre. Im Mai 2026 folgte ein dreijähriges Term Loan über 250 Mio. US-Dollar zur Steuerung der 2027 fälligen Wandelanleihe und für allgemeine Unternehmenszwecke; zum 30. Juni 2026 war es ungezogen. Die Wandelanleihe selbst: 300 Mio. US-Dollar Nominal, 2,875 Prozent Kupon, 180 Mio. US-Dollar ausstehend, Wandlungspreis 2,9312 US-Dollar; bilanzell wird sie als zusammengesetztes Instrument mit 148 Mio. US-Dollar Schuldanteil und 32 Mio. US-Dollar Eigenkapitalanteil vor Transaktionskosten geführt. Mehr als 500 Mio. US-Dollar an liquiden Mitteln und verfügbaren Kreditlinien standen zum Stichtag zur Verfügung (FCA-Hinterlegung; Investorenpräsentation).
Damit ist die 2027 fällige Anleihe vorfinanziert, aber nicht entschieden. Drei Wege sind denkbar – Rückzahlung aus der ungezogenen Linie, Wandlung in Aktien zum Preis von 2,9312 US-Dollar oder Refinanzierung zu dann geltenden Konditionen – und jeder hat eine andere Wirkung auf Verschuldung, Verwässerung und Zinslast. Gleichzeitig läuft ein Programm, das Kapital in die andere Richtung lenkt: 27 Mio. US-Dollar Aktienrückkäufe im ersten Halbjahr 2026 plus weitere 7 Mio. bis zum 24. Juli 2026, kumuliert 58 Mio. US-Dollar seit Start des Programms im November 2025; die erste Zwischendividende von 0,604 Pence brutto je Aktie ist am 14. September 2026 zahlbar (Record Date: 7. August 2026). Der Rahmen IMPACT 2030 zielt auf mehr als 1,3 Mrd. US-Dollar kumulierten wiederkehrenden freien Cashflow in den Geschäftsjahren 2026 bis 2030, einen Nettoverschuldungsgrad von 2,5x bis 3,5x und mehr als 400 Mio. US-Dollar Ausschüttungen an Investoren (Investorenpräsentation).
Diese Ziele sind miteinander vereinbar, aber nur in einer Reihenfolge: Erst wenn der Cash-Zufluss die Investitionsauszahlungen überholt, können Entschuldung und Ausschüttung zugleich bedient werden. Die Einheitsökonomie, die das Unternehmen für die Prognoseanhebung nennt, macht die Rechnung explizit: 500 zusätzliche Mietverhältnisse erhöhen das annualisierte adjustierte EBITDA und den wiederkehrenden freien Cashflow um je 10 Mio. US-Dollar, was einer Kapitalrendite von etwa 30 Prozent auf das inkrementelle Wachstum entspricht, bei unveränderten nicht-diskretionären Investitionen von rund 50 Mio. US-Dollar.
Was sich als Nächstes entscheiden muss
Die Ergebnisse des ersten Halbjahres 2026 belegen kein Cash-Problem, aber sie verschieben die Beweislast: Die Erzählung von der Vertragsqualität ist durch 5.895,1 Mio. US-Dollar zugesagten Umsatz und eine angehobene Prognose unterlegt; die Erzählung von der Cash-Generierung muss im zweiten Halbjahr nachgeliefert werden. Vier Beobachtungen entscheiden, ob aus dem Rekordauftragsbestand ein Cash-Ergebnis wird. Erstens: Kehrt die Working-Capital-Bewegung, die den operativen Cashflow um 16 Prozent auf 182,2 Mio. US-Dollar drückte, zurück – und auf welchem Zeitplan?
Zweitens: Sinken die diskretionären Investitionen wie angeleitet gegenüber den Zugängen von Mietverhältnissen, sodass der berichtete freie Cashflow von 2,4 Mio. US-Dollar sich dem wiederkehrenden von 105,8 Mio. US-Dollar annähert? Drittens: Bewegt sich der Nettoverschuldungsgrad unter 3,4x gegenüber dem Vergleichsstichtag 31. Dezember 2025 – nicht nur gegenüber dem älteren Jahresvergleich? Viertens: Zu welchen Bedingungen wird die 2027 fällige Wandelanleihe abgelöst?
Die Gegenprobe wäre einfach: Sollten die diskretionären Investitionen im Rahmen der Prognose bleiben und der operative Cashflow nicht zurückkehren, wäre die Lücke zwischen 105,8 und 2,4 Mio. US-Dollar kein Timing-Effekt, sondern eine strukturelle Aussage über die Kapitalintensität des Wachstums. Die Unsicherheiten sind offenzulegen: Die hier zitierten Zahlen stammen aus den genannten Unternehmens- und Regulierungspublikationen in Auszugsform (LSE-Wiedergabe; Investegate-Wiedergabe); die Dokumente wurden nicht vollständig durchgängig geprüft; einzelkundenbezogene Umsatzanteile, ein numerisches Covenant-Verhältnis und eine quantifizierte Gegenrechnung der Indexierungsklauseln wurden nicht veröffentlicht. Das Vergleichshalbjahr 2025 stammt aus der damaligen Veröffentlichung (H1-2025-Bericht).
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten