
Zusammenfassung
- GE HealthCare hat eine Barübernahme von SOFIE Biosciences für 945 Millionen US-Dollar vereinbart. SOFIE betreibt 21 Zyklotrone an 15 US-Auftragsfertigungsstandorten sowie einen auf Theranostik ausgerichteten CDMO-Standort. Der Abschluss steht noch aus; GE erwartet ihn vorbehaltlich Bedingungen und behördlicher Genehmigungen im ersten Halbjahr 2027.
- Das Paket umfasst ein Produktionsnetz, bestehende Kundenbeziehungen und US-Rechte am Radiotracer FAPI-74 in Phase 3. Eine Standortzahl belegt keine Auslastung, eine registrierte Studie kein Ergebnis und eine angekündigte Ergebnisverbesserung keine offengelegte Rendite von SOFIE.
- GE erklärt, SOFIE werde Kunden nach dem Abschluss weiterhin als unabhängiger Hersteller bedienen, auch mit Produkten anderer Radiopharma-Anbieter. Ob Kunden einem nun von einem Wettbewerber kontrollierten Lieferanten weiter vertrauen, ist zentral für den wirtschaftlichen Wert des Netzes.
Analyse
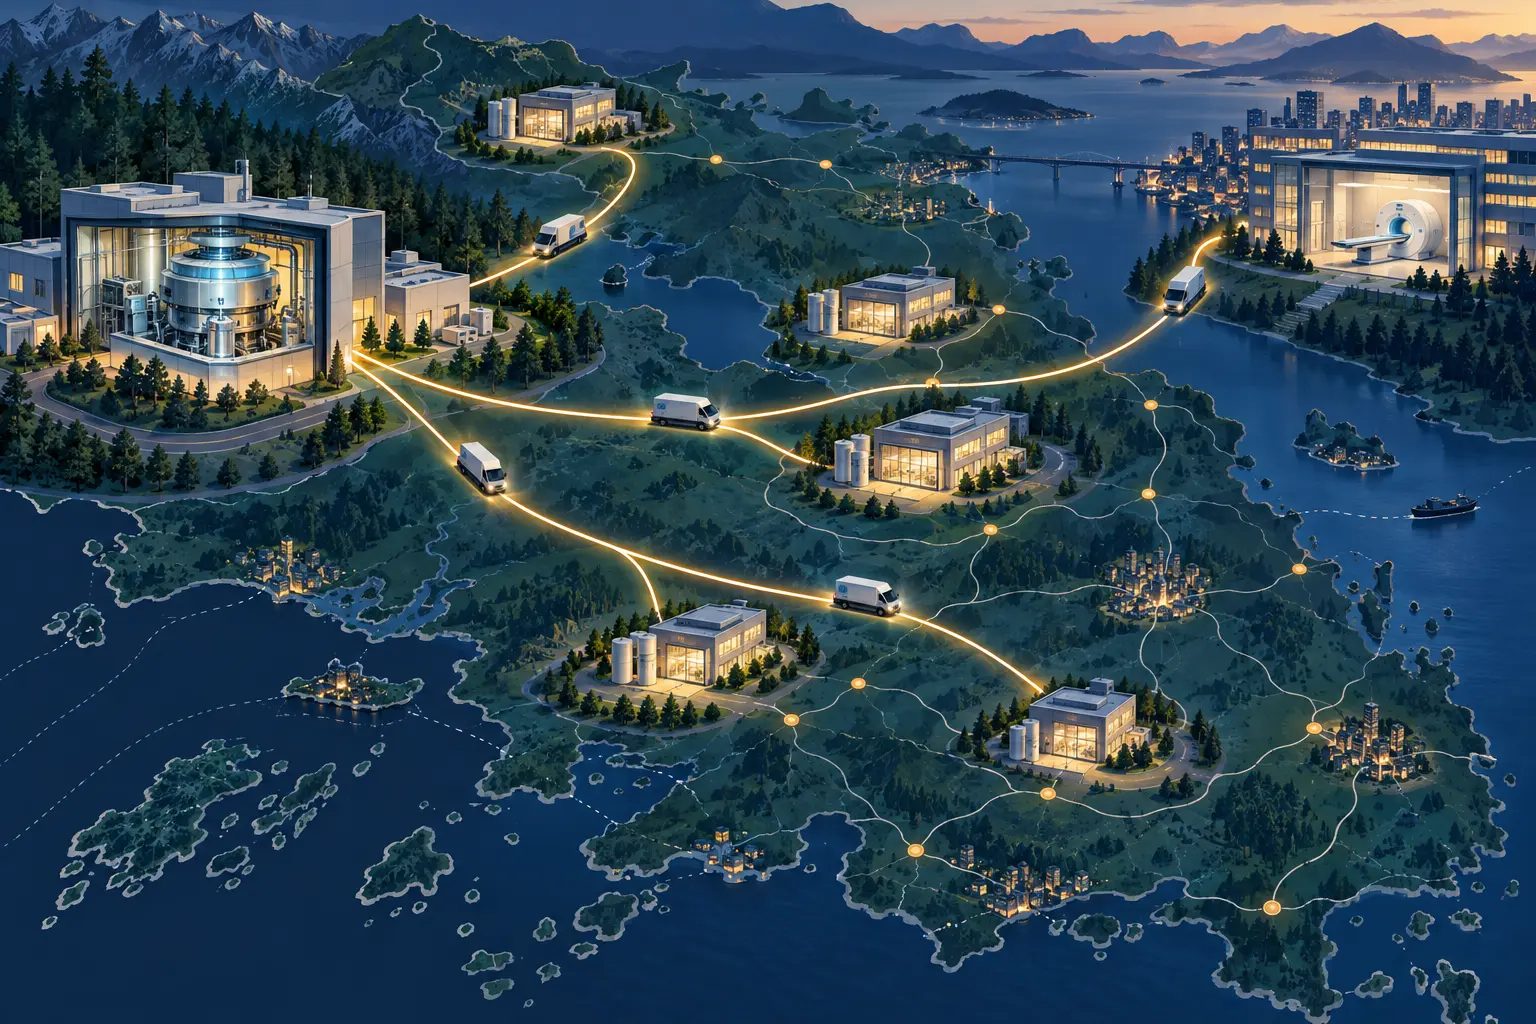
„Letzte Meile“ klingt nach einem kleinen Logistikzusatz. Bei PET-Radiopharmaka ist die Versorgung jedoch Teil des Produkts. GE zufolge haben mit Fluor-18 markierte Tracer eine Halbwertszeit von 110 Minuten. Produktionsort, Versandplan und Kundennähe zählen daher neben dem Molekül. Mit der am 5. Oktober angekündigten SOFIE-Übernahme setzt GE nicht nur auf eine Pipeline, sondern auf diese Betriebsinfrastruktur.
GE nennt einen Kaufpreis von 945 Millionen US-Dollar in bar und peilt den Abschluss im ersten Halbjahr 2027 an, vorbehaltlich Bedingungen einschließlich regulatorischer Genehmigungen. Laut Mitteilung betreibt SOFIE 21 Zyklotrone an 15 US-Standorten für die Auftragsherstellung sowie einen auf Theranostik fokussierten CDMO-Standort. Das beschreibt die Präsenz, nicht Dosisproduktion, Kundenauslastung, Routendichte oder Marge. Die Mitteilung enthält weder Standortabschlüsse noch Umsatz oder EBITDA von SOFIE, Kundenkonzentration oder Kaufmultiplikator.
Ohne eine belastbare öffentliche Betriebskennzahl lässt sich der Preis nicht sinnvoll ins Verhältnis setzen.
Das Netz ist ausdrücklich nicht bloß als captive Fertigung für GE beschrieben. Nach dem Abschluss soll SOFIE laut GE bestehende Kunden weiterhin unabhängig bedienen, darunter mit Produkten anderer Radiopharma-Unternehmen. Auch GEs Segment Pharmaceutical Diagnostics (PDx) will mit anderen Auftragsherstellern kooperieren und Nachfrage über eigene und Partnerstandorte decken. Es geht also nicht nur darum, GE-Produkte intern zu fertigen. Das Netz soll die Reichweite erhöhen, ohne externe Kunden daran zweifeln zu lassen, dass Produkte, Liefertermine und Informationen gleichbehandelt werden.
Ein Standort kann technisch leistungsfähig sein und dennoch wenig Wert schaffen, wenn Auftraggeber keine Produktion buchen, Ware nicht innerhalb des Nutzungsfensters eintrifft oder Kunden aus Sorge vor der Kontrolle durch einen Wettbewerber ihre Bestellungen verlagern. Umgekehrt kann ein verteiltes Netz bei fortbestehendem Vertrauen mehr wert sein als die Summe seiner Gebäude und Anlagen. Die Mitteilung dokumentiert die Absicht des Managements, aber keine Einzelheiten zu Verträgen, Preisen, Prioritäten in der Produktionsplanung oder Informationsschutz nach dem Abschluss.
FAPI-74 ist eine weitere Option, aber kein klinisches Ergebnis. GE besitzt bereits Rechte außerhalb der USA; die Übernahme soll die US-Rechte an SOFIEs Tracer in Phase 3 hinzufügen. SOFIE berichtete am 21. August in einem Newsletter, dass bei FAPI-GO und FAPI-PRO 15 Studienzentren aktiviert waren und die Rekrutierung in den vorangegangenen Monaten stetig lief. ClinicalTrials.gov führt beide als diagnostische Phase-3-Studien und weist keine veröffentlichten Ergebnisse aus; die Datensätze wurden zuletzt im Juni aktualisiert.
Registrierung und aktivierte Zentren belegen Entwicklungsaktivität, nicht diagnostische Wirksamkeit, Zulassung, Erstattung oder breite kommerzielle Nutzung.
Die Ergebnisse des Käufers liefern Kontext, ersetzen aber nicht die Zahlen des Übernahmeziels. Im Quartal bis zum 30. Juni meldete GE für PDx einen Umsatz von 843 Millionen US-Dollar, 15,6 Prozent mehr als ein Jahr zuvor, sowie ein Segment-EBIT von 250 Millionen, ein Plus von 16,9 Prozent und eine Marge von 29,6 Prozent. Das sind Segmentwerte vor dem Abschluss und sie isolieren SOFIE nicht. GEs Aussage, der Deal werde im ersten vollen Eigentumsjahr Umsatzwachstum, bereinigte EBIT-Marge und bereinigten Gewinn je Aktie steigern, bleibt eine Managementprognose.
Ohne SOFIEs eigenständige Ausgangswerte und Integrations- und Ausbaukosten können Anleger diese Brücke nicht prüfen.
Die Bewertungsfrage hat daher mehrere Uhren: Transaktionsgenehmigung, klinische Evidenz für FAPI-74, Kundenbindung in der Auftragsfertigung und wiederholte pünktliche Auslieferung. Verzögert sich eine, kann ein Teil des Werts sinken, ohne dass die anderen verschwinden; automatisch gleichen sie sich nicht aus. Die 945 Millionen US-Dollar sind vorerst der Preis einer angekündigten strategischen Übernahme, keine nachgewiesene Rendite. Aufschlussreich werden der Vollzug, Angaben zur aktiven kommerziellen Nutzung der Standorte und Belege für fortgesetzte Bestellungen externer Kunden nach dem Kontrollwechsel sein.
Bei FAPI-74 zählen Studienergebnisse, regulatorischer Fortschritt und kommerzielle Konditionen – nicht allein die Übertragung der US-Rechte.
Quellen
- Übernahmeankündigung von GE HealthCare, 5. Oktober 2026
- GE HealthCare: Ergebnisse Q2 2026, SEC Exhibit 99
- GE HealthCare: Form 10-Q für Q2 2026
- SOFIE FAPI-Newsletter, Q3 2026
- SOFIE: Update zur FAPI-74-Herstellung, 27. Januar 2026
- ClinicalTrials.gov: FAPI-PRO, NCT07217717
- ClinicalTrials.gov: FAPI-GO, NCT07217704
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten