
Zusammenfassung
- LLC "FTICOM" ist im oeffentlichen Material als rechtlich greifbare ukrainische Telekomgesellschaft erkennbar: Opendatabot verbindet EDRPOU 21949777 mit der Gesellschaft, einem Dniproer Registerort, der KVED-Haupttaetigkeit fuer leitungsgebundene Telekommunikation und einer Eintragung als Anbieter elektronischer Kommunikationsnetze und -dienste. Diese Register- und Aggregatoransicht ist nuetzlich, ersetzt aber keinen vollstaendigen amtlichen Registerauszug.
- Die Netzspur ist staerker als die Finanzspur. AS3261 erscheint in UA-IX, PeeringDB, RIPE, Hurricane Electric, bgp.tools und mehreren IP-Datenbanken mit IPv4-Praefixen, Upstreams, Peering- und Exchange-Hinweisen. Das ist ein Signal fuer ein wirklich sichtbares Netz, nicht fuer eine bestimmte Kundenzahl, Auslastung oder Gewinnkraft.
- Die veroeffentlichten Zahlen deuten eher auf Schrumpfung und Stabilisierung als auf Wachstum. Opendatabot meldet fuer 2025 Umsatz von 4.779.100 UAH, Nettogewinn von 75.400 UAH, Vermoegen von 25.309.900 UAH, Verbindlichkeiten von 445.000 UAH und drei Beschaeftigte. Daraus ergibt sich eine sehr niedrige Nettomarge von rund 1,58 Prozent; zugleich liegt der Umsatz deutlich unter dem fuer 2021 genannten Wert.
- Die wirtschaftliche Kernfrage lautet nicht, ob FTICOM existiert, sondern ob wiederkehrende Anschluss-, Grosskunden-, oeffentliche und moegliche Wholesale-Erloese genug Deckungsbeitrag lassen, um Stromresilienz, Ersatzteile, Transit, Peering, lokale Stoerungsbehebung und Wechselkursrisiko zu bezahlen. Aus den Quellen folgt eine bedingte Antwort: Das Modell kann tragfaehig sein, wenn Kundenbindung, lokales Wissen und gezielte Reparaturen hoch sind; es wird fragil, wenn Ausfaelle, harte Waehrungskosten oder Churn wiederholt gegen eine kleine Umsatzbasis laufen.
Warum dieser Fall mehr ist als ein einzelner Firmensteckbrief
FTICOM ist ein nuetzlicher Fall, weil die Gesellschaft zwischen zwei Polen steht, die in vielen kleineren Telekommaerkten gleichzeitig vorkommen. Auf der einen Seite gibt es klare Existenzsignale: eine juristische Identitaet, eine EDRPOU-Nummer, eine in Datenbanken sichtbare AS-Nummer, IPv4-Ressourcen, Peering-Eintraege und konkrete oeffentliche Auftraege.
Auf der anderen Seite fehlen die Daten, die ein Investor, Kreditgeber, Regulierer oder grosser Vorleistungspartner fuer eine robuste Bewertung normalerweise verlangen wuerde: aktive Kundenzahl, Umsatzmix, Churn, Ausfallminuten, Reparaturkosten, Stromkosten, Zahlungsfristen, Lieferantenbindung und die genaue Abhaengigkeit von importierter Ausruestung. Genau diese Luecke macht den Fall interessant. Er zwingt die Analyse weg von einer blossen Frage nach Groesse und hin zu einer Frage nach Tragfaehigkeit.
Die oeffentliche Akte zeigt keine bequeme Wachstumsgeschichte. Opendatabot nennt fuer 2021 noch 22.692.000 UAH Umsatz, fuer 2022 9.597.500 UAH, fuer 2023 6.018.300 UAH, fuer 2024 4.091.000 UAH und fuer 2025 wieder 4.779.100 UAH. Der Anstieg von 2024 auf 2025 um rund 16,8 Prozent ist damit real, falls die Aggregatorwerte die massgeblichen Finanzdaten richtig wiedergeben. Er hebt aber nicht auf, dass der 2025er Umsatz etwa 79 Prozent unter dem fuer 2021 genannten Wert liegt.
Wer daraus eine einfache Erholungserzaehlung macht, wuerde die wichtigere Strukturspannung uebersehen: Ein Betreiber kann technisch sichtbar bleiben, auch wenn seine betriebswirtschaftliche Basis viel kleiner geworden ist.
Gerade bei regionalen Internetanbietern ist diese Unterscheidung zentral. Ein AS, ein Prefix, ein IX-Port oder ein RIR-Objekt ist kein Umsatzmultiplikator. Es sind Voraussetzungen, Werkzeuge und Spuren eines Betriebs. Sie koennen zeigen, dass ein Netz nicht bloss ein Briefkasten ist. Sie koennen auch darauf hinweisen, dass technische Beziehungen zu Upstreams, Peers oder Kunden bestehen.
Aber sie sagen nicht, wie viel Umsatz ueber jeden Teil fliesst, ob die Kunden puenktlich zahlen, ob ein Router am Standort mit Ersatzteilen versorgt werden kann oder ob eine Stoerung nach einer Nacht mit Stromausfaellen schneller behoben wird als bei einem nationalen Konkurrenten. Die richtigen Zahlen waeren Betriebszahlen, nicht nur Routingeintraege.
Der Fall FTICOM passt deshalb in eine ukrainische Marktlage, in der Versorgung nicht nur durch Nachfrage und Wettbewerb bestimmt wird. Stromausfaelle, Angriffe auf Energieinfrastruktur, Inflation, Wechselkursbewegungen und regionale Kriegsfolgen veraendern die Kostenbasis eines Netzes. Ein lokaler Anbieter muss nicht nur Bandbreite einkaufen und Anschluesse betreiben.
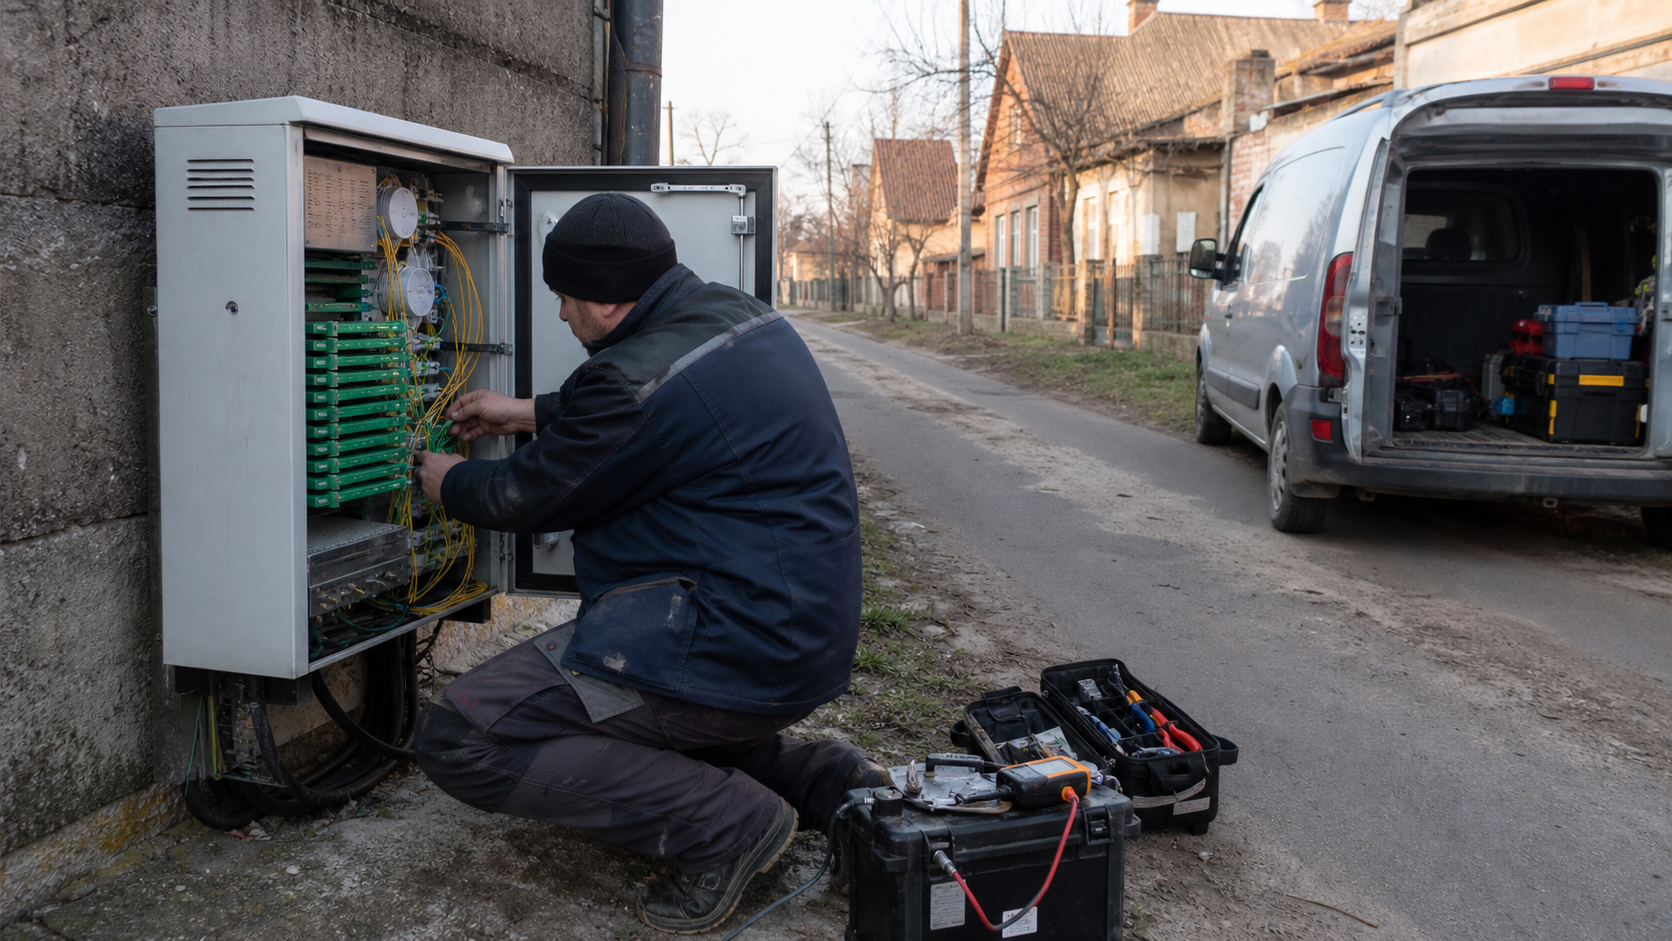
Er muss Batterien ersetzen, Generatoren oder alternative Strompfade organisieren, Technik vor Ort halten, Kunden beruhigen, Leitungsschaeden lokalisieren und manchmal mit einer physischen Topologie arbeiten, deren fruehere geographische Logik durch Krieg und Migration weniger eindeutig geworden ist. Solche Aufgaben sind arbeitsintensiv und kapitalgebunden, auch wenn die monatliche Rechnung an einen Gemeinderat oder Haushalt niedrig aussieht.
Rechtliche Identitaet und begrenzte Registerklarheit
Die sauberste Ausgangsbasis ist die juristische Identitaet. Opendatabot fuehrt EDRPOU 21949777 als TOV "FTICOM", also als Gesellschaft mit beschraenkter Haftung FTICOM. Die Seite nennt eine Adresse in Dnipro, Belyaeva Street 4, ein Gruendungsdatum vom 31. Januar 2007, eine VAT-Registrierung und als Haupt-KVED 61.10 fuer leitungsgebundene Telekommunikation. Das ist nicht bloss eine Branchenbeschreibung von aussen. Es verbindet die Gesellschaft mit der klassischen Infrastrukturkategorie, in der feste Internetzugangsdienste, Netzbetrieb und drahtgebundene Telekommunikation verortet werden.
Die gleiche Aggregatoransicht nennt Ihor Hryhorovych Myropolskyi als Direktor und wirtschaftlich Beguenstigten. Sie zeigt zudem Gruender- oder Anteilssignale zu Myropolskyi, TOV "CENTR-RED", Olena Kyriienko und Vasyl Vinokhodov. Diese Information ist wichtig, weil kleine Netzbetreiber oft stark von wenigen handelnden Personen abhaengen. Gleichzeitig muss die Grenze klar bleiben: Der verwendete Datensatz ist eine Aggregatoransicht, kein vollstaendiger amtlicher Auszug mit allen Dokumenten, historischen Fassungen und moeglichen Einschraenkungen.
Die richtige Folgerung lautet daher nicht, dass die Eigentums- und Governance-Struktur abschliessend bekannt waere. Bekannt ist, dass eine konkrete rechtliche Identitaet und eine plausible Managementspur vorhanden sind.
Opendatabot zeigt auch eine Reihe von Adress-, Namens- und Taetigkeitsaenderungen in den Jahren 2017 und 2018 sowie einen Direktorenwechsel im Jahr 2024. Die alte Donetsk-Adresse und die heutige Dnipro-Adresse sollten nicht gegeneinander ausgespielt werden. Fuer die Analyse sind sie vor allem Kontinuitaetssignale. Sie zeigen, dass dieselbe rechtliche und netzbezogene Identitaet in unterschiedlichen oeffentlichen Kontexten auftaucht, aber sie beweisen keinen aktuellen physischen Footprint in jeder Region, die historisch mit dem Unternehmen verbunden war. In einem Kriegsland ist diese Vorsicht entscheidend.
Ein historischer Standort, ein Exchange-Eintrag oder ein Domainhinweis kann ein Echo realer Infrastruktur sein, ohne den heutigen Zustand eines Kabelabschnitts, einer Vermittlungsstelle oder eines Kundenclusters zu belegen.
Der Anbieterstatus ist ebenfalls sichtbar, aber nicht vollstaendig ausgeleuchtet. Opendatabot sagt, FTICOM befinde sich im ukrainischen Register der Anbieter elektronischer Kommunikationsnetze und -dienste. Das stuetzt die operative Einordnung als Telekommunikationsanbieter. Fuer eine aufsichtsrechtliche Detailpruefung waere jedoch ein Live-Auszug der NKEK sauberer. Die Quellenlage reicht fuer diesen Artikel, um FTICOM als registrierungs- und netzbezogenen Anbieter zu behandeln; sie reicht nicht, um jede einzelne Konzession, jede aktuelle Servicekategorie oder jede territoriale Leistungsberechtigung abschliessend zu bestimmen.
Was das AS3261 ueber das Netz sagt
Die technische Spur ist der staerkste Teil der oeffentlichen Akte. UA-IX listet FTICOM LLC mit AS3261, einem Exchange-Standort bei Kyiv VEGA und den Mitgliedsadressen 185.1.50.13 und 185.1.50.232. PeeringDB identifiziert AS3261 als Netzwerk-ID 7351, Name DIPT, aka LLC FTICOM, mit dem IRR-Set AS-DIPT, regionalem Scope, NSP-Netztyp und offener Peering-Policy. RIPE verbindet das aut-num AS3261 mit ORG-SF2-RIPE, nennt DIPT-AS und fuehrt Routing-Policies mit Upstreams, Peers und Kundenimporten beziehungsweise -exporten.
Das RIPE-Organisationsobjekt nennt LLC "FTICOM", Land UA, die Registrierungsnummer 21949777, LIR-Status, Dniproer Adressinformationen und Maintainer wie AS3261-MNT.
Fuer die wirtschaftliche Analyse bedeutet das zuerst: Das Netz ist nicht nur ein Firmenname in einem Register. Es hat eine globale Routingidentitaet. Hurricane Electrics BGP Toolkit zeigt AS3261 als ukrainisches AS mit 19 originated IPv4 prefixes, keinen originated IPv6 prefixes, 25 angekuendigten IPv4-Praefixen, 18 RPKI-valid originated IPv4 prefixes, 45 beobachteten IPv4-Peers und 10.496 originated IPv4 addresses zum betrachteten Zeitpunkt. bgp.tools nennt AS3261 aktiv unter RIPE, registriert am 20. August 2002, als "Eyeball" klassifiziert, mit 19 IPv4- und 0 IPv6-originated prefixes, fuenf Upstreams und zwei Downstreams.
Mehrere IP-Intelligence-Quellen bestaetigen denselben Kern: AS3261 ist FTICOM oder DIPT in der Ukraine zugeordnet, auch wenn sie bei abgeleiteten Labels, Domainfeldern, IPv6-Darstellungen oder Summen differieren.
Die sichtbaren Praefixe sind ebenfalls nicht trivial. Hurricane Electric und bgp.tools zeigen eine Liste, die unter anderem 5.153.128.0/19, mehrere 5.153.x-/24-Netze, 5.153.160.0/22, 92.242.100.0/24, 92.242.101.0/24 und 193.106.200.0/24 umfasst. Der grobe Adressraum von 10.496 IPv4-Adressen entspricht einundvierzig /24-Aequivalenten. Das ist keine Kundenzahl. Es ist auch kein direkter Umsatzmassstab. Es ist aber genug Adressraum, um fuer Endkunden, Infrastruktur, statische Anschluesse, moegliche Unternehmenskunden, Routingkunden oder Altbestaende relevant zu sein.
Ein Anbieter mit solchem sichtbaren Adressraum kann betriebliche Fixkosten haben, die nicht verschwinden, nur weil die veroeffentlichte Umsatzbasis klein erscheint.
Gerade deshalb muss die Analyse bei 193.106.200.0/24 vorsichtig sein. Der Block taucht im AS3261- beziehungsweise Routingkontext auf, ist aber mit Private enterprise "InformService" verbunden und wird in der Quelle nicht sauber als FTICOM-eigenes Organisationsobjekt dargestellt. Das spricht fuer eine Downstream- oder Routed-Customer-Beziehung, nicht fuer Eigentum an dieser Organisation. Die Unterscheidung ist mehr als juristische Hygiene. Wer jedes sichtbare Praefix dem Betreiber selbst zuschlaegt, ueberschaetzt moeglicherweise dessen Kundenbasis, Vermoegenswerte oder direkte Serviceverantwortung.
Wer das Praefix ignoriert, uebersieht dagegen, dass FTICOM in der Routingumgebung Beziehungen traegt, die ueber reine Retailanschluesse hinausgehen koennen.
Auch die IPv6-Spannung ist aufschlussreich. PeeringDB enthaelt IPv6-bezogene Felder und Prefix-Limits; Hurricane Electric, bgp.tools, IPinfo und andere Monitore zeigen dagegen keine originated IPv6 prefixes. Das muss nicht als Fehler einer Seite gelesen werden. Es kann bedeuten, dass Peeringfaehigkeit, Konfiguration, historische Eintraege oder deklarierte Limits existieren, ohne dass im betrachteten globalen Routing tatsaechlich IPv6-Praefixe von AS3261 sichtbar sind. Fuer Kunden- und Wettbewerbsanalyse ist das eine offene Frage.
In einem Markt, in dem viele Endkunden weiterhin mit IPv4, NAT, statischen Adressen oder lokalen Infrastrukturgewohnheiten leben, muss fehlende IPv6-Sichtbarkeit nicht sofort Umsatz vernichten. Langfristig kann sie aber die Wahrnehmung technischer Modernisierung beeinflussen, besonders bei Unternehmenskunden oder Partnern, die Dual-Stack erwarten.
Domains, Exchange-Spuren und die Grenzen technischer Signale
Die Domain- und Exchange-Spur zeigt ein Netz mit Geschichte. dipt.ua erscheint in AS- und Exchange-Daten. IPAddress.com zeigt fuer dipt.ua einen A-Record auf 5.153.140.36, MX-Records wie mx0.dipt.ua, mx2.dipt.ua und relay.donbass.com sowie Nameserver ns1.dipt.ua, ns7.dipt.ua und nsb.dipt.ua. Manche IP-Datenquellen fuehren dipt.ua, andere donbass.net als Domain oder Homepage. Die DNS-Evidence verbindet dipt.ua mit donbass.net-Infrastruktur, aber sie beweist keine aktuelle Markenarchitektur. Sicher ist nur: Beide Namen sind oeffentliche Netzwerkidentifikatoren, die in der FTICOM/DIPT-Spur sinnvoll zusammen gelesen werden koennen.
DN-IX und UA-IX liefern weitere Interconnection-Signale. Hurricane Electric fuehrt DN-IX in Donetsk mit AS3261 und IPv4 193.34.203.101. bgp.tools zeigt fuer UA-IX eine AS3261-Mitgliedschaft mit IPv4 185.1.50.13 und einem 20-Gbps-Geschwindigkeitsfeld. Diese Hinweise sind wirtschaftlich relevant, weil Peering und IX-Praesenz Kosten und Qualitaet beeinflussen koennen. Lokaler oder regionaler Verkehr, der ueber ein Exchange abgewickelt wird, kann Transitkosten senken und Latenz verbessern.
Ein sichtbarer Port ist aber noch kein Beweis fuer dauerhaft hohe Nutzung, fuer das aktuelle physische Risiko eines Standorts oder fuer die konkrete Kostenrechnung. Das 20-Gbps-Feld kann konfigurierten Port- oder Profilinformationen entsprechen, nicht getragenem Durchschnittsverkehr.
Gerade bei einem Anbieter mit Donetsk-Historie ist die physische Interpretation heikel. Der Krieg veraendert die Aussagekraft von Karten, Legacy-Standorten und alten Telekomspuren. Historische NKEK- und Rada-Dokumente aus 2007 zeigen, dass FTICOM oder ein Vorgaenger Radiofrequenzlizenzen fuer Breitband-Funkzugang und Richtfunkkommunikation in der Region Donetsk erhielt beziehungsweise neu ausgestellt bekam. Diese Laufzeiten sind abgelaufen und duerfen nicht als heutige Frequenzrechte gelesen werden.
Sie sind aber historische Infrastrukturbelege: FTICOM war nicht nur ein abstrakter Domaininhaber, sondern Teil einer regionalen Zugangsinfrastruktur, die Funk, Richtfunk und lokale Versorgung einschloss.
Ein Gerichtstext aus 2019 ergaenzt dieses Bild, weil er sagt, eine IP-Adresse in einem Wettbewerbsfall habe in einem von RIPE NCC an FTICOM zugewiesenen Bereich gelegen und FTICOM habe im Juli 2017 Internetzugang auf Grundlage eines Telekommunikationsvertrags bereitgestellt. Auch das ist keine Kundenzahl und kein heutiger Servicequalitaetsbeleg. Es ist aber eine unabhaengige Art von Evidenz: Der Netzbetrieb taucht nicht nur in technischen Datenbanken auf, sondern auch in einem externen Streitfall, in dem Internetzugang tatsaechlich als erbrachte Leistung beschrieben wird.
Die technischen Signale sollten daher zweistufig gelesen werden. Erste Stufe: FTICOM hat eine reale Netzidentitaet mit AS, Praefixen, Routingbeziehungen, Domainspuren, Exchange-Praesenz und historischen Infrastrukturbelegen. Zweite Stufe: Keines dieser Signale beantwortet allein die wirtschaftliche Hauptfrage. Es bleibt offen, welche Praefixe aktiv genutzt werden, welcher Anteil Endkunden dient, welcher Anteil interner Infrastruktur, Hosting, Routed Customers oder Altzuweisungen zuzurechnen ist, wie viel Verkehr ueber Peering laeuft und welche Kosten fuer Transit, Cross-Connects, Strom und Ersatzteile entstehen.
Oeffentliche Beschaffung als kleiner, aber harter Preisanker
Der sichtbarste konkrete Umsatzanker liegt in der oeffentlichen Beschaffung. Clarity Project zeigt fuer FTICOM Beschaffungsteilnahme, eine hohe Gewinnquote und unterzeichnete Vertrage mit aggregiertem Wert. Opendatabot zeigt ebenfalls eine oeffentliche Tenderzusammenfassung mit Jahreswerten und Kaeuferhinweisen. Diese Aggregate sind nuetzlich, aber sie unterscheiden sich je nach Filter und Aktualisierung. Fuer konkrete Preisanalyse ist der einzelne Prozorro-Datensatz sauberer.
Der Andriivka-Auftrag von 2025 beschreibt "Dostup do merezhi Internet", also Internetzugang, mit einem Wert von 9.000 UAH inklusive VAT, zwolf Serviceeinheiten, dem Lieferanten EDRPOU 21949777, einem Vertragszeitraum vom 1. Januar 2025 bis 31. Dezember 2025 und CPV 72411000-4 fuer Internet Service Providers. Daraus ergibt sich, falls die zwolf Einheiten als Monatsleistungen gelesen werden, ein Bruttopreis von 750 UAH pro Serviceeinheit und Monat. Ohne VAT entspricht der im Fact Pack genannte Wert von 7.500 UAH 625 UAH je Serviceeinheit. Das ist kein allgemeiner FTICOM-Tarif.
Es ist aber ein harter oeffentlicher Preisanker fuer eine reale Anschlussleistung.
Die Bedeutung dieses Ankers liegt gerade in seiner Kleinheit. 9.000 UAH Jahreswert veraendern die Gesamtwirtschaft eines Betreibers mit 4,779 Millionen UAH Umsatz nicht allein. Aber der Auftrag zeigt, wie kleinteilig oeffentliche oder lokale Internetdienste sein koennen. Ein Betreiber kann viele kleine Verpflichtungen tragen, die jeweils wenig Umsatz bringen, aber trotzdem Servicezeit, Monitoring, Rechnungserstellung, Stoerungsannahme und moegliche Vor-Ort-Arbeit verlangen. Wenn solche Vertraege auf stabile, standardisierte Anschluesse entfallen, koennen sie planbare Deckungsbeitraege liefern.
Wenn sie haeufige Stoerungen, schwache Stromversorgung oder schwer erreichbare Standorte betreffen, kann der nominale Monatsbetrag schnell durch Supportarbeit aufgezehrt werden.
Oeffentliche Beschaffung sagt auch etwas ueber Vertrauen und administrative Faehigkeit. Um Gemeinde- oder Verwaltungsanschluesse zu beliefern, muss ein Anbieter nicht nur technisch verfuegbar sein. Er muss Dokumente liefern, Vertrage schliessen, Zahlungen abwickeln und zumindest eine minimale institutionelle Kontinuitaet zeigen. Das ist ein positiver Marktindikator. Gleichzeitig ist oeffentliche Beschaffung kein Beweis fuer Marktdominanz. Ein einziger Gemeinderatsauftrag kann ein Nischenkunde sein, nicht das Zentrum des Umsatzmodells.
Die richtige Lesart ist also begrenzt: FTICOM hat nachweisbare oeffentliche Zugangserloese; ob diese Erloese gross, stabil oder marginstark genug sind, bleibt offen.
Im Kontext der gemeldeten Finanzzahlen wird der Preisanker besonders scharf. Bei 4.779.100 UAH Umsatz und 75.400 UAH Nettogewinn bleibt eine Nettomarge von rund 1,58 Prozent. Schon kleine Kostenabweichungen koennen eine solche Marge verschieben. Ein importierter Ersatzteilposten von 1.000 USD entspraeche beim NBU-Kurs vom 10. August 2026 44.757,90 UAH vor Transport, Steuern, Marge des Distributors und Installation. Ein 1.000-EUR-Posten entspraeche 51.614,80 UAH. Solche Betraege sind im Verhaeltnis zu einem kleinen Jahresgewinn erheblich. Die Wechselkursrechnung beweist keine konkrete Lieferantenrechnung von FTICOM.
Sie illustriert aber, warum ein ISP mit UAH-Einnahmen und harter Waehrung auf der Ausgabenseite sehr schnell in eine Kapitalbindung geraet, die in der GuV erst spaeter sichtbar wird.
Der ukrainische Markt: Nachfrage ist nicht das Problem allein
Die ukrainischen Marktquellen zeigen, dass Internetzugang kein aussterbender Dienst ist. NKEK berichtet fuer 2025 Kommunikationsdiensteinnahmen von 178,6 Milliarden UAH, mobile Diensteinnahmen von 80,4 Milliarden UAH, Fixed-Internet-Einnahmen von 24,4 Milliarden UAH, Capex in elektronischen Kommunikationsnetzen von 33,9 Milliarden UAH, 47,4 Millionen mobile SIM-Karten, 36,1 Millionen internetnutzende SIM-Karten und 17.099 Siedlungen mit optischem Internetzugang.
Die fixed-access Analyse der NKEK zeigt, dass Festnetz-Internetleitungen von 7,80 Millionen in Q1 2021 auf einen Peak von 8,49 Millionen in Q2 2024 stiegen und in Q1 2025 bei 8,23 Millionen lagen; ländliche Leitungen stiegen von 1,72 Millionen in Q1 2021 auf 2,33 Millionen in Q1 2025.
Diese Zahlen sprechen gegen die These, dass regionale Festnetzanbieter nur in einem verschwindenden Markt leben. Gerade ländliche und kleinere regionale Anschluesse koennen wichtig bleiben, weil mobiles Internet nicht in jeder Nutzungssituation gleichwertig ist. Haushalte, Schulen, Gemeindeverwaltungen, kleine Unternehmen, Kameras, Zahlungsgeraete und Backoffice-Systeme brauchen oft stabile feste Verbindungen. Der UNDP-Hinweis auf eine 2025er Umfrage zu mobiler Kommunikation und Heim-Internet, Zufriedenheit, Qualitaet und Barrieren fuer vulnerable Gruppen und laendliche Bewohner passt dazu.
Internetzugang ist Infrastruktur des Alltags, nicht bloss Medienkonsum.
Gleichzeitig sind diese Marktstatistiken keine FTICOM-Prognose. Sie zeigen Nachfragekontext, nicht Anteil. Die Ukraine hat groessere nationale Betreiber, mobile Substitution, regionale Glasfaseranbieter, lokale Kabelnetze, Funkzugang, informelle Konkurrenz und kriegsbedingte Verschiebungen. Ein kleiner AS-betreiber kann in einem wachsenden oder resilienten Gesamtmarkt trotzdem Umsatz verlieren, wenn seine urspruengliche Region Bevoelkerung verliert, wenn Konkurrenten Glasfaser ausbauen, wenn Unternehmenskunden abwandern oder wenn ein Teil der alten Infrastruktur nicht mehr wirtschaftlich erreichbar ist.
Umgekehrt kann ein kleiner Anbieter trotz schwacher nationaler Konjunktur stabil bleiben, wenn er lokale Beziehungen, schnelle Reparaturen und schwer ersetzbare Anschluesse hat.
DataReportal, ITU, die ukrainische SDG-Statistik und die Weltbank liefern makro- und digitale Kontextdaten, aber sie ersetzen keine Betreiberabrechnung. Besonders die ukrainischen Statistikquellen enthalten methodische Kriegshinweise und territoriale Ausschluesse. Das ist wichtig, weil jeder direkte Vergleich ueber Zeit verzerrt sein kann. Ein Anstieg der gemeldeten ländlichen Leitungen kann reale Nachfrage, bessere Meldung, Veraenderungen der Meldergruppe oder den Ausschluss bestimmter Gebiete reflektieren.
Fuer FTICOM bedeutet das: Man darf das Unternehmen in einen nationalen Resilienzkontext stellen, aber nicht aus nationalen Penetrations- oder Speed-Werten auf seine Kundenzahl schliessen.
Die relevante Marktfrage fuer FTICOM ist daher kleinteiliger: Gibt es genug zahlende Anschluesse, die lokale Zuverlaessigkeit honorieren? In vielen regionalen Maerkten ist die Antwort nicht nur preisgetrieben. Kunden bleiben bei einem kleineren Anbieter, wenn Stoerungen verstanden werden, Techniker erreichbar sind, statische Adressen funktionieren, lokale Topologie bekannt ist und Rechnungsprozesse vertraut sind. Sie wechseln, wenn nationale Anbieter mehr Geschwindigkeit, bessere Pakete oder robustere Stromresilienz bieten. Die oeffentliche Akte enthaelt keine Churn-Daten.
Aber sie zeigt, welche Groessenordnung von Frage gestellt werden muss: nicht "hat die Ukraine Nachfrage nach Internet?", sondern "kann FTICOM in seiner tatsaechlichen Kundennische die Kosten lokaler Zuverlaessigkeit in UAH verdienen?"
Strom, Ersatzteile und Wechselkurse als versteckte Margenpruefung
Die Quellen zu Angriffen auf die ukrainische Energieinfrastruktur sind nicht FTICOM-spezifisch, aber sie sind fuer die Kostenanalyse unverzichtbar. OHCHR beschreibt wiederholte Angriffe auf Energieanlagen, Not- und rollierende Stromausfaelle sowie Folgen fuer Zivilisten. Die IEA analysiert Angriffe auf das Energiesystem, Verluste bei Erzeugungskapazitaet, Haushaltsausfaelle und rollierende Abschaltungen. Fuer einen Internetanbieter heisst das nicht nur, dass Kunden gelegentlich offline sein koennen. Es heisst, dass das Netz selbst eine Ersatzstromstrategie braucht.
Backup-Power ist in der Telekommunikation ein Kostenbuendel. Batterien altern schneller, wenn sie oft tief entladen werden. Generatoren brauchen Kraftstoff, Wartung, Diebstahlschutz und Logistik. Kleine Standorte brauchen USV-Systeme, Ersatzmodule, Lademanagement und Monitoring. Techniker muessen zu Standorten fahren, obwohl Kraftstoff, Sicherheit und Arbeitszeit knapp sind. Kunden erwarten in solchen Situationen nicht unbedingt perfekten Dauerbetrieb, aber sie vergleichen Anbieter danach, wer zuerst wieder online ist, wer transparent kommuniziert und wer kritische Anschluesse priorisiert.
Fuer einen kleinen Betreiber mit gemeldeten drei Beschaeftigten ist das eine harte organisatorische Frage.
Die oeffentlichen Finanzwerte zeigen nicht, wie viel FTICOM fuer Energie-Resilienz ausgibt. Genau das ist der Punkt. Wenn die Nettomarge 2025 nur rund 75.400 UAH betraegt, kann ein einzelnes Jahr mit hoher Batterieersatzrate, Routerausfall, Faserbruch oder hartwaehrungsbasierter Beschaffung den Gewinn aufzehren. Die Bilanzwerte aus Opendatabot zeigen Vermoegen von 25.309.900 UAH und Verbindlichkeiten von 445.000 UAH. Das sieht auf den ersten Blick nicht wie eine ueberschuldete Struktur aus.
Ohne Aufschluesselung laesst sich aber nicht sagen, wie liquide diese Vermoegenswerte sind, wie alt die Anlagen sind, wie viel davon Netztechnik, Forderungen oder andere Posten betrifft und wie schnell sie in Ersatzfaehigkeit umgewandelt werden koennen.
Wechselkurse verschieben diese Lage. Die Einnahmeseite eines lokalen Internetanbieters ist meist in UAH. Die Ausgabenseite enthaelt dagegen oft importierte Router, Switches, optische Module, Funktechnik, Ersatznetzteile, Serverkomponenten, Batterien oder Dienstleisterpreise, die direkt oder indirekt an USD und EUR haengen. Die NBU-Kurse vom 10. August 2026, 44,7579 UAH je USD und 51,6148 UAH je EUR, machen das Verhaeltnis anschaulich. Bei einem kleinen Gewinnpuffer ist nicht entscheidend, ob ein einzelnes Ersatzteil "teuer" wirkt.
Entscheidend ist, ob mehrere solche Posten in einem Jahr gleichzeitig mit Stromstress, Kundenrabatten oder Zahlungsrueckstaenden auftreten.
Inflation kommt hinzu. Die ukrainische Statistik nennt fuer Dezember 2025 Verbraucherpreisindex und Kerninflation von jeweils 8,0 Prozent im Jahresvergleich. Verbraucherpreise sind kein Telekomkostenindex, aber sie zeigen Lohn- und Kostenumfeld. Lokale Supportarbeit, Fahrten, Mieten, Sicherheitsmassnahmen, Verbrauchsmaterial und administrative Kosten werden nicht billiger, nur weil der nominale Internetpreis politisch oder wettbewerblich schwer erhoehbar ist. Ein kleiner ISP kann darum in einer Zange sitzen: Kunden vergleichen Tarife monatlich, waehrend Ersatzinvestitionen unregelmaessig, hartwaehrungsnah und oft nicht verschiebbar sind.
Arbeit vor Ort als wirtschaftlicher Vorteil und Kostenrisiko
Der Punkt "Local support labour" im Themenfeld ist kein weicher Serviceaspekt. Bei regionalen ISPs ist Arbeit vor Ort ein Teil des Produkts. Ein nationaler Betreiber kann durch Skaleneffekte, Callcenter und standardisierte Prozesse punkten. Ein lokaler Anbieter kann durch Lagewissen punkten: welcher Hausanschluss problematisch ist, welcher Kunde eine statische Adresse braucht, welcher Gemeindestandort kritisch ist, welche Strecke nach einem Sturm zuerst geprueft werden muss, welches alte Geraet noch funktioniert und welcher Upstream- oder Peerpfad lokal besser ist.
Diese Wissensvorteile sind schwer in Datenbanken sichtbar, koennen aber Churn senken.
Gleichzeitig ist lokale Arbeit nicht unendlich skalierbar. Opendatabot meldet fuer 2025 drei Beschaeftigte. Diese Zahl muss vorsichtig gelesen werden, weil Aggregator- und Registerwerte nicht immer die ganze operative Realitaet abbilden; es kann Subunternehmer, Teilzeit, externe Techniker oder andere Konstruktionen geben. Wenn die Zahl aber die Groessenordnung trifft, wird klar, wie eng der Betrieb sein kann. Drei Personen koennen Verwaltung, Kundenkontakt, Technik, Stoerungen, Beschaffung und Dokumentation nur begrenzt gleichzeitig tragen. Bei einem Stromereignis oder mehreren Leitungsstoerungen zaehlt dann Priorisierung.
Diese Priorisierung entscheidet ueber die Qualitaet des Deckungsbeitrags. Ein Kunde mit niedrigem Monatsumsatz kann profitabel sein, wenn der Anschluss stabil ist und selten Arbeit erzeugt. Ein Kunde mit hoeherem Tarif kann unprofitabel werden, wenn schlechte Stromversorgung, lange Anfahrt, alte CPE, haeufige Supportanrufe und Zahlungsverspaetungen zusammenkommen. Die oeffentliche Beschaffung zeigt nur den Preis, nicht die Servicekosten. BGP zeigt Praefixe, nicht Tickets. Registerdaten zeigen Mitarbeiter, nicht Bereitschaftsdienste. Fuer eine kleine Gesellschaft ist die Wirtschaftlichkeit daher im Operativen verborgen.
Das gilt besonders fuer moegliche Unternehmenskunden, oeffentliche Stellen und Routed Customers. Ein Downstream- oder Unternehmenskunde kann mehr zahlen als ein Haushalt, aber auch strengere Erwartungen haben. Statische IPs, RPKI, Routingstabilitaet, schneller Support, saubere Rechnungen und definierte Kontaktwege werden wichtiger. Die PeeringDB- und RIPE-Daten deuten auf eine Netzidentitaet, die solche Beziehungen technisch tragen kann. Ob sie finanziell attraktiv sind, haengt von Preis, SLA, Ausfallhistorie und Kosten der Redundanz ab.
Ohne Vertragsdaten bleibt nur die Arbeitshypothese: FTICOMs beste Erloese duerften dort liegen, wo lokale Kenntnis und technische Routingfaehigkeit gemeinsam gebraucht werden.
Donetsk-Spuren, Dnipro-Register und die Gefahr falscher Geographie
FTICOMs oeffentliche Identitaet traegt Donetsk- und Dnipro-Signale zugleich. Historische Lizenzentscheidungen beziehen sich auf Donetsk-Regionen und Funk- beziehungsweise Richtfunknutzung. DN-IX verweist auf Donetsk. Unoffizielle Bewertungsseiten setzen FTICOM oder donbass.net in einen Donetsk-Provider-Kontext. Opendatabot nennt dagegen eine Dniproer Adresse; RIPE- und andere Netzwerkobjekte enthalten ebenfalls Dnipro- oder Dnepr-Hinweise. Diese Mischung laedt zu vorschnellen Schluessen ein.
Die saubere Lesart ist enger: Die Gesellschaft hat historische und oeffentliche Wurzeln in Donetsk-bezogener Telekominfrastruktur und heute eine Register- und Netzwerkressourcenspur, die Dnipro einschliesst.
Was daraus nicht folgt, ist ebenso wichtig. Es folgt nicht, dass alle historischen Donetsk-Assets heute aktiv, erreichbar oder im Besitz derselben operativen Einheit sind. Es folgt nicht, dass jeder Kunde in der alten Region weiter bedient wird. Es folgt nicht, dass Dnipro nur eine Registeradresse ohne operative Bedeutung ist. Und es folgt nicht, dass die Gesellschaft ihre gesamte Leistung dorthin verlagert hat. Die Quellen koennen diese Fragen nicht beantworten. Gerade weil die Ukraine seit 2014 und besonders seit 2022 tiefgreifende territoriale, infrastrukturelle und demographische Schocks erlebt, waere jede glatte Karte unserioes.
Fuer die Oekonomie ist diese Unsicherheit relevant. Regionale Netze sind raeumlich gebunden: Fasertrassen, Masten, Funkstrecken, Dachstandorte, Stromversorgung, Hausverteilungen, lokale Genehmigungen und Technikerwege bilden ein wirtschaftliches System. Wenn ein Teil dieser raeumlichen Logik gestoert ist, verliert ein Anbieter nicht nur Kunden. Er verliert Verdichtung, Wiederverwendbarkeit und die Moeglichkeit, einen Technikerbesuch auf mehrere Kunden zu verteilen. Gleichzeitig kann eine verbleibende lokale Nische besonders wertvoll werden, wenn Kunden einen Anbieter brauchen, der alte Infrastruktur versteht.
Die richtige Frage ist daher nicht, ob FTICOM "Donetsk" oder "Dnipro" ist. Die Frage ist, welche Teile der historischen Netz- und Kundenbasis heute noch zahlungswirksam, erreichbar und mit vertretbarem Aufwand betreibbar sind. Ohne interne Daten bleibt diese Frage offen. Die Quellen lassen aber erkennen, warum sie entscheidend waere: Die geographische Kontinuitaet eines regionalen ISPs ist nicht nur Identitaet, sondern Kostenstruktur.
Warum die Finanzzahlen mehr Fragen oeffnen, als sie schliessen
Opendatabot meldet fuer 2025 Umsatz, Gewinn, Vermoegen, Verbindlichkeiten und Mitarbeiterzahl. Diese Werte sind selten genug, um sie ernst zu nehmen, aber nicht detailliert genug, um sie zu ueberinterpretieren. Ein Umsatz von 4,779 Millionen UAH entspricht bei einfachen Monatsbetrachtungen rund 398.000 UAH pro Monat. Das kann viele kleine Anschluesse, einige groessere Kunden, Wholesale-Anteile, oeffentliche Stellen oder eine Mischung enthalten. Die Quellen zeigen nicht, wie dieser Umsatz zusammengesetzt ist.
Der Nettogewinn von 75.400 UAH ist sehr schmal. Auf Jahresbasis ist das weniger als der UAH-Gegenwert von zwei kleinen USD-basierten Ersatzteilposten zu je 1.000 Dollar beim offiziellen Kurs vom 10. August 2026. Natuerlich ist diese Rechnung illustrativ und nicht FTICOM-spezifisch. Sie zeigt aber, dass die ausgewiesene Profitabilitaet wenig Puffer hat. Wenn ein kleiner Anbieter niedrige Verbindlichkeiten und Vermoegenswerte hat, kann er trotzdem operativ unterinvestiert sein, wenn laufende Cashflows nicht ausreichen, um Ersatzzyklen zu finanzieren.
Umgekehrt koennte er Reserven, Altbestand oder Eigentumsstruktur haben, die aus den Aggregatorzahlen nicht sichtbar sind.
Der Umsatzrueckgang gegenueber 2021 ist das auffaelligste Signal. Eine Reduktion um etwa 79 Prozent kann aus vielen Gruenden entstehen: Verlust von Kunden, territoriale Effekte, geaenderte Aktivitaeten, Bilanzierungs- oder Meldelogik, Migration, Kriegsschaden, Wettbewerbsdruck, Aufgabe bestimmter Geschaeftsfelder oder Verkauf beziehungsweise Verlagerung von Teilen des Betriebs. Die Quellen erlauben keine eindeutige Zuordnung. Sie erlauben aber die Feststellung, dass eine simple Wachstumsthese unpassend ist.
FTICOM sollte als kleiner, moeglicherweise verschlankter oder umgestellter Betreiber gelesen werden, dessen Netzidentitaet groesser wirkt als die aktuell gemeldete Gewinnbasis.
Die Verbindlichkeiten von 445.000 UAH erscheinen im Verhaeltnis zu Vermoegen und Umsatz niedrig. Das koennte positiv sein: weniger Zinsdruck, weniger kurzfristige Schuldenlast, mehr Ueberlebensfaehigkeit. Es koennte aber auch bedeuten, dass notwendige Investitionen verschoben werden oder ausserhalb klassischer Verbindlichkeiten finanziert sind. Ohne Anlagenalter, Forderungslaufzeiten, Cash-Bestaende und Lieferantenkredite bleibt die Bilanzinterpretation offen.
Der wichtigste Schluss bleibt daher ein Test, kein Urteil: Wenn die Umsatzbasis klein ist, muss jeder wiederkehrende Anschluss genug Deckungsbeitrag liefern, damit Betrieb, Erneuerung und Resilienz zusammenpassen.
Drei plausible Betriebsbilder
Aus den Quellen lassen sich drei plausible, aber nicht bewiesene Betriebsbilder ableiten. Das erste ist das Bild eines kleinen Retail- und Gemeindeanbieters. In dieser Version verdient FTICOM vor allem an lokalen Festnetzanschluessen, einzelnen oeffentlichen Vertraegen und vertrauten Kundengruppen. Das BGP- und RIR-Material waere dann die technische Basis eines lokalen Access-Netzes, nicht Ausdruck grosser Wholesale-Aktivitaet. Die Wirtschaftlichkeit hinge stark an niedrigen Stoerungskosten, stabilen Kundenbeziehungen und der Faehigkeit, mit wenig Personal viele wiederkehrende Anschluesse zu betreuen.
Das zweite Bild ist ein Mischmodell aus Retail, Unternehmenskunden, routed customers und begrenzten Wholesale- oder Infrastrukturbeziehungen. Die sichtbaren Upstreams, Downstreams, Praefixe, PeeringDB- und RIPE-Policies passen dazu. In diesem Bild waere der gemeldete Umsatz zwar klein, aber nicht nur Haushaltsinternet. Einige Kunden koennten hoehere technische Anforderungen und hoehere Zahlungsbereitschaft haben. Die wirtschaftliche Frage verschiebt sich dann: Nicht die Zahl der Anschluesse allein zaehlt, sondern der Beitrag einzelner technischer Beziehungen.
Ein routed customer oder Unternehmenskunde kann mehr Marge liefern, solange Redundanzkosten und Supportaufwand nicht explodieren.
Das dritte Bild ist ein Rest- oder Transformationsbetrieb nach regionalem Schock. In dieser Version bleibt AS3261 sichtbar, weil die Netzidentitaet, Praefixe und bestimmte Beziehungen weiterbestehen, waehrend Teile des historischen Kundengebiets, der Infrastruktur oder der Umsatzbasis stark geschrumpft sind. Der Anstieg 2025 gegenueber 2024 waere dann eher Stabilisierung als Rueckkehr zur alten Groesse. Die wirtschaftliche Leistung bestuende darin, einen kleineren, aber noch realen Betrieb ueber Wasser zu halten, ohne die gesamte historische Infrastruktur rekonstruieren zu koennen.
Alle drei Bilder sind mit der Quellenlage vereinbar. Keines ist bewiesen. Das ist kein analytisches Scheitern, sondern die Realitaet kleiner privater Netzbetreiber mit begrenzter Offenlegung. Die beste oeffentliche Analyse sollte daher nicht eine Erzaehlung erzwingen, sondern die Bedingungen nennen, unter denen jedes Bild wirtschaftlich Sinn ergibt. Ein Retailmodell braucht geringe Supportkosten und geringe Churn. Ein Mischmodell braucht zahlende technische Beziehungen und vertragliche Klarheit.
Ein Transformationsmodell braucht disziplinierte Kostenkontrolle, selektive Reparaturen und Kunden, die lokale Kontinuitaet trotz kleiner Skala honorieren.
Was Investoren, Regulierer und Partner wissen muessten
Fuer Investoren waeren die entscheidenden fehlenden Daten nicht glamouroes. Sie wuerden aktive Kunden nach Segmenten verlangen: Haushalte, kleine Unternehmen, oeffentliche Stellen, Wholesale, routed customers, Hosting oder sonstige Dienste. Sie wuerden wissen wollen, wie viel Umsatz wiederkehrend ist, wie viel vorausbezahlt wird, wie hoch Forderungen sind und wie schnell Kunden bei Ausfaellen kuendigen. Sie wuerden Anlagenalter, Ersatzteilbestand, Batteriezustand, Upstreamkosten, IX- und Colocation-Kosten, Transitpreise und Cross-Connect-Gebuehren sehen wollen. Nichts davon liegt oeffentlich vor.
Regulierer wuerden andere Fragen stellen. Ist die Anbieterregistrierung aktuell? Welche Dienste werden wirklich erbracht? Wo liegen kritische Versorgungspunkte? Welche Kunden waeren im Krisenfall prioritaer? Gibt es Notfallkontakte, Mindestresilienz und transparente Meldungen? Das oeffentliche NKEK-Marktmaterial zeigt, dass die Ukraine Fixed-Internet und optische Versorgung als wichtigen Infrastrukturteil betrachtet. Es zeigt aber nicht, ob FTICOM besondere Verpflichtungen, kritische Kundengruppen oder regionale Versorgungsrollen hat.
Partner und Upstreams wuerden Routing- und Zahlungssicherheit pruefen. AS3261 hat sichtbare Upstreams und Peering-Signale. Das ist ein Vertrauensanker. Aber Partner wuerden auch wissen wollen, ob Rechnungen puenktlich bezahlt werden, ob Kontaktwege funktionieren, ob RPKI sauber bleibt, ob Routing-Policies gepflegt sind und ob Ausfaelle rechtzeitig kommuniziert werden. Die Quellen zeigen RPKI-valid originated IPv4 prefixes bei Hurricane Electric und RIPE-Maintainerstrukturen, aber sie zeigen keine interne NOC-Qualitaet.
Kunden wuerden eine einfachere, aber wirtschaftlich harte Frage stellen: Funktioniert der Anschluss, wenn Strom und Alltag schwierig sind? Genau dort kann ein kleiner Anbieter gewinnen oder verlieren. Wenn FTICOM lokale Stoerungen schneller versteht als ein groesserer Anbieter, kann selbst ein kleiner Preisanker wie der Andriivka-Vertrag Teil eines loyalen Kundenstamms sein. Wenn die Stoerungen zu haeufig oder die Wiederherstellung zu langsam werden, hilft ein historischer AS-Ruf wenig. Die Wirtschaftlichkeit von Vertrauen ist im Regional-ISP-Geschaeft real, aber sie muss jeden Monat operativ erneuert werden.
Die eigentliche Kennzahl: Deckungsbeitrag nach Zuverlaessigkeit
Die beste Kurzformel fuer FTICOM lautet nicht ARPU, EBITDA oder Prefixanzahl, sondern Deckungsbeitrag nach Zuverlaessigkeit. Ein Anschluss zaehlt wirtschaftlich erst, wenn nach VAT, Transit oder Vorleistung, Peering- und Standortkosten, Router- und CPE-Ersatz, Stromresilienz, Supportzeit, Zahlungsausfall und Wartung noch ein Beitrag zur Erneuerung des Netzes bleibt. In ruhigen Zeiten kann ein kleiner Anbieter diese Gleichung durch Standardisierung und lokale Kundenbindung beherrschen. In Kriegs- und Energiekrisenzeiten wird dieselbe Gleichung strenger.
Der Andriivka-Anker von 625 UAH ohne VAT pro monatlicher Serviceeinheit, falls diese Interpretation richtig ist, illustriert die Groessenordnung. Davon muessen nicht nur Bits geliefert werden. Es muessen Rechnungen geschrieben, Stoerungen angenommen, Kundenbeziehungen gehalten, Vorleistung bezahlt und die technische Plattform bereitgehalten werden. Bei einem einzelnen Anschluss ist das kaum dramatisch. Bei vielen kleinen Anschluessen mit heterogener Topologie wird es zur Organisationsfrage. Ein Anbieter mit wenig Personal muss vermeiden, dass der Supportaufwand pro Kunde steigt, waehrend der Preis politisch oder wettbewerblich fest bleibt.
Die BGP-Sichtbarkeit kann in dieser Gleichung helfen. Eigene Netzressourcen, Peering und Upstreamdiversitaet geben einem Betreiber mehr Kontrolle als reiner Resale. Sie koennen Latenz, Ausfallsicherheit, Routingflexibilitaet und Kosten beeinflussen. Sie verlangen aber Kompetenz und Pflege. IRR-Sets, RIPE-Objekte, RPKI, Peeringkontakte und Upstreambeziehungen sind keine kostenlosen Vermoegenswerte. Sie brauchen Aufmerksamkeit. Wenn das Team klein ist, konkurriert diese Aufmerksamkeit mit Kundenservice, Reparaturen und Verwaltung.
Die Waehrungsseite kann die Gleichung jederzeit kippen. Ein lokaler ISP kann seine Tarife nicht monatlich an USD/EUR-Ersatzteilpreise anpassen, ohne Churn zu riskieren. Gleichzeitig kann er defekte Technik nicht unbegrenzt aufschieben, ohne Servicequalitaet zu verlieren. Daraus entsteht ein stiller Investitionsdruck. In den oeffentlichen Zahlen erscheint er nur indirekt: schmale Marge, niedrigere Umsaetze als frueher, sichtbare Netzressourcen, makrooekonomischer Stress. Fuer eine abschliessende Bewertung waere die Ersatzinvestitionshistorie entscheidend.
Urteil mit enger Beweisfuehrung
Die Quellen rechtfertigen ein positives Existenzurteil und ein vorsichtiges Oekonomieurteil. Positiv ist: FTICOM ist als rechtliche Einheit, registrierungsnaher Telekomakteur, AS-Betreiber und Teilnehmer in oeffentlichen Beschaffungen greifbar. AS3261 ist in mehreren unabhaengigen Routing- und Registry-Quellen sichtbar. Die IPv4-Praefixe, Upstreams, IX-Hinweise und RIPE-Objekte sprechen gegen eine blosse Papiergesellschaft. Die Andriivka-Beschaffung zeigt eine konkrete oeffentliche Zugangsdienstleistung. Historische Funk- und Gerichtsdaten bestaetigen, dass der Betreiber in realen Zugangskontexten auftauchte.
Vorsichtig ist: Die wirtschaftliche Skala ist nicht bewiesen und darf nicht aus der Netzspur hochgerechnet werden. Die 2025er Umsatz- und Gewinnwerte sind klein, die Marge ist sehr schmal, die gemeldete Mitarbeiterzahl niedrig und der Umsatz liegt weit unter dem fuer 2021 genannten Niveau. Es gibt keine oeffentliche aktuelle Tarifliste, keine Kundenzahl, keine Service-Level-Daten, keine Kosten fuer Transit, Peering, Colocation, Cross-Connects, Energie oder Ersatzteile. Es gibt keine saubere Aufteilung zwischen Retail, oeffentlichem Sektor, Unternehmenskunden, Wholesale und routed customers.
Das bedingte Urteil lautet daher: FTICOMs Modell kann funktionieren, wenn die verbleibende Kundennische zahlungsstabil ist, lokale Supportarbeit Churn senkt, technische Netzressourcen echte Kosten- oder Qualitaetsvorteile bringen und Ersatzinvestitionen selektiv gesteuert werden. Es wird riskant, wenn Stromereignisse, harte Waehrungskosten, Kundenabwanderung oder regionale Infrastrukturschaeden wiederholt gegen eine kleine Umsatzbasis laufen. In dieser Sicht ist FTICOM weniger ein Wachstumsfall als ein Resilienzfall.
Diese Art von Unternehmen verdient mehr Aufmerksamkeit, weil die ukrainische Konnektivitaet nicht nur von nationalen Durchschnittswerten abhaengt. Sie haengt auch an Betreibern, die alte Netztopologien kennen, regionale Kunden bedienen, kleine oeffentliche Vertraege erfuellen und technische Routingbeziehungen pflegen. Die oeffentlichen Quellen zeigen nicht, ob FTICOM stark genug ist, um alle kuenftigen Schocks allein zu absorbieren. Sie zeigen aber, dass die richtige Frage praezise gestellt werden kann: Wie viel wiederkehrender UAH-Umsatz bleibt nach Zuverlaessigkeit uebrig?
Offene Pruefpunkte
Die erste offene Frage ist die aktive Kundenzahl. Ohne Segmentierung nach Haushalten, kleinen Unternehmen, oeffentlichen Kunden, Wholesale, Hosting und routed customers bleibt jede ARPU- oder Margenberechnung unsicher. Die zweite offene Frage ist der Umsatzmix. Oeffentliche Beschaffung ist sichtbar, aber wahrscheinlich nicht die ganze Erloesbasis. Die dritte offene Frage ist der Zustand der physischen Infrastruktur, besonders dort, wo historische Donetsk-Spuren und heutige Dnipro-Registerdaten nebeneinanderstehen.
Die vierte offene Frage betrifft Kosten. Upstreams, IX-Ports, Cross-Connects, Colocation, Strom, Batterien, Generatoren, Faserreparatur, CPE-Ersatz und Supportarbeit koennen den Unterschied zwischen stabilem und fragilem Betrieb ausmachen. Die fuenfte offene Frage betrifft Waehrung. Welcher Anteil der Lieferanten- und Ersatzteilkosten ist direkt oder indirekt USD- oder EUR-gebunden? Die sechste offene Frage betrifft IPv6. Gibt es operative IPv6-Dienste, die in den betrachteten BGP-Monitoren nicht sichtbar waren, oder bleibt das Netz faktisch IPv4-zentriert?
Die siebte offene Frage ist Churn. Ein kleiner Anbieter kann eine geringe Marge ertragen, wenn Kunden lange bleiben und wenig Stoerungsarbeit verursachen. Dieselbe Marge wird gefaehrlich, wenn Kunden nach jedem Ausfall wechseln oder Preise nicht angepasst werden koennen. Die achte offene Frage ist Ausfallzeit. In einem Markt mit Energieangriffen und rollierenden Abschaltungen ist die betriebliche Leistungsfaehigkeit nicht nur Geschwindigkeit, sondern Wiederherstellung unter Stress.
Bis diese Fragen beantwortet sind, sollte FTICOM nicht als klarer Wachstumsfall und nicht als reiner Restposten beschrieben werden. Die oeffentliche Akte spricht fuer einen realen, kleinen und technisch sichtbaren Betreiber, dessen oekonomische Qualitaet von nicht veroeffentlichten Betriebsdaten abhaengt. Das ist fuer die Telekomoekonomie in der Ukraine ein wichtiger Befund: Die kritische Infrastrukturleistung kleiner regionaler ISPs kann oeffentlich sichtbar sein, waehrend ihre eigentliche Tragfaehigkeit im Detail der monatlichen Kosten, Stoerungen und lokalen Arbeit verborgen bleibt.
Quellen
- https://opendatabot.ua/c/21949777
- https://clarity-project.info/tenderer/21949777
- https://public.api.openprocurement.org/api/2.5/tenders/a8f40f47774448e38942dff8b2fbdcde
- https://tender.uub.com.ua/tender/UA-2025-07-07-002975-a/
- https://clarity-project.info/tender/a8f40f47774448e38942dff8b2fbdcde
- https://ix.net.ua/en/user/143
- https://www.peeringdb.com/api/net?asn=3261
- https://www.peeringdb.com/net/7351
- https://bgp.he.net/AS3261
- https://bgp.tools/as/3261
- https://rest.db.ripe.net/search.json?query-string=AS3261&source=ripe
- https://rest.db.ripe.net/search.json?query-string=ORG-SF2-RIPE&source=ripe
- https://ipinfo.io/AS3261
- https://ipgeolocation.io/browse/asn/AS3261
- https://whois.ipip.net/AS3261
- https://www.iplocate.io/AS3261
- https://www.ip2location.com/as3261
- https://2ip.io/as/3261/
- https://ipregistry.co/AS3261/193.106.200.0/24
- https://www.ipaddress.com/ipdb/ipv4-public/5.153.128.0/19/
- https://www.ipaddress.com/ipdb/ipv4-public/92.242.100.0/23/
- https://ipinfo.io/AS3261/5.153.144.0/24
- https://www.bigdatacloud.com/network-lookup/5.153.163.0/24
- https://www.ipaddress.com/website/dipt.ua/
- https://bgp.he.net/exchange/DN-IX
- https://bgp.tools/ixp/UA-IX
- https://www.e164.com/directory/operators/ukr/fticom-limited-liability-company
- https://2ip.ua/ua/services/providers-rating?act=2&asid=44673&city=%D0%94%D0%BE%D0%BD%D0%B5%D1%86%D0%BA
- https://providersnetua.com/rating-of-providers-ukr/
- https://nkek.gov.ua/npas/risennia-no-792-vid-200607-risennia-pro-vidacu-licenzii-na-zdiisnennia-diialnosti-u-sferi-telekomunikacii-ta-na-koristuvannia-radiocastotnim-resursom-ukrayini
- https://zakon.rada.gov.ua/rada/show/vr941634-07
- https://zakononline.ua/court-decisions/show/83370007
- https://www.data-ua.com/doc/60845384/persons
- https://nkek.gov.ua/pro-nkek/zvity-nkek/rz2025
- https://nkek.gov.ua/news/analiz-podannia-zvitnosti-postachalnykamy-posluh-fiksovanoho-dostupu-do-internetu-ch-2
- https://www.undp.org/ukraine/publications/mobile-communications-and-internet-access-ukraine-results-sociological-survey
- https://datareportal.com/reports/digital-2025-ukraine
- https://datahub.itu.int/data/?e=UKR
- https://sdg.ukrstat.gov.ua/9-6-1/
- https://ukraine.ohchr.org/en/Attacks-against-Ukraine-s-energy-infrastructure-and-update-on-the-human-rights-situation-in-Ukraine-1-December-2025-31-May-2026
- https://www.iea.org/reports/ukraines-energy-security-and-the-coming-winter/ukraines-energy-system-under-attack
- https://bank.gov.ua/NBUStatService/v1/statdirectory/exchange?valcode=USD&date=20260810&json
- https://bank.gov.ua/NBUStatService/v1/statdirectory/exchange?valcode=EUR&date=20260810&json
- https://stat.gov.ua/uk/publications/indeksy-tsin-u-hrudni-2025-roku-ekspres-vypusk
- https://data.worldbank.org/country/ukraine
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten