
Zusammenfassung
- LLC Enginet+ ist wirtschaftlich kein Skalengeschäft im klassischen Sinn, sondern ein lokaler Dichtefall: Das Unternehmen kann mit günstigen Tarifen, vorhandener Infrastruktur, eigener AS61380-Sichtbarkeit und engem Support in Ivanteevka bestehen, solange Anschlussdichte, Vorauszahlung und Zusatzleistungen die niedrigen monatlichen Preise tragen.
- Das Urteil ist vorsichtig konstruktiv, aber nicht euphorisch. Die veröffentlichten Preis-, Routing-, Lizenz-, Beschaffungs- und Finanzsignale sprechen für einen realen Betreiber mit operativer Substanz; sie belegen jedoch auch dünne Margen, Lieferantenabhängigkeit, Konkurrenz durch lokale und nationale Anbieter, mögliche Projektkonzentration und erhebliche Unsicherheit bei Gewinn, Leitung, Kundenzahl und Kapitalbedarf.
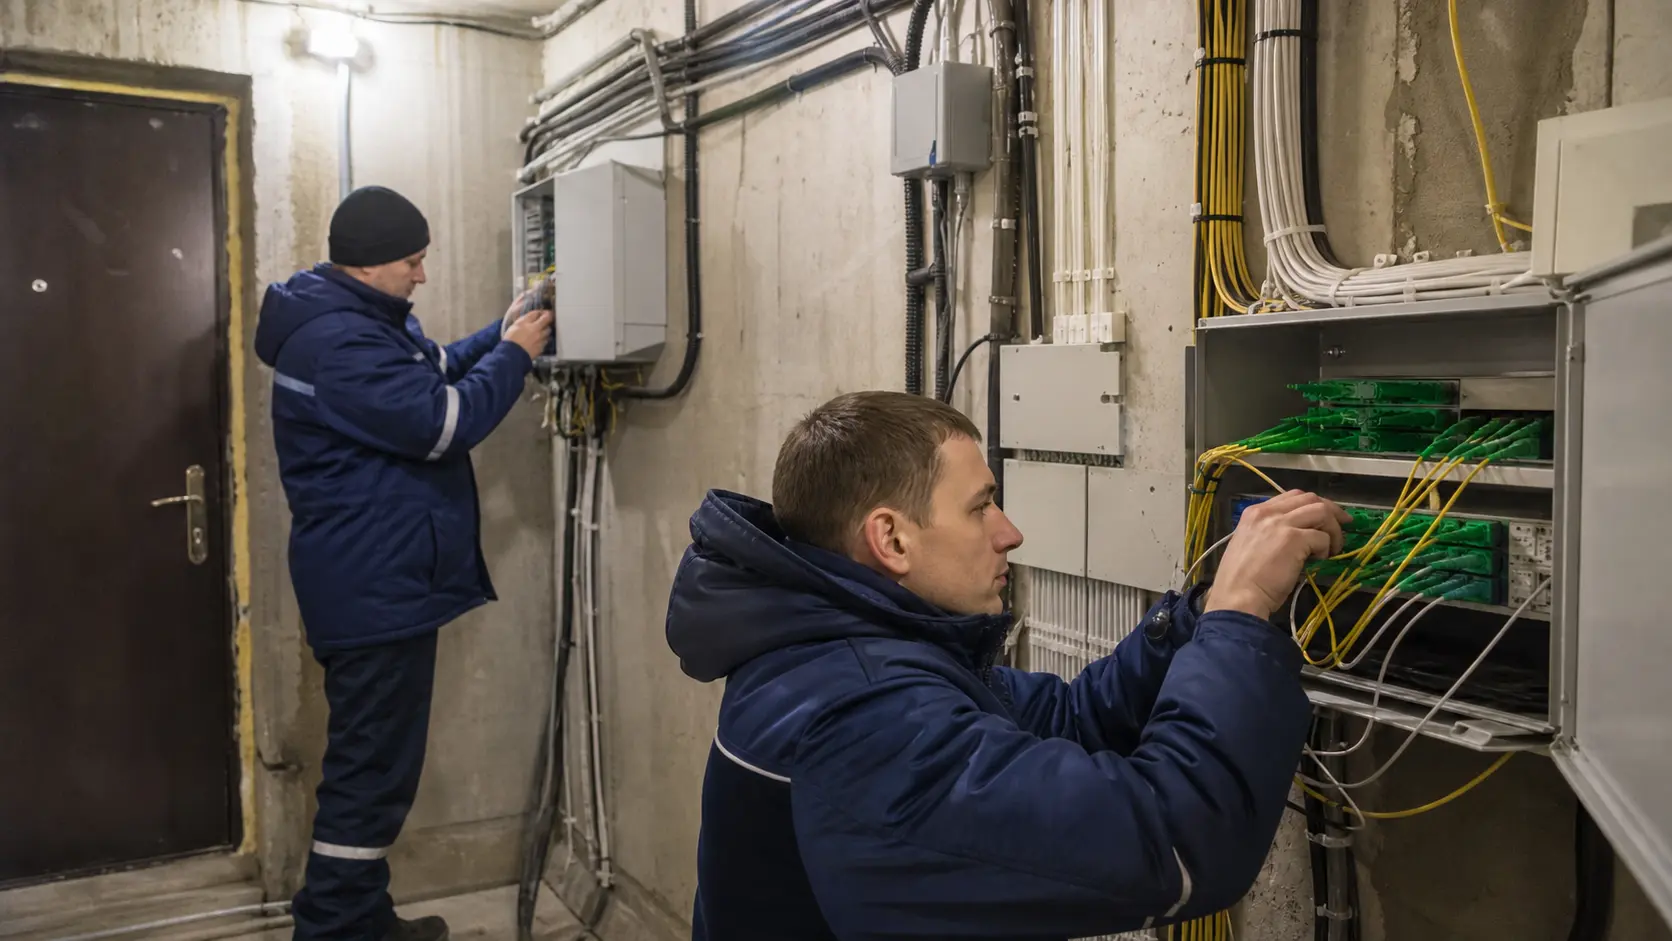
Der erste ökonomische Satz über LLC Enginet+ muss nicht bei Geschwindigkeit, Marke oder Technik beginnen. Er beginnt beim Anreiz. Ein lokaler Zugangsnetzbetreiber verdient nicht daran, abstrakt „Internet“ zu verkaufen. Er verdient daran, eine begrenzte Menge physischer und administrativer Kontrolle in monatlich wiederkehrende Zahlungen zu verwandeln: Gebäudeeintritt, letzte Meter, Kundenbeziehung, Router, Störungshotline, Zahlungsdisziplin, öffentliche Nummernressourcen, regulatorische Berechtigung und die Fähigkeit, Verkehr über andere Netze nach außen zu bringen.
In Ivanteevka tritt LLC Enginet+ öffentlich unter der Servicewelt Inji beziehungsweise InzhiNet+ auf. Die alte Adresse engplus.ru wird auf die neue Präsenz inji.online verwiesen; die neue Seite bezeichnet sich als offizieller Auftritt von ООО "ИнжиНэт+". Diese Migration ist kein bloßer kosmetischer Befund. Für einen kleinen Anbieter ist die Kundenschnittstelle ein Teil der Stückkosten. Wenn Zahlungen, persönliches Konto, Supportkontakte und Neuanschlussinformation sauberer werden, sinkt die Reibung pro Kunde. Wenn sie schlecht funktionieren, frisst Supportarbeit die Marge.
Das Grundurteil lautet deshalb: Enginet+ ist ein wahrscheinlich lebensfähiger, aber eng kalkulierter lokaler Betreiber. Die sichtbaren Fakten zeigen ein Unternehmen mit echten Telekommunikationsberechtigungen, eigenem AS61380, einem IPv4-Block von 185.8.156.0/22, einem dokumentierten Dienstangebot, Prepaid-Mechanik, mehreren Servicelinien und Hinweisen auf kommunale oder projektnahe Umsätze. Das ist mehr als ein bloßer Wiederverkäufername in einem Adressverzeichnis. Zugleich ist es kein Beleg für robuste Eigenständigkeit.
Die jährlichen Umsatzsignale um 15,7 Millionen Rubel, die gemeldeten Verluste in mehreren aktuellen Spiegeln, die sehr niedrige Mitarbeiterzahl und die kleine sichtbare Routingfläche legen nahe, dass jede Abweichung bei Großhandelskonditionen, Geräteaustausch, Forderungen, Abgaben oder Supportlast materiell sein kann. Der Wert des Unternehmens liegt eher in lokaler Verfügbarkeit und Kundenbindung als in überregionaler Netzgröße.
Die Preisliste macht diese Spannung unmittelbar sichtbar. Die Endkundentarife Plus 100, Plus 500 und Plus 1000 liegen bei 500, 700 und 900 Rubel pro Monat und werben mit bis zu 100 Mbit/s, 500 Mbit/s beziehungsweise 1 Gbit/s. Diese Leiter ist kommerziell sauber verständlich: Der Sprung von 100 auf 500 Mbit/s kostet den Kunden 200 Rubel monatlich, der Sprung von 500 Mbit/s auf 1 Gbit/s weitere 200 Rubel. Für den Betreiber ist der zusätzliche Jahreserlös zwischen dem kleinsten und dem größten Tarif 4.800 Rubel je Kunde.
Das ist attraktiv, wenn die Gigabitfähigkeit auf bereits vorhandenen Ports, ausreichender Backhaul-Kapazität und begrenzter Supportmehrarbeit beruht. Es ist weniger attraktiv, wenn jeder höhere Tarif neue Hardware, zusätzliche Hausverkabelung, teurere Übergabe, häufigere Störungsmeldungen oder mehr technische Vor-Ort-Termine auslöst.
Enginet+ schützt sich in den Tarifbedingungen erkennbar gegen genau diese Gefahr. Anschlüsse über 100 Mbit/s stehen unter dem Vorbehalt technischer Machbarkeit, und der Kunde braucht Endgeräte mit einem Ethernet-Port von 1 Gbit/s. Außerdem wird eine Vorauszahlung von 1.500 Rubel genannt. Die beworbenen unbegrenzten Geschwindigkeiten werden als maximale Portgeschwindigkeiten beschrieben, abhängig von Auslastung der Ressourcen und Kanäle. Diese Einschränkungen sind ökonomisch positiv, auch wenn sie aus Kundensicht weniger glänzend klingen als eine bedingungslose Gigabit-Zusage.
Der Betreiber verspricht nicht, jeden Haushalt aus jedem Zustand heraus sofort in ein Hochgeschwindigkeitsprodukt zu verwandeln. Er behält die technische Prüfung als Preismechanismus zurück. Das zeigt Disziplin: In einem lokalen Netz ist der teuerste Kunde oft nicht der mit dem niedrigsten Tarif, sondern der Kunde, der ein günstiges Hochleistungsversprechen in eine Folge von Einsätzen, Austauschgeräten und Kapazitätsstreitigkeiten verwandelt.
Die Einheitsökonomie lässt sich aus den vorliegenden Zahlen nur grob rahmen, aber der Rahmen ist aufschlussreich. Bei einem Jahresumsatz von ungefähr 15,7 Millionen Rubel entspräche der gesamte Umsatz, rein rechnerisch, etwa 2.617 Jahreskunden im Plus-100-Tarif zu 500 Rubel monatlich. Im Plus-500-Tarif wären es rund 1.869 Jahreskunden, im Plus-1000-Tarif etwa 1.454. Diese Rechnungen sind keine Kundenzahlen, sondern Ersatzgrößen. Sie zeigen, wie klein die absolute Ertragsbasis ist. Ein Umsatz dieser Größenordnung kann eine lokale Mannschaft, Leitungen, Geräte, Lizenzen und Verwaltung tragen, aber er schafft keinen großen Puffer.
Wenn die aktuelle Mitarbeiterzahl von fünf aus einem der Spiegel zugrunde gelegt wird, ergibt sich ein Umsatz je Mitarbeiter von ungefähr 3,13 Millionen Rubel. Bei einer älteren Angabe von neun Beschäftigten wären es nur ungefähr 1,74 Millionen Rubel je Mitarbeiter. Beides ist für ein Geschäft mit Technik, Bereitschaft, Rechnungswesen und Kundenkontakt eine knappe Ausgangslage.
Noch enger wird der Blick, wenn man den öffentlichen Adressraum als Flaschenhals betrachtet. AS61380 wird in öffentlichen BGP- und ASN-Zusammenfassungen mit 185.8.156.0/22 verbunden, also mit 1.024 IPv4-Adressen. Wenn jede öffentliche IPv4-Adresse genau einen Kunden im 700-Rubel-Tarif tragen würde, ergäbe das nur etwa 8,60 Millionen Rubel Jahresumsatz. Der gemeldete Gesamtumsatz von rund 15,7 Millionen Rubel liegt deutlich darüber. Daraus folgt nicht automatisch Wachstum oder Überauslastung.
Es bedeutet nur, dass mindestens eine Ergänzung notwendig ist: mehrere Kunden hinter privaten Adressen oder CGNAT, höhere Geschäftskundentarife, Telefondienste, Fernsehen, Geräte, Installationsentgelte, kommunale Projekte, nicht breitbandbezogene Umsätze oder Begrenzungen der Vergleichbarkeit der öffentlichen Finanzdaten. Für die Beurteilung ist diese Differenz wichtig. Ein kleiner IPv4-Block kann für einen lokalen Anbieter ausreichen, wenn Adressmanagement, NAT und Zusatzprodukte funktionieren. Er begrenzt aber die Transparenz der Kundenbasis und macht statische öffentliche Adressen oder Geschäftskundenanforderungen wertvoller.
Die Website- und Vertragsdaten deuten auf ein breiteres Angebot als reinen Heimzugang. Genannt werden Heim-Internet, Büro- oder Geschäftsdienste, Telefonie, Fernsehen, Ausrüstung, persönliches Konto, Zahlungen per Bankkarte und über das Schnellzahlungssystem sowie getrennte Kontaktadressen für allgemeine Kommunikation, Geschäftskunden, Buchhaltung und Support. Diese Segmentierung ist kein Beweis für einen großen Geschäftskundenstamm, aber sie ist ein Signal, dass die Firma mehr als eine einfache Haushaltspreisliste verwaltet. Für die Marge ist das entscheidend.
Im privaten Zugangsgeschäft sind Preise öffentlich, Vergleichsportale machen Alternativen sichtbar, und nationale Anbieter können Bündelpreise einsetzen. Bei kleineren Geschäftskunden, lokaler Videoübertragung, Telefonie, Ausrüstung und Wartung kann der Anbieter dagegen eher für Verlässlichkeit, Kenntnis der Gebäude und schnelle Reaktion bezahlt werden. Der dokumentierte Beschaffungsfall im Zusammenhang mit einem Video-Bild-Dienst für das System „Sicherer Bereich“ im Pushkinsky-Gebiet, mit einem Wert leicht über 2,1 Millionen Rubel, zeigt genau diesen zweiten Ertragspfad.
Gegenüber einer Umsatzbasis von 15,7 Millionen Rubel wäre ein einzelner Auftrag dieser Größe rund 13,4 Prozent eines Jahresumsatzes, falls er in derselben Periode anfiele.
Solche Projekte sind zweischneidig. Sie zeigen, dass lokale Netzerfahrung monetarisierbar ist. Ein Betreiber mit vorhandener Fläche, lokalen Kontakten und technischer Mannschaft kann Leistungen erbringen, die für überregionale Marken administrativ klein, aber lokal nützlich sind. Zugleich kann Projektumsatz die Qualität der wiederkehrenden Erlöse verschleiern. Wenn ein kleiner Anbieter ein bis zwei Aufträge gewinnt, sehen Jahreszahlen stabiler aus, als die monatliche Privatkundenbasis allein wäre.
B2B House berichtet 17 Beschaffungsteilnahmen, 16 Gewinne und Kundenverträge von insgesamt etwa 18,64 Millionen Rubel, wobei die freie Ansicht begrenzt ist. Diese Angaben sollten nicht überdehnt werden. Sie sprechen für öffentliche oder institutionelle Nachfrage, aber sie belegen nicht deren Margen, Wiederholbarkeit oder Konzentration. Ein hoher Gewinnanteil bei Ausschreibungen wäre positiv, wenn Enginet+ regelmäßig kleine, passende Leistungen zu vernünftigen Preisen bekommt. Er wäre riskanter, wenn einzelne Auftraggeber oder politische Budgets überproportional wichtig werden.
Die Vertragsmechanik verbessert die Risikoseite. Das Angebot sieht ein vorausbezahltes Konto vor; Dienste verlangen einen positiven oder ausreichenden Saldo, und monatliche Planentgelte werden zu Beginn der Periode abgezogen. Der Betreiber kann bei fehlenden Mitteln oder Schulden sperren. Für ein kleines Telekomunternehmen ist das keine Nebensache. Vorauszahlung reduziert Forderungsausfälle, verkürzt den Working-Capital-Zyklus und verhindert, dass das Unternehmen Kapazität kostenlos bereitstellt, während es selbst Vorleistungen bezahlen muss.
Außerdem erlaubt das Angebot Tarifänderungen nach Veröffentlichung auf der Website und die Einschaltung Dritter für Dienste oder Arbeiten. Auch die verbotene unautorisierte Weitergabe oder Weiterveräußerung des Dienstes ist ökonomisch relevant. Wenn ein Kunde einen Anschluss an mehrere Haushalte oder Gewerbenutzer weitergibt, verliert der Anbieter die Möglichkeit, Dichte in Umsatz zu übersetzen. Die Kontrolle der Bedingungen für interne IP-Adresszuweisung ist ebenfalls kein Randdetail. Sie schützt knappe Adress- und Netzressourcen und schafft Spielraum für technisch effiziente Kundenzuordnung.
Die Kostenseite bleibt größtenteils unsichtbar, aber nicht unvorstellbar. Ein lokaler Betreiber dieser Art muss Großhandelskapazität oder Transit, Zugangstechnik, Switches, Router, eventuell Glasfaser- und Gebäudetechnik, Strom, Ersatzteile, Endgeräte, Abrechnung, Zahlungsannahme, rechtliche Dokumente, Lizenzverwaltung, Kundendienst und Außeneinsätze bezahlen. Die öffentliche Preisliste enthält zudem einen Routerpreis, was zeigt, dass Endgeräte zumindest in der Kundenschnittstelle eine Rolle spielen. Jede dieser Kostenarten hat andere Skaleneffekte. Backbone-Kapazität kann mit Volumen effizienter werden, aber nur bis zu einem Mindestmaß.
Feldsupport skaliert schlecht, wenn die Kunden weit verteilt sind oder alte Gebäude viele Sonderfälle erzeugen. Abrechnung und Zahlungswege lassen sich digitalisieren; Störungsarbeit nicht vollständig. Die kleine berichtete Mitarbeiterzahl kann daher Stärke oder Schwäche sein. Sie spricht für schlanke Fixkosten, aber auch für begrenzte Redundanz. Wenn fünf Menschen Verkauf, Support, Technik, Buchhaltung und Management abdecken müssen, kann Krankheit, Personalwechsel oder Projektlast direkt in Servicequalität und Anschlussgeschwindigkeit durchschlagen.
Kapital ist der zweite Engpass. Die sichtbaren Daten sagen nicht, wie alt Zugangsswitches, Router, Stromversorgung, Glasfaserstrecken oder Abrechnungssysteme sind. Sie sagen auch nicht, wie viele Ports ungenutzt sind, wie viele Gebäude bereits erschlossen wurden oder welche Eigentümervereinbarungen bestehen. Genau deshalb dürfen die niedrigen Tarife nicht einfach als aggressiv oder defensiv etikettiert werden. Wenn die Hauptinvestitionen bereits abgeschrieben sind und freie Ports vorhanden sind, kann ein 700-Rubel-Kunde mit begrenzter Mehrarbeit attraktiv sein.
Wenn jedoch ein großer Teil der Anlage erneuert werden muss, reicht derselbe Preis möglicherweise nicht aus. Der 1-Gbit/s-Tarif ist hier der Prüfstein. Ein 400-Rubel-Monatsaufschlag gegenüber Plus 100 klingt pro Kunde brauchbar, aber er erzeugt nur 4.800 Rubel im Jahr. Das trägt keinen großen individuellen Ausbau, wenn dazu neue aktive Technik, teure Gebäudearbeit oder dauerhaft mehr Support nötig wird. Die technische Machbarkeitsklausel zeigt, dass Enginet+ diesen Kapitalhebel nicht jedem Neukunden blind schenkt.
Die Lieferantenseite ist klarer sichtbar als die Kundenseite. AS61380 erscheint mit Upstream-Beziehungen zu AS48149 Ivanteevskie telecommunicacii Ltd und AS48347 JSC Mediasoft ekspert; im RIPE-Aut-num-Text wird außerdem AS34123 Netorn erwähnt. Öffentliche BGP-Werkzeuge markieren das IPv4-Präfix je nach Quelle als RPKI-valid oder IRR-valid. Diese Signale sind für ein kleines Netz wichtig. Sie zeigen reale Ressourcenkontrolle und Grundhygiene im Routing. Gleichzeitig sprechen sie nicht für große Unabhängigkeit.
Zwei sichtbare Upstreams sind besser als einer, aber sie beantworten nicht, wie viel Verkehr über welchen Pfad läuft, welche Kündigungsrechte bestehen, welche Preise gelten, ob Failover praktisch getestet ist oder ob ein lokaler Lieferant zugleich Wettbewerbsdruck ausübt. Besonders AS48149 ist ökonomisch interessant, weil es in den lokalen Wettbewerbs- und Routingdaten nicht nur als größere Netzressource, sondern auch als lokal relevante Telekommunikationspräsenz erscheint. Wenn ein Upstream zugleich nahe am Endkundenmarkt steht, können technische und kommerzielle Abhängigkeit ineinanderlaufen.
Der Wettbewerb ist nicht hypothetisch. Lokale Verzeichnisse nennen Enginet+ neben Ivanteevskie telecommunicacii, Ivstar, Ivlan und Rikom NTC. Vergleichs- und Adressseiten zeigen zusätzlich große Alternativen wie Beeline, MTS, Rostelecom, MegaFon/Yota oder t2-bezogene Dienste in Ivanteevka. Solche Seiten sind keine belastbaren Marktanteilsquellen; sie können veraltet, unvollständig oder werblich sortiert sein. Aber als Marktsignal sind sie stark genug: Enginet+ ist nicht in einem vollständig gefangenen Markt. Der Kunde kann in vielen Fällen offenbar andere Namen sehen, prüfen oder anfragen. Das verändert die Preissetzung.
Ein lokaler Anbieter kann nicht beliebig erhöhen, nur weil er näher am Haus ist. Er muss entweder besser verfügbar sein, schneller reagieren, im konkreten Gebäude bereits installiert sein, eine günstigere oder klarere Rechnung bieten, lokale Probleme besser lösen oder Zusatzleistungen liefern, die Vergleichstabellen nicht erfassen.
Die nationale Konkurrenz wirkt anders als die lokale. Große Marken können Bündel aus Internet, Mobilfunk, Fernsehen oder anderen Diensten platzieren und Preiskämpfe in einem Stadtteil aus größeren Portfolios quersubventionieren. Dafür sind sie nicht immer in jedem Gebäude gleich gut, gleich schnell oder gleich aufmerksam. Ein kleiner Betreiber lebt von Asymmetrien: Er kennt die Straßenzüge, Hausverwaltungen, Störungsmuster, alten Kabelwege und Kundengewohnheiten. Wenn ein Kunde in Ivanteevka vor allem eine funktionierende Leitung und erreichbaren Support will, kann lokale Nähe die Markenprämie eines nationalen Anbieters ausgleichen.
Wenn der Kunde dagegen ein Bündel, landesweite App-Integration oder ein sehr billiges Kombiangebot bevorzugt, wird die lokale Marke verwundbarer. Enginet+ versucht sichtbar, diese Lücke durch die modernisierte Inji-Präsenz, persönliche Konten, Zahlungswege und Servicekontakte zu schließen. Doch die Frage bleibt: Ist diese Kundenschnittstelle nur ordentlicher geworden, oder erzeugt sie messbar weniger Kündigungen, weniger Zahlungsausfälle und mehr Zusatzverkäufe?
Die Finanzsignale erzwingen Vorsicht. Mehrere öffentliche Unternehmensdaten-Spiegel identifizieren ООО "ИНЖИНЭТ+" mit OGRN 1185050002774 und INN 5038133016; die Haupttätigkeit entspricht leitungsgebundener Telekommunikation. Mehrere Spiegel zeigen Jahresumsätze um 15,7 Millionen Rubel. B2B House berichtet für 2025 einen Umsatz von 15,673 Millionen Rubel und einen Nettoverlust von 2,918 Millionen Rubel; für 2024 nennt die Hauptseite ebenfalls einen größeren Verlust. Ein älterer RBC-Unternehmensstand nennt hingegen für 2024 bei ähnlichem Umsatz einen Gewinn von 1,679 Millionen Rubel.
Diese Widersprüche lassen kein hartes Rentabilitätsurteil zu. Sie verhindern aber auch ein bequem positives Urteil. Wenn der Verlust stimmt, arbeitet das Unternehmen trotz Umsatzbasis und Preisleiter defizitär. Wenn der Gewinn stimmt, wäre es ein kleiner, aber profitabler lokaler Anbieter. Beides ist plausibel; die Daten reichen nicht, um den Unterschied aufzulösen.
Gerade dieser Widerspruch ist ökonomisch nützlich, weil er die entscheidenden Fragen offenlegt. War 2024 oder 2025 durch einmalige Umstellungskosten, Netzmodernisierung, Forderungsbereinigung, Projektaufwand oder Abgaben belastet? Sind Verluste echte operative Verluste oder Buchhaltungsartefakte? Sind die Umsatzangaben vollständig vergleichbar? Welche Rolle spielen Beschaffungsaufträge und nicht monatliche Erlöse? Ohne diese Antworten muss man das Unternehmen als empfindlich gegenüber kleinen absoluten Veränderungen betrachten.
Bei 15,7 Millionen Rubel Jahresumsatz macht schon ein zusätzlicher Kostenblock von wenigen Millionen Rubel den Unterschied zwischen Gewinn und Verlust. Der Wettbewerb um 500- bis 900-Rubel-Tarife erlaubt keine große Fehlertoleranz.
Regulatorisch ist Enginet+ nicht unsichtbar. Die Dokumentenseite listet mehrere Lizenzkategorien, darunter telematische Dienste, Kabelrundfunk, lokale Telefondienste, Datenübertragung und Kanaldienste. Das öffentliche Angebot beschreibt Datenübertragung, telematische Dienste und Internetzugang über eine dedizierte Leitung. Die Datenschutzseite liefert den Kontext für personenbezogene Daten rund um Antrags- und Zahlungsformulare. Für einen lokalen Betreiber sind Lizenzen nicht nur Eintrittskarten, sondern laufende Fixkosten und Verhaltenspflichten.
Der Garant-Eintrag zum Verfahren A41-115550/2024, in dem das Ministerium für digitale Entwicklung, Kommunikation und Massenmedien gegen LLC Enginet+ wegen Rückständen bei Pflichtbeiträgen und Strafen vorging, ist daher ein ernstes Signal. Er beweist nicht allein eine strukturelle Compliance-Schwäche. Er zeigt aber, dass regulatorische Nebenpflichten in einem kleinen Umsatzkörper materiell werden können. Ein Betrag oder eine Strafe, die für einen großen Betreiber administrativ klein wäre, kann bei Enginet+ die Jahresmarge verändern.
Geopolitik erscheint in den verfügbaren Fakten nicht als dramatischer Einzelfall, sondern als Lagebedingung. Enginet+ ist ein russischer Betreiber in der Region Moskau, Mitglied im RIPE-Kontext, mit lokalen Lizenzen, lokalen Kunden und Lieferbeziehungen zu anderen Netzen. Die Unterlagen belegen keine konkrete ausländische Sanktion, keine Geräteknappheit und keine politische Intervention. Deshalb wäre es falsch, solche Ereignisse zu behaupten. Richtig ist eine nüchternere Aussage: Die geopolitische Prämie steckt hier im fehlenden Nachweis.
Ohne Angaben zu Ausrüstungsherkunft, Ersatzteilzyklus, Devisenabhängigkeit, Vertragswährung, Lieferfristen und Netzmodernisierung bleibt offen, ob ein kleiner Betreiber seine Anlagen günstig erneuern kann. Ein Unternehmen mit niedrigen Tarifen und schmaler Mannschaft hat weniger Raum, externe Beschaffungs- oder Regulierungsschocks aufzunehmen. Der Standort in Russland und die russische regulatorische Einbettung sind deshalb Risikokontext, nicht eigenständiger Beweis für ein Problem.
Auch die Marken- und Adresssignale verlangen Disziplin. Die Service-Seite nennt ein Büro an der Lenina-Straße 14 in Ivanteevka; das Angebot und Unternehmensregister nennen eine rechtliche Adresse an der Pervomayskaya-Straße 29, Etage 1, Raum 1. Das ist wahrscheinlich die normale Differenz zwischen Büro- und Rechtsadresse, darf aber nicht ohne Bestätigung zusammengezogen werden. Die Leitungssignale variieren ebenfalls: Das öffentliche Angebot und neuere Ausschnitte nennen Irina Mikhailovna Konkova als Generaldirektorin, während ältere Unternehmensseiten Andrey Mashichev und ältere Eigentumsdaten zeigen.
Auch hier ist der richtige Schluss nicht Verdacht um jeden Preis, sondern Aktualitätsvorsicht. Kleine Unternehmen wechseln Leitung, Adresse, Marke und Website oft, ohne dass der operative Dienst verschwindet. Für Kredit, Beschaffung und Gegenparteien ist dennoch relevant, welche Person aktuell rechtlich bindet, wer wirtschaftlich kontrolliert und ob der Markenwechsel von engplus.ru zu inji.online vollständig bei Kunden, Verzeichnissen und Zahlungswegen angekommen ist.
Die Netzressourcen geben dem Unternehmen Glaubwürdigkeit, aber keine Größe. RIPE führt LLC Enginet+ als russisches Mitglied mit Servicegebiet Russland. AS61380 ist als ENGINETPLUS-AS mit LLC Enginet+ verbunden. Öffentliche ASN-Übersichten zeigen ein IPv4-Präfix, aber keine sichtbar von AS61380 originierte IPv6-Präfixzusammenfassung; gleichzeitig zeigen RIPE-Zuteilungslisten eine 2a03:3dc0::/32-IPv6-Zuteilung in Verbindung mit ru.engplus. Das korrekte Urteil lautet also: IPv6-Ressource ist in den Zuteilungssignalen vorhanden, aber in den betrachteten öffentlichen Routingzusammenfassungen nicht sichtbar originierend.
Dieser Unterschied ist wichtig. Für heutige Endkunden kann IPv4 mit privater Adressierung ausreichen. Für langfristige Netzqualität, Geschäftskunden und technische Reputation ist die sichtbare IPv6-Nutzung jedoch ein Indikator, ob Modernisierung nur im Kundenportal oder auch im Netz stattfindet. Der Nachweis bleibt unvollständig.
Die inoffiziellen Signale müssen als Signale behandelt werden, nicht als Beweise. Lokale Verzeichnisse, Bewertungsseiten, Vergleichsportale, Domainintelligenz und Unternehmensspiegel sind nützlich, weil sie Dinge zeigen, die offizielle Dokumente nicht zeigen: alte Telefonnummern, konkurrierende Namen, sichtbare Alternativen an bestimmten Straßen, veraltete Markenreste, IP-Verknüpfungen, historische Finanzstände und mögliche Kundenwahrnehmung. Aber sie sind fehleranfällig. Sie können alte Adressen konservieren, ähnlich benannte Firmen verwechseln oder bezahlte Platzierungen mit Marktstruktur vermengen.
Für Enginet+ ergibt sich daraus eine methodische Regel: Wenn mehrere unabhängige inoffizielle Signale in dieselbe Richtung zeigen, darf man sie als Warn- oder Bestätigungssignal nutzen. Man darf aus einem einzelnen Vergleichseintrag aber weder Marktanteil noch Kundenzufriedenheit noch tatsächliche technische Verfügbarkeit ableiten. Besonders ähnlich benannte Enginet- oder Inzhinet-Einheiten ohne Plus-Zeichen dürfen nicht ungeprüft zugerechnet werden.
Die Kundenzahl ist die zentrale fehlende Größe. Die Ersatzrechnungen aus Umsatz und Tarifpreisen zeigen nur Größenordnungen. Ein Unternehmen mit 1.500 bis 2.600 äquivalenten Privatkunden kann je nach Dichte sehr unterschiedlich aussehen. In einem dichten Gebäudebestand mit bestehenden Leitungen kann diese Basis effizient sein. In einer verstreuten Fläche mit vielen Einzeleinsätzen ist sie schwerer. Der öffentliche IPv4-Block sagt ebenfalls nicht, wie viele Kunden hinter einem Anschluss, hinter NAT oder auf öffentlichen Adressen laufen. Geschäftskunden und kommunale Projekte können den Umsatz pro Anschluss stark erhöhen.
Deshalb hängt die Bewertung weniger an der bloßen Frage, ob Enginet+ „klein“ ist, sondern an der Frage, wie konzentriert die zahlenden Kunden auf vorhandenen Zugangspunkten liegen. Dichte ist hier Kapitalrendite. Jede zusätzliche Wohnung in einem bereits erschlossenen Haus nutzt vorhandene Leitungen besser. Jeder neue, isolierte Anschluss testet die Kostenbasis neu.
Kundenkonzentration kann in drei Formen auftreten. Erstens kann sie geografisch sein: wenige Gebäude, Straßen oder Hausverwaltungen könnten einen großen Teil der Anschlüsse tragen. Das wäre operativ effizient, aber verhandlungsanfällig, wenn ein Gebäudezugang verloren geht oder ein Wettbewerber eine exklusive oder stark subventionierte Alternative platziert. Zweitens kann sie institutionell sein: öffentliche oder projektnahe Verträge könnten einzelne Jahreszahlen prägen. Der genannte Auftrag von etwas mehr als 2,1 Millionen Rubel zeigt, dass solche Einzelposten im Verhältnis zur Umsatzbasis groß genug sind.
Drittens kann sie personell sein: Bei wenigen Mitarbeitern hängt Kundenbindung oft an bestimmten Technikern oder Ansprechpartnern. Keiner dieser Konzentrationsrisiken ist belegt, aber alle sind bei der sichtbaren Größe plausibel genug, um die Due-Diligence-Fragen zu bestimmen.
Die Preissetzung bietet nur begrenzten Schutz gegen Inflation der Vorleistungen. Plus 100 zu 500 Rubel ist niedrig genug, um im lokalen Wettbewerb sichtbar zu bleiben. Plus 500 und Plus 1000 erlauben Aufschlag, aber nicht in einer Höhe, die schwere Netzinvestitionen frei finanziert. Wenn Upstream-Kapazität, Geräte, Strom, Feldarbeit oder regulatorische Kosten steigen, kann Enginet+ entweder Preise erhöhen, Leistungen begrenzen, Investitionen verschieben, Zusatzprodukte verkaufen oder Margen opfern. Das Angebot enthält ein Recht zur Tarifänderung nach Website-Hinweis, aber Markt und Wettbewerb begrenzen die Nutzbarkeit dieses Rechts.
Die nationale Konkurrenz kann Preiserhöhungen bestrafen. Lokale Konkurrenz kann Gebäude gezielt bearbeiten. Der ökonomische Gewinn liegt daher nicht in maximaler Preiserhöhung, sondern in sauberer Segmentierung: günstige Grundversorgung für preissensible Haushalte, höhere Geschwindigkeiten nur bei technischer Machbarkeit, Geschäftskunden mit passenden Zusatzleistungen und Projekte, die vorhandene lokale Infrastruktur wirklich nutzen.
Die Lieferantenabhängigkeit verdient ein eigenes Urteil. Ein kleiner autonomer Systembetreiber ist nicht automatisch machtlos, aber seine Verhandlungsmacht hängt stark davon ab, ob er echte Alternativpfade, reale Verkehrsverteilung und ersetzbare Vertragsbeziehungen hat. Öffentliche Routingdaten zeigen Beziehungen; sie zeigen nicht die Rechnung. Wenn AS48149 und AS48347 stabile Konditionen, ordentliche Qualität und echte Redundanz bieten, ist die sichtbare Struktur ausreichend für einen lokalen Anbieter.
Wenn einer der Pfade ökonomisch dominiert, wenn Failover nur auf dem Papier steht oder wenn ein Lieferant zugleich im lokalen Endkundengeschäft Druck ausübt, wird die Marge verwundbar. Der RIPE-Aut-num-Hinweis auf AS34123 erweitert die Frage, löst sie aber nicht. Entscheidend wären Rechnungen, Verkehrsanteile, Service-Level-Erfahrung und Störungsprotokolle. Ohne diese bleibt „zwei sichtbare Upstreams“ ein positives, aber nicht abschließendes Signal.
Ein weiteres positives Signal ist die formale Dokumentation des Dienstes. Das Angebot benennt den Betreiber, die Geschäftsführerin, die Rechtsadresse, die Arten der Dienste, Sperrrechte, Zahlungslogik, Wartung und Begrenzungen. Die Dokumentenseite listet Lizenzen und Unternehmensangaben. Für Kunden ist das trocken; für Ökonomie ist es wichtig. Viele kleine lokale Dienstleister bleiben in öffentlichen Daten verschwommen. Enginet+ hat dagegen genug formale Oberfläche, um Vertrag, Netz, Adresse, Ressourcen und Preise miteinander zu verbinden. Das senkt Gegenparteirisiko. Es heißt aber nicht, dass alle Angaben aktuell oder vollständig sind.
Die Widersprüche bei Adresse, Leitung und Finanzdaten zeigen, dass öffentliche Oberfläche und Registerspiegel zeitlich auseinanderlaufen können. Der zuverlässigste Anleger- oder Kreditblick würde daher aktuelle Registerauszüge, Steuer- oder Abschlussdaten, Lizenzstatus und operative Kennzahlen zusammenführen.
Was wäre das stärkste positive Gegenargument gegen die Vorsicht? Es wäre eine Bestätigung, dass Enginet+ in den von ihm bedienten Gebäuden hohe Portauslastung, niedrige Kündigung, geringe Störungshäufigkeit und stabile Upstreampreise hat. Dann sähe das Unternehmen wie ein kleiner, dichter Cashflow-Betreiber aus. Die niedrigen Preise wären nicht Schwäche, sondern lokaler Standard bei abgeschriebener Anlage. Das Prepaid-Modell würde Forderungsrisiko begrenzen, der Markenwechsel würde die digitale Kundenschnittstelle verbessern, und Zusatzumsätze aus B2B, Telefonie, Fernsehen, Ausrüstung und Projekten würden die reine Breitbandmarge ergänzen.
In diesem Bild wäre die kleine Mitarbeiterzahl kein Warnzeichen, sondern Produktivität. Der IPv4-Block wäre kein Wachstumsende, sondern eine verwaltete Ressource in einem Netz, das mit privaten Adressen und selektiven öffentlichen IP-Leistungen auskommt.
Was wäre das stärkste negative Gegenargument gegen ein konstruktives Urteil? Es wäre eine Bestätigung, dass die gemeldeten Verluste echte wiederkehrende operative Verluste sind, dass die Kundenzahl stagniert oder schrumpft, dass große Anbieter in den profitablen Gebäuden mit Bündelpreisen angreifen, dass Upstreamkosten steigen, dass Geräteersatz ansteht und dass Projektumsätze unregelmäßig oder margenschwach sind. Dann wäre Enginet+ nicht ein dichter lokaler Betreiber, sondern ein kleiner Anbieter, der zu niedrigen Preisen in einem umkämpften Gebiet Kunden hält und dabei Kapital aufzehrt.
Der regulatorische Beitragsfall würde in diesem Bild nicht als isolierter Vorfall erscheinen, sondern als Symptom knapper Verwaltungskapazität. Die Markenmodernisierung wäre dann notwendig, aber nicht ausreichend.
Die Wahrheit liegt wahrscheinlich zwischen diesen Bildern. Der beste aktuelle Befund ist, dass Enginet+ reale lokale Substanz besitzt, aber der Wert dieser Substanz von nicht offengelegten Dichte- und Margenparametern abhängt. Das Unternehmen hat öffentliche Dienste, Tarife, Lizenzen, Routingressourcen, Zahlungsverfahren, Supportkanäle, eine neue Servicepräsenz und Spuren lokaler Beschaffungsfähigkeit. Es hat zugleich keine sichtbare Größe, die Fehler absorbiert. Ein einzelner Auftrag, eine regulatorische Forderung, eine Upstreamänderung oder eine Mitarbeiterlücke kann im Verhältnis zur Ertragsbasis groß werden.
Für Kunden kann Enginet+ dennoch sinnvoll sein, wenn Verfügbarkeit und lokaler Support stimmen. Für eine wirtschaftliche Bewertung reicht Kundenzufriedenheit allein nicht; sie muss in wiederkehrende, vorausbezahlte, wenig störungsintensive Erlöse übersetzt werden.
Die Kapitalfrage führt auch zur Produktstrategie. Wenn Enginet+ die höchsten Tarife dort verkauft, wo das Netz sie günstig tragen kann, entsteht ein guter lokaler Mix. Wenn es Gigabitpreise als Marketinganker nutzt, ohne jeden Anschluss sofort aufzurüsten, schützt es die Bilanz. Wenn es dagegen viele Kunden auf hohe Geschwindigkeiten bringt, aber Backhaul, CPE oder Hausnetz nicht mithalten, steigen Supportkosten schneller als Erlöse. Die Tarifbedingungen geben dem Betreiber das Recht, diese Grenze zu ziehen. Ob er es operativ konsequent tut, bleibt offen.
Ähnlich beim Geschäftskundensegment: getrennte B2B-Kontakte und Office-Dienste sind sinnvoll, aber nur dann profitabel, wenn Service-Level und Störungsreaktion bepreist werden. Ein Geschäftskunde, der zum Privatkundentarif faktisch Priorität erwartet, ist keine gute Marge. Ein Geschäftskunde, der für lokale Verlässlichkeit zahlt, kann dagegen den kleinen Netzbetreiber stärken.
Der Vergleich mit Substitute-Angeboten ist nicht nur eine Preisfrage. Nationale und lokale Alternativen können Internet, TV, Mobilfunknähe, Satelliten- oder andere Pakete in die Wahl bringen. Für Enginet+ sind Substitute gefährlich, wenn sie das Kernversprechen der lokalen Leitung ersetzen: ausreichende Geschwindigkeit, geringe Ausfälle, einfache Zahlung und erreichbarer Support. Sie sind weniger gefährlich, wenn Kunden frustriert von großen Hotlines sind oder wenn ein bestimmtes Gebäude technisch besser über Enginet+ erschlossen ist. Die inoffiziellen Adressseiten zeigen, dass Vergleichbarkeit auf Straßen- oder Hausebene stattfindet.
Genau dort muss Enginet+ gewinnen. Nicht durch abstrakte Marke, sondern durch Anschlussrealität: Ist die Leitung in diesem Haus verfügbar? Muss der Kunde warten? Wer kommt bei einer Störung? Wie klar ist die Rechnung? Wie schnell wird Zahlung verbucht? Wie belastbar ist der Abendverkehr?
Die rechtliche und regulatorische Oberfläche kann auch Wettbewerbsschutz sein. Lizenzen, Telefoniemöglichkeiten, Kabelrundfunk und Kanaldienste bedeuten administrative Kosten, aber sie erweitern den Leistungsrahmen. Ein bloßer informeller Zugangsanbieter könnte bestimmte Dienste nicht sauber anbieten. Enginet+ kann öffentlich auf mehrere Dienstkategorien verweisen. Das erlaubt Bündel und Projekte. Es schafft aber auch Pflichten. Die Pflichtbeitrags- und Strafensache zeigt, dass der Staat in diesem Markt nicht nur abstrakter Hintergrund ist. Für die Einheitsökonomie muss jede Lizenz nicht nur vorhanden, sondern wirtschaftlich tragbar sein.
Wenn eine Dienstkategorie kaum Umsatz bringt, aber Compliance-Arbeit erzeugt, verschlechtert sie den Mix. Wenn sie B2B- oder Projektumsätze ermöglicht, kann sie sich lohnen. Ohne Umsatzaufteilung nach Dienstlinie bleibt dieser Teil der Bewertung offen.
Der Markenwechsel zu Inji verdient eine zurückhaltend positive Note. Die neue Seite bewirbt Zahlungskanäle, Support, Tarife, persönliche Konten, eine neue Autorisierung und App-Entwicklungsnachrichten. Für kleine Betreiber ist Modernisierung der Kundenschnittstelle oft der günstigste Hebel, bevor schwere Netzinvestitionen kommen. Wenn weniger Kunden anrufen müssen, weil Zahlungen klarer sind, wenn Tarife besser erklärt werden, wenn Supportanfragen richtig kanalisiert werden und wenn Neukunden schneller verstehen, ob ein Anschluss möglich ist, sinken operative Kosten. Dennoch ist eine Website kein Netz.
Die ökonomische Prüfung muss fragen, ob die digitale Oberfläche mit Abrechnung, tatsächlichem Anschlussstatus und Störungssystem zusammenpasst. Die vorhandenen Daten belegen die öffentliche Absicht und einige Funktionen, nicht deren Wirkung.
Ein sauberer Bewertungsrahmen für Enginet+ hätte daher fünf Tabellen, auch wenn sie nicht öffentlich vorliegen. Erstens: Anschlüsse nach Gebäude, Tarif, öffentlicher oder privater Adressierung, Kündigung und Störungsrate. Zweitens: Umsatz nach Privat, Geschäft, Telefonie, TV, Ausrüstung, Installation und Projekt. Drittens: direkte Kosten nach Upstream, Netzbetrieb, Hardware, Außendienst, Zahlungsabwicklung, Lizenzen und Abgaben. Viertens: Kapitalplan für aktive Technik, Glasfaser, Stromsicherung und Kundengeräte. Fünftens: Lieferanten- und Wettbewerbsereignisse nach Straße oder Gebäude.
Mit diesen Daten ließe sich entscheiden, ob die 15,7 Millionen Rubel ein stabiler Kern oder eine brüchige Summe aus vielen kleinen und einigen einmaligen Teilen sind. Ohne sie bleibt nur ein Wahrscheinlichkeitsurteil.
Dieses Wahrscheinlichkeitsurteil ist nicht wertlos. Es sagt: Der Betreiber hat genug öffentliche Substanz, um als echter lokaler Telekomakteur ernst genommen zu werden. Die Kundenpreise sind niedrig, aber nicht irrational, wenn die Anlage lokal dicht genutzt wird. Die Vorauszahlung schützt Liquidität. Die technische Machbarkeitsklausel schützt Kapital. Die Routingdaten zeigen kleine, aber reale Netzressourcen. Die Beschaffungssignale zeigen lokale Projektfähigkeit. Die Verzeichnisse zeigen aber auch starke Konkurrenz. Die Finanzspiegel zeigen Unsicherheit und möglicherweise Verlust.
Die regulatorische Sache zeigt, dass Nebenpflichten nicht ignoriert werden dürfen. Die Lieferantenstruktur zeigt Abhängigkeit von anderen Netzen. Daraus folgt kein Investitionsurteil im engen Sinn, sondern ein Betriebsschluss: Enginet+ ist wahrscheinlich ein guter lokaler Überlebensfall, wenn es Dichte verteidigt; es ist gefährdet, wenn es in Preiswettbewerb ohne Dichte und ohne Projektmarge gerät.
Welche Fakten würden das Urteil ändern? Eine bestätigte aktuelle Kundenzahl mit Churn und Tarifmix wäre zuerst. Wenn Enginet+ deutlich mehr zahlende Haushalte oder Geschäftskunden trägt, als die groben Umsatzäquivalente vermuten lassen, und wenn Störungen gering sind, steigt die Qualität des Ertrags. Wenn die Kundenzahl deutlich niedriger ist und Umsatz stark aus wenigen Projekten stammt, steigt Konzentrationsrisiko. Zweitens würde eine geprüfte Gewinn- und Verlustrechnung für 2024 und 2025 die Rentabilitätsfrage klären.
Ein echter wiederkehrender Verlust wäre schwerwiegend; ein einmaliger Umstellungs- oder Investitionseffekt wäre weniger problematisch. Drittens würden Upstreamverträge, Verkehrsanteile und Störungsdaten zeigen, ob die sichtbaren Lieferantenbeziehungen widerstandsfähig sind. Viertens würden aktuelle Register- und Eigentumsdaten die Leitungssignale bereinigen. Fünftens würden Informationen zu Gebäudezugang, freier Portkapazität und Ersatzinvestitionen zeigen, ob Gigabit-Upselling Kapital schafft oder Kapital frisst.
Bis dahin sollte man Enginet+ weder unterschätzen noch überhöhen. Der kleine lokale ISP ist keine romantische Gegenfigur zu nationalen Netzbetreibern; er ist eine harte betriebliche Rechenaufgabe. Seine Stärke ist Nähe, seine Schwäche ist der kleine Nenner. Jeder Kunde zählt, aber nicht jeder Kunde ist gleich gut. Jeder Rubel Preisaufschlag hilft, aber nicht, wenn er Support und Investition nachzieht. Jeder Lieferantspfad erhöht Resilienz, aber nur, wenn er praktisch und wirtschaftlich nutzbar ist. Jede Lizenz erweitert das Angebot, aber sie bringt Pflichten.
Jede öffentliche Beschaffung kann profitabel sein, aber sie kann auch Konzentration schaffen. Enginet+ steht genau in diesem Spannungsfeld. Das Unternehmen ist ökonomisch interessant, weil es zeigt, wie lokale Telekommunikation wirklich funktioniert: nicht als abstrakte Bandbreite, sondern als Bündel aus Dichte, Disziplin, kleinen Preisen, knappen Ressourcen und dem dauernden Kampf, Nähe in nachhaltige Marge zu verwandeln.
Die praktische Schwelle liegt vermutlich dort, wo drei Kurven zusammentreffen: Auslastung der vorhandenen Zugangstechnik, bezahlte Zusatzleistung je Anschluss und Zeitaufwand des Supports. Ein lokaler Betreiber kann eine geringe Monatsgebühr tragen, wenn der Anschluss selten berührt werden muss, wenn Zahlungen automatisch oder jedenfalls zuverlässig eingehen und wenn der Kunde in einem bereits erschlossenen Haus hängt.
Derselbe Tarif wird schwach, wenn der Kunde viele Rückfragen auslöst, ein Endgerät tauschen lässt, die beworbene Portgeschwindigkeit mit tatsächlicher Ende-zu-Ende-Leistung verwechselt oder bei jedem Ausfall eine Prioritätsbehandlung erwartet. Die Tarifhinweise von Enginet+ zeigen ein Bewusstsein für diese Trennlinie. Sie formulieren Höchstgeschwindigkeit, Ressourcenlast und technische Machbarkeit ausdrücklich. Das ist keine bloße juristische Vorsicht, sondern ein Versuch, den Supportvertrag vom Kapazitätsversprechen zu trennen. In einem kleinen Netz ist diese Trennung überlebenswichtig.
Die zweite Schwelle ist die Zahlungs- und Sperrlogik. Vorauszahlung klingt administrativ, ist aber Kapitalpolitik. Ein Betreiber mit wenigen Millionen Rubel Jahresumsatz kann es sich kaum leisten, offenen Verbrauch über Wochen oder Monate zu finanzieren, während eigene Rechnungen für Upstream, Strom, Personal, Abgaben und Instandhaltung weiterlaufen. Der positive Kontostand als Dienstvoraussetzung verlagert einen Teil des Risikos zurück zum Kunden. Das macht die Beziehung härter, aber auch berechenbarer. Wenn viele Kunden rechtzeitig zahlen, verringert sich die Notwendigkeit, Liquidität als Puffer zu halten.
Wenn viele Kunden säumig werden, kann der Betreiber schneller sperren, verliert aber möglicherweise Anschlussdichte und Goodwill. Auch hier ist der lokale Charakter doppelt: Nähe erleichtert Vertrauen und schnelle Klärung, kann aber sozialen Druck erzeugen, wenn Sperren in einer kleinen Kundengemeinschaft sichtbar oder reputationswirksam werden.
Die dritte Schwelle ist die Frage, ob Projektarbeit die Kernökonomie ergänzt oder überdeckt. Der dokumentierte Beschaffungsgewinn zeigt, dass Enginet+ mehr leisten kann als Standardanschlüsse. Für einen lokalen Netzbetreiber ist das logisch: Wer bereits Trassen, Techniker, Kontakte und Ortskenntnis besitzt, kann Kamerabilder, Leitungsdienste oder andere lokale Kommunikationsleistungen oft effizienter bereitstellen als ein entfernter Generalist. Doch die Marge solcher Arbeit hängt von Leistungsumfang, Wartungspflichten, Zahlungsfristen und Folgekosten ab.
Ein Projekt kann freie Kapazität gut monetarisieren; es kann aber auch die kleine Mannschaft binden und Privatkundenservice verschlechtern. Bei einer Umsatzbasis um 15,7 Millionen Rubel darf ein Auftrag von gut 2,1 Millionen Rubel nicht als Nebengeräusch behandelt werden. Er kann Ergebnis und Wahrnehmung eines Jahres spürbar bewegen.
Daraus folgt ein strenger, aber fairer Bewertungsmaßstab. Enginet+ verdient Anerkennung für belegbare operative Präsenz: Preise, Angebot, Adresse, Lizenzen, Routing, Zahlungen und Kundenschnittstelle sind sichtbar genug, um das Unternehmen nicht als bloßen Namen zu behandeln. Es verdient keine Bewertungsprämie allein dafür, klein und lokal zu sein. Lokalität schafft nur dann Wert, wenn sie Anschlusskosten senkt, Kündigung reduziert, Support beschleunigt, Gebäudezugang schützt oder Zusatzumsatz ermöglicht.
Sie zerstört Wert, wenn sie Verhandlungsmacht begrenzt, Personalrisiko erhöht, regulatorische Aufgaben auf wenige Schultern legt und nationale Anbieter in denselben Gebäuden Preisdruck erzeugen. Genau deshalb ist das Urteil nicht „klein ist gut“ oder „klein ist schlecht“. Es ist: klein ist nur dann gut, wenn die lokale Dichte hoch genug ist, die Kapitallast kontrolliert bleibt und jeder zusätzliche Kunde mehr Marge als Komplexität bringt.
Quellen
- https://inji.online/
- https://inji.online/tarify
- https://inji.online/oferta
- https://inji.online/documents
- https://inji.online/privacy
- https://inji.online/news
- https://inji.online/faq
- https://inji.online/payments
- https://hypestat.com/info/engplus.ru
- https://www.ripe.net/membership/member-support/list-of-members/ru/engplus/
- https://apps.db.ripe.net/db-web-ui/lookup?source=ripe&key=AS61380&type=aut-num
- https://apps.db.ripe.net/db-web-ui/lookup?source=ripe&key=ORG-CE14-RIPE&type=organisation
- https://apps.db.ripe.net/db-web-ui/query?searchtext=185.8.156.0%2F22&source=RIPE
- https://www-public.telecom-sudparis.eu/~maigron/rir-stats/ripe-allocations/allocations/ru-ip-allocations.html
- https://bgp.tools/as/61380
- https://ipinfo.io/AS61380
- https://whois.ipip.net/AS61380
- https://www.iplocate.io/AS61380
- https://ipinfo.io/185.8.156.210
- https://2ip.ru/ip/185.8.159.213/
- https://www.speedguide.net/ip/185.8.157.110
- https://www.cidr-report.org/cgi-bin/as-report?as=AS61380&view=2.0
- https://www.bigdatacloud.com/asn-lookup/AS61380
- https://bgp.he.net/country/RU
- https://bgp.tools/as/48149
- https://ipinfo.io/AS48149
- https://whoisfreaks.com/tools/asn-whois/lookup/as48149
- https://www.bigdatacloud.com/asn-lookup/AS48149
- https://www.cidr-report.org/cgi-bin/as-report?as=AS48149&view=2.0
- https://www.ipxo.com/asn/AS48149/
- https://bgp.he.net/AS48347
- https://ipinfo.io/AS48347
- https://bgp.tools/as/48347
- https://stat.ripe.net/AS48347
- https://companies.rbc.ru/id/1185050002774-ooo-inzhinet/
- https://b2b.house/company/OOO-INZHINET_72197bd4-3c52-43ee-a706-e8068986aa18/
- https://b2b.house/company/OOO-INZHINET_72197bd4-3c52-43ee-a706-e8068986aa18/financial-statements/
- https://www.prima-inform.ru/cat/cc/inzhinet-1185050002774-5038133016
- https://spark-interfax.ru/moskovskaya-oblast-pushkino/ooo-inzhinet-inn-5038133016-ogrn-1185050002774-fc71a18656e243109cbcd0b950cb368c
- https://nexxa.ru/company/1185050002774-ooo-inzhinet
- https://base.garant.ru/66501904/
- https://poisktenderov.ru/item/0848600003322000643/
- https://www.rusprofile.ru/date/2018-04-03
- https://www.newanteevka.ru/business/branch/internet
- https://provayder.net/ivanteevka/
- https://otsiv.ru/firm/ivanteevka/internet_svyaz_informatsionnye_tekhnologii/internet_provaydery/
- https://ivanteevka.jsprav.ru/internet-provajderyi/
- https://www.orgpage.ru/ivanteevka/internet/
- https://ivanteevka.justconnect.ru/home/%D1%83%D0%BB%20%20%D0%9F%D1%80%D0%BE%D0%BB%D0%B5%D1%82%D0%B0%D1%80%D1%81%D0%BA%D0%B0%D1%8F%20id319524-2/
- https://ivanteevka.justconnect.ru/home/%D1%83%D0%BB.%203-%D0%B9%20%D0%9F%D1%8F%D1%82%D0%B8%D0%BB%D0%B5%D1%82%D0%BA%D0%B8%20id319466-37/
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten