
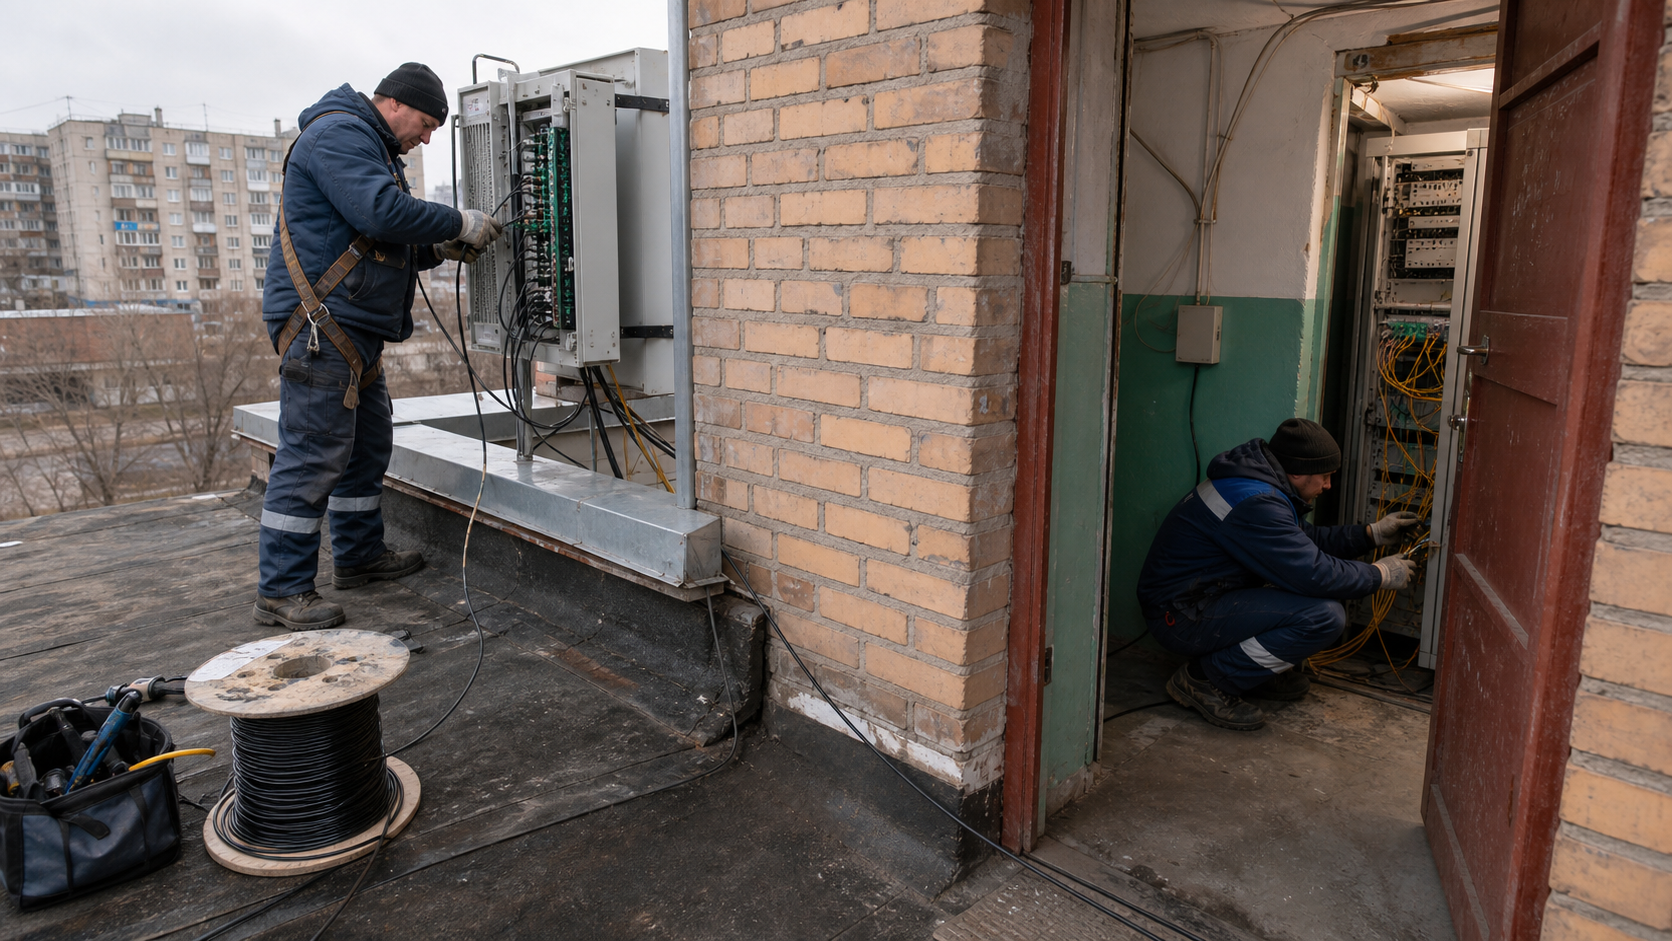
Zusammenfassung
- Limited Company Digital channel ist kein bloßer Namenseintrag: OOO "TsK" hat eine überprüfbare Kursker Adresse, rechtliche Kennungen, eine Betreiberseite, Kundenzahlungsflächen, eine RIPE-Mitgliedsnotiz und die sichtbare Netzidentität AS44276 mit dem Präfix 92.42.128.0/21.
- Das Geschäftsmodell wirkt nur dann belastbar, wenn lokale wiederkehrende Erlöse aus Internetzugang, Kanalbereitstellung, technischer Wartung, Leitungsbau und institutionellen Diensten die engen Kosten einer sehr kleinen Organisation decken. Die 2025 sichtbaren Finanzzahlen zeigen Wachstum und Gewinn, aber keinen großen Sicherheitsabstand.
- Die wichtigste Grenze der Analyse ist der Perimeter: ATsK nutzt dieselbe Adress- und Domainfamilie und ähnliche Dienstsprache, doch seine Umsätze, Verträge, Lizenzen und Kunden dürfen nicht automatisch Digital Channel zugerechnet werden.
- Das Anlageurteil wäre stärker, wenn aktuelle Lizenzregisterauszüge, klare Tarif- und Kundenstruktur, wiederkehrende profitable Verträge, mehr Upstream-Diversität und sichtbare IPv6-Bereitstellung vorlägen. Es würde schwächer, wenn AS44276, Lizenzen, institutionelle Verträge oder der schmale Gewinnpuffer erodierten.
Der Anreiz: lokale Kontrolle gegen schmale Marge
Bei einem kleinen regionalen Telekommunikationsanbieter beginnt die Analyse nicht mit der Größe des Netzes, sondern mit der Frage, warum ein Kunde überhaupt bei ihm bleiben sollte. Ein nationaler Betreiber kann Kapazität günstiger einkaufen, Werbung breiter streuen und Investitionen über mehr Anschlüsse verteilen.
Ein lokaler Anbieter muss deshalb an anderer Stelle gewinnen: durch Nähe zu Gebäuden, Kenntnisse über konkrete Trassen, schnellere Koordination mit lokalen Ansprechpartnern, Bereitschaft zu kleinteiligen Wartungsaufgaben und Beziehungen zu Unternehmen oder öffentlichen Einrichtungen, für die ein standardisierter Massenanschluss nicht immer ausreicht.
Limited Company Digital channel passt in diese enge, aber nicht bedeutungslose Kategorie. Die öffentliche Betreiberidentität, die für die Analyse zählt, ist OOO "TsK", auch als Limited Liability Company "Digital Channel" beschrieben, mit INN 4632021450, OGRN 1024600962430 und der Adresse Sadovaya Street 5 in Kursk. Die Unternehmensseite nennt OOO "TsK" einen Kommunikationsbetreiber, weist auf Dienste in Kursk Oblast hin und führt Telefonnummer, E-Mail, Support-Adresse, rechtliche Kennungen und dieselbe Kursker Adresse.
Das ist der erste Anker: Es gibt ein lokales Unternehmen, das sich selbst als Betreiber präsentiert und dessen Identität in mehreren öffentlichen Unternehmens- und Netzwerkdatenbanken wiederkehrt.
Der zweite Anker ist die Netzseite. AS44276, auch DCL-AS, wird in öffentlichen Routing- und IP-Datenbanken Limited Company Digital channel zugeordnet. Das sichtbare IPv4-Präfix ist 92.42.128.0/21, also 2.048 IPv4-Adressen beziehungsweise acht /24-Äquivalente. Mehrere BGP-Quellen zeigen ein IPv4-Präfix und keine sichtbaren IPv6-Präfixe. Beobachtete Upstreams oder Peers sind MegaFon und AVANT; ältere oder gespiegelt angezeigte RIPE-Policy-Zeilen nennen andere Importbeziehungen, was eher als Datenqualitätsproblem denn als aktueller Betriebsbeweis zu lesen ist. Die RIPE-Mitgliedsnotiz für ru/dchannel nennt Limited Company Digital channel, Sadovaya Street 5, Kursk, eine Telefonnummer, eine Kontaktadresse und den bedienten Bereich Russland.
Der wirtschaftliche Kern ist damit schärfer als bei vielen kleinen Providereinträgen: Digital Channel besitzt nicht nur eine Handelsregisterspur, sondern eine sichtbare Netzwerkressource und eine lokale Dienstoberfläche. Das reicht aber nicht für eine große Erzählung. Der Umsatz, der in den sichtbaren 2025-Zahlen bei 17,506 Millionen Rubel liegt, entspricht im Durchschnitt etwa 1,459 Millionen Rubel pro Monat vor jeder weiteren Bereinigung. Der sichtbare Nettogewinn von 1,160 Millionen Rubel entspricht etwa 96.700 Rubel pro Monat. Diese beiden Größen geben dem Urteil seine Form.
Es handelt sich um einen echten Betrieb, aber nicht um einen Betrieb mit breiter Fehlerabsorption.
Was tatsächlich unter Kontrolle steht
Die Kontrollgrenze ist der wichtigste Teil dieses Essays, weil sie verhindert, aus schwachen Signalen eine zu große Firma zu bauen. Digital Channel beschreibt auf seiner eigenen Seite Kommunikationsdienste, die über das eigene Netz, öffentliche Kommunikationsnetze und zwischengeschaltete Netze anderer Betreiber erbracht werden. Das ist eine nüchterne, aber entscheidende Formulierung.
Sie erlaubt eine realistische Interpretation: OOO "TsK" kontrolliert offenbar Teile der lokalen Bereitstellung, Kundenschnittstelle, Dokumentation, Zahlung und technischen Organisation; es ist aber nicht belegt, dass das Unternehmen jede Strecke, jeden Backbone-Abschnitt, jede Zuführung und jede Abhängigkeit Ende zu Ende selbst beherrscht.
Die sichtbaren Technologien passen zu dieser gemischten Kontrolllage. Die offizielle Technologiefläche nennt FTTx/PON mit bis zu 1 Gbit/s, xDSL mit bis zu 24 Mbit/s und WiMax mit bis zu 12 Mbit/s. Diese Liste liest sich wie das Portfolio eines Anbieters, der in einer lokalen Umgebung mehrere Zugangsgenerationen bedienen muss: Glasfaser- oder PON-Anschlüsse für höhere Kapazität, ältere Kupfer- oder DSL-Szenarien, Funkzugang für bestimmte Lagen oder historische Versorgungsfälle. Die bloße Nennung der Technologien beweist nicht, wie viele Kunden auf welcher Plattform laufen.
Sie zeigt aber, dass der Betreiber nicht nur eine einzelne Marketingseite für Internetzugang unterhält, sondern technische Anschlussarten und Infrastrukturaufgaben benennt.
Die Dienstleistungen gehen ebenfalls über einfachen Privatkunden-Internetvertrieb hinaus. Die offizielle Liste umfasst Internetzugang, Organisation, Vermietung und technische Wartung von Kanälen, Bau von Glasfaserleitungen, Bau lokaler Netze, Lieferung und Konfiguration von Telekommunikationsausrüstung sowie einen Fernsehdienst. Das ist für die Ökonomie wichtig: Bei einer sehr kleinen Umsatzbasis kann ein reines Massengeschäft mit vielen günstigen Privatanschlüssen schnell unattraktiv sein, wenn Außendienst, Entstörung, Zahlungseinzug und Vorleistungskosten nicht skalieren.
Kanalbereitstellung, Wartung, Leitungsbau und Ausrüstungskonfiguration können dagegen projekt- oder institutionenbezogene Erlöse liefern, die nicht vollständig mit einem Haushaltstarif vergleichbar sind.
Die sichtbare Kundenschnittstelle stützt die Annahme eines laufenden Betriebs. Die Seite verweist auf ein persönliches Konto, Kartenguthaben-Aufladung, Barzahlung, Bankkartenzahlung, bargeldlose Überweisungen für juristische Personen und Einzelunternehmer sowie Dokumente wie Nutzervereinbarung, Datenschutzpolitik und Antikorruptionspolitik. Ein Login-Portal beweist keine Kundenzahl. Zahlungs- und Dokumentenflächen beweisen auch keine Qualität. Sie zeigen jedoch, dass Digital Channel seine Dienste nicht nur als einmaligen Projektauftrag darstellt, sondern als wiederkehrende Kundenbeziehung mit Abrechnung, Support und Vertragsunterlagen.
Die lokale physische Präsenz ist ebenfalls wiederholt belegt. Unternehmensdatenbanken und lokale Verzeichnisse nennen Sadovaya Street 5 in Kursk, teils mit Büro 511, fünftem Stock und werktäglichen Öffnungszeiten. 2GIS, Orgpage, Rubrikator und andere lokale Einträge verorten Digital Channel als Telekommunikationsunternehmen oder Internetanbieter. Solche Verzeichnisse sind keine harten Finanzquellen, aber für einen regionalen Anbieter sind sie ein Marktoberflächensignal: Kunden, Lieferanten und Bewerber finden eine lokale Adresse, eine Telefonnummer, eine Website und eine Kategorie.
Wenn alle anderen Daten schwach wären, müsste man solche Einträge vorsichtig behandeln. Zusammen mit Netz- und Registerdaten erhöhen sie die Plausibilität eines realen, kleinteiligen Betriebs.
Geschäftsmodell: wiederkehrender Anschluss, lokales Projekt, institutionelle Beziehung
Das Geschäftsmodell von Limited Company Digital channel lässt sich aus den belegten Flächen in drei Schichten lesen. Die erste Schicht ist der klassische Internetzugang. Die offizielle Seite nennt Internetdienste in Kursk Oblast, Technologien von FTTx/PON bis xDSL und WiMax sowie Zahlungsflächen für Privatkunden und juristische Personen. Das spricht für wiederkehrende Anschlussumsätze, auch wenn keine aktuelle Tarifleiter und keine aktive Kundenzahl belegt sind. Das Fehlen dieser Größen ist nicht nebensächlich: Ohne Tarif, ARPU und Kundenzahl lässt sich die Stückökonomie nicht von unten nach oben prüfen.
Die zweite Schicht sind kanalisierte und technische Dienste. Die offizielle Dienstliste nennt Organisation, Vermietung und technische Wartung von Kanälen. B2B.House zeigt Beschreibungen sichtbarer Beschaffungsvorgänge, darunter Telefon- und Internetzugang in öffentlichen Gebäuden, Breitbandzugang über drahtgebundene Netze, Kanaldienste, telematische Internetdienste für eine NIKIMT-Atomstroy-Niederlassung bei der Direktion des Kursker Kernkraftwerks sowie Internetzugang für Einheiten von Kursk NPP-2.
Diese Hinweise dürfen nicht zu einem präzisen aktuellen Auftragsbestand verdichtet werden, weil Datenbanken Zählungen und Werte unterschiedlich darstellen. Sie sind aber stark genug, um institutionelle Servicebeziehungen als Teil des wirtschaftlichen Bildes zu berücksichtigen.
Die dritte Schicht ist lokaler Bau und technische Einrichtung. Glasfaserleitungsbau, LAN-Bau sowie Lieferung und Konfiguration von Telekommunikationsausrüstung können in einem kleinen Anbieter zwei Rollen spielen. Sie können Zusatzmarge schaffen, wenn die Firma für ein Unternehmen oder eine öffentliche Stelle eine konkrete technische Aufgabe löst. Sie können aber auch Kapital und Arbeitszeit binden, wenn Material, Geräte, Fahrzeuge, Installationszeit und Nachbetreuung vorfinanziert werden müssen.
Bei Digital Channel ist aus den sichtbaren Daten nicht ersichtlich, wie stark solche Arbeiten einmalig, wiederkehrend oder durch Vorleistungskosten belastet sind.
Damit ist die Preis- und Stückökonomie nur indirekt einschätzbar. RBC nennt für 2025 Umsatz von 17,506 Millionen Rubel, Kosten der Verkäufe von 15,862 Millionen Rubel, Nettogewinn von 1,160 Millionen Rubel, Aktiva von 4,446 Millionen Rubel und Eigenkapital von 2,273 Millionen Rubel. Die Kosten der Verkäufe sind nahe am Umsatz; der ausgewiesene Gewinn ist positiv, aber klein. Bei einem Monatsumsatz von rund 1,459 Millionen Rubel kann ein einziger größerer Reparaturzyklus, eine Ersatzinvestition, ein unprofitabler Vertrag, ein Zahlungsausfall oder der Verlust eines institutionellen Kunden spürbar sein. Das ist kein Zusammenbruchsbeweis.
Es ist die normale Härte einer sehr kleinen Netzinfrastrukturökonomie.
Die Mitarbeiterzahl unterstreicht diesen Punkt. RBC zeigt in einer sichtbaren Zusammenfassung drei Mitarbeiter für 2025; Xfirm und B2B.House zeigen zwei. Diese Abweichung ist typisch für öffentliche Register- und Aggregatordaten und sollte als ungefährer Größenbereich gelesen werden. Selbst wenn externe Dienstleister, verwandte Einheiten oder Teilzeitarrangements eine Rolle spielen sollten, ist die sichtbare Organisation sehr klein. Eine solche Personalbasis kann bei lokaler Erfahrung effizient sein, aber sie macht Bereitschaft, Ausfallvertretung, Projektabwicklung und Störungsreaktion verwundbar.
In einer Telekommunikationsfirma ist Arbeit nicht nur Verwaltung; sie ist Feldkenntnis, Konfiguration, Kundensupport, Abrechnung und Krisenreaktion.
Infrastrukturbelege und ihre Grenzen
AS44276 ist der stärkste technische Beleg, weil es Digital Channel mit einer routbaren Internetidentität verbindet. BGP- und IP-Datenbanken ordnen AS44276 Limited Company Digital channel zu, nennen DCL-AS, zeigen das Präfix 92.42.128.0/21 und kommen bei den sichtbaren IPv4-Adressen auf 2.048. Hurricane Electric zeigt ein originated und announced IPv4-Präfix, keine IPv6-Präfixe und zwei beobachtete IPv4-Peers; CAIDA zeigt ein kleines Internet-Topologieprofil mit AS Degree 2 und einer kleinen Customer-Cone-Zahl; IPinfo klassifiziert den ASN als ISP und weist ebenfalls 2.048 IPv4-Adressen und keine IPv6-Adressen aus.
Diese Daten beantworten eine wichtige Frage: Es gibt öffentliche Netzressourcen, die zu Digital Channel gehören oder mit ihm verbunden sind. Sie beantworten aber nicht die Kundenfrage. Ein /21 kann viele kleine Anschlüsse über dynamische Zuweisung, NAT, Business-Static-IP-Vergabe oder interne Segmentierung unterstützen; es beweist keine bestimmte Teilnehmerzahl. BigDataCloud zeigt innerhalb des Präfixes Labels wie JSC Digital channel, Eldorado shop, isp tks46, kuaes energoatom, isp krmes und Limited Company Digital channel. Solche Labels sind Segmentierungs- oder Beobachtungssignale, keine geprüften aktuellen Kundenlisten.
Wer daraus einzelne Ertragsbeziehungen macht, überschreitet die Beweislage.
Auch die Upstream-Lage muss nüchtern bleiben. Aktuelle öffentliche BGP-Ansichten zeigen MegaFon und AVANT als Upstreams oder Peers. Zwei sichtbare Beziehungen sind besser als reine Einhausung, aber sie sind keine breite globale Diversität. Wenn ein Carrier Preise ändert, Leistung verschlechtert, Filter setzt oder ausfällt, hat ein kleiner Anbieter mit schmaler Peer-Liste weniger Ausweichraum als ein Netz mit vielen Transit- und Peering-Optionen. Der Fact Pack-Hinweis, dass IPIP in raw whois policy lines andere Imports zeigt, während beobachtete BGP-Seiten MegaFon und AVANT nennen, stützt gerade keine alternative Versorgungserzählung.
Er mahnt, RIPE-Objekte und beobachtete Routingrealität getrennt zu lesen.
Das Fehlen sichtbarer IPv6-Originierung ist ein weiterer Warnpunkt, aber kein isolierter Todesstoß. Für manche lokalen Märkte kann IPv4 mit NAT, dynamischer Zuweisung und Geschäftskunden-Statischadressen noch funktionieren. Langfristig ist eine Nullanzeige bei IPv6 jedoch ein Zeichen, das man beobachten muss. Sie kann auf fehlende Nachfrage, alte CPE-Basis, geringe Investitionskraft, eine kleine technische Mannschaft oder einfach eine nicht öffentlich sichtbare Planung hindeuten. Die Daten belegen nur die Null in den wichtigsten sichtbaren BGP-Quellen, nicht die Absicht des Unternehmens.
Cloudflare Radar und Qrator Radar liefern keine Finanzdaten und keine Kundenliste, aber sie schaffen Überwachungsflächen. Routing-, Qualitäts-, Traffic- und Security-Seiten für AS44276 können Anomalien, Ausfälle oder Sicherheitsereignisse sichtbar machen. Solche Dashboards sind besonders bei kleinen Betreibern nützlich, weil formelle Berichtspflichten und Investor Relations fehlen. Sie ersetzen aber nicht die Due Diligence: Ein normaler Dashboard-Zustand wäre nur ein laufendes Signal; ein auffälliger Zustand müsste mit Routingdaten, Kundenfeedback und Unternehmenskommunikation abgeglichen werden.
Die Kostenbasis ist klein, aber nicht leicht
Eine kleine Telekommunikationsfirma kann klein in Umsatz und Bilanz sein, aber schwer in Pflichten. Die sichtbaren 2025-Zahlen zeigen 17,506 Millionen Rubel Umsatz und 15,862 Millionen Rubel Kosten der Verkäufe. Daraus ergibt sich kein Raum für romantische Vorstellungen von softwareähnlicher Skalierung. Internetzugang und Kanaldienste brauchen Upstream-Kapazität, lokale aktive Technik, passive Infrastruktur, Kundenanschlüsse, Ersatzgeräte, Konfigurationsarbeit, Strom, Miete oder Standortkosten, Zahlungsabwicklung, Supportzeit, Buchhaltung und Lizenzcompliance.
Der Fact Pack nennt genau solche Belastungen als Abzüge, bevor aus Bruttoerlösen ein robuster wirtschaftlicher Überschuss wird.
Der ausgewiesene Gewinn von 1,160 Millionen Rubel für 2025 ist positiv. Positiv ist wichtig, weil es zeigt, dass die sichtbaren Zahlen keinen Verlustbetrieb zeigen. Doch die absolute Höhe ist der Grund für Vorsicht. Rund 96.700 Rubel monatlicher Gewinn sind ein Puffer, der bei einer defekten aktiven Komponente, einer unerwarteten Leitungsreparatur, einem teuren Kundenausfall, einer Preisänderung im Upstream oder einer nicht bezahlten Rechnung schnell schmal werden kann. In einer großen Betreibergruppe verschwinden solche Ereignisse in der Varianz. In einem Mikro-Unternehmen können sie das Jahr prägen.
Das Eigenkapital von 2,273 Millionen Rubel und die Aktiva von 4,446 Millionen Rubel geben ebenfalls kein Bild üppiger Kapitalausstattung. Der charter capital-Eintrag von 11.000 Rubel ist bei russischen Gesellschaftsprofilen kein Maß für operatives Kapital; er ist aber ein weiterer Hinweis, dass die Substanz im Betrieb und in den laufenden Beziehungen liegt, nicht in einer großen Kapitalbasis. Wenn Digital Channel Leitungen baut, Geräte liefert und lokale Netze konstruiert, muss die Firma Investitions- und Materialentscheidungen sehr genau an bestätigte Nachfrage koppeln.
Die Kostenfrage ist auch eine Arbeitsfrage. Zwei oder drei sichtbare Mitarbeiter können sehr produktiv sein, wenn sie eine bekannte lokale Infrastruktur und eine stabile Kundenbasis betreuen. Dieselbe Zahl kann knapp sein, wenn mehrere Technologien, institutionelle Verträge, Kundenportale, Dokumentenpflichten, Zahlungswege und Entstörungen parallel laufen. Der Artikel kann nicht behaupten, wie die Arbeit intern organisiert ist, weil der Fact Pack keine Schichtpläne, Outsourcingverträge oder Technikerzahl offenlegt.
Er kann aber festhalten, dass die sichtbare Personalgröße den positiven Ertragsausweis nicht automatisch entwertet, ihn jedoch verletzlich macht.
Vorlieferanten und Abhängigkeiten
Die sichtbarsten Vorlieferanten im technischen Sinn sind die Upstream- oder Peer-Beziehungen zu MegaFon und AVANT. Für einen regionalen ISP ist das die externe Kante, an der lokale Anschlusswirtschaft in breitere Internetreichweite übersetzt wird. Wenn diese Beziehungen stabil, preislich tragfähig und redundant genug sind, kann der lokale Anbieter seine eigene Kundennähe monetarisieren. Wenn sie teuer, störungsanfällig oder schwer ersetzbar sind, frisst die Vorleistung den lokalen Vorteil.
RIPE ist kein Vorlieferant im üblichen kommerziellen Sinne, aber die RIPE-Mitglieds- und Whois-Spuren sind Teil der Ressourceninfrastruktur. Sie verknüpfen den Betreiber mit dem Adress- und Routingrahmen, der AS44276 und die IPv4-Ressourcen öffentlich lesbar macht. Auch hier bleibt die Analyse eng: Die Mitgliedsnotiz beweist Kontakt- und Ressourcenkontinuität, nicht Kundenzahl, Qualität oder Gewinn.
Für physische Infrastruktur und Ausrüstung fehlen detaillierte Lieferantenbelege. Die offizielle Seite nennt Telekommunikationsausrüstung, Glasfaserleitungsbau und LAN-Bau. Daraus folgt, dass Material, Geräte und technische Komponenten in der Kostenbasis relevant sein müssen. Welche Hersteller, Händler oder Subunternehmer dabei genutzt werden, ist nicht belegt. Ein konservatives Urteil darf deshalb keine konkrete Lieferkette behaupten. Es darf nur sagen: Ein solcher Dienstemix hat Kapital- und Ersatzteilbedarf, und bei einer kleinen Gewinnbasis wird die Timing-Frage dieser Ausgaben zentral.
Die geopolitische Risikoseite bleibt aus demselben Grund präzise begrenzt. Digital Channel ist ein russischer regionaler Betreiber mit Kursker Adresse, russischen Rechtskennungen, russischem Bediengebiet und öffentlicher Netzressource im RIPE-Kontext. Die Daten belegen keine konkrete Sanktion, keinen konkreten Importstopp und keinen Liefervertrag. Sie rechtfertigen aber die Forderung, in jeder weiteren Prüfung Lizenzstatus, Ausrüstungserneuerung, Upstream-Verträge, Zahlungsverarbeitung und Verfügbarkeit von Ersatzteilen besonders zu prüfen. Mehr zu behaupten wäre Spekulation; weniger zu prüfen wäre nachlässig.
Kundenkonzentration: sichtbare Hinweise, keine sichere Verteilung
Die verführerischste Abkürzung wäre, aus den Beschaffungshinweisen eine stabile Kundenliste zu bauen. Genau das wäre falsch. B2B.House zeigt Beschaffungsbeteiligung und Gewinne mit Beschreibungen, die Telefon- und Internetzugang in öffentlichen Gebäuden, Breitbandzugang über drahtgebundene Netze, Kanaldienste und Internetdienste für nuklearbezogene Kursker Einrichtungen umfassen. Diese Hinweise sind wirtschaftlich bedeutsam, weil institutionelle Kunden in einer kleinen Umsatzbasis ein großer Anteil sein können.
Doch die Datenbanken variieren in Zählung, Zeitraum und Wert; der Fact Pack mahnt, Beschaffung als Beleg für institutionelle Servicebeziehungen zu behandeln, nicht als präzisen aktuellen Auftragsbestand.
Das Kundenkonzentrationsrisiko ist deshalb real, aber nicht messbar. Bei 17,506 Millionen Rubel Jahresumsatz könnte ein einzelner wiederkehrender institutioneller Vertrag relevant sein; es könnte aber auch eine breitere Mischung aus privaten Anschlüssen, kleinen Unternehmen, Wartungsaufgaben und öffentlichen Einzelaufträgen vorliegen. Ohne Kundenliste, Tarifleiter, Umsatzverteilung und Vertragslaufzeiten kann man die Konzentration nicht quantifizieren. Das Urteil bleibt: Die Existenz institutioneller Beschaffungssignale ist positiv für die Marktverankerung, aber sie macht die Firma nicht automatisch stabil.
Wenn wenige Kunden einen großen Anteil tragen, wäre der Verlust eines Vertrags gefährlich.
Die öffentlichen Zahlflächen zeigen, dass juristische Personen und Einzelunternehmer im Zahlungsmodell ausdrücklich vorkommen. Das unterstützt die These eines gemischten Kundenbildes: nicht nur Privatkunden, nicht nur Behörden, nicht nur reine Projektarbeit. Wiederum fehlt die Gewichtung. Eine reife Due Diligence müsste nach direkt bedienten Privatanschlüssen, Geschäftskunden, institutionellen Verträgen, Kanalverträgen, Wartungsumsatz, Einmalbau und offener Forderungsstruktur fragen. Die öffentliche Beweislage erlaubt diese Fragen, aber beantwortet sie nicht.
Die Related-Company-Frage verschärft die Konzentrationsanalyse. ATsK erscheint auf derselben Domainfamilie, mit ähnlicher Dienstsprache, mit Sadovaya Street 5 beziehungsweise Büro 511 und mit der Aussage, dass OOO "TsK" Partner für den Fernsehdienst sei. Weitere Quellen zeigen ATsK als verwandte Telekommunikationsfirma mit Kontakten und Kontext am selben Standort. Das ist ein Perimeterrisiko, kein zusätzlicher Umsatzbeweis. Verträge, Lizenzen, Mitarbeiter und Erlöse müssen je Rechtseinheit auseinandergehalten werden.
Ohne diese Trennung kann ein Beobachter die wirtschaftliche Belastbarkeit von Digital Channel über- oder unterschätzen.
Wettbewerb und realistische Alternativen
Digital Channel konkurriert nicht in einem leeren Feld. Lokale Kursker Verzeichnisse zeigen andere Internet- und Telekommunikationsanbieter, darunter Prostor Telecom, Enforta, Hom Net, NetByNet und weitere Unternehmen. Spravker, Asktel und FirmList machen sichtbar, dass Kunden in Kursk Alternativen finden können. Diese Listen sind keine Marktanteilsstudien, aber sie entkräften jede Annahme einer lokalen Monopolstellung.
Ein kleiner Anbieter muss also entweder an konkreten Gebäuden, Beziehungen, technischen Sonderfällen, Preisbündeln, Reaktionsgeschwindigkeit oder bestehenden Kanaldiensten stark genug sein, um nicht einfach durch größere Netze ersetzt zu werden.
Die realistische Alternative für einen Kunden hängt von der Kundenart ab. Ein privater Haushalt kann wahrscheinlich vor allem Preis, Geschwindigkeit, Verfügbarkeit und Support vergleichen. Ein kleines Unternehmen achtet zusätzlich auf statische Adressen, Ausfallreaktion, lokale Verkabelung und Rechnungsprozesse. Eine öffentliche oder institutionelle Stelle kann Vergabeanforderungen, Dokumentation, Kanalqualität und Ansprechpartner gewichten. Digital Channel kann in diesen Nischen plausibel bestehen, wenn lokale Erfahrung und bestehende Infrastruktur die Nachteile kleiner Skala ausgleichen. Das ist ein bedingtes Urteil, kein Beweis.
Der sichtbare 2IP-Provider-Rating-Eintrag mit null Bewertungen ist ein schwaches Marktsignal. Er beweist weder Zufriedenheit noch Unzufriedenheit. Er sagt eher, dass die Firma in einer öffentlichen Providerliste auftaucht, ohne dort erkennbare Nutzerstimme zu sammeln. Lokale Verzeichnisse mit Adresse, Öffnungszeiten und Kontaktinformationen stützen Sichtbarkeit, aber nicht Qualität. Für einen kleinen ISP wären Kundenkommentare, Supportbeschwerden, Installationszeiten und Entstörungsberichte wertvoller als reine Einträge. Diese Daten liegen öffentlich nicht belastbar vor.
Wettbewerb wirkt auch auf die Stückökonomie. Wenn größere Anbieter in Kursk aggressive Tarife bieten, muss Digital Channel entweder günstiger produzieren, besser vor Ort arbeiten oder spezialisierte Dienste verkaufen. Bei einem /21, wenigen sichtbaren Mitarbeitern und schmalem Gewinnpuffer ist ein Preiskampf unattraktiv. Die rationalere Verteidigungsstrategie wäre lokale Spezialisierung: Kunden, die genau wissen wollen, wer die Leitung wartet, wie ein Kanal organisiert wird, wie ein lokales Netz gebaut wird oder wie ein bestimmtes Gebäude angeschlossen bleibt. Die Fakten belegen solche Dienste im Portfolio, nicht ihre aktuelle Marge.
Regulierung und formelle Vertrauensflächen
Die offizielle Seite sagt, Digital Channel erbringe Kommunikationsdienste in Kursk Oblast unter Lizenzen für telematische Dienste, Datenübertragung und Kanalbereitstellung. Unternehmensdatenbanken wie Inndex und B2B.House zeigen Lizenzkategorien oder Lizenzhistorie; CIO Navigator weist auf einen Eintrag im Register der Betreiber personenbezogener Daten hin. Diese Signale sind positiv, weil sie zeigen, dass die Firma nicht nur technisch, sondern auch formal in regulierte Kommunikations- und Datenkontexte eingebettet ist.
Gleichzeitig ist die Lizenzfrage eine der wichtigsten offenen Prüfungen. Der Fact Pack nennt ausdrücklich als ungelöste Frage den aktuellen aktiven Lizenzsatz im offiziellen Roskomnadzor-Register, einschließlich Ablaufdaten und Dienstkategorien. Das ist keine Kleinigkeit. Ein Betreiber kann nur so belastbar sein wie die rechtliche Grundlage seiner Dienste. Aggregatoren und Unternehmensseiten sind nützlich, aber eine endgültige Prüfung müsste die aktuelle offizielle Registerlage ziehen. Ein positives Ergebnis mit Laufzeiten bis 2027 oder später wäre ein wichtiger Grund, das Urteil zu heben.
Eine abgelaufene, fehlende oder eingeschränkte Lizenzlage wäre ein Grund, das Urteil deutlich zu senken.
Die Dokumentenflächen sind Teil desselben Vertrauensbildes. Öffentliche Angebote, Nutzervereinbarung, Datenschutzpolitik und Antikorruptionspolitik sind keine Finanzkennzahlen, aber sie zeigen eine kundengerichtete Regel- und Compliance-Oberfläche. Für private Kunden, juristische Personen und institutionelle Auftraggeber zählt, dass ein Betreiber nicht nur technisch erreichbar ist, sondern auch vertraglich und organisatorisch adressierbar bleibt. Die bloße Existenz solcher Dokumente beweist keine gute Vertragsqualität. Sie ist aber konsistent mit einem laufenden Betreiber, der wiederkehrende Kundenbeziehungen verwaltet.
Inoffizielle Signale richtig gewichten
Ein kleiner Provider hinterlässt viele Spuren, die weder amtlicher Beweis noch wertloses Rauschen sind. IPinfo meldet für mindestens eine Adresse Aktivitätstags wie BitTorrent und VPN; IPS.OSNOVA markiert eine Beispieladresse als Proxy; BigDataCloud zeigt Subnetzlabels, die auf Organisationen oder Nutzungssegmente hindeuten könnten. Diese Signale sind analytisch interessant, weil sie zeigen, wie Adressraum in externen Beobachtungssystemen erscheint. Sie beweisen aber keine Firmenpolitik, keine bewusste Produktlinie und keine aktuellen Kundenverträge.
Die vernünftige Behandlung solcher Signale ist beobachtend. Wenn ein IP-Raum wiederholt mit Proxy- oder VPN-Aktivität, ungewöhnlichen Abuse-Mustern oder Sicherheitsereignissen auffällt, kann das Kosten, Reputation und Upstream-Beziehungen belasten. Die vorliegenden Daten reichen nicht für diese Schlussfolgerung. Sie reichen nur für eine Monitoring-Aufgabe: Cloudflare Radar, Qrator, IP-Intelligence-Seiten und lokale Supportsignale sollten regelmäßig geprüft werden, wenn man die operative Qualität von AS44276 beurteilen will.
Auch die lokalen Verzeichnisflächen gehören zu den inoffiziellen Signalen. 2GIS, Orgpage, Rubrikator und Rese-r nennen Adresse, Kontakt, Kategorie und teils Öffnungszeiten oder Datenprüfhinweise. Das ist nützlich, weil kleine Unternehmen häufig zuerst dort sichtbar werden, wo Kunden sie suchen. Aber Verzeichnisdaten können veralten, Doppelungen enthalten oder aus alten Einträgen fortleben. Deshalb sollte ein positives lokales Sichtbarkeitssignal immer mit der offiziellen Seite, Unternehmensregistern, Kundenzahlungsflächen und Netzbelegen zusammengedacht werden.
Bei Digital Channel ist genau diese Bündelung vorhanden; der Marktwert der Bündelung bleibt trotzdem begrenzt.
Das Perimeterrisiko ATsK
Der verwandte Name ATsK ist mehr als eine Fußnote. Die offizielle ATsK-Seite nutzt die Domainfamilie dchannel.ru, nennt Sadovaya Street 5, Büro 511, beschreibt Internetzugang in Kursk Oblast und nennt OOO "TsK" als Partner für den Fernsehdienst. Companium, Saby und Spravka City zeigen zusätzliche verwandte Unternehmens- und Adresseinträge. Für den Leser entsteht leicht der Eindruck einer lokalen Gruppe oder eines verbundenen Betriebs. Genau deshalb muss die Analyse diszipliniert bleiben.
Die zu untersuchende Entity ist Limited Company Digital channel, also OOO "TsK". ATsK-Umsatz, ATsK-Personal, ATsK-Lizenzen und ATsK-Kunden sind nicht automatisch Digital Channel. Selbst wenn Personen, Räume, Kontakte oder Markenflächen überlappen, entscheidet für eine wirtschaftliche Bewertung, welche Rechtseinheit die Verträge hält, welche Einheit die Rechnung stellt, welche Lizenzen für welche Dienste gelten, wer das Personal beschäftigt und wer die Netzressourcen kontrolliert. Der Fact Pack macht diese Abgrenzung ausdrücklich zur Vorsichtsregel.
Diese Grenze kann das Urteil in beide Richtungen verändern. Wenn eine weitere Prüfung zeigt, dass OOO "TsK" die wirtschaftlich relevanten Verträge, Netzressourcen und Kundenbeziehungen selbst hält, wäre die kleine, aber kohärente Betreiberthese stärker. Wenn sich dagegen herausstellt, dass wesentliche Dienste über ATsK oder eine andere verwandte Einheit laufen, müsste die Bewertung von Digital Channel enger gefasst oder neu zugeschnitten werden. Bis dahin ist die richtige Haltung nicht Misstrauen, sondern Nichtkonsolidierung.
Was die Zahlen wirklich sagen
Die Finanzdaten sind klein, aber nicht leer. Rusprofile hebt für 2024 rund 14,220 Millionen Rubel Umsatz hervor und ordnet OOO "TsK" in seiner sichtbaren Rangfläche etwa auf Platz 15 unter Kursk Oblast-Unternehmen der drahtgebundenen Kommunikation ein. RBC zeigt für 2025 17,506 Millionen Rubel Umsatz, 1,160 Millionen Rubel Nettogewinn, 4,446 Millionen Rubel Aktiva, 2,273 Millionen Rubel Eigenkapital, 15,862 Millionen Rubel Kosten der Verkäufe und drei Mitarbeiter. Xfirm nennt rund 17,5 Millionen Rubel Umsatz, rund 1,2 Millionen Rubel Gewinn, zwei Mitarbeiter und keine sichtbaren Vollstreckungsverfahren in seiner Zusammenfassung.
B2B.House nennt aktive Mikro-Unternehmensstellung, zwei Mitarbeiter für 2025, 17,506 Millionen Rubel Umsatz für 2025 sowie 2024-Einnahmen und -Ausgaben von 14,220 Millionen und 12,405 Millionen Rubel.
Die Daten sind nicht perfekt deckungsgleich, aber sie zeigen dieselbe Größenordnung. Das ist wichtiger als die letzte Kommastelle. Ein Unternehmen mit rund 17,5 Millionen Rubel Umsatz und rund 1,2 Millionen Rubel Gewinn kann lebensfähig sein, wenn der Betrieb routiniert, die Kundenbasis stabil und die Vorleistungen kontrolliert sind. Es kann aber nicht viele schlechte Überraschungen tragen. Bei einem Netzgeschäft ist das entscheidend, weil Kosten nicht vollständig variabel sind. Ein lokaler Betreiber muss auch dann erreichbar bleiben, wenn ein einzelner Monat schwach ist.
Die sichtbare Umsatzentwicklung von 2024 zu 2025 wirkt positiv, wenn man die genannten Aggregatorwerte liest. Doch aus zwei öffentlichen Zahlenpunkten entsteht keine Wachstumsstory. Es fehlen Monatsverteilung, Vertragsmix, Preisänderungen, einmalige Projekte, Forderungsausfälle und Kostenaufschlüsselung. Ein 2025-Gewinn kann aus wiederkehrender operativer Stärke kommen; er kann aber auch durch einzelne Aufträge, Kostenverschiebungen oder Besonderheiten des Berichtsjahres beeinflusst sein.
Die richtige Schlussfolgerung ist daher nicht "schnell wachsender Anbieter", sondern "kleiner aktiver Anbieter mit zuletzt positiv sichtbaren Zahlen".
Die Beschaffungsdaten passen in diese Deutung. Sie sind materiell relativ zur Umsatzbasis, aber die sichtbaren Werte und Zählungen variieren. Wenn einige institutionelle Dienste wiederkehrend und profitabel sind, können sie das Geschäft stabilisieren. Wenn sie klein, einmalig oder margenschwach sind, liefern sie vor allem Reputation und Auslastung. Ohne Vertragstiefe kann man die Profitabilität nicht entscheiden. Man kann nur festhalten, dass die Beschaffungssignale für reale Dienstbeziehungen sprechen und gegen die These eines rein papierhaften Unternehmens.
Wie die Stückökonomie geprüft werden müsste
Die zentrale betriebswirtschaftliche Frage ist nicht, ob Digital Channel theoretisch Glasfaser, xDSL, WiMax, Kanäle und Internetzugang anbieten kann. Diese Dienste sind auf der offiziellen Seite benannt. Die zentrale Frage ist, welche Kombination daraus den Gewinn erzeugt. Ein Privatkundenanschluss kann wiederkehrend sein, aber viel Support binden. Ein Geschäftskunde kann einen höheren Preis zahlen, aber stärkere Verfügbarkeits- und Dokumentationsansprüche haben. Ein Kanal- oder Wartungsvertrag kann planbare Erlöse bringen, aber auch Technikerzeit und Ersatzteilrisiko einschließen.
Ein Leitungsbau- oder LAN-Projekt kann Umsatz heben, aber nur dann Wert schaffen, wenn Material, Installation, Nacharbeit und Zahlungseingang sauber kalkuliert sind.
Aus den öffentlichen Daten lässt sich deshalb nur eine obere und untere Denkspur ableiten. Die obere Spur sagt: Wenn die 17,506 Millionen Rubel Umsatz überwiegend aus wiederkehrenden Kundenbeziehungen, profitablen institutionellen Diensten und planbarer lokaler Wartung stammen, dann kann ein kleiner Betreiber mit geringer Verwaltung und bekannten Netzen wirtschaftlich arbeiten. Die untere Spur sagt: Wenn ein erheblicher Teil des Umsatzes aus margenschwachen Vorleistungen, einzelnen Projekten, unregelmäßigen Aufträgen oder schwer betreubaren Altanschlüssen stammt, dann ist der Gewinnpuffer von 1,160 Millionen Rubel sehr knapp.
Die Fakten entscheiden zwischen diesen Spuren noch nicht.
Die Adressressource hilft bei dieser Prüfung, aber sie ersetzt sie nicht. Ein /21 mit 2.048 IPv4-Adressen ist für einen lokalen Betreiber wertvoll, weil damit Kundenzuweisung, Business-Adressen und Segmentierung möglich sind. Gleichzeitig kann derselbe Bestand über NAT, dynamische Vergabe oder reservierte Bereiche sehr unterschiedliche Kundenzahlen bedienen. Aus acht /24-Äquivalenten folgt also weder ein großer noch ein kleiner Kundenstamm. Man kann nur sagen, dass die Ressource groß genug ist, um einen lokalen ISP sinnvoll zu tragen, und klein genug, um keine überregionale Größe zu suggerieren.
Auch der Personalbefund muss in Stückökonomie übersetzt werden. Zwei oder drei sichtbare Beschäftigte können pro Anschluss sehr effizient wirken, wenn externe Dienste, verwandte Einheiten oder eine stabile, wenig störanfällige Infrastruktur helfen. Sie können aber gefährlich knapp sein, wenn die Firma mehrere Zugangstechnologien, institutionelle Vergaben, lokale Bauaufgaben, Supportanfragen, Zahlungswege und Dokumentenpflichten gleichzeitig tragen muss. Die öffentlichen Quellen lösen diese Frage nicht. Sie machen nur klar, dass jede Bewertung des Gewinns ohne Arbeitsbelastung unvollständig ist.
Ein sauberer Prüfpfad würde daher mit fünf Tabellen beginnen. Erstens: wiederkehrender Umsatz nach Privatkunden, Unternehmen, öffentlichen Einrichtungen, Kanalverträgen, Wartung und Einmalprojekten. Zweitens: Kosten nach Upstream, Standort, Energie, Ausrüstung, Leitungsbau, Support, Zahlung und Verwaltung. Drittens: Kundenkonzentration mit Vertragslaufzeiten und Kündigungsrechten. Viertens: Netzressourcen und Auslastung, einschließlich Nutzung von 92.42.128.0/21, NAT-Grad, statischen Adressen und Segmenten. Fünftens: Trennung von OOO "TsK" und ATsK nach Rechnung, Lizenz, Personal, Vertrag und technischer Verantwortung.
Keine dieser Tabellen liegt öffentlich vollständig vor. Gerade deshalb darf das Urteil nicht stärker sein als die Beweislage.
Warum die öffentliche Evidenz trotzdem ausreicht
Die Grenzen der Daten bedeuten nicht, dass man nichts sagen kann. Bei kleinen regionalen Betreibern entsteht Überzeugung oft aus der Übereinstimmung unterschiedlicher schwacher bis mittlerer Quellen. Hier zeigen die offizielle Seite, Unternehmensdatenbanken, lokale Verzeichnisse, RIPE, BGP-Seiten, IP-Lookups und Beschaffungsaggregatoren in dieselbe Richtung: ein Kursker Anbieter mit rechtlicher Identität, sichtbarer Adresse, Kontaktflächen, laufenden Kundendokumenten, routbarer Netzressource und zumindest einigen institutionellen Dienstspuren. Keine einzelne Quelle trägt das ganze Urteil. Die Bündelung trägt es.
Der Unterschied zwischen belastbarer Existenz und belastbarer Skalierung bleibt entscheidend. Für Existenz genügen viele der vorliegenden Signale gemeinsam: Registereinträge, offizielle Seite, Zahlung, Kundenportal, AS, Präfix, lokale Adresse und Telefonnummer. Für Skalierung bräuchte man andere Daten: Kundenanzahl, ARPU, Churn, Beschwerden, Tarifleiter, Netzauslastung, Vertragsmix, Capex-Plan und Vorleistungspreise. Diese fehlen. Deshalb ist die These robust genug, um Digital Channel als realen lokalen Betreiber zu behandeln, aber zu schwach, um eine Expansionserzählung, tiefe Marktmacht oder hohe Kundenbindung zu behaupten.
Diese Unterscheidung ist auch für Wettbewerber und Kunden relevant. Ein Wettbewerber sollte Digital Channel nicht ignorieren, weil die Firma klein ist; sie kann in einzelnen Gebäuden, öffentlichen Einrichtungen oder technischen Nischen sehr konkret verankert sein. Ein Kunde sollte die Firma aber nicht allein wegen lokaler Präsenz für risikoarm halten; er müsste Service-Level, Ersatzwege, Kündigungsrechte, Supportreaktion und Zuständigkeit der Rechtseinheit prüfen. Ein Lieferant sollte positive Zahlung und klare Projektgrenzen wichtiger nehmen als die bloße Tatsache, dass eine Netzressource existiert.
So wird aus öffentlicher Evidenz kein Scheinwissen, sondern ein praktischer Prüfrahmen.
Urteil: vorsichtig positiv, aber nicht skalierungsstark
Das Basisurteil lautet: Limited Company Digital channel ist ein echter Kursker Telekommunikationsanbieter mit belegter Unternehmensidentität, Betreiberseite, lokalen Kontakt- und Zahlungsflächen, RIPE- und BGP-Spuren, sichtbarem IPv4-Präfix, institutionellen Beschaffungssignalen und positivem Ergebnis in den aktuellen sichtbaren Finanzdaten. Das ist mehr als viele Kleinstanbieter öffentlich zeigen. Es reicht für eine vorsichtig positive Einschätzung der operativen Existenz.
Die gleiche Evidenz begrenzt aber die Bewertung. Der Betrieb ist klein, wahrscheinlich personell dünn, finanziell eng gepuffert, ohne sichtbare IPv6-Originierung, mit nur zwei beobachteten Upstream- oder Peer-Beziehungen, mit unklarer Kundenzahl und mit einem verwandten Unternehmen, das die Perimeteranalyse kompliziert. Das ist keine These gegen Digital Channel. Es ist die Bedingung, unter der eine realistische Bewertung stattfinden muss.
Kleine regionale Netze können dauerhaft funktionieren; sie funktionieren aber nicht, weil sie klein sind, sondern weil sie ihre lokale Kosten- und Kundenstruktur besser beherrschen als größere Alternativen sie adressieren wollen.
Für einen Kunden ist Digital Channel interessant, wenn lokale Reaktionsfähigkeit, technische Sonderaufgaben, Kanalbereitstellung, bekannte Anschlusswege oder institutionelle Abstimmung wichtiger sind als die niedrigste Massenmarktrate. Für einen Lieferanten ist die Firma interessant, wenn Zahlungsverhalten, Projektumfang und technisches Gegenüber stabil sind. Für einen Beobachter des russischen regionalen Telekommarkts ist sie ein Beispiel dafür, wie kleine Betreiber trotz großer nationaler Konkurrenz an lokalen Netzwerkressourcen, Adressen, Kundenportalen und öffentlichen Aufträgen festhalten können.
Das Anlage- oder Krediturteil wäre nicht aggressiv. Man sollte Digital Channel nicht wie einen skalierten Plattformbetreiber lesen. Man sollte es wie eine kleine Infrastrukturwerkstatt mit laufendem Kundenstamm, öffentlicher Netzidentität und schmalem ökonomischem Puffer lesen. Der Wert liegt in Beziehung, Verfügbarkeit, lokaler Technik und der Fähigkeit, viele kleine operative Pflichten jeden Monat zu erfüllen. Der Risikokern liegt in genau denselben Dingen: Wenn ein enger Personalbestand, eine knappe Marge, ein Upstream-Problem oder eine Lizenzfrage kippt, gibt es wenig Redundanz.
Tatsachen, die das Urteil ändern würden
Ein stärker positives Urteil bräuchte nicht viele neue Behauptungen, sondern wenige harte Nachweise. Erstens wäre ein aktueller offizieller Lizenzregisterauszug mit klaren aktiven Kategorien und Laufzeiten bis 2027 oder später ein wichtiger Vertrauensgewinn. Zweitens würden geprüfte wiederkehrende Umsätze nach Kundentyp zeigen, ob der Anbieter von wenigen institutionellen Verträgen abhängt oder eine breitere Basis hat. Drittens wäre eine klare Trennung von OOO "TsK", ATsK und möglichen weiteren verwandten Einheiten nötig, damit Verträge, Lizenzen, Personal und Netzwerkressourcen sauber zugeordnet werden können.
Viertens würde mehr Upstream-Diversität die operative These stärken. Zwei sichtbare Beziehungen sind nicht nichts, aber ein breiteres Set oder nachweisbare Ersatzoptionen würden das Ausfall- und Preissetzungsrisiko senken. Fünftens würde eine sichtbare IPv6-Bereitstellung zeigen, dass die technische Roadmap nicht nur den historischen IPv4-Bestand verwaltet. Sechstens würden transparente Tarife, niedrige Supportbeschwerden und verlässliche lokale Bewertungen die Kundenseite greifbarer machen. Keiner dieser Punkte ist Luxus; bei einem kleinen Betreiber ersetzt er die fehlende Tiefe öffentlicher Berichterstattung.
Umgekehrt würden mehrere Tatsachen das Urteil sofort verschlechtern. Der Verlust der Sichtbarkeit von AS44276 oder die Reallokation des Präfixes 92.42.128.0/21 würde den stärksten technischen Beleg beschädigen. Der Verlust eines beobachteten Upstreams ohne Ersatz würde die externe Abhängigkeit verschärfen. Eine Lizenzlöschung, ein Ablauf ohne Erneuerung, fallende Umsätze, ein negativer Gewinn, deutlich steigende Kundenbeschwerden, der Verlust institutioneller Dienstbeziehungen oder ungelöste Verwechslung zwischen TsK und ATsK in Kundenverträgen würden die vorsichtig positive Einschätzung untergraben.
Bis solche besseren oder schlechteren Daten vorliegen, bleibt das Urteil diszipliniert: Digital Channel ist ein realer, belegbarer, lokal verankerter Kleinanbieter. Sein Geschäftsmodell kann funktionieren, wenn wiederkehrende lokale Einnahmen und institutionelle Dienste die Kosten der Netzzuführung, Wartung, Geräteerneuerung, Compliance und knappen Arbeitskraft tragen. Die Beweise reichen für Existenz und operative Plausibilität. Sie reichen nicht für eine Behauptung von starker Skalierung, tiefer Kapitaldecke oder unproblematischer Kundenkonzentration.
Quellen
- https://www.dchannel.ru/
- https://www.dchannel.ru/docs.html
- https://www.dchannel.ru/docs_dch/oferta_fl.mht
- https://www.dchannel.ru/docs_dch/agreement_user.pdf
- https://www.dchannel.ru/docs_dch/privacy_policy.mht
- https://www.dchannel.ru/docs_dch/anticorr.mht
- https://billi.dchannel.ru/
- https://ack.dchannel.ru/
- https://www.rusprofile.ru/id/3058258
- https://companies.rbc.ru/id/1024600962430-ooo-tsifrovoj-kanal/
- https://companies.rbc.ru/amp/ogrn/1024600962430/
- https://xfirm.ru/company/4632021450
- https://b2b.house/company/OOO-CK_907c8bf2-abb5-47c9-a803-00bd56207422/
- https://spark-interfax.ru/kurskaya-oblast-kursk/ooo-tsk-inn-4632021450-ogrn-1024600962430-1f127c9500054700b7361a4b141f2b1b
- https://inndex.ru/ul/kursk/ogrn-1024600962430-bed-ooo-tsk
- https://cio-navigator.ru/tsk-4632021450/
- https://marketpublishers.ru/report/company_reports/company_4632021450_business_profile.html
- https://www.ripe.net/membership/member-support/list-of-members/ru/dchannel/
- https://whois.ipip.net/AS44276
- https://ipgeolocation.io/browse/asn/AS44276
- https://bgp.tools/as/44276
- https://bgp.he.net/AS44276
- https://asrank.caida.org/asns/44276
- https://ipinfo.io/AS44276
- https://www.bigdatacloud.com/network-lookup/92.42.128.0/21
- https://radar.cloudflare.com/routing/as44276
- https://radar.cloudflare.com/quality/as44276
- https://radar.cloudflare.com/traffic/as44276
- https://radar.cloudflare.com/security/network-layer/as44276
- https://radar.cloudflare.com/security/application-layer/as44276
- https://radar.qrator.net/as/44276/security-issues/leaks
- https://ips.osnova.news/ip-v4/92.42.128.113/
- https://ips.osnova.news/ip-v4/92.42.128.173/
- https://www.speedguide.net/ip/92.42.128.56
- https://2gis.ru/kursk/firm/10274364931069120
- https://www.orgpage.ru/kursk/tsifrovoy-kanal-1007601.html
- https://rubrikator.org/russia/kursk/cifrovoi-kanal
- https://rese-r.ru/catalog/93/3477/tsifrovoy-kanal-telekommunikatsionnaya-kompaniya/
- https://kursk.spravker.ru/telekompanii-telestudii-teleprogrammyi/
- https://asktel.ru/kursk/provajdery_interneta/
- https://firmlist.ru/ru_kursk/telekommunikacii-i-svyaz/telekommunikacionnie-kompanii
- https://2ip.ua/ru/services/providers-rating?desc=0&from=2245&limit=50&sort=1&start=2950
- https://companium.ru/id/1074632010793-ack
- https://saby.ru/profile/4632080840-463201001
- https://kursk.spravka.city/company/ack-1
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten