
Zusammenfassung
- LLC Crystal Service Integration ist wirtschaftlich am stärksten dort, wo russische Händler nicht nur eine Kassensoftware kaufen, sondern eine lange Betriebsbeziehung eingehen: Set Retail, Set SCO, Set Prisma, Set Loyalty, Cabinet KKT, Pirit-Hardware, Support, Wartung, Anpassung, Kennzeichnungs- und Fiskalthemen bilden ein Bündel, das Wechselkosten und Anschlussverkäufe erzeugt.
- Das Urteil ist positiv, aber nicht euphorisch. Die öffentlich berichteten Umsätze von rund 4 Milliarden Rubel, eine ungefähre Nettomarge von gut 6 Prozent für 2025 und eine rechnerische Obergrenze von etwa 40.000 Rubel Umsatz pro unterstützter Kasse zeigen kein hochmargiges Softwaremonopol, sondern ein belastbares, arbeits- und hardwareintensives Integrationsgeschäft mit proprietären Modulen.
- Die wichtigsten Risiken liegen in Kundengröße, Beschaffung und Beweisqualität: Große Handelsketten validieren die Produkte, können aber Preise drücken; Fiskalgeräte und Service erfordern Komponenten, Ersatzbestände und regionale Logistik; viele Nutzensignale stammen aus Firmen- oder Projektdarstellungen und müssen als plausibel, nicht als abschließend bewiesen gelesen werden.
Der Anreiz liegt an der Kasse
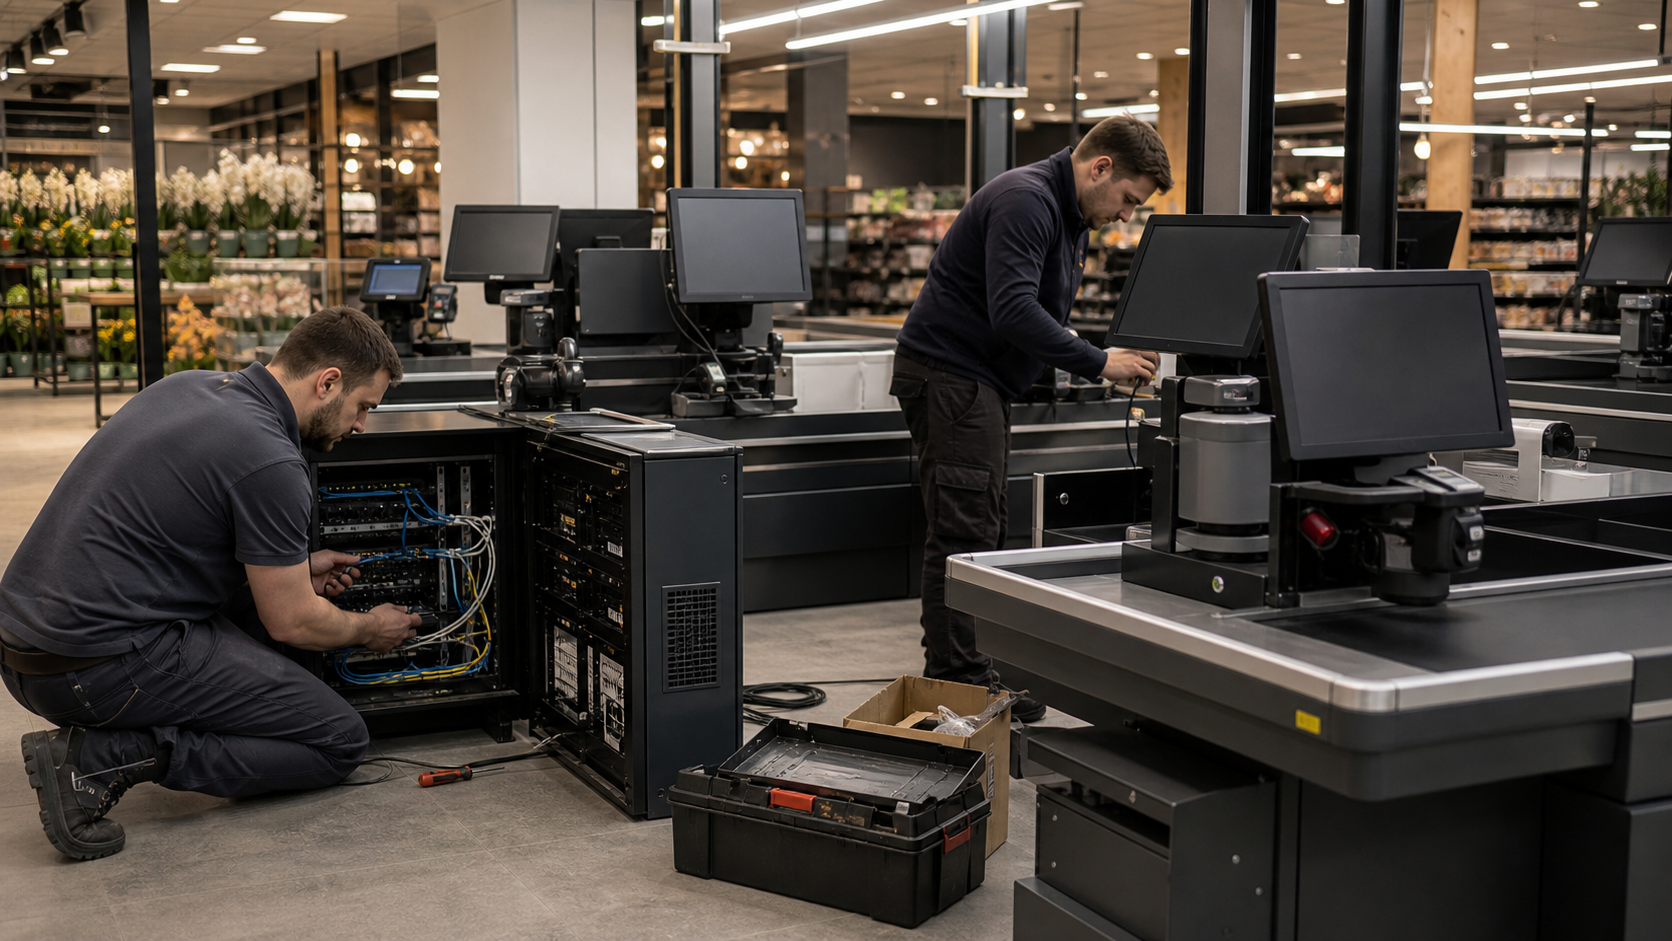
Die erste ökonomische Tatsache über LLC Crystal Service Integration ist nicht ein Umsatzwert, sondern die Lage im Prozess. Eine Kasse ist für den Händler kein dekoratives Stück IT. Sie ist die Stelle, an der Preis, Bestand, Zahlung, Rabatt, Loyalität, gesetzliche Kennzeichnung, Fiskalbeleg, Rückgabe, Mitarbeiterdisziplin und Kundenerlebnis aufeinandertreffen. Wer diese Stelle kontrolliert, kontrolliert eine tägliche Wiederholung mit sehr niedriger Fehlertoleranz. Genau deshalb ist der Anreiz für den Käufer anders als bei vielen Verwaltungsprogrammen. Der Händler fragt nicht nur, ob ein Modul billiger ist.
Er fragt, ob es Tausende Transaktionen pro Tag übersteht, ob eine gesetzliche Formatänderung rechtzeitig umgesetzt wird, ob eine Werbeaktion zentral ausgerollt werden kann, ob markierte Waren korrekt behandelt werden, ob der Support nachts antwortet und ob eine Filiale eröffnet werden kann, ohne dass die lokale Technik die Expansionsgeschwindigkeit bremst.
Aus dieser Perspektive ist CSI ein Anbieter von Reduktion betrieblicher Reibung. Die offiziellen Produkt- und Serviceseiten beschreiben kein einzelnes enges Programm, sondern eine Kette: Set Retail für den Kassenbetrieb, Set SCO für Selbstbedienung, Set Prisma zur Kontrolle von Kassenoperationen mit Videodaten, Set Loyalty für Kundendaten, Aktionen und Kommunikation, Set Mark und weitere Module für markierte Waren, Set ESB für Datenaustausch, Cabinet KKT für Kassenverwaltung sowie Pirit-Fiskalgeräte und Firmware. Dazu kommen Installations-, Test-, Anpassungs-, Wartungs-, Reparatur-, Ersatzteil- und Skalierungsleistungen.
Der wirtschaftliche Kern liegt darin, dass ein Händler nach einem erfolgreichen Rollout weniger Gründe hat, die Schicht wieder aufzubrechen. Die nächste Filiale, die nächste neue Pflicht, die nächste Selbstbedienungsinsel und die nächste Treueaktion lassen sich als Erweiterung verkaufen, nicht immer als freier Neuwettbewerb.
Dieser Anreiz ist in Russland besonders wirksam, weil der Kassenbereich zugleich reguliert und lokalisiert ist. Die öffentlichen Angaben nennen Anforderungen wie Fiskaldokumentformate, die Einbindung in den Registerrahmen der Steuerbehörde, EGAIS, Chestny ZNAK und die Kompatibilität mit 1C:Enterprise. Ein ausländisches oder allgemeines Retail-System kann Funktionen liefern, aber der Käufer braucht im russischen Markt die Gewissheit, dass rechtliche und technische Sonderanforderungen nicht als Randfall behandelt werden.
Die Daten über Pirit Light F und Pirit 2F zeigen, dass CSI nicht nur Software an eine fremde Geräteschicht hängt, sondern mit eigenen Fiskalgeräten und Firmware in dem Teil der Wertschöpfung steht, in dem regulatorische Freigabe und Serviceverfügbarkeit Käufervertrauen schaffen.
Das erklärt die hohe strategische Relevanz großer Referenzen. Fix Price, Globus, Decathlon, Parfum-Leader, Krasny Yar/Baton, VinLab, Begemag, Verny und die Expansion nach Usbekistan stehen für unterschiedliche Formate: Discount, Hypermarkt, Sportartikel, Parfümerie, Lebensmittel, Alkoholhandel und regionale Ketten. Die Fälle beweisen nicht alle Renditen unabhängig, aber sie zeigen, dass CSI wiederholt in großen, fehlerempfindlichen Umgebungen eingesetzt wurde.
Wer 13.300 Kassen bei Fix Price, 1.605 Kassen bei Globus, etwa 400 Kassen bei Decathlon oder 2.800 Kassen bei Verny in öffentlichen Fallbeschreibungen vorweisen kann, verkauft nicht nur ein Prospektversprechen. Er verfügt über eine installierte Glaubwürdigkeit, die im nächsten Ausschreibungs- oder Ablösungsprojekt zählt.
Das Urteil: starkes Betriebsfranchise, begrenzte Softwaremarge
Das Urteil über CSI muss daher zweigeteilt sein. Strategisch ist die Firma gut positioniert. Sie sitzt in einer betrieblichen Nische mit täglicher Nutzung, hoher Integrationslast, regulatorischer Dauerbewegung und steigenden Wechselkosten. Sie profitiert von der Bewegung zu heimischen Lösungen, von der Schwierigkeit ausländischer Front-Office-Systeme im russischen Umfeld und von der Tendenz großer Händler, zentrale Steuerung statt lokaler Filialserver zu wollen. Das Set-Portfolio kann aus einer Kassenbasis heraus in Selbstbedienung, Videoanalyse, Kennzeichnung, Datenabgleich, Loyalität und Service ausgreifen.
Ein Händler, der erst einmal die Kasse, die Fiskalgeräte, den Support und die Datendrehscheiben mit CSI betreibt, wird nicht leichtfertig wechseln.
Finanziell ist das Bild nüchterner. Die öffentlich zusammengetragenen Finanzprofile weisen für 2024 einen Umsatz von 4.026.887.000 Rubel und einen Nettogewinn von 208.772.000 Rubel aus. Das entspricht rechnerisch rund 5,19 Prozent Nettomarge. Für 2025 werden in öffentlichen Profilen ungefähr 4 Milliarden Rubel Umsatz und rund 249 Millionen Rubel Nettogewinn genannt; daraus ergibt sich, wegen der gerundeten Umsatzgröße nur annähernd, eine Marge von etwa 6,2 Prozent. Diese Größenordnung ist gut für ein russisches Integrations- und Produktgeschäft, aber sie ist nicht die Marge eines nahezu reinen Lizenzmodells.
Sie passt besser zu einer Mischform aus eigener Software, Support, Implementierung, Hardware, Ersatzteilen, Geräteservice und vermutlich auch Drittkomponenten.
Damit ist die Firma wirtschaftlich interessanter als ein bloßer Wiederverkäufer, aber weniger skalierbar als ein ideales Softwarehaus. Der TAdviser-Wert für 2022 hilft bei dieser Einordnung: Von 4,551 Milliarden Rubel Retail-IT-Projekterlös wurden 3,240 Milliarden Rubel als Umsatz mit eigenen Lösungen ausgewiesen. Das ergibt rund 71,2 Prozent. Dieser Anteil stützt die These, dass CSI erheblich proprietäre Produkte verkauft. Zugleich bleibt ein großer Rest, der für Projektarbeit, fremde Bestandteile, Hardware, Service und sonstige Durchläufe stehen kann.
Die Marge bestätigt diese Mischung: Die Firma behält Wert ein, aber sie muss Leistung erbringen, Geräte liefern, Verfügbarkeit sichern und auf Kundensonderfälle reagieren.
Das wirtschaftliche Franchise liegt also nicht in einem einzelnen Preisschild. Es liegt in der Kombination aus installierter Basis, Produktbreite, lokaler Compliance, Supportfähigkeit und Referenzdichte. Die Gefahr liegt genau darin, dass diese Kombination teuer zu unterhalten ist. Jede zusätzliche Funktion kann den Burggraben verbreitern, aber auch die Wartungsfläche vergrößern. Jede große Handelsgruppe kann die Glaubwürdigkeit erhöhen, aber auch eigene Anforderungen und Verhandlungsmacht in das System tragen. CSI verdient, wenn Standardisierung und Wiederverwendung stärker sind als kundenspezifische Arbeit.
CSI verliert Qualität, wenn die Projekte zu Sonderanfertigung werden und der Support die Lizenzökonomie auffrisst.
Einheitserlöse und installierte Basis
Die installierte Basis ist die wichtigste wirtschaftliche Brücke zwischen den Produktangaben und den Finanzdaten. Die Homepage nennt 15.000 Geschäfte und 170.000 Kassen. Die Service-Seite spricht von mehr als 100.000 unterstützten Kassen, mehr als 200 Partnern in Russland und der GUS, mehr als 500 Kunden und monatlich mehr als 12.000 erledigten Anfragen. Eine Produktseite für Set Retail nennt 150.000 installierte Lizenzen. Die Supportseite für Set-Produkte nennt Unterstützung rund um die Uhr, vier Supportebenen und ebenfalls mehr als 100.000 unterstützte Kassen.
LinkedIn nennt 150.000 Lizenzen und 300 Handelsketten, ordnet aber die Mitarbeiterzahl breiter ein als öffentliche Finanzprofile. Diese Zahlen verwenden offenbar unterschiedliche Nenner. Lizenz, Kasse, unterstützte Kasse, Kunde, Handelsgruppe und Geschäft sind nicht dasselbe.
Trotzdem erlauben sie eine vorsichtige Größenrechnung. Setzt man den ungefähren Umsatz von 2025, rund 4 Milliarden Rubel, gegen mehr als 100.000 unterstützte Kassen, dann liegt der Umsatz pro unterstützter Kasse bei höchstens etwa 40.000 Rubel pro Jahr, wenn man hypothetisch den gesamten Firmenumsatz dieser Flotte zurechnet. Das ist keine tatsächliche wiederkehrende Gebühr. Es enthält Hardware, neue Projekte, Service, Anpassungen und andere Leistungen. Setzt man denselben Umsatz gegen 170.000 genannte Kassen, ergibt sich eine Größenordnung von etwa 23.500 Rubel je Kasse und Jahr. Auch das ist kein echter Durchschnittspreis.
Es zeigt nur, dass die Firma auch bei hoher Verbreitung keine extrem hohe monetäre Abschöpfung pro Kasseneinheit ausweist.
Diese Rechnung macht die Stärke und die Begrenzung sichtbar. Eine installierte Kassenbasis ist wertvoll, weil sie Wiederholung, Supportkontakte, Erweiterungsbedarf und Regulierungsanpassungen erzeugt. Sie ist aber auch kostspielig, weil jede Kasse Teil einer realen Betriebskette ist. Wenn ein Händler hunderte oder tausende Geräte betreibt, verlangt er nicht nur Softwarezugang, sondern Belastbarkeit, Fehlerbehebung, Testfähigkeit, Ersatzgeräte, Treiber, Firmware, Steuervorschriften und Mitarbeiterschulung. Genau deshalb sollte man CSI nicht an einem abstrakten Softwaremultiplikator messen. Die Einheit ist nicht nur die Lizenz.
Die Einheit ist ein Standort- und Geräteverbund, dessen wirtschaftlicher Wert sich über mehrere Module und Dienstleistungen verteilt.
Die berichtete Umsatzleistung pro Mitarbeiter unterstützt diese Lesart. Firmoteka gibt für 2025 einen Umsatz von 19,7 Millionen Rubel je Beschäftigtem an; aus rund 4 Milliarden Rubel und 203 Beschäftigten ergibt sich dieselbe Größenordnung. Das ist produktiv genug, um eine eigene Produktbasis zu vermuten. Es wäre jedoch riskant, daraus ein vollständig schlankes Softwaremodell abzuleiten. Die öffentlichen Profile nennen für jüngere Jahre Mitarbeiterzahlen um 196 bis 203, während das soziale Unternehmensprofil 201 bis 500 Beschäftigte und 400 Personen im Personal nennt.
Diese Spannung kann durch Zeitpunkt, Gruppenbezug, Vertragskräfte oder Außendarstellung entstehen. Für die Analyse bedeutet sie: Die Umsatz-pro-Kopf-Kennzahl ist nützlich, aber nicht endgültig. Sie zeigt Größenordnung, nicht Kostenstruktur.
Preislogik: Verkauf gegen vermiedene Reibung
Die offizielle IT-Offenlegung sagt, dass Preise individuell für den Kunden berechnet werden. Das passt zu einem Geschäft, dessen Wert nicht in einer standardisierten Einzelplatzgebühr aufgeht. Ein Händler mit 350 Geschäften und 1.400 Kassen kauft eine andere Risikoreduktion als eine regionale Kette mit 61 Filialen und 190 Kassen. Eine Parfümeriekette bewertet andere Funktionen als ein Lebensmitteleinzelhändler mit markierten Waren, Selbstbedienung und hohem Durchsatz. Der Anbieter kann deshalb eher gegen vermeidbare Kosten, Geschwindigkeit und Kontrollgewinn verkaufen als gegen eine einfache Modulpreisliste.
Die Einsparungsbeispiele auf der Set-Retail-Seite zeigen diese Preislogik deutlich. Für eine bundesweite Kette mit 350 Geschäften und 1.400 Kassen werden beispielhaft jährliche Einsparungen genannt: 5 bis 6 Millionen Rubel durch intelligente Rundung, 4 bis 5 Millionen Rubel durch kompakte Bons, 15 Millionen Rubel durch Abschriftenautomatisierung und 40 Millionen Rubel durch Arbeit mit Preisschildern. Das sind keine unabhängigen Finanzbeweise. Sie zeigen aber, wie der Anbieter den Kundennutzen rahmt: nicht als technische Eleganz, sondern als Reduktion konkreter Kostenstellen.
Der Käufer soll die Softwareausgabe gegen Papier, Arbeitszeit, Fehler, Abschriften und Preispflege rechnen.
Der Parfum-Leader-Fall ist besonders interessant, weil er eine relative Kostenveränderung nennt. Die Kette Parfum-Leader und Marafett betreibt zusammen rund 340 Geschäfte; der Wechsel zu Set Retail im Jahr 2025 soll die jährlichen Besitzkosten der Kassensoftware um mehr als 3 Millionen Rubel beziehungsweise 38 Prozent reduziert haben. Daraus folgt rechnerisch, dass die vorherige Kostenbasis mindestens etwa 7,9 Millionen Rubel betrug und die neue höchstens etwa 4,9 Millionen Rubel, wenn man die Angaben direkt miteinander verbindet. Das ist kein CSI-Preis. Es ist eine Kundennutzenaussage.
Trotzdem ist sie strategisch wichtig, weil sie zeigt, dass CSI nicht nur höhere Funktionsbreite, sondern auch niedrigere laufende Besitzkosten als Verkaufsargument nutzen kann.
Bei sehr großen Kunden verschiebt sich die Preislogik. Fix Price, Globus, VinLab, Lenta, Dixy und ähnliche Gruppen bringen Volumen, Sichtbarkeit und Anschlussmöglichkeiten, aber sie sind keine preislosen Kunden. Sie können Referenzwert gegen Rabatt tauschen, Sonderwünsche stellen, lange Zahlungsziele fordern und im Gegenzug mit interner IT oder Wettbewerbern drohen. Die Kundengröße erhöht daher nicht automatisch die Marge. Sie erhöht die Wahrscheinlichkeit, dass die Plattform im Markt ernst genommen wird. Der ökonomische Prüfpunkt ist, ob CSI große Kunden profitabel standardisieren kann, statt sie als teure Individualprojekte zu bedienen.
Kostenstruktur: Support frisst die einfache Softwaregeschichte
Die Kostenstruktur lässt sich aus den öffentlichen Daten nur indirekt lesen, aber sie ist der Schlüssel zur Bewertung. Die Firma bietet nicht nur Programme an. Sie unterstützt Kassen, Selbstbedienungskassen, Fiskalgeräte, Kennzeichnungsmodule, EGAIS, FNS-Themen, Laserkennzeichnung, Komponentenreparatur, modulare Reparatur, Ersatzteiltausch, Filialeröffnungen und Skalierung. Die Serviceangaben nennen mehr als 12.000 erledigte Anfragen pro Monat; die Set-Supportseite nennt mehr als 15.000 monatliche Erstlinienkontakte. Dazu kommen vier Supportebenen und Betrieb an jedem Tag des Jahres.
Ein solcher Dienst erzeugt Lohnkosten, Schulungskosten, Bereitschaftskosten, Dokumentation, Testumgebungen, Ersatzgeräte und Koordination mit Partnern.
Die Projektangaben zeigen ebenfalls, dass Implementierung nicht trivial ist. Bei Globus nennt GlobalCIO 78.950 Personenstunden für den Austausch eines ausländischen Front-Office-Systems innerhalb eines Jahres über 1.605 Kassen in 17 Hypermarkets und acht Regionen. Der Decathlon-Fall nennt 7.990 Personenstunden für den Einsatz von Set Retail 10, Set SCO und Set ESB in einem historischen russischen Filialbestand mit etwa 400 Kassen. Für Fix Price nennt ein GlobalCIO-Profil 20.000 Personenstunden und 7.206 Arbeitsplätze, während die CSI-Fälle eine breitere Kassenbasis und eine zentrale Architektur hervorheben.
Diese Zahlen sind nicht vollständig vergleichbar, aber sie unterstreichen einen Punkt: Der Verkauf großer Retail-IT ist ein Projektgeschäft mit langen Test- und Umstellungsphasen.
Der Hardwareanteil erhöht die Komplexität weiter. Pirit Light F wird als Fiskalrekorder im Register der Steuerbehörde beschrieben, mit Erfahrungen aus Pirit 2F, zwei Jahren Tests im Petersburger Labor und in Kundenumgebungen in Russland, Belarus, Kasachstan und Usbekistan. Die technischen Angaben nennen bis zu 220 Millimeter Druckgeschwindigkeit pro Sekunde, zwei Millionen Schneidevorgänge, Kompatibilität mit Set Retail 10, API, SDK, Treiber, freie Firmware-Aktualisierungen, Servicezentren und Ersatzbestände in jeder Region Russlands und Belarus sowie Implementierungszeiten von 3 bis 14 Tagen.
Das ist ein glaubwürdiger Werthebel für Händler, aber es ist auch kapital- und lieferkettenrelevant. Ein Softwarefehler kann durch ein Update behoben werden; ein defektes Gerät braucht Teile, Versand, Lager und Servicekapazität.
Auch die Kosten des Produkterfolgs dürfen nicht unterschätzt werden. Set SCO meldet mehr als 17.000 installierte Selbstbedienungseinheiten und beschreibt Szenarien von etwa 20 Sekunden für einen einfachen Fünf-Positionen-Beleg bis zu etwa einer Minute bei komplexeren Warenkennzeichnungs- und Altersbestätigungssituationen. Selbstbedienung erhöht die technische Fläche: Waagen, Scanner, Alterskontrollen, Markierungsvorschriften, Kundenschnittstellen, Betrugsprävention und Videoanalyse müssen zusammenarbeiten. Set Prisma wiederum soll Kassen- und Videodaten verbinden und mehr als 100 Arten von Verstößen erkennen helfen.
Das kann Verluste verringern, aber es verlangt Integration mit Kameras, Datenströmen, Analystenarbeit und betrieblichen Regeln. Jede zusätzliche Lösung kann die Kundenbindung erhöhen, solange sie produktisiert bleibt; sie kann die Marge belasten, wenn sie in jedem Kundenhaus neu gebaut wird.
Kapital, Ersatzbestände und eigene Infrastruktur
CSI ist deshalb kein klassisches kapitalarmes Softwareprofil. Die öffentlichen Informationen weisen eigene Programme, Firmware und Registereinträge aus; zugleich zeigen sie Fiskalgeräte, Servicezentren, Ersatzbestände, Komponentenreparatur, Hardwarewartung und grenzüberschreitende Handelsdaten. Das Kapital steckt nicht nur in Sachanlagen, sondern auch in Produktcode, Zertifizierungen, Testfähigkeit, Gerätedesign, Partnerbeziehungen, Ersatzteillogistik und dem Wissen, wie ein Kassenverbund unter russischen Regeln wirklich läuft.
Companium erwähnt Finanzsummen einschließlich Anlage- und immaterieller Werte, ohne dass in den vorliegenden Angaben belastbare Segmentdetails stehen. Für die Bewertung reicht das Signal: Hier wird nicht nur ein Abonnement freigeschaltet; hier wird ein Betriebssystem für Händlerflächen unterhalten.
Ein besonders aufschlussreiches Signal ist die eigene IT-Infrastruktur. Ein GlobalCIO-Beitrag beschreibt, dass CSI nach der Nutzung von Cloud-Diensten und älterer IBM-BladeCenter-Hardware Lenovo-ThinkAgile-VX- und VMware-Infrastruktur einsetzte. Die erwartete Einsparung wird mit etwa 50 Millionen Rubel über fünf Jahre genannt, also rechnerisch rund 10 Millionen Rubel pro Jahr bei gleichmäßiger Verteilung. Diese Zahl ist eine Erwartung aus einem Presse- und Projektkontext, nicht ein bestätigter Buchgewinn.
Trotzdem ist sie wichtig, weil sie zeigt, dass CSI selbst über Infrastrukturkosten nachdenkt und dass der eigene Betrieb schwer genug ist, um eine solche Modernisierung wirtschaftlich zu begründen.
Das Kapitalrisiko zeigt sich auch in der Fiskalhardware. Wenn Pirit Light F in der Steuerregisterlandschaft steht, mit Firmware, Treibern, Servicezentren und Ersatzstock, dann verdient CSI nicht nur an einer Gerätemarge. Die Firma übernimmt implizit eine Verfügbarkeitsrolle. Händler wählen solche Geräte, weil sie eine rechtlich zulässige und technisch wartbare Kassenschicht brauchen. Wenn Komponenten fehlen, Lieferwege teurer werden, Firmware nicht rechtzeitig angepasst wird oder Servicebestände regional knapp sind, kann der Produktvorteil schnell zum Kostendruck werden. Deshalb sind die mittleren Nettomargen nicht überraschend.
Eine Kassenplattform, die Hardware und Service ernst nimmt, trägt andere Kosten als ein reines Cloud-Werkzeug.
Lieferanten und Abhängigkeiten
Die Lieferantenseite ist gemischt. Öffentliche Fälle und Produktseiten nennen Integrationen mit Datalogic, Honeywell, NCR, Re-Vision, FEC, 1C, Dreamkas, Cleverence und weiteren Systemen. Die Cleverence-Partnerschaft belegt etwa Terminalintegration mit Mobile SMARTS und Honeywell-Scanning. Die 1C-Zertifizierung für Pirit 2F und Pirit Light F ist für russische Käufer wertvoll, weil 1C in vielen Handels- und Buchhaltungsumgebungen eine zentrale Anschlussstelle bildet. Der kostenlose Dreamkas-Treiber für diese Geräte senkt Reibung beim Einsatz. Solche Integrationen sind nicht bloß technische Anhänge.
Sie bestimmen, ob ein Händler eine neue Kassenlösung ohne Bruch in Warenwirtschaft, Buchhaltung, Scannerlandschaft und bestehende Hardware übernehmen kann.
Diese Offenheit ist zugleich ein Kosten- und Abhängigkeitsfaktor. Jede Integration braucht Pflege, Tests, Versionsanpassung und Support. Wenn ein Scannerhersteller, ein ERP-Anbieter, ein Videoanbieter oder ein Fiskalstandard sich ändert, muss CSI den Anschluss halten. Die Firma kann sich dadurch als Knotenpunkt in der Handels-IT unentbehrlicher machen. Aber ein Knotenpunkt trägt Störungen von außen mit. Je breiter die Kompatibilität, desto stärker die Bindung zum Kunden; je breiter die Kompatibilität, desto größer die technische Oberfläche.
Die Handelsdaten von NBD sind hier nur ein inoffizielles Signal, aber ein nützliches. NBD listet ООО "КРИСТАЛЛ СЕРВИС ИНТЕГРАЦИЯ" mit 1.344 Zoll- beziehungsweise Handelsdatensätzen, 70 Lieferanten und hardwarebezogenen Warencodes. Das ist keine geprüfte Einkaufsrechnung und kein Segmentbericht. Es passt jedoch zu einer Firma, die nicht nur Software verteilt, sondern Geräte, Komponenten oder dazugehörige Technik bewegt. Wenn dieses Signal richtig gewichtet wird, stärkt es die These einer hybriden Kostenstruktur. Es beweist nicht die Marge, aber es widerspricht der Vorstellung eines rein digitalen Geschäfts.
Kundenkonzentration und Referenzmacht
Die Kundenseite ist der wichtigste Werttreiber und zugleich ein Risiko. Die Fälle sind beeindruckend. Fix Price soll 13.300 Kassen über eine zentrale Serverarchitektur kontrolliert haben; die Fallangaben nennen 11 Prozent höhere Kassengeschwindigkeit, 30 Prozent schnellere Modifikationen und 290 Kilometer eingespartes Bonpapier pro Woche. Globus ersetzte in Russland ein ausländisches Front-Office-System innerhalb eines Jahres über 1.605 Kassen, 17 Hypermarkets, acht Regionen und etwa 400 Selbstbedienungs- oder Self-Scanning-Einheiten.
Decathlon nutzte Set Retail 10 für rund 400 Kassen, Set SCO für Selbstbedienung und Set ESB für Datenaustausch. Krasny Yar/Baton steht für 800 Arbeitsplätze, 670 Linienkassen in 230 Geschäften und 130 Selbstbedienungseinheiten. VinLab zeigt einen Datenkonsistenzfall über 2.000 Kassen, mit 90 Prozent weniger finanziellen Verlusten aus Datenfehlern und 90 Prozent weniger Arbeitsaufwand bei den relevanten Kontrollen. Begemag nennt 61 Geschäfte, etwa 190 Kassen, 9 Prozent schnelleren Kassendienst und 70 Prozent weniger Kassenstörungen. Verny steht für 800 Geschäfte und 2.800 Kassen.
Diese Referenzen schaffen einen erheblichen Vertrauensvorsprung. Ein Retail-IT-Käufer ist konservativ, weil ein Fehler im Kassenbereich sofort sichtbar wird. Eine Liste großer Rollouts ist daher wirtschaftliches Kapital. Sie senkt die wahrgenommene Migrationsgefahr beim nächsten Kunden. Sie zeigt, dass CSI nicht nur auf Papier skalieren kann. Sie eröffnet Anschlussverkäufe: Wer Set Retail nutzt, kann Set SCO, Set Prisma, Set Mark, Set ESB, Set Robot DaCo, Support- und Hardwareleistungen prüfen. Module stapeln sich auf einer gemeinsamen Betriebsbasis.
Die Kehrseite ist Konzentration. TAdviser nennt für 2022 große Kunden wie Lenta, Fix Price, VinLab, Globus und Dixy. Wenn ein erheblicher Anteil des Umsatzes aus wenigen großen Gruppen kommt, steigt die Verhandlungsmacht der Käufer. Große Händler können Rabatte verlangen, längere Zahlungsziele setzen, Integrationswünsche erzwingen und einen Anbieterwechsel als Drohung einsetzen, selbst wenn der Wechsel teuer wäre. Sie können auch eigene interne IT-Teams einsetzen, um Teile der Wertschöpfung zu kontrollieren.
Die Fallbasis zeigt, dass CSI im oberen Kundensegment glaubwürdig ist; sie beantwortet nicht, wie stark die größten fünf Kunden zum Umsatz beitragen oder wie rentabel diese Kunden nach Support, Anpassung und Projektarbeit sind.
Ein weiterer Punkt ist die Dauerhaftigkeit der Referenzen. Einige Fälle sind historisch, etwa Decathlon in Russland. Andere stehen für aktuelle oder jüngere Bewegungen, etwa Parfum-Leader im Jahr 2025 oder 1C-Kompatibilitätsnachrichten 2026. Ein gutes Urteil über CSI braucht deshalb nicht nur eine Liste früherer Rollouts, sondern die Frage, ob diese Rollouts heute noch Erlöse, Wartung, Erweiterungen und Produktfeedback liefern. Große Referenzen altern, wenn die Kundenlandschaft sich verändert. Sie bleiben wertvoll, wenn daraus langfristige Betriebsverträge und Modulerweiterungen entstehen.
Wettbewerb und Ersatzmöglichkeiten
Der Wettbewerb ist real. Retail & Loyalty nennt in der Zusammenfassung eines TAdviser-Marktüberblicks Set Retail, Frontol, Profi-T, UKM und Artix unter den wichtigen russischen Kassensystemen. TAdviser führt Frontol als Alternative im Front-Office-Bereich. Das bedeutet, dass CSI nicht allein in einem leeren Markt steht. Händler können zwischen russischen Kassensystemen wählen, bestehende Lösungen weiterbetreiben, bestimmte Module separat einkaufen oder interne Teams für Anpassungen verwenden.
Im Loyalitätsbereich konkurriert Set Loyalty nicht nur mit Kassenanbietern, sondern mit Kundendaten-, Promotions-, Kommunikations- und Analysewerkzeugen. Im Video- und Kontrollbereich berührt Set Prisma andere Verlustpräventions- und Überwachungslösungen.
CSI hat dagegen drei Verteidigungslinien. Erstens die installierte Kassenbasis. Wer die zentrale Kasse kontrolliert, kann angrenzende Module leichter verkaufen als ein externer Spezialanbieter. Zweitens die lokale Compliance und Fiskalhardware. Ein Anbieter, der Pirit-Geräte, Firmware, Registereinträge, FNS- und 1C-Kompatibilität mitbringt, senkt Koordinationsrisiko. Drittens die Projektreferenzen. Ein Kunde, der ein ausländisches Front-Office-System ersetzen will, wird den Globus-Fall anders lesen als eine allgemeine Produktbeschreibung.
Doch Ersatzmöglichkeiten verschwinden nicht. Ein Wettbewerber kann günstiger sein, ein Händler kann eine ältere Lösung länger behalten, ein spezialisierter Loyalitätsanbieter kann bei Marketingfunktionen stärker wirken, und Selbstbedienung kann mit unterschiedlichen Hardware- und Softwarekombinationen umgesetzt werden. Der hohe Wechselaufwand schützt CSI nach einem Rollout, aber er erschwert auch neue Verkäufe, wenn der Händler bereits tief in einem anderen System steckt. Deshalb ist die Gewinnung von Ablöseprojekten so wichtig.
Der Globus-Fall zeigt genau diesen Wert: Wenn ein ausländisches Front-Office-System in einem großen Bestand ersetzt wird, entsteht nicht nur einmaliger Projektumsatz, sondern eine neue Plattform für spätere Module.
Regulierung und Geopolitik
Regulierung ist für CSI kein Randthema, sondern Teil des Produkts. Pirit Light F wurde durch eine Anordnung der Steuerbehörde in das Register der Kassentechnik aufgenommen; die juristische Veröffentlichung nennt den Hersteller, die INN und unterstützte Fiskaldokumentformate 1.05 und 1.2. Ältere Archivinformationen der Steuerbehörde nennen Pirit 2F im Zusammenhang mit der Online-Kassenumstellung. Die IT-Offenlegung von CSI nennt außerdem Cabinet KKT, Pirit-2F-Firmware und Pirit-P-Firmware im russischen Softwareverzeichnis mit Registernummern. Solche Einträge sind keine Garantie für kommerziellen Erfolg, aber sie sind Eintrittskarten.
Ein Händler kann eine nicht passende Kassen- oder Fiskallösung nicht einfach durch gutes Marketing ersetzen.
Die geopolitische Lage verstärkt den Wert heimischer Substitution. Die Fact Pack-Angaben beschreiben, dass russische Softwareverzeichnis-Einträge und FNS-kompatible Fiskalgeräte Beschaffungs- und Compliance-Präferenzen unterstützen, nachdem ausländische Unterstützung schwerer wurde. Der Globus-Fall, in dem ein ausländisches Front-Office-System innerhalb eines Jahres ersetzt wurde, ist deshalb strategisch wichtiger als ein normaler Softwarewechsel.
Er zeigt, dass CSI ein Angebot für ein Problem hat, das nicht nur technisch, sondern auch geopolitisch und organisatorisch geworden ist: Wie betreibt man russischen Einzelhandel, wenn bestimmte ausländische Abhängigkeiten unattraktiv oder unsicher sind?
Diese Lage ist Rückenwind, aber kein risikoloser Schutz. Lokale Beschaffung kann Vorteile bringen, wenn Kunden regulatorische Sicherheit suchen. Gleichzeitig kann sie die Lieferkette belasten, wenn Hardwarekomponenten, Ersatzteile oder bestimmte technische Partner schwieriger zugänglich werden. Die Länderangaben zu Tests und Kundenumgebungen in Russland, Belarus, Kasachstan und Usbekistan sowie die Fix-Price-Expansion nach Usbekistan zeigen regionale Anschlussfähigkeit.
Sie zeigen aber auch, dass die Firma in einem Raum arbeitet, in dem Regulierung, Währung, Lieferwege und Handelsbeziehungen eine größere Rolle spielen als bei einem rein lokalen Dienstleistungsbetrieb.
Unoffizielle Signale richtig gewichten
Ein ernstes Urteil muss zwischen harten Angaben, Firmendarstellung und schwächeren Signalen unterscheiden. Die offiziellen CSI-Seiten sind wichtig für Produktumfang, Selbstbeschreibung, Referenzen und technische Versprechen, aber sie sind interessengeleitet. Öffentliche Finanz- und Registerprofile geben Umsatz, Gewinn, Mitarbeiterzahl, Eigentümer- und Managementangaben, sind aber Aggregatoren und teils gerundet. GlobalCIO- und Branchenprofile geben Projektgrößen und Personenstunden, können jedoch auf Einreichungen der Beteiligten beruhen.
Diese Hinweise sind nützlich, solange man sie nicht als vollständig geprüfte Jahresabschlüsse oder unabhängige Renditegutachten behandelt.
LinkedIn ist ein Beispiel. Dort wird eine Beschäftigtenspanne von 201 bis 500 und zugleich ein Personalstand von 400 genannt; öffentliche Finanzprofile liegen eher um 196 bis 203 Beschäftigte. Das muss kein Widerspruch im betrügerischen Sinn sein. Es kann Zeitpunkt, Gruppe, Vertragskräfte oder Marketingdarstellung widerspiegeln. Für die Analyse heißt es: Man sollte die Umsatz-pro-Beschäftigtem-Rechnung nicht als präzise Produktivitätsmessung überhöhen. Sie bleibt plausibel, aber nicht endgültig.
NBD, IPinfo und Scamalytics sind weitere Signale. Die NBD-Daten über 1.344 Handelsdatensätze und 70 Lieferanten passen zur Hardware- und Komponentenlogik, beweisen aber keine Beschaffungskosten. IPinfo identifiziert AS204891 als LLC Crystal Service Integration und nennt IP-Bereiche, während Scamalytics ungefähr 1.021 IP-Adressen und ein niedriges beobachtetes Betrugsrisiko ausweist. Das zeigt, dass es eine erkennbare Netzpräsenz und keine auffällige negative Reputationsspur in diesem Blickwinkel gibt. Es sagt aber nichts über Kundenbindung, Vertragsqualität oder Bruttomarge.
Genau so müssen inoffizielle Signale behandelt werden: als Konsistenzprüfung, nicht als Kernbeweis.
Was die Marge wirklich sagt
Die Nettomarge von etwa 5,19 Prozent 2024 und ungefähr 6,2 Prozent 2025 ist vielleicht die wichtigste disziplinierende Zahl. Sie verhindert zwei Fehlurteile. Das erste Fehlurteil wäre, CSI als gewöhnlichen Integrator ohne besonderen Schutz abzutun. Die Produktbreite, eigenen Lösungen, Registereinträge, Großkunden und installierte Basis sprechen dagegen. Das zweite Fehlurteil wäre, CSI als hochskalierbares Softwareunternehmen mit nahezu unbegrenzter operativer Hebelwirkung zu beschreiben. Die Marge, die Servicebreite, Hardwareanteile, Personenstunden und Ersatzbestände sprechen dagegen.
Die bessere Beschreibung lautet: CSI ist ein proprietärer Betriebsintegrator mit Softwarekern. Das Unternehmen verkauft nicht nur Projektstunden, denn Set Retail, Set SCO, Set Prisma, Set Loyalty, Cabinet KKT und Pirit-Firmware sind wiederverwendbare Produktbestände. Es verkauft aber auch nicht nur Softwarezugang, denn seine Wertversprechen hängen an Geräten, Filialeröffnungen, Supportstufen, Partnern, Servicezentren, gesetzlichen Formaten und kundenspezifischen Migrationen. In solchen Modellen kann die Firma gute, aber nicht extreme Gewinne erzielen, wenn die Produktbasis reif ist und die Kundenbasis Module nachkauft.
Sie kann Marge verlieren, wenn Großprojekte zu personalintensiv werden oder Hardwarekosten steigen.
Die eigene Produktquote aus dem TAdviser-Wert von 2022 ist deshalb ein positives Zeichen. Rund 71 Prozent eigener Lösungserlös an den Retail-IT-Projekterlösen deuten auf mehr als Handelsdurchlauf. Der Set-Loyalty-Schritt zu einer universellen API ist strategisch ebenfalls positiv, weil er CSI theoretisch über die Set-Retail-Basis hinaus öffnen kann. Wenn Händler mit fremder Kassensoftware Set Loyalty auf eigenen Servern einsetzen können, erweitert sich der adressierbare Markt.
Aber der Beweis fehlt noch in den vorliegenden Daten: Entscheidend wäre eine Reihe belastbarer Kunden, die Set Loyalty ohne Set Retail einsetzen und dafür wiederkehrend zahlen.
Die Qualität der Kundenfälle
Die Kundenfälle tragen die Erzählung, aber sie müssen sauber gelesen werden. Fix Price ist stark, weil zentrale Steuerung von 13.300 Kassen und eine dokumentierte Geschwindigkeitsverbesserung direkt auf die operative Kernfrage einzahlen. Die Angabe von 290 Kilometern eingespartem Bonpapier pro Woche ist anschaulich, aber auch typisch für Anbieterkommunikation: Sie macht einen Kostenpunkt sichtbar, ohne die gesamten Kosten der Umstellung zu zeigen. Globus ist stark, weil der Austausch eines ausländischen Front-Office-Systems in einem Jahr über 17 Hypermarkets und acht Regionen eine hohe organisatorische Hürde darstellt.
Die Personenstunden zeigen die Schwere des Projekts. Decathlon ist stark als Nachweis für Set Retail, Set SCO und Set ESB in einem internationalen Handelsformat, bleibt aber historisch.
VinLab ist für die Bewertung besonders nützlich, weil es nicht nur Kassenbetrieb, sondern Datenqualität betrifft. Ein Rückgang der finanziellen Verluste aus Datenfehlern um 90 Prozent und ein ebenso starker Rückgang des Arbeitsaufwands bei relevanten Prüfungen wären, wenn dauerhaft, ein klarer ökonomischer Kundennutzen. Gleichzeitig ist es ein Projektdatensatz, kein unabhängiger Abschlussbericht. Begemag zeigt eine kleinere, aber handfeste Kombination aus Set Retail 10, Pirit-Geräten, Loymax und CSI-Support, mit 9 Prozent schnellerem Kassendienst und 70 Prozent weniger Kassenstörungen. Verny zeigt Skalierung im großen Filialnetz.
Parfum-Leader zeigt Kostenreduktion im Softwarebesitz. Zusammengenommen zeigen die Fälle Breite: Geschwindigkeit, Kosten, Datenfehler, Papier, Support, Ersatz ausländischer Systeme und Skalierung.
Diese Breite ist wertvoller als ein einzelner Spitzenfall. Sie legt nahe, dass CSI an mehreren Schmerzpunkten verkaufen kann. Eine Kette kommt wegen Kassenaustausch, eine andere wegen Selbstbedienung, eine dritte wegen Datenkonsistenz, eine vierte wegen Besitzkosten, eine fünfte wegen gesetzlicher Aktualisierungen. Das reduziert die Abhängigkeit von einem einzigen Produktargument. Es erhöht aber auch die Gefahr, dass das Unternehmen zu viele Versprechen gleichzeitig tragen muss. Der beste Fall für die Wirtschaftlichkeit entsteht, wenn diese unterschiedlichen Versprechen auf gemeinsamen Modulen beruhen.
Der schlechteste Fall entsteht, wenn jedes Versprechen eine neue Sonderlösung verlangt.
Eigentümer, Management und Governance-Signal
Die öffentlichen Profile nennen Denis Sergeevich Ovchinin als Generaldirektor. Mehrere Profile nennen Retail Service Invest mit 60 Prozent und Sergey Ledenev mit 40 Prozent als Eigentümer. Diese Angaben sollten als öffentliche Profilinformationen behandelt werden, nicht als geprüfte Offenlegung einer endgültigen Eigentümerstruktur. Dennoch geben sie einen Governance-Rahmen: Es handelt sich nicht um eine diffuse offene Plattform, sondern um eine konkrete russische juristische Einheit mit identifizierter Leitung, INN, OGRN, Adresse und Firmenwebseite.
D&B, Firmoteka, Companium, RBC Companies und weitere Profile verknüpfen die Gesellschaft mit Sankt Petersburg und der Domain crystals.ru.
Für Kunden ist diese Verankerung relevant. Ein Händler, der Kassentechnik einsetzt, kauft nicht nur Funktionen, sondern Haftung, Erreichbarkeit und Kontinuität. Die offizielle IT-Offenlegung nennt die Webseite als offizielle Seite der Gesellschaft und führt rechtliche Identität, INN, Adresse, Telefon und E-Mail auf. Das schafft keine Garantie gegen Ausfall, aber es reduziert Informationsnebel. Bei regulierter Kassentechnik zählt diese Basis mehr als bei einem frei austauschbaren Marketingwerkzeug.
Die Eigentümer- und Managementangaben ändern das Investitionsurteil nur begrenzt, solange keine weiteren finanziellen Details vorliegen. Wichtiger wären Segmentmargen, Vertragserneuerungen, Forderungsalterung und Top-Kundenanteile. Aber die öffentlichen Profilangaben reichen aus, um CSI als reale, etablierte Betriebsgesellschaft zu behandeln, nicht als lose Marke.
Unsicherheit
Die größte Unsicherheit ist die Segmentmarge. Die vorliegenden Daten zeigen Gesamtumsatz und Nettogewinn, aber nicht, welcher Anteil aus Lizenzen, Support, Implementierung, Hardware, Ersatzteilen, Firmware, Geräteverkauf, Drittkomponenten und Projektarbeit stammt. Ohne diese Aufteilung bleibt unklar, wie viel des Geschäfts wiederkehrend und wie viel einmalig ist. Ein Umsatz von 4 Milliarden Rubel mit 6 Prozent Nettomarge kann sehr attraktiv sein, wenn er aus stabilen Service- und Softwareverträgen mit hoher Bindung stammt.
Derselbe Umsatz kann weniger attraktiv sein, wenn er stark von neuen Hardwareprojekten, großen Migrationen und kundenspezifischer Arbeit abhängt.
Die zweite Unsicherheit ist Kundenkonzentration. Die öffentlichen Fälle zeigen große Namen, aber nicht den Umsatzanteil der größten Kunden. Wenn die Top fünf einen hohen Anteil stellen, kann die Firma trotz hoher Wechselkosten unter Preisdruck stehen. Große Einzelhändler haben Kaufmacht, und sie können ihre Bedeutung als Referenz einsetzen. Besonders wichtig wäre die Frage, welche der in 2022 genannten großen Kunden auch 2026 noch wesentliche Erlöse liefern.
Die dritte Unsicherheit betrifft die Lieferkette. Pirit-Geräte, Servicezentren, Ersatzbestände und hardwarebezogene Handelsdaten deuten auf reale Beschaffungs- und Lageranforderungen. Die vorliegenden Informationen nennen keine Bruttomargen, keine Komponentenkosten, keine Garantiequoten und keine Lieferzeiten. In einem Umfeld, in dem geopolitische und regulatorische Faktoren Lieferwege beeinflussen können, ist das kein Detail. Es kann über die Nachhaltigkeit der Marge entscheiden.
Die vierte Unsicherheit liegt in der Wiederverwendbarkeit. Set Retail, Set SCO, Set Prisma und Set Loyalty klingen wie Produktfamilien, und die große installierte Basis spricht für Wiederholung. Doch Großkunden können Anpassungen verlangen. Wenn ein zu hoher Anteil des Entwicklungsaufwands kundenspezifisch ist, sinkt die Skalierbarkeit. Wenn dagegen die meisten Funktionen produktisiert und über viele Händler wiederverwendet werden, kann selbst eine mittlere Nettomarge bei wachsender Modulnutzung steigen.
Was das Urteil ändern würde
Mehrere Fakten könnten das Urteil deutlich verbessern. Erstens: ein belegter hoher Anteil wiederkehrender Software- und Supporterlöse am Umsatz, getrennt von Hardware und Projektarbeit. Zweitens: stabile oder steigende Bruttomargen je Segment, besonders bei Set Retail, Set SCO, Set Prisma und Set Loyalty. Drittens: Nachweise hoher Vertragserneuerung über mehrere Jahre und niedriger Kundenabwanderung nach großen Rollouts. Viertens: belastbare Set-Loyalty-Kunden, die keine Set-Retail-Kunden sind, weil das die Plattform über die bestehende Kassenbasis hinaus öffnen würde.
Fünftens: ein klarer Anstieg der Modulanhängung, also wie viele Set-Retail-Kunden zusätzlich Selbstbedienung, Prisma, Mark, ESB, Datenkonsistenz oder Supportmonitoring einsetzen.
Fakten könnten das Urteil auch verschlechtern. Ein sehr hoher Umsatzanteil weniger großer Kunden würde die Verhandlungsmacht der Käufer stärker gewichten. Sinkende Margen trotz steigender installierter Basis würden darauf hindeuten, dass Support und Anpassung den Produktvorteil aufzehren. Hohe Forderungen oder lange Zahlungsziele bei Handelsketten würden Kapital binden. Lieferprobleme oder steigende Kosten bei Fiskalgeräten könnten den Hardwarevorteil in Belastung verwandeln. Fehlende Adoption von Set Loyalty außerhalb der bestehenden Kassensoftwarebasis würde die Erweiterungsthese schwächen.
Dokumentierte Kundenwechsel weg von CSI nach großen Rollouts wären besonders wichtig, weil sie die angenommene Wechselkostenlogik in Frage stellen würden.
Bis diese Fakten vorliegen, bleibt das faire Urteil: CSI ist ein ernst zu nehmendes russisches Retail-IT-Unternehmen mit einem wertvollen Platz in der operativen Infrastruktur von Handelsketten. Die Firma hat glaubwürdige Großkunden, eigene Produkte, regulatorische Anschlussfähigkeit, Fiskalhardware und eine breite Serviceorganisation. Ihre Ökonomie ist aber die eines hybriden Betreibers, nicht die eines reinen Softwaremonopols. Die Stärke liegt in der alltäglichen Unvermeidbarkeit der Kasse; die Grenze liegt in den Kosten, diese Unvermeidbarkeit zuverlässig zu bedienen.
Schluss
Der wirtschaftliche Fall für LLC Crystal Service Integration beginnt bei einem unangenehmen, aber wertvollen Problem: Einzelhandel muss jeden Tag gesetzeskonform, schnell und zentral steuerbar verkaufen. Kassen und Selbstbedienungsstationen dürfen nicht wie Experimente wirken. Sie müssen laufen, sich ändern lassen und an alle umgebenden Systeme anschließen. CSI hat aus diesem Problem ein Portfolio gebaut, das Software, Geräte, Support, Integration und regulatorische Nähe kombiniert. Die Firma verkauft damit nicht nur Automatisierung, sondern Ruhe an einem Ort, an dem operative Unruhe sofort teuer wird.
Die Zahlen verlangen jedoch Disziplin. Rund 4 Milliarden Rubel Umsatz und rund 249 Millionen Rubel Nettogewinn im gerundeten 2025-Bild sind solide, aber nicht spektakulär. Die Marge ist ein Warnschild gegen Übertreibung. Sie sagt, dass der Betrieb teuer ist und dass reale Geräte, reale Projekte und reale Supportkontakte im Modell stecken. Der Burggraben ist deshalb nicht unsichtbare Software allein. Er besteht aus installierten Kassen, Erfahrung mit russischen Handelsvorschriften, großen Referenzen, eigenen Fiskalgeräten, regionaler Servicefähigkeit und der Fähigkeit, mehrere Module an dieselbe operative Basis zu hängen.
Für Händler ist genau das der Anreiz. Für CSI ist genau das die Aufgabe. Wenn die Firma ihre Module weiter standardisiert, Hardwarekosten kontrolliert, große Kunden profitabel hält und Set Loyalty oder ähnliche Produkte über die bestehende Basis hinaus verkauft, kann aus einem soliden Integrationsgeschäft ein stärkeres Produktgeschäft werden. Wenn nicht, bleibt sie ein wichtiger, aber arbeitsintensiver Betriebspartner mit begrenzter Marge. Die heute sichtbaren Belege stützen die erste Hälfte stärker als die zweite: CSI hat ein reales Betriebsfranchise, aber der Nachweis einer dauerhaft höheren Softwareökonomie steht noch aus.
Quellen
- https://crystals.ru/
- https://crystals.ru/it-activities-info/
- https://crystals.ru/privacy/
- https://www.dnb.com/business-directory/company-profiles.llc_crystal_service_integration.15a2571d2ac4b22586fb36c74bfeaf8e.html
- https://firmoteka.ru/7813230814
- https://companium.ru/id/1157847313690-kristall-servis-integraciya
- https://companies.rbc.ru/id/1157847313690-ooo-kristall-servis-integratsiya/
- https://xn----etbbhpfd3axw8i.xn--p1ai/companies/7813230814
- https://www.retail.ru/rbc/company/csi/
- https://ru.linkedin.com/company/crystal-service
- https://crystals.ru/products/set-retail/
- https://crystals.ru/en/products/set-retail/
- https://crystals.ru/products/set-retail/kassy/
- https://crystals.ru/products/set-sco/
- https://www.tadviser.ru/index.php/%D0%9F%D1%80%D0%BE%D0%B4%D1%83%D0%BA%D1%82%3ACSI%3A_Set_SCO
- https://crystals.ru/products/set-prisma/
- https://crystals.ru/infocenter/news/sistema-avtomatizatsii-marketinga-set-loyalty-teper-dostupna-riteyleram-s-lyubym-kassovym-po/
- https://crystals.ru/infocenter/articles/kazhdyy-shag-schitaetsya-set-loyalty-i-put-k-loyalnosti-pokupatelya/
- https://crystals.ru/service/
- https://crystals.ru/service/products/soprovozhdenie-produktov-set/
- https://crystals.ru/service/products/otkrytie-novykh-magazinov-i-masshtabirovanie-torgovykh-setey/
- https://crystals.ru/infocenter/articles/fiskalnyy-registrator-pirit-layt-f-fakty-i-kharakteristiki/
- https://crystals.ru/infocenter/news/kassy-pirit-2f-i-pirit-layt-f-sertifitsirovany-dlya-raboty-s-1s-predpriyatie/
- https://www.nalog.gov.ru/rn77/related_activities/registries/reestrkkt/16541147/
- https://www.consultant.ru/document/cons_doc_LAW_513244/c343d17461d531e08672680009016d44e803d189/
- https://crystals.ru/infocenter/news/pirit-2f-voshyel-v-reestr-kkt-s-podderzhkoy-ffd-1-2-/
- https://www.nalog.gov.ru/rn79/news/tax_doc_news/6167390/
- https://catalog.arppsoft.ru/product/6308323
- https://k-integration.ru/product/kabinet-kkt/
- https://projects.crystals.ru/fixprice
- https://crystals.ru/en/projects/fix-price-modernization-13-300-cash-registers-controlled-by-1-server/
- https://globalcio.ru/projects/3072/
- https://crystals.ru/en/projects/globus-launches-new-tools-for-business/
- https://globalcio.ru/projects/11064/
- https://projects.crystals.ru/decathlon
- https://globalcio.ru/projects/10795/
- https://crystals.ru/projects/set-retail-v-torgovoy-seti-parfyum-lider-krasota-da-i-tolko/
- https://globalcio.ru/projects/35951/
- https://globalcio.ru/projects/19579/
- https://globalcio.ru/projects/3173/
- https://globalcio.ru/projects/3046/
- https://globalcio.ru/projects/10941/
- https://www.retail-loyalty.org/news/tadviser-kakie-kassovye-resheniya-ispolzuet-rossiyskiy-riteyl/
- https://www.tadviser.ru/index.php/%D0%A1%D1%82%D0%B0%D1%82%D1%8C%D1%8F%3A%D0%A6%D0%B8%D1%84%D1%80%D0%BE%D0%B2%D0%B8%D0%B7%D0%B0%D1%86%D0%B8%D1%8F_%D1%80%D0%B8%D1%82%D0%B5%D0%B9%D0%BB%D0%B0._%D0%9E%D0%B1%D0%B7%D0%BE%D1%80_TAdviser_2023?ysclid=lkjtk3bdzz902038
- https://www.tadviser.ru/index.php/%D0%9F%D1%80%D0%BE%D0%B4%D1%83%D0%BA%D1%82%3A%D0%9A%D1%80%D0%B8%D1%81%D1%82%D0%B0%D0%BB%D0%BB%D0%A1%D0%B5%D1%80%D0%B2%D0%B8%D1%81%3A%20Set%20Retail
- https://www.tadviser.ru/index.php/%D0%9F%D1%80%D0%BE%D0%B4%D1%83%D0%BA%D1%82%3AFrontol%20%D0%A2%D0%BE%D1%80%D0%B3%D0%BE%D0%B2%D0%BB%D1%8F
- https://www.cleverence.ru/news/csi-i-kleverens-stali-partnerami/
- https://globalcio.ru/news/14755/
- https://en.nbd.ltd/trader/info/42RU7813230814
- https://ipinfo.io/AS204891
- https://scamalytics.com/ip/isp/llc-crystal-service-integration
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten