
Zusammenfassung
- Albany lässt den Q3-Umsatzausblick bei 320 bis 330 Millionen Dollar, erhöht das bereinigte EPS aber von 0,60-0,70 auf 1,40-1,50 Dollar.
- Neue Bedingungen mit Sikorsky führen zur Fortführung des Werks in Salt Lake City; nur ein Teil der 2025 gebildeten Verlustvorsorge wird aufgelöst.
- Bei langfristigen Verträgen werden geänderte Kosten- und Margenschätzungen sofort ergebniswirksam, auch wenn sich die Quartalsumsätze nicht erhöhen.
- Die CH-53K-Belastung wurde 2025 zunächst aus dem bereinigten Quartalsergebnis entfernt und später im bereinigten Jahresergebnis als operativ behandelt.
- Die neue Mitteilung enthält weder den Auflösungsbetrag noch eine GAAP-Überleitung. Positiver Vertrags-Cashflow wird erst ab 2027 erwartet.
Der unveränderte Wert erklärt den Sprung
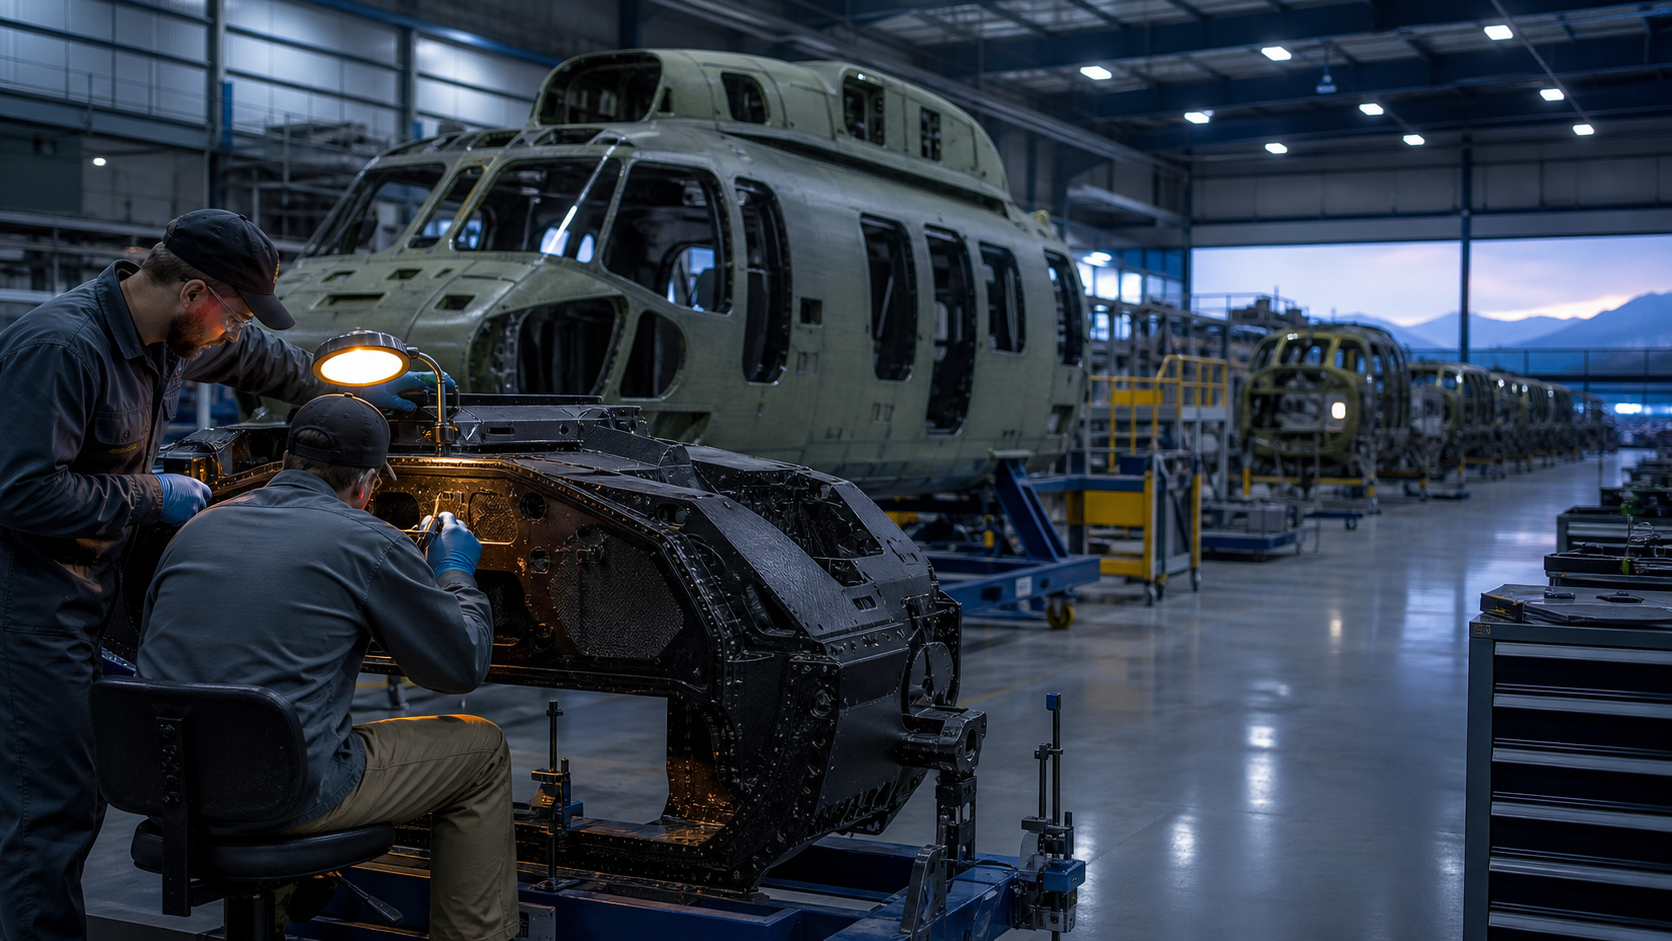
Mit dem 8-K vom 1. September schließt Albany International die strategische Prüfung des Standorts Amelia Earhart Drive in Salt Lake City ab. Aus einer möglichen Veräußerung wird eine Fortführung. Nach neuen Konditionen mit Sikorsky behält Albany den bisherigen CH-53K-Produktionsumfang und löst einen Teil der im dritten Quartal 2025 erfassten Rückstellung für künftige Verluste auf.
Die beigefügte Prognose zeigt eine ungewöhnlich klare Trennung. Das bereinigte EPS steigt von 0,60-0,70 auf 1,40-1,50 Dollar. Der Mittelpunkt legt um 0,80 Dollar oder 123% zu. Der Konzernumsatz bleibt bei 320 bis 330 Millionen Dollar; auch die Spannen beider Segmente ändern sich nicht.
Albany rechnet also nicht mit zusätzlichen Quartalsverkäufen. Vielmehr soll dieselbe Umsatzspanne erheblich mehr bereinigten Gewinn tragen. Der neue Faktor liegt damit in der geschätzten Wirtschaftlichkeit des Vertragsbestands, nicht in einer höheren Stückzahl.
Als reine Größenhilfe ergeben 0,80 Dollar multipliziert mit den 28,588 Millionen verwässerten Aktien des zweiten Quartals rund 22,9 Millionen Dollar nach Steuern. Mit dem erwarteten Steuersatz von 31,5% wären es etwa 33,4 Millionen Dollar vor Steuern. Das ist keine veröffentlichte Überleitung. Tatsächlicher Aktiennenner, Steuercharakter und Auflösungsbetrag fehlen.
Die Schätzung erreicht das Ergebnis vor der Lieferung
Der Juni-10-Q beschreibt die Logik langfristiger Verträge. Ein erheblicher Teil von Engineered Composites wird über die Laufzeit erfasst, vor allem anhand bereits angefallener Kosten im Verhältnis zu den geschätzten Gesamtkosten. Ändern sich Vertragswert, Lieferanforderungen, Arbeit, Gemeinkosten, Material, Lieferkette oder Risikoeinschätzung, wird der kumulative Effekt im Änderungszeitraum verbucht.
Im zweiten Quartal reduzierten solche Neubewertungen den Umsatz um 2,7 Millionen Dollar, erhöhten das operative Ergebnis aber um 0,2 Millionen. CH-53K-Anpassungen verbesserten das Quartal um 0,9 Millionen Dollar, hauptsächlich wegen neuer Annahmen zu künftigen Gemeinkostensätzen. Für das Halbjahr blieb die Wirkung mit minus 2,2 Millionen Dollar negativ.
Höhere Vertragswerte oder geringere von Albany zu tragende Restkosten können daher jetzt einen Nachholeffekt auslösen. Die Fertigung und Zahlung folgen später. Das ist ein echter wirtschaftlicher Vorteil, wenn die neuen Bedingungen Bestand haben, aber kein Nachweis für 0,80 Dollar Gewinn aus mehr Q3-Auslieferungen.
Zusätzlich nennt Albany eine Verlängerung der Verbundrahmen für die Boeing 787 und neue Verteidigungsaufträge. Auftragswert, Marge und Cashflow werden nicht aufgeschlüsselt. Ohne diese Angaben dürfen sie nicht als quantitative Erklärung des sofortigen Sprungs dienen.
Die bereinigte Grenze hat sich bereits verschoben
Im dritten Quartal 2025 verbuchte Albany 147,269 Millionen Dollar vor Steuern für die CH-53K-Verlustvorsorge und Programmanpassungen. Nach Steuern waren es 116,107 Millionen Dollar beziehungsweise 4,00 Dollar je Aktie; der ausgewiesene Umsatz sank um 46,007 Millionen. Daraus lässt sich nicht die Höhe der Auflösung 2026 ableiten.
Damals nahm Albany die Belastung aus bereinigtem EBITDA und bereinigtem Quartals-EPS heraus. Neben einem GAAP-Verlust von 3,37 Dollar je verwässerter Aktie stand daher ein bereinigtes EPS von 0,71 Dollar. In den Jahreszahlen vom Februar 2026 änderte der Konzern die kumulierte Darstellung: Die Rückstellung sei ein operativer Posten und gehöre in das bereinigte Jahresergebnis.
Die nicht-GAAP-Grenze war also nicht stabil. Aktuell definiert Albany das bereinigte EPS als GAAP-EPS, korrigiert um Nachsteuerposten, die die laufende oder erwartete operative Leistung nicht widerspiegeln. Kosten der strategischen Prüfung werden beim bereinigten Nettoergebnis ausdrücklich ausgeschlossen. Dennoch fehlen eine GAAP-EPS-Prognose, der Betrag der Auflösung und die Brücke von der alten zur neuen Spanne.
Erst diese Brücke würde den kumulativen CH-53K-Effekt, ausgeschlossene Prüfungskosten und wiederkehrenden operativen Gewinn trennen. Die Vertragsverbesserung kann real sein. Die Kennzahl beweist ihre Zusammensetzung noch nicht.
Die Fortführung setzt auch die Bilanzuhr neu
Zum 30. Juni umfasste die als zur Veräußerung gehaltene Gruppe 306,722 Millionen Dollar Vermögenswerte und 187,108 Millionen Dollar Verbindlichkeiten. Darin steckten 94,583 Millionen Dollar Sachanlagen und 87,027 Millionen Dollar Vertragsvermögenswerte. Die einfache Differenz von 119,614 Millionen Dollar ist weder Verkaufspreis noch Unternehmenswert.
Mit der Verkaufsqualifikation stellte Albany die Abschreibung und Amortisation der betreffenden langfristigen Vermögenswerte ein. Die Standortfortführung ändert die Grundlage, doch der Konzern nennt weder Zeitpunkt der Rückgliederung noch Wiederbeginn der Abschreibung oder mögliche Wertminderungen. Solche unbekannten Effekte dürfen die fehlende EPS-Überleitung nicht ersetzen.
Auch das operative Problem bleibt. Die erste Mitteilung im Oktober 2025 führte die Vorsorge auf mehr Arbeitsaufwand, teurere Materialien und Inflation zurück. Im 10-Q standen weiterhin Personalgewinnung, Schulung, Produktivität und Ausschuss in Salt Lake City. Neue Konditionen verteilen Kosten anders; sie fertigen keine Teile.
Die Cashflow-Prüfung beginnt 2027
Der geänderte Vertrag soll ab 2027 positiven Cashflow erzeugen. Genau diese Zeitangabe schützt vor einer Vermischung: Das dritte Quartal 2026 erfasst eine neue Ergebnisschätzung, das Geld muss sich erst später in Vertragsvermögen, Rechnungen, Betriebskapital und Einzahlungen zeigen.
Für die Standortbindung gibt es eine industrielle Begründung. Rund 35% des Umsatzes von Engineered Composites im Jahr 2025 entfielen auf Verträge oder Programme der US-Regierung. Das Werk unterstützt CH-53K, Boeing 787 und weitere Chancen. Eine Veräußerung hätte diese spezialisierte Kapazitätsoption beseitigt.
Mit der Option bleiben Festpreis-, Personal-, Ausschuss- und Kapazitätsrisiken. Die 0,80 Dollar zeigen eine große Schätzungsänderung. Sie zeigen nicht, wie viel Marge nach dem Nachholeffekt übrig bleibt. Dafür braucht es die genaue Teilauflösung, die GAAP-Überleitung und den Cashflow ab 2027.
Quellen
- Albany Form 8-K vom 1. September 2026
- Mitteilung zum Abschluss der Prüfung und zur neuen Prognose
- Ergebnis des zweiten Quartals 2026 und bisherige Q3-Prognose
- Form 10-Q für das zweite Quartal 2026
- Ergebnis des dritten Quartals 2025 und ursprüngliche CH-53K-Anpassung
- Jahresergebnis 2025 und geänderte bereinigte Darstellung
- Ursprüngliche Mitteilung zur strategischen Prüfung und Vorsorge
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten