
ملخص
- السؤال المفيد حول Oschadbank ليس ما إذا كان بنكاً حكومياً كبيراً في بلد في حالة حرب. بل ما إذا كان الحساب في Oschadbank يشتري استمرارية كافية لصاحب معاش، أو موظف قطاع عام، أو تاجر صغير، أو عائلة محارب قديم، أو أسرة نازحة للحفاظ على المال في متناول اليد أثناء اضطرابات الحرب.
- تدعم الأدلة العامة ادعاء الاستمرارية الأساسي بقوة أكبر على مستوى بدائل الفروع، وأهمية المدفوعات الحكومية، والسيولة، والمشاركة في شبكات الدفع الوطنية منها على عمر التطبيق، والاحتفاظ بالعملاء، وأداء الانقطاع الدقيق على مستوى الفرع الفردي.
- تكشف إفصاحات Oschadbank لعام 2024 أن البنك كان لديه حوالي 1,150 فرعاً، وأكثر من 700 مزود بالكهرباء البديلة، وخمس وحدات متنقلة مدرعة في مناطق الخطوط الأمامية، وأصول بقيمة 431 مليار هريفنيا، و210 مليار هريفنيا من أموال العملاء الأفراد، مما يجعل الحساب منتج وصول إلى الخدمات العامة بقدر ما هو منتج مصرفي.
- البدائل الرئيسية حقيقية: حسابات PrivatBank، المحافظ المالية الرقمية، النقد، الحسابات المصرفية الخارجية والمدفوعات الحكومية المتأخرة. يستحق Oschadbank الدفع عندما يقدر العميل البديل المادي ومدى الوصول إلى الخدمات السيادية أكثر من التجربة الأنيقة القائمة على التطبيق فقط.
دفع المعاش هو نقطة البداية الصحيحة
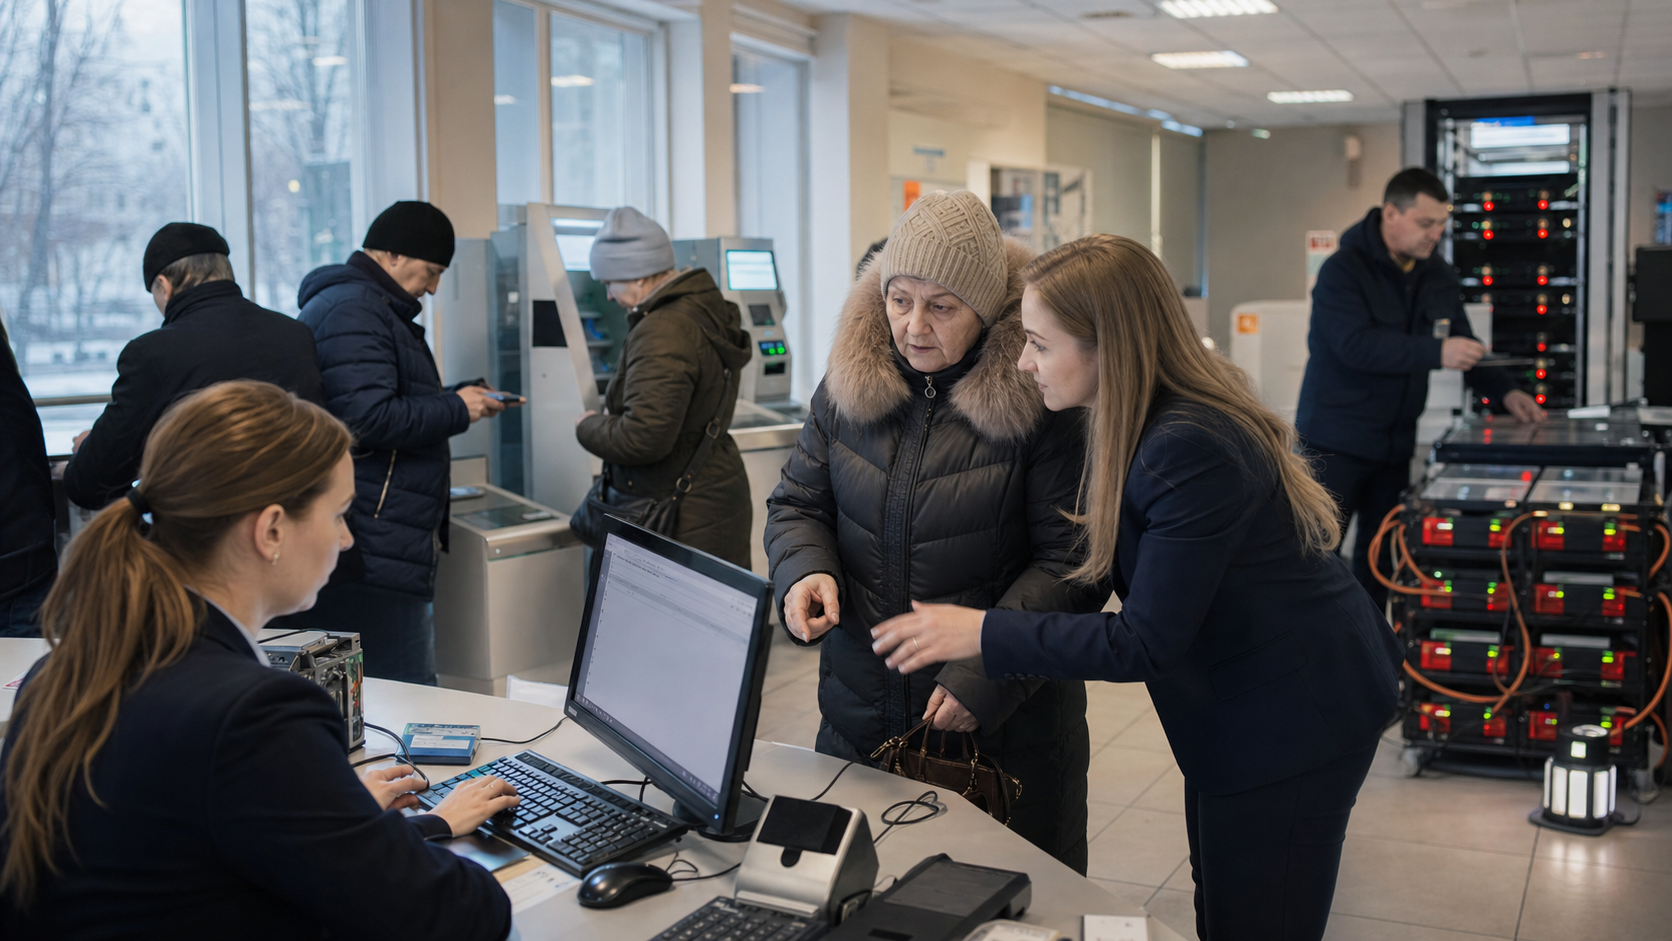
تخيل أن دفعة معاش تصل في صباح شتوي بعد ليلة أخرى من التنبيهات وانقطاع التيار الكهربائي. المستفيد لا يسأل عما إذا كان للبنك حملة علامة تجارية حديثة. إنها تسأل عما إذا كان المال مرئياً على الحساب، وما إذا كانت البطاقة تعمل في الصيدلية، وما إذا كان الصراف الآلي القريب به نقود، وما إذا كان الفرع يمكنه المساعدة إذا فشلت شبكة الهاتف، وما إذا كان أحد أفراد الأسرة في مدينة أخرى يمكنه تحويل الأموال قبل الانقطاع التالي. هذه هي الوحدة الاقتصادية في هذه الحالة: ليس حساب إيداع عام، بل حساب وصول دفع وبديل يجب أن يظل مفيداً في ظروف لا يستطيع العميل فيها افتراض الكهرباء، أو البيانات المتنقلة، أو النقل، أو توصيل النقد، أو الخدمة الإدارية الهادئة.
Oschadbank هو اختبار مفيد لأن حالته العامة غير مألوفة بشكل استثنائي. في صفحةحول البنكالخاصة به، يقدم نفسه كمؤسسة حرب مربحة وسائلة ومستقرة تشغيلياً ومبنية حول المرونة. تعطي نفس الصفحة أرقاماً محددة لعام 2024: أكثر من 18.6 مليار هريفنيا في أرباح ما قبل الضريبة، حوالي 8 مليار هريفنيا في صافي الربح، أصول بقيمة 431 مليار هريفنيا، أموال عملاء أفراد بقيمة 210 مليار هريفنيا، حوالي 1,150 فرعاً، أكثر من 700 فرع مزود بالكهرباء البديلة وخمس وحدات متنقلة مدرعة تخدم مناطق الخطوط الأمامية. تلك الأرقام لا تثبت أن كل دفعة معاش تتم بسلاسة. ومع ذلك، فإنها ترسخ النقاش في بنك يتم بيع حسابه من خلال الحجم، ومدى الوصول إلى الخدمات الحكومية، والقدرة البديلة بدلاً من قصة رقمية ضيقة.
العميل يدفع مقابل مجموعة من الوعود. وعد واحد هو السيولة: يجب أن تكون الأموال الموضوعة في الحساب متاحة عندما تحتاج الأسرة دواءً أو طعاماً أو وقوداً أو إيجاراً. آخر هو التكرار التشغيلي: إذا كان التطبيق بطيئاً، فقد يكون الفرع، أو صراف آلي، أو بطاقة دفع، أو طرفية، أو مركز اتصال متاحاً. ثالث هو التفويض السيادي: لأن البنك مملوك للدولة ومتصل بعمق بالخدمات المصرفية العامة، من المتوقع أن يظل حاضراً حيث قد يتراجع بنك تجاري بحت بعقلانية. رابع هو الألفة الاجتماعية: العديد من العملاء الأكبر سناً، ومتلقي المزايا، والأسر المتضررة من الحرب يعرفون البنك، ويعرفون إجراءات فرعه، ويعرفون أن المدفوعات الحكومية مرت تاريخياً من خلاله.
السعر ليس فقط رسوم البنك المرئية. إنها تكلفة الفرصة البديلة لاختيار تطبيق أقل مرونة، والانتظار لفترة أطول في فرع، وقبول بيروقراطية محتملة، وحمل النقود لأن القنوات الرقمية قد تفشل، أو الاحتفاظ بالمال في بنك ترتبط قصته الائتمانية بالمخاطر السيادية. كما أنها التكلفة على الدولة والبنك للحفاظ على الفروع والوحدات المتنقلة المدرعة والطاقة الاحتياطية والخدمات اللوجستية النقدية والدفاع السيبراني وتدريب الموظفين وبرامج الإدماج. الحساب باهظ الثمن لأنه يكرر القنوات. إنه يحتاج إلى الخدمات المصرفية الرقمية والفروع، البطاقات والنقد، الدعم المحلي والمسارات الوطنية، المصداقية العامة والانضباط التجاري.
السؤال هو ما إذا كانت الأدلة العامة تثبت أن هذا التكرار يستحق الدفع. أقوى دليل ليس ادعاءً تسويقياً. إنه تقارب عدة حقائق عامة: حجم Oschadbank؛ إفصاحات فروعه وطاقته الاحتياطية؛ إطار Power Banking للبنك المركزي الأوكراني؛ مسارات دفع NBU؛ التقارير العامة عن الصدمات السيبرانية والاتصالات؛ ودور البنك بين المنافسين الحكوميين الكبار. الدليل الأضعف هو أكثر محلية: لا يزال المستخدمون والمحللون يفتقرون إلى بيانات استمرارية على مستوى كل فرع، وإحصائيات عمر التطبيق، ومقاييس دقيقة للمدفوعات الفاشلة، والتسرب حسب مجموعة العملاء، وتقدير مستقل لعدد الأشخاص الذين يختارون Oschadbank لأنه أفضل وليس لأنه مألوف إدارياً.
ما يشتريه العميل حقاً
عميل Oschadbank يشتري الوقت والخيارات. في الخدمات المصرفية للأفراد العادية، يمكن أن تبدو هذه الجملة غامضة. في أوكرانيا زمن الحرب، لها معنى عملي. صاحب المعاش يشتري الوقت عندما تصل المنفعة قبل نفاد النقود. تاجر بقالة صغير يشتري خيارات عندما تعمل طرفية البطاقة لفترة كافية لتجنب إغلاق المتجر. موظف سلطة محلية يشتري استمرارية عندما يصل كشوف المرتبات على الرغم من تدمير البنية التحتية. أسرة نازحة تشتري جسراً بين البلدة التي غادرتها والمدينة التي تدفع فيها الإيجار الآن. أسرة محارب قديم تشتري طرفاً مقابلاً من المحتمل أن يفهم البرامج العامة وتدفقات التعويض واحتياجات الخدمة التي يمكن الوصول إليها.
صفحةالاتصالالخاصة بالبنك تساعد في ترسيخ الهوية المؤسسية وراء هذا الوعد. إنها تحدد الاسم القانوني الكامل كشركة مساهمة مشتركة "بنك الادخار الحكومي لأوكرانيا"، والاسم القصير JSC "Oschadbank"، ورقم ترخيص البنك، رمز SWIFT COSBUAUK وعنوان قانوني في كييف. هذا مهم لأن الحساب هو أيضاً مطالبة على مؤسسة منظمة مسماة. في بيئة يقلق فيها العملاء بشأن الاحتيال والروابط المكسورة والرسائل المزيفة والبائعين غير المستقرين، فإن تفاصيل الهوية الرسمية هي جزء من البنية التحتية للثقة. إنها لا تجعل الحساب متفوقاً، لكنها تجعله قابلاً للتحقق.
الشيء الثاني الذي يشتريه العميل هو خيار الفرع.خريطة الإداراتلـ Oschadbank ليست مجرد ميزة راحة. إنها سطح عام يوضح أن البنك لا يزال ينظم نفسه حول الوصول المادي: الفروع، أجهزة الصراف الآلي، الطرفيات، مرشحات الوصول، العمل في عطلة نهاية الأسبوع، خدمات العملات، والإدارات الشاملة. هذا الوجود المادي له تكاليف. تتطلب الفروع مباني، موظفين، أمان، نقود، اتصال، طاقة احتياطية، إدارة تدفق العملاء وحكم محلي. تظهر القيمة الاقتصادية عندما تكون القناة الرقمية غير متاحة، عندما لا يستطيع العميل المصادقة عن بُعد، عندما تنتهي صلاحية البطاقة، عندما يحتاج شخص كبير السن إلى خدمة مساعدة، أو عندما يواجه عميل نازح مشكلة وثائقية وجهاً لوجه.
الشيء الثالث الذي يشتريه العميل هو قناة رقمية غير قائمة بذاتها. يربط Oschadbank العملاء بـOschad 24/7، سطح الخدمات المصرفية عبر الإنترنت. بالنسبة للعديد من العملاء، التطبيق والخدمة عبر الإنترنت هما الواجهة الأولى مع الأجور والمعاشات ومدفوعات المرافق والتحويلات. لكن قيمة هذا الوصول الرقمي تختلف عن محفظة مالية رقمية خالصة. إذا فشل، من المفترض أن يكون لدى العميل طرق بديلة. إذا كان الهاتف ميتاً، قد يكون هناك فرع. إذا كان الفرع مغلقاً، قد يكون هناك قبول للبطاقة. إذا كان قبول البطاقة ضعيفاً، قد يكون هناك نقد. هذا التصميم متعدد الطبقات أقل أناقة من تطبيق واحد عالي الأداء، لكن في زمن الحرب، نقص الأناقة هو جزء من المنتج.
الشيء الرابع الذي يشتريه العميل هو مجاورة الخدمات الحكومية. Oschadbank ليس البنك الوحيد المملوك للدولة، و PrivatBank هو منافس أكبر وأكثر رقمية في عدة جوانب. لكن Oschadbank له ارتباط طويل بالخدمات العامة مع المعاشات والمدفوعات الاجتماعية والفروع والبرامج الحكومية. تواصل إفصاحاته الحالية في زمن الحرب هذا الموضوع من خلال منح الأعمال التجارية للمحاربين القدامى، وبرامج الوصول، والإقراض لكفاءة الطاقة، والوحدات المتنقلة على الخطوط الأمامية والتعاون المحلي مع الإدارات العسكرية الإقليمية والبلديات.
الحساب يحمل توقعاً إدارياً: عندما تحتاج البرامج العامة إلى شريك مصرفي، يكون Oschadbank أكثر احتمالاً ليكون في المحادثة من بنك خاص صغير أو مقرض أجنبي ذي بصمة أوكرانية أضيق.
السيولة هي الميزة الأولى
السيولة هي السبب الأساسي الذي يهم الحساب. إذا لم يكن المال متاحاً، فإن بقية مجموعة الميزات تكون تزيينية. يعطي إفصاح Oschadbank لعام 2024 عدة مؤشرات تدعم جانب السيولة في الحجة. ارتفعت الأصول إلى 431 مليار هريفنيا. زادت الأموال في الحسابات الفردية إلى 210 مليار هريفنيا، بما في ذلك ودائع لأجل قريبة من 90 مليار هريفنيا وودائع تحت الطلب بقيمة 120.7 مليار هريفنيا. أبلغ البنك عن صافي ربح حوالي 8 مليار هريفنيا بعد عبء ضريبي أثقل. كما أبلغ عن نمو في الإقراض للشركات والأفراد. لا شيء من هذا يثبت أن البنك يمكنه تحمل كل صدمة، لكنه يظهر أن العملاء لم يتخلوا عن المؤسسة خلال الفترة التي يتم الإبلاغ عنها.
بالنسبة لمتلقي المعاش، السيولة ليست كلمة محاسبية مجردة. إنها تعني ما إذا كان البنك يمكنه تحويل دفعة حكومية إلى قيمة قابلة للإنفاق. قد يحدث ذلك كمعاملة بطاقة، أو سحب نقدي، أو تحويل حساب، أو دفع فائدة، أو عملية كاونتر فرع. عضوية البنك في Mastercard و Visa و PROSTIR و SWIFT، المدرجة في صفحة حول البنك، مهمة لأن حساب العميل مفيد فقط عندما يصل إلى شبكات الدفع. شبكات البطاقات الدولية تساعد حيث يقبلها التجار وحيث تنشأ احتياجات عبر الحدود أو للعملاء النازحين. PROSTIR مهم لأنه نظام البطاقات الوطني للمدفوعات والتسويات بالهريفنيا المحلية، كما هو موصوف من قبل NBU على صفحةPROSTIR.
تعتمد السيولة أيضاً على طبقة التسوية بين البنوك. تقول صفحةنظام المدفوعات الإلكترونيةالتابعة لـ NBU إن SEP يعالج تسويات الهريفنيا بين البنوك والعملاء في أوكرانيا، ويتم تشغيله بواسطة NBU، ويغطي أكثر من 99٪ من المدفوعات بين البنوك في أوكرانيا، ويعمل كنظام تسوية إجمالي في الوقت الفعلي، ويعمل على مدار الساعة منذ إطلاق SEP 4 في أبريل 2023. بالنسبة لحساب Oschadbank، هذا لا يثبت أن كل معاملة تجزئة فورية. إنه يظهر أن العمود الفقري الوطني للتسوية تم ترقيته عمداً نحو التشغيل المستمر. حساب زمن الحرب يجلس على هذا العمود الفقري.
الحساب باهظ الثمن لأنه يجب الحفاظ على السيولة عبر أكثر من شكل واحد. يجب تسوية الأرصدة الرقمية. يجب توزيع النقد. يجب ملء أجهزة الصراف الآلي وتزويدها بالطاقة. تحتاج مكاتب النقد في الفروع إلى الأمان والتوظيف. تحتاج مسارات البطاقات إلى الاتصالات والكهرباء. يجب على البنك مراقبة الاحتيال والضغوط السيبرانية مع تجنب الحظر الخاطئ الذي يحبس العملاء بعيداً عن أموالهم. هذه التكاليف عادة ما تكون غير مرئية للعميل حتى تفشل. في اقتصاد الحرب، تصبح المنتج. ادعاء Oschadbank ليس أنه أرخص من كل بديل. إنه أن بنك ادخار حكومي بحجم فروع وعضويات في مسارات الدفع وموارد رأسمالية يمكنه إبقاء المزيد من المسارات مفتوحة لمزيد من أنواع العملاء.
هناك طبقة سيادية للسيولة أيضاً. تغير نظام الثقة المصرفية في أوكرانيا خلال الحرب الشاملة، ويركز العملاء بشكل مفهوم على ما إذا كانت الودائع محمية وما إذا كانت البنوك الحكومية الكبيرة لا تزال مدعومة من قبل السلطات العامة. الموقع العام لصندوق ضمان الودائع علىfg.gov.ua/enذو صلة بتلك البيئة الثقة، على الرغم من أن حماية الودائع ليست نفس الوصول اليومي للدفع. حماية الودائع تجيب على سؤال الفشل. حساب الوصول في زمن الحرب يجب أن يجيب على سؤال التوفر ساعة بساعة. تكمن قيمة Oschadbank حيث يكون السؤال الثاني عاجلاً ولا يمكنه انتظار عملية حل رسمية.
البديل الفرعي مكلف لأنه مرونة مادية
أكثر دليل عام مقنع لأطروحة استمرارية Oschadbank هو المادي. يقول البنك إن لديه حوالي 1,150 فرعاً عبر الأراضي الخاضعة للسيطرة الحكومية وأن أكثر من 700 مزود بالكهرباء البديلة للانقطاعات. كما يقول إن أكثر من 60٪ من شبكته تلبي معايير الدولة للشمولية وأن 23 فرعاً لديها وضع فائق الشمولية. هذه ليست تفاصيل تشغيلية صغيرة. إنها الأساس لوعد تجزئة لا يمكن للعديد من المنافسين الرقميين الأوائل نسخه بسهولة. البنك يحافظ على شبكة خدمات موزعة في ظروف تكون فيها تكاليف الإيجار والموظفين والوقود والأمان والصيانة مرتفعة وبعض الأراضي لا تزال قريبة من المخاطر النشطة.
موقعPower Bankingالخاص بـ NBU يشرح لماذا يهم ذلك. تصف مبادرة البنك المركزي شبكة مشتركة من الفروع المصرفية الأوكرانية التي تهدف إلى الاستمرار في تقديم الخدمات الضرورية أثناء انقطاع التيار الكهربائي. تقول إن الشبكة تضم حوالي 2,400 فرع مجهز بالطاقة البديلة وقنوات اتصال احتياطية وتعزيز تحصيل النقد وموظفين إضافيين. تسرد الخدمات المتاحة مثل السحب النقدي والمدفوعات والتحويلات وبعض صرف العملات والاستشارات المالية، وتوجه العملاء نحو فكرة التجوال الوطني لأجهزة الصراف الآلي داخل الشبكة. يجب قراءة أكثر من 700 فرع بالطاقة البديلة لـ Oschadbank مقابل ذلك التصميم الوطني للمرونة.
قيمة العميل ليست أن كل فرع سيكون مفتوحاً خلال كل ضربة أو انقطاع. لا توجد بيانات عامة يمكنها دعم هذا البيان بصدق. القيمة هي أن Oschadbank لديه عدد كافٍ من العقد المادية لجعل البديل معقولاً. إذا كان فرع في منطقة ما مظلماً، فقد يعمل آخر. إذا لم يتمكن العميل من استخدام الهاتف، فقد يكون الفرع هو المكان الوحيد لحل مشكلة الحساب. إذا لم تتمكن طرفية التاجر من المعالجة لأن روابط الاتصالات معطلة، يصبح الوصول النقدي جسر سيولة. إذا فقد صاحب معاش نازح المستندات، يمكن أن يصبح الكاونتر البشري الفرق بين دفعة مجمدة وحساب مستعاد.
المرونة المادية هي أيضاً حيث تصبح مهمة الخدمة العامة للبنك ملموسة. في نهاية عام 2024، قال Oschadbank إن خمس وحدات متنقلة مدرعة كانت تعمل في مناطق دونيتسك وسومي وخيرسون وخاركيف وتشيرنيهيف، تخدم مناطق لا يعمل فيها بنك آخر. هذا ادعاء ضيق لكنه مهم. إنه يصف الخدمات المصرفية كلوجستيات تحت النار، وليس مجرد قائمة منتجات. الوحدات المتنقلة المدرعة باهظة الثمن ومحدودة ومحفوفة بالمخاطر. إنها لا تتوسع مثل التطبيق. تظهر قيمتها بالضبط في الأماكن التي يكون فيها اقتصاد الفرع العادي ضعيفاً وحيث قد يكون لدى المنافسين الخاصين أسباب أقل للبقاء.
القيود هي أن الأدلة العامة لا تخبرنا بمدى اتساق وصول تلك الوحدات إلى الناس، وكم مرة تتأخر، وما الخدمات التي يمكنها أداؤها في كل موقع، وكم عدد العملاء الذين تخدمهم، أو ما إذا كانت كافية للطلب. نفس الشيء صحيح بالنسبة للفروع التي تعمل بالطاقة الاحتياطية. عدد الفروع المزودة بالكهرباء البديلة قيم، لكنه لا يكشف عن مدة التشغيل، واحتياطيات الوقود، وتكرار الاتصالات، والمخزون النقدي، وتغطية الموظفين، أو أوقات الانتظار. بالنسبة للعميل الذي يسعر الحساب، هذه هي أول فئة دليل مفقودة: الموثوقية عند نقطة الحاجة.
الوصول المتنقل ضروري لكنه غير كافٍ
الوصول الرقمي لا يزال ضرورياً. شبكة الفروع لا تزيل الحاجة إلى الخدمات المصرفية المتنقلة. في الواقع، كلما أصبحت قاعدة العملاء نازحة ومتحركة، زادت أهمية الوصول عن بُعد. الأسرة التي انتقلت من خاركيف إلى لفيف، أو من خيرسون إلى كييف، قد لا ترغب في حل كل مشكلة في الفرع المحلي القديم. إنها تحتاج إلى رؤية الحساب، وإدارة البطاقة، والتحويلات، ومدفوعات الفواتير، وخدمة العملاء عبر المسافة. لذلك، Oschad 24/7 هو جزء من قيمة الحساب. بدونه، سيخاطر البنك بأن يصبح مؤسسة بديلة فقط في سوق تعلم فيها العملاء توقع التحكم المتنقل.
لكن الوصول المتنقل له تبعيات زمن الحرب. الهاتف الذكي يحتاج إلى طاقة. المستخدم يحتاج إلى بيانات متنقلة أو نطاق عريض ثابت. مشغل الاتصالات يحتاج إلى أبراج عاملة، وشبكة نقل، وطاقة، ودفاع سيبراني. البنك يحتاج إلى أنظمته الخاصة، وتدفقات المصادقة، وضوابط الاحتيال. التجار يحتاجون إلى طرفيات واتصال. يمكن أن يكون الرصيد الرقمي موجوداً بينما العميل غير قادر عملياً على استخدامه. لهذا السبب لا ينبغي الحكم على حساب زمن الحرب فقط من خلال ميزات التطبيق أو لمعان واجهة المستخدم. يجب الحكم عليه من خلال كيفية عمل التطبيق والبطاقة والفرع والصراف الآلي ومكتب النقد معاً عندما تكون طبقة واحدة معطلة.
حادثة Kyivstar السيبرانية في ديسمبر 2023 هي أوضح تحذير عام. ذكرت وكالة أسوشيتد برس أن القراصنة أوقفوا خدمات الهاتف والإنترنت في أكبر مزود اتصالات في أوكرانيا، الذي خدم أكثر من 24 مليون عميل محمول، وأن بعض أجهزة الصراف الآلي لبنك Oschadbank المملوك للدولة توقفت عن العمل نتيجة لهجوم Kyivstar، وفقاً للمكتب الصحفي للبنك الذي استشهدت به Suspilne؛ مقال AP متاح علىapnews.com. تلك الحادثة لا تثبت ضعفاً فريداً لـ Oschadbank. إنها تثبت العكس: حتى البنك الذي لديه فروع وبطاقات يعتمد على بنية تحتية للاتصالات لا يتحكم فيها بالكامل.
تقرير WIRED عن نفس الحادثة، علىwired.com، وصف ادعاءات مجموعة قراصنة مرتبطة بروسيا وتعطيل مزود أوكراني رئيسي للهواتف المحمولة والإنترنت. تفاصيل الإسناد والضرر التقني متروكة لمتخصصي الأمن السيبراني، لكن الآثار المترتبة على الخدمات المصرفية للأفراد بسيطة. حساب العميل لا يمكن الوصول إليه إلا بقدر أضعف قناة نشطة في تلك اللحظة. إذا فشلت شبكة الهاتف، قد يختفي الوصول إلى التطبيق. إذا فشل اتصال الصراف الآلي، قد ينقطع الوصول النقدي. إذا تأثرت صفارات الإنذار والاتصالات في نفس الوقت، قد يكون العملاء غير قادرين على السفر بأمان إلى الفرع.
هذا هو السبب في أن تصميم Oschadbank الثقيل بالفروع ليس مفارقة تاريخية. إنه أيضاً سبب عدم المبالغة في بيع البديل الفرعي. الفروع نفسها تحتاج إلى روابط اتصالات وطرفيات دفع وأنظمة أمان وطاقة. Power Banking يحاول معالجة هذه التبعيات من خلال الطاقة البديلة والاتصالات الاحتياطية، لكن البيانات العامة لا تسمح للعملاء بتدقيق جاهزية كل فرع. الاستنتاج الصحيح مدروس: Oschadbank لديه قصة بديل أقوى من حساب رقمي بحت، مع الاعتماد على أنظمة الاتصالات والطاقة الوطنية التي يمكن مهاجمتها.
مسارات البطاقات تربط الحساب بالبقاء اليومي
يصبح الحساب المصرفي في زمن الحرب مفيداً عندما يصل إلى التجار اليوميين. يحتاج العملاء إلى شراء الطعام والدواء والوقود وشحن الرصيد والنقل والإصلاحات. هذا يجعل مسارات البطاقات مركزية لقيمة الحساب. عضوية Oschadbank المدرجة في Mastercard و Visa تربط عملائه بقبول البطاقات العالمي حيث يدعم التجار الأوكرانيون تلك المسارات وحيث يحتاج العملاء النازحون أو المسافرون إلى قابلية الاستخدام عبر الحدود. مشاركته في PROSTIR تربط الحساب بنظام البطاقات الوطني بالهريفنيا. عضويته في SWIFT تهم أكثر للسياقات عبر الحدود والمراسلة المصرفية منها لشراء البقالة اليومي لصاحب المعاش، لكنها لا تزال جزءاً من مدى وصول المؤسسة.
تقول صفحة PROSTIR التابعة لـ NBU إن نظام الدفع الوطني مصمم للمدفوعات والتسويات بالهريفنيا داخل أوكرانيا ويعتمد على المعايير الدولية المفتوحة. في اقتصاد عادي، يمكن مناقشة نظام بطاقات محلي كبنية تحتية للسوق. في زمن الحرب، يعمل أيضاً كسياسة مرونة. المسارات المحلية تقلل الاعتماد على أي شبكة بطاقات دولية واحدة لجميع المعاملات المحلية، بينما تحافظ الشبكات الدولية على فائدة العميل في البيئات عبر الحدود والتجارية. حساب Oschadbank مع الوصول إلى بيئات البطاقات المحلية والدولية يمكن أن يخدم حالات استخدام أكثر من حساب مرتبط بمسار ضيق واحد.
البطاقة لا تزال تعتمد على الطاقة والاتصالات عند نقطة بيع التاجر. لهذا السبب يظل النقد جزءاً من قيمة الحساب. تفسير Power Banking العام يشمل السحب النقدي من أجهزة الصراف الآلي والكاونتر ويشير إلى السحب النقدي في مواقع البيع بالتجزئة المشاركة مثل محلات السوبر ماركت والصيدليات ومحطات الوقود والمتاجر الأخرى. بالنسبة للعميل، هذا يعني أن الحساب يجب أن يحكم عليه عبر ثلاثة أشكال من قابلية الإنفاق: البطاقة والنقد والتحويل. إذا عملت البطاقات، يكون الحساب فعالاً. إذا فشلت البطاقات لكن أجهزة الصراف الآلي عملت، يظل مفيداً. إذا فشلت أجهزة الصراف الآلي لكن مكتب النقد في الفرع أو خيار السحب النقدي من التجزئة عمل، فقد يظل يدعم الأسرة خلال اليوم.
اكتساب التجار وخدمة الأعمال الصغيرة هي أيضاً جزء من الوحدة الاقتصادية للحساب. متجر صغير يمكنه الاستمرار في تلقي مدفوعات البطاقات أثناء الاضطراب الجزئي لديه سبب للبقاء مفتوحاً. متجر يمكنه إيداع النقد أو دفع الموردين أو تلقي دعم رأس المال العامل لديه فرصة أقوى للبقاء. تؤكد إفصاحات Oschadbank لعام 2024 على الإقراض لرواد الأعمال وبرامج الشراكة والمقترضين الزراعيين والصناعيين وتمويل استقلال الطاقة للشركات والمذكرات المحلية مع السلطات الإقليمية. تلك الأرقام ليست دليلاً مباشراً على وقت تشغيل مدفوعات التجار، لكنها تظهر أن دور البنك في زمن الحرب يمتد إلى ما بعد حسابات الأسر إلى التدفقات النقدية التشغيلية للأعمال المحلية.
الدليل المفقود هنا هو الاقتصاد. الإيداعات العامة والصفحات الرسمية لا تعطي تفاصيل كافية عن التكلفة الكاملة لقبول البطاقات للتجار، والرسوم النسبية وجودة الخدمة مقابل المنافسين، وحصة تدفقات التجار المعالجة عبر Oschadbank، أو التكلفة الفعلية لاستمرارية البديل. يمكن للعملاء رؤية قيمة طرفية بطاقة عاملة أثناء الاضطراب، لكنهم لا يستطيعون بسهولة تسعير مساهمة البنك مقارنة بمعالجي الدفع ومشغلي الاتصالات وشبكات البطاقات والاستعدادات من جانب التاجر.
المخاطر السيبرانية تجعل التوفر جزءاً من المنتج
الضغط السيبراني ليس نظرياً للبنوك الأوكرانية. ذكرت Axios في فبراير 2022 أن الوكالات الحكومية الأوكرانية والعديد من البنوك تعرضت لهجوم رفض الخدمة الموزع، وأن القوات المسلحة لأوكرانيا بالإضافة إلى PrivatBank و Oschadbank تم تسميتها من بين الأهداف من قبل مركز الاتصالات الاستراتيجية وأمن المعلومات الأوكراني؛ التقرير متاح علىaxios.com. النقطة الرئيسية ليست أن Oschadbank كان عرضة للخطر بشكل فريد. إنه أن توفر الخدمات المصرفية أصبح نقطة ضغط مباشرة في فترة ما قبل الغزو وبقي مصدر قلق مركزي في زمن الحرب.
بالنسبة للعميل، الدفاع السيبراني يصعب ملاحظته. يمكن للشخص أن يرى ما إذا كان التطبيق يفتح، وما إذا كان التحويل مكتملاً، وما إذا كان الصراف الآلي يصرف النقود، وما إذا كانت البطاقة مقبولة. لا يمكنه رؤية تصفية تطبيقات الويب، أو تخفيف DDoS، أو قواعد كشف الاحتيال، أو الاستجابة للحوادث، أو الأنظمة الاحتياطية، أو ضوابط الهوية، أو تدريب الموظفين. القيمة مرئية في الغالب عندما لا يحدث خطأ. هذا يخلق مشكلة تسعير محرجة. يستاء العملاء من الرسوم أو المصادقة الأبطأ في الاستخدام العادي، لكنهم يحتاجون البنك لامتصاص الضغط السيبراني في الأزمات. حساب Oschadbank هو لذلك جزئياً منتج تأمين ضد انقطاع الخدمة، حتى لو لم يتم بيعه بهذه الطريقة.
السجل العام يدعم الحذر. واجه القطاع المصرفي الأوكراني نشاط DDoS وتعطيل الاتصالات وحملات سيبرانية في زمن الحرب. تقارير الانقطاع العامة يمكن أن تشير إلى الإجهاد، لكنها لا تستطيع قياس مرونة البنك وحدها. معاملة بطاقة فاشلة أثناء انقطاع شبكة المحمول قد تكون فشل اتصال، مشكلة طرفية، مشكلة اكتساب، توجيه شبكة بطاقة، تأخير تفويض البنك، حظر احتيال، أو مشكلة طاقة من جانب التاجر. لهذا السبب يجب التعامل مع الثرثرة غير الرسمية في السوق كتحذير مبكر فقط. المنشورات الاجتماعية وشكاوى متجر التطبيقات يمكن أن تظهر أن العملاء يعانون من احتكاك، لكنها ليست كافية لترتيب موثوقية البنك دون تأكيد.
يجب استخدام أدلة شبكة السطح العام لـ Oschadbank بنفس التقييد. المواقع الرسمية ونقاط دخول الخدمات المصرفية عبر الإنترنت وصفحات نظام الدفع وخرائط الفروع تظهر الخدمات التي من المتوقع أن يصل إليها العملاء. إنها لا تكشف عن الهندسة الداخلية، أو تخزين البيانات، أو حوكمة الأمن السيبراني، أو جودة التكرار، أو معدلات نجاح المعاملات الفعلية. السطح العام مهم لأن العملاء يعتمدون عليه. لا ينبغي تحويله إلى ادعاءات تقنية لا يمكن للسجل العام دعمها.
هذا هو المكان الذي تصبح فيه استراتيجية الفروع للبنك ذات صلة مرة أخرى. هجوم DDoS يمكن أن يجعل الموقع الإلكتروني يصعب الوصول إليه. انقطاع المحمول يمكن أن يجعل التطبيق غير قابل للاستخدام. لكن العميل الذي يعلم أن هناك فرعاً موظفاً مع كهرباء احتياطية لديه طريق آخر، بافتراض أن السفر آمن وأن الفرع لديه اتصال أو عملية يدوية للخدمة المطلوبة. هذا الطريق غير كامل، لكنه يغير مخاطر العميل. الحساب المصرفي ليس مرناً لأن أي قناة واحدة منيعة. إنه مرن إذا كان فقدان قناة واحدة لا يترك العميل عالقاً تماماً.
التفويض السيادي هو راحة وقيد معاً
ملكية الدولة لـ Oschadbank مركزية لعرض قيمة الحساب. العملاء أكثر عرضة لتوقع الاستمرارية من بنك ادخار حكومي مقارنة بمقرض خاص صغير. السلطات العامة أكثر عرضة لاستخدام أو دعم بنك ذي مدى وطني. الشركاء الدوليون والجهات التنظيمية أكثر عرضة لمراقبة بنك حكومي مهم نظامياً عن كثب. في الأزمات، يمكن لهذه الحقائق دعم الثقة. قد يعتقد الجمهور أن Oschadbank سيبقى قيد التشغيل لأن فشله أو انسحابه سيضر بالمدفوعات الاجتماعية والوصول المحلي والثقة السياسية.
تلك الراحة لها تكلفة. قد يحمل البنك المملوك للدولة مسؤوليات سياسية تقلل من المرونة التجارية البحتة. قد يُطلب منه الحفاظ على فروع في مناطق صعبة، ودعم البرامج العامة، وتمويل القطاعات ذات الأولوية، والتعامل مع العملاء الضعفاء، وامتصاص الضغط السمعة من القرارات الحكومية. قد يضطر إلى الموازنة بين الانضباط المالي والخدمة الوطنية المرئية. يمكن أن تكون تلك الالتزامات قيمة للعملاء الذين يحتاجون البنك للبقاء قريباً. يمكن أن تكون مكلفة لدافعي الضرائب والمساهمين والعملاء إذا قللت الكفاءة أو أخرت التحديث.
نتائج البنك لعام 2024 تظهر هذا التوتر في عام إيجابي. أبلغ عن ربح ونمو في الأصول بينما أكد أيضاً على الوصول، والوحدات المتنقلة على الخطوط الأمامية، وبرامج المحاربين القدامى، وإقراض استقلال الطاقة، والتعاون المحلي. هذا هو بالضبط الدور الهجين الذي يتوقع من بنك عام في زمن الحرب أن يلعبه. لا يكفي إدارة الميزانية العمومية. يجب أن يظهر الأهمية للمجتمع تحت الضغط. يكسب الحساب الولاء إذا اعتقد العميل أن المهمة العامة للبنك تزيد من فرصة بقاء المدفوعات والفروع والوصول النقدي متاحة.
التفويض السيادي يؤثر أيضاً على ضغوط العقوبات والامتثال. يعمل القطاع المالي الأوكراني في بيئة زمن الحرب تشكلها العقوبات والمراقبة المالية وضوابط مكافحة الاحتيال وتدقيق المانحين وقيود المدفوعات عبر الحدود. قد يواجه العملاء هذا كمعاملات محظورة أو وثائق إضافية أو تأخيرات. لا يمكن لبنك عام ببساطة تحسين الراحة. يجب عليه أيضاً تجنب التدفقات غير المشروعة والتعرض للعقوبات والاحتيال والضرر السمعة. لذلك، تتضمن القيمة العامة للحساب ضوابط قد تزعج العملاء على المدى القصير لكنها تحمي الوصول إلى مسارات الدفع وعلاقات المراسلين.
بالنسبة للعملاء النازحين والعائلات ذات الروابط عبر الحدود، عبء الامتثال واضح بشكل خاص. قد يكون الحساب المصرفي الخارجي جذاباً إذا كان الشخص يعيش مؤقتاً في بولندا أو ألمانيا أو بلد مضيف آخر. لكن البنوك الأجنبية قد لا تكون مريحة للمزايا الحكومية الأوكرانية أو الفواتير المحلية أو النفقات بالهريفنيا أو احتياجات النقد المحلي. يبقى حساب Oschadbank مفيداً حيث تكون الحياة الاقتصادية للعميل لا تزال مرتكزة في أوكرانيا حتى لو كان الجسد قد تحرك. كلما أصبحت حياة الأسرة مجزأة، زادت قيمة الحساب المحلي مع الوصول المادي والرقمي.
العملاء النازحون يشترون الاستمرارية عبر الأماكن
النزوح يغير معنى الفرع المصرفي. قبل الحرب الشاملة، كان الفرع يمكن أن يكون نقطة خدمة حي. لأسرة نازحة، يصبح جزءاً من شبكة وصول وطنية. قد يكون الشخص قد فتح حساباً في مدينة، فر إلى أخرى، غير أرقام الهواتف، فقد المستندات، غير مصادر الدخل واكتسب نفقات جديدة. الحساب يجب أن يسافر مع العميل. كما يجب أن يحتفظ برابط مع العالم الإداري القديم: المعاشات والمزايا وسجلات الرواتب وديون المرافق والتحويلات العائلية والمستندات القضائية أو التوثيقية والعناوين القديمة.
خريطة فروع Oschadbank وحجمه الوطني وإفصاحات الخدمة التي يمكن الوصول إليها تساعد في شرح لماذا يبقى البنك مناسباً لهؤلاء العملاء. المسألة ليست حنيناً للفروع. إنه تعقيد الحياة الحقيقية تحت النزوح. يمكن أن تكون المحفظة المالية الرقمية ممتازة للتحويلات السريعة، لكنها قد لا تحل مشكلة وثيقة معاش. النقد يمكن أن يكون أساسياً، لكنه لا يستطيع تلقي دفعة حكومية رقمية بدون حساب مصرفي خلفه. حساب أجنبي يمكن أن يساعد في الأجور في الخارج، لكنه قد لا يكون عملياً للمدفوعات العامة الأوكرانية. الدفعة الحكومية المتأخرة هي أحياناً بديل افتراضي، لكنها ليست منتجاً يختاره العميل؛ إنها فشل في الوصول في الوقت المناسب.
قصة الإدماج للبنك مهمة اقتصادياً هنا. أكثر من 60٪ من شبكة Oschadbank تلبي معايير الدولة للشمولية، و23 فرعاً فائق الشمولية وبرامج تستهدف المحاربين القدامى والمتضررين من الحرب تشير إلى أن البنك يحاول تسعير الوصول في الحساب. القيمة ليست أخلاقية فقط. إنها تجارية وتشغيلية. بنك يمكنه خدمة العملاء المسنين والأشخاص ذوي الإعاقة والمحاربين القدامى ومقدمي الرعاية والأسر النازحة يمكنه الاحتفاظ بالعملاء الذين سيتم استبعادهم بخلاف ذلك من الخدمات المصرفية الرقمية الأولى أو دفعهم إلى الاعتماد على النقد.
الدليل المفقود هو الاحتفاظ. الأدلة العامة لا تظهر عدد العملاء النازحين الذين يبقون مع Oschadbank بسبب الرضا وليس الجمود. لا تظهر التسرب إلى PrivatBank أو monobank أو النقد أو البنوك الأجنبية حسب العمر أو المنطقة أو مجموعة الدخل. لا تظهر ما إذا كانت استثمارات الوصول تترجم إلى استخدام أعلى للحسابات النشطة، أو انخفاض معدلات الشكوى، أو استقرار ودائع أقوى. قصة العميل معقولة ومثبتة جزئياً باستثمار الشبكة، لكن السجل العام لا يمكنه بعد إثبات حجم تأثير الولاء.
PrivatBank والمحافظ الرقمية والنقد والبنوك الأجنبية هي بدائل جادة
أقوى منافس ليس نظرياً. PrivatBank هو عملاق مملوك للدولة بسمعة رقمية قوية وقاعدة عملاء ضخمة. يقدم موقعه العام علىprivatbank.uaنظاماً بيئياً مصرفياً واسعاً للأفراد والشركات. بالنسبة للعديد من الأوكرانيين، قد يكون حساب PrivatBank هو الخيار الافتراضي لراحة التطبيق وتحويلات الأقران وقبول التجار وألفة الخدمات المصرفية اليومية. إذا كان العميل يقدر السرعة والعادة الرقمية فوق البديل المادي، يمكن أن يكون PrivatBank بديلاً أكثر إقناعاً من Oschadbank.
المحافظ المالية الرقمية والخدمات المصرفية القائمة على التطبيق هي أيضاً بدائل حقيقية.Monobankشكل التوقعات الأوكرانية للخدمات المصرفية المتنقلة البسيطة والتسجيل السريع وتصميم التطبيق الصديق للعميل. بالنسبة لعميل حضري شاب مع اتصال مستقر، قد تشعر تجربة المحفظة الرقمية بقيمة أكثر من الفرع. يمكن أن تكون مفيدة أيضاً للعملاء النازحين الذين لا يريدون الانتظار في الطوابير أو إدارة الأوراق شخصياً. الجانب السلبي هو أن الخدمة المتنقلة الأولى تتعرض لنفس تبعيات الهاتف والطاقة والاتصالات التي تهم في الحرب. قد تكون ممتازة معظم الأيام وضعيفة في اليوم الذي يهم فيه البديل المادي أكثر.
النقد هو البديل الأقدم ويظل الأكثر قوة عند نقطة البيع عندما تفشل الأنظمة الرقمية. لكن للنقد مخاطره الخاصة: السرقة، الفقدان، التخزين المحدود، صعوبة تلقي المدفوعات عن بُعد، عدم القدرة على دفع بعض الفواتير، والاعتماد على أجهزة الصراف الآلي أو مكاتب النقد للتزويد. يمكن للأسرة الاحتفاظ بنقد طوارئ، لكنه لا يمكنه استبدال الحساب بالكامل إذا وصل الدخل رقمياً. الخيار الواقعي هو إذن ليس حساب مقابل نقد. إنه مقدار النقد الذي تحتفظ به الأسرة إلى جانب الحساب ومدى قدرة البنك على توزيع النقد لتقليل الحاجة إلى التكديس.
الحساب المصرفي الأجنبي هو بديل للأوكرانيين الذين يعملون في الخارج أو يتلقون أجوراً أجنبية أو يحتفظون بمدخرات خارج أوكرانيا أو يحتاجون خدمات دفع بمنطقة اليورو. قد يكون أكثر أماناً من مخاطر الانقطاع المحلي ومفيداً للنفقات عبر الحدود. لكنه قد يكون غير مريح للمدفوعات بالهريفنيا والمزايا الحكومية الأوكرانية والإنفاق المحلي للتاجر ورسوم السحب النقدي المحلية والتواصل مع الوكالات العامة الأوكرانية. قد يتطلب إقامة أو وثائق أو وضوحاً ضريبياً لا يمتلكه العملاء النازحون دائماً. بالنسبة للعديد من الأسر، الحساب الأجنبي يكمل Oschadbank بدلاً من استبداله.
الدفع الحكومي المتأخر هو البديل القاسي. إذا تعذر الوصول إلى معاش أو منفعة في الوقت المحدد، قد تقترض الأسرة، أو تتخطى الدواء، أو تعتمد على الأقارب، أو تبيع السلع، أو تؤجل الفواتير. هذا ليس منافساً بالمعنى السوقي العادي. إنه وضع الفشل الذي يحكم عليه بحساب مصرفي في زمن الحرب. قيمة Oschadbank تكون أعلى عندما لا يكون البديل تطبيقاً أفضل بل دفعة مفقودة، أو تاجر مغلق، أو رحلة عبر المدينة أثناء الخطر، أو يوم بدون نقد.
السعر يجب أن يشمل الإجهاد، وليس الرسوم فقط
الطريقة المعتادة لمقارنة الحسابات ضيقة جداً لهذه الحالة. قد ينظر العميل إلى الرسوم الشهرية وأسعار التحويل وتكاليف البطاقة وأسعار الفائدة وتقييمات التطبيق ومسافة الفرع. لا تزال تلك المقارنات مهمة، لكن استمرارية زمن الحرب تغير المحاسبة. السعر الحقيقي للحساب يشمل تكلفة عدم وجود بديل عامل. إذا فقد صاحب معاش يوماً من الوصول واضطر لاقتراض نقد بتكلفة اجتماعية عالية، فإن أرخص حساب لم يكن رخيصاً. إذا وفر تاجر رسوم اكتساب صغيرة لكنه خسر يوماً من المبيعات عندما فشلت الطرفية أو طريق التسوية، فإن مقارنة الرسوم فاتت التعرض الفعلي.
إذا لم تتمكن أسرة نازحة من حل بطاقة محظورة لأن المزود ليس لديه قناة شخصية قابلة للاستخدام، فقد تم شراء راحة التطبيق على حساب ضعف الملاذ.
موقع فرع Oschadbank و Power Banking يعملان مثل علاوة خيار. في معظم الأيام، قد لا يحتاج العميل إلى الفرع. التطبيق والبطاقة والتحويلات قد تكون كافية. لكن خيار الفرع له قيمة لأنه موجود قبل الأزمة، وليس لأنه يتم ارتجاله بعد الأزمة. نفس الشيء صحيح للخدمات اللوجستية النقدية. الاحتفاظ بالنقد في فرع، وإعادة تزويد أجهزة الصراف الآلي، ودعم السحوبات من الكاونتر، والتنسيق مع مزودي نقل النقد هي أنشطة مكلفة تبدو غير فعالة في الفترات الهادئة. أثناء انقطاع التيار الكهربائي، تصبح شكلاً من مخزون المرونة. العميل يدفع فعلياً مقابل طاقة خاملة تصبح مفيدة فقط عندما يصل التوتر.
البنك يجب عليه أيضاً تسعير حكم الموظفين. التدفق الرقمي البحت أرخص عندما يكون لكل عميل وثائق مستقرة ورقم هاتف عامل وبطاقة صالحة واتصال جيد ونمط معاملات منخفض المخاطر. عملاء زمن الحرب غالباً ليسوا كذلك. قد يكونون غيروا عناوينهم، أو فقدوا هواتفهم، أو انتقلوا عبر المناطق، أو فاتتهم نوافذ التحقق، أو عانوا من وفيات عائلية، أو اكتسبوا احتياجات إعاقة، أو أصبحوا عرضة للاحتيال. موظف الفرع الذي يمكنه تحديد العميل، أو تصعيد المشكلة، أو شرح برنامج عام، أو المساعدة في استعادة الوصول هو جزء من قيمة الحساب. تكلفة العمل هذه لا تظهر كبند واحد في ذهن العميل، لكنها أحد أسباب بقاء الخدمات المصرفية المادية ذات معنى اقتصادياً.
هناك سعر ثانٍ: الاحتكاك. المرونة ليست نفس النعومة. نفس الضوابط التي تحمي العملاء يمكن أن تؤخرهم. نفس شبكة الفروع التي توفر بديلاً يمكن أن تنتج طوابير. نفس الانضباط الامتثالي الذي يحمي وصول البطاقة والمراسل يمكن أن يمنع المعاملات المشبوهة حتى يتم فحص المستندات. نفس دور الخدمة العامة الذي يخلق الثقة يمكن أن يعرض العملاء للغة إدارية ودورات قرار أبطأ. تقييم عادل لـ Oschadbank لا يمكنه التظاهر بأن الاستمرارية خالية من الإزعاج. يجب أن يسأل عما إذا كان الإزعاج مقبولاً لشريحة العميل التي يتم خدمتها.
بالنسبة لمتلقي المزايا المسن، قد تكون الإجابة نعم إذا كان الفرع ومكتب النقد حاسمين. بالنسبة لشاب يعمل لحسابه الخاص ويتقاضى أجراً من عملاء أجانب، قد تكون الإجابة لا إذا كانت التحويلات الدولية وسرعة التطبيق ومرونة العملة أكثر أهمية. بالنسبة لتاجر صغير في منطقة ذات طاقة متقطعة، قد تعتمد الإجابة على ما إذا كان Oschadbank يمكنه الحفاظ على قبول البطاقات والودائع النقدية ودعم رأس المال العامل معاً بشكل أفضل من المنافسين. بالنسبة لعميل كشوف رواتب في القطاع العام، قد تعتمد الإجابة على ما إذا كانت عملية دفع صاحب العمل وطرق الإنفاق اليومي للموظف تناسب مسارات البنك. نفس الحساب مسعر بشكل مختلف لأن المخاطر التي يحلها مختلفة.
هذا هو المكان الذي يجب أن توجه فيه الأدلة العامة دون أن تتجاوز المعرفة المحلية. تظهر أرقام Oschadbank لعام 2024 الحجم والاستثمار في الاستمرارية. صفحات NBU تظهر المسارات الوطنية وتخطيط الانقطاعات. التقارير السيبرانية والاتصالات تظهر الاضطراب الواقعي. لكن العميل لا يزال بحاجة إلى معرفة أي فرع قريب يمكن الوصول إليه فعلياً، وأي صراف آلي يتم تمويله عادة، وما إذا كانت قاعدة التجار المحليين تقبل البطاقات ذات الصلة، وما إذا كان مشغل الهاتف المحمول للعميل موثوقاً، وما إذا كان هناك حساب نسخ احتياطي للأسرة. الأطروحة الوطنية تصبح مفيدة فقط عندما تتحول إلى تكرار محلي.
رد فعل العميل الأكثر عقلانية ليس الولاء الأعمى. إنه الوصول متعدد الطبقات. احتفظ بحساب Oschadbank حيث تكون مدى الوصول إلى المدفوعات الحكومية أو خدمة الفرع أو البديل النقدي ذات قيمة. احتفظ بحساب محلي ثانٍ إذا كان تطبيق بنك آخر أو نظامه البيئي التجاري أقوى. احتفظ ببعض النقد الطارئ إذا كان آمناً. استخدم حساباً أجنبياً حيث تتطلب الحياة في الخارج ذلك. حافظ على أرقام الهواتف والمستندات محدثة. اعرف أقرب موقع Power Banking قبل الانقطاع. يمكن أن يكون حساب Oschadbank محورياً في هذا الإعداد دون أن يكون الحساب الوحيد الذي تحتاجه الأسرة.
المرساة الصلبة هي بنية الاستمرارية التحتية، وليس العاطفة
أقوى مرساة صلبة لأطروحة استمرارية Oschadbank هي الجمع بين إفصاحات البنك لعام 2024 الخاصة بالفروع والمالية مع مسارات المرونة الوطنية لـ NBU. يقول Oschadbank إن لديه حوالي 1,150 فرعاً، أكثر من 700 مزود بالكهرباء البديلة وخمس وحدات متنقلة مدرعة في مناطق الخطوط الأمامية. يقول إطار Power Banking إن حوالي 2,400 فرع مصرفي أوكراني تهدف إلى العمل أثناء انقطاع التيار الكهربائي بالطاقة البديلة والاتصالات الاحتياطية. تقول صفحة SEP إن نظام التسوية بين البنوك الوطني يعمل على مدار الساعة ويعالج الغالبية العظمى من المدفوعات بين البنوك في أوكرانيا. تشرح صفحة PROSTIR نظام البطاقات المحلي.
معاً، تخلق هذه المصادر صورة عامة متماسكة لبنك موصول بتصميم استمرارية وطني.
هذا الدليل أقوى من الجو العام للحرب. إنه لا يطلب من القراء إعجابهم بالمرونة في abstract. إنه يحدد الأسطح التشغيلية الفعلية التي تهم الدفع: رصيد الحساب، التسوية بين البنوك، مسارات البطاقات، الوصول النقدي، بديل الفرع، الاعتماد على الاتصالات وخدمة العملاء. كما يظهر لماذا يمكن أن يكون الحساب باهظ الثمن. البنك الذي يحتفظ بفروع تعمل بالطاقة الاحتياطية ووحدات متنقلة مدرعة يتحمل تكاليف لا يتحملها منافس قائم على التطبيق فقط بنفس الطريقة. البنك الذي يشارك في المسارات المحلية والدولية يجب أن يحافظ على الامتثال والأمان والروابط التكنولوجية عبر الأنظمة. البنك الذي يخدم العملاء الضعفاء يجب أن يستثمر في الوصول وحكم الموظفين.
الدليل يظهر أيضاً لماذا لا يمكن الحكم على الحساب فقط من خلال البيانات المالية. الربح والأصول مهمان لأن بنكاً هشاً لا يمكنه الوعد بالاستمرارية بشكل مقنع. لكن بنكاً مربحاً بدون بديل فرعي قد لا يحل مشكلة صاحب المعاش أثناء انقطاع التيار الكهربائي. شبكة فروع بدون سيولة قد تكون طابوراً بدون مال. تطبيق متنقل بدون مرونة اتصال قد يكون رصيداً خلف شاشة ميتة. الحساب يكون ذا قيمة فقط عندما تتداخل هذه الطبقات بما يكفي للحفاظ على الوصول.
صفحةإحصاءات القطاع الماليللبنك الوطني تعطي السياق الأوسع: يتم تتبع البيانات المصرفية الأوكرانية عبر الإحصاءات النقدية والأسواق المالية والحسابات المالية ومؤشرات السلامة المالية. هذا النوع من البيئة الإحصائية يساعد القراء الخارجيين على رؤية القطاع كمراقب وليس غامضاً. إنه لا يجيب على سؤال مستوى العميل بنفسه. إنه يساعد في إثبات أن Oschadbank يعمل داخل نظام مصرفي خاضع للإشراف حيث يمكن التحقق من حقائق الميزانية العمومية ونظام الدفع مقابل الفئات العامة.
المرساة الصلبة الأخرى سلبية: الحوادث العامة تظهر ما يمكن أن ينكسر. تقارير DDoS في فبراير 2022، وانقطاع Kyivstar في ديسمبر 2023، وملاحظة AP حول بعض أجهزة الصراف الآلي لـ Oschadbank المتأثرة بتعطيل الاتصالات، جميعها تظهر أن الاستمرارية ليست افتراضية. يجب الحكم على قيمة البنك مقابل حالات الفشل الملحوظة في البيئات السيبرانية والاتصالات، وليس ضد لغة الكتيبات في زمن السلم. السؤال هو ما إذا كان تكرار Oschadbank يقلل من ضرر العميل عند حدوث تلك الإخفاقات.
ما لا تزال الأدلة العامة غير قادرة على إثباته
الدليل المفقود يقع في ثلاث سلال: الاقتصاد والموثوقية والاحتفاظ. السلة الاقتصادية تبدأ بالتكلفة. تخبرنا المصادر العامة أن Oschadbank يحتفظ بالعديد من الفروع والمواقع المزودة بالطاقة الاحتياطية والوحدات المتنقلة، لكنها لا تظهر اقتصاديات الوحدة الكاملة لتلك الالتزامات. لا نعرف التكلفة لكل حساب نشط للحفاظ على بديل الفرع. لا نعرف كم يدفع العملاء مباشرة من خلال الرسوم مقابل بشكل غير مباشر من خلال أسعار ودائع أقل أو دعم حكومي أو إعانات متبادلة أو بنية تحتية مدعومة من دافعي الضرائب. لا نعرف ما إذا كان يمكن تقديم نفس الاستمرارية بتكلفة أقل من خلال نقاط خدمة مشتركة أو خدمات مصرفية بريدية أو تجار سحب نقدي أو تكرار رقمي أعمق.
سلة الموثوقية هي الأكثر أهمية للعميل. عدد الفروع العامة لا يساوي وقت التشغيل. قد يكون للفرع مولد لكن بدون موظفين. قد يكون لديه موظفون لكن بدون رابط اتصال. قد يكون لديه اتصالات لكن بدون نقود. قد يكون مفتوحاً لكن لا يمكن الوصول إليه بسبب القصف أو حظر التجول أو تعطيل النقل أو صفارات الإنذار. قد يكون التطبيق متاحاً وطنياً لكنه يفشل للعملاء الذين يستخدمون شبكة محمول واحدة. قد يكون الصراف الآلي مدرجاً على الخريطة لكنه فارغ. قد يتم تسوية الدفع عبر SEP لكنه لا يزال يواجه مشكلة طرفية من جانب التاجر. يمكن للأدلة العامة إظهار بنية الاستعداد؛ لا يمكنها إثبات الموثوقية المختبرة على المستوى الذي يشعر به الأسر.
سلة الاحتفاظ تسأل لماذا يبقى العملاء. 210 مليار هريفنيا في أموال العملاء الأفراد لـ Oschadbank هو مؤشر ثقة قوي، لكن الودائع يمكن أن تعكس العادة أو توجيه المدفوعات الحكومية أو البدائل المحدودة أو أسعار الفائدة أو تصورات السلامة أو الاحتكاك الإداري بقدر ما تعكس المودة. الأدلة العامة لا تخبرنا بما يكفي عن المستخدمين الرقميين النشطين، أو الحسابات الخاملة، أو رضا العملاء، أو سلوك التبديل، أو التركيز الديموغرافي، أو الفرق بين عملاء المعاشات وكشوف الرواتب والتجار والمدخرات. بدون ذلك، يجب على القراء تجنب المبالغة في ولاء العملاء.
هناك أيضاً فجوة إثبات حول الدفاع السيبراني. تقارير الحوادث العامة تحدد الهجمات والانقطاعات، لكنها نادراً ما تكشف التفاصيل الكافية لمقارنة البنوك. قد يتعرض بنك للهجوم في كثير من الأحيان لأنه أكثر أهمية، وليس لأنه أضعف. قد يكشف بنك أكثر لأنه أكثر شفافية، وليس لأنه يعاني من تعطيل أكبر. قد يبدو المنافس أنظف ببساطة لأن حوادث أقل تصبح علنية. بالنسبة لـ Oschadbank، الادعاء المناسب هو أن الضغط السيبراني هو خطر مادي وأن نموذج القنوات المتعددة للبنك يمكنه تخفيف بعض آثار العميل. السجل العام لا يثبت أفضل مرونة سيبرانية في فئتها.
أخيراً، هناك فجوة إثبات حول البدائل. PrivatBank و monobank والنقد والحسابات الأجنبية هي بدائل مرئية، لكن الأدلة العامة لا تسمح بترتيب نظيف لكل مجموعة عملاء. تاجر شاب في لفيف، وصاحب معاش مسن في تشيرنيهيف، وأم نازحة في وارسو، وقروي على خط المواجهة، وموظف عام في كييف يشترون إصدارات مختلفة من الوصول. نفس الحساب يمكن أن يكون ممتازاً لواحد ومتوسطاً لآخر. الاستنتاج الصادق يجب أن يجزيء القيمة.
الحساب يستحق الدفع عندما يكون البديل هو المنتج
حساب Oschadbank هو الأكثر قيمة عندما يحتاج العميل إلى أكثر من رصيد وأكثر من تطبيق. المشتري الأساسي هو شخص يجب أن يظل ماله في متناول اليد من خلال الاضطراب: صاحب معاش، متلقي منفعة، موظف عام، أسرة محارب قديم، تاجر صغير، أسرة ريفية، شخص نازح أو عميل في منطقة تراجعت فيها خيارات الخدمات المصرفية المادية. لذلك المشتري، بديل الفرع، والوصول النقدي، وألفة الخدمة العامة، ومسارات الدفع الوطنية ليست ميزات قديمة. إنها المنتج.
الحساب أقل وضوحاً من حيث التفوق للعملاء الذين تكون حياتهم رقمية بالكامل وحضرية ومتنوعة ومتصلة جيداً. العميل الذي يقدر لمعان التطبيق والتحويلات الفورية بين الأقران وميزات نمط الحياة والحد الأدنى من التفاعل مع الفرع قد يفضل PrivatBank أو خدمة تقودها التكنولوجيا المالية. العميل الذي يكسب في الخارج قد يحتفظ بمزيد من المال في بنك أجنبي. التاجر ذو احتياجات الدفع المتقدمة قد يختار المكتسب بأفضل تسعير وموثوقية طرفية بدلاً من البنك الذي لديه معظم الفروع. لا يحتاج Oschadbank للفوز في كل شريحة لتكون أطروحة الاستمرارية مهمة. إنه يحتاج إلى أن يكون يستحق الدفع في القطاعات التي يكون فيها خطر الاضطراب أعلى.
تدعم الأدلة العامة للبنك هذا الادعاء الأضيق. Oschadbank لديه حجم ومؤشرات سيولة ومدى فرع وإفصاحات طاقة احتياطية ووحدات متنقلة مدرعة واستثمارات وصول وعضويات في أنظمة البطاقات ومكان داخل أطر الدفع الوطنية والمرونة في حالات انقطاع التيار الكهربائي التابعة لـ NBU. تظهر تقارير الحوادث العامة لماذا تهم هذه الميزات: الهجمات السيبرانية يمكن أن تستهدف البنوك، وانقطاع الاتصالات يمكن أن يؤثر على أجهزة الصراف الآلي، ويمكن أن يحول انقطاع الكهرباء الخدمات المصرفية العادية إلى مشكلة لوجستية. قيمة الحساب ليست لذلك نداء عاطفي للوطنية الحربية. إنه ادعاء عملي حول الاستمرارية تحت الضغط.
يجب أن يظل هذا الادعاء منضبطاً. الأدلة العامة لا تثبت خدمة مثالية، أو موثوقية فرع عالمية، أو عمر تطبيق متفوق، أو رضا عملاء كامل، أو اقتصاديات لا تقبل المنافسة. إنها تثبت أن Oschadbank جمع مجموعة استمرارية ذات صلة غير عادية بالخدمات المصرفية للأفراد والخدمات العامة في زمن الحرب. لا يزال العملاء بحاجة إلى احتياطيات نقدية وحسابات بديلة وبيانات اتصال محدثة وبطاقات عاملة ومعرفة بمواقع Power Banking القريبة وتوقعات واقعية حول الانقطاعات. أفضل استراتيجية حساب للعديد من الأسر ليست ولاء بنك واحد. إنه الوصول متعدد الطبقات.
بالنسبة لـ Oschadbank، التحدي الاستراتيجي هو جعل حساب البديل يبدو حديثاً دون فقدان المرونة المادية التي تبرره. إذا ترك البنك الخدمة الرقمية تتخلف كثيراً عن البدائل، فإن العملاء الأصغر سناً والمتنقلين سينتقلون بعيداً. إذا قطع بعمق في الفروع أو الطاقة الاحتياطية أو الخدمات اللوجستية النقدية أو الإدماج، فإنه يضعف سبب بقاء العملاء الضعفاء. يجب أن يكون الحساب أداة حرب ومنتجاً مصرفياً تنافسياً. هذا صعب ومكلف وسهل النقد من كلا الجانبين.
دفعة المعاش في صباح الشتاء تعيد الحجة إلى الأرض. إذا ظهر المال، وعملت البطاقة، وكان الصراف الآلي به نقود، ويمكن للفرع المساعدة، وتعافى خط الهاتف، ويمكن للعميل شراء الدواء قبل التنبيه التالي، فإن الحساب قام بما اشتري من أجله. إذا فشلت قناة واحدة لكن أخرى عملت، فإن التكرار له قيمة. إذا فشلت كل قناة في وقت واحد، ينهار وعد الحساب إلى دفعة مؤجلة وارتجال أسري. يهم Oschadbank لأنه إحدى المؤسسات الأوكرانية التي تحاول إبقاء عدد كافٍ من القنوات حية بحيث لا يصبح الاضطراب الحربي تلقائياً استبعاداً مالياً.