
ملخص
- تمتلك Mercedes-Benz السيولة وحقوق العلامة التجارية ومزيج الفئة العليا لرفض الحجم منخفض الجودة، لكن أرقامها الأخيرة تُظهر سبب كون الرفض مكلفًا: انخفضت إيرادات 2025 إلى 132.2 مليار يورو، وانخفضت الأرباح المعدلة قبل الفوائد والضرائب إلى 8.2 مليار يورو، وانخفض التدفق النقدي الحر الصناعي إلى 5.4 مليار يورو، وأبلغت سيارات Mercedes-Benz عن عائد على المبيعات معدل بنسبة 5.0 في المائة فقط بعد انخفاض أحجام الصين، وضعف صافي التسعير، والتعريفات الجمركية، وضغوط أسعار الصرف.
- تتوقف فرضية الاستثمار على ما إذا كانت Mercedes-Benz قادرة على جعل السيارات الكهربائية وبرامج MB.OS والتوطين في الصين وشبكة مصانع أكثر مرونة تعمل على تحسين اقتصاديات الوحدة بدلاً من مجرد الدفاع عن الحصة. إذا تطلبت الطرازات الجديدة حوافز عالية، أو إذا استمر الطلب المحلي في الصين في التحول نحو البدائل الفاخرة المحلية، أو إذا ارتفعت تكاليف الائتمان للتمويل الأسير، فستحافظ Mercedes-Benz على الشارة مع التخلي عن الهامش الذي جعل الشارة ذات قيمة.
خيار الهامش يأتي قبل قصة النمو
الحقيقة الاقتصادية الأولى عن Mercedes-Benz Group AG ليست أنها بحاجة إلى المزيد من السيارات الكهربائية أو المزيد من البرامج. بل هي أن المسؤولين التنفيذيين اختاروا حماية السعر والمزيج والنقد قبل مطاردة الحجم. هذا خيار عقلاني لسيارة فاخرة، لكنه ليس خيارًا مجانيًا. يمكن لصانع السيارات الفاخرة أن يدع الحجم ينخفض إذا كانت السيارات التي يبيعها تحمل مساهمة أفضل، وتعزز القيم المتبقية وتتجنب تدريب العملاء على انتظار الخصومات. الجانب السلبي واضح بنفس القدر: المصانع والمهندسون وفرق البرمجيات والبنية التحتية للتمويل الأسير والوكلاء لا يتقلصون بنفس سرعة الشحنات.
عندما ينخفض الحجم أسرع من التكلفة الثابتة، تصبح حماية الهامش سباقًا بين انضباط التسعير ونقص الامتصاص.
دخلت Mercedes-Benz عام 2026 مع هذا السباق مرئيًا بالفعل. في صفحة نتائجها لعام 2025، أبلغت المجموعة عن أرباح معدلة قبل الفوائد والضرائب قدرها8.2 مليار يورو، وإيرادات بلغت 132.2 مليار يورو، وتدفق نقدي حر صناعي بلغ 5.4 مليار يورو، وكلها أقل من العام السابق. أنتج قسم السيارات4.8 مليار يورو من الأرباح المعدلة قبل الفوائد والضرائب وعائد معدل على المبيعات بنسبة 5.0 في المائة، بينما أرجع المجموعة الضغط إلى انخفاض الأحجام، والصين، وصافي التسعير السلبي، والتعريفات الجمركية، وتأثيرات العملة. ليست هذه حاشية محاسبية. إنها فاتورة الحفاظ على موقع العلامة التجارية بينما يصبح السوق حول العلامة التجارية أرخص وأسرع وأكثر محلية.
الربع الأول من عام 2026 لم يزل التوتر. قالت Mercedes-Benz إن إيرادات المجموعة بلغت31.6 مليار يورو، والأرباح قبل الفوائد والضرائب للمجموعة بلغت 1.9 مليار يورو، والتدفق النقدي الحر الصناعي بلغ 1.86 مليار يورو. حققت السيارات عائدًا معدلا على المبيعات بلغ4.1 في المائة، ضمن نطاق التوجيه السنوي من 3 إلى 5 في المائة، لكنه ليس قريبًا من المستوى الذي تحتاجه الشركة المصنعة الفاخرة إذا كانت تمول تجديدًا متعدد السنوات وتحولًا في البرمجيات. لذلك تواجه الشركة سؤالًا أكثر حدة من ما إذا كانت المبيعات ستتعافى في النصف الثاني. السؤال هو ما إذا كانت كل سيارة إضافية تساعد في استعادة الهامش، أم أن السيارات الإضافية تأتي فقط بعد خصومات أكبر، ودعم أكثر للوكلاء، ومزيد من رأس المال العامل، ومخاطر انخفاض القيمة.
لهذا السبب فإن المعيار الصحيح ليس نمو الحجم وحده. صانع السيارات الفاخرة يخلق قيمة عندما يحقق بيع السيارة التالية هامشًا مناسبًا بعد الحوافز، وتوقعات الضمان، ومحتوى البطارية، وإطفاء البرمجيات، ودعم الوكلاء، ومخاطر التمويل. إذا كان الطراز الكهربائي الجديد يباع جيدًا ولكن بأرباح إجمالية أقل وقيمة متبقية أضعف، فإن نمو التسليم المبلغ عنه يمكن أن يجمل القصة بينما يدمر القيمة. إذا كان بيع S-Class أو G-Class أو Maybach أو AMG بكميات أقل يحافظ على التسعير وقيم المقايضة المستقبلية، فإن عددًا أقل من الوحدات يمكن أن يكون متفوقًا اقتصاديًا.
تختبر Mercedes-Benz هذا المنطق الفاخر في نفس الوقت الذي تحاول فيه استبدال هامش عصر الاحتراق بهامش يقوده الكهرباء والبرمجيات.
ما هي Mercedes-Benz في الواقع
Mercedes-Benz Group AG هي شركة سيارات مقرها شتوتغارت مبنية حول ثلاثة أعمال مترابطة: سيارات الركاب الفاخرة، والشاحنات الممتازة، والخدمات المالية التي تواجه العملاء. يصف النظرة العامة للمجموعة الشركة بأنها تقدمسيارات ركاب فاخرة وشاحنات ممتازة، مع الخدمات المالية كركيزة أساسية. هذه الحدود مهمة. Mercedes-Benz ليست شركة اتصالات، ولا مزود سحابي، ولا سجل إنترنت. إنها شركة تصنيع وتمويل عالمية تعتمد منتجاتها بشكل متزايد على البرمجيات، والاتصال، والخدمات السحابية، والتجزئة الرقمية، والتحديثات عبر الهواء، وحوكمة البيانات.
يوضح تقسيم التقارير للشركة لماذا لا يمكن تحليل المجموعة كعدد مركبات واحد. Mercedes-Benz Cars هي محرك العلامة التجارية والهامش. Mercedes-Benz Vans أصغر حجمًا، وأكثر تجارية، وأكثر ربحية مؤخرًا من حيث العائد على المبيعات. الخدمات المالية، المدمجة الآن في مؤسسة العملاء الأوسع بعد اندماج Mercedes-Benz Mobility AG في Mercedes-Benz AG في نهاية عام 2025، تحول طلب السيارات إلى تمويل، وتأجير، وتأمين، واقتصاديات الوكلاء. في عام 2025، حققت Vansعائدًا معدلا على المبيعات قدره 10.2 في المائةبينما أنتجت Cars 5.0 في المائة. في الربع الأول من 2026، قدمت Vans مرة أخرىعائدًا معدلا على المبيعات قدره 10.1 في المائة، بينما سجلت الخدمات المالية عائدًا معدلا على حقوق الملكية بنسبة 13.3 في المائة. لذلك فإن مرونة المجموعة تأتي من محفظة، وليس من خط مركبات واحد.
يجب قراءة دليل موارد الشبكة العامة بشكل ضيق. تم إدراج Mercedes-Benz فيدليل أعضاء RIPE NCC تحت إدخال Daimler. هذا دليل مفيد لسياق حوكمة موارد الأرقام لشركة صناعية كبيرة ذات عمليات رقمية عبر الحدود. ليس دليلاً على أن Mercedes-Benz تبيع خدمات مزود خدمة إنترنت أو عبور أو سجل أو سحابة أو شبكة مُدارة. بالنسبة لصانع السيارات المتصلة، فإن أهمية اقتصاديات الاتصالات مختلفة: السيارات والتطبيقات والتشخيصات ومنصات التصنيع والخدمات المالية تعتمد على الاتصال الموثوق، وخيارات محلية البيانات، ومزودي الطرف الثالث السحابيين أو الشبكيين، بينما لا تزال الشركة تجني أموالها بشكل رئيسي من السيارات والتمويل المرتبط بها.
أصبحت حدود البرمجيات مادية اقتصادياً. تقول Mercedes-Benz إن MB.OS يتم طرحها عبر القطاعات ومجموعات نقل الحركة، مع مجالات المعلومات والترفيه، والقيادة الآلية، والهيكل والراحة التي تشكل مجموعة التكنولوجيا للسيارات الجديدة فيتحديث استراتيجية 2026. كما تروج لواجهات المطورين والسيارات المتصلة من خلالبوابة مطوري Mercedes-Benzووجودها كمصدر مفتوح من خلالMercedes-Benz مفتوح المصدر. هذه ليست مجمعات ربح مستقلة بعد. إنها أسطح تكلفة وقدرة وتحكم: فهي تقرر مدى سرعة تحسين Mercedes-Benz للسيارات بعد البيع، وكم القيمة التي تحتفظ بها من الخدمات الرقمية، ومدى اعتمادها على منصات التكنولوجيا الخارجية.
مزيج الإيرادات هو خط الدفاع الأول
كانت Mercedes-Benz صريحة في أن المزيج جزء من الإجابة. في عام 2025، وصلت سيارات الفئة العليا إلى15 في المائة من مبيعات Mercedes-Benz Cars، وأظهر الإصدار السنوي للمبيعات للشركة 268,000 وحدة من الفئة العليا مقابل 1.80 مليون وحدة إجمالية لسيارات Mercedes-Benz Cars. تعريف الفئة العليا يشمل AMG وMaybach وG-Class وS-Class وGLS وEQS وEQS SUV، بينما تشمل الفئة الأساسية مشتقات C-Class وE-Class، وتشمل فئة الدخول مشتقات A-Class وB-Class. المنطق الاقتصادي بسيط: عدد أقل من السيارات ذات الهامش الأعلى يمكن أن يكون أفضل من عدد أكبر من السيارات ذات الهامش الأقل، بشرط أن يكون تجمع الفئة العليا كبيرًا بما يكفي ومحميًا بشكل كافٍ.
المشكلة هي أن المزيج لا يمكنه أن يحمل الشركة بمفرده. أظهرإصدار مبيعات 2025انخفاض سيارات Mercedes-Benz Cars بنسبة 9 في المائة للعام، مع انخفاض الصين بنسبة 19 في المائة وأمريكا الشمالية بنسبة 12 في المائة. انخفضت مبيعات الفئة العليا بنسبة 5 في المائة، أقل حدة من الفئة الأساسية وفئة الدخول ولكنها لا تزال سلبية. لا يمكن للشركة تعويض الحجم الأساسي المتضائل بشكل غير محدود بالحديث عن الفخامة إذا كانت سيارات الفئة الأساسية وفئة الدخول هي نقاط الوصول التي تحافظ على تشغيل المصانع ونشاط الوكلاء والعملاء الأصغر سناً داخل العلامة التجارية. يمكن للقاعدة المتضائلة تحسين المزيج المبلغ عنه مع إضعاف قمع العملاء المستقبلي.
هذا هو التوتر الأول في هذا الخيار. تريد Mercedes-Benz الدفاع عن السعر والمزيج، لكنها تخطط أيضًا لأكثر من 40 طرازًا جديدًا بين عامي 2025 و2027. تقولصفحة نتائج الربع الأول 2026إن خطة الإطلاق تمتد عبر الفئة العليا والفئة الأساسية وفئة الدخول والشاحنات، مع نشاط S-Class وEQS وGLS وMaybach S-Class وC-Class الكهربائية وGLE وCLA وGLB وVLE الكهربائية الجديدة. هذا النطاق كثيف رأس المال. يجب أن يحقق الهجوم المنتج عوائد من خلال استغلال المصنع وحجم الموردين، وليس فقط من خلال عناوين العلامات التجارية. إذا لم يستعيد قطاع الفئة الأساسية وزنه الاقتصادي، فسوف تميل التكاليف الثابتة بشكل أكبر على سيارات الفئة العليا، بينما تدفع المنافسة الصينية حتى العملاء الفاخرين نحو البدائل المحلية الأسرع.
متوسط سعر البيع هو إحدى الطرق لرؤية الضغط. أظهر عرض سوق رأس المال للسنة المالية 2025 أن متوسط سعر بيع سيارات Mercedes-Benz Cars باستثناء smart ومبيعات BBAC وبعض الإيرادات العابرة انخفض من71.0 ألف يورو في 2024 إلى 68.1 ألف يورو في 2025. هذا الانخفاض لا يعني تلقائيًا فشل استراتيجية الفخامة؛ المزيج والجغرافيا ودورات حياة الطراز كلها مهمة. لكنه يظهر أن الدفاع عن السعر الممتاز ليس نظريًا. كان على الشركة حماية الهامش في عام عندما تحرك مؤشر السعر المحقق في الاتجاه الخاطئ.
مساهمة كل سيارة تحت ضغط
الاختبار الاقتصادي الأساسي للمقال هو مساهمة كل سيارة. يمكن لـ Mercedes-Benz الإبلاغ عن نصف سنة أكثر صحة، أو دفاتر طلبات أقوى، أو اختراق أفضل للسيارات الكهربائية، ومع ذلك تفشل في هذا الاختبار إذا كانت الوحدات الإضافية تأتي بصافي تسعير أقل. في عام 2025، أظهر جسر الأرباح قبل الفوائد والضرائب للسيارات للشركة تأثيرًا سلبيًا كبيرًا من الحجم والهيكل وصافي التسعير، بالإضافة إلى العملة والتعريفات وانخفاض مساهمة الصين، معوضًا جزئيًا بالأداء الصناعي ووفورات مصاريف البيع. نفس العرض نسب إلى Next Level Performance أكثر من3.5 مليار يورو من المساهمة الإيجابية في الأرباح قبل الفوائد والضرائب، مما يعني أن توفير التكاليف لم يكن اختياريًا؛ بل كان السبب في عدم انخفاض الهامش أكثر.
تغير نظرة المساهمة أيضًا كيفية قراءة حملة إطلاق الطراز. يمكن أن تكون CLA أو GLC أو C-Class أو S-Class الجديدة ناجحة تشغيليًا ومخيبة للآمال اقتصاديًا إذا تطلب الإطلاق إعلانات ثقيلة أو نقدًا للوكلاء أو شروط تمويل أفضل أو تسريع الموردين أو إعادة العمل أو تكاليف حمل مخزون الإطلاق. على العكس، يمكن أن يكون الطراز ذو النمو المتواضع في الوحدات قيمًا إذا رفع معدلات خيارات الخيارات، وحافظ على القيم المتبقية عالية، وامتص التكلفة الثابتة دون إضعاف أسعار الصفقات. هذا هو سبب كون لغة دفتر طلبات Mercedes-Benz مفيدة ولكنها غير كاملة.
دفاتر الطلبات المملوءة تظهر اهتمام العملاء؛ لا تظهر ما إذا كانت الطلبات قد أُخذت باقتصاديات ممتازة كاملة أم بدفعات جذابة بسبب الدعم المالي. نفس النقطة تنطبق على السيارات المكهربة. حصة أعلى من xEV تساعد في الامتثال التنظيمي وأهمية العلامة التجارية، لكنها تخلق قيمة للمساهمين فقط عندما تكون التكلفة الإضافية للبطارية والإلكترونيات والضمان والبرمجيات مغطاة بالسعر أو بتكلفة أقل على مدى الحياة في مكان آخر. بالنسبة لـ Mercedes-Benz، الاختبار الحقيقي ليس ما إذا كانت سيارات 2026 و2027 تبدو حديثة. يجب عليها تحويل تجديد المنتج إلى مساهمة أكثر نظافة لكل سيارة، وتعقيد أقل لكل بيع، وتحويل نقدي أفضل.
يصعب الحفاظ على الانضباط الممتاز عندما يمكن للمنافسين والعملاء ملاحظة الحجم الضعيف. إذا احتفظت Mercedes-Benz بأسعار الملصقات ولكن الوكلاء بحاجة إلى دعم، تصبح شروط التمويل أفضل، وتصبح افتراضات التأجير المتبقي أكثر عدوانية، أو يتحرك مخزون الطراز القديم مع حوافز، فإن الاقتصاديات لا تزال تتسرب. يرى العميل دفعة شهرية مقبولة؛ تتحمل الشركة المصنعة الخسارة من خلال صافي سعر أقل، أو دعم مبيعات أعلى، أو مخاطر متبقية مستقبلية. هذا هو السبب في أن أعمال الخدمات المالية ليست ملحقًا سلبيًا لأعمال السيارات. يمكنها تنعيم الطلب والحفاظ على حركة الوكلاء، لكنها تحمل أيضًا تعرضًا ائتمانيًا ومخاطر قيمة متبقية عند استخدامها بعدوانية شديدة.
لذلك فإن إفصاح الخدمات المالية للربع الأول 2026 مهم. بلغ حجم العقود130.1 مليار يورو، وانخفضت الأعمال الجديدة بنسبة 4 في المائة إلى 13.1 مليار يورو، وبقيت تكلفة مخاطر الائتمان مرتفعة. رفع هامش المحفظة الأكثر صحة الأرباح المعدلة قبل الفوائد والضرائب، لكن الخلفية الاقتصادية الأكثر ليونة كانت مرئية. نفس الآلية التي تساعد العملاء على تحمل تكلفة السيارة الفاخرة يمكن أن تضخم الخسائر إذا تحركت البطالة أو أسعار السيارات المستعملة أو أسعار الفائدة ضد الدفتر. Mercedes-Benz لا تبيع السيارات فقط؛ إنها تضمن جزءًا من قدرة العميل على التحمل.
رأس المال العامل هو الرافعة الخفية الأخرى. كان التدفق النقدي الحر الصناعي للربع الأول 2026 قويًا، لكن التقرير المؤقت أظهر ارتفاع المخزون إلى24.2 مليار يورو في 31 مارس 2026 من 23.9 مليار يورو في نهاية عام 2025. المخزون لا يثبت الضيق بذاته، خاصة أثناء تغييرات الطراز. لكنه يظهر كيف يمكن احتجاز النقد عندما تلتقي انتقالات المنتج والطلب الإقليمي غير المتكافئ بقاعدة تصنيع كبيرة. إذا كانت الطرازات الجديدة تتسارع أسرع من طلب التجزئة، فإن التدفق النقدي يمتص عدم التطابق قبل أن يظهره بيان الدخل بالكامل.
السيارات الكهربائية تغير معادلة التكلفة
الكهربة ضرورية، لكنها تغير شكل الهامش. سيارة Mercedes-Benz ذات الاحتراق الداخلي تسعر تاريخيًا الدقة الهندسية والعلامة التجارية والسلامة والراحة وتجربة الوكيل كعلاوة. يجب أن تسعر Mercedes-Benz الكهربائية التي تعمل بالبطارية تلك السمات أيضًا، لكنها تحمل أيضًا فاتورة بطارية عالية، وإلكترونيات طاقة، وأنظمة حرارية جديدة، وتوقعات شحن، وتكامل برمجيات، ودورة مرجعية أسرع تحددها Tesla وصانعو السيارات الكهربائية الصينيون. يمكن للعملاء مقارنة المدى وسرعة الشحن والتجربة الرقمية بشكل أكثر مباشرة مما يمكنهم مقارنة شعور محرك بست أسطوانات.
تحاول Mercedes-Benz الإجابة بهياكل مرنة بدلاً من تحول كهربائي كامل أو لا شيء. يؤكد تحديث استراتيجية 2026 على اختيار العملاء عبر محركات الاحتراق المكهربة عالية التقنية، والهجينة القابلة للشحن طويلة المدى، والسيارات الكهربائية، بينما يقول إن MB.OS ستصل إلى جميع القطاعات ومجموعات نقل الحركة. هذا الاختيار محافظ اقتصاديًا. يتجنب المراهنة على كل مصنع وكل عميل على منحنى اعتماد واحد. كما يحافظ على التعقيد عاليًا. تشغيل متغيرات الاحتراق والهجين والكهرباء عبر المناطق يحمي الطلب لكنه يجعل الشراء والتحقق من البرمجيات والاعتماد وتخطيط المصنع أصعب.
الأدلة على الطراز مختلطة لكنها تتحسن. أبلغت Mercedes-Benz أن مبيعات السيارات الكهربائية بالبطارية انخفضت بنسبة 9 في المائة في 2025 إلى168,800 وحدة، حتى مع احتفاظ مبيعات السيارات المكهربة للعام بأكمله بما في ذلك الهجينة القابلة للشحن بحصة 20 في المائة في عرض السنة المالية 2025. في الربع الأول 2026، قالت الشركة إن مبيعات السيارات الكهربائية بالبطارية في أوروبا ارتفعتبنسبة 34 في المائة، وألمانيا بنسبة 36 في المائة، ووصلت حصة xEV إلى 41 في المائة في أوروبا و19 في المائة عالميًا، وتضاعف طلبات BEV في أوروبا أكثر من الضعف. هذا اتجاه أفضل، لكنه لا يجيب بعد على سؤال الهامش. بيع BEV بحجم مقبول ولكن مساهمة ضعيفة ليس انتصارًا فاخرًا.
تكاليف البطاريات والتنظيم يشددان الاختبار.لائحة البطاريات الأوروبيةترفع المتطلبات حول الاستدامة والبصمة الكربونية والعناية الواجبة وإعادة التدوير للبطاريات الموضوعة في السوق الأوروبية.لائحة معايير ثاني أكسيد الكربون لأسطول الاتحاد الأوروبيتحافظ على الضغط على المصنعين لخفض انبعاثات الأسطول. هذه القواعد عقلانية استراتيجيًا لجدول إزالة الكربون في أوروبا، لكنها ترفع قيمة الحجم وجودة البيانات والتحكم في الموردين. لا يمكن لـ Mercedes-Benz التعامل مع توريد البطاريات كتمرين شراء مكونات منفصل عن الهامش. يمكن لكيمياء البطارية وتوريد الخلايا وإعادة التدوير والتعرض للضمان وبيانات الامتثال أن تقرر ما إذا كانت السيارة الكهربائية الفاخرة تكسب مثل سيارة فاخرة.
البرمجيات هي مركز تكلفة قبل أن تكون مجمع ربح
لدى Mercedes-Benz الغريزة الصحيحة في محاولة امتلاك المزيد من مجموعة برمجيات السيارة. السيارة المعرفة بالبرمجيات تمنح الشركة المصنعة فرصة للحفاظ على علاقة العملاء بعد التسليم، وتحسين الميزات بمرور الوقت، وتقليل أنظمة الموردين المجزأة، وإنشاء خدمات رقمية مدفوعة. لكن اقتصاديات المرتبة الأولى هي التكلفة ومخاطر التنفيذ، وليس إيرادات متكررة فورية. يجب تمويل المهندسين والخدمات السحابية والأمن السيبراني والامتثال وبيانات الخرائط والتحقق من القيادة الآلية وتكامل التطبيقات الإقليمية قبل أن تصبح الاشتراكات جوهرية.
وعد MB.OS من Mercedes-Benz واسع. تغطيمواد نظام التشغيلالمعلومات والترفيه والقيادة الآلية والهيكل والراحة والتجارب المتصلة. في الصين، تقوم الشركة بتوطين تجربة المقصورة والقيادة الآلية من خلال شراكات مع Bytedance وMomenta، وفقًالتحديث الصين 2026. في أمريكا الشمالية، أعلنت Mercedes-Benz عنشراكة Liquid AIللذكاء الاصطناعي المدمج داخل السيارة. كما وسعتتعاونها مع Microsoftلتحسين تطبيقات الإنتاجية داخل السيارة. كل شراكة قد تحسن تجربة العملاء، لكن كل منها يظهر أيضًا أن Mercedes-Benz لا يمكنها بناء عالم السيارات الرقمي الكامل بمفردها.
القضية التجارية هي من الذي يلتقط القيمة. إذا استخدمت Mercedes-Benz شركاء خارجيين في الذكاء الاصطناعي والخرائط والإنتاجية والسحابة للحفاظ على تنافسية السيارة، فقد تحسن المبيعات لكنها تشارك جزءًا من الاقتصاديات مع الموردين. إذا أصرت على التحكم كثيرًا داخليًا، فقد تتحرك ببطء شديد أو تتحمل تكلفة ثابتة كبيرة. أفضل نتيجة هي مجموعة معيارية حيث تمتلك Mercedes-Benz التكامل المواجه للعملاء، وحالة السلامة، وحوكمة البيانات، وعلاقة الخدمات المدفوعة، بينما تشتري التكنولوجيا السلعية بكفاءة. أسوأ نتيجة هي ازدواجية مكلفة: سيارة فاخرة لا تزال تعتمد على التكنولوجيا الخارجية ولكنها لا تكسب إيرادات رقمية كافية لدفع ثمن التعقيد الداخلي.
الاتصال يخلق أيضًا خطر سيادة البيانات. يمكن لسيارة فاخرة عالمية عبور الحدود؛ قد تمس برمجياتها وتشخيصاتها وخدماتها الخوادم والنظم الإيكولوجية للتطبيقات المحلية والأنظمة التنظيمية. الصين تحتاج إلى خدمات محلية وتكييف القيادة الآلية المحلية. أوروبا تريد الخصوصية وبيانات البطارية. الولايات المتحدة لديها سياسات السلامة والأمن السيبراني والتجارة الخاصة بها. عضوية RIPE الخاصة بـ Mercedes-Benz هي إشارة صغيرة لحوكمة الموارد الرقمية، لكن السؤال الأكبر هو تشغيلي: هل يمكن للشركة تشغيل السيارات المتصلة مع قدر كاف من المحلية والمرونة وانضباط الشريك بحيث تحسن البرمجيات الهامش بدلاً من تحويل كل سيارة إلى التزام امتثال متحرك؟
المصانع تقرر ما إذا كان الحجم يساعد أم يضر
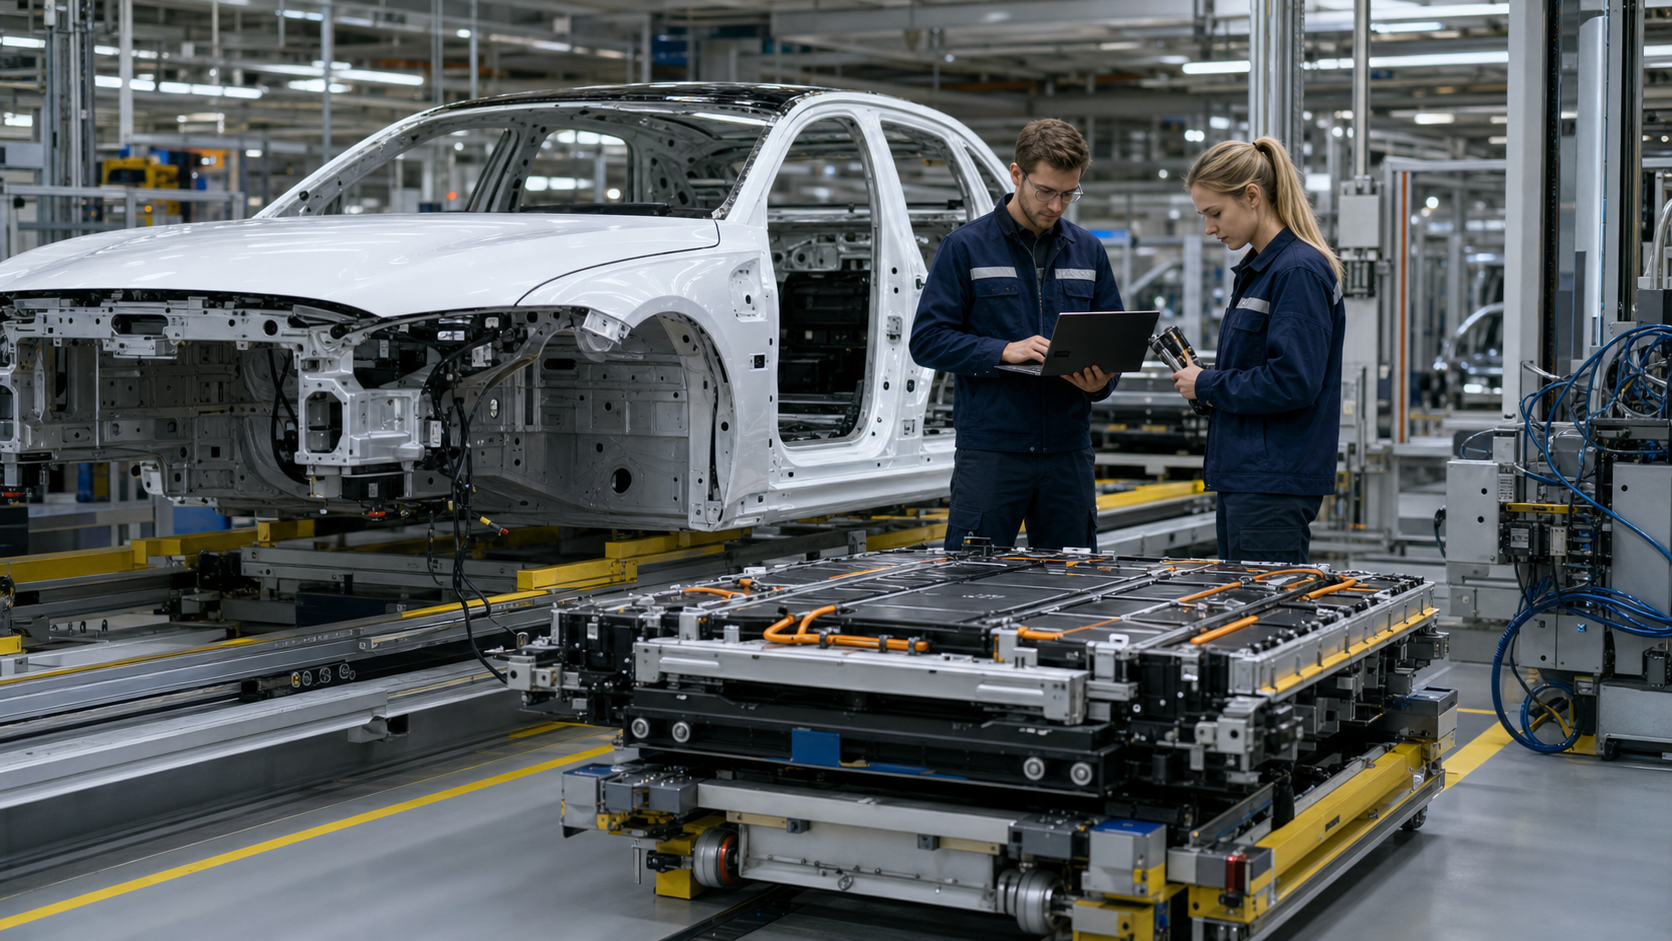
المصانع هي حيث تصبح استراتيجية الهامش قبل الحجم مادية. يمكن لـ Mercedes-Benz تجنب الحجم المدمر للسعر في جدول بيانات، لكن مصانعها لا تزال بحاجة إلى الإيقاع الصحيح. القدرة غير المستغلة ترفع التكلفة لكل وحدة. القدرة المفرطة أثناء تغييرات الطراز تخاطر بالجودة وتكاليف الإطلاق. الكثير من القدرة الكهربائية المخصصة تخاطر باستثمار عالق إذا تباطأ التبني؛ القليل جدًا يخاطر بفقدان الطلب إذا نجحت الطرازات الجديدة. إجابة الشركة هي الإنتاج المرن على خطوط مشتركة.
استراتيجية الإنتاج ملموسة. تقول Mercedes-Benz إن خطة "Next Level Production" ستدعم أكثر من40 سيارة عبر الشبكة على مدى ثلاث سنوات. من المقرر أن تكون GLC الكهربائية الجديدة في بريمن، وC-Class الكهربائية المستقبلية في كيكسكيميت، وسيتم بناء GLC الكهربائية بشكل مرن على خط واحد مع EQE ومتغيرات GLC بالاحتراق أو الهجين. كما قالت Mercedes-Benz إنها استثمرت أكثر من2 مليار يورو في مصانع التجميع الأوروبية، وأن تكاليف الإنتاج يجب أن تنخفض بنسبة 10 في المائة بين عامي 2024 و2027 من خلال كفاءة الإنتاج والخدمات اللوجستية والرقمنة والذكاء الاصطناعي والتوائم الرقمية والطاقة المتجددة وحصة أعلى من البلدان منخفضة التكلفة.
هذه الخطة منطقية لأنها تعامل المرونة كتحوط اقتصادي. لا تعرف الشركة السرعة الدقيقة لتبني BEVs والهجينة والطرازات ذات الاحتراق في كل منطقة، لذا فإن الخطوط المشتركة تقلل من مخاطر الرهان على تكنولوجيا واحدة خاطئة. لكن المرونة لها تكلفة مقدمة. التوائم الرقمية، وتكامل MO360، ولوجستيات البطاريات، وتدريب القوى العاملة، والتحقق من الجودة كلها تتطلب إنفاقًا قبل وصول التوفير. تقول نفس الصفحة إن الطرازات الجديدة سيتم دمجها من خلال MO360 وتقنيات الإنتاج السحابية المرتبطة بـ MB.OS. الجانب الإيجابي هو تغيير الطراز الأسرع ووقت تعطل أقل. الجانب السلبي هو أن تكنولوجيا الإنتاج نفسها تصبح اعتمادًا آخر على البرمجيات والبيانات.
تظهر راشتات عبء التنفيذ. وصفت Mercedes-Benzبدء إنتاج CLA الجديدةبأنه مخطط رقميًا ومرن للغاية، مع تعامل المصنع مع CLA الكهربائية كأول نموذج على هندسة Mercedes المعيارية. إذا نجحت CLA، يمكنها استعادة أهمية فئة الدخول دون إضعاف العلامة التجارية. إذا تطلبت خصومات أو عانت من مشاكل في الجودة، فإنها تصبح العكس: نقطة دخول كثيفة رأس المال تستهلك قدرة المصنع واهتمام التسويق مع تقويض التسعير الممتاز.
الصين هي أصعب اختبار للندرة الفاخرة
الصين هي أهم اختبار خارجي لأنها تهاجم Mercedes-Benz من كلا الجانبين: الطلب أضعف، والبدائل المحلية أفضل. أبلغت Mercedes-Benz عن مبيعات سيارات في الصين عام 2025 بلغت551,900 وحدة، بانخفاض 19 في المائة. في الربع الأول 2026، قالت إن أوروبا والولايات المتحدة عوضتا جزئيًا انخفاضات الصين، وأن المبيعات باستثناء الصين ارتفعت بنسبة 5 في المائة. هذا يعني أن المجموعة يمكنها البقاء في ربع ضعيف في الصين، ولكن ليس أن الصين أصبحت ثانوية. لا تزال الصين تشكل التسعير الفاخر العالمي، وتوقعات تكنولوجيا السيارات الكهربائية، وثقة المستثمرين في العلامات التجارية الألمانية الفاخرة.
رد الصين من الشركة ليس انسحابًا. قدمتمواد Auto China 2026الصين كسوق استراتيجي ومركز ابتكار، مع نماذج كهربائية طويلة قاعدة العجلات وميزات تكنولوجية محلية. يشيرعرض تحديث الصينإلى تخفيض تكلفة المواد المحلية، وتبسيط الشبكة، وتكامل التطبيقات المحلية، وميزات المقصورة التي تعمل بـ Doubao، والقيادة الآلية المطورة بالاشتراك مع Momenta، ومعايرة القدرة المخطط لها في BBAC. هذا هو الاتجاه الصحيح. لم تعد السيارة الفاخرة الألمانية مع تجربة رقمية ألمانية كافية في سوق حيث يتوقع المشترون الفاخرون المحليون تطبيقات محلية وتغييرات سريعة في البرمجيات وميزات قيادة آلية معدلة للطرق الصينية.
الخطر هو أن التوطين ينقل المعركة من ندرة العلامة التجارية إلى سرعة الميزات. إذا كان على Mercedes-Benz مطابقة الميزات الرقمية المحلية، وسلوك مساعدة السائق المحلي، وسرعة الإطلاق المحلية، فإنها تتنافس في لعبة حيث تتمتع الشركات الصينية بمزايا هيكلية. هم أقرب إلى بيانات العملاء، والنظام البيئي للتطبيقات، وسلاسل توريد البطاريات، والإشارات التنظيمية. يمكنهم أيضًا التسعير بقوة لأن العديد منهم لا يزالون يعطيون الأولوية للحجم، أو موقع النظام البيئي، أو نمو الصادرات. ذكرت AP أن صادرات سيارات الركاب الصينية ارتفعت بشكل حاد في يونيو 2026 بينما انخفضت المبيعات المحلية، وأن المنافسة السعرية الشديدة وتغييرات الإعانات كانت تضغط على السوق المحلية، نقلاً عنبيانات جمعية مصنعي السيارات الصينية. هذه ليست بيئة صديقة للتسعير الفاخر الأجنبي.
إشارات السوق الحالية شديدة. ذكرت AP أيضًا أن صانعي السيارات الألمان الرئيسيين عانوا من انخفاض حاد في مبيعات الصين في الربع الثاني 2026، مع تعرض Mercedes-Benz وBMW وVolkswagen وPorsche لضغوط من المنافسة المحلية للسيارات الكهربائية والطلب الضعيففي ربع أبريل-يونيو. لا ينبغي التعامل مع هذه التقارير كدليل نهائي على تراجع العلامة التجارية؛ يمكن للمزيج الإقليمي الفصلي وتوقيت الطراز تشويه الصورة. لكنها، مع ذلك، متسقة مع إفصاحات Mercedes-Benz الخاصة لعام 2025 والربع الأول 2026. لم تعد الصين مجرد سوق نمو حجمي للفخامة الألمانية. إنها اختبار إجهاد للهامش.
التمويل الأسير والوكلاء يمكن أن يضخموا الدورة
تبيع Mercedes-Benz من خلال نظام تجزئة وتمويل يمكنه إما تثبيت الدورة أو تضخيمها. شبكة الوكلاء تريد تدفق المنتج، وحركة المرور في صالة العرض، والاحتفاظ بالخدمة، واختراق التمويل. تريد الشركة المصنعة انضباط العلامة التجارية، والقيم المتبقية، وحوافز أقل. يجلس التمويل الأسير بينهما. يمكنه جعل السيارة ميسورة التكلفة دون خفض سعر الملصق علنًا، لكن الاقتصاديات تظهر من خلال تكلفة التمويل، ومخاطر الائتمان، والمتبقيات التأجيرية، وهامش المحفظة.
أرقام الخدمات المالية للربع الأول 2026 قوية بما يكفي لتكون مهمة ومحفوفة بالمخاطر بما يكفي للمراقبة. ارتفعت الأرباح المعدلة قبل الفوائد والضرائب بشكل ملحوظ، ووصل العائد على حقوق الملكية إلى13.3 في المائة، وبقي حجم العقود حوالي 130 مليار يورو. ساعد ذلك المجموعة بينما كان هامش Cars منخفضًا. لكن Mercedes-Benz قالت أيضًا إن الأعمال الجديدة انخفضت وتكاليف مخاطر الائتمان بقيت مرتفعة. إذا ضعفت الظروف الاقتصادية الكلية، لا يمكن التعامل مع التمويل كإعانة خفية لمبيعات السيارات. يجب أن يكسب بشكل مستقل.
اقتصاديات الوكلاء في الصين تضيف تعقيدًا آخر. يشير عرض الصين من Mercedes-Benz إلى تبسيط الشبكة وتنسيق جديد للتجزئة. هذا يشير إلى أن الشركة تدرك أن تكاليف البيع الفاخر يجب أن تتكيف مع انخفاض حركة المرور والمقارنة الرقمية الأكبر. لكن إصلاح التجزئة ليس مجرد تمرين تكلفة. الوكلاء الفاخرون يخلقون أيضًا ثقة الخدمة، وقنوات المقايضة، وولاء العملاء. إذا تم القطع بشدة، تفقد العلامة التجارية الوجود المحلي. إذا تم الإنفاق كثيرًا، تصبح شبكة التجزئة نظام دعم مكلف للسيارات ذات الهامش الأقل.
في الولايات المتحدة وأوروبا، تتفاعل شروط التمويل أيضًا مع عدم اليقين المتبقي للسيارات الكهربائية. إذا كان العملاء قلقين بشأن تقادم البطارية، وشبكات الشحن، ودعم البرمجيات، أو تقادم الطراز السريع، فقد يفضلون التأجير. يمكن أن يساعد التأجير في التبني، لكنه يترك ذراع التمويل مكشوفًا إذا انخفضت قيم السيارات الكهربائية المستعملة أسرع من المتوقع. تخفيضات أسعار Tesla في السنوات الماضية وحرب أسعار السيارات الكهربائية الأوسع علمت العملاء أن أسعار السيارات التي تعمل بالبطارية يمكن أن تعيد ضبط نفسها بسرعة.
يجب على Mercedes-Benz الحفاظ على الثقة المتبقية لأن الدفعة الشهرية الممتازة تعتمد على أكثر من السعر المدرج؛ إنها تعتمد على ما يُتوقع أن تكون السيارة قيمته لاحقًا.
الموردون والبطاريات والتنظيم يجعلون المرونة مكلفة
مشكلة رأس المال لـ Mercedes-Benz ليست فقط استثمار المصنع. يجب عليها تمويل انتقال الموردين مع الحفاظ على جودة الاحتراق القديمة سليمة. البطاريات وأشباه الموصلات ووحدات الدفع الكهربائية وموردو البرمجيات وشركاء القيادة الآلية ومزودو الخدمات السحابية يجلسون فوق شراء المركبات العادي. لذلك تتغير قاعدة تكلفة الشركة من مصادر ميكانيكية في المقام الأول وعمالة المصنع نحو هيكل أكثر اختلاطًا من الخلايا والإلكترونيات والعمالة البرمجية والترخيص والتحقق وعمليات البيانات.
تقارير السنة المالية 2025 والربع الأول 2026 تظهر كيف يؤثر هذا على النقد. قالت Mercedes-Benz إن التدفق النقدي الحر الصناعي انخفض في 2025 جزئيًا بسبب صافي الاستثمارات في الممتلكات والمصانع والمعدات والأصول غير الملموسة. في الربع الأول 2026، أظهر التقرير المؤقت إضافات إلى الممتلكات والمصانع والمعدات بقيمة749 مليون يورو وإضافات إلى الأصول غير الملموسة بقيمة 1.035 مليار يورو. الرقم غير الملموس مهم بشكل خاص: السيارة المعرفة بالبرمجيات تنقل المزيد من الاستثمار إلى التطوير المرسمل وغير المرسمل، ويجب على المستثمرين أن يسألوا ما إذا كانت تلك الأصول تنتج قوة تسعير دائمة أم مجرد إبقاء المنتج تنافسيًا.
التنظيم يضيف طبقة أخرى. قواعد انبعاثات الاتحاد الأوروبي تجبر على انتقال الأسطول. قواعد البطاريات تتطلب توثيقًا أفضل لسلسلة التوريد ودورة الحياة. تختلف خصوصية البيانات والأمن السيبراني وموافقات القيادة الآلية حسب المنطقة. حصلت Mercedes-Benz على تمديد موافقة المستوى 3 الألمانية في الماضي، ويؤكد تحديثها الصيني على تطوير القيادة الآلية الموجهة نحو السلامة مع Momenta. القضية التجارية هي أن تكلفة الامتثال لا تخلق تلقائيًا الرغبة في الدفع. قد يتوقع العميل برمجيات آمنة وبطاريات متوافقة وبيانات آمنة كحد أدنى. تدفع الشركة المصنعة لتحقيق تلك المعايير، لكنها تكسب علاوة فقط إذا كانت النتيجة أفضل بشكل ملحوظ من البدائل.
يمكن أن تتغير مساومة الموردين أيضًا. إذا تنافس صانعو السيارات الفاخرة على نفس الخلايا والرقائق ومواهب الذكاء الاصطناعي والبنية التحتية السحابية، فإن مجموعة الموردين تلتقط جزءًا من القيمة. علامة Mercedes-Benz التجارية قوية على مستوى السيارة، لكن ليست كل فئة مورد حساسة للعلامة التجارية. مشتري البطاريات يهتم بالكيمياء والسلامة والضمان والتكلفة. شريك البرمجيات يهتم بالحجم والوصول إلى البيانات. مزود الخدمات السحابية يهتم بحجم الحوسبة وهيكل العقد. يجب على Mercedes-Benz أن تقرر أين تحتاج إلى سيطرة مملوكة وأين يكون انضباط الشراء أكثر قيمة من الملكية.
المنافسون يحددون البدائل الواقعية
البدائل الواقعية لخطة Mercedes-Benz مرئية في المنافسين. ركزت BMW على الهياكل المرنة وتحول كهربائي محسوب. استخدمت Tesla الحجم والبرمجيات والشحن وبساطة التصنيع لتحدي تسعير السيارات الكهربائية الفاخرة. استخدمت العلامات التجارية الصينية الفاخرة وشبه الفاخرة السرعة والبرمجيات المحلية وتوريد البطاريات والتسعير القوي لإعادة تعيين توقعات العملاء. لا شيء من هذه البدائل خالٍ من الألم.
BMW هي المقارنة الاستراتيجية الأقرب لأنها تبيع أيضًا سيارات فاخرة مع موازنة الطلب على الاحتراق والهجين والكهرباء. يُظهر مركز تقارير الشركة لـ BMW والإفصاحات المالية الأخيرة مجموعة تواجه ضغوطًا مماثلة في الصين والهامش، ووصفت تقارير السوق في 2026 أن BMW تخفض توقعات الهامش مع ضعف الصين والطلب الأوسع. هذا مهم لـ Mercedes-Benz لأن مرونة BMW لا تلغي مشكلة قطاع الفخامة؛ إنها تعطي فقط ملف تكلفة ودورة طراز مختلف. إذا كانت كلتا العلامتين التجاريتين الألمانيتين الفاخرتين تحت ضغط الصين، فإن المشكلة هيكلية وليست خاصة بالشركة.
Tesla هي معيار مختلف.صفحة علاقات المستثمرينتضع عمليات التسليم والتقارير المالية وعروض المساهمين في إيقاع يؤكد على البرمجيات وحجم التصنيع والطاقة والاستقلالية. أشار إشعار Tesla للربع الأول 2026 المستثمرين مرة أخرى إلى مواد التحديث والبث الشبكي، بينما أدرجت صفحة IR عرض المساهمين للربع الأول 2026 وإيداع SEC. يمكن لـ Tesla الضغط على Mercedes-Benz حتى عندما تكون هوامش Tesla الخاصة متقلبة، لأنها دربت العملاء على مقارنة أداء السيارات الكهربائية والشحن وتحديثات البرمجيات والتسعير المباشر. يجب أن تكون سيارة Mercedes-Benz الكهربائية فاخرة، لكن يجب أن تكون أيضًا ذات مصداقية تقنية أمام شركة جعلت مقاييس السيارات الكهربائية سائدة.
المنافسون الصينيون يخلقون مشكلة التسعير الأكثر حدة. تظهر مواد المستثمرين والتقارير السنوية لـ BYD شركة ذات حجم هائل من مركبات الطاقة الجديدة، ومزايا البطاريات العمودية، وطموحات دولية. ذكرت AP أن BYD تجاوزت Tesla كأكبر مصنع للسيارات الكهربائية عالميًا في 2025 في سياق توسع الصادرات الصينية والمنافسة المحلية الشرسةفي سوق السيارات الصيني. ليس كل مشتري BYD هو مشتري Mercedes-Benz، لكن التأثير ينتقل عبر التوقعات. الشحن الأسرع، والبرمجيات الأفضل للمقصورة، والمعدات القياسية الأغنى، والأسعار المنخفضة في السوق الجماهيري والمجاور للفخامة تجعل من الصعب على العلامات التجارية الفاخرة الأجنبية فرض رسوم إضافية على الميزات التي تبدو الآن طبيعية.
الاستنتاج التنافسي ليس أن Mercedes-Benz يجب أن تصبح Tesla أو BMW أو BYD. لا ينبغي. أصولها الاقتصادية هي القدرة على بيع الثقة والسلامة والراحة والمكانة والهندسة بعلاوة. لكن المنافسين يحددون ما يعتبره العملاء كافيًا. إذا حافظت Mercedes-Benz على الجلود وجودة الركوب وقيمة الشارة مع فقدان مصداقية البرمجيات، فإنها تصبح خيارًا قديمًا مكلفًا. إذا طابقت البرمجيات لكنها فقدت انضباط التسعير، فإنها تصبح تابعة للتكنولوجيا ذات عوائد أقل. الوسط المربح ضيق.
ما الذي سيغير الحكم
الحكم الحالي حذر ولكنه ليس هبوطيًا. يمكن لـ Mercedes-Benz الحفاظ على الهوامش الفاخرة، ولكن فقط إذا تعاملت الشركة مع الحجم كنتيجة لاقتصاديات جيدة، وليس كهدف يجب شراؤه. المجموعة لديها سيولة صناعية قوية، وامتياز حقيقي للفئة العليا، وأعمال شاحنات مربحة، وذراع تمويل لا يزال قادرًا على الكسب، وخطة موثوقة لجعل المصانع أكثر مرونة. كما لديها دليل مرئي على أن طلبات BEV الجديدة تحسنت في أوروبا في الربع الأول 2026 وأن تجديد المنتج ليس مجرد قصة عرض شرائح. هذه الحقائق تجادل ضد افتراض الانخفاض.
الحالة السلبية واضحة بنفس القدر. إذا بقيت الصين منخفضة بمعدلات مزدوجة الرقم بينما ترتفع توقعات السيارات الكهربائية المحلية والقيادة الآلية، فستحتاج Mercedes-Benz إما إلى إنفاق أكبر على التوطين أو أسعار أقل. إذا حسنت النماذج الكهربائية الحجم ولكن ليس المساهمة، فستكون الشركة قد تبادلت هامش الاحتراق بحجم تكنولوجيا دون قيمة للمساهمين. إذا وفرت مرونة المصنع أقل مما وعدت به، فإن استثمار التجميع الأوروبي الذي يزيد عن 2 مليار يورو وتجديد الطراز الأوسع سيثقلان العوائد. إذا بدأت الخدمات المالية في امتصاص القيم المتبقية الأضعف أو خسائر الائتمان، يصبح رافعة القدرة على تحمل التكاليف الظاهرية تسربًا للهامش.
يجب التعامل مع إشارات السوق غير الرسمية بحذر. تشير اختبارات وسائل الإعلام لـ CLA الجديدة، بما في ذلك التغطية الأمريكية الأخيرة لكفاءة وأداء شحن CLA EV 2026، إلى أن Mercedes-Benz أحرزت تقدمًا تقنيًا في قطاع الدخول الكهربائي. لكن المراجعات ليست بيانات هامش. حكايات الوكلاء والمنتديات والمنشورات الاجتماعية يمكن أن تظهر حماس العملاء أو إحباطهم، لكنها لا تثبت مساهمة كل سيارة. الإشارات الأكثر فائدة هي ملموسة: طلبات الشراء، مستويات الحوافز، المتبقيات التأجيرية، قيم السيارات الكهربائية المستعملة، تسجيلات التجزئة في الصين، أنماط نوبات المصنع، مطالبات الضمان، معدلات قبول البرمجيات، وتكاليف الائتمان المالي.
لذا فإن الحقائق التي ستغير الحكم محددة. أولاً، تحتاج Mercedes-Benz Cars إلى التحرك بشكل مستدام فوق نطاق هامش 3 إلى 5 في المائة لعام 2026 دون الاعتماد على إجراءات تكلفة لمرة واحدة. ثانيًا، يجب أن يظهر نمو BEV والهجين تسعيرًا صافيًا مستقرًا أو محسنًا، وليس مجرد أعداد وحدات أعلى. ثالثًا، يجب أن تظهر الصين أن النماذج المترجمة يمكنها الدفاع عن الحصة الفاخرة دون تصعيد الحوافز. رابعًا، يجب أن يبقى المخزون ورأس المال العامل منضبطين خلال عمليات إطلاق الطراز. خامسًا، يجب أن تخلق MB.OS وميزات القيادة الآلية رغبة قابلة للقياس لدى العملاء في الدفع أو تقليل تكلفة الضمان والتعقيد.
سادسًا، يجب أن تحافظ الخدمات المالية على مخاطر الائتمان والمتبقي تحت السيطرة مع الاستمرار في دعم الوكلاء.
الخلاصة هي أن Mercedes-Benz على حق في الدفاع عن الهامش قبل الحجم. الشركة المصنعة الفاخرة التي تشتري الحجم بالخصومات تضعف الأصل الذي يفترض أن تستغله. لكن الدفاع أصبح الآن مكلفًا. تتطلب الكهربة والبرمجيات والتوطين في الصين والتصنيع المرن رأس مال قبل أن تثبت الهامش. يمكن لـ Mercedes-Benz أن تربح إذا استعادت سياراتها المجددة قوة التسعير وحولت مصانعها المرونة إلى تكلفة وحدة أقل. تخسر إذا كانت نفس الاستثمارات مجرد إبقاء العلامة التجارية حاضرة في أسواق حيث أعاد العملاء بالفعل تسعير ما يجب أن تكلفه السيارة الفاخرة الكهربائية والمتصلة.