
ملخص
- ICBC Standard Bank PLC يُفهم بشكل أفضل كبنك سلع وأسواق مالية مقره لندن يتمتع بعرض موثوقية تشغيلية ضيق لكن مهم. قيمته تأتي من الاستمرارية في مقاصة السبائك، والوصول إلى الأسواق، والتداول الإلكتروني، وإدارة المخاطر، وضوابط العقوبات، والتمويل، وخدمة العملاء المتخصصة، وليس من بيع خدمات الاتصالات العامة أو السحابة أو مزود خدمة الإنترنت أو السجلات أو الشبكات المدارة.
- تظهر حسابات 2025 علامات تجارية أقوى مما قد يوحي به الرأي القائل بأنها "متخصصة جدًا بحيث لا تهم": ارتفع الدخل بعد انخفاض قيمة الائتمان إلى 724.8 مليون دولار، وبلغ صافي الربح بعد الضريبة 224.9 مليون دولار، وارتفعت إجمالي الأصول إلى 37.8 مليار دولار، وذكر البنك 854 موظفًا في المتوسط. لكن هذه الأرقام لا تثبت أن الموثوقية بحد ذاتها تحقق علاوة. بلغت المصروفات التشغيلية 443.9 مليون دولار، وتكاليف الموظفين 279.2 مليون دولار، ويقدم السجل العام القليل من الأدلة المباشرة على الأسعار أو كثافة العملاء أو المنتجات الرقمية المستقلة.
- أدلة موارد الشبكة مفيدة لكنها متواضعة. تُظهر سجلات RIPE أن ICBC Standard Bank PLC هي LIR في المملكة المتحدة، مع معرف المنظمة ORG-ISBP1-RIPE، وتخصيص 91.219.20.0/24 وAS199720. يُظهر رصد BGP العام بصمة صغيرة لأصول IPv4، ونظيرًا واحدًا ملحوظًا لأعلى، ولا يوجد أصول IPv6 مرئية. وهذا يدعم حاجة اتصال يتحكم فيها داخليًا لبنك أسواق منظم؛ ولا يدعم الادعاء بأن الشركة مشغل اتصالات.
- الاستنتاج مشروط ومتشكك عمدًا. قد تحمي الموثوقية أعمال ICBC Standard Bank PLC لأن العملاء في المعادن والعملات الأجنبية والتمويل والأسواق الأولية لا يمكنهم تحمل فشل التسوية والتداول. قد لا تؤتي ثمارها كعرض اقتصادي منفصل ما لم يتمكن البنك من إظهار كثافة عملاء دائمة، ووصول متميز إلى الأسواق، ونمو متكرر في الرسوم، وانخفاض تكاليف الإصلاح، وإنفاق على المرونة يتناسب مع التدفق بدلاً من أن يبقى تكلفة متكررة للبقاء موثوقًا.
الفشل الذي يتم تجنبه مكلف لكنه محدود
الحافز الاقتصادي الأول واضح. العميل الذي يتعامل مع ICBC Standard Bank PLC يحاول غالبًا تجنب فشل يأتي بأسعار السوق. إذا لم تتم تسوية معاملة سبائك، فإن التكلفة ليست مجرد إزعاج؛ يمكن أن تكون انهيارًا تمويليًا، أو عدم تطابق في التسليم، أو طلب سيولة، أو نزاع حول معدن مخصص أو غير مخصص، أو تحوط لم يعد يعوض التعرض الفعلي. إذا فشل تيار أسعار العملات الأجنبية في الأسواق الناشئة أثناء جلسة متقلبة، فقد يفقد العميل القدرة على إدارة التعرض للعملة في اللحظة التي تهم. إذا فشل فحص العقوبات، أو عملية مراقبة الأطراف المقابلة، أو مراجعة مستندات التجارة، يمكن أن تكون الخسارة تنظيمية وسمعية وتشغيلية في آن واحد. لذلك تهم الموثوقية قبل أي لغة بيعية.
هذا لا يجعل الموثوقية مجموعة أرباح بحد ذاتها. يجب على البنك أن يجيب على من يدفع مقابل الفشل الذي يتم تجنبه، ومن يستفيد من تحمل البنك للتكلفة الثابتة، وأين يظهر الهامش. قد يقدر عميل الشركات الوصول المستقر لتنفيذ العملات الأجنبية والسلع، لكنه قد لا يدفع علاوة موثوقية كبند منفصل. قد يحتاج عميل التعدين أو التكرير إلى تمويل المخزون وحماية الأسعار، لكنه قد يقارن ICBC Standard Bank PLC ببنوك عالمية أكبر، وتجار سلع، وقنوات مقاصة بورصات، وصناع سوق آخرين. قد يقدر مصدر سيادي أو شركات التوزيع على مستثمري الأسواق الناشئة، لكنه لا يزال بإمكانه منح أدوار مدير سجل لمجموعة من البنوك.
غالبًا ما تكون الموثوقية ضرورية لدعوتك إلى الصفقة، وليست كافية لتحقيق اقتصاديات جذابة.
هذا التمييز مهم لأن ICBC Standard Bank PLC تعمل في أعمال حيث تتكرر تكاليف الإصلاح. يجب تصحيح الأنظمة. يجب صيانة الواجهات مع البورصات وشبكات المقاصة وبائعي البيانات وأنظمة التسوية وعمليات المجموعة الأم والعملاء. يجب أن تتكيف ضوابط الامتثال مع أنظمة عقوبات تتغير حسب الجغرافيا وسلسلة الملكية والسفينة والسلعة والتكنولوجيا والأداة المالية. يجب الاحتفاظ بخبرة الموظفين عبر لندن وسنغافورة ونيويورك وشنغهاي. يجب على البنك أيضًا تلبية توقعات المرونة التشغيلية البريطانية، وإدارة الموردين الخارجيين، والحفاظ على الخدمات المهمة ضمن حدود التأثير، والحفاظ على خطط استمرارية موثوقة. هذه التكاليف تنشأ سواء كانت كثافة العملاء الإضافية عالية أم منخفضة.
لذلك تدعم الأدلة العامة نقطة بداية منضبطة: ICBC Standard Bank PLC لديها عرض موثوقية حقيقي، لكنها ليست قصة اتصال جماهيري. إنها قصة بنية تحتية مالية مؤسسية متخصصة وليست تجزئة. موثوقيتها ذات قيمة عندما يحتاج العميل إلى الاستمرارية في السلع والأسواق المالية والمقاصة والمخاطر والتمويل والامتثال. وهي أقل قابلية للتحقيق عندما يكون هناك القليل من إشارات الأسعار العامة، والكشف المحدود عن عدد العملاء، وبدائل قوية من البنوك الكبيرة ومقدمي البنية التحتية للسوق.
ICBC Standard Bank PLC هي بنك أسواق، وليس مزود اتصالات
الحدود التشغيلية مهمة بشكل غير عادي في هذه المقالة لأن الشركة تظهر في سجلات الموارد الرقمية العامة. لا ينبغي قراءة ICBC Standard Bank PLC كمزود اتصالات لمجرد أنها عضوة في RIPE ولديها سجل نظام مستقل. تصف موادها العامة بنكًا متخصصًا مقره لندن يركز على حلول السلع والأسواق المالية لقاعدة عملاء عالمية. البنك مملوك بشكل مشترك من قبل البنك الصناعي التجاري الصيني المحدود بحصة 60% وشركة ستاندرد بنك جروب المحدودة بحصة 40%. غرضه هو خدمة العملاء عالميًا كمنصة السلع والأسواق المالية لهاتين المجموعتين المساهمين.
تحدد شركات هاوس الإطار القانوني. ICBC Standard Bank PLC هي شركة مساهمة عامة نشطة مسجلة في إنجلترا وويلز، رقم الشركة 02130447، ومكتبها المسجل في 20 Gresham Street, London EC2V 7JE. تصنيف SIC الخاص بها هو "بنوك". تأسست في مايو 1987 واستخدمت سابقًا أسماء من بينها Standard Bank PLC قبل التغيير في 2015 بعد استحواذ ICBC المسيطر على أعمال الأسواق العالمية في لندن. تؤطره هيئة السلوك المالي وهيئة التنظيم الاحترازي كمؤسسة مالية منظمة، وليس كمزود اتصالات عام. يحدده قائمة هيئة التنظيم الاحترازي لبنك إنجلترا كأحد البنوك البريطانية المرخص لها بقبول الودائع، مع رقم المرجع 124823 وLEI F01VVKN4DRF2NWKGQ283.
تعزز صفحات منتجات البنك العامة نفس الحدود. تؤكد صفحات السلع على المعادن الثمينة والمعادن الأساسية والطاقة. تصف صفحة العملات الأجنبية خدمات للشركات ومديري الصناديق والمؤسسات الحكومية والبنوك، مع تدفقات عملات G7 والسلع والأسواق الناشئة، والعقود الآجلة غير القابلة للتسليم، والوصول الإلكتروني للأسواق في العملات الأجنبية والمعادن الثمينة والمعادن الأساسية. تصف صفحة الدخل الثابت حلول أسعار الفائدة والعملات والائتمان المخصصة. تصف صفحة التمويل المهيكل التمويل المضمون، واتفاقيات إعادة الشراء والشراء العكسي، وتمويل التدفق المستقبلي، والحالات الخاصة، والتمويل القائم على ملكية السلع، والدفعات المسبقة للسلع.
تصف صفحة الأسواق الأولية العمل في أسواق رأس المال للديون، والتوزيع، والنقابات، ودعم المبيعات والتداول.
الحدود مهمة لأن محرك الإيرادات هو الوساطة المالية. العملاء لا يشترون النطاق العريض. إنهم يشترون التنفيذ والتمويل والوصول إلى الأسواق ونقل المخاطر والمقاصة والتسوية والسيولة والتوثيق والهيكلة والثقة في أن البنك يمكنه إبقاء هذه الأنشطة قيد التشغيل تحت الضغط. طبقات التكنولوجيا والشبكات هي بنية تحتية تمكينية. إنها ذات صلة اقتصادية لأنها تحدد ما إذا كان البنك يمكنه التداول والمقاصة والفحص والتسجيل والإبلاغ وخدمة العملاء بشكل موثوق، لكنها ليست فئة المنتج.
تحد تلك الحدود أيضًا مقدار ما يمكن استنتاجه من الأدلة العامة. قد يدير بنك من هذا النوع شبكات داخلية قيمة وخطوط مؤجرة واتصال آمن وأنظمة بيانات سوقية وبوابات تداول إلكترونية وترتيبات موردين دون وصف الهندسة المعمارية أو اقتصاديات العملاء للعامة. غياب صفحات السحابة العامة أو الاتصالات أو شبكات المنتجات المدارة له دلالة. وهذا يعني أن BTW يجب أن تتعامل مع سجلات موارد الشبكة كدليل على السيطرة الداخلية والسطح التشغيلي، وليس كدليل على أعمال خدمات شبكات خارجية.
منتج الموثوقية يكمن في التسوية والوصول إلى الأسواق والرقابة
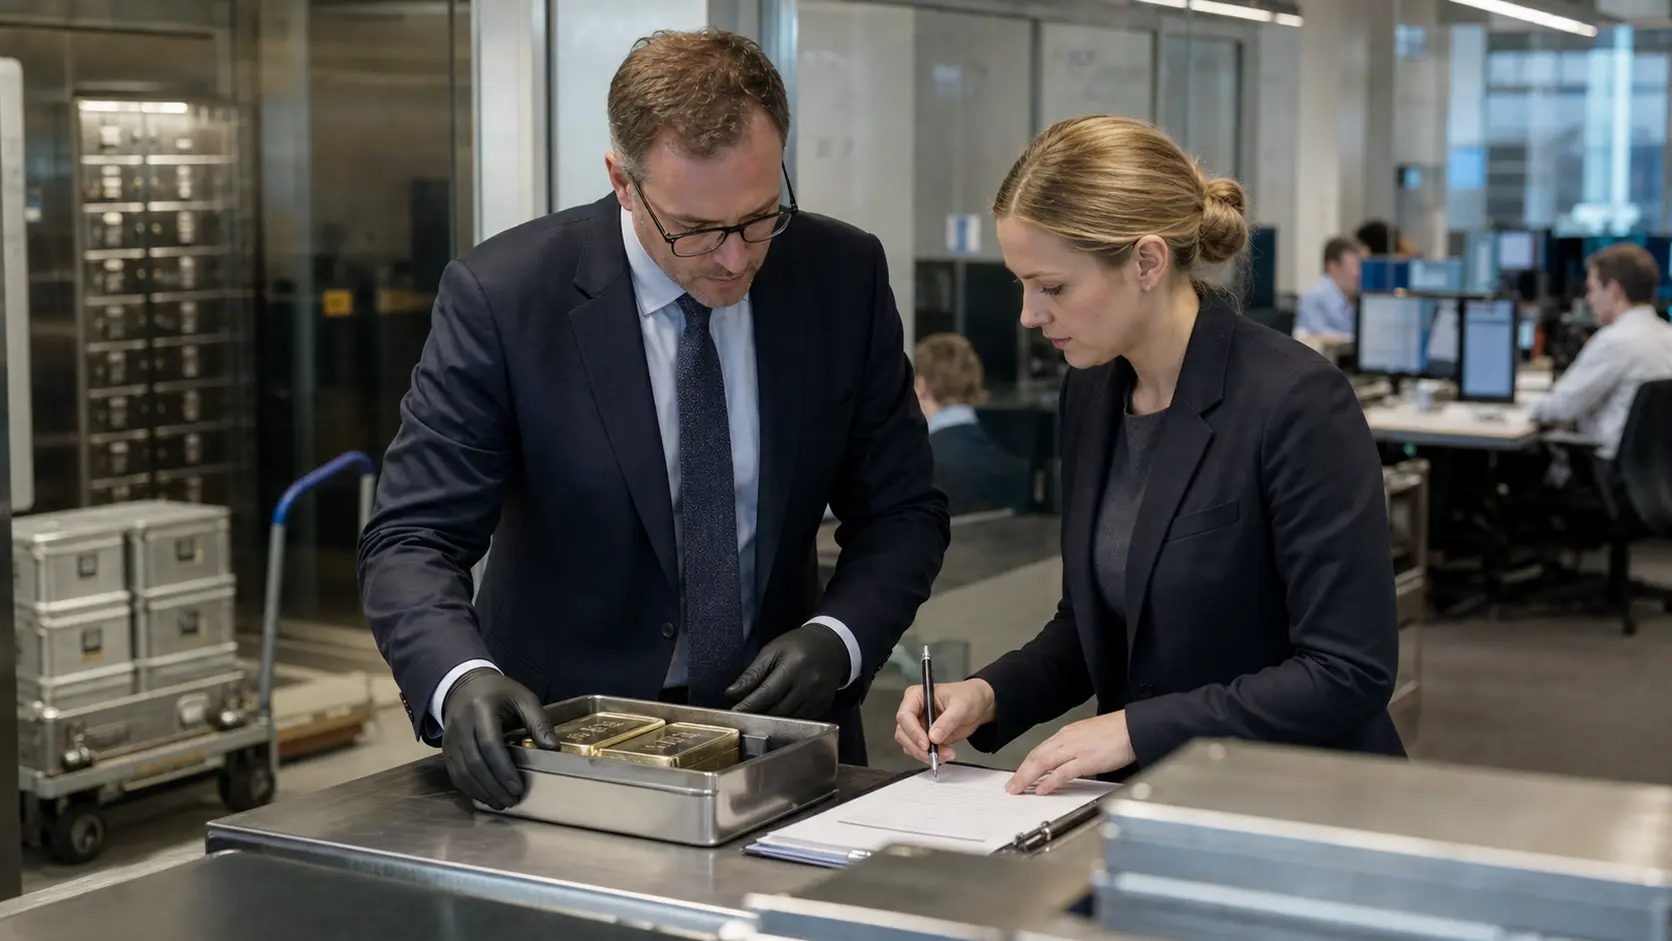
عرض الموثوقية الأكثر واقعية هو في المعادن الثمينة. تقول ICBC Standard Bank PLC إن أعمالها في المعادن الثمينة المادية والمالية لها أكثر من 25 عامًا من التاريخ وتوفر تغطية عالمية ومنتجات متكاملة وتحوط وحلول مالية إلكترونية وقدرات مادية وترتيبات تخزين حصرية ومقاصة وتخزين وبوابة إدارة حسابات العملاء Phoenix للمعادن غير المخصصة والمخصصة. كما تقول إنها تخدم العملاء عبر سلسلة التوريد من التعدين إلى المستخدمين النهائيين. هذه ادعاءات ثقيلة في الموثوقية لأن العميل لا يبحث فقط عن عرض سعر؛ بل يحتاج إلى الثقة في أن المعدن والائتمان والتسعير والتسوية والتوثيق يمكن تنسيقها.
سجل LPMCL يجعل دور البنية التحتية للسوق أكثر واقعية. تدرج شركة London Precious Metals Clearing Limited الآن خمسة أعضاء مقاصة: Citi وHSBC وICBC Standard Bank وJP Morgan وUBS. انضمام Citi في يوليو 2026 وسع عضوية المقاصة، لكن ICBC Standard Bank PLC تبقى واحدة من مجموعة صغيرة في هذا النظام. تصف LBMA مقاصة LPMCL كنظام تسوية إلكتروني صافي لسبائك الذهب والفضة والبلاتين والبلاديوم في لندن. عضوية LPMCL ليست شارة بنك عامة. تضع البنك داخل البنية التحتية المستخدمة لسوق سبائك خارج البورصة عالميًا.
هناك أيضًا طبقة الوصول إلى البورصة. تنص صفحة العملات الأجنبية للبنك على أن تنفيذ المعادن الأساسية يقدم مباشرة من خلال بورصة لندن للمعادن باستخدام عضوية ICBC Standard Bank، وتصف البنك كعضو من المستوى 2 خارج الحلقة. تدرج صفحة الأعضاء المقاصة الحالية في LME ICBC Standard Bank PLC من بين أعضاء LME Clear. تشير صفحة المعادن الأساسية إلى منتجات التحوط والحلول المهيكلة والتداول المادي وعقود المشتريات المادية وتمويل إعادة شراء المخزون ودعم الخدمات اللوجستية للشحن وصناعة السوق عبر عقود LME. هذه الأنشطة تحتاج إلى استمرارية عبر الأماكن والضمانات والعقود والتوثيق والمتابعة التشغيلية.
يضيف FX وFIC زاوية موثوقية مختلفة. تقول ICBC Standard Bank PLC إن فريق العملات الأجنبية يخدم الشركات ومديري الصناديق والمؤسسات الحكومية والبنوك. يصف تدفقات العملات الأجنبية لـ G7 وعملات الأسواق الناشئة أو الحدودية، ويقول إن عرضه الإلكتروني يوفر الوصول إلى الأسواق الكبيرة والناشئة والحدودية مع سيولة عالمية وأسعار تنافسية في السعر الفوري والعقود الآجلة والمقايضات والعقود الآجلة غير القابلة للتسليم. تقول الصفحة العامة إن فريق التداول والمبيعات وخدمة العملاء ذو الخبرة يعمل على مدار الساعة من لندن وسنغافورة ونيويورك. في هذا السياق، الموثوقية هي جزئيًا تغطية بشرية وجزئيًا استمرارية الأنظمة.
يشتري العميل طريقًا للسيولة، لكنه يشتري أيضًا الثقة في أن مكتبًا مسؤولاً يمكنه حل المشكلات عندما يتحرك السوق.
توسع الأسواق الأولية والتمويل المهيكل العرض. تقول صفحة الأسواق الأولية إن الفريق أكمل أكثر من 675 صفقة في أسواق رأس مال الديون لعملاء ICBC منذ 2016 وتستشهد بعمل عبر مصدرين من الدرجة الأولى وعروض الأسواق الناشئة وتوزيع سندات ستاندرد بنك الدولية بالدولار. يصف التمويل المهيكل صفقات مضمونة بضمانات وسلع وتدفقات نقدية مستقبلية وتوزيع المخاطر من خلال قنوات مستثمري الأسواق الناشئة والحدودية. هذه الأعمال تتعلق بالثقة والتوثيق والميزانية العمومية والتوزيع ويقين التنفيذ. وعد الموثوقية هو القدرة على تنسيق أطراف متعددة دون ترك الصفقة تفشل عند التسليم التشغيلي.
القضية الاقتصادية هي أن كل هذا هو موثوقية كشروط أساسية. يجب أن يكون بنك المقاصة أو صانع السوق أو موزع DCM موثوقًا للبقاء في العمل. لا يظهر السجل العام أن ICBC Standard Bank PLC لديها شريحة سعرية منفصلة لمرونة متفوقة. القراءة الأكثر أمانًا هي أن الموثوقية تحمي المشاركة في أسواق الجملة عالية القيمة. قد تدافع عن فروق الأسعار وفرص الرسوم وعلاقات العملاء، لكنها قد يتم امتصاصها أيضًا في تكلفة المنافسة ضد بنوك ذات ميزانيات عمومية أعمق وقوائم عملاء أوسع وميزانيات تكنولوجيا أكبر.
بصمة RIPE تظهر السيطرة، وليس حجم الاتصالات
أدلة RIPE دقيقة ويجب الحفاظ على نسبتها. تدرج صفحة عضو RIPE NCC ICBC Standard Bank PLC في 20 Gresham Street, London، مع المملكة المتحدة كمنطقة الخدمة. تظهر سجلات قاعدة بيانات RIPE معرف المنظمة ORG-ISBP1-RIPE، واسم المنظمة ICBC Standard Bank PLC، ونوع المنظمة LIR، والبلد GB، ونفس عنوان لندن. تم إنشاء سجل المنظمة في مارس 2021 وتعديل آخر مرة في مايو 2026. يُظهر البحث العكسي في RIPE أيضًا البنك مقترنًا بتخصيص IPv4، 91.219.20.0 - 91.219.20.255، اسم الشبكة UK-ICBCSTANDARD-20210331، الحالة مخصصة PA.
سجل النظام المستقل متواضع بالمثل. تظهر سجلات RIPE AS199720، as-name "icbcs"، مرتبطًا بـ ORG-ISBP1-RIPE، تم إنشاؤه في فبراير 2023. تدرج حقول سياسة التوجيه الواردات من AS702 وAS703 والصادرات إلى تلك ASNs. يُظهر عرض BGP العام من Hurricane Electric، الذي تم التقاطه قبل هذه المقالة بفترة وجيزة، أن AS199720 ينشئ بادئتي IPv4، ولا توجد بادئات IPv6، و512 عنوان IPv4 منشأ، ونظير IPv4 واحد ملحوظ، AS702 Verizon Business/UUnet Europe. كما أدرج 91.219.20.0/24 لـ ICBC Standard Bank PLC و 193.130.160.0/24 بصيغة Standard Bank London القديمة.
هذا ذو دلالة لأن بنك الأسواق المنظم يستفيد من السيطرة على مساحة العناوين الخاصة به ووضع التوجيه. قد يحتاج إلى اتصال يمكن التنبؤ به للمكاتب وأنظمة التداول ومقدمي بيانات السوق ومنصات التجارة الإلكترونية والأطراف المقابلة والموردين وترتيبات الاستمرارية. يمكن لبصمة نظام مستقل صغيرة أن تدعم المرونة والاستقلال عن البائعين وحوكمة الشبكة وتجزئة الأمان. كما تخلق التزامات تشغيلية: صيانة السجل، ونظافة التوجيه، وإدارة المنبع، والاستجابة للحوادث، والتنسيق مع مقدمي الشبكات.
لكن نفس الأدلة تجادل ضد أطروحة اتصالات أوسع. بصمة BGP العامة صغيرة. تركيز المنبع الملحوظ مرتفع. لا توجد أدلة عامة على منتج ISP موجه للعملاء، أو منتج عبور، أو منتج سحابي، أو خدمة سجل، أو عرض شبكة مدارة، أو منصة مركز بيانات، أو استراتيجية النظراء العامة. لا يوجد كتاب أسعار استهلاكي مرئي ولا أدلة على شبكة موزعة كبيرة مباعة للمستأجرين الخارجيين. لذلك تنتمي أدلة الشبكة في المقالة كممكن تشغيلي وإشارة حوكمة، وليس كخط إيرادات.
هذا التمييز أساسي للسؤال الأساسي. انخفاض كثافة العملاء ليس مشكلة لأن البنك يفتقر إلى مشتركي التجزئة؛ لم يكن هذا النموذج أبدًا. إنها مشكلة إذا كان لا بد من استرداد تكاليف الموثوقية الثابتة للبنك من قاعدة تدفق مؤسسية ضيقة. يمكن أن تكون بصمة الشبكة الداخلية الصغيرة منطقية إذا كانت تحمي خطوط أعمال عالية القيمة. تصبح هشة اقتصاديًا إذا كانت تكلفة الحفاظ على تكنولوجيا مرنة وتداول إلكتروني وضوابط الموردين وموظفين متخصصين تنمو أسرع من عدد العملاء المربحين أو المعاملات التي تعتمد على هذه القدرات.
تحسنت الإيرادات، لكن اقتصاديات الموثوقية لا تزال مخفية داخل التدفق
تظهر حسابات 2025 علامات تجارية مع زخم. أبلغت ICBC Standard Bank PLC عن دخل بعد انخفاض قيمة الائتمان قدره 724.8 مليون دولار لعام 2025، مرتفعًا من 569.4 مليون دولار في 2024. بلغ صافي الربح بعد الضريبة 224.9 مليون دولار، مرتفعًا من 156.5 مليون دولار. بلغ العائد على حقوق الملكية 11.3٪، مقارنة بـ 8.3٪ في 2024. ارتفعت إجمالي الأصول إلى 37.8 مليار دولار من 26.6 مليار دولار، بينما ارتفعت إجمالي الأصول المرجحة بالمخاطر إلى 14.9 مليار دولار من 11.5 مليار دولار. بلغ متوسط عدد الموظفين 854. وصف الرئيس 2025 بأنها السنة السادسة على التوالي من الربحية القوية وأشار إلى توزيع أرباح بقيمة 61.9 مليون دولار للمساهمين.
يوفر بيان الدخل مزيدًا من التفاصيل. كان صافي دخل الفوائد 248.1 مليون دولار في 2025. بلغت الإيرادات غير الفوائد 491.7 مليون دولار، بما في ذلك 54.2 مليون دولار من صافي الرسوم والعمولات، و351.7 مليون دولار من صافي إيرادات التداول، و85.8 مليون دولار من صافي المكاسب على الأصول والخصوم المالية غير المتداولة بالقيمة العادلة من خلال الربح أو الخسارة. بلغ إجمالي الدخل التشغيلي 739.8 مليون دولار. بلغت رسوم انخفاض قيمة الائتمان 15.0 مليون دولار. بلغ الربح قبل الضريبة 280.9 مليون دولار. هذه الأرقام مهمة لأنها تظهر بنكًا تهيمن على اقتصاده العامة التداول والوساطة المالية ونشاط الميزانية العمومية بدلاً من خدمة تكنولوجيا قائمة على الاشتراك.
يذكر التقرير الاستراتيجي أيضًا المحركات. قال الرئيس التنفيذي إن المعادن الثمينة ظلت الأداء الأقوى في السلع، بينما تجاوزت المعادن الأساسية والطاقة أيضًا نتائج العام السابق. وصف زخم FIC، وتحسن ظروف الأسواق الناشئة، وتجدد الشهية لمخاطر الأسواق الناشئة، والتقدم في قدرات CNH وRMB، والاستثمار في مؤسسة أكثر مرونة وتمكينًا بالتكنولوجيا. يقول التقرير إن البنك نفذ مشاريع كبيرة قامت بترقية المنصات الحرجة واستبدال الأنظمة القديمة وتعزيز البنية التحتية للمخاطر وبيانات السوق. هذا هو أقوى جسر بين الموثوقية والأداء: البنك الذي يتعامل مع الأسواق المتقلبة يجب أن يستثمر في منصات تحافظ على التداول والمخاطر والبيانات متوافقة.
ومع ذلك، لا تعزل الحسابات العامة هامش موثوقية. لا يوجد قطاع عام يقول إن موثوقية التداول الإلكتروني ولدت مجموعة رسوم معينة. لا يوجد جدول كثافة عملاء حسب المنصة. لا يوجد متوسط إيرادات لكل عميل معلن، أو احتفاظ بالعملاء حسب القناة الرقمية، أو علاوة سعر لاستمرارية التسوية، أو ارتفاع الهامش من امتلاك مساحة عناوين. يمكن أن تعكس نتيجة 2025 القوية تقلبات السوق، ونشر الميزانية العمومية، ونشاط المعادن الثمينة، وتدفق العملاء، وظروف التمويل، ومكاسب التداول، وعلاقات الشركة الأم، وإدارة المخاطر المنضبطة. قد تكون الموثوقية ضرورية لكل هذه، لكن الضرورة ليست مثل التحقيق المستقل.
لهذا السبب يجب أن يستخدم الاستنتاج الأدلة المفقودة على الأسعار والعملاء كجزء من الحكم. إذا لم تنشر الشركة أي إشارة سعرية مستقلة للموثوقية، ولا مقياس اعتماد عام للمنصة، ولا إفصاح عن كثافة العملاء، فلا ينبغي للمحلل أن يملأ الفجوة بافتراض الاستعداد للدفع. تدعم الأدلة العامة الفرضية القائلة بأن الموثوقية تحمي الأعمال. إنها لا تثبت أن الموثوقية تدر أكثر مما تكلف.
التكاليف الثابتة ترتفع قبل أن يصبح دليل العملاء مرئيًا
قاعدة التكلفة كبيرة بما يكفي لتكون مهمة. بلغت المصروفات التشغيلية 443.9 مليون دولار في 2025، مرتفعة من 382.4 مليون دولار في 2024. بلغت تكاليف الموظفين 279.2 مليون دولار. بلغت المصروفات التشغيلية الأخرى 156.8 مليون دولار. يتطلب عمل البنك متداولين ومهيكلين وبائعين ومديري مخاطر وموظفي عمليات وفرق امتثال وتقنيين ومتخصصي مالية وفرق مخاطر الموردين ودعم الخزانة وحوكمة عليا. الموثوقية في هذا الإعداد ليست مشروع رأس مال لمرة واحدة؛ إنها نموذج تشغيلي مستمر.
الإنفاق على التكنولوجيا واضح في اللغة حتى حيث لا يكون بند الحساب منفصلاً. يقول تقرير 2025 إن البنك قام بترقية المنصات الحرجة، واستبدال الأنظمة القديمة، وتعزيز البنية التحتية للمخاطر وبيانات السوق، وتبسيط الهندسة المعمارية، وتوسيع الأتمتة، والعمل على اتساق العمليات. هذه هي بالضبط الاستثمارات التي يتوقعها المرء بعد عقد من الجمع بين وصول المجموعة الأم والبنية التحتية لسوق لندن ونشاط السلع المتخصص. وهي أيضًا الاستثمارات التي تخلق دورات إصلاح. بمجرد ترقية منصة حرجة، يجب اختبارها وتأمينها ودمجها ومراقبتها ومراجعتها وترقيتها مرة أخرى في النهاية.
إدارة الموردين تخلق طبقة ثابتة أخرى. يقول التقرير السنوي إن البنك يتعامل مع الموردين من خلال فرق المشتريات ومخاطر الموردين المتخصصة ويسعى للحصول على معلومات كافية لإدارة علاقات الموردين في البداية وطوال عمر الخدمة. يعزز الإطار التنظيمي البريطاني ذلك. يضع SS2/21 توقعات لإدارة الاستعانة بمصادر خارجية ومخاطر الطرف الثالث للشركات المنظمة من قبل PRA، بما في ذلك البنوك. تقول مواد المرونة التشغيلية لبنك إنجلترا إن الشركات يجب أن تحدد خدمات الأعمال المهمة، وتحدد حدود التأثير، وتخطط للموارد، وتختبر قدرتها على البقاء ضمن الحدود بعد اضطراب شديد لكن معقول.
يضيف نظام الطرف الثالث الحرج في يوليو 2026 إشرافًا مباشرًا على مقدمي التكنولوجيا الكبار المعينين، لكن الجهات التنظيمية واضحة أن الشركات تظل مسؤولة عن ترتيبات الطرف الثالث الخاصة بها.
التأثير العملي هو أن الإنفاق على الموثوقية يتحرك قبل الدليل. لا يمكن للبنك انتظار العميل لدفع علاوة مرئية قبل أن يبني المرونة في الأنظمة التي تدعم المقاصة والتداول وفحص العقوبات وإعداد التقارير وبيانات السوق. يجب تحمل التكلفة قبل الفشل. يجب تحملها حتى لو تعامل العميل لاحقًا مع الموثوقية كحد أدنى. هذا يخلق توترًا استراتيجيًا: تعتمد سمعة البنك على الإنفاق الكافي، بينما تعتمد اقتصاديته على كسب تدفق كافٍ على قاعدة التكلفة هذه.
هذا التوتر أكثر حدة للبنوك المتخصصة منه للعمالقة العالمية. يمكن للبنك العالمي العالمي توزيع استثمارات المرونة عبر المزيد من الأعمال والعملاء والمناطق وامتيازات المستهلكين أو الشركات. ICBC Standard Bank PLC لديها مساهمون أقوياء ومتخصصة محددة، لكن التركيز يمكن أن يقلل من عرض مشاركة التكلفة. إذا كانت نفس المنصة والامتثال وعبء مخاطر الموردين تدعم مجموعة أضيق من العملاء المؤسسيين، يحتاج البنك إلى تدفق عالي القيمة بشكل غير عادي أو وصول متميز لتبرير التكلفة.
التبعيات بكميات الجملة تشكل سقف الهامش
اقتصاديات البنك تقع أيضًا داخل شبكة من التبعيات. يعتمد على قوة المجموعة الأم والأطراف المقابلة والبورصات وأنظمة المقاصة وترتيبات التخزين ومقدمي بيانات السوق وناقلي الاتصالات وموردي التكنولوجيا والبنية التحتية المنظمة وطلب العملاء على التعرض للأسواق الناشئة والسلع. النقطة ليست أن الاعتماد غير عادي؛ جميع المؤسسات المالية بكميات الجملة تعتمد على بنية تحتية أخرى. النقطة هي أن الاعتماد يحد من مقدار قيمة الموثوقية التي يمكن للبنك وحده الاستيلاء عليها.
تظهر الميزانية العمومية وساطة وليس عزلة. في نهاية 2025، تضمنت الأصول 5.4 مليار دولار مستحقة من البنوك والمؤسسات المالية الأخرى، و8.7 مليار دولار من الأصول المالية المشتقة، و5.0 مليار دولار من اتفاقيات إعادة الشراء العكسي، و1.8 مليار دولار من القروض والسلف للعملاء، و3.7 مليار دولار من الاستثمارات المالية، و9.6 مليار دولار من الأصول غير المالية المحتفظ بها للتداول في مخزون السلع. تضمنت الخصوم 7.8 مليار دولار مستحقة للبنوك والمؤسسات المالية الأخرى، و7.4 مليار دولار من الخصوم المالية المشتقة، و2.4 مليار دولار مستحقة للعملاء، و7.6 مليار دولار من الخصوم الأخرى و7.3 مليار دولار من مبالغ مستحقة الدفع للمعادن الثمينة.
هذه ميزانية عمومية متصلة بالأسواق والتمويل والضمانات والأطراف المقابلة.
توضح المعادن الثمينة سلسلة التبعية. يمكن أن يكون ICBC Standard Bank PLC عضو مقاصة ويقدم خدمات متعلقة بالتخزين، لكن تجربة العميل تعتمد على LPMCL ومعايير سوق LBMA ومشغلي الخزائن والنقل والمصافي والائتمان المقابل وهياكل الحسابات وأنظمة الدفع والضوابط التنظيمية. تعتمد FX وFIC على أماكن السيولة وبيانات السوق ومنصات التداول وأنظمة التسوية وحدود الائتمان. يعتمد التمويل المهيكل على الضمانات والتوثيق وقابلية التنفيذ القانوني وقنوات التوزيع وشهية المخاطر. تعتمد الأسواق الأولية على المصدرين والمستثمرين وظروف التصنيف وأدوار النقابة ونوافذ السوق.
يمكن أن تساعد هذه التبعيات البنك إذا قام بتنسيقها بشكل أفضل من المنافسين. تم تصميم مجموعة المساهمين في البنك لهذا الغرض: تجلب ICBC قدرات صينية وRMB وعملاء عالميين وأهمية الميزانية العمومية؛ تجلب Standard Bank الوصول إلى أفريقيا وخبرة الأسواق الناشئة والبنية التحتية للأسواق العالمية. يمكن للبنك بيع نفسه كجسر بين الصين وأفريقيا ولندن والمستثمرين في الأسواق الناشئة. تعتمد صفحات منتجاته مرارًا على التغطية العالمية ومعرفة الأسواق الناشئة وروابط المجموعة الأم.
لكن التبعيات تحد أيضًا من قوة التسعير. إذا كان يمكن للعميل الحصول على وصول موثوق إلى LME من خلال عضو مقاصة آخر، أو تسوية سبائك موثوقة من خلال عضو LPMCL آخر، أو تنفيذ FX موثوق من خلال بنك عالمي آخر، يجب على ICBC Standard Bank PLC المنافسة على أكثر من وقت التشغيل. يجب أن تجلب ميزانية عمومية أفضل، وجغرافيا أفضل، واتصال أفضل بالمجموعة الأم، وخبرة أفضل في السلع، وهيكلة أفضل، وشهية أفضل للمخاطر، أو خدمة أفضل. الموثوقية هي الترخيص للمنافسة. العلاوة تأتي فقط إذا كانت الموثوقية تجمع مع الندرة.
كثافة العملاء مؤسسية وبالتالي يصعب التحقق منها
يعطي السجل العام أمثلة على فئات العملاء، وليس منحنى كثافة نظيفًا. يقول البنك إنه يخدم الشركات ومديري الصناديق والمؤسسات الحكومية والبنوك في FX. يقول إن عملاء المعادن الثمينة يشملون سلسلة التوريد من التعدين إلى المستخدمين النهائيين. يقول إن الأسواق الأولية أكملت أكثر من 675 صفقة DCM لعملاء ICBC منذ 2016 ويذكر مصدرين من الدرجة الأولى وسياديين في الأسواق الناشئة ومؤسسات مالية وشركات. يقول إن منصة DCM تستفيد من العلاقات مع مئات المستثمرين ذوي الجودة العالية بإجمالي أصول تحت الإدارة يقدر بأكثر من 20 تريليون دولار. تدعم هذه البيانات الوصول المؤسسي.
إنها لا تجيب على السؤال الاقتصادي الأصعب. كم عميل يولد تدفقًا متكررًا وهامشًا مرتفعًا؟ كم يستخدم المنصة الإلكترونية بانتظام بدلاً من العرضي؟ ما مقدار نشاط العملاء الذي يتم الاحتفاظ به بسبب موثوقية ICBC Standard Bank PLC نفسها بدلاً من الميزانية العمومية للشركة الأم، أو الوصول الجغرافي، أو التسعير الخاص بالصفقة؟ ما مدى تركيز الإيرادات بين مجموعة صغيرة من الأطراف المقابلة؟ ما مدى حساسية التدفق لتقلبات السلع، أو نشاط RMB، أو شهية المخاطر الأفريقية، أو نوافذ إصدار الأسواق الأولية؟ لا يقدم التقرير العام هذه الإجابات على المستوى المطلوب لإثبات تحقيق الدخل من الموثوقية.
هذا مهم لأن الكثافة المؤسسية تعمل بشكل مختلف عن كثافة المستهلكين. يمكن لشبكة المستهلكين قياس المشتركين والتغيير ومتوسط الإيرادات لكل حساب والاستخدام. قد يكون لبنك أسواق الجملة عملاء أقل لكن إيرادات أعلى بكثير لكل علاقة. يمكن أن يكون ذلك جذابًا إذا كانت العلاقات لزجة وتدفق المعاملات متكررًا. يمكن أن يكون هشًا إذا كان النشاط يعتمد على ظروف السوق المؤقتة أو إذا كان عدد قليل من العملاء يمثل حصة كبيرة من التدفق المربح.
تشير نتائج البنك لعام 2025 إلى وجود تدفق كافٍ لإنتاج عام قوي. لا يضمن أن نفس التدفق سيتكرر. يمكن لإيرادات السلع الاستفادة من التقلبات، لكن التقلبات يمكن أن تنعكس أيضًا. يمكن للأسواق الأولية التمتع بنوافذ إصدار مفتوحة، ثم تتوقف. يمكن أن تتحسن شهية المخاطر في الأسواق الناشئة، ثم تتدهور. يمكن أن تكون مقاصة المعادن الثمينة مهمة استراتيجيًا، لكن المنافسة يمكن أن تتغير مع انضمام أعضاء جدد. انضمام Citi إلى LPMCL في يوليو 2026 هو إشارة سوقية مفيدة: نادي المقاصة لا يزال حصريًا، لكنه لم يعد ثابتًا.
الاستنتاج الصحيح ليس أن ICBC Standard Bank PLC تفتقر إلى العملاء. تظهر الأدلة امتيازًا مؤسسيًا جادًا. الاستنتاج الصحيح هو أن الأدلة العامة لا تظهر تفاصيل كافية عن كثافة العملاء والتسعير لاعتبار الموثوقية محرك ربح مستقل مثبت. سيحتاج المستثمرون والأطراف المقابلة والمراجعون الاستراتيجيون إلى بيانات خاصة: العملاء النشطون حسب المنتج، ومعدلات المعاملات المتكررة، واستخدام المنصة، وربحية العملاء على المستوى الفردي، وأحجام التسوية، وتاريخ التعطل، وتكلفة الخدمة، ومقارنات الفوز/الخسارة مقابل البنوك العالمية الأخرى.
البدائل قوية أينما لا تكون الموثوقية فريدة
المنافسة أقوى حيث تكون الموثوقية متاحة من مؤسسات متعددة. في مقاصة السبائك، ICBC Standard Bank PLC في مجموعة صغيرة، لكن المجموعة تضم بنوكًا عالمية ذات ميزانيات عمومية عميقة وتواريخ سوق طويلة. تدرج LPMCL الآن Citi وHSBC وICBC Standard Bank وJP Morgan وUBS. في المعادن الأساسية، تدرج LME Clear مجموعة واسعة من أعضاء المقاصة، بما في ذلك البنوك والوسطاء ومتخصصي السلع وشركات التداول. في FX وFIC، يمكن للعملاء مقارنة الأسعار وخطوط الائتمان والأبحاث والهيكلة والتنفيذ عبر المتعاملين الكبار. في DCM، يتم تقاسم مهام المصدرين بشكل روتيني بين البنوك ويمكن أن تتغير حسب العلاقة واحتياجات التوزيع والعملة والقطاع والرسوم.
مجموعة البدائل لا تقتصر على البنوك. يلتقط تجار السلع والمتداولون الماديون والوسطاء وقنوات البورصات وشركات المقاصة وأمناء الحفظ ومشغلي الخزائن ومقدمو البيانات وبائعو المنصات أجزاءً من سلسلة الموثوقية. قد لا يستبدل العميل ICBC Standard Bank PLC بالكامل، لكن يمكنه استخدام عدة بنوك، أو تقسيم الأدوار، أو استخدام مقاصة أخرى، أو الحصول على وصول إلى الأسواق من خلال وسيط، أو اختيار مدير سجل مختلف للصفقة التالية. هذا يضعف قدرة البنك على تحصيل رسوم مقابل الموثوقية في عزلة.
أقوى دفاع لـ ICBC Standard Bank PLC هو حيث يصعب تكرار الحزمة. مقاصة المعادن الثمينة بالإضافة إلى الخبرة المادية بالإضافة إلى الارتباط بالصين بالإضافة إلى شهية ميزانية الأسواق الناشئة هو أكثر تميزًا من تسعير FX العام. التوزيع في أفريقيا بالإضافة إلى عملاء ICBC بالإضافة إلى علاقات DCM في الأسواق الناشئة قد يكون أكثر تميزًا من وضع مدير مشارك عادي. تمويل السلع المهيكل المضمون بالتعرض المادي قد يكون أكثر تميزًا من الإقراض العادي. كلما جمع البنك الموثوقية التشغيلية مع شبكات الشركة الأم والمعرفة الفنية بالمنتج وشهية المخاطر، كانت فرصته أفضل في تحويل الموثوقية إلى هامش.
الدفاع الأضعف هو لغة "المنصة الموثوقة" العامة. معظم بنوك الجملة الجادة تدعي منصات قوية وتنفيذ في الوقت الفعلي وسيولة عالمية وإدارة مخاطر وخدمة عملاء. إذا تم وصف الموثوقية ولكن لم يتم قياسها، يمكن للمشترين التعامل معها كجودة متوقعة. لهذا السبب فإن الأدلة المفقودة على الأسعار ليست فجوة صغيرة. إنها إشارة إلى أن موثوقية البنك قد يتم تحقيقها بشكل غير مباشر من خلال الفوز بالصفقات، وليس مباشرة من خلال منتج متميز.
هناك أيضًا مفارقة الحجم. كلما وسع ICBC Standard Bank PLC التداول الإلكتروني الموثوق والأتمتة والبنية التحتية لبيانات السوق، كلما زاد تشابهه مع المنافسين الذين يعملون بالفعل على نطاق عالمي. يمكن للبنك تحسين الكفاءة وتقليل المخاطر اليدوية، لكنه قد يدخل أيضًا في سباق إنفاق حيث تمتلك البنوك الأكبر حجمًا أكبر لاستيعاب تكاليف التكنولوجيا. لذلك يجب على البنك أن يختار بعناية أين يخلق استثمار الموثوقية قيمة عميل متميزة وأين يبقي البنك مؤهلاً ببساطة.
التنظيم يحول الموثوقية إلى مركز تكلفة إلزامي
يجعل التنظيم البريطاني الموثوقية غير تقديرية. أكدت ملاحظات المرونة التشغيلية لـ FCA في مارس 2026 أنه كان على الشركات إكمال التخطيط والاختبار بحلول 31 مارس 2025 حتى تظل ضمن حدود التأثير لخدمات الأعمال المهمة. يقول إطار المرونة التشغيلية لبنك إنجلترا إن الشركات يجب أن تمنع وتتكيف وتستجيب وتتعافى وتتعلم من الاضطرابات، بما في ذلك الهجمات الإلكترونية وانقطاع تكنولوجيا المعلومات وفشل الموردين الخارجيين والمخاطر الطبيعية والهجمات المادية. ينطبق بيان PRA بشأن الاستعانة بمصادر خارجية ومخاطر الطرف الثالث على البنوك البريطانية ويضع توقعات للسحابة والتكنولوجيا وأمن البيانات واستمرارية الأعمال وتخطيط الخروج.
يعزز نظام الطرف الثالث الحرج في يوليو 2026 النقطة. بدأت الجهات التنظيمية البريطانية في الإشراف على مقدمي التكنولوجيا الكبار المعينين لأن نفس الموردين يمكنهم خدمة آلاف الشركات ويمكن لفشل واحد أن يتردد في النظام المالي. يوضح بنك إنجلترا وPRA وFCA أن هذا النظام لا يحل محل مسؤولية الشركات المنظمة عن ترتيبات الطرف الثالث الخاصة بها. بالنسبة لـ ICBC Standard Bank PLC، هذا يعني أن موردي السحابة أو التكنولوجيا قد يصبحون أكثر إشرافًا، لكن البنك لا يزال يتحمل التزامات العناية الواجبة وإدارة المخاطر والتخطيط للطوارئ ورسم الخرائط والاختبار.
يضيف ضغط العقوبات طبقة موثوقية ثانية. يقول إرشاد OFSI إن العقوبات المالية البريطانية يمكن أن تقيد الخدمات المالية والوصول إلى الأسواق والأموال والموارد الاقتصادية، وتنطبق على الأشخاص البريطانيين والكيانات القانونية البريطانية عالميًا. قال مراجعة FCA في مايو 2026 إن أنظمة العقوبات البريطانية نمت من حيث النطاق والتعقيد منذ 2022، وسلطت الضوء على المخاطر عبر علاقات العملاء وسلاسل الملكية والوسطاء والبنوك المراسلة وقنوات العملات المشفرة أو النقود الإلكترونية والولايات القضائية عالية المخاطر ووثائق التجارة.
وصفت FCA أيضًا نقاط الضعف في العناية الواجبة وإدارة التنبيهات وفحص المعاملات والأسماء والأصول المجمدة والامتثال للتراخيص كأسباب جذرية شائعة في الانتهاكات المبلغ عنها.
بالنسبة لبنك نشط في السلع والأسواق الناشئة والعملات الأجنبية العالمية والتمويل المهيكل والأسواق الأولية عبر الحدود، هذه الضوابط جزء من المنتج. قد لا يقول العميل إنه يشتري "موثوقية العقوبات"، لكنه يتوقع ألا ينهار البنك تحت التعقيد التنظيمي. يمكن للفشل أن يوقف المدفوعات ويمنع المعاملات ويخلق مخاطر قانونية ويضر بالسمعة ويستهلك وقت الإدارة. لذلك يجب على البنك الاستمرار في الاستثمار في أطر الرقابة والمراقبة وتدريب الموظفين والتصعيد وفحص البائعين وخطط الطوارئ والإشراف المحلي.
الاقتصاديات غامضة. يمكن للضوابط القوية حماية الامتياز وجذب العملاء الذين يحتاجون إلى أطراف مقابلة موثوقة. يمكنها أيضًا إبطاء الإعداد وإضافة التكلفة والحد من شهية المخاطر وجعل بعض التدفقات غير اقتصادية. عرض الموثوقية الذي هو جزئيًا امتثال تنظيمي لا يمكن دائمًا تسعيره. في كثير من الحالات، هي تكلفة الاحتفاظ بالترخيص والحفاظ على الوصول إلى الأسواق.
إشارات السوق تكافئ المرونة لكنها تخفف التفرد
إشارات السوق غير الرسمية وشبه الرسمية مختلطة. تؤكد بيانات BGP العامة بصمة شبكة خاضعة للرقابة صغيرة، لكنها لا تظهر طلبًا خارجيًا واسعًا على الشبكة. الأوصاف العامة ومواد التوظيف على LinkedIn تضع ICBC Standard Bank PLC كبنك أسواق عالمية وسلع يخدم العملاء المؤسسيين، لكنها لا توفر اقتصاديات العملاء. تظهر معلومات التصنيف على صفحة المستثمرين الخاصة بالبنك تصنيفات Fitch طويلة الأجل A- وMoody's Baa1 للودائع بالعملات الأجنبية، مما يدعم المصداقية لكنه لا يثبت قوة التسعير. يُظهر تقرير 2025 السنوي القوي للربح وتوزيع الأرباح الصحة المالية الحالية، لكن ليس علاوة موثوقية دائمة.
أخبار البنية التحتية للسوق الأخيرة تقطع في كلا الاتجاهين. انضمام Citi إلى LPMCL في يوليو 2026 يؤكد أن مقاصة المعادن الثمينة لا تزال جذابة استراتيجيًا. كما يقلل من تفرد مجموعة المقاصة. تدرج LPMCL الآن خمسة أعضاء مقاصة بدلاً من أربعة. هذا لا يضر بوضع ICBC Standard Bank PLC كقائمة، لكنه يذكر القراء بأن حتى أدوار البنية التحتية النادرة يمكن أن تفتح أمام منافسين إضافيين عندما يريد السوق المزيد من السعة أو السيولة أو المرونة.
صفحات المنتجات العامة هي إشارة أخرى. تصف مجموعة موثوقة: مقاصة وتخزين المعادن الثمينة، والوصول إلى بوابة Phoenix، وتنفيذ السوق الإلكتروني، وتنفيذ المعادن الأساسية المتعلقة بـ LME، وخدمة عملاء eMarkets على مدار الساعة، وتحوط الطاقة والتمويل المادي، والتمويل المهيكل، وتوزيع الأسواق الأولية. ما لا تظهره مهم أيضًا. لا توجد رسوم عامة. لا يوجد وعد بمستوى الخدمة للمستخدمين الخارجيين. لا يوجد تاريخ وقت التشغيل العام. لا يوجد إفصاح عن حجم المنصة. لا يوجد عدد للعملاء. لا توجد مقارنة عامة تثبت أن العملاء يدفعون أكثر مقابل موثوقية ICBC Standard Bank PLC أكثر من موثوقية بنك عالمي آخر.
لا ينبغي ملء هذا الغياب بالتشاؤم أيضًا. غالبًا ما تبقي بنوك الجملة بيانات الأسعار والعملاء واستخدام المنصة خاصة. غياب الأدلة العامة ليس دليلاً على فشل العمل. إنه دليل على أن المقالة الخارجية يجب أن تبقي ادعاءاتها محدودة. قد يكون لدى البنك بيانات خاصة قيمة تظهر عملاء لزجين وتدفقًا متكررًا قويًا وامتصاصًا جذابًا للتكاليف. لا يمكن للقراء العامين ببساطة التحقق من ذلك من المواد العامة الحالية.
لذا فإن الاستنتاج الأكثر دفاعًا لإشارات السوق متوازن: يبدو أن السوق يكافئ ICBC Standard Bank PLC بأهمية مؤسسية مستمرة، وربحية محسنة في 2025، وعضوية مقاصة، ومشاركة في البورصة، ودعم تصنيف. لا يُظهر السوق علنًا أن الموثوقية أصبحت منتجًا محققًا بشكل منفصل وقوي بما يكفي للتغلب على انخفاض كثافة العملاء المرئي، والاعتماد على الجملة، وتكاليف الإصلاح المتكررة.
ما الذي سيجعل العرض يؤتي ثماره
الأدلة التي من شأنها تغيير الحكم محددة. أولاً، سيحتاج البنك إلى إظهار أن الموثوقية تدفع تدفقًا متكررًا مربحًا. الدليل المفيد سيشمل مستخدمي eMarkets النشطين حسب المنتج، وأحجام مقاصة المعادن الثمينة المتكررة، واحتفاظ العملاء حسب المنصة، وأعداد المعاملات عبر FX والمعادن والتمويل المهيكل، وربحية العملاء بعد تكاليف التكنولوجيا والامتثال. عدد صغير من العملاء ذوي القيمة العالية جدًا يمكن أن يدعم بنكًا متخصصًا، لكن السجل العام يجب أن يظهر أن قاعدة العملاء ليست ضيقة جدًا بحيث لا تتحمل عبء التكلفة الثابتة.
ثانيًا، سيحتاج البنك إلى إظهار أن الاستثمار التكنولوجي يخفض تكلفة الوحدة بدلاً من مجرد استبدال الأنظمة القديمة. إن إشارات تقرير 2025 إلى المنصات الحرجة المحدثة والأتمتة وتبسيط الهندسة المعمارية وتعزيز البنية التحتية للمخاطر وبيانات السوق إيجابية، لكن السؤال التالي هو ما إذا كانت هذه المشاريع تقلل العمليات اليدوية، وتقصر وقت الإعداد، وتخفض معدلات الحوادث، وتحسن المعالجة المباشرة، وتقلل من رأس المال أو عبء الضمانات، وتسمح بتدفق أكثر دون نمو متناسب في عدد الموظفين. الموثوقية تدفع عندما تتوسع. إنها تكافح عندما يخلق كل رقابة جديدة عملية متخصصة أخرى.
ثالثًا، سيحتاج البنك إلى إظهار وصول متميز. في المعادن الثمينة، يمكن أن يعني ذلك أحجام مقاصة وتخزين دائمة، واستخدام أقوى لـ Phoenix وأهمية مستمرة بعد انضمام Citi إلى LPMCL. في المعادن الأساسية والطاقة، يمكن أن يعني ذلك تدفقًا يجمع بين الخبرة المادية والتمويل والتحوط والخدمات اللوجستية بطرق لا تستطيع البنوك العامة مجاراتها. في DCM، يمكن أن يعني ذلك مهام متكررة حيث يخلق اتصال ICBC أو Standard Bank وصولاً للمصدرين أو المستثمرين لا يمكن للمنافسين تكراره. في FX وFIC، يمكن أن يعني ذلك عملات محددة في الأسواق الناشئة أو تدفقات متعلقة بـ RMB حيث يكون البنك في وضع هيكلي متميز.
رابعًا، سيحتاج البنك إلى إظهار مرونة دون فرط الاعتماد. بصمة RIPE وBGP معقولة للسيطرة الداخلية، لكنها صغيرة وتعتمد على المنبع. لا يحتاج البنك إلى أن يصبح مشغل اتصالات، لكنه يحتاج إلى دليل على أن اتصاله ومورديه وأنظمة بيانات السوق والسحابة أو ترتيبات مركز البيانات وتخطيط المرونة التشغيلية يمكن أن تنجو من اضطراب معقول. يطلب التنظيم العام الآن من مجالس الإدارة فهم الخدمات المهمة والتبعيات وحدود التأثير. البنك ذو الموردين المركزين أو ترتيبات الطوارئ الضعيفة يمكن أن يفقد ميزة الموثوقية بسرعة.
خامسًا، يجب تحويل مخاطر العقوبات والجيوسياسية إلى كفاءة بدلاً من عبء. وضع ICBC Standard Bank PLC بين الصين وأفريقيا ولندن ذو قيمة استراتيجية، لكنه يقع في عالم من العقوبات المعقدة وضوابط التجارة وتدقيق سلسلة الملكية وحذر البنوك المراسلة والقيود المتعلقة بروسيا ومخاطر إيران وكوريا الشمالية وحساسية تدفقات السلع. يمكن للبنك خلق القيمة إذا أصبح متخصصًا موثوقًا في التدفقات الصعبة لكن القانونية. يمكن أن يدمر القيمة إذا ارتفعت تكاليف الرقابة أسرع من الإيرادات المؤهلة أو إذا كان يجب تقليص شهية المخاطر مرارًا بعد التغيير التنظيمي.
الحكم العام الحالي هو أن الموثوقية قد تحمي ICBC Standard Bank PLC أكثر مما تدفع ICBC Standard Bank PLC. أداء البنك لعام 2025 قوي، وأدواره في البنية التحتية للسوق حقيقية، ومجموعة منتجاته متماسكة، وروابط مساهميه متميزة. لكن الأدلة العامة لا تزال تترك السؤال الاقتصادي الأساسي دون حل. بدون شفافية الأسعار، والإفصاح عن كثافة العملاء، ومقاييس استخدام المنصة، أو دليل تكلفة الوحدة، تبدو الموثوقية شرطًا ضروريًا للمنافسة في أسواق الجملة عالية القيمة بدلاً من كونها مجموعة أرباح مثبتة. يمكن أن تكون الأعمال ذات قيمة إذا كان تدفق مؤسسي كافٍ يعمل عبر البنية التحتية الثابتة.
قد لا تؤتي ثمارها إذا كان على البنك الاستمرار في إصلاح وحوكمة تلك البنية التحتية لقاعدة عملاء تظل ضيقة أو مؤقتة أو يمكن خدمتها بسهولة من قبل بدائل أكبر.