
ملخص
- لا تزال Brunello Cucinelli تجني فوائد الندرة: بلغت إيرادات 2025 حوالي 1.408 مليار يورو، وارتفعت التجزئة إلى حوالي ثلثي المبيعات، وتحسن هامش التشغيل الطبيعي، وأظهر الربع الأول من 2026 تسارعًا آخر في التجزئة المباشرة. النتيجة هي نموذج فاخر يبدو أقل تعرضًا لدورات الموضة الجماعية مقارنة بمعظم مجموعات الملابس.
- نفس الحقائق تزيد المخاطر. النفقات الرأسمالية 146.2 مليون يورو في 2025، والمخزونات قرب 398 مليون يورو، وعقود إيجار أعلى، وقاعدة بوتيكات مباشرة أكبر، وبناء طاقة حرفية تعني أن الشركة لديها مساحة أقل لإخفاء خطأ في الطلب. يمكن للعلامة التجارية الاستمرار في النمو فقط إذا أبقت الإدارة الحجم، والتعرض للبيع بالجملة، وزيادات الأسعار، وإغراء المنافذ تابعة للرغبة بالسعر الكامل.
الندرة هي المنتج، وليست إكسسوارًا
تبدأ القيمة الاقتصادية لـ Brunello Cucinelli بالرفض. ترفض الشركة التصرف كما لو أن الثوب الفاخر هو مجرد قطعة قماش مع تسويق. منتجها الحقيقي هو الوصول المتحكم به: الكشمير، الخياطة، الأناقة المحايدة، الحرفية الإيطالية، إشارة اجتماعية هادئة، والوعد الضمني بأن المشتري لا يدخل ناديًا مزدحمًا. لهذا السبب لا يمكن أن يتوقف النقاش عند نمو الإيرادات. يمكن أن ترتفع الإيرادات لأن العلامة التجارية أصبحت أكثر رغبة، أو لأنها تبيع الكثير من نفسها. إحداهما تخلق قيمة؛ الأخرى تقترض من التسعير المستقبلي.
تمت مكافأة الشركة على التفسير الأول. في 2025 أعلنت مبيعات حوالي 1.408 مليار يورو، بارتفاع 11.5% بأسعار صرف ثابتة و10.1% بأسعار الصرف الحالية. كان الأداء متوازنًا جغرافيًا: الأمريكتان 37.0% من المبيعات، أوروبا 35.1%، وآسيا 27.9%. شكلت التجزئة 67.3% من الإيرادات، بينما كان البيع بالجملة لا يزال ماديًا بنسبة 32.7%. في الربع الأول من 2026، بلغت المبيعات 369.1 مليون يورو، بارتفاع 14.0% بأسعار صرف ثابتة، مع إيرادات التجزئة مرتفعة 20.1% والبيع بالجملة 4.3%. تهم هذه الأرقام لأنها تشير إلى أن العميل لم يدفع بشدة بعد ضد السعر والتوزيع وانضباط الذوق.
لكن الندرة ليست شعارًا. إنها قاعدة تخصيص الموارد. تطلب من الإدارة التخلي عن بعض المبيعات التي قد تكون متاحة اليوم، خاصة في البيع بالجملة، المنافذ، المواقع منخفضة المكانة، القنوات الإلكترونية المروجة بشكل مفرط، والمخزون المدفوع بالسياحة الزائدة. كما تطلب من المستثمرين قبول نمو أبطأ وأنظف بدلاً من قفزة تتبعها تخفيضات. غالبًا ما تستخدم مفردات Cucinelli لغة ألطف، لكن اختبار سوق رأس المال واضح: إذا كانت الندرة حقيقية، يتحرك المخزون بالسعر الكامل، المتاجر تسدد دون إضعاف العلامة التجارية، يظل تجار الجملة انتقائيين، ولا تتحول الطاقة التصنيعية الأعلى إلى ضغط لدفع الحجم إلى قنوات أضعف.
الحالة الإيجابية هي أن الشركة بنت آلة فاخرة حول هذه القيود. تصنع فقط في إيطاليا، تعمل مع شبكة من الورش المتخصصة، وتحافظ على لغة المنتج قريبة من الكشمير والخياطة والملابس الجاهزة غير الرسمية. الحالة السلبية هي أن كل نجاح يجعل ضبط النفس أصعب. شركة تبلغ 1.4 مليار يورو مع المزيد من البوتيكات، المزيد من الموظفين، المزيد من الإيجار، المزيد من النفقات الرأسمالية، والمزيد من المخزون لا يمكن أن تتصرف مثل ورشة Solomeo الصغيرة. إنها تحتاج إلى إنتاجية. السؤال هو ما إذا كان يمكن أن تظل هذه الإنتاجية نادرة بما يكفي لدعم الطلب بالسعر الكامل.
حدود التشغيل هي الملابس، وليس الاتصال
Brunello Cucinelli S.p.A. هي شركة أزياء فاخرة إيطالية يقع مقرها الرئيسي في Solomeo، في بلدية Corciano بالقرب من بيروجيا. غرضها المؤسسي يغطي الملابس المحبوكة، الملابس الجاهزة، السلع الجلدية، الإكسسوارات، العطور، النظارات، صالات العرض، أنشطة التجزئة والبيع بالجملة، الأحداث الثقافية، والخدمات الجماعية. العمل العملي هو إنشاء وإنتاج وبيع مجموعات Brunello Cucinelli للنساء والرجال والأطفال، مع بقاء الكشمير والملابس المحبوكة محوريين لهوية العلامة التجارية.
حدود التشغيل هذه مهمة لأن الشركة تظهر في سياق حوكمة موارد الأرقام من خلال أدلة عضوية RIPE NCC. هذا مفيد لـ BTW لأنه يحدد بصمة حامل موارد أو حوكمة شبكة في بيئة سجل الإنترنت الأوروبي. إنه ليس دليلاً على أن Brunello Cucinelli تبيع خدمات مزود إنترنت أو بنية تحتية سحابية أو نقل IP أو اتصالات مدارة أو خدمات سجل. الاستنتاج الصحيح أضيق: مجموعة فاخرة عالمية مع متاجر، تجارة إلكترونية، أنظمة داخلية، تدفقات بيانات، وتجارة رقمية موجهة للعملاء قد تعتمد على موارد الشبكة والاتصال، لكن محركها الاقتصادي هو الملابس الفاخرة والإكسسوارات.
هذا التمييز يحافظ على صدق التحليل. المقال ليس عن مشغل اتصالات متنكر في زي دار أزياء. إنه عن شركة فاخرة أصبحت متطلباتها الرقمية والتجزئة والتشغيل العابرة للحدود الآن فوق أعمال حرفية مادية كبيرة. دليل موارد الشبكة ينتمي إلى الخلفية: يؤكد أن الشركة تمس عالم البنية التحتية كمستخدم مؤسسي وحامل موارد، وليس كبائع للاتصال.
الأسهم المدرجة أيضًا مسيطر عليها بطريقة تشكل الاستراتيجية. اعتبارًا من 2026، يتكون رأس المال من 68 مليون سهم عادي، وتمتلك Foro delle Arti S.p.A. أكثر بقليل من نصف رأس المال وحصة أكبر بكثير من حقوق التصويت من خلال حقوق التصويت المتزايدة. يظل Brunello Cucinelli نفسه رئيسًا تنفيذيًا ومديرًا إبداعيًا، مع Riccardo Stefanelli و Luca Lisandroni كرئيسين تنفيذيين. هيكل السيطرة هذا يقلل من فرصة الضغط النشط المفاجئ لتسريع تحقيق الأرباح، لكنه أيضًا يركز عبء الحكم. إذا أساء النموذج الذي تسيطر عليه العائلة قراءة الطلب أو القدرة، فإن المستثمرين الأقلية لديهم قدرة محدودة على فرض وتيرة مختلفة.
النموذج يكسب أكثر عندما تظل التجزئة منضبطة
أهم تحول في قاعدة الدخل هو صعود التجزئة المباشرة. في 2024، بلغت إيرادات التجزئة 851.2 مليون يورو، أو 66.6% من الإيرادات، بينما بلغ البيع بالجملة 427.3 مليون يورو، أو 33.4%. في 2025، انتقلت التجزئة إلى 947.0 مليون يورو، أو 67.3%، والبيع بالجملة إلى 460.9 مليون يورو، أو 32.7%. في الربع الأول من 2026، مثلت التجزئة 64.5% من المبيعات، جزئيًا لأن تسليمات البيع بالجملة لها إيقاعها الموسمي الخاص، لكن قناة التجزئة نمت بشكل أسرع بكثير.
التجزئة المباشرة جذابة لأن العلامة التجارية تلتقط المزيد من اقتصاديات العميل. البوتيك ليس مجرد متجر؛ إنه المكان الذي يمكن للضيافة والندرة وتعليم المنتج تحويل القماش إلى تذكرة أعلى. تمنح التجزئة المباشرة أيضًا الإدارة معلومات أفضل عن المبيعات الكاملة، الاحتفاظ بالعملاء، متوسط الإنفاق، وجاذبية الملابس عالية القيمة. هذا أحد أسباب أهمية تسارع التجزئة في الربع الأول من 2026. قالت الإدارة إن النمو يعكس كلاً من الأداء المماثل والمساحات الجديدة أو الموسعة، مع أقوى دليل في الأمريكتين والصين.
الخطر هو أن التجزئة أقل تسامحًا من البيع بالجملة عندما يتباطأ الطلب. يمتص تاجر الجملة بعض المخاطر المحلية، ويحمل بعض المخزون، ويمكنه توفير وصول إلى السوق دون نفس عبء الإيجار والتوظيف. يتطلب البوتيك المباشر إيجارًا، وتطويرًا، وموظفين، وإدارة محلية، ومخزونًا، وضيافة، وتحديثًا مستمرًا. كان لدى الشركة 136 بوتيكًا مباشرًا في نهاية 2025، ارتفاعًا من 130 في العام السابق. كما تدرج صفحة حضورها في السوق 39 متجرًا أحادي العلامة في الأمريكتين، و60 في أوروبا، و65 في آسيا بنهاية 2025. لذا لم يعد البصمة المباشرة عرضًا صغيرًا؛ إنه قلب العمل.
الاختبار الاقتصادي هو استرداد المتجر. لا تكشف Cucinelli عن فترات الاسترداد على مستوى البوتيك كما قد يفعل تاجر تجزئة خاص. لذلك يجب على المستثمرين التثليث من الإيرادات لكل منطقة، نمو التجزئة، مدفوعات الإيجار، الاستهلاك، النفقات الرأسمالية، والمخزون. أظهرت بيانات 2024 بالفعل ارتفاع مدفوعات الإيجار بنسبة 21.7% إلى 61.6 مليون يورو تحت المقياس المبلغ عنه، مع مدفوعات إيجار غير IFRS بقيمة 183.2 مليون يورو، بارتفاع 18.2%، مع بدء عمليات الافتتاح الجديدة والتجديدات والتوسعات والانتقالات. كما ارتفع الاستهلاك والإطفاء. أظهرت الميزانية العمومية لعام 2025 أصول حق الاستخدام بقيمة 716.3 مليون يورو وممتلكات ومنشآت ومعدات بقيمة 342.2 مليون يورو.
هذه ليست تكاليف علامة تجارية ناعمة؛ إنها التزامات رأسمالية.
لذلك يعني انضباط التجزئة أكثر من مجرد اختيار شوارع أنيقة. يعني الافتتاح فقط حيث يمكن للطلب المحلي دعم المبيعات بالسعر الكامل، مقاومة المساحات الكبيرة التي تحتاج إلى حركة سياحية لتعمل، ومعاملة تجديدات المتاجر الرئيسية كاستثمارات يجب أن تعزز الندرة بدلاً من مجرد توسيع الأمتار المربعة. وصفت الشركة حتى الآن عمليات الافتتاح بأنها مختارة ومتميزة. السنوات القليلة القادمة ستختبر ما إذا كانت هذه الصفة تنجو من رياضيات التكاليف الثابتة.
زيادات الأسعار تعمل فقط بينما يثبت البيع الجودة
قوة تسعير Cucinelli واضحة في الهوامش ولغة الإدارة، لكنها تظل مشروطة. أبلغت الشركة عن هامش أول بنسبة 74.5% في 2024، ارتفاعًا من 72.5%، بفضل التصنيع الداخلي، مزيج التوزيع، الجغرافيا، ومزيج المنتجات. في 2025، ارتفع الدخل التشغيلي الطبيعي إلى 235.9 مليون يورو، بهامش 16.8%، بينما كان الدخل التشغيلي المبلغ عنه 227.8 مليون يورو بعد مخصص استثنائي مرتبط بـ Saks Global. بلغ صافي الربح حوالي 142.0 مليون يورو، بهامش صافي قريب من 10.1%.
تشير هذه الأرقام إلى أن نقاط السعر الأعلى والمزيج لم تكسر الاقتراح بعد. تبيع الشركة ملابس تعتمد أسعارها بشكل أقل على الشعارات المرئية وأكثر على المادة، الملاءمة، الملمس، الخدمة، والسياق الاجتماعي. إذا كان المشتري يعتقد أن المنتج نادر، مصنوع بشكل جميل، وغير معرض بشكل مفرط، يمكن استيعاب زيادة السعر كجزء من الوعد الفاخر. إذا رأى المشتري نفس عائلة الملابس مخفضة عبر الإنترنت، متاحة على نطاق واسع، أو مستبدلة ببديل قريب من منافس، فإن نفس الزيادة تبدو انتزاعًا.
يجعل سوق السلع الفاخرة الأوسع هذا التمييز ملحًا. أظهرت تقارير الصناعة في 2025 ضغوطًا على السلع الفاخرة الشخصية، مع ضعف الطلب الصيني، عدم اليقين الجمركي، إرهاق الأسعار المرتفعة، وانسحاب المستهلكين من الفاخرة الطموحة. لم يكن القطاع في انهيار، لكن فترة ما بعد الجائحة كشفت مشكلة رئيسية: العديد من العلامات التجارية رفعت الأسعار بشكل أسرع مما عمقت جاذبية المنتج. كانت Brunello Cucinelli واحدة من الاستثناءات لأن جماليتها غير الرسمية تناسب لحظة "الفخامة الهادئة" ولأن قاعدة عملائها تميل نحو المشترين الأكثر ثراءً. هذا لا يجعل العلامة التجارية محصنة ضد مقاومة الأسعار. إنه يعني ببساطة أن العتبة أعلى.
لذلك فإن دليل البيع النهائي أهم من قصة السعر الرئيسية. في إصدارات الشركة، تشير الإدارة مرارًا إلى بيع مجموعات الحالية الإيجابي للغاية وطلبات الطلب القوية للمواسم القادمة. يتم تقديم عملاء الجملة والمشترين المتخصصين كمصدقين على الطلب المستقبلي. هذه إشارات مفيدة، لكنها ليست تدفقات نقدية مدققة. البيانات الصعبة التي يجب مراقبتها هي المخزونات، الذمم المدينة، المخصصات، نمو التجزئة دون تدهور الهامش، وما إذا كان نمو البيع بالجملة يظل صحيًا دون تخليص أثقل في نهاية الموسم.
أفضل تفسير هو أن Cucinelli لا يزال لديها مجال لزيادات أسعار انتقائية حيث يقدم الثوب تفوقًا في المواد والحرفية. الخطوة الأكثر خطورة ستكون استخدام السعر لتعويض التكاليف الثابتة المرتفعة عبر الكثير من النطاق. إذا أصبحت زيادات الأسعار أداة تمويل للقدرة بدلاً من مكافأة للجاذبية، سيلاحظ العميل في النهاية.
يقول هامش الربح الإجمالي إن المزيج يساعد، وليس أن الخطر قد زال
كان تحسن الهامش الأولي في 2024 نقطة بيانات قوية. الانتقال من 72.5% إلى 74.5% مهم في الملابس الفاخرة لأنه يشير إلى أن مزيج المنتجات والقنوات تحسن حتى مع توسع الشركة. نسبت الإدارة المكسب جزئيًا إلى زيادة الإنتاج الداخلي ومزيج المبيعات الإيجابي حسب القناة والجغرافيا والمنتج. في 2025، استمر بيان الدخل في إظهار اقتصاديات تشغيل صحية، بإيرادات 1.408 مليار يورو، دخل تشغيلي 227.8 مليون يورو، وصافي ربح 142.0 مليون يورو.
الإغراء هو اعتبار هذه الأرقام دليلاً على أن الحجم حميد. هذا سهل للغاية. يمكن للأعمال الفاخرة تحسين الهامش الإجمالي مع زيادة المخاطر المستقبلية إذا بنت مخزونًا، والتزمت بإيجار أكثر، واستوعبت رواتب أكثر، ورأسمعت أصول تصنيع أكثر قبل الطلب. في 2025، كانت تكاليف الخدمات حوالي 595.7 مليون يورو، تكاليف الرواتب 255.4 مليون يورو، والاستهلاك والإطفاء 180.6 مليون يورو. هذه البنود ليست عرضية؛ إنها ثمن شركة أكثر مباشرة وعالمية وغنية بالقدرة.
قد يكون نمو التكلفة عقلانيًا. العلامة التجارية التي تريد الحفاظ على الجودة وتجنب فضائح المقاولة من الباطن لديها سبب وجيه لجلب المزيد من السيطرة داخل مدارها الخاص. يمكن قراءة توسع Cucinelli في Solomeo و Penne و Gubbio كحماية للعلامة التجارية، وليس غرورًا صناعيًا. يمنح الإدارة إشرافًا أكبر على الملابس الخارجية والخياطة، وهما فئتان تهم فيهما المقاس والتشطيب. كما يعزز ادعاء "صنع في إيطاليا" في وقت أصبح فيه عملاء الفاخرة أكثر حساسية لكيفية صنع السلع.
مع ذلك، يجب قراءة توسع الهامش مع رأس المال العامل. أظهرت الميزانية العمومية لعام 2025 مخزونات بقيمة 398.3 مليون يورو، ارتفاعًا من 370.0 مليون يورو في نهاية 2024. ارتفعت الذمم المدينة التجارية إلى 101.6 مليون يورو من 82.1 مليون يورو. ارتفع النقد وما يعادله أيضًا، لكن الديون المصرفية والتزامات الإيجار زادت أيضًا. يمكن لشركة فاخرة عالية الهامش أن تبدو قوية حتى يكشف تقادم المخزون عن أن الألوان أو المقاسات أو المناطق أو الفئات الخاطئة تم بناؤها قبل الطلب.
لهذا السبب فإن الهامش الإجمالي ضروري ولكنه غير كافٍ. الإشارة الأكثر صحة ستكون هوامش مستقرة أو محسنة إلى جانب أيام مخزون مسيطر عليها، مخصصات محدودة، تحويل نقدي قوي، وتسرب خصم متواضع. لدى Cucinelli الجزء الأول. يجب إثبات الجزء الثاني موسمًا بعد موسم.
المتاجر هي قرارات تخصيص رأس المال
كل بوتيك هو قرار تخصيص رأس مال متنكر في هندسة العلامة التجارية. متاجر Cucinelli ومساحات Casa Cucinelli تهدف إلى التعبير عن الضيافة والذوق الهادئ والحميمية مع العميل. ليس من المفترض أن تكون مجرد صناديق معاملات. هذا هو النهج الصحيح لعلامة تجارية يعتمد تميزها على الثقة والبساطة. لكن مساحات التجزئة عالية الجودة تزيد أيضًا من تكلفة الخطأ.
أنهت الشركة 2025 بـ 136 بوتيكًا مباشرًا، وصفحة الحضور في السوق وصفت شبكة عالمية أحادية العلامة موزعة عبر الأمريكتين وأوروبا وآسيا. في الربع الأول من 2026، تم افتتاح بوتيكات منتجعات جديدة في Boca Raton و Naples بولاية فلوريدا، بالإضافة إلى بوتيك في Wuhan بالصين. كما استشهدت الشركة بتوسعات في لندن وباريس عززت تجربة المتجر. هذه هي بالضبط المواقع والمشاريع التي يمكن أن تعزز التفرد إذا كان العملاء المحليون عميقين بما يكفي وكانت الرغبة بالسعر الكامل دائمة.
سؤال المتجر ليس فقط ما إذا كانت الإيرادات ترتفع بعد الافتتاح. إنه ما إذا كانت الإيرادات الإضافية تحمل هامشًا كافيًا لتبرير التطوير والإيجار والموظفين والمخزون واهتمام الإدارة. لم تفصح الشركة عن الاسترداد الدقيق لكل متجر رئيسي أو موقع منتجع أو متجر داخل متجر. لذلك يجب على المستثمرين الحكم من خلال الأدلة الإجمالية. نمو التجزئة بنسبة 12.9% بأسعار صرف ثابتة في 2025 و 20.1% في الربع الأول من 2026 يدعم الحالة أن الاستثمار الأخير يعمل. لكن ربعًا واحدًا ليس دورة استرداد، ويمكن أن تبدو متاجر الفاخرة منتجة بينما العلامة التجارية ساخنة.
البديل للمتاجر المباشرة ليس فعل أي شيء. يمكن أن يكون نموذجًا أكثر اعتمادًا على البيع بالجملة، أو تركيزًا أقوى على الإنترنت، أو عددًا أقل من المتاجر الرئيسية ولكن أكبر، أو تقسيمًا أكثر حدة بين المتاجر الدائمة والتجزئة الموسمية المؤقتة. اختارت Cucinelli نموذجًا عالي التحكم لأن تجربة العلامة التجارية جزء من المنتج. هذا الخيار قابل للدفاع، لكن يجب تقييمه مقابل تكلفة رأس المال وخطر تطبيع الطلب.
المفتاح هو أن توسع المتجر يجب أن يظل نتيجة لسحب العميل، وليس سببًا لضغط المخزون. إذا كانت الإدارة تفتح متاجر لأن لديها طلبًا أكبر مما يمكن للمساحات الحالية خدمته بأناقة، يمكن أن تكون الاقتصاديات جذابة. إذا كانت تفتح متاجر لأن الطاقة التصنيعية زادت وأهداف الإيرادات تحتاج إلى منزل، تبدأ العلامة التجارية في حل مشكلة داخلية من خلال مطالبة العميل بشراء المزيد. نادرًا ما تسامح الفاخرة ذلك لفترة طويلة.
المخزون هو اختبار الميزانية العمومية لضبط النفس
المخزون هو حيث يلتقي سرد العلامة التجارية بالمحاسبة. يمكن لـ Brunello Cucinelli التحدث عن الحرفية والصبر والجودة، لكن الميزانية العمومية تظهر مقدار المنتج الذي تم صنعه قبل أن يدفع العميل ثمنه. ارتفع المخزون من 287.3 مليون يورو في نهاية 2023 إلى 370.0 مليون يورو في نهاية 2024، ثم إلى 398.3 مليون يورو في نهاية 2025. كنسبة مئوية من الإيرادات، كان رقم 2024 28.9%، ارتفاعًا من 25.2% في 2023. انخفضت نسبة 2025 إلى حد ما لأن الإيرادات نمت، لكن الالتزام المطلق بالمخزون ظل كبيرًا.
بعض نمو المخزون منطقي. المزيد من البوتيكات المباشرة تتطلب المزيد من المخزون. المزيد من فئات المنتجات وعرض أقوى للملابس الخارجية والخياطة يتطلب تشغيلات أعمق من المقاسات والمزيد من المواد. كما لا يمكن دائمًا تجديد الكشمير عالي الجودة والملابس المفصلة بسرعة الموضة السريعة. تحتفظ الشركة عمدًا بالتصنيع في إيطاليا وتعمل مع ورش متخصصة؛ هذا يعطي مراقبة الجودة ولكن يمكن أن يحد من المرونة في اللحظة الأخيرة.
الخطر هو التقادم. الملابس الفاخرة موسمية، حتى عندما تكون لغة العلامة التجارية خالدة. سترة كشمير محايدة لها قيمة ترحيل أعلى من عنصر موسمي بشعار ثقيل، لكن اللون والوزن والشكل والمناخ المحلي لا يزالون مهمين. يمكن نقل المخزون غير المباع عبر المنافذ أو المبيعات الخاصة أو شركاء الخصم أو تخفيضات أكثر هدوءًا، لكن كل طريق يعلم العميل شيئًا. إذا تعلم عدد كافٍ من العملاء أن الانتظار يُكافأ، يتدهور البيع بالسعر الكامل.
يساعد منتج Cucinelli غير الرسمي. يجب أن يتقدم بشكل أفضل من الموضة الفاخرة التي تقودها الاتجاهات. كما تدعي الشركة بيعًا قويًا واستلام طلبات، مما يشير إلى أن المخزون لم يصبح مشكلة بعد. لكن خط المخزون يستحق اهتمامًا أكثر من شعر Solomeo. العمل الذي يبيع الندرة لا يمكن أن يسمح للمستودعات بأن تصبح الطرف المقابل الخفي لطموح النمو.
مقياس الانضباط الذاتي بسيط: يجب ألا تستمر المخزونات في الارتفاع بشكل أسرع من جودة الطلب. إذا ارتفعت لأن المتاجر الجديدة تحتاج إلى مخزون افتتاحي ولأن المواسم المستقبلية مكتتبة بشكل زائد حقيقي، فهذا مقبول. إذا ارتفعت لأن طلب البيع بالجملة يلين، أو الصين تتباطأ، أو قنوات المنافذ تمتص الفائض، أو الإنتاج التصنيعي يفوق حركة السعر الكامل، يتغير سيناريو الاستثمار بسرعة.
الحرفية هي طاقة وتكلفة واختناق
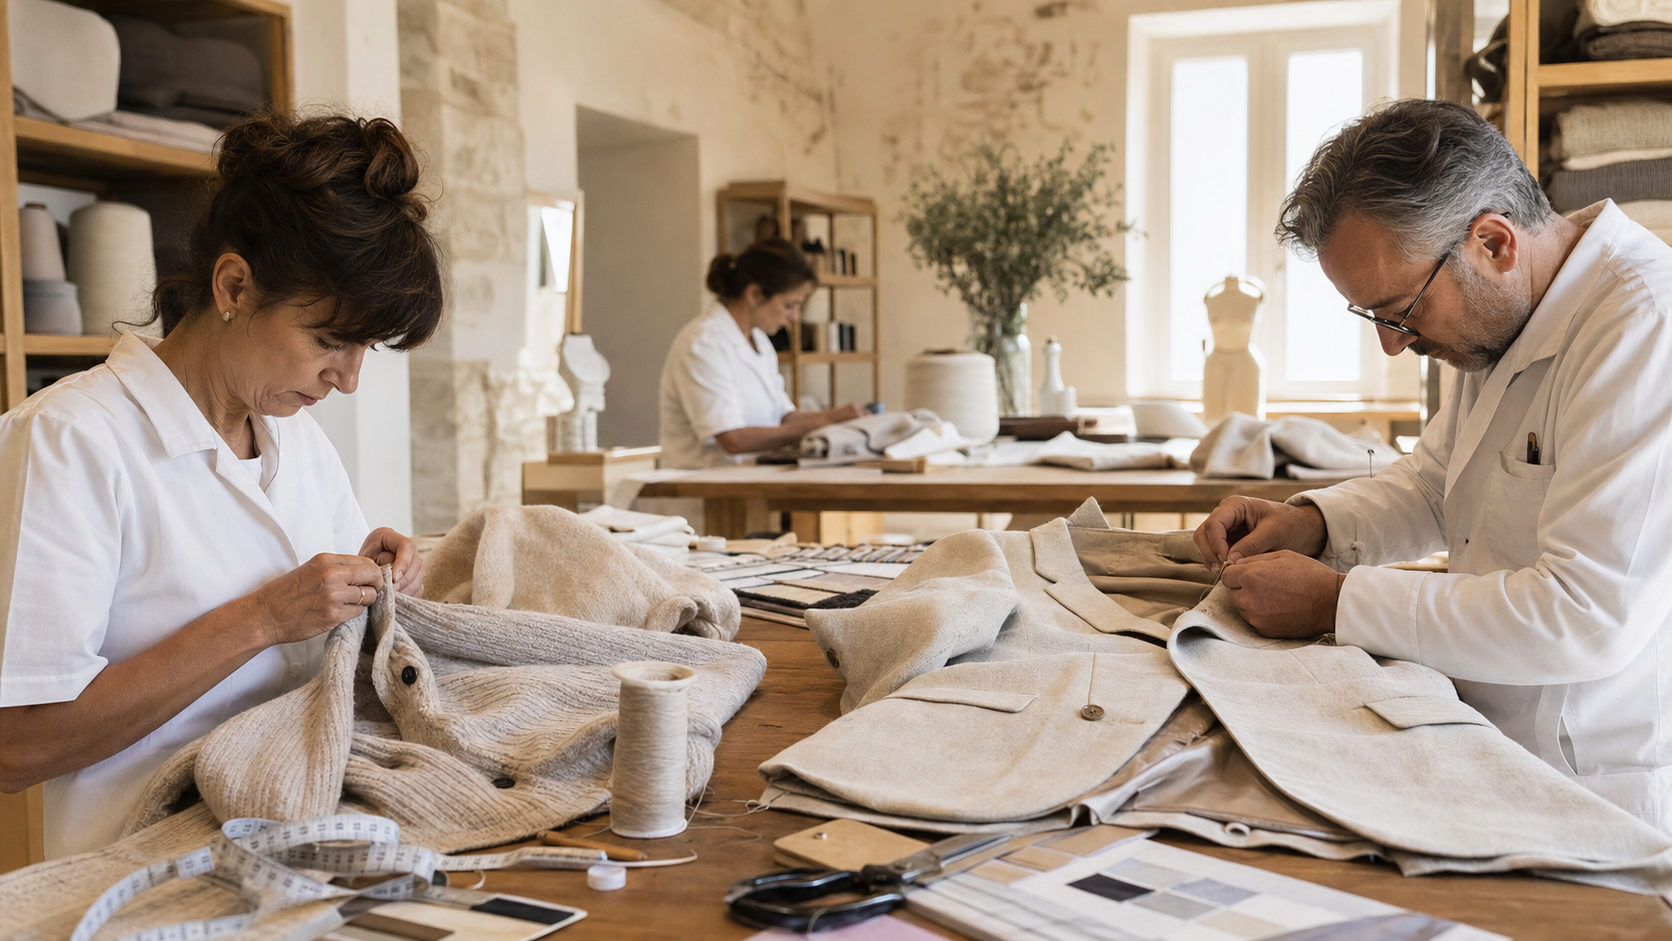
أقوى أصول العلامة التجارية هو أيضًا أصعب قيودها: العمالة الماهرة. تقول الشركة إن فريقها الإبداعي يعمل مع أكثر من 100 خياط، وأن حوالي 60% من صنع المجموعة يتضمن عملًا يدويًا بالإبرة والخيط، وأن التصنيع يُعهد إلى حوالي 400 ورشة حرفية متخصصة، معظمها بالقرب من Solomeo في Umbria وأماكن أخرى في إيطاليا. صفحة نموذج أعمال أخرى تقول إن حوالي 70% من هذه الورش تقع في Umbria. هذه ليست زخرفة تسويقية. إنها هندسة التوريد للشركة.
يخلق العمل الحرفي قوة تسعير لأنه يصعب تكراره بسرعة. يمكن للمنافس استئجار متجر في شارع فاخر أسرع من بناء شبكة موثوقة من الورش الإيطالية، وتدريب الخياطين، والحفاظ على ضوابط الجودة، وإنشاء لغة منتج يعتقدها العملاء الأثرياء. نفس القيد يحد من السرعة. الشركة التي تعتمد على المهارة اليدوية لا يمكنها مضاعفة الإنتاج لمجرد أن الطلب قوي. إذا حاولت، يرتفع خطر الجودة.
لذلك فإن خطة الاستثمار 2024-2026 محورية. قالت الشركة إنها أكملت المشروع ثلاثي السنوات قبل الموعد بستة أشهر، ومضاعفة Solomeo بشكل كبير وإكمال مصنعين جديدين في Penne و Gubbio. وصفت الاستثمار كدعم للسنوات العشر إلى الخمس عشرة القادمة، خاصة في الملابس الخارجية والخياطة. بلغت النفقات الرأسمالية 146.2 مليون يورو في 2025، حوالي 10.4% من المبيعات، بعد 109.5 مليون يورو في 2024. هذا إنفاق ثقيل لشركة ملابس فاخرة بهذا الحجم.
يمكن قراءة الاستثمار كتأمين على القدرة بحكمة. قد يحمي العلامة التجارية من سوء العمل الخارجي، ويحسن السرعة، ويسمح بإنتاج ملابس أكثر تعقيدًا بإشراف أفضل. كما يدعم مصداقية "صنع في إيطاليا" في وقت تواجه فيه سلاسل توريد الفاخرة الأوسع تدقيقًا بشأن المقاولة من الباطن وظروف العمل. بهذا المعنى، القدرة ليست فقط حول الوحدات؛ إنها حول الثقة.
لكن القدرة تغير الحوافز. بمجرد وجود مصنع أو علاقة ورشة أو عقد إيجار أو قاعدة موظفين، يكون لدى الشركة سبب أقوى لإبقائها مستغلة. يمكن أن يصبح القيد القديم لندرة الحرفيين ضغطًا جديدًا لملء دفاتر الطلبات. النتيجة الفائزة هي قاعدة قدرة تسمح لـ Cucinelli بقول لا للطلب الضعيف مع خدمة الطلب القوي بشكل أفضل. النتيجة الخاسرة هي قاعدة قدرة تعيد تعريف "الطلب القوي" ببطء إلى الأسفل.
الموردون والكشمير والورش المحلية يحددون المخاطر الأولية
غالبًا ما تكون القصة الأولية رومانسية، لكن الحقيقة الاقتصادية عملية. يجب على Cucinelli الحصول على مواد خام عالية الجودة، خاصة الكشمير والصوف والحرير والكتان وألياف أخرى، من موردين قادرين على تلبية معايير الفاخرة. تقول صفحة المواد الخاصة بها إن الشركة مسؤولة مباشرة عن اختيار المواد الخام من خلال موردين إيطاليين كبار، مع علاقات مبنية على الجودة والموثوقية والابتكار والمدة الطويلة. فلسفة المورد هذه قيمة، لكنها لا تزيل التعرض لأسعار الألياف، آثار المناخ، تدقيق رعاية الحيوان، قدرة النسيج، وحركات العملة.
الكشمير حساس بشكل خاص لأن هوية العلامة التجارية بدأت بملابس الكشمير الملونة. قد يشتري المشتري الآن خياطة أو ملابس غير رسمية أو إكسسوارات أو منتجات نمط حياة، لكن ارتباط الكشمير لا يزال يرتكز على الرغبة في الدفع. إذا تدهورت جودة الكشمير الخام، أو ارتفعت تكاليف المدخلات، أو زادت توقعات رعاية الحيوان وإمكانية التتبع، فإن الشركة لديها مساحة محدودة للتنحي دون الإضرار بالعلامة التجارية. كلما توسعت أكثر، كلما زادت جودة المواد الخام معها.
الورش المحلية تضيف اعتمادًا آخر. مصنعو الحرف اليدوية البالغ عددهم حوالي 400 هم قوة لأنهم يرسخون المنتج في مناطق الحرف الإيطالية ويوفرون مرونة عبر مراحل الإنتاج. هم أيضًا مشكلة تنسيق. يجب على Cucinelli إبقائهم أصحاء اقتصاديًا وقادرين تقنيًا ومتوافقين مع ضوابط الجودة. إذا تجنب العمال الأصغر سنًا المهن الحرفية، أو تقاعد أصحاب الورش دون خلفاء، أو ارتفعت الأجور أسرع من الإنتاجية، يصبح النموذج أكثر تكلفة.
لهذا السبب فإن مدرسة الحرفية المعاصرة المتقدمة ومبادرات التدريب المماثلة مهمة اقتصاديًا. إنها ليست مجرد مشاريع ثقافية؛ إنها استثمارات في توريد العمالة. العلامة التجارية الفاخرة التي تبيع العمل اليدوي يجب أن تزرع الأيدي. لن يظهر العائد في ربع واحد، لكن غياب هذا الاستثمار سيظهر في النهاية في الجودة والتسليم والقدرة.
تحدي الشركة هو الحفاظ على ولاء الموردين دون جعلهم يعتمدون ماليًا على نمو الحجم الذي لا يجب على العلامة التجارية توفيره دائمًا. علاقات الموردين العادلة طويلة الأجل هي ميزة تنافسية فقط إذا حافظت على القدرة على رفض الطلبات الضعيفة. وإلا، يمكن أن تصبح لغة الشراكة الأخلاقية بهدوء التزامًا ثابتًا آخر.
تركيز العملاء مخفي داخل الجغرافيا والبيع بالجملة
لا تفصح Cucinelli عن تركيز العملاء بالطريقة التي قد يفعلها مورد صناعي. غياب اعتماد عميل واحد مسمى إيجابي، لكنه لا يعني أن مخاطر التركيز غائبة. تكمن في الجغرافيا، شرائح الثروة، المتاجر الكبرى، شركاء البيع بالجملة، ودورات الفاخرة المحلية.
جغرافيًا، كان توزيع الإيرادات لعام 2025 متوازنًا بمعايير الفاخرة: الأمريكتان 37.0%، أوروبا 35.1%، وآسيا 27.9%. في الربع الأول من 2026، كانت الأمريكتان قوية مرة أخرى، بإيرادات 137.7 مليون يورو ونمو 20.3% بالعملة الثابتة؛ نمت آسيا بنسبة 17.8% بالعملة الثابتة؛ نمت أوروبا بنسبة 4.4%. قالت الشركة أيضًا إن إيطاليا كانت حوالي 11% من الأداء المتعلق بأوروبا وأن الشرق الأوسط مثل حوالي 5% على أساس سنوي، مع قاعدة عملاء محلية إلى حد كبير للعلامة التجارية. هذا يقلل الاعتماد على طريق سياحي واحد، لكنه لا يزال يترك التعرض للقمة العليا للثروة العالمية.
قاعدة العملاء على الأرجح أكثر مرونة من الفاخرة الطموحة. تفرق الصحافة وتعليقات المحللين مرارًا بين Cucinelli ونظرائها مثل Hermes والعلامات التجارية الأكثر تعرضًا للمشترين الأصغر سنًا أو الحساسين للسعر أو مدفوعي الشعار. هذا يساعد في تفسير لماذا نمت الشركة بينما تباطأ جزء كبير من القطاع. لكن العملاء الأثرياء ليسوا غير حساسين؛ إنهم انتقائيون. يمكنهم التحول إلى Hermes أو Loro Piana أو Zegna أو الخياطين الخاصين أو إعادة البيع الفاخرة أو السفر الفاخر أو الفن. قدرتهم على الدفع لا تضمن الرغبة في الاستمرار في شراء نفس العلامة التجارية بأسعار أعلى.
يضيف البيع بالجملة طبقة تركيز أخرى. قالت الشركة إن قناة البيع بالجملة تتضمن شركاء متعددي العلامات التجارية المرموقة وحوالي 400 عميل متعدد العلامات التجارية عالميًا. كما سجلت مخصصًا استثنائيًا بقيمة 8.1 مليون يورو في 2025 لتغطية الخسائر المحتملة على الذمم المدينة من Saks Global Holdings بعد أن بدأت المجموعة الأمريكية إجراءات الفصل 11. لم يكن هذا المخصص كبيرًا بما يكفي لتغيير قصة الربح الإجمالية، لكنه تحذير مهم. حتى العلامة التجارية القوية يمكن أن تحمل مخاطر ائتمانية وقنوات عندما يكون شركاء المتاجر الكبرى تحت ضغوط مالية.
الاستنتاج الصحيح هو أن تركيز العملاء ليس عيبًا قاتلاً، لكنه أقل من الواقع. الشركة معرضة لجمهور عالمي ضيق يقدر التقدير والجودة والمكانة دون صراخ. هذا الجمهور يتوسع لصالح Cucinelli. إذا توقف عن التوسع، ستحتاج الشركة إلى إثبات أن العملاء الحاليين يمكنهم تحمل متوسط إنفاق أعلى دون تسرب ترويجي.
بديل الخصم هو تهديد استراتيجي
بالنسبة للعديد من شركات الملابس، تعتبر المنافذ صمام تنفيس مفيد. بالنسبة لعلامة تجارية مبنية على ضبط النفس، فهي بديل خطير. يمكن لقنوات الخصم تصفية المخزون، واسترداد النقد، وحماية الهامش الإجمالي المبلغ عنه لفترة من الوقت. يمكنها أيضًا تعليم العملاء أن السعر الحقيقي للعلامة التجارية أقل من سعر التذكرة.
يمنح منتج Cucinelli الإدارة فرصة أفضل لتجنب هذا الفخ. الكشمير المحايد والخياطة الكلاسيكية والفخامة الهادئة تتقدم بشكل أفضل من المجموعات الثقيلة الاتجاهات. الثوب الذي يظل مرغوبًا في الموسم التالي أقل عرضة للحاجة إلى تخليص عدواني. كما تصف الشركة علاقاتها بالبيع بالجملة بأنها انتقائية ومرموقة، مما يجب أن يقلل الخصم غير المنضبط مقارنة بشبكة بيع بالجملة واسعة.
لكن القطاع ليس ثابتًا. أشارت تقارير عن تباطؤ الفاخرة إلى مغادرة العملاء للسوق، وإرهاق الأسعار المرتفعة، وتوسع المنافذ من قبل بعض العلامات التجارية، وخفض التكاليف، ودور أقوى لإعادة البيع والتجارب. إذا اعتقد المستهلكون أن السلع الفاخرة قد تم تسعيرها بشكل زائد، يصبحون أكثر استعدادًا للانتظار، أو الشراء مستعملًا، أو السفر بدلاً من ذلك، أو اختيار علامة تجارية أقل تعرضًا. البديل لـ Cucinelli بالسعر الكامل ليس فقط سترة أخرى بالسعر الكامل؛ إنه ثوب مخفض من موسم سابق، أو عنصر معاد بيعه، أو حدث تسوق خاص، أو تجربة فاخرة مختلفة تمامًا.
هذا يهم أكثر عندما يرتفع المخزون والمتاجر معًا. الشركة التي لديها مخزون أكثر وتكاليف تجزئة ثابتة أكثر لديها إغراء أكبر لحماية المبيعات قصيرة الأجل من خلال تخفيضات خاصة، عروض للموظفين والعملاء، تدفقات المنافذ، أو شركاء خصم عبر الإنترنت. يمكن للإدارة الإصرار على أنها تحمي العلامة التجارية، لكن الميزانية العمومية ستكون الحكم. إذا ضعف دوران المخزون بينما تظل أهداف الإيرادات طموحة، يصبح ضغط الخصم أصعب في المقاومة.
أفضل دفاع هو نقص العرض المسيطر عليه في المنتجات الأكثر رغبة، وليس مسرح الندرة الواسع. يجب أن تكون Cucinelli مستعدة لخيبة أمل بعض الطلب بدلاً من إغراق الجغرافيات الأضعف. يجب أيضًا أن تحافظ على شركاء البيع بالجملة متوافقين على العرض عبر الإنترنت وتوقيت الخصم وسياق العلامة التجارية. يقول إصدار الربع الأول من 2026 إن الشركة تشارك مع عملائها متعددي العلامات التجارية هدف متابعة نفس التفرد والانتقائية عبر الإنترنت كما في القنوات المادية. هذه بالضبط القضية الصحيحة. الجزء الصعب هو فرضها عندما يحتاج الشريك إلى النقد.
الموارد الرقمية والشبكات هي تبعيات تشغيلية، وليس العمل نفسه
تستحق الاستراتيجية الرقمية لـ Cucinelli الاهتمام لأنها تؤثر على التوزيع والبيانات والتجارة عبر الحدود. في 2026، أبرزت الشركة موقع التجارة الإلكترونية Callimacus، وهي تجربة قائمة على الذكاء الاصطناعي تهدف إلى تخصيص الاكتشاف وتعميق تفاعل العميل. كما قالت إن المنصة زادت الوقت الذي يقضيه على الموقع وفرص التفاعل والمبيعات والتواصل. الادعاء مبكر، لكنه يظهر أن الشركة ترى الرقمنة ليس كقناة خصم ولكن كامتداد عالي اللمس للعلامة التجارية.
هذا منطقي. قد يكتشف عميل فاخر عبر الإنترنت، ويشتري في المتجر، ويعيد الطلب عبر الإنترنت، ويحضر حدثًا خاصًا، أو يتحرك بين المدن. يجب أن تدعم الطبقة الرقمية استمرارية الخدمة دون تقليل المنتج إلى سلعة. إذا ساعد Callimacus العملاء في استكشاف المجموعات بطريقة أكثر ثراءً، يمكن أن يحسن التحويل والولاء. إذا أصبح بدعة تدفع المزيد من المنتج دون ضبط النفس في المتجر، يمكن أن يقلل من التجربة. يجب ألا تصبح الراحة الرقمية وفرة رقمية.
يجب قراءة دليل موارد الشبكة في هذا السياق. عضوية RIPE NCC وأي بصمة موارد أرقام ذات صلة هي جزء من البنية التحتية للمؤسسة وحوكمتها واحتياجات الاتصال. تدعم نظام تشغيل عالمي من التجزئة والخدمات اللوجستية والبيانات والمدفوعات والتجارة الإلكترونية وخدمة العملاء والاتصالات الداخلية. لا تحول الشركة إلى بائع اتصال. حقيقة أن دار فاخرة تحتاج إلى موارد شبكة موثوقة ليست مفاجئة؛ النقطة الاقتصادية المهمة هي أن الاعتماد الرقمي يثير أسئلة المرونة والسيادة لأعمال تجارية أصبحت بيانات عملائها ومعاملاتها العابرة للحدود وعمليات بوتيكاتها متصلة بشكل متزايد.
الاعتماد على الخدمات السحابية هو إذن خطر تشغيلي حقيقي حتى لو كانت إيرادات الاتصالات صفر. إذا فشلت التجارة الإلكترونية، أو رؤية المخزون، أو خدمة العملاء، أو قبول المدفوعات، أو أنظمة المتجر، تنكسر الخدمة الفاخرة. إذا عبرت بيانات العملاء الحدود دون ضوابط كافية، يرتفع التعرض التنظيمي والسمعي. إذا كانت التجربة الرقمية المخصصة تعتمد على بائعين أو نماذج لا تتحكم فيها الشركة بالكامل، يصبح وعد العلامة التجارية بالتقدير يعتمد جزئيًا على بنية تحتية خارجية.
الجانب الإيجابي هو أن التجزئة المباشرة والقنوات الرقمية لـ Cucinelli يمكن أن تعزز بعضها البعض. الخطر هو أن الشركة يجب أن تعمل الآن كمستخدم تكنولوجي عالمي متطور مع حماية هوية حرفية. هذا ليس تناقضًا، لكنه تحدي إداري. الورشة وغرفة الخادم جزء من الاقتصاد الآن.
ما الذي سيغير الحكم
الحكم الحالي بناء ولكنه مشروط. كسبت Brunello Cucinelli الحق في النمو لأن الطلب والهوامش والجغرافيا وزخم التجزئة لا يزالون يدعمون أطروحة الندرة. إنها واحدة من أنقى الأمثلة على علامة تجارية فاخرة تنمو من خلال ضبط النفس بدلاً من الضوضاء. لم تقم الشركة فقط بإضافة متاجر؛ لقد حافظت على لغة منتج متماسكة، ووازنت بين المناطق، واستثمرت في القدرة الحرفية، وحافظت على ربحية صحية.
هذا لا يعني أن الاستراتيجية الصحيحة هي عدم النمو. في سوق فاخرة حيث يتراجع بعض المنافسين، يمكن لعلامة تجارية محبوبة أن تأخذ حصة من خلال تقديم خدمة أفضل، وتوفر أفضل للمنتج، ومساحات تجزئة أكثر إقناعًا. النقطة هي التسلسل. يجب على العميل سحب البوتيك التالي وخط الخياطة التالي واستثمار الورشة التالية إلى الوجود. يجب ألا تستخدم الإدارة هذه الأصول لدفع العميل نحو المزيد من الحجم. قد يكون من الصعب ملاحظة الفرق من الخارج، لكن أعراضه واضحة: طلب قوي بالسعر الكامل، إعادة تخزين صحية، نمو معتدل في البيع بالجملة، ضغط ائتماني منخفض، لا اندفاع إلى مواقع أضعف، ولا اعتماد على التخليص.
سجل Cucinelli الأخير لا يزال يميل نحو النسخة الأفضل، لكن هامش الأمان يُخلق بضبط النفس، وليس بمعدل النمو التاريخي.
الحذر هو أن القاعدة الرأسمالية قد تغيرت. العمل الآن يحمل مخزونًا أكثر، وعقود إيجار أكثر، وأصولًا ثابتة أكثر، وموظفين أكثر، وديونًا أكثر مما تشير إليه النسخة الرومانسية من العلامة التجارية. كان صافي الدين للأعمال الأساسية 198.4 مليون يورو في نهاية 2025، مما يعكس استثمارًا ثقيلًا وأرباحًا. هذا ليس مقلقًا بذاته، لكنه يعني أن المرحلة التالية تعتمد أكثر على التنفيذ من السرد. يمكن لعلامة تجارية صغيرة أن تظل نادرة بأن تكون صغيرة. علامة تجارية بقيمة 1.4 مليار يورو يجب أن تظل نادرة باختيار منضبط.
العديد من الحقائق من شأنها تحسين الحالة. أولاً، استمرار نمو التجزئة المماثل مع هامش تشغيل مستقر أو متزايد سيظهر أن المتاجر الجديدة والتجديدات تكسب ما تنفقه. ثانيًا، نمو المخزون أقل من نمو الإيرادات، مع مخصصات محدودة وعدم وجود تسرب خصم مرئي، سيظهر أن القدرة لا تتجاوز الطلب. ثالثًا، دليل على أن Penne و Gubbio و Solomeo تزيد الجودة والسرعة دون إجبار الحجم سيبرر النفقات الرأسمالية. رابعًا، النمو المتوازن في الأمريكتين وآسيا وأوروبا دون اعتماد مفرط على السياحة سيقلل من مخاطر التركيز. خامسًا، التجارة الرقمية التي تزيد الولاء بدلاً من التعرض للخصم ستجعل الاستثمار في الشبكة والبيانات ميزة حقيقية.
العديد من الحقائق من شأنها إضعاف الحالة. ارتفاع حاد في المخزون القديم، مبيعات خاصة أثقل، اعتماد أكبر على المنافذ، نمو أسرع في الذمم المدينة، خسائر ائتمانية في البيع بالجملة تتجاوز Saks، أو نمو التجزئة مدفوعًا بشكل أساسي بالأمتار المربعة الجديدة بدلاً من الطلب في المتاجر نفسها، قد يشير إلى أن الندرة تُستهلك. انخفاض مادي في الهامش الإجمالي بعد بناء القدرة قد يعني مقاومة الأسعار أو تدهور المزيج. نقص العمالة في الورش الإيطالية، أو جدل حول الجودة، أو فضيحة سلسلة التوريد قد يهاجم التميز الأساسي. انكماش كبير في الأمريكتين أو الصين قد يختبر ما إذا كان الطلب فائق الارتفاع مرنًا كما تعتقد الإدارة.
الخلاصة هي أن ضبط النفس في Cucinelli له قيمة لأنه مكلف. تختار الشركة الحرفية الإيطالية والتوزيع الانتقائي وبناء العلامة التجارية الصبور على الحجم الأسرع. حتى الآن، دفع العملاء ثمن هذا الاختيار. لن يكون الدليل التالي بيانًا فلسفيًا آخر أو افتتاح متجر آخر. سيكون ما إذا كانت الشركة يمكنها ملء قاعدة التصنيع الموسعة وشبكة التجزئة دون تعليم العملاء انتظار سعر أقل. إذا استطاعت، تظل العلامة التجارية قصة مركبة فاخرة نادرة. إذا لم تستطع، سيكون النطاق قد حول ضبط النفس من ميزة إلى هيكل تكلفة.