الخلاصة
- تملك الدولة الفرنسية الآن 80% من ASN، الشركة التي تصنع الطبقة المادية للإنترنت وتمدّها بسفنها، مقابل قيمة مؤسسة تبلغ 350 مليون يورو، مع خيار بيع يمنح Nokia مخرجاً من حصتها البالغة 20%.
- خطة «Ambition 2030» ترصد 100 مليون يورو في كاليه وغرينتش بين 2026 و2028، لكن صفحات Nokia نفسها لا تتفق على يوم إتمام الصفقة: صفحة بتاريخ 22 تموز/يوليو 2024 تصفها مكتملة، وبيان في 2 كانون الثاني/يناير 2025 يقول إن الإتمام جرى في 31 كانون الأول/ديسمبر 2024.
ما الذي اشترته الدولة فعلاً
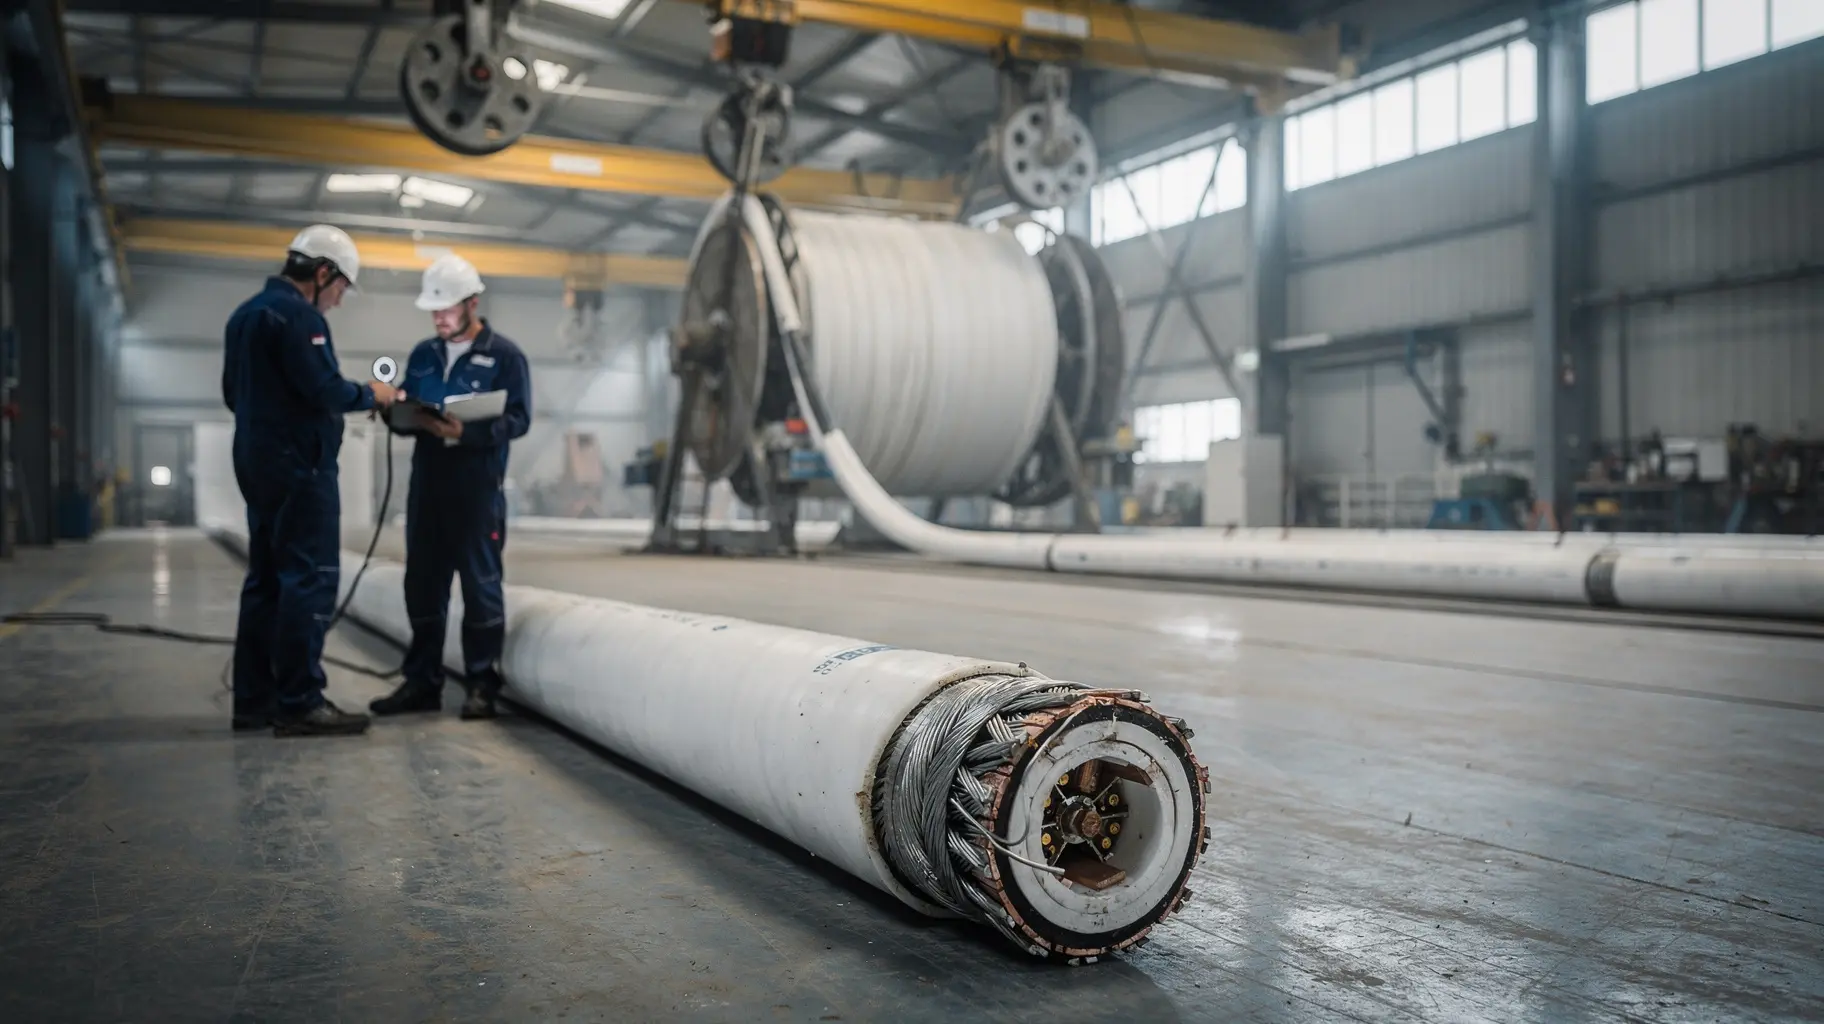
الأصل هنا ليس براءة اختراع ولا عقد صيانة، بل خطّ إنتاج وسفن. تُقدّم ASN منشأة تصنيع كبيرة في كاليه بوصفها مركزاً محورياً لإنتاج الكابلات (منشآت ASN)، وتشغّل أسطولاً من سفن الكابلات المخصصة لتركيب كابلات البحرية وإصلاحها (أسطول ASN). كل ما يعبر المحيطات من بيانات — تحويلات مالية، مكالمات، نسخ احتياطية، أوامر شراء — يمرّ في النهاية عبر مادة صُنعت في مكان مثل كاليه، ووُضعت في قاع البحر بواسطة سفينة تتبع شركة تعرف كيف ترفعها وتُصلحها.
هذه هي نقطة البداية التي يجب أن تُقرأ بها الصفقة. ولاية على شركة اتصالات تشتري باقةً أو شبكةً يمكن أن تتغيّر بين ليلة وضحاها؛ أما ولاية على مصنع كابلات وأسطول إصلاح فتشتري شيئاً أبطأ وأثقل: قدرة تصنيع، وطوابير إصلاح، وجدول تسليم لا يُعاد ترتيبه بالبيانات الصحفية. المصنع في كاليه ليس أصلاً يمكن نقله إلى منطقة أخرى بين ربعين ماليين، والسفينة ليست خادماً يُعاد تشغيله في مركز بيانات آخر.
الثمن والهيكل: 80% مقابل 20% وخيار خروج
اتفقت Nokia على بيع 80% من أعمالها في كابلات البحرية، أي ASN، إلى الدولة الفرنسية ممثلةً بـ APE، مع احتفاظها بحصة أقلية قدرها 20% (بيان Nokia، 27 حزيران/يونيو 2024). وقُدّرت الصفقة بقيمة مؤسسة تبلغ 350 مليون يورو (بيان Nokia، 27 حزيران/يونيو 2024) (بيان Nokia، 27 أيار/مايو 2024).
والجزء الأهم في الهيكل ليس النسبة، بل الخيار. فقد منحت الدولة الفرنسية Nokia خيار بيع (put option) على حصتها المتبقية البالغة 20%، أي مسار خروج مستقبلي لحامل الأقلية (بيان Nokia، 27 حزيران/يونيو 2024) (تقرير Reuters، 29 أيار/مايو 2024). قراءة هذا الخيار بوصفه «شراكة» طويلة الأمد تُخالف منطقه: الطرف الذي يشتري خيار البيع لا يخطّط للبقاء شريكاً إلى الأبد، بل يثبّت سعراً ويحدّد توقيتاً. من يقرأ هيكل الملكية هذا يجب أن يتوقّع جولة ثانية من التغيير، لا استقراراً نهائياً.
أما الرقم 350 مليون يورو فهو قيمة مؤسسة، لا شيكاً يُدفع لحظة التوقيع. والفرق بين الاثنين ليس تفصيلاً محاسبياً: القيمة المؤسسة تشمل ما تحمله الشركة من دين وما تحتفظ به من نقد، وهي لغة تقييم يقرأها المستثمرون، بينما يقرأ المشغّلون شيئاً آخر تماماً — من سيوقّع على عقد إصلاح عاجل في منتصف الليل بعد انقطاع كابل.
لماذا تحرّكت الدولة
بحسب تقرير لـ Reuters بتاريخ 22 أيار/مايو 2024، تحرّكت الحكومة الفرنسية لشراء ASN من Nokia بهدف الحفاظ على السيطرة على أصول كابلات بحرية استراتيجية (تقرير Reuters، 22 أيار/مايو 2024). هذا التبرير — السيطرة على أصل استراتيجي — هو ما يفسّر لماذا دخلت الدولة بوصفها مشترياً وليس صندوقاً مالياً: صندوق مالي يشتري تدفقاً نقدياً، أما الدولة فتشتري مقعداً في غرفة القرار حين يصبح القرار أمنياً.
لكن التبرير الاستراتيجي لا يشرح الشروط. لا يذكر النص المتاح تفاصيل الموافقات التنظيمية أو مساعدات الدولة أو الشروط المعلّقة للصفقة، وهي تفاصيل تُحدّد فعلياً مقدار الحرية التي ستتمتع بها الشركة بعد الإتمام. والقراءة الدقيقة تقتضي التمييز بين ما أُعلن رسمياً وبين ما فُهم ضمناً: أن الدولة أرادت الحفاظ على السيطرة أمرٌ نسبه Reuters إلى مصادره؛ أما كيف ستُمارس هذه السيطرة على أرض المصنع، فليس في السجل المتاح ما يوصفه.
مئة مليون يورو في كاليه وغرينتش
تنص خطة «Ambition 2030» على استثمارات بقيمة 100 مليون يورو، تشمل توسيع مصنع كاليه وبناء مبنى جديد في غرينتش في المملكة المتحدة، بين 2026 و2028 (بيان Nokia، 27 حزيران/يونيو 2024). هذه هي الفقرة التي تستحق أن تُقرأ مرتين، لأنها تحوّل خبر ملكية إلى خريطة جغرافية صناعية: كاليه في شمال فرنسا، وغرينتش على ضفة نهر التيمز.
وهنا يصبح السؤال عملياً: إذا كانت الخطة تثبّت المواقع المادية التي ستحدّد العرض لسنوات، فإن كل قرار لاحق بشأن الطاقة الإنتاجية أو جدول الإصلاح سيكون رهينة لهذه المواقع. ومن يخطّط لشراء سعة دولية أو لبناء مسار بديل عليه أن يفهم أن مصدر العرض ليس سوقاً مرنة، بل مصنعاً بموقع محدّد وخطة إنفاق محدّدة وأسطول سفن محدود العدد.
ويجب ألا يُخلط بين الخطة والإنفاق الفعلي: مبلغ 100 مليون يورو مذكور في بيان حزيران/يونيو 2024 كخطة، وليس دليلاً على أموال أُنفقت بالفعل. الفرق مهم لأن الأخبار اللاحقة قد تتحدث عن التزامات لا عن إنفاق منجز، والمهلة 2026–2028 لا تزال أمامها.
تاريخان لا يتفقان
هنا يتوقف النص الرسمي عن أن يكون نصاً واحداً. صفحة على موقع Nokia بتاريخ 22 تموز/يوليو 2024 تحمل عنوان إتمام التخلّي عن ASN لصالح الدولة الفرنسية، ويصف ملخّصها المستخرج الصفقة بأنها أُنجزت في تموز/يوليو 2024 (صفحة إتمام التخلّي، 22 تموز/يوليو 2024). وفي 2 كانون الثاني/يناير 2025، نشرت Nokia بياناً يقول إنها أتمّت بيع أعمالها في كابلات البحرية، وإن الصفقة أُنجزت في 31 كانون الأول/ديسمبر 2024 (بيان Nokia، 2 كانون الثاني/يناير 2025).
تاريخان مختلفان على موقع الشركة نفسها، بفارق خمسة أشهر تقريباً. لا أحد منهما «خطأ مطبعي» يمكن تجاوزه بصمت، ولا أحد منهما يسمح لنا بأن نعلن تاريخاً واحداً نهائياً. الوصف الأمين هو ما يقوله السجل حرفياً: صفحة تقول تموز/يوليو 2024، وبيان يقول 31 كانون الأول/ديسمبر 2024. القارئ الذي يريد تاريخاً واحداً سيحصل على تاريخ مختلق؛ والقارئ الذي يريد فهم ما حدث سيحصل على شيء أدق — أن الرواية المؤسسية للصفقة لم تكن متسقة، وأن التفسير الأكثر ترجيحاً هو أن الإعلان عن الإتمام والانتقال القانوني الفعلي ليسا الحدث نفسه. لكن هذا تفسير، لا حقيقة منشورة.
ويزيد الأمر تعقيداً أن تغطية Reuters للصفقة متاحة فقط في صورة ملخّصات نقلها مزوّد، بلا اقتباسات محفوظة ولا توقيتات نشر محفوظة (تقرير Reuters، 29 أيار/مايو 2024) (تقرير Reuters، 22 أيار/مايو 2024). لذلك تُنسب هذه المواد بوصفها تقارير ملخّصة، لا بوصفها اقتباسات. هذا التمييز ليس شكلياً: الاقتباس يحمل سلطة النص، أما الملخّص فيحمل سلطة من كتبه.
ما لا يقوله السجل
المواد المتاحة excerpts وملخّصات نقلها مزوّد، وليست اتفاقية قانونية تمّت قراءتها. لم نرَ نص العقد، ولا شروط خيار البيع، ولا الترتيبات التعاقدية التي تحكم الحصة المتبقية. أي وصف لهذه التفاصيل يتجاوز ما تحمله المصادر.
ولا يذكر أي مصدر محفوظ حصة ASN السوقية، ولا إيراداتها، ولا دفتر طلباتها، ولا عدد سفن أسطولها. هذه الفراغات ليست دعوة إلى التخمين؛ إنها حدود يجب أن تظهر في النص ذاته. والأمر نفسه ينطبق على الحوكمة: لا يحدّد أي مصدر ترتيبات الحوكمة داخل APE، ولا تشكيل مجلس الإدارة، ولا هوية الرئيس التنفيذي لـ ASN بعد الإتمام.
هذا ليس نقصاً في الرواية بقدر ما هو جزء منها. صفقة تُعلن في بيانين مؤسسيين متباعدين، وتُغطّى في ملخّصات وكالات، وتُترك تفاصيلها الداخلية خارج السجل العام، تنتج نوعاً معيناً من اليقين: يقين بشأن الأرقام الكبرى، وغموض بشأن من يقرّر ماذا في اليوم التالي.
ما يعنيه ذلك لمن يعتمد على الكابلات
كابلات البحرية تحمل الغالبية الساحقة من حركة البيانات بين القارات. من يملك مصنع الكابلات وأسطول الإصلاح ليس لاعباً في سوق تجزئة، بل حارساً لطبقة لا بديل سريع عنها. وحين تصبح الدولة مالكة للأغلبية، تتغيّر حسابات ثلاثة أشياء على الأقل: كيفية توزيع السعة، وأولوية الإصلاح عند الانقطاع، والموافقات التصديرية التي تحدّد إلى أي بلد يمكن بيع الكابل ومتى.
لهذا فإن السؤال الذي يطرحه مشغّل الشبكة ليس «من اشترى ASN؟» بل «هل سيتغيّر ترتيب طوابير الإصلاح بعد أن أصبح القرار في يد الدولة؟». والسؤال الذي يطرحه المستثمر ليس «كم بلغت الصفقة؟» بل «متى يُنفّذ خيار البيع، وبأي سعر، ومن سيشتري؟». والسؤال الذي يطرحه المنظّم ليس «هل كانت الصفقة قانونية؟» بل «أي جزء من هذه القدرة الصناعية سيُعامل لاحقاً كأصل أمني لا كأصل تجاري؟».
لا يوجد في المصادر ما يجيب عن هذه الأسئلة الثلاثة اليوم. لكن غياب الإجابة ليس فراغاً محايداً: إنه توزيع جديد للمخاطر، والتغيير في توزيع المخاطر يسبق دائماً التغيير في الأسعار والعقود. الكابلات بقيت في مكانها؛ أما الجهة التي تحمل العواقب إذا انقطع كابل في منتصف الطريق، فقد تغيّرت.
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات