
Resumo
- A Vertiv acertou aproximadamente US$ 1,45 bilhão em dinheiro no fechamento, sujeito a ajustes de capital de giro, endividamento e despesas, e até US$ 1,15 bilhão adicionais em duas parcelas.
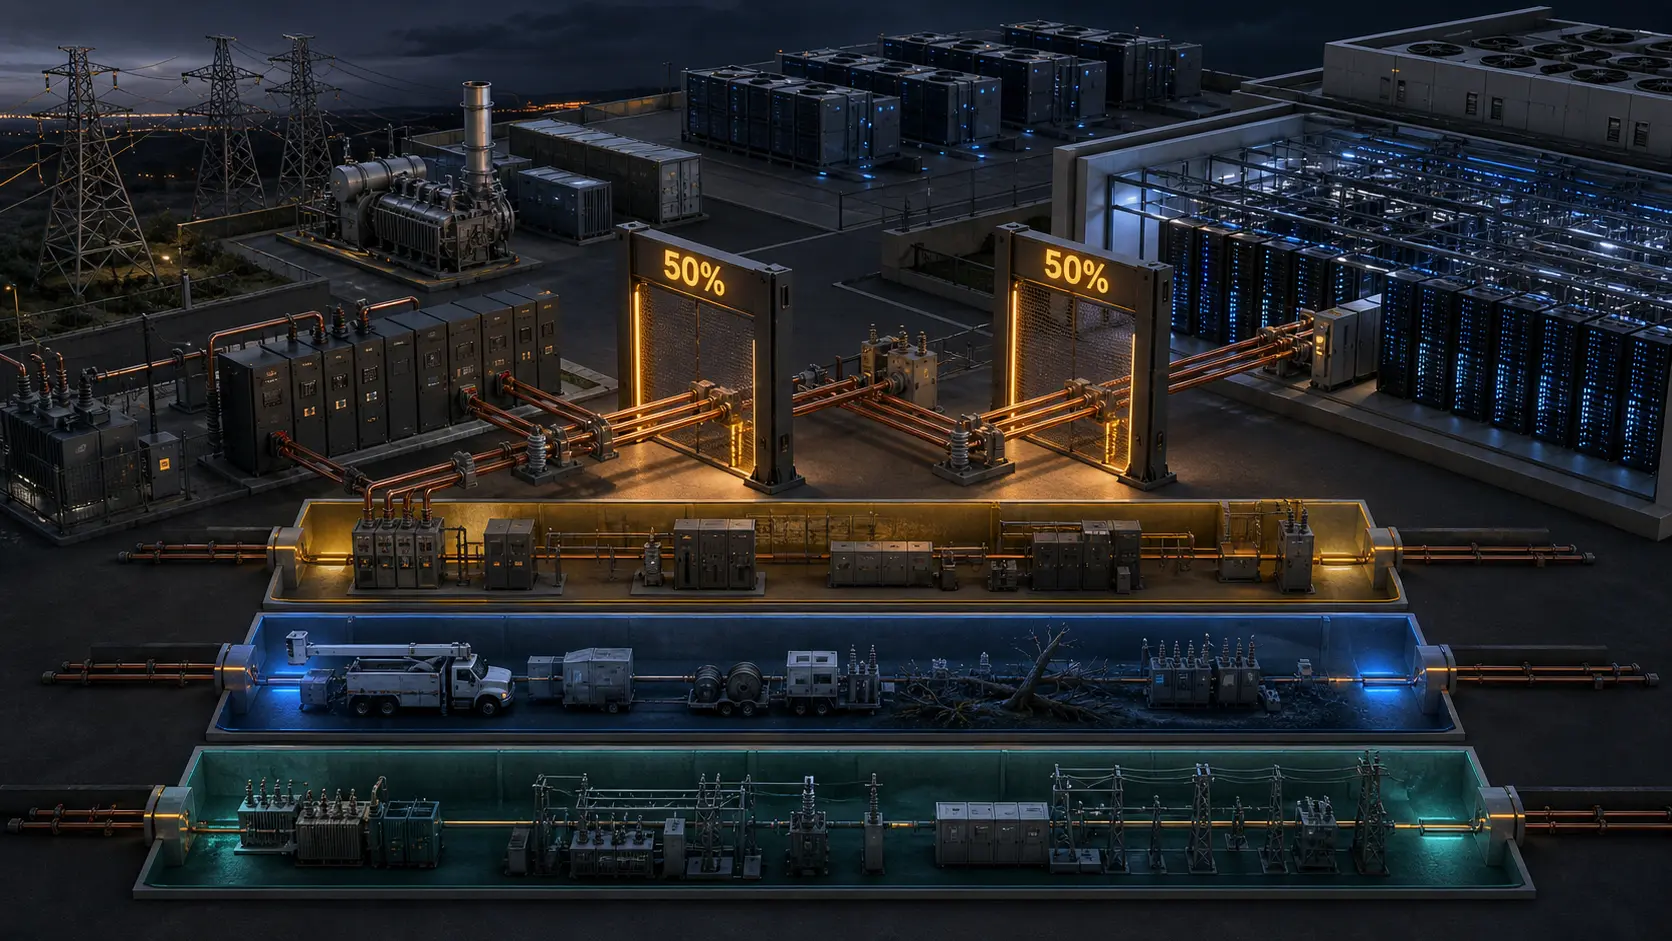
- Cada parcela é limitada a US$ 575 milhões. Abaixo de 50% da meta de EBITDA aplicável, o pagamento é zero; em 50% exatos, a fórmula resulta em US$ 287,5 milhões.
- O primeiro período termina em setembro de 2027. O segundo começa na mesma data inicial, 1º de outubro de 2026, e acumula 24 meses até setembro de 2028.
- Os valores das metas e as regras contábeis detalhadas estão no Schedule 2.09 não publicado. O acordo público, porém, inclui um perímetro de energia e microgrids e exclui Storm e UtilityInfrastructure do cálculo.
- A Vertiv terá de manter livros separados, revisão trimestral de projetos e relatórios por segmento. Sidney Hinton cuidará da operação diária, com decisões materiais normalmente sujeitas ao consentimento da compradora.
- Os recursos financeiros divulgados em junho mostram capacidade, mas não revelam a combinação de caixa e crédito no fechamento nem o valor justo do passivo contingente.
A proposta industrial é ambiciosa: levar a Vertiv da infraestrutura crítica dentro do data center para o ponto em que se decide a fonte de energia do empreendimento. O acordo de incorporação mostra que essa expansão também exige uma cerca. Sem ela, seria impossível saber qual EBITDA paga os antigos donos da UIG.
O Form 8-K descreve cerca de US$ 1,45 bilhão em dinheiro no fechamento e mais até US$ 1,15 bilhão conforme o desempenho. O primeiro valor ainda será ajustado por capital de giro, dívida e despesas de transação. Os US$ 2,6 bilhões resultantes da soma são um teto nominal, não um cheque único.
A camada variável representa 44,2% do máximo e 79,3% do valor-base não ajustado. É grande demais para virar nota de rodapé e incerta demais para ser tratada como obrigação integral. A análise correta precisa manter uma faixa de resultados possíveis.
Uma função proporcional com um buraco até a metade
Cada parcela usa a mesma conta: US$ 575 milhões multiplicados pelo EBITDA ajustado realizado e divididos pela meta. Em seguida vêm duas regras. Resultado inferior a 50% da meta gera pagamento nulo. Resultado igual ou superior a 100% não produz mais do que US$ 575 milhões.
Assim, 49,9% vale zero e 50% vale US$ 287,5 milhões. Só depois desse salto a curva cresce de modo proporcional. Não existe uma sequência de pagamentos modestos nos primeiros 49 pontos percentuais.
Uma diferença contábil perto da linha pode mudar centenas de milhões. O mês em que um contrato entra na receita, a divisão do custo de uma fábrica ou a alocação de engenheiros compartilhados deixa de ser detalhe de margem. Pode determinar se a obrigação nasce.
O público não conhece o número em dólares que corresponde à linha. As metas de 2027 e 2028 e os princípios de EBITDA ajustado foram remetidos ao Schedule 2.09, ausente do documento arquivado. Vemos a forma, o piso e o teto, mas não os denominadores.
O comunicado arquivado afirma que US$ 1,45 bilhão equivalem a aproximadamente 13 vezes o EBITDA esperado da UIG em 2027. A divisão sugere cerca de US$ 111,5 milhões. Essa estimativa implícita não é a meta contratual: uma razão aproximada divulgada ao mercado não substitui o valor negociado em anexo privado.
O segundo relógio inclui o primeiro ano
A medição de 2027 vai de 1º de outubro de 2026 a 30 de setembro de 2027. A de 2028 não começa no dia seguinte. Ela também parte de 1º de outubro de 2026 e termina dois anos depois. O texto confirma que seu EBITDA incorpora os dois períodos.
O desempenho inicial, portanto, afeta as duas parcelas. Isso não significa que a mesma meta seja paga duas vezes; cada uma tem denominador próprio e teto de US$ 575 milhões. Significa que o segundo teste guarda a memória do primeiro ano.
A Vertiv prevê um múltiplo bem menor se pagar o earnout integral. A tese só se sustenta se o EBITDA necessário crescer mais do que a contraprestação. Como as metas não são públicas e o desempenho ainda não existe, não há como refazer essa conta. O mesmo cuidado vale para a expectativa de aumento do lucro ajustado por ação no primeiro ano.
O processo de apuração prolonga o prazo. A compradora terá até 90 dias depois do primeiro período e 60 depois do segundo para entregar demonstrativos. O representante dos vendedores ganha 45 dias de acesso e contestação. Divergências podem ir a um contador independente, que decide como especialista. Medir, fechar a conta e pagar são atos diferentes.
O contrato separa a empresa comprada em três economias
O Included Business abrange sistemas de equilíbrio de carga e frequência, instalações atrás do medidor, redes, transmissão, distribuição, subestações, integração de recursos distribuídos, resiliência, microgrids, IA e serviços relacionados. O alcance inclui projetar, vender, entregar, instalar, operar e manter.
É o núcleo da estratégia. A UIG fornece controles de microgrid, coordenação de geração e armazenamento locais, painéis específicos e arquitetura energética para data centers. A Vertiv quer entrar antes da escolha de equipamentos, quando se decide entre conexão à rede, solução provisória ou operação isolada.
Duas linhas históricas ficam fora do earnout. Storm cobre avaliação de danos e restauração depois de grandes interrupções. UtilityInfrastructure atua em confiabilidade, expansão e modernização de diversas infraestruturas. A exclusão vale para o cálculo; não prova que essas operações estejam juridicamente fora do grupo adquirido.
Essa diferença cria três livros econômicos dentro de uma aquisição societária. Projetos podem compartilhar equipes, fornecedores, fábricas e canais comerciais. Uma transferência benéfica para o grupo combinado pode reduzir o EBITDA elegível, ou o contrário. Integrar e medir são objetivos que precisam coexistir.
Por isso o contrato exige sistema financeiro capaz de separar os componentes, manutenção da cadência prévia de revisão trimestral de projetos e relatórios por segmento distinguindo Included Business, Storm e UtilityInfrastructure. O demonstrativo do earnout deverá trazer uma ponte de conciliação e suporte.
Os vendedores poderão consultar papéis de trabalho e pessoas. Se houver disputa, o contador independente analisa apenas os itens identificados e decide dentro dos valores defendidos pelas partes. Não cria uma nova auditoria ampla. Torna vinculante um resultado definido pelo contrato.
O fundador opera; o comprador mantém a decisão material
Sidney Hinton assumirá como vice-presidente e gerente-geral, com autoridade diária sobre pessoal e contratos com clientes e fornecedores, respeitando políticas gerais da Vertiv. A continuidade dá aos vendedores alguma proteção contra uma integração que destrua o objeto medido.
Decisões materiais, porém, normalmente precisam do consentimento prévio da Vertiv. A compradora não pode agir com a intenção de frustrar o EBITDA, mas conserva discricionariedade fora das obrigações expressas e não tem dever fiduciário de maximizar a parcela dos vendedores.
O conflito fica documentado. Os vendedores querem cruzar o limiar; a Vertiv quer administrar o grupo e poderá ter de pagar mais pelo sucesso; Hinton executa o cotidiano sem controlar sozinho mudanças importantes. O direito ao earnout não é ação, voto nem título transferível.
Se Hinton sair, a cláusula específica de gestão deixa de valer. A Vertiv passa a ter o dever de operar de forma comercialmente razoável e enviar cálculos trimestrais. Uma mudança de executivo altera o regime de evidência e não deve ser lida apenas como sucessão de liderança.
Liquidez disponível não é mapa do pagamento
No 10-Q de junho, a Vertiv informou US$ 2,8106 bilhões em caixa, US$ 300 milhões em aplicações de curto prazo e US$ 2,4836 bilhões disponíveis no crédito rotativo após cartas de crédito. A dívida de longo prazo líquida era US$ 2,9398 bilhões; o fluxo operacional semestral, US$ 1,8666 bilhão.
Os números dão substância à expressão “recursos existentes”, mas são anteriores ao anúncio e ao fechamento esperado no quarto trimestre. Não incluem todos os movimentos de capital de giro, investimentos e outros usos. O 8-K não diz quanto virá de caixa, aplicações ou crédito, nem como parcelas futuras seriam financiadas.
É preciso preservar a ordem: aprovações, fechamento, ajuste do valor-base, reconhecimento do passivo contingente, dois anos de operação, cálculo, eventual disputa e pagamento. Um balanço líquido facilita o percurso; não antecipa seu resultado.
Fontes
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance