
Resumo
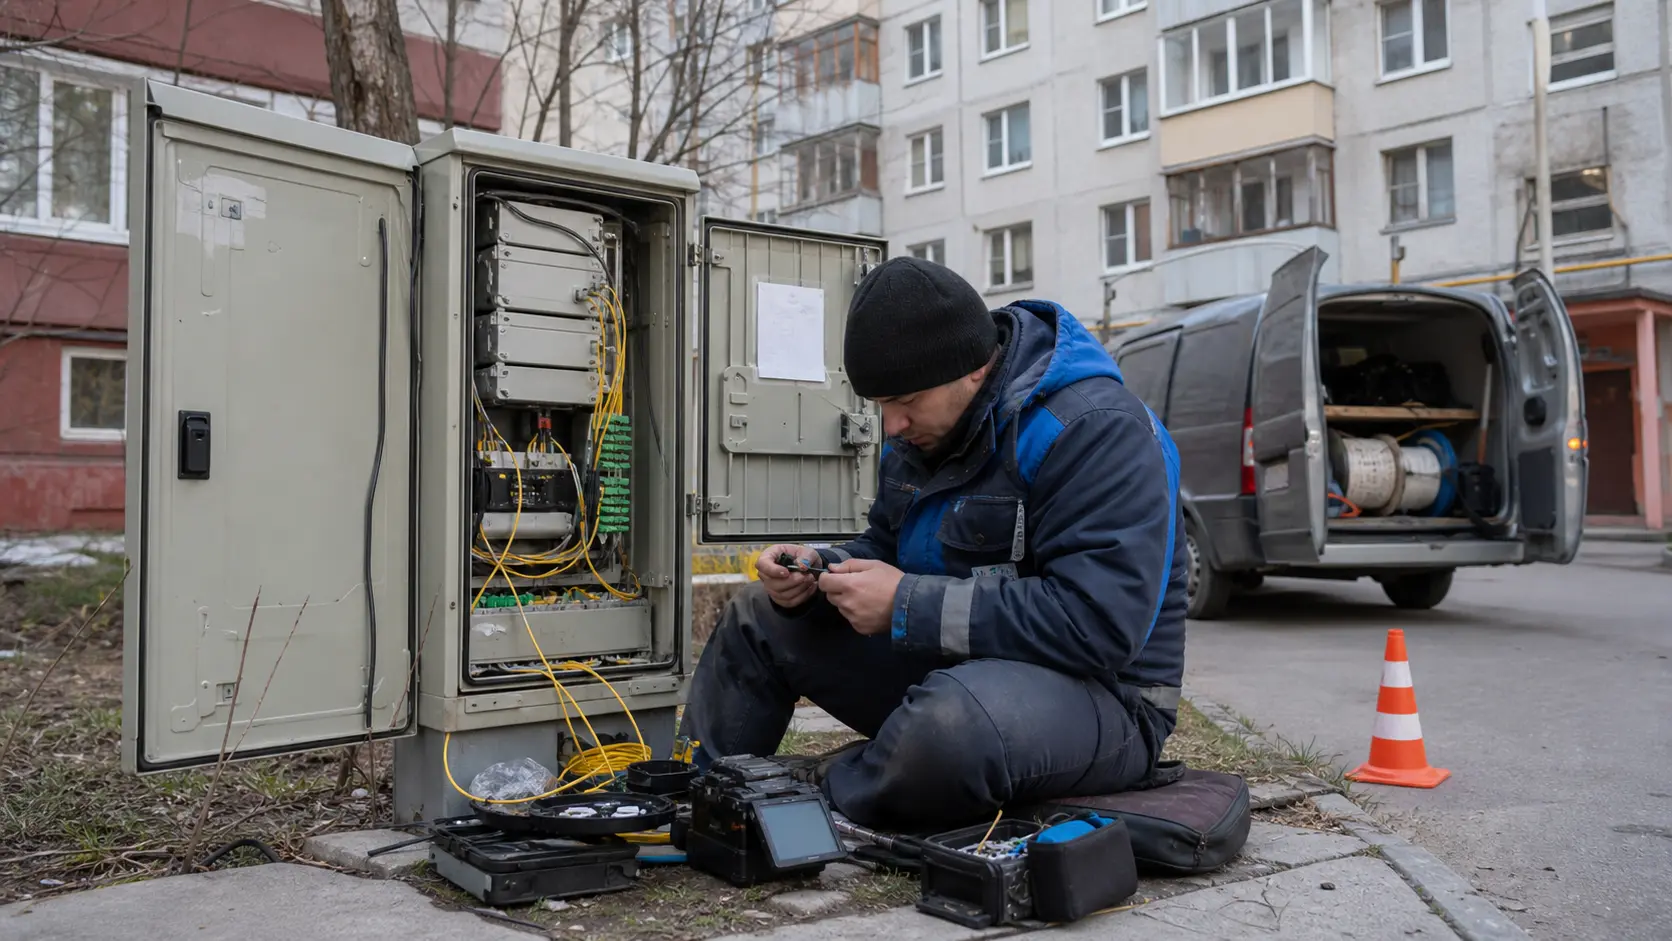
- A Telcomnet tem evidência operacional suficiente para não ser tratada como mera fachada comercial: aparece como LIR na RIPE, opera o AS33904, anuncia espaço IPv4 próprio, mantém páginas de serviços de internet, telefonia, PBX, data center e colocation, e mostra manutenção recorrente em elementos de rede em Moscou, inclusive no ambiente M9.
- O ponto econômico não é a existência da rede, mas a folga que ela deixa. A receita pública de 2025, perto de 184,7 milhões de rublos, veio acompanhada de lucro de apenas cerca de 2,7 milhões de rublos, margem líquida em torno de 1,45%. A receita cresceu em relação a 2024; o lucro praticamente não mudou.
- O negócio parece depender de uma mistura de proximidade local, serviços combinados e clientes institucionais. Isso pode defender contas específicas, mas não resolve sozinho custo de retenção regulatória, reposição de equipamento, dependência de instalações de terceiros, trânsito, segurança, suporte e competição de operadoras nacionais.
- A tese muda se a empresa provar que tem contratos recorrentes de alta permanência, baixa inadimplência, baixa necessidade de capital por cliente e reserva de renovação para o núcleo da rede. Sem esses fatos, crescimento de receita é só volume; criação de valor exige caixa durável depois de manutenção, fornecedores e obrigações públicas.
Começar pelo incentivo econômico
A primeira pergunta sobre a Telcomnet não é se ela vende internet. Ela vende. Também não é se existe uma rede por trás do nome. Existe evidência suficiente de ASN, rotas, contatos operacionais, páginas de serviço, avisos de manutenção e contratos para tratar a empresa como uma operadora regional em funcionamento. A pergunta é quem paga a conta econômica inteira, quem captura o benefício e quem fica com o risco quando o ciclo de equipamento, regulação e concorrência aperta.
Em telecomunicações locais, receita pode crescer por motivos pouco heroicos. Uma operadora pode vender mais portas, adicionar voz, cobrar por PBX virtual, instalar canais dedicados, atender prédios empresariais, manter serviços em órgãos públicos ou repassar parte de custos a clientes que preferem continuidade a troca. Nada disso garante criação de valor.
Criação de valor aparece quando o caixa que sobra depois de suporte, trânsito, aluguel de infraestrutura, energia, licenças, impostos, armazenamento obrigatório, substituição de equipamentos e falhas de cobrança é suficiente para sustentar o próximo ciclo sem deteriorar a rede nem depender de crédito caro.
Esse filtro é especialmente importante para uma empresa do tamanho aparente da Telcomnet. Os registros públicos de negócios apontam uma companhia ativa, registrada em outubro de 2018, com capital social de 20 mil rublos. Os agregadores financeiros mostram receita de 2024 em torno de 162,7 milhões de rublos, lucro de 2,65 milhões e custo de vendas de 158,3 milhões. Para 2025, outra base pública mostra receita de 184,7 milhões e lucro de 2,68 milhões. A variação de receita foi próxima de 13,5%; a variação de lucro, pouco acima de 1%. Esse é o tipo de perfil em que crescimento de linha superior pode esconder absorção de custo.
O incentivo do cliente também precisa ser separado. Um cliente corporativo pequeno pode valorizar atendimento local, número multicanal, telefonia e internet no mesmo contrato. Um prédio comercial pode preferir alguém que conheça a instalação. Um órgão público pode preferir continuidade documental e fornecedor habilitado a substituir a fricção de uma troca. A Telcomnet pode ganhar aí. Mas o cliente não paga voluntariamente por todos os riscos invisíveis da operadora. Ele paga pelo serviço percebido.
Se o custo de manter M9, capacidade, equipamentos substitutos, retenção legal de dados e suporte subir mais rápido que o preço, o benefício fica com o cliente e a pressão fica com a operadora.
A leitura fria é esta: a Telcomnet parece útil onde conveniência, proximidade técnica e pacotes de comunicação reduzem dor operacional do cliente. A questão é se essa utilidade vira retorno adequado ao capital e ao risco. Estratégia sem alocação de recursos é publicidade. Para esta empresa, a alocação decisiva seria visível em reserva para renovação de rede, melhorias de segurança de roteamento, diversificação de fornecedores, capacidade de repassar custos e contratos que remunerem suporte de verdade.
Onde termina o controle da empresa
O limite operacional da Telcomnet começa em ativos e funções que ela parece controlar diretamente ou ao menos operar de modo identificável. O AS33904 está associado à Telcomnet em registros de internet. A organização aparece como LIR, com nome legal, endereço em Moscou e contatos de rede. Rotas como 217.174.176.0/21 e 217.174.184.0/22 aparecem descritas como infraestrutura da Telcomnet e originadas pelo AS33904. Ferramentas de observação de BGP convergem em torno de um footprint público pequeno: 13 prefixos IPv4, cerca de 3.072 endereços IPv4 e ausência de IPv6 anunciado nas visões revisadas.
Isso cria uma fronteira importante. A Telcomnet não é apenas revendedora sem qualquer presença técnica visível. Ao mesmo tempo, sua escala pública é limitada. Doze equivalentes de /24 não sustentam a imagem de uma rede nacional; sustentam a imagem de uma operadora local, com espaço endereçável suficiente para atender clientes, serviços internos, hospedagem e talvez algumas necessidades específicas de conectividade, mas sem redundância implícita de grande incumbente. O tamanho em si não condena o negócio.
Ele apenas define o tipo de disciplina exigida: cada contrato ruim pesa mais, cada fornecedor crítico importa mais e cada erro de renovação pode consumir margem.
A empresa se apresenta com escritório em Moscou, em Zyuzinskaya, e com oferta a Moscou e região de Moscou. As páginas comerciais falam com empresas de vários tamanhos, centros empresariais, assentamentos na região, órgãos públicos, administradoras, médias e grandes empresas. Essa linguagem é ampla. A parte verificável é mais estreita: há serviços de acesso, telefonia, PBX, data center, colocation, hospedagem, canais e integração; há menção a instituições públicas atendidas; há sinais de manutenção em rede; há contratos e registros.
O controle real provavelmente está em combinações locais de infraestrutura, números, suporte e relações de prédio ou instituição, não em superioridade tecnológica generalizada.
O limite externo também é claro. A Telcomnet depende de conectividade e ambiente físico que não controla integralmente. Observações de BGP mostram upstreams ou pares visíveis como RASCOM, StormWall e Storm Networks, enquanto objetos de política importam e exportam rotas com AS20764 e AS9134. Diferenças entre observadores são normais, mas a conclusão econômica não muda: uma rede pequena depende de poucos relacionamentos adjacentes para chegar ao restante da internet. A qualidade final para o cliente nasce de uma cadeia, não apenas da marca no contrato.
Há ainda a fronteira de infraestrutura urbana. Decisões judiciais envolvendo MGTS e a Telcomnet tratam de contrato para colocação em instalações de linha e cabo, com dívida principal e penalidade reportadas. Não é prudente somar mecanicamente os valores de casos semelhantes, porque os períodos descritos diferem e o mesmo contrato aparece nos dois textos. O uso correto é outro: eles mostram exposição a fornecedor ou instalação de terceiros. Para uma operadora local, acesso a dutos, cabos, salas e facilidades herdadas não é detalhe. É parte da capacidade de entregar serviço e parte do poder de barganha de outros.
O modelo comercial: pacote local, não escala pura
O modelo da Telcomnet parece menos com uma operadora de massa e mais com uma oficina de comunicações empresariais local com rede própria. A empresa lista internet, telefonia, TV e serviços de data center como ofertas principais. Em páginas de histórico e serviços, amplia esse conjunto para telefonia tradicional, banda larga, canais de comunicação, redes corporativas privadas, hotspots, telefonia IP, colocation, hospedagem, canais interurbanos, projeto de rede, fornecimento de equipamento, leasing de equipamento e integração de sistemas.
Essa variedade pode ser uma virtude se aumentar a fatia de carteira em clientes pequenos e médios. Um cliente que compra internet, número 495 ou 499, PBX virtual, gravação de chamadas, encaminhamento, IVR e talvez hospedagem tende a trocar menos rapidamente que um cliente que compra apenas acesso commodity. A operadora vende redução de coordenação. Em vez de negociar com uma empresa para link, outra para telefonia, outra para hospedagem e outra para suporte, o cliente fala com um fornecedor menor que promete resolver o conjunto. O prêmio econômico, se existir, está nessa redução de atrito.
Mas variedade também pode ser sintoma de necessidade de completar margem. Quando uma empresa pequena vende muitos serviços adjacentes, pode estar capturando economias de escopo ou apenas correndo atrás de receita suficiente para cobrir uma base de custo fixa. A diferença aparece em margem, retenção e investimento. Se PBX, voz, hospedagem e integração entram como serviços de alto valor, eles devem elevar a contribuição por cliente. Se entram apenas como complementos baratos em disputa por contrato, aumentam complexidade operacional sem aumentar retorno.
A telefonia ilustra o dilema. A Telcomnet divulga chamadas para a Rússia a partir de 0,40 rublo por minuto, chamadas internacionais a partir de 0,60 rublo por minuto e plano ilimitado para chamadas na Rússia por 2.000 rublos mensais. Também oferece números multicanal, callback, conferência, correio de voz, IVR, fax para email, gravação, listas de bloqueio e permissão, números virtuais com três chamadas simultâneas iniciais e ampliação possível. Para o cliente, isso é conveniência e previsibilidade.
Para a Telcomnet, é receita de voz em um mercado em que o preço é transparente e a diferenciação está mais no pacote e no suporte do que no minuto.
O PBX virtual reforça a mesma lógica. A promessa de período de teste de três meses, número multicanal, chamadas locais, interurbanas e internacionais, encaminhamento por conta pessoal e engenharia em grandes cidades russas é comercialmente compreensível. A empresa tenta transformar infraestrutura de comunicação em serviço administrado. Só que a economia do serviço administrado depende de automação, baixa incidência de chamados e capacidade de padronizar instalações. Se cada cliente exige ajuste manual, visita, integração própria e acompanhamento constante, a receita recorrente vira trabalho recorrente.
Com cerca de 14 ou 15 empregados médios nos registros de 2024 e 2025, a produtividade por pessoa parece alta em receita, mas não se sabe quanto dessa receita sobra depois do suporte e dos fornecedores.
O data center adiciona outra camada. A Telcomnet afirma operar um centro de dados no Distrito Administrativo Sudoeste de Moscou, descrevendo-o como nó de comunicações ou telehouse, com segurança, UPS, controle climático, combate a incêndio, diesel, acesso de alta velocidade, presença de outros operadores, conectividade MSK-IX, telehousing, colocation, hospedagem dedicada e compartilhada. Isso pode ser vantagem local: estar perto do cliente, hospedar equipamento, prover conectividade e resolver problemas sem passar por estrutura nacional. Mas data center é capital intensivo mesmo em escala pequena.
Energia, refrigeração, segurança física, reposição de UPS e gerador, manutenção predial e disponibilidade não são gratuitos. Sem dados de capacidade, ocupação e capex, o centro de dados deve ser tratado como evidência de operação, não como prova de alto retorno.
Evidência de infraestrutura e a pergunta da qualidade
Para uma operadora regional, a evidência técnica pública importa porque separa propaganda de presença operacional. A Telcomnet tem vários sinais favoráveis: AS próprio, objetos de organização e NOC na RIPE, rotas registradas, presença em bases de BGP, endereços associados ao domínio, avisos de manutenção, páginas de data center e menção a MSK-IX. Esses sinais não mostram a experiência de cada cliente, mas reduzem a hipótese de que a empresa é apenas uma marca em cima de conectividade comprada integralmente de terceiros.
O footprint, porém, é pequeno e conservador. As principais visões públicas mostram 13 prefixos IPv4 e nenhum prefixo IPv6 anunciado. IPinfo mostra 3.072 endereços IPv4 e zero IPv6; BGP.tools e Hurricane Electric também não mostram IPv6 originado; Cloudflare Radar observa 13 prefixos IPv4, zero IPv6, 0% válido em RPKI e 100% desconhecido no recorte observado. A ausência de RPKI válido não significa que o serviço esteja quebrado. Significa que a empresa não apresenta, nesse recorte, uma camada moderna de autenticação de origem de rota que já se tornou prática relevante para reduzir risco de sequestro ou erro de roteamento.
Para clientes comuns, isso raramente aparece na proposta comercial. Para clientes institucionais e de infraestrutura, deveria pesar.
A ausência pública de IPv6 também é julgamento. Na Rússia, como em outros mercados, muitos clientes ainda conseguem operar com IPv4. O problema não é imediato. O problema é de preparação. Uma empresa que não anuncia IPv6 publicamente pode estar preservando simplicidade, evitando custo ou adiando demanda que seus clientes ainda não cobram. Essa decisão pode ser racional no curto prazo. Mas, economicamente, ela sinaliza que a rede pública observada não está tentando competir pela imagem de modernidade ou por clientes que exigem maturidade dual-stack.
Isso posiciona a Telcomnet como provedora prática para necessidades existentes, não como plataforma de crescimento técnico sofisticado.
Os avisos de manutenção são ambíguos de forma útil. Em outubro de 2024, fevereiro de 2025, dezembro de 2025 e junho de 2026, a empresa publicou janelas de trabalho planejado. A de dezembro de 2025 tratou de atualização de software em roteadores da rede IP em Moscou M9; a de junho de 2026 tratou de equipamento de rede IP também em M9; duas de fevereiro de 2025 falaram de modernização de nó central de comunicação; a de outubro de 2024 também apontou modernização. Isso mostra disciplina mínima de comunicação e manutenção. Também mostra necessidade recorrente de intervenção no núcleo.
Não há contradição nisso. Redes precisam de manutenção. O ponto econômico é que manutenção não é apenas evento técnico; é despesa e risco. Se a Telcomnet consegue programar janelas, comunicar clientes e limitar indisponibilidade a 30 ou 60 minutos, preserva confiança. Se essas janelas refletem equipamento envelhecido, dificuldade de reposição, upgrades adiados ou dependência de hardware específico, a margem futura precisa carregar esse custo. O material público não resolve essa dúvida. Apenas aponta onde a pergunta deve ser feita.
O endereço IP observado em Krasnogorsk com sinais de SSH, servidor web e VPN em uma base de inteligência de rede deve ser usado com cautela. O mesmo vale para etiquetas de BitTorrent e VPN associadas ao ASN em ferramenta externa. Esses sinais indicam tipos de uso ou tráfego percebidos por terceiros dentro do espaço endereçável. Não provam política comercial, não provam cliente específico e não provam abuso. Para análise econômica, servem como lembrete: uma operadora pequena carrega o comportamento de seus clientes em seu espaço de endereços, e isso pode afetar reputação, suporte, abuso, bloqueios e relações com upstreams.
Receita cresceu; valor criado continua em aberto
Os números públicos contam uma história curta e desconfortável. Em 2024, a Telcomnet aparece com receita de 162,707 milhões de rublos, lucro de 2,651 milhões e custo de vendas de 158,286 milhões. A margem líquida aproximada foi de 1,63%. Em 2025, usando outra base pública, a receita aparece em 184,657 milhões e o lucro em 2,681 milhões. A margem líquida cai para cerca de 1,45%. A receita aumenta 21,95 milhões de rublos, ou aproximadamente 13,49%. O lucro aumenta apenas 30 mil rublos, perto de 1,13%.
Esse é o tipo de crescimento que exige desconfiança. Não porque a empresa esteja necessariamente em problema. Mas porque receita adicional que não vira lucro pode significar repasse de custo, contratos de baixa margem, mistura desfavorável de serviços, investimento em expansão ainda não remunerado, inflação de insumos, maior carga de suporte, ou simplesmente contabilidade agregada que não mostra a economia real por segmento. Para avaliar valor, seria preciso saber margem bruta por internet, voz, PBX, data center, colocation, hospedagem, canais, equipamentos e integração.
O custo de vendas de 2024, quase igual à receita, é sinal de estrutura apertada. Em telecom, uma parte do custo é inevitável: trânsito, conectividade, energia, aluguel ou acesso físico, manutenção, equipamentos, licenças, pessoal técnico e terceiros. Outra parte depende de escala e disciplina: compra de capacidade, padronização de instalação, automação de suporte, cobrança, prevenção de inadimplência e desenho de ofertas. A Telcomnet tem receita suficiente para parecer empresa operacional relevante no nicho local, mas a margem pública não sugere poder de preço robusto.
Receita por empregado parece alta à primeira vista. Com 15 empregados médios em 2024, a receita por pessoa fica perto de 10,85 milhões de rublos. Com 14 empregados em 2025, usando a receita de 2025, chega a cerca de 13,19 milhões. Em serviços digitais puros, isso poderia parecer muito bom. Em telecom local, é apenas indicador bruto. Uma empresa pode ter poucos empregados próprios porque terceiriza instalação, usa fornecedores, compra trânsito, aluga facilidades, apoia-se em automação ou concentra tarefas em uma equipe enxuta. Receita por pessoa não é margem por pessoa.
A estimativa pública de valor de negócio em uma base, perto de 20,4 milhões de rublos, também deve ser lida sem teatralidade. Se comparada à receita, parece baixa. Se comparada ao lucro, pode refletir margem estreita, risco de continuidade, dependência de contratos e ausência de vantagem escalável. O mercado de empresas pequenas de telecom não paga múltiplos altos por receita que exige capex e suporte constante. Paga por base de clientes estável, localização defensável, ativos úteis e caixa previsível. A Telcomnet mostra alguns elementos do primeiro conjunto; o segundo não está demonstrado publicamente.
O crescimento de receita em 2025 pode ser bom se veio de contratos recorrentes com preços melhores, clientes mais fiéis ou serviços de maior margem. Pode ser neutro se veio de repasse de custos. Pode ser ruim se veio de contratos públicos ou corporativos de baixa margem que exigem atendimento intenso. A falta de segmentação impede conclusão firme. A avaliação correta é condicional: a empresa cresceu, mas ainda não mostrou que crescimento melhora retorno.
Preço, unidade econômica e poder de repasse
Preço em telecom local é uma linguagem de poder. Quem tem rota única em um prédio, suporte confiável, número local, vínculo institucional ou custo de troca alto pode cobrar mais. Quem vende link substituível contra MTS, Rostelecom, Beeline, MegaFon, ER-Telecom ou outro operador de prédio precisa aceitar margem menor. A Telcomnet se apresenta com serviços que tentam elevar poder de repasse: internet mais telefonia, PBX virtual, números, canais, data center e suporte. A pergunta é se o cliente enxerga pacote único ou apenas itens comparáveis.
Os preços divulgados para voz mostram uma estratégia de previsibilidade e entrada baixa. Chamadas por minuto a partir de 0,40 rublo na Rússia e 0,60 rublo para o mundo, plano nacional ilimitado por 2.000 rublos mensais e ofertas ilimitadas para Moscou ou Rússia falam com empresas que querem controlar despesa. O argumento é simples: reduza surpresas e centralize comunicação. Isso pode vender bem para pequenas organizações com telefonia ainda relevante. Mas preço baixo por minuto não cria defesa sozinho. A defesa vem do número, da configuração, da integração e do suporte.
O período de teste de três meses no PBX virtual também revela incentivo. A empresa quer reduzir barreira de adoção. Isso pode ser racional se o custo marginal de ativação for baixo e se a conversão para cliente pagante compensar. É perigoso se cada teste exige tempo técnico significativo. A economia unitária do PBX depende de uma razão brutal: quantas horas de suporte e configuração são consumidas antes de a conta gerar margem mensal? Sem esse dado, a oferta parece comercialmente esperta, mas não provadamente rentável.
Números virtuais com três chamadas simultâneas na base e expansão possível têm boa lógica de produto. Eles criam uma escada: o cliente entra pequeno, cresce em canais, adiciona IVR, gravação, conferência e encaminhamento. A Telcomnet pode ganhar mais por cliente sem instalar uma rede física nova a cada expansão. Ainda assim, essa lógica só funciona se a plataforma de voz for estável, se o licenciamento e o interconect estiverem bem comprados, e se a inadimplência não comer a margem. Telefonia empresarial pequena costuma gerar muitos chamados para pouca receita se o serviço não for padronizado.
No acesso à internet, a dinâmica é diferente. O custo marginal de tráfego pode cair com escala, mas a instalação e o suporte local continuam pesando. Para um prédio empresarial, o primeiro operador que resolve passagem, sala técnica, documentação e atendimento pode ter vantagem. Para um cliente em local já servido por vários operadores, internet vira commodity com SLA e preço. A Telcomnet precisa estar no lado defensável dessa divisão. As páginas sugerem foco em centros empresariais, assentamentos, órgãos públicos e empresas. Mas sugerir não basta. A margem diria onde ela realmente ganha.
Data center e colocation podem melhorar unidade econômica se aproveitarem infraestrutura já existente. Um cliente que usa conectividade e hospeda equipamento no mesmo ponto gera receita integrada. O custo comercial de vender o segundo produto é menor. O suporte pode ser concentrado. Mas se a sala exige investimento próprio, energia cara e reposição de UPS, a conta muda. Em escala pequena, data center pode ser ativo estratégico ou fardo. A diferença está na ocupação, no preço por rack, na densidade elétrica, na energia contratada, na taxa de churn e no capex de renovação. Nada disso aparece com clareza pública.
O poder de repasse também encontra teto regulatório e competitivo. Obrigações de retenção de comunicações e requisitos de Runet soberana impõem custos que muitos clientes não querem ver na fatura. Grandes operadoras diluem essas despesas em base maior. Operadoras menores têm menos espaço. Se todos sofrem a mesma obrigação, o operador pequeno só se defende com nicho, proximidade e custos internos muito controlados. A Telcomnet precisa provar que esse nicho existe em clientes suficientes.
Custos, capital e fornecedores
A estrutura de custos de uma operadora como a Telcomnet tem uma parte visível e outra escondida. A visível aparece em registros financeiros: custo de vendas alto, lucro baixo, impostos, contratos, licenças e algumas disputas. A escondida aparece em perguntas não respondidas: idade dos roteadores, contratos de trânsito, custo de portas, energia, manutenção do centro de dados, peças de reposição, suporte de software, aluguel de infraestrutura, inadimplência, desconto em contratos públicos e capex futuro.
O contexto russo torna a pergunta de capital mais dura. Depois da saída ou retração de fornecedores ocidentais, operadores russos passaram a lidar com importações paralelas, marcas menos conhecidas, pressão por equipamentos domésticos e problemas de suporte para itens comprados antes da ruptura. A Nokia anunciou saída do mercado russo em 2022. Reportagens e análises setoriais apontaram risco de deterioração de redes por falta de atualizações, peças, upgrades e suporte, especialmente no médio prazo. A Telcomnet não é citada individualmente nesses textos setoriais, mas opera dentro desse ambiente.
Para uma operadora pequena, a consequência é simples: o erro de compra custa mais. Uma grande operadora pode testar alternativas, manter estoque, negociar lote, canibalizar equipamentos e distribuir risco. Uma empresa regional com margem líquida perto de 1,5% tem menos tolerância. Se um roteador crítico precisa de substituição, se uma placa falha, se uma licença de software fica difícil, se o fornecedor muda prazo, o impacto pode aparecer rapidamente. Os avisos de manutenção em M9 e no nó central não provam fragilidade. Mas mostram que o núcleo exige intervenção. Toda intervenção precisa de gente, janela, equipamento e plano de reversão.
As obrigações legais de armazenamento e controle aumentam essa pressão. A legislação russa associada a retenção de comunicações exige armazenamento de conteúdo e ampliação de capacidade ao longo do tempo para certos operadores de serviços telemáticos e transmissão de dados. Há também regras sobre proteção e restrição de dados de assinantes conhecidos por contratos de comunicação. Essas obrigações são políticas públicas para o Estado; para a operadora, são custo, risco jurídico e complexidade técnica. O cliente raramente paga uma linha separada feliz para isso. O custo entra no preço geral ou come margem.
Os processos envolvendo MGTS ajudam a tornar concreta a dependência de instalações. As decisões mencionam contrato de colocação em facilidades de linha e cabo, dívida principal de 550.596,68 rublos e penalidade de 82.589,52 rublos em cada texto, com cautela porque os períodos diferem. O valor não ameaça sozinho uma empresa com receita superior a 160 milhões de rublos. O sinal é outro: acesso físico tem dono, contrato e cobrança. A rede regional não flutua no ar. Ela passa por infraestrutura urbana com pontos de poder econômico alheio.
A pergunta de fornecedores inclui trânsito e mitigação. Observadores de BGP mostram nomes como RASCOM, StormWall e Storm Networks. StormWall sugere, pelo próprio posicionamento conhecido do mercado, uma dimensão de proteção ou trânsito ligado a segurança, embora a evidência pública aqui deva ser tratada como observação de adjacência, não contrato completo. Mesmo assim, pequenos ASNs precisam de resiliência contra ataques, rotas ruins, falhas de upstream e abuso de clientes. Cada camada custa. Se o preço final ao cliente não remunera resiliência, a operadora escolhe entre margem e qualidade.
Capital social de 20 mil rublos não diz muito sobre caixa atual, mas lembra a diferença entre forma jurídica e necessidade econômica. Telecom exige ativos e obrigações maiores que o capital nominal. A capacidade de sobreviver vem de fluxo de caixa, crédito, contratos e disciplina, não do número de constituição. O que falta na visão pública é justamente caixa, dívida, leasing, cronograma de capex e concentração de vencimentos. Sem esses dados, qualquer tese de crescimento deve ser descontada.
Clientes públicos e concentração
A Telcomnet mostra presença em clientes públicos. A própria página de instituições governamentais lista objetos atendidos, incluindo um centro de expertise de produtos médicos associado ao Ministério da Saúde russo, com internet e transmissão de dados. Agregadores de contratação pública registram contratos e vitórias em licitações. As contagens variam: 20 contratos 44-FZ em uma base, 24 tenders em outra, 23 vitórias em uma terceira, 20 contratos e 57,7 milhões de rublos em outra. A diferença não deve ser forçada em precisão falsa. O ponto é que existe evidência recorrente de venda ao setor público.
Esse tipo de cliente pode ser bom. Órgãos públicos tendem a valorizar continuidade, documentação, conformidade e preço previsível. Um fornecedor que já atende uma instituição pode manter vantagem se o serviço funciona e se a troca cria risco operacional. Para uma operadora regional, contratos públicos também validam capacidade administrativa: licenças, documentação, faturamento, atendimento a requisitos e participação em compras formais. Isso tem valor.
Mas concentração pública é risco com roupa limpa. Uma base mostra 57,3 milhões de rublos associados ao centro de expertise de produtos médicos dentro de 57,7 milhões de contratos públicos exibidos. Isso equivale a cerca de 99,3% do montante público mostrado nessa base. Não é concentração de receita total, porque a receita anual da empresa é muito maior que esse subconjunto de contratos. Ainda assim, é sinal de concentração dentro da parte visível de compras públicas. Se um comprador representa quase todo o montante público identificado em uma base, a relação precisa ser analisada como dependência potencial, não apenas prova de credibilidade.
O risco é duplo. Primeiro, o contrato público pode ter preço pressionado. Licitações favorecem comparação e documentação, não necessariamente margem. Segundo, perda ou renegociação de um cliente institucional relevante pode afetar receita, reputação e utilização de ativos. Se a Telcomnet construiu parte de sua infraestrutura e equipe em torno de clientes assim, o valor da base depende de renovação. Continuidade histórica ajuda, mas não substitui análise de contrato.
Também há risco político e orçamentário. Clientes públicos pagam com processos, prazos e prioridades que a operadora não controla. Mudanças de orçamento, centralização de compras, preferência por grandes fornecedores, exigências de segurança, ou novas regras de dados podem deslocar o equilíbrio. Um operador nacional consegue absorver melhor a perda de um contrato. Uma empresa menor sente.
Por outro lado, clientes públicos podem defender a Telcomnet contra competição puramente promocional. Se o serviço exige atendimento local, canais dedicados, telefonia, documentação e disponibilidade, a proposta de uma grande operadora nem sempre é automaticamente superior. Grandes empresas podem ser lentas, padronizadas e menos flexíveis. A Telcomnet pode vencer por proximidade e solução ajustada. Essa é a defesa racional do negócio.
O investidor, credor ou comprador estratégico deveria pedir três números antes de acreditar em estabilidade: receita anual por cliente relevante, margem bruta por contrato público e custo de atendimento por cliente. Sem isso, a carteira pública é simultaneamente ativo e risco. A evidência atual mostra que a Telcomnet sabe vender nesse canal. Não mostra quanto dinheiro de verdade sobra dele.
Competição e alternativas realistas
A alternativa para muitos clientes da Telcomnet não é ficar sem serviço. É contratar uma operadora nacional, uma operadora regional concorrente, um provedor de prédio, um integrador ou uma combinação de fornecedor de internet, PBX em nuvem e hospedagem separada. A MTS, por exemplo, anuncia internet empresarial em Moscou e região com internet para empresas, Wi-Fi de visitantes, IoT, IP estático, VPN, adicionais ligados a DDoS, suporte 24 horas, cobertura nacional e alegações de SLA. Outras grandes marcas russas também têm presença e escala. Isso define o teto competitivo.
Grandes operadoras têm vantagens óbvias: escala de compra, marca, rede ampla, capacidade de investimento, equipes de segurança, portfólio nacional e maior tolerância a custo regulatório. Elas podem oferecer pacotes padronizados com preço agressivo quando querem ganhar conta. Também podem atender clientes com múltiplas cidades, algo que uma operadora local dificilmente faz com controle próprio.
Mas as grandes também têm fraquezas. Atendimento pode ser impessoal. Instalações pequenas podem ficar presas em filas. Ajustes de voz, roteamento local, contato com síndico, pequenas mudanças de configuração e urgências de prédio podem não receber atenção. Uma Telcomnet bem operada pode vender exatamente contra essa indiferença. O produto real deixa de ser megabit por rublo e passa a ser resolução de problema com menor fricção.
Essa defesa, porém, é local e específica. Ela não escala automaticamente. Para cada prédio ou instituição, a Telcomnet precisa ter razão concreta para ficar: cabo já passado, número já configurado, relação com administração, suporte conhecido, preço aceitável, histórico sem falhas graves, resposta rápida. Se a defesa é apenas slogan de qualidade, a alternativa nacional corrói margem. Se a defesa é conhecimento instalado, a empresa preserva preço.
Outra alternativa é o cliente combinar serviços modernos fora da operadora local. PBX em nuvem, mensageria, chamadas por aplicativos, hospedagem em provedores maiores e conectividade redundante podem reduzir dependência de um fornecedor pequeno. A Telcomnet responde oferecendo pacote integrado. Mas integração precisa ser econômica, não apenas conveniente. Se o cliente compra integração porque não tem capacidade interna, a operadora ganha. Se o cliente amadurece e separa componentes, a operadora perde parte da carteira.
No data center, a competição também é desigual. Grandes centros de dados e nuvens podem oferecer certificações, escala, redundância e ecossistema. Um telehouse local pode oferecer proximidade, preço, flexibilidade e conectividade específica. Telcomnet precisa competir no segundo terreno. Não deve tentar parecer hiperescalador. A tese honesta é: para certos clientes de Moscou e região, uma instalação local conectada, com suporte humano e serviços de telecom combinados, pode ser suficiente e menos burocrática.
Em mercados assim, a competição não mata todos os pequenos. Ela seleciona os que têm território. O território pode ser físico, institucional, operacional ou relacional. A pergunta para a Telcomnet é qual desses territórios gera margem. O material público mostra sinais de todos, mas não quantifica nenhum.
Regulação, geopolítica e o custo de permanecer operacional
Telecom na Rússia não é apenas mercado. É infraestrutura regulada em ambiente geopolítico pressionado. Isso importa diretamente para a Telcomnet porque empresas pequenas não escapam de obrigações apenas por serem pequenas. Licenças, armazenamento de dados, proteção de informações de assinantes, requisitos de interceptação, regras de Runet soberana, inspeções e adequação técnica fazem parte do custo de existir.
As contagens de licenças variam entre agregadores. Alguns mostram sete licenças ativas; outro mostra catorze. A divergência não precisa ser resolvida para a análise central. A conclusão relevante é que a Telcomnet opera em atividades licenciadas e reguladas. Existe até sinal de inspeção ou advertência associada a Roskomnadzor em 2024 em uma base pública. Isso não prova problema estrutural, mas lembra que conformidade não é abstração. Ela é processo, documentação, custo e risco de sanção.
A legislação de armazenamento de comunicações, frequentemente associada à pressão da Lei Yarovaya, desloca economia de rede. Ela força operadores a pensar em capacidade de armazenamento, retenção e equipamentos específicos. Análises sobre liberdade na rede russa descrevem também custos ligados a DPI e Runet soberana. Para grandes grupos, isso é caro; para pequenos, pode ser proporcionalmente mais pesado. A empresa pode cumprir com fornecedores externos, equipamentos próprios ou arranjos híbridos, mas alguém paga.
Geopolítica adiciona outra camada. Sanções, saída de fornecedores ocidentais e restrições de suporte não significam apagão instantâneo. Redes continuam operando por anos com estoque, substituição, importações paralelas, marcas alternativas e engenharia local. O problema é qualidade marginal. Atualizações atrasam. Peças ficam menos previsíveis. Suporte se torna indireto. Equipamentos alternativos podem exigir nova curva de aprendizado. A Telcomnet, com margem pública estreita, não tem muito espaço para erro se precisar trocar parte relevante do núcleo.
Esse contexto também afeta clientes. Empresas e órgãos públicos podem valorizar fornecedores locais que consigam operar apesar de restrições. A Telcomnet pode se beneficiar se grandes fornecedores ficarem burocráticos ou caros. Mas esse benefício vem com obrigação de provar confiabilidade. Um cliente institucional não quer ouvir sobre dificuldade de peça; quer serviço. A operadora absorve a complexidade.
O risco regulatório e geopolítico torna a ausência de dados de capex ainda mais importante. Se a empresa tivesse margem líquida alta, a resposta seria mais simples: parte do lucro financia adaptação. Com margem abaixo de 2%, a análise precisa saber se a margem contábil subestima geração de caixa ou se a empresa está realmente operando sem colchão. Lucro baixo pode coexistir com depreciação elevada e caixa melhor, mas nada no material público permite afirmar isso. A postura correta é conservar dúvida.
Sinais não oficiais e o que eles não provam
Os sinais de inteligência de rede fora dos registros formais devem ser usados como indicadores fracos, não como sentença. IPinfo classifica o ASN como ISP, mostra geografia russa, 3.072 endereços IPv4, etiquetas como BitTorrent e VPN, e páginas de IP com sinais de SSH, servidor web, VPN e domínios hospedados. Esses dados ajudam a entender que o espaço da Telcomnet é usado por clientes ou serviços variados. Não provam que a Telcomnet venda VPN como produto central, não provam tolerância a abuso e não identificam cliente.
Ainda assim, sinais fracos importam economicamente. Se um ASN pequeno acumula tráfego percebido como VPN, BitTorrent, servidor exposto ou uso de hospedagem, a equipe precisa lidar com reputação, denúncias, bloqueios, abuso e ruído de segurança. Isso pode gerar trabalho sem receita proporcional. Uma operadora grande dilui esse custo; uma pequena responde caso a caso. A qualidade do processo de abuso e suporte pode afetar upstreams e clientes corporativos.
O mesmo vale para Cloudflare Radar e outras visões de tráfego. Elas mostram painéis de roteamento, conectividade, tráfego, HTTP, bot e humano, anomalias e janelas de observação. Não mostram todo o tráfego da internet. São recortes de quem observa. Para a Telcomnet, servem para confirmar que o ASN é visível e que há atividade medida. Não servem para inferir participação de mercado ou receita.
As diferenças entre BGP.tools, Hurricane Electric, CIDR Report, GIBIRNet e outros observadores também não devem ser tratadas como contradição mortal. Cada coletor vê parte da topologia. Alguns mostram treze prefixos, outros condensam redes maiores, alguns destacam pares diferentes. A convergência é suficiente: AS33904 é pequeno, IPv4, russo, com adjacências limitadas e registros RIPE. A divergência reforça a cautela contra precisão falsa.
Há também sinais corporativos agregados que precisam de frieza. TBank, Saby, RBC, B2B House e Companium mostram números parecidos, mas não idênticos, sobre licenças, contratos, licitações e finanças. Agregadores podem arredondar, atrasar, classificar de modo diferente ou combinar bases. O uso correto é triangulação. Receita e lucro estreitos aparecem de forma coerente. Presença pública e contratos aparecem de forma coerente. Número exato de licenças ou vitórias não deve virar dogma.
O material comercial da própria Telcomnet também é sinal, não auditoria. A alegação de disponibilidade de 99,783% no PBX é uma promessa de venda. Pode ser verdadeira, parcial, antiga ou calculada em base específica. Sem auditoria independente, não deve ser usada como fato de qualidade geral. O que ela mostra é a tentativa de competir por confiabilidade. Em telecom, prometer disponibilidade é fácil; financiar disponibilidade é o teste.
O que mudaria o julgamento
O julgamento sobre a Telcomnet mudaria com fatos específicos, não com adjetivos. O primeiro seria quantidade de portas ou clientes ativos, separando empresas, órgãos públicos, prédios, residenciais se houver, voz, PBX, hospedagem e colocation. Sem isso, a receita é bloco opaco. Uma operadora com poucos clientes grandes tem risco diferente de outra com muitos clientes pequenos e baixa churn.
O segundo seria margem bruta por produto. Internet, telefonia IP, PBX virtual, números, data center, colocation, hospedagem, canais privados, equipamento e integração têm economias diferentes. Se a margem vem de PBX e integração, a empresa é mais serviço do que rede. Se vem de acesso em prédios defendidos, é infraestrutura local. Se vem de contratos públicos, é fornecedor institucional. Cada tese recebe múltiplo diferente.
O terceiro seria concentração total de clientes. O indicador de 99,3% dentro do subconjunto público exibido para um cliente médico é forte, mas não mede receita total. A pergunta correta é quanto os cinco maiores clientes representam da receita e da margem. Se um cliente público relevante responde por fração modesta da receita, o risco cai. Se responde por parcela grande, a empresa vale menos sem contrato longo.
O quarto seria capex e ciclo de renovação. Quais roteadores, switches, sistemas de voz, armazenamento regulatório, UPS, geradores e sistemas de refrigeração precisam ser substituídos até 2027 ou 2028? Quanto custa isso em rublos, e de onde virá o dinheiro? A resposta decide se a margem líquida baixa é administrável ou perigosa.
O quinto seria resiliência de roteamento. Implementação de RPKI, plano de IPv6, diversificação de upstreams, política de mitigação, monitoramento e redundância em M9 ou fora dele mudariam a avaliação de qualidade. Nenhum cliente pequeno pede tudo isso. Mas clientes institucionais e empresariais deveriam valorar.
O sexto seria saúde de cobrança e fornecedores. As disputas com MGTS podem ser pontuais e antigas. Ou podem indicar tensão com infraestrutura essencial. Só histórico de pagamentos, prazos, litígios e contratos de facilidade resolveria. Para operadora pequena, fornecedor crítico pode ter mais poder que concorrente.
O sétimo seria churn e preço realizado. Se a Telcomnet consegue renovar contratos acima da inflação de custos, tem poder local. Se precisa descontar para reter, o crescimento de receita pode ser armadilha. Em telecom, preço anunciado importa menos que preço líquido renovado.
Julgamento final
A Telcomnet deve ser tratada como uma operadora regional real de Moscou e região, não como promessa vazia. Ela tem AS próprio, registros RIPE, rotas, espaço IPv4, serviços de internet e voz, data center declarado, contratos públicos, manutenção comunicada e presença financeira. A evidência operacional é suficiente para dar substância à empresa.
O problema é que substância não é folga econômica. Os números públicos mostram uma empresa que cresce em receita, mas não amplia lucro de modo proporcional. Margem líquida de 1,45% em 2025 e 1,63% em 2024 deixa pouco erro permitido. Em ambiente de custo regulatório, equipamento difícil, fornecedores externos, concorrência nacional e necessidade de suporte, pouco erro permitido é uma frase séria.
A melhor tese para a Telcomnet é local e específica. Ela cria valor quando combina acesso, telefonia, PBX, números, hospedagem, colocation e suporte para clientes que preferem um fornecedor próximo a uma estrutura nacional impessoal. Pode ter defesa em prédios, órgãos públicos e instalações onde a continuidade vale mais que desconto. Essa tese é plausível.
A tese fraca é chamar tudo isso de estratégia sem mostrar alocação. Estratégia seria provar que contratos recorrentes financiam manutenção de rede, armazenamento regulatório, troca de equipamento, segurança de roteamento, pessoal técnico e margem aceitável. Sem isso, a variedade de serviços vira catálogo. Catálogo não paga roteador.
O ponto de controle está no próximo ciclo. Se a Telcomnet consegue renovar clientes, preservar contratos públicos, adicionar serviços de maior margem e financiar substituição de equipamentos sem deteriorar serviço, a empresa tem um nicho defensável. Se receita continuar crescendo sem lucro, a empresa estará apenas convertendo trabalho e risco em volume. Para o cliente, isso pode ser suficiente enquanto o serviço funciona. Para valor econômico, não.
Fontes
- https://telcomnet.su/#home
- https://telcomnet.su/kompaniya/
- https://telcomnet.su/nasha-istoriya/
- https://telcomnet.su/kontakty/
- https://www.telcomnet.info/
- https://telcomnet.su/data-centr/
- https://telcomnet.su/internet-i-telefoniya/gosudarstvennye-uchrezhdeniya/
- https://telcomnet.su/ip-telefoniya/
- https://telcomnet.su/sip-telefoniya/#section
- https://telcomnet.su/sip-telefoniya/virtualnaya-ats-umnyj-ofis/
- https://telcomnet.su/sip-telefoniya/virtualnyj-nomer/
- https://telcomnet.su/sip-telefoniya/mestnaya-telefonnaya-svyaz/
- https://telcomnet.su/sip-telefoniya/mgmn-telefonnaya-svyaz/
- https://telcomnet.su/sip-telefoniya/bezlimitnaya-rossiya/
- https://telcomnet.su/sip-telefoniya/bezlimitnaya-moskva/
- https://telcomnet.su/category/novosti/
- https://telcomnet.su/planovye-raboty-6/
- https://telcomnet.su/planovye-raboty-5/
- https://telcomnet.su/planovye-raboty-4/
- https://telcomnet.su/planovye-raboty-3/
- https://telcomnet.su/planovye-raboty-2/
- https://rest.db.ripe.net/ripe/aut-num/AS33904.json
- https://rest.db.ripe.net/ripe/organisation/ORG-LLC50-RIPE.json
- https://rest.db.ripe.net/ripe/role/NA6965-RIPE.json
- https://rest.db.ripe.net/search.json?query-string=217.174.176.0%2F21&type-filter=route&flags=no-filtering
- https://rest.db.ripe.net/search.json?query-string=217.174.184.0%2F22&type-filter=route&flags=no-filtering
- https://ipinfo.io/AS33904#summary
- https://ipinfo.io/AS33904/217.174.184.0/22
- https://ipinfo.io/AS33904/217.174.182.0/23
- https://ipinfo.io/217.174.185.218
- https://bgp.tools/as/33904
- https://bgp.he.net/AS33904
- https://www.cidr-report.org/cgi-bin/as-report?as=AS33904&view=2.0
- https://bgp.gibir.net.tr/as/33904
- https://whois.ipip.net/AS33904
- https://ipgeolocation.io/browse/asn/AS33904
- https://radar.cloudflare.com/routing/rpki/as33904
- https://radar.cloudflare.com/routing/as33904
- https://radar.cloudflare.com/traffic/as33904
- https://www.tbank.ru/business/contractor/legal/1187746887910/
- https://saby.ru/profile/7727395481-772701001
- https://companies.rbc.ru/id/1187746887910-ooo-telkomnet/
- https://b2b.house/company/OOO-TELKOMNET_bf2059a1-bbf6-45c1-a089-8beb8db8d46e/
- https://companium.ru/id/1187746887910-telkomneht
- https://base.garant.ru/65885862/
- https://base.garant.ru/65604718/
- https://poisktenderov.ru/item/0348300014719000059/
- https://business.mts.ru/moskva/internet-dlya-biznesa
- https://freedomhouse.org/country/russia/freedom-net/2023
- https://dgap.org/en/research/publications/impact-and-limits-sanctions-russias-telecoms-industry
- https://www.nokia.com/newsroom/nokia-to-exit-the-russian-market/
- https://www.euronews.com/next/2022/12/21/ukraine-crisis-russia-telecoms
- https://www.consultant.ru/document/cons_doc_LAW_305605/f119560d9ee6f613fb980760e83a64d7c74d511b/
- https://base.garant.ru/186117/9d6506b7354f91b33cd5839dca900db1/
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance