
Resumo
- No exercício encerrado em 28 de agosto, a receita líquida da Penguin Solutions subiu 26,5%, para US$ 1,731 bilhão, e o lucro operacional GAAP chegou a US$ 165,6 milhões. A receita do quarto trimestre avançou 68% em um ano; a empresa elevou para cerca de 40%, com variação de dez pontos para cima ou para baixo, a previsão de crescimento das vendas no ano fiscal de 2027.
- Mesmo assim, o fluxo de caixa das operações continuadas consumiu US$ 151,9 milhões, ante geração positiva de US$ 113,2 milhões um ano antes. Na conciliação divulgada, contas a receber e estoques consumiram quase US$ 982 milhões, parcialmente compensados por US$ 607 milhões de contas a pagar, despesas provisionadas e outros passivos.
- Esses números não provam inadimplência, estoque obsoleto nem crise de liquidez. Eles colocam uma questão de ritmo: uma operação de implantação intensiva em hardware consegue transformar pedidos e entregas em caixa sem exigir cada vez mais financiamento do balanço?
A receita chegou antes do dinheiro
O comunicado de 6 de outubro traz recordes: US$ 1,731 bilhão em receita, US$ 165,6 milhões de lucro operacional GAAP e US$ 256,4 milhões de EBITDA ajustado no exercício. As vendas cresceram 26,5%; no quarto trimestre, a alta anual foi de 68%. A previsão de crescimento das vendas para o exercício de 2027 passou para aproximadamente 40%, com uma faixa de dez pontos percentuais para cada lado. Há sinais de demanda e execução, mas isso não mostra quanto dinheiro sobra depois que os sistemas são montados e entregues. (Resultados de 2026 da Penguin)
A demonstração de caixa mostra outra parte da história. As operações continuadas consumiram US$ 151,9 milhões em 2026, depois de gerar US$ 113,2 milhões em 2025. Em 28 de agosto, contas a receber haviam subido para US$ 796,3 milhões, ante US$ 307,9 milhões; os estoques chegaram a US$ 748,8 milhões, ante US$ 255,2 milhões. Na conciliação anual, as mudanças nessas duas linhas consumiram US$ 488,4 milhões e US$ 493,6 milhões, respectivamente — quase US$ 982 milhões em conjunto.
Esse não é o quadro inteiro. Contas a pagar, despesas provisionadas e outros passivos forneceram US$ 607 milhões; a Penguin encerrou o ano com US$ 647,2 milhões em caixa e US$ 123,3 milhões de receita diferida. Um cálculo simples — contas a receber mais estoques, menos contas a pagar/despesas provisionadas e receita diferida — fica perto de US$ 531 milhões, ante US$ 170 milhões um ano antes. É uma conta da autora, não um indicador da Penguin nem um ciclo de conversão de caixa; não inclui outros itens de capital de giro e não pode ser atribuído a um único segmento.
Uma plataforma de IA tem uma camada física para financiar
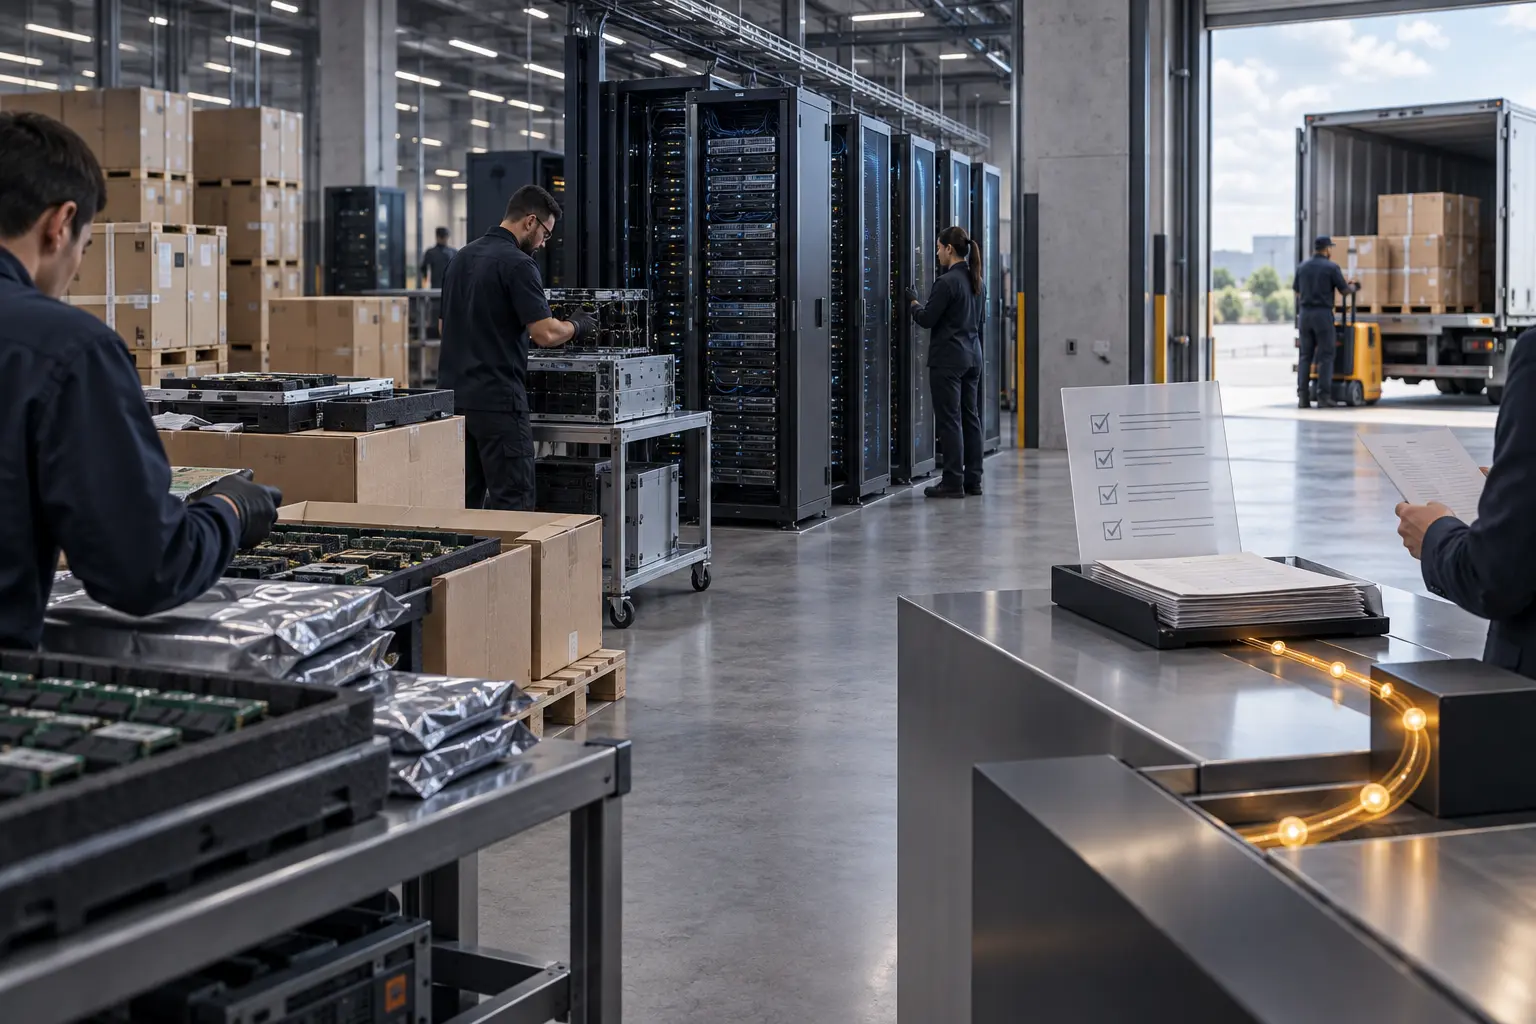
A Penguin descreve uma plataforma de fábrica de IA que combina sistemas de computação, memória, software e serviços. Essa composição importa para o caixa. Um integrador pode comprar componentes, montar e testar racks, enviá-los ao cliente, aguardar o aceite e só depois receber o saldo. As contas a receber podem crescer antes do pagamento; os estoques, antes do embarque. São mecanismos plausíveis, não uma explicação comprovada para cada dólar registrado pela Penguin.
As demonstrações não abrem contas a receber, estoques, fluxo de caixa ou margem de caixa da infraestrutura de IA por negócio. A Penguin também atua em memória integrada e LED otimizado. A receita de memória integrada foi de US$ 924 milhões em 2026, ante US$ 464 milhões, enquanto Advanced Computing caiu de US$ 648 milhões para US$ 559 milhões. A companhia atribui a força da memória à demanda, aos preços e ao volume ligados à IA. Essa composição impede tratar o capital de giro consolidado como medida pura da economia de implantação das fábricas de IA. (Formulário 10-Q do terceiro trimestre de 2026; Formulário 10-K de 2025)
Crescimento precisa passar pelo teste do recebimento
A próxima evidência não é simplesmente outro trimestre recorde. É a ponte entre implantações contratadas, instalações concluídas, aceite do cliente, faturas pagas e menor necessidade de capital de giro por dólar vendido. Vale acompanhar a idade das contas a receber, giro e perdas de estoque, depósitos de clientes e receita diferida, prazos de fornecedores, margem bruta por negócio e fluxo operacional em relação ao lucro. Nem todos esses dados são divulgados por segmento; seria enganoso criar uma métrica de caixa da IA com base apenas nos totais consolidados.
A empresa tinha US$ 647 milhões em caixa no fim do ano, portanto o fluxo operacional negativo não demonstra uma emergência de financiamento. Também não invalida a perspectiva de demanda. Mostra, sim, que crescer exige financiamento. Se os recebimentos alcançarem as entregas e os estoques se normalizarem com a expansão, o peso no caixa pode diminuir. Se contas a receber e estoques continuarem crescendo mais rápido do que as vendas enquanto os fornecedores deixam de financiar a diferença, a expansão poderá consumir capital mesmo com lucro maior.
A tese estratégica da Penguin é administrar o sistema de IA completo, não apenas vender componentes. Por isso, execução e capital de giro fazem parte da economia da plataforma. A empresa já mostrou que consegue conquistar clientes e elevar vendas. A prova mais difícil é que cada implantação adicional deixe mais valor em caixa recebido, e menos em racks aguardando aceite, faturas em aberto ou peças ainda não enviadas.
Fontes: resultados de 2026 da Penguin; comunicado a investidores; Formulário 10-Q do terceiro trimestre de 2026; Formulário 10-K de 2025.
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance