
Resumo
- A OVHcloud registrou €238,5 milhões em capex, sem aquisições, no primeiro semestre do exercício de 2026 — 42,9% da receita de €555,3 milhões.
- O capex de crescimento incluía cerca de 11% antecipados voluntariamente do segundo semestre. Aplicado à receita do período, o percentual equivale a aproximadamente €61 milhões, uma conta editorial, não uma conciliação divulgada pela companhia.
- Outros €50 milhões em memórias e discos serão destinados exclusivamente ao exercício de 2027, com financiamento específico e fora da meta de capex ajustado de 33% a 35%.
- Componentes e obras em andamento cresceram €75,4 milhões em valor contábil líquido, enquanto a maior produção de servidores comissionados elevou a depreciação. Comprar, colocar em operação e faturar são eventos separados.
A compra aparece antes do serviço
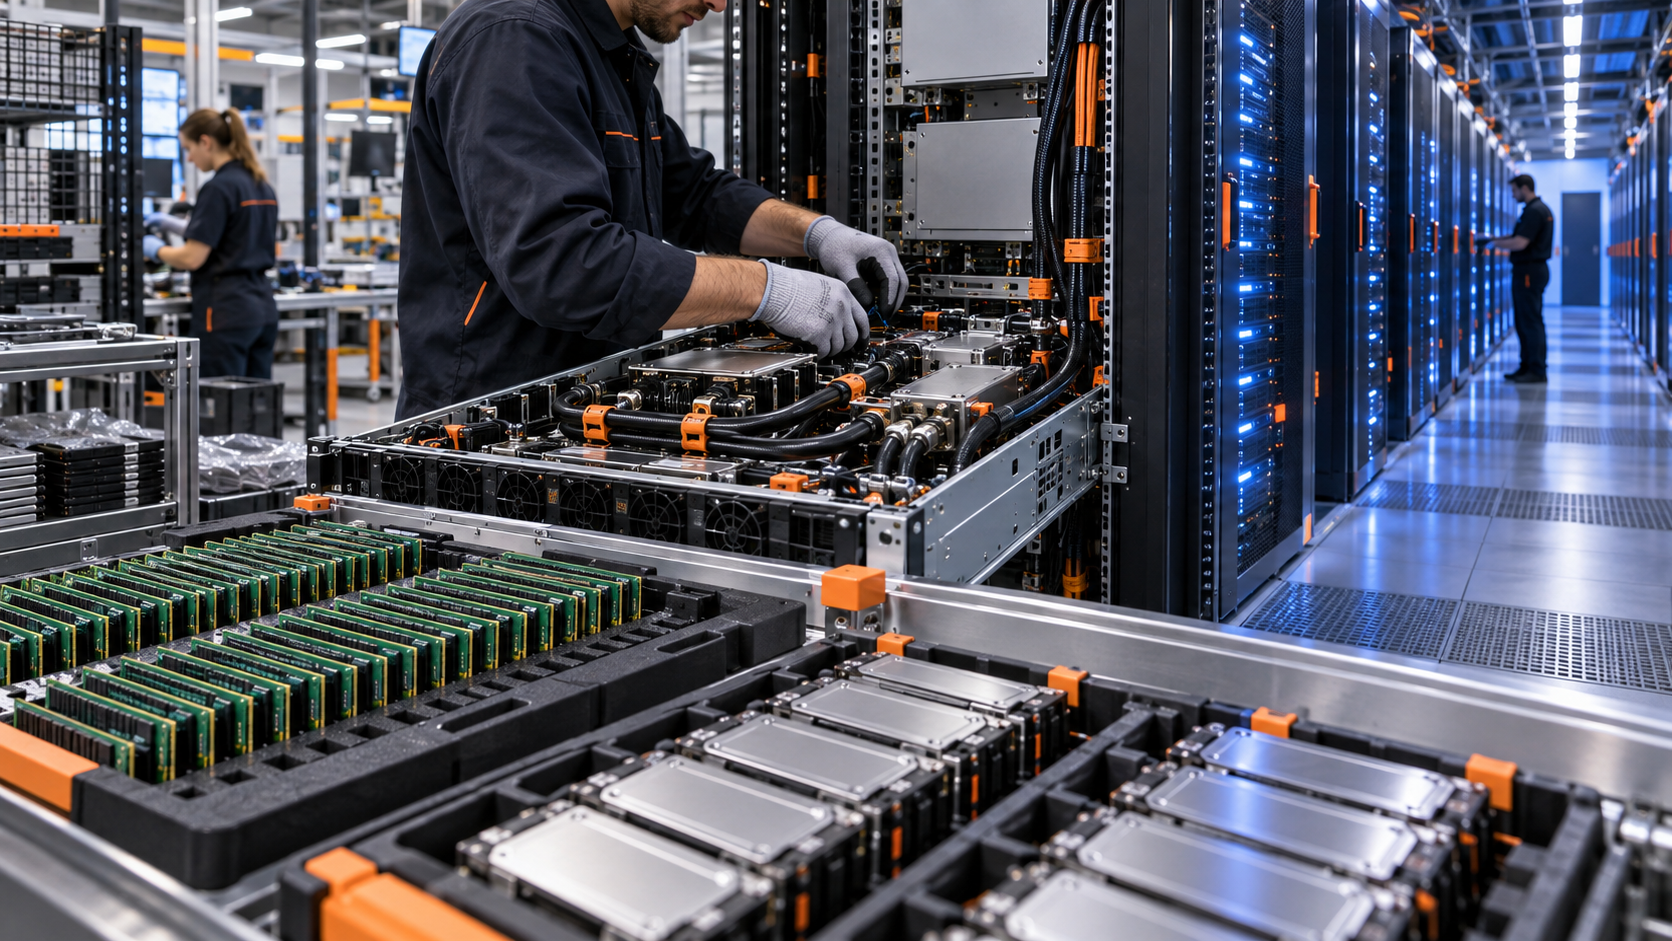
Uma peça de memória no estoque não é capacidade de nuvem vendável. Antes de chegar ao cliente, ela precisa entrar em um servidor, passar pela montagem, ser instalada em um data center, conectada à rede, testada e comissionada. Mesmo depois disso, a máquina só produz receita quando algum cliente contrata e usa o serviço.
Cada demonstração financeira enxerga uma etapa. O fluxo de caixa registra o desembolso perto do início. A depreciação começa a refletir o ativo quando ele entra em uso. A receita aparece no fim, condicionada à demanda. Misturar os três momentos transforma intensidade de investimento em uma certeza falsa sobre capacidade ou utilização.
No primeiro semestre de 2026, a OVHcloud teve receita de €555,3 milhões, com crescimento de 5,5% em bases comparáveis. O capex sem aquisições chegou a €238,5 milhões, contra €193 milhões um ano antes. A relação com a receita subiu de 36,0% para 42,9%.
É tentador comparar os 42,9% com o avanço de 5,5% e concluir que a oferta corre muito à frente da procura. Mas a própria empresa diz que antecipou investimentos em hardware para garantir suprimentos e reduzir o impacto da inflação excepcional em memórias e discos. Parte do caixa gasto no primeiro semestre, portanto, atendia ao cronograma operacional do período seguinte.
O índice mostra quando a OVHcloud pagou. Não mostra, sozinho, quando todo o equipamento ficou pronto, quanto dele estava disponível comercialmente nem quanto estava ocupado.
Reposição, expansão e calendário
A OVHcloud divide o capex em recorrente e de crescimento. O recorrente cobre servidores e infraestrutura relacionados à manutenção da receita quando equipamentos antigos são rebaixados, retirados ou reformados. É investimento necessário para preservar a base, não necessariamente para ampliá-la. O capex de crescimento reúne as demais despesas necessárias para apoiar uma receita maior.
No semestre, o capex recorrente foi de €72 milhões, ou 13,0% da receita. O capex de crescimento somou €166 milhões, ou 29,9%. Dentro deste último, a companhia afirmou ter antecipado voluntariamente cerca de 11% do segundo semestre de 2026.
Onze por cento dos €555,3 milhões de receita correspondem a cerca de €61 milhões. O cálculo dá uma noção de escala, mas precisa de uma etiqueta clara: não é um valor que a OVHcloud tenha publicado em uma ponte de caixa. Não há autorização para subtrair exatamente €61 milhões e chamar o restante de ritmo normal.
Ainda assim, o deslocamento é material. Se a taxa de capex cair no segundo semestre, isso poderá ser a contrapartida das compras feitas antes, e não uma decisão nova de frear o crescimento. Pelo mesmo motivo, a taxa elevada no primeiro semestre não prova que uma quantidade equivalente de capacidade produtiva já estava ligada.
Uma segunda compra antecipada atravessa o ano fiscal
A OVHcloud anunciou também a formação de aproximadamente €50 milhões em estoque de memórias e discos para uso exclusivo no exercício de 2027. A empresa diz que os componentes não correm risco de obsolescência, que a medida garante disponibilidade e que fixa preços antes de novos aumentos. Um financiamento excepcional dedicado cobrirá a operação.
Esse estoque não entra na orientação de capex ajustado de 33% a 35% da receita para 2026. Há lógica gerencial em separar uma compra extraordinária voltada ao próximo exercício. Mas a exclusão não apaga a decisão econômica. Capital e financiamento são comprometidos agora para defender o custo e o ritmo de produção de amanhã.
Por isso, a leitura precisa de dois perímetros. O primeiro acompanha a métrica definida pela empresa e verifica se a orientação foi cumprida. O segundo soma os compromissos ligados ao hardware, inclusive o estoque financiado em separado, para medir quanta flexibilidade financeira foi usada na proteção da capacidade futura.
O saldo que ainda esperava o comissionamento
O balanço oferece uma pista do intervalo entre comprar e operar. O valor líquido de componentes e obras em andamento passou de €167,4 milhões em 31 de agosto de 2025 para €242,8 milhões em 28 de fevereiro de 2026. O aumento foi de €75,4 milhões.
O saldo não é sinônimo do hardware antecipado para o segundo semestre. A rubrica agrega componentes e projetos em andamento e recebe vários movimentos contábeis. Mesmo assim, ela mostra que um volume maior de valor permanecia entre a aquisição e o ativo plenamente comissionado na data do balanço.
Ao mesmo tempo, outra parcela já tinha entrado em operação. A depreciação e as perdas de ativos imobilizados subiram de €120,1 milhões para €131,4 milhões. A OVHcloud atribuiu a mudança principalmente ao aumento do volume produzido de servidores comissionados. Considerando também intangíveis e direitos de uso, depreciação, amortização e perdas chegaram a €185,6 milhões.
Não há conflito entre estoques em andamento maiores e mais máquinas ativadas. Uma leva pode entrar em serviço enquanto outra, ainda maior, se forma para o futuro. A questão útil para o mercado é a velocidade de passagem entre as etapas: caixa desembolsado, trabalho em andamento, servidor comissionado e utilização remunerada.
A aceleração comercial não identifica a máquina
No terceiro trimestre, a OVHcloud obteve receita de €289,6 milhões, crescimento comparável de 6,9%. Public Cloud chegou a €65,6 milhões e avançou 20,2%. A companhia manteve as metas anuais de crescimento orgânico de 5% a 7%, margem EBITDA ajustada acima de 2025, capex ajustado de 33% a 35% sem o estoque para 2027 e fluxo de caixa livre alavancado positivo.
O desempenho do Public Cloud melhora o lado da demanda. Não demonstra que os componentes antecipados em H1 produziram essa receita. Os documentos não fornecem uma ponte entre um euro em hardware, um servidor comissionado, uma unidade comercializável e um euro faturado. Atribuir os números uns aos outros seria criar uma precisão que a divulgação não contém.
Essa cautela é ainda mais necessária em uma operadora verticalmente integrada. A OVHcloud projeta e monta servidores, administra data centers e opera sua rede. O modelo dá controle sobre etapas que outros provedores terceirizam, inclusive o momento da compra. Também reúne, no capex, componentes, produção, instalações e rede. Um índice único comprime toda uma cadeia industrial.
Economia na peça, espera no capital
A administração estima uma economia de aproximadamente €10 milhões por ter garantido cedo a maior parte das necessidades, compensando parte da inflação. Evitar um preço maior é ganho real. Evitar que a falta de uma peça bloqueie o servidor inteiro também tem valor operacional.
Mas antecipar a proteção antecipa o desembolso. O fluxo de caixa livre não alavancado foi de €32,3 milhões no semestre. A dívida líquida sem passivos de arrendamento estava em €1,125 bilhão no fim de fevereiro, ante €1,103 bilhão no fechamento de agosto. A meta de fluxo livre alavancado positivo continua de pé, porém ainda precisa ser demonstrada no ano completo.
Se a montagem, o lançamento de produtos ou as vendas atrasarem, a economia no preço de compra pode conviver com um retorno mais lento. Se a demanda se mantiver forte, o estoque protegido pode encurtar prazos e preservar margem. O adiantamento não elimina risco; troca incerteza de preço e disponibilidade por risco de estoque, financiamento e execução.
Os resultados anuais estão marcados para 20 de outubro de 2026. Eles permitirão verificar se o pico de 42,9% foi de fato uma saliência temporal, se os ativos em andamento avançaram para o comissionamento e se o crescimento absorveu a capacidade. Até lá, o melhor diagnóstico não é euforia nem alarme: é reconhecer que três relógios diferentes ainda precisam convergir.
Fontes
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance