Resumo
- Nuvens de IA escolhidas compram sistemas de data center da NVIDIA, e a NVIDIA se compromete a adquirir serviço delas. O total era de US$ 36 bilhões em 26 de julho de 2026, normalmente por seis anos.
- O parceiro pode interromper o atendimento à NVIDIA e vender a capacidade a um terceiro por uma tarifa mais vantajosa. Uso externo ou pela P&D da NVIDIA reduz o saldo.
- O cronograma começa em zero no restante do ano fiscal de 2027 e passa a US$ 6 bilhões, US$ 8 bilhões, US$ 7 bilhões, US$ 6 bilhões e US$ 9 bilhões de 2028 a 2032 e anos seguintes.
- Outros US$ 29 bilhões de serviços de nuvem financiam a própria pesquisa da NVIDIA. Esse bloco não é parte dos US$ 36 bilhões e não autoriza uma soma de US$ 65 bilhões.
A venda do equipamento vem antes da ocupação
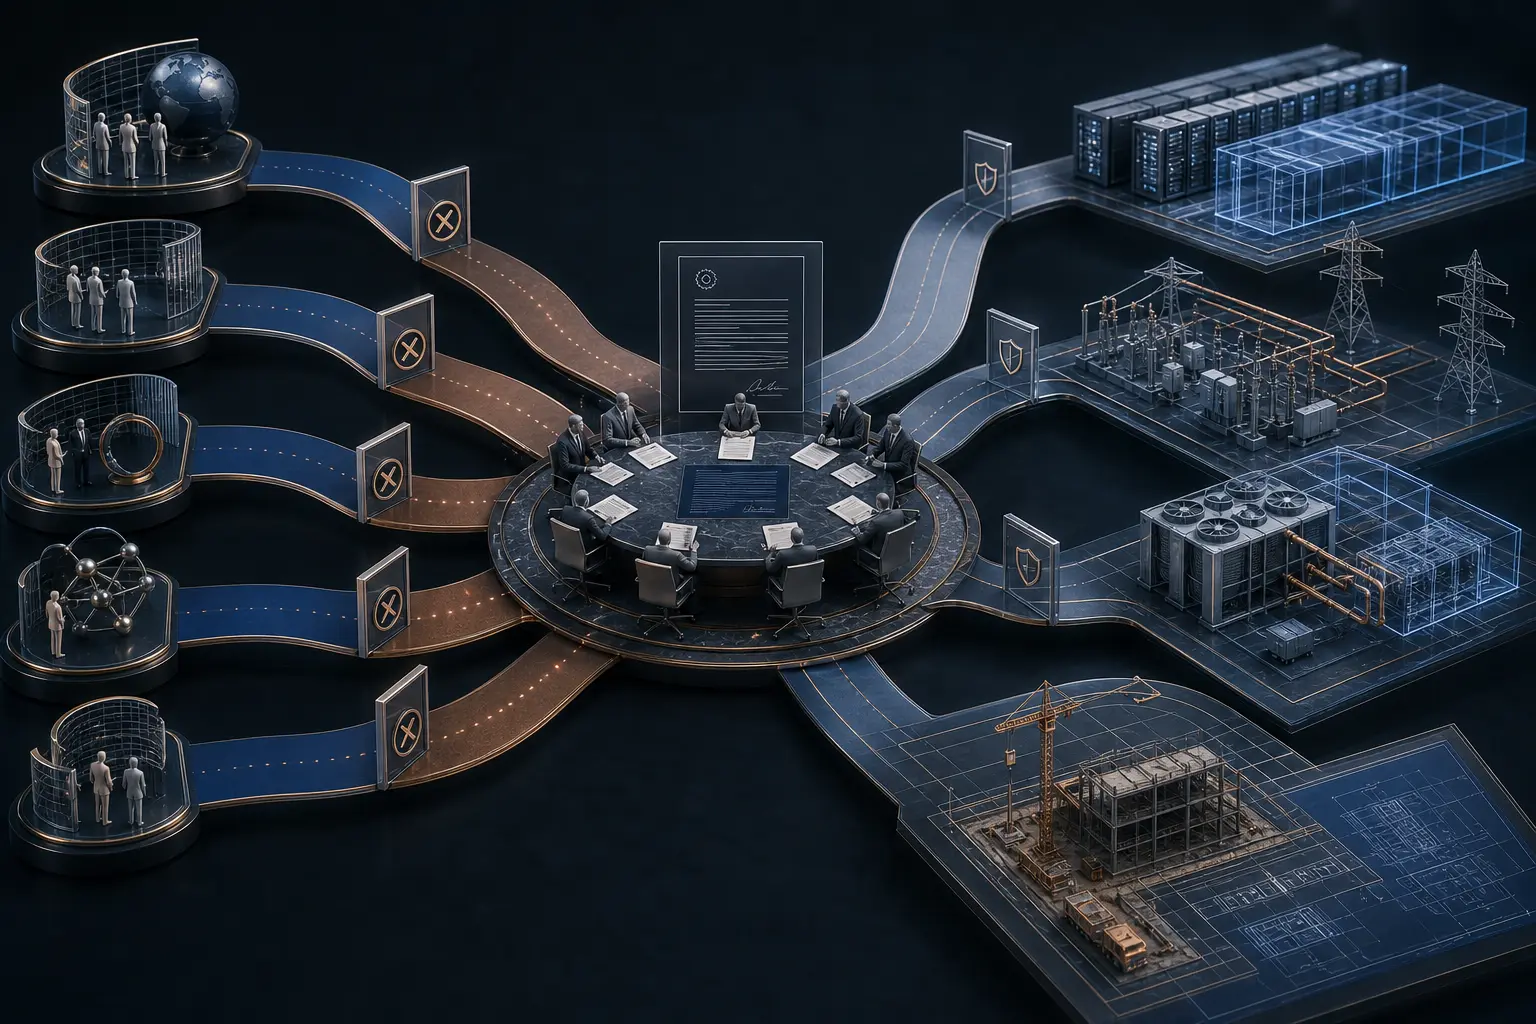
O modelo tenta fechar a distância entre demanda comercial e infraestrutura pronta. Segundo a NVIDIA, os parceiros têm clientes e um pipeline robusto, mas a escala dos data centers limita seu crescimento. Eles compram equipamentos NVIDIA; a NVIDIA oferece um piso de demanda ao contratar a nuvem resultante.
Assim, a fabricante deixa de ser somente fornecedora e passa a ser usuária de reserva. O hardware pode ser instalado antes que toda a demanda final esteja contratada. Uma compra do parceiro é real, mas não prova sozinha que clientes independentes já absorveram a capacidade.
No segundo trimestre do ano fiscal de 2027, a NVIDIA registrou receita de US$ 96,2 bilhões, dos quais US$ 89,0 bilhões em Data Center, e margem bruta GAAP de 75,0%. A previsão para o terceiro trimestre é de US$ 108,0 bilhões, com variação de 2%. Esses números não isolam vendas do novo programa, capacidade energizada ou despesas futuras de serviço.
São necessárias duas conciliações. A primeira acompanha pedido, entrega, instalação, energia e rede. A segunda mostra quem usa a capacidade e paga por ela. Uma implantação pode avançar enquanto a demanda externa continua incompleta.
A chave de redirecionamento fica com o parceiro
O 10-Q diz que a nuvem pode parar unilateralmente de fornecer o serviço à NVIDIA e vendê-lo a terceiros por tarifas mais vantajosas. Também informa que o compromisso diminui quando terceiros usam a capacidade ou quando a própria NVIDIA a utiliza em pesquisa e desenvolvimento.
Não se trata, então, de uma obrigação rígida de desembolsar cada dólar. Um comprador externo pode tomar o lugar da NVIDIA. Se critérios não divulgados forem cumpridos, a empresa ainda participa da receita gerada pelo parceiro com esse terceiro.
Os incentivos se aproximam: a nuvem procura preço e ocupação; a NVIDIA procura mais sistemas instalados e demanda independente que reduza seu risco; o cliente obtém computação sem contratar diretamente com a fabricante. Os direitos, porém, não são idênticos. A decisão divulgada de aceitar a melhor tarifa é do operador da nuvem.
Não há percentual, gatilho, prazo ou base bruta/líquida para a divisão de receita. Também não foram publicados mínimos ou multas. Por isso, chamar todo o valor de “cancelável” exageraria. O que existe é uma válvula de substituição cujo efeito depende do uso real.
A maior prova começa em 2028
O quadro de compromissos adicionais não atribui valor ao restante do ano fiscal de 2027. A sequência é US$ 6 bilhões em 2028, US$ 8 bilhões em 2029, US$ 7 bilhões em 2030, US$ 6 bilhões em 2031 e US$ 9 bilhões em 2032 e depois. De 2028 a 2030 são US$ 21 bilhões.
Esse intervalo permite financiar, construir, energizar e comercializar. Antes das parcelas maiores, já deveria ser possível observar capacidade operacional, contratos externos, cargas de P&D e gasto efetivo com serviço.
O calendário não é fluxo de caixa. Não revela data de fatura, redução por ano nem quando a receita compartilhada será recebida. Tampouco toda capacidade é equivalente: localização, rede, energia, memória e geração tecnológica definem sua utilidade. Direito de acesso não é o mesmo que capacidade produtiva.
Os US$ 29 bilhões estão em outro livro
O quadro comum de compromissos soma US$ 366 bilhões: US$ 279 bilhões em suprimento e capacidade, US$ 29 bilhões em serviços de nuvem, US$ 25 bilhões em leases ainda não iniciados, US$ 25 bilhões em investimentos acionários e US$ 8 bilhões em capex.
Os US$ 29 bilhões dão suporte a Nemotron, Cosmos, GR00T e software de veículos autônomos. Já os US$ 36 bilhões aparecem como compromisso adicional, com compra de hardware pelo parceiro e substituição da NVIDIA por terceiros.
Somar os dois porque ambos mencionam nuvem destruiria a separação contratual. A garantia de até US$ 105 bilhões no campus PORTS, os US$ 20 bilhões de leases adicionais e a meta de mobilizar US$ 500 bilhões de capital externo também pertencem a mecanismos diferentes. Garantia, lease, compra de serviço e pedido a fornecedor distribuem perdas de formas distintas.
O próprio risco regulatório descreve a perda
Se a nuvem não vender a capacidade a terceiros, a NVIDIA concordou em comprá-la. A empresa admite que talvez não tenha demanda suficiente, capacidade operacional para usar tudo ou meios de revender o excedente. Demanda ou preço mais fracos também reduzem a possível participação em receita.
Esse é o risco residual. A instalação pode funcionar tecnicamente sem encontrar utilização econômica. A NVIDIA pode transformar o serviço em pesquisa valiosa, mas precisa demonstrar cargas e resultados. Sem cliente externo nem uso interno produtivo, o apoio ao ecossistema vira despesa de longo prazo.
Os parceiros, sua concentração, o volume e a localização não foram informados. Financiamento, energia, licenças, atraso de obra e estresse financeiro continuam sob risco. O modelo pode acelerar oferta e acesso; pode igualmente antecipar vendas de hardware antes da validação final da demanda.
Fontes
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance