
Resumo
- Em 7 de outubro, a MicroVision reafirmou a previsão de receita de US$ 10 milhões a US$ 15 milhões para 2026, projetou dobrar a receita em 2027 e prometeu reduzir significativamente o consumo de caixa. O anúncio não definiu o ano-base da duplicação, o ritmo trimestral ou o valor da redução.
- A receita divulgada para o primeiro semestre de 2026 foi de US$ 2,408 milhões. Para alcançar a faixa anual, seriam necessários US$ 7,592 milhões a US$ 12,592 milhões no segundo semestre: uma conta, não uma previsão da empresa.
- Em 30 de junho, a empresa tinha US$ 27,2 milhões em caixa. A capacidade potencial de US$ 41,2 milhões no programa ATM dependia de condições e não era dinheiro já disponível. O fluxo operacional consumiu US$ 35,6 milhões no semestre, e o 10-Q registrou uma ressalva de continuidade referente à data de emissão.
Análise
A atualização da MicroVision de 7 de outubro contém duas afirmações que parecem simples até serem colocadas no calendário. A receita de 2026 deve ficar entre US$ 10 milhões e US$ 15 milhões; em 2027, a empresa projeta dobrá-la. A segunda afirmação ainda não tem denominador conhecido: depende do que a companhia realmente faturar em 2026. O teste seguinte, porém, já pode ser calculado com o relatório encerrado em junho.
A MicroVision declarou receita de US$ 2,408 milhões no primeiro semestre de 2026, incluindo US$ 1,473 milhão no segundo trimestre. Subtrair o resultado semestral da faixa anual reafirmada deixa US$ 7,592 milhões no limite inferior e US$ 12,592 milhões no superior para julho a dezembro. Isso equivale a cerca de US$ 3,8 milhões a US$ 6,3 milhões por trimestre, ante US$ 1,473 milhão no segundo trimestre. A conta não prova que a previsão será descumprida: embarques posteriores, aceitação dos clientes ou atividade de negócios adquiridos podem alterar o ritmo. Mas “reafirmar” não significa que a meta esteja praticamente cumprida.
Também não se deve transformar a duplicação de 2027 em uma meta de US$ 20 milhões a US$ 30 milhões. Essa conta só valeria se a administração escolhesse os extremos da previsão de 2026 como base, algo que o comunicado não diz. Se “dobrar” significar duas vezes a receita efetivamente obtida em 2026, o denominador só será conhecido após o encerramento do ano. O anúncio não detalha ritmo trimestral, composição por produto ou cliente, nem o perímetro de receita incluído. A leitura disciplinada preserva a ambição sem inventar uma faixa que não foi divulgada.
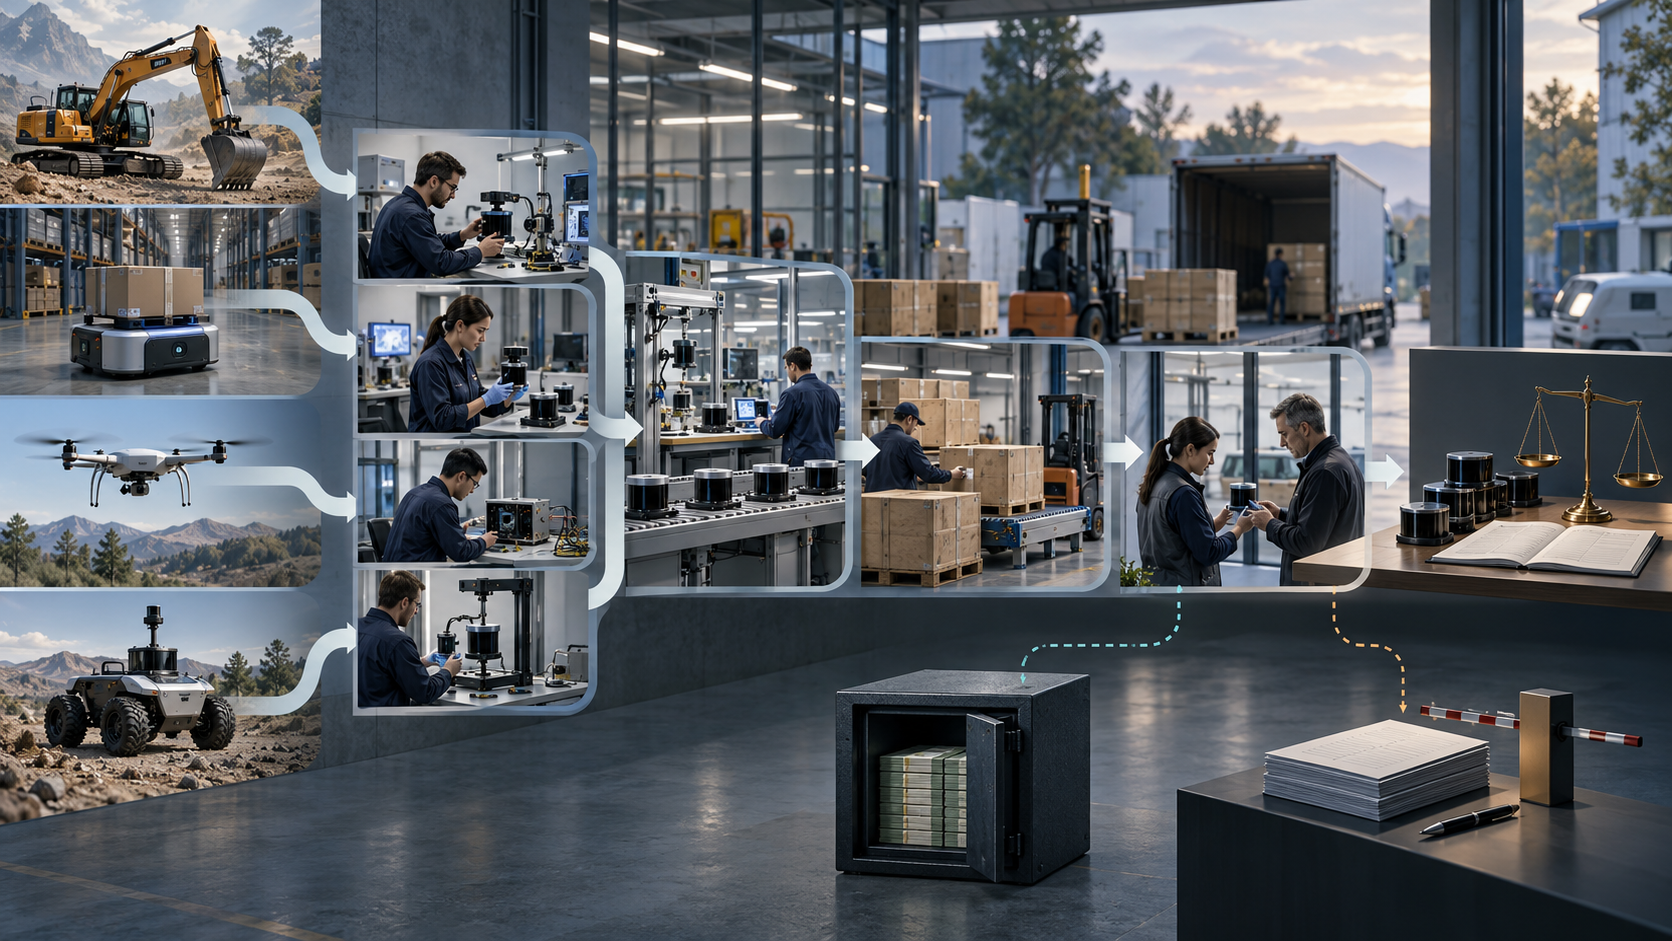
A carteira de produtos oferece sinais comerciais. Em 6 de outubro, a MicroVision disse que avançava com a Robinson Unmanned na integração de lidar para mapeamento aéreo. Em setembro, afirmou que o IRIS havia sido selecionado para uma aplicação de veículos terrestres autônomos na defesa. São informações divulgadas pela própria companhia. Os comunicados não informam valor do pedido, unidades, cronograma de entrega, critérios de aceitação ou receita reconhecida. “Selecionado” e “integração em andamento” descrevem etapas de trabalho; não equivalem a pedido de compra ou dinheiro recebido.
O valor econômico só poderá ser medido quando os projetos resultarem em entregas e aparecerem nas demonstrações financeiras.
A composição mais recente também recomenda não confundir um anúncio com uma máquina diversificada de receita. No primeiro semestre, um cliente de construção e mineração respondeu por 25% da receita, uma empresa europeia de robótica para segurança e defesa por 22% e uma montadora global de primeira linha por 21%. No segundo trimestre, quatro fontes contribuíram entre 14% e 27%, entre sensores Iris e MOVIA L e serviços de projeto de semicondutores. Há diferentes aplicações, mas dois trimestres de um negócio em transformação não comprovam pedidos repetidos, renovação ou margens duráveis de produto.
O custo da receita tampouco é o caixa. No segundo trimestre, foram US$ 831 mil diante de US$ 1,473 milhão em receita; no semestre, US$ 1,403 milhão ante US$ 2,408 milhões. Esses dados, antes das despesas operacionais, aquisições e reestruturação, não bastam para inferir uma margem madura de produto. A empresa diz que o consumo de caixa cairá significativamente em 2027, mas não quantifica a queda nem separa economia operacional, aumento de recebimentos ou outras fontes de financiamento.
O balanço mostra por que a sequência importa. Em 30 de junho, a MicroVision tinha US$ 27,2 milhões em caixa e equivalentes, excluído o caixa restrito, e usou US$ 35,6 milhões nas operações durante o primeiro semestre. O 10-Q também mencionou cerca de US$ 41,2 milhões de capacidade potencial remanescente no programa de venda de ações ATM, sujeita a condições. Essa capacidade não é um depósito: sua utilização depende do mercado e pode diluir os acionistas existentes. A empresa ainda precisava cumprir um covenant de liquidez mínima atrelado às notas garantidas em aberto.
Não se deve somar essas medidas como se fossem um único saldo de US$ 68,4 milhões.
A ressalva de continuidade deve conservar sua data e seu alcance. O 10-Q afirmou que o maior consumo de caixa no primeiro semestre, as perdas históricas e a liquidez então disponível, considerados em conjunto, levantavam dúvida substancial sobre a capacidade de continuidade por pelo menos doze meses a partir da emissão das demonstrações. Essa foi a avaliação contemporânea do documento, não a afirmação de que a empresa estava insolvente em 8 de outubro.
A atualização de 7 de outubro não trouxe novo saldo de caixa, prazo quantificado de liquidez nem plano de financiamento; apontou caixa limitado e capacidade de captar recursos entre os riscos às expectativas futuras.
A questão operacional, portanto, é uma ponte, não um slogan. Para atingir a faixa de 2026, a receita reconhecida precisa acelerar materialmente no segundo semestre. Para tornar verificável a duplicação de 2027, esse avanço precisa persistir e ser comparado com uma base que a empresa terá de especificar. Para diminuir o consumo de caixa, recebimentos e decisões de custo precisam melhorar a trajetória sem enfraquecer engenharia, preparação fabril e suporte aos clientes necessários para cumprir novos trabalhos. Os testes se relacionam, mas nenhum substitui os demais.
Os próximos sinais são a receita reconhecida de Q3 e Q4 em relação ao ritmo implícito do segundo semestre, a parcela proveniente de produtos entregues e não de serviços, a margem por produto e a conversão de aplicações anunciadas em pedidos com escopo, entrega e aceitação divulgados. As demonstrações também devem separar caixa disponível de recursos efetivamente captados via ATM e mostrar a evolução do fluxo operacional. Se esses indicadores avançarem juntos, a estratégia de portfólio ganhará evidência.
Se as vendas crescerem sobretudo por serviços pontuais ou emissão de ações enquanto o consumo de caixa continuar alto, “dobrar” descreverá crescimento sem demonstrar autossuficiência econômica.
Fontes
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance