
Resumo
A Lumen Technologies mudou de forma material a sequência de financiamento de parte de sua expansão: adiantamentos vinculados a acordos de Private Connectivity Fabric entram no caixa operacional e na receita diferida antes do reconhecimento da receita, enquanto a própria companhia diz usar esses recebimentos para financiar expansão e simplificação da rede. Isso reduz a necessidade de financiar integralmente a construção com capital próprio ou dívida, mas o risco de execução continua em grande parte na Lumen.
Nos seis meses até 30 de junho de 2026, o caixa operacional foi de US$ 2,294 bilhões e o capex de US$ 1,845 bilhão, uma diferença simples de US$ 449 milhões; ao mesmo tempo, a variação da receita diferida contribuiu positivamente com US$ 1,772 bilhão. Esse número não pode ser tratado como “caixa de PCF”: o próprio 10-Q diz que os adiantamentos foram apenas parte do movimento de receita diferida e que o caixa operacional também recebeu efeitos da venda do negócio de fibra residencial à AT&T.
Há sinais de conversão comercial, mas ainda não uma ponte auditável entre valor contratado, caixa recebido, fibra instalada, capacidade ativada, aceite, receita e fluxo livre. A receita estratégica cresceu 14% no segundo trimestre, para US$ 1,289 bilhão, principalmente com aumento de US$ 109 milhões em dark fiber e conduit; a receita legada caiu 15%, para US$ 1,155 bilhão. O crescimento novo, portanto, ainda precisa correr contra uma base antiga que continua encolhendo.
O dólar que chega antes da rota
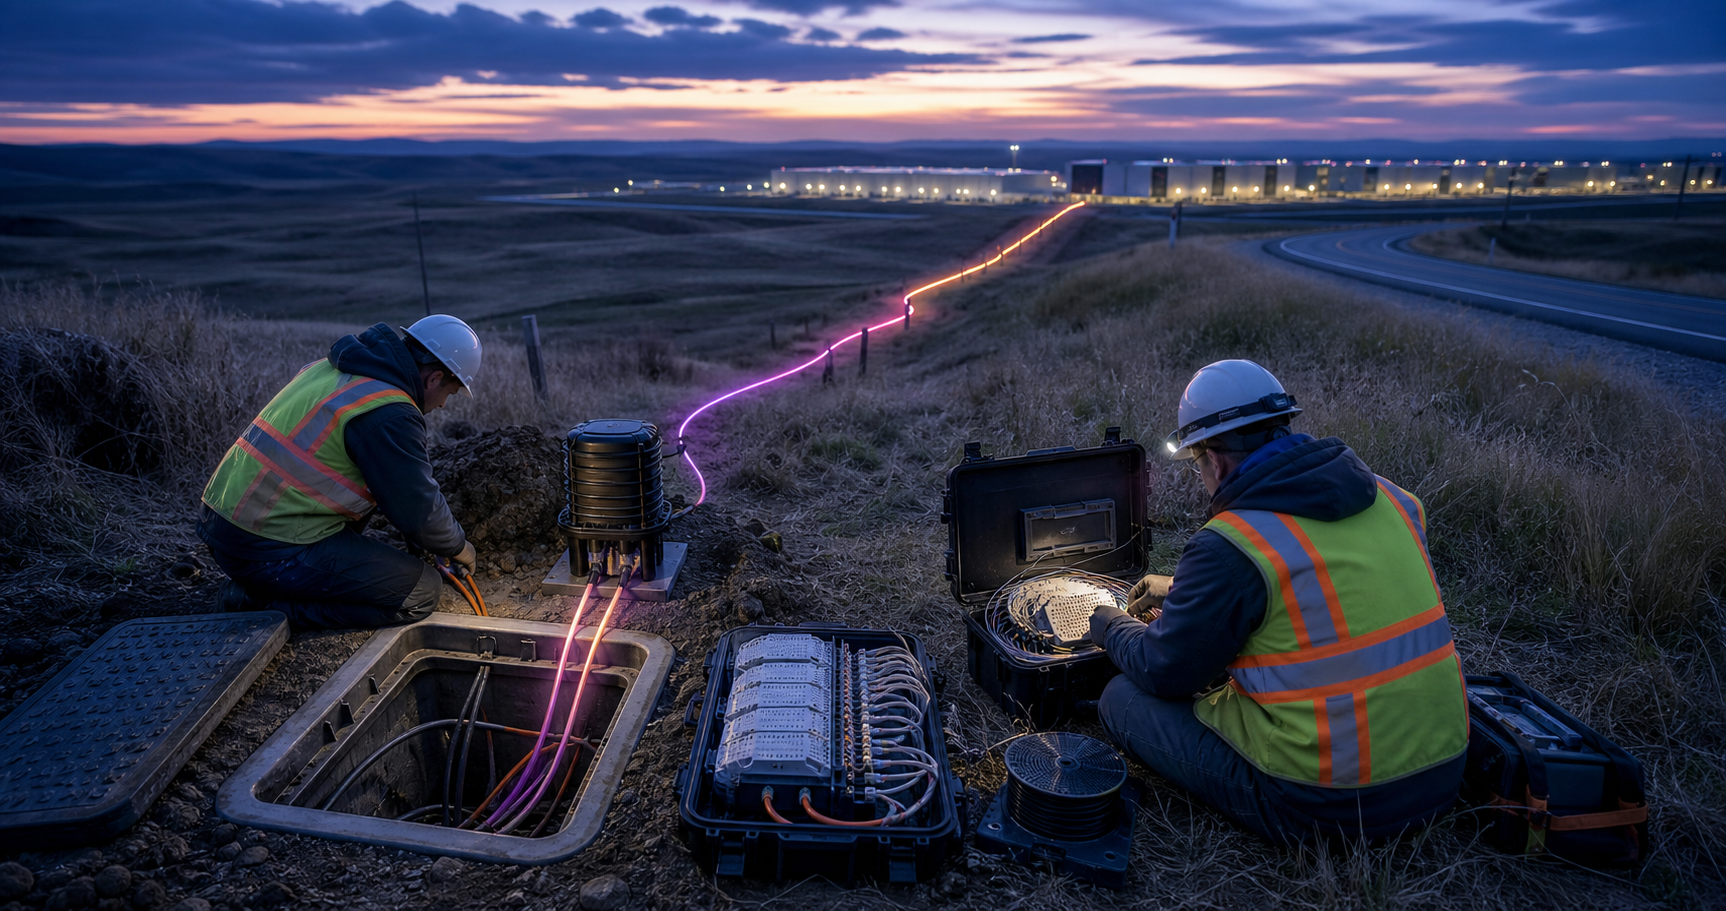
O dinheiro pode chegar antes da primeira emenda de fibra e antes que uma rota óptica tenha cumprido as condições que permitem ao cliente tratá-la como serviço entregue. Essa é a dobradiça física e contábil da estratégia atual da Lumen Technologies.
No 10-Q do segundo trimestre de 2026, a empresa afirma explicitamente que pagamentos antecipados sob acordos de Private Connectivity Fabric elevaram o fluxo de caixa operacional e a receita diferida e são aplicados ao financiamento de projetos de expansão e simplificação da rede, que por sua vez elevam o capex. O caixa, portanto, não está esperando a receita: em parte, ele a precede e ajuda a financiar os ativos necessários para produzi-la.
Seguir um dólar esclarece a mecânica. Primeiro vem o contrato. O valor anunciado de um acordo representa uma obrigação econômica ao longo de um relacionamento, não necessariamente dinheiro já recebido. Na divulgação dos resultados do terceiro trimestre de 2025, em 30 de outubro, a Lumen informou que US$ 1 bilhão em novos negócios assinados naquele mês de outubro havia levado o valor total de acordos PCF para mais de US$ 10 bilhões.
Nos resultados do quarto trimestre e do ano de 2025, disse ter assinado mais US$ 2,5 bilhões e levado as “vendas” de PCF para quase US$ 13 bilhões. São métricas comerciais divulgadas pela companhia. Não são equivalentes a caixa, capacidade concluída, receita reconhecida ou fluxo de caixa livre.
Depois pode vir o adiantamento. Aqui ocorre a alteração mais importante no financiamento. Historicamente, uma operadora que constrói uma rota primeiro imobiliza capital em engenharia, direitos de passagem, fibra, mão de obra, equipamentos e ativação e só depois recupera esse capital pelo serviço. No PCF, pelo menos alguns clientes antecipam recursos.
Em seu 10-K de 2024, a Lumen já dizia que começara a receber esses pagamentos na segunda metade daquele ano; que eles elevavam o caixa operacional e a receita diferida; e que seriam usados para financiar expansão. A mesma divulgação dizia que, para certos acordos envolvendo novas rotas, o pagamento integral dependia do cumprimento de obrigações de entrega ou outras condições de desempenho, enquanto recebimentos e despesas poderiam variar conforme o momento de entrega e instalação.
Essas condições históricas não autorizam inferir cláusulas idênticas em cada contrato posterior, mas mostram por que “pré-pago” não significa que todo o risco de construção foi transferido ao cliente.
Contabilmente, o adiantamento cria uma assimetria útil. O caixa é um ativo; a obrigação de prestar o serviço permanece. O 10-K de 2025 explica que pagamentos recebidos antecipadamente por design, planejamento, engenharia, ativação ou instalação são diferidos quando não correspondem a uma obrigação de desempenho separada. Sob ASC 606, a receita só aparece quando, ou à medida que, a obrigação pertinente é satisfeita.
Alguns valores são reconhecidos ao longo do contrato ou da vida útil estimada, tipicamente de um a cinco anos. Em IRUs, a Lumen diz que direitos de capacidade costumam ter prazo de cerca de 20 anos e que a contraprestação é reconhecida de forma linear ao longo do termo; transferências de dark fiber tratadas como arrendamento também produzem receita de leasing distribuída pelo prazo.
Isso torna a receita diferida uma espécie de dívida operacional sem cupom explícito, mas com uma obrigação industrial real por trás. Em 30 de junho de 2026, a Lumen tinha US$ 999 milhões na parcela corrente de receita diferida e US$ 8,178 bilhões na parcela de longo prazo, esta última acima dos US$ 6,406 bilhões de dezembro de 2025. Durante o semestre, a variação de receita diferida acrescentou US$ 1,772 bilhão ao fluxo de caixa operacional.
Seria errado atribuir automaticamente essa soma à Private Connectivity Fabric: a companhia especifica apenas que o aumento em adiantamentos ocorreu parcialmente em função de vendas recentes de PCF, e a venda à AT&T também produziu componentes de caixa classificados como operacionais.
Essa distinção importa porque é tentador ler US$ 1,772 bilhão como prova de monetização acelerada do backlog. Não é isso que a demonstração de caixa permite concluir. O número mede uma mudança contábil consolidada de receita diferida; não fornece uma reconciliação específica de PCF. Tampouco os US$ 5,9 bilhões de obrigações de desempenho ainda não satisfeitas divulgados em junho formam essa ponte.
Esse saldo abrange contratos elegíveis de clientes em geral e exclui arrendamentos, além de determinados serviços reconhecidos conforme o direito de faturar. A comparação direta entre os quase US$ 13 bilhões de “vendas” de PCF e os US$ 5,9 bilhões de obrigações remanescentes seria, portanto, uma comparação entre universos contábeis diferentes.
O primeiro diagnóstico, então, é favorável à tese de mudança na sequência de financiamento: sim, clientes passaram a financiar antecipadamente uma parcela da infraestrutura e esse capital aparece antes da receita. Economicamente, o efeito combina duas coisas. É capital de giro potencialmente barato porque reduz a quantidade de caixa que a Lumen precisa adiantar; e é um sinal de compromisso do comprador mais forte do que uma manifestação de interesse sem dinheiro.
Mas não é uma transferência completa do risco industrial. A Lumen continua avisando que atrasos de construção, estouros de custo, clima, mão de obra, permissões e cadeia de suprimentos podem prejudicar a rentabilidade dos acordos de PCF e alterar o momento e o valor da receita.
Da construção ao fluxo livre
O dólar recebido antecipadamente precisa agora atravessar o terreno. Uma rota de longa distância não se torna ativo econômico apenas porque a fibra foi comprada ou lançada. O próprio vocabulário contábil e operacional da Lumen ajuda a separar os estágios. Seu 10-K define dark fiber como fibra já instalada, mas ainda sem os equipamentos necessários para transmitir dados.
O balanço patrimonial separa fibra, conduit e planta externa de eletrônica de rede e mantém em “construction in progress” o patrimônio ainda não colocado em serviço. Uma milha-fibra planejada, portanto, não é uma milha instalada; uma fibra instalada não é necessariamente iluminada; e nenhuma dessas medidas, isoladamente, demonstra que a obrigação contratual foi aceita e está gerando receita.
É nesse ponto que deve ser lida a página da Private Connectivity Fabric. A Lumen nela projetava encerrar 2025 com 16,6 milhões de milhas-fibra interurbanas e chegar a 47 milhões até o fim de 2028. No comunicado do fechamento da AT&T, já em fevereiro de 2026, a companhia afirmou ter implantado cerca de 17 milhões de milhas-fibra interurbanas no fechamento de 2025 e reiterou o objetivo de 47 milhões.
É uma trajetória física ambiciosa, mas as duas grandezas continuam sendo métricas de implantação divulgadas pela Lumen. Elas não informam, por si mesmas, quanto está iluminado, quanto passou pelas condições contratuais de entrega, quanto está efetivamente em produção para clientes nem quanto já produz receita.
Depois do planejamento vêm construção e equipamentos. A companhia reconhece que inflação de mão de obra, materiais e energia elevou despesas e capex, “particularmente” no buildout de PCF e em outras transformações de rede. Também diz que escassez de componentes críticos retardou algumas expansões. No primeiro semestre de 2026, os desembolsos de capital foram de US$ 1,845 bilhão.
Além disso, o capex já incorrido, mas ainda a pagar dentro de contas a pagar, caiu de US$ 463 milhões no final de 2025 para US$ 282 milhões em junho. Essa redução mostra mais uma razão para não interpretar o caixa de um semestre como fotografia perfeita da economia do investimento: o momento do pagamento a fornecedores também muda.
Há ainda custos que não se confundem com a planta física. No primeiro semestre, a Lumen registrou US$ 111 milhões em custos de cumprimento de contratos — provisão, instalação e ativação de serviços, incluindo trabalho e materiais — e amortizou US$ 85 milhões. Esses números são consolidados e não devem ser rotulados como custos de PCF. Eles servem, porém, para mostrar que entre a assinatura e o início do serviço existe trabalho operacional que não desaparece porque o cliente pagou cedo.
A empresa amortiza esses custos com base na transferência dos serviços; para clientes Business, a vida contratual média usada nessa contabilização estava em aproximadamente 38 meses no 10-Q.
Em seguida vem o ponto mais difícil de observar externamente: cumprimento de condições de entrega e desempenho. Os arquivos públicos não fornecem um protocolo PCF de testes ópticos, critérios específicos de aceite, prazos por rota, tolerâncias, direitos de cancelamento ou remédios contratuais de cada cliente. Não é possível, portanto, afirmar quantos circuitos aguardam teste, quantos já foram aceitos ou qual intervalo médio separa uma construção concluída da ativação comercial.
O que está documentado é que acordos PCF contêm obrigações de entrega e condições de desempenho capazes de afetar momento e quantidade da receita; historicamente, para certos projetos de novas rotas, até o pagamento integral dependia dessas condições.
Isso delimita quem carrega o risco. Antes da construção, o cliente que adianta caixa assume exposição econômica à capacidade contratada e demonstra compromisso; a Lumen ganha financiamento. Durante a execução, porém, a Lumen continua exposta a custos, cronograma, fornecedores, permissões e implantação. Quando o ativo se aproxima do serviço, o poder volta a pender parcialmente para o comprador porque desempenho e entrega condicionam monetização.
A empresa não divulga cláusulas que permitam medir exatamente essa divisão de poder. O 10-K de 2025 diz apenas, em termos gerais, que mantém vários contratos complexos e de alto valor com clientes nacionais e globais, que esses contratos podem perder rentabilidade e que a não renovação de acordos significativos afetaria os resultados.
Por isso, o adiantamento é mais corretamente entendido como compartilhamento do risco de financiamento, não como venda do risco de construção. Ele desloca capital de giro do fornecedor para o cliente e reduz a exposição da Lumen ao tempo entre investimento e recebimento. Ao mesmo tempo, o cliente pode conservar alavancas econômicas relevantes associadas a entrega, desempenho e renovação.
O fato de grandes compradores aceitarem adiantar dinheiro é evidência real de demanda; não é evidência de que aceitarão qualquer atraso, custo, qualidade ou condição futura. A própria Lumen admite que determinados clientes retardaram decisões de compra e que alguns fornecedores essenciais de fibra óptica, optrônica e eletrônica de transmissão são concentrados.
Depois do aceite — usando “aceite” aqui como abreviação do cumprimento das condições contratuais necessárias para a prestação e reconhecimento, e não como descrição de um procedimento PCF divulgado — começa a fase da receita. É aqui que surgem os primeiros sinais positivos. No segundo trimestre de 2026, a receita Business classificada como estratégica foi de US$ 1,289 bilhão, alta de 14% sobre US$ 1,130 bilhão um ano antes.
A alta de US$ 159 milhões foi explicada principalmente por US$ 109 milhões adicionais de dark fiber e conduit e US$ 17 milhões de IP. Isso mostra que ativos de fibra estão de fato chegando ao resultado. O arquivo, contudo, não atribui os US$ 109 milhões especificamente a PCF.
O contrapeso está no resto da demonstração. A receita legada Business caiu 15%, de US$ 1,360 bilhão para US$ 1,155 bilhão; como resultado, a receita Business total ainda recuou 2%, para US$ 2,444 bilhões. A receita consolidada foi de US$ 2,805 bilhões, contra US$ 3,092 bilhões, embora essa comparação também carregue o efeito da venda do negócio residencial de fibra. Nos resultados do segundo trimestre, a Lumen reportou EBITDA ajustado excluindo itens especiais de US$ 802 milhões, ante US$ 877 milhões.
Sem excluir os itens especiais, a mesma tabela apresenta EBITDA ajustado de US$ 598 milhões contra US$ 725 milhões.
Ou seja: a conversão começou, mas ainda ocorre dentro de uma companhia cuja erosão legada consome parte do crescimento estratégico. Para que PCF mude estruturalmente o perfil financeiro, não basta que dark fiber e conduit cresçam; a nova receita precisa crescer rápido o suficiente para superar a perda de serviços legados, cobrir o custo de operação e manutenção da rede maior e gerar caixa depois do capex.
O próprio 10-K registra manutenção e reparos como despesa quando incorridos e adverte que falhas de rede ou plataforma podem causar perda de receita, créditos ou reembolsos, perda de clientes e custos de remediação. Certos contratos têm compromissos de nível de serviço que podem levar a reduções de receita quando não cumpridos.
Esse é o motivo pelo qual “receita reconhecida” também não encerra o percurso do dólar. A capacidade precisa permanecer disponível; falhas físicas precisam ser reparadas; eletrônica precisa ser mantida; fornecedores e interconexões precisam funcionar; e, ao fim do prazo, o cliente precisa renovar, expandir ou ser substituído. Uma venda de capacidade de 20 anos reconhecida linearmente pode produzir um longo perfil de receita contábil, mas isso não equivale a uma margem ou a um fluxo de caixa idênticos em cada ano.
O fluxo de caixa inicial pode ter ocorrido muito antes; custos de manutenção persistem depois.
O teste mais rigoroso é, portanto, o fluxo livre depois do efeito de financiamento trazido pelos adiantamentos. Nos seis primeiros meses de 2026, US$ 2,294 bilhões de caixa operacional menos US$ 1,845 bilhão de capex deixam uma diferença aritmética de aproximadamente US$ 449 milhões. Mas o mesmo caixa operacional contém a contribuição positiva de US$ 1,772 bilhão da mudança em receita diferida, além de componentes operacionais relacionados à transação com a AT&T.
Não é válido simplesmente subtrair os US$ 1,772 bilhão para construir um “fluxo normalizado de PCF”, porque esse montante não pertence todo a PCF e há outros movimentos de capital de giro. O que se pode afirmar é mais limitado e mais importante: o caixa antecipado é grande o suficiente para tornar o fluxo operacional reportado uma medida imperfeita da geração recorrente subjacente neste estágio.
No trimestre isolado, a Lumen reportou fluxo de caixa livre excluindo itens especiais de US$ 327 milhões, contra menos US$ 209 milhões no segundo trimestre de 2025. Para 2026, a administração projeta EBITDA ajustado excluindo itens especiais de US$ 3,1 bilhões a US$ 3,3 bilhões, fluxo de caixa livre excluindo itens especiais de US$ 1,9 bilhão a US$ 2,1 bilhões e capex, também excluindo itens especiais, de US$ 3,2 bilhões a US$ 3,4 bilhões.
Essas são projeções da Lumen, não resultados realizados; além disso, a perspectiva de caixa incorpora uma restituição tributária esperada de US$ 400 milhões. A qualidade recorrente do fluxo livre precisará ser julgada separando impostos extraordinários, transações e novos adiantamentos da geração que continua depois que a rede está em serviço.
Há um paradoxo produtivo aqui. Quanto mais sucesso a Lumen tiver em assinar PCF com adiantamentos, mais forte poderá parecer o caixa operacional durante a fase de expansão — e mais capex poderá ser necessário para honrar os mesmos acordos. A companhia reconhece exatamente essa ligação: os adiantamentos variam por trimestre e financiam projetos que elevam investimento.
O benefício financeiro é real porque reduz o descompasso temporal; mas sua durabilidade só pode ser provada quando a entrada de caixa deixa de depender de um fluxo crescente de novos adiantamentos e passa a ser sustentada por serviços aceitos, renovados e rentáveis.
A empresa mais estreita depois de AT&T e Alkira
Essa transição ocorre em uma Lumen Technologies muito mais estreita. Em 2 de fevereiro de 2026, a companhia concluiu a venda de seu negócio de fibra residencial à AT&T por US$ 5,75 bilhões em caixa, transferindo mais de um milhão de clientes de fibra e mais de quatro milhões de locais habilitados em 11 estados. O 10-Q registra US$ 5,72 bilhões de recursos brutos antes de ajustes de fechamento; diferenças de apresentação entre o comunicado e as demonstrações não mudam o sentido econômico da operação.
A Lumen disse ter usado aproximadamente US$ 4,8 bilhões dos recursos e caixa disponível para retirar dívida superprioritária. Na divulgação do ano de 2025, afirmou que a transação e outras medidas reduziram a dívida em mais de US$ 4,8 bilhões, levaram a alavancagem líquida abaixo de quatro vezes, reduziram os juros anuais em cerca de 45% em relação aos níveis de 2025 e diminuíram o capex anual em mais de US$ 1 bilhão.
O 10-Q é mais sóbrio: a venda fortalece a posição financeira e deve cortar aproximadamente US$ 1 bilhão por ano de capex relacionado à fibra de Mass Markets, mas também reduz receita recorrente e fluxo de caixa operacional recorrente.
A irreversibilidade econômica está nesse intercâmbio. A Lumen trocou uma base de ativos e clientes residenciais produtores de receita por liquidez imediata, menor dívida, menor despesa de juros e menos necessidade de capital. Depois da venda, aqueles clientes e a maior parte da respectiva rede de acesso já não pertencem ao mesmo balanço; recuperar uma plataforma comparável exigiria outra aquisição ou novo investimento.
Isso melhora a capacidade de concentrar recursos na empresa, atacado e backbone, mas aumenta a importância de o crescimento estratégico funcionar. A margem para o PCF ser apenas um complemento de uma ampla carteira geradora de caixa ficou menor.
Em 30 de junho, a Lumen tinha US$ 1,876 bilhão em caixa, aproximadamente US$ 6,8 bilhões de dívida garantida e US$ 6,3 bilhões de dívida não garantida, além de US$ 660 milhões disponíveis na linha rotativa após cartas de crédito. O balanço está menos pressionado que antes da alienação, mas continua carregando uma estrutura de capital relevante para uma empresa que planeja US$ 3,2 bilhões a US$ 3,4 bilhões de capex nos 12 meses seguintes.
O 10-K é explícito ao dizer que, embora acordos recentes de PCF tenham melhorado a liquidez de curto prazo, não há garantia de que o fluxo operacional futuro financiará investimento, dívida e demais necessidades de caixa de longo prazo.
A segunda peça da empresa mais estreita é Alkira. O 10-Q registra preço de US$ 487 milhões em caixa e fechamento em 1º de julho de 2026; a Lumen anunciou publicamente a conclusão em 7 de julho. No comunicado de fechamento da Alkira, a empresa descreve a plataforma como uma camada de networking sob demanda para conectar nuvens, sites, parceiros e workloads, combinada à infraestrutura física e à rede programável da Lumen.
A distinção técnica é importante. Alkira pode tornar a capacidade mais fácil de orquestrar, provisionar, visualizar e integrar entre ambientes; pode ampliar a superfície de software pela qual clientes consomem conectividade. Mas essa é uma camada de controle. Ela não cria diversidade física entre duas rotas, não reduz por si só a atenuação de uma fibra, não substitui uma emenda em campo, não instala eletrônica óptica, não repara um rompimento e não cumpre automaticamente condições contratuais de entrega.
Essa conclusão é uma inferência da função que a própria Lumen atribui à Alkira e da separação, em seus registros, entre infraestrutura física, eletrônica, construção em andamento e riscos operacionais de rede.
A combinação, contudo, explica a lógica estratégica. Depois de vender o acesso residencial, a Lumen pretende concentrar capital em backbone, capacidade de longa distância, conectividade empresarial e uma camada digital que torne essa infraestrutura mais programável. Nesse modelo, PCF financia e ancora parte da expansão física; Alkira tenta aumentar a utilidade e a controlabilidade do ativo; e a desalavancagem decorrente da AT&T reduz o custo financeiro enquanto a transição ocorre.
As três operações apontam na mesma direção, mas nenhuma substitui as outras: balanço melhor não constrói fibra, software não garante desempenho óptico e contrato pré-pago não transforma capacidade futura em receita realizada.
O teste final permanece incompleto porque faltam divulgações públicas suficientes para construir uma tabela de coortes de PCF. Não sabemos, por cliente ou safra de contrato, quanto do valor anunciado já foi recebido; quanto permanece condicionado à entrega; quantas milhas relacionadas foram planejadas, construídas, iluminadas ou aceitas; qual parcela já entrou em receita; quais margens incrementais os serviços produzem; nem qual é a taxa de renovação.
Tampouco há uma concentração específica de PCF divulgada que permita quantificar a dependência dos maiores compradores. São incertezas materiais, não lacunas que possam ser preenchidas com suposições.
Com a evidência disponível, a tese fica parcialmente comprovada e parcialmente em aberto. A mudança de financiamento é factual: clientes fornecem caixa antecipado, a receita fica diferida e a Lumen usa esse caixa para ajudar a financiar expansão. O compromisso comercial parece mais forte precisamente porque há dinheiro antes da entrega. A transferência de risco, entretanto, é incompleta; execução, custos, rede, manutenção e parte das condições de monetização permanecem com a operadora.
E, embora o crescimento de dark fiber e conduit mostre capacidade chegando ao resultado, ainda não há evidência pública suficiente para afirmar que os quase US$ 13 bilhões de vendas de PCF estão se convertendo, na velocidade necessária, em uma base de receita estratégica recorrente e fluxo de caixa livre que sobreviva à desaceleração dos adiantamentos.
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance