
Resumo
O incentivo econômico de LLC Balttelecom não é vender internet como uma abstração nacional; é ocupar pontos locais de acesso em Kaliningrado onde o custo marginal de servir mais uma assinatura, mais uma linha telefônica, mais um cliente empresarial ou mais uma ligação privada possa ficar abaixo da receita mensal recorrente.
Esse incentivo aparece na própria tabela pública de preços da SOVAtelecom: apartamentos têm planos entre 550 e 850 rublos por mês para velocidades anunciadas de 30 a 100 Mbit/s, enquanto casas privadas pagam de 850 a 1.350 rublos por mês e ainda enfrentam custo de conexão dependente da distância até o nó de comunicações do operador. O negócio, portanto, é menos uma disputa pura por velocidade máxima e mais uma tentativa de empacotar densidade, rota, suporte e permanência contratual.
A escala financeira pública sugere uma companhia operacionalmente real, mas pequena. Espelhos corporativos colocam a receita de 2025 na faixa baixa de 60 milhões de rublos, com lucro em torno de 16 milhões de rublos em uma das leituras; em 2024, outra leitura indicava cerca de 52,1 milhões de rublos de receita e 4,7 milhões de rublos de lucro líquido. Se a receita de 2025 for tomada como 62,8 milhões de rublos, isso equivale a aproximadamente 5,23 milhões de rublos por mês. A 650 rublos por mês, essa receita seria equivalente a cerca de 8.050 assinaturas residenciais; a 850 rublos, cerca de 6.150.
Essa conta não é um número de assinantes, porque a receita também pode incluir serviços empresariais, telefonia, construção, instalação, equipamentos e outras linhas. Ela serve para enquadrar o tamanho econômico aproximado.
A unidade econômica visível depende de três tensões. A primeira é preço: o plano de 100 Mbit/s a 650 rublos por mês fica próximo de uma média nacional de internet residencial reportada em 678 rublos, de modo que a companhia não parece cobrar um prêmio amplo simplesmente por estar em Kaliningrado. A segunda é custo: upstream, interconexão, atendimento local, deslocamento técnico, manutenção de equipamentos, reserva para reposição de capital e obrigações estatutárias podem consumir rapidamente a margem de uma assinatura de baixo valor absoluto.
A terceira é capital: casas privadas e rotas menos densas podem justificar preços maiores, mas também elevam risco de payback se a distância até o nó, o uso de equipe de campo e a retenção do cliente forem ruins.
A rede pública associada ao AS35239 ajuda a delimitar o negócio. Fontes de BGP e IP reportam dois prefixos IPv4 originados, 78.155.160.0/19 e 178.237.60.0/22, somando 9.216 endereços IPv4, e não mostram prefixos IPv6 originados. MegaFon e Rostelecom aparecem como upstreams ou contrapartes de política de roteamento em views públicas, e não há downstream AS customers visíveis nas leituras citadas. Isso é consistente com um AS de provedor de acesso, não com uma operadora de trânsito atacadista relevante.
A ausência pública de IPv6 originado é uma pergunta operacional: talvez não pressione a receita de curto prazo, mas aumenta o trabalho futuro se clientes, equipamentos e tráfego passarem a exigir implantação mais madura.
O julgamento de investimento ou crédito não deve se apoiar em uma narrativa simples de crescimento. Há sinais bons: atividade pública, presença local, tarifas concretas, app de cliente, associação RIPE, receitas na faixa de dezenas de milhões de rublos e lucro positivo em fontes públicas. Há sinais que exigem desconto: demonstrações não auditadas diretamente aqui, contagens de funcionários variáveis, customer reviews auto-selecionados, concorrência de Rostelecom, Beeline, MTS e outros operadores por endereço, além de um registro judicial específico envolvendo dívida e penalidades ligadas à reserva de serviço universal.
Os fatos que mais mudariam o julgamento são dados de portas ativas, churn após promoção, concentração dos dez maiores clientes, custo de upstream, utilização de pico, margem de serviços empresariais, backlog de capex, status atual de licenças e disciplina de cobrança regulatória.
O incentivo econômico
O incentivo econômico de LLC Balttelecom começa na diferença entre vender largura de banda anunciada e possuir uma relação local de acesso. Em uma tabela de preços, o produto aparece como 30, 60, 90 ou 100 Mbit/s. No caixa da empresa, entretanto, o que importa é outra unidade: uma residência ou empresa conectada a uma planta física específica, usando portas, cabos, equipamentos de cliente, suporte e capacidade upstream que custam dinheiro antes e depois da instalação. A companhia ganha quando consegue converter um ponto já servido em faturamento recorrente com pouco trabalho adicional.
Ela perde quando cada cliente novo exige rota longa, visita técnica cara, equipamento subsidiado, retrabalho de Wi-Fi, ligação de suporte, inadimplência ou troca rápida após o fim de uma promoção.
Essa é a lente correta porque os preços visíveis não sugerem poder de preço extraordinário. No mercado residencial de apartamentos, a SOVAtelecom divulga 30 Mbit/s por 550 rublos mensais, 60 Mbit/s por 650 rublos, 90 Mbit/s por 750 rublos e 100 Mbit/s por 650 rublos no plano SOVA 100 NEW. Também existe a oferta SOVA 100 for 100, com 100 rublos por mês nos três primeiros meses e 850 rublos por mês depois, em um contrato mínimo de um ano com esquema anual repetido.
A matemática dessa oferta é direta: 300 rublos nos três primeiros meses e 7.650 rublos nos nove seguintes, totalizando 7.950 rublos no primeiro ano, ou média de 662,50 rublos por mês se o cliente permanecer por todo o período.
O que essa promoção compra para a empresa é tempo de residência. Em um mercado onde o consumidor compara preço e velocidade, três meses a 100 rublos podem reduzir a fricção de entrada, principalmente se o edifício já estiver tecnicamente ao alcance. Mas a promoção também transfere risco para o operador: se o cliente cancela cedo, exige atendimento pesado ou entra apenas pela redução inicial, a empresa antecipou parte do custo comercial sem capturar a mensalidade cheia. Por isso, o contrato mínimo de um ano é tão importante quanto a velocidade anunciada.
A promoção só faz sentido se a retenção, a cobrança e a disponibilidade técnica transformarem desconto inicial em fluxo de caixa estável.
Nas casas privadas, o incentivo muda. A tabela pública cobra 850 rublos por 30 Mbit/s, 975 rublos por 60 Mbit/s e 1.350 rublos por 100 Mbit/s. Além disso, o custo de conexão depende da distância até o nó de comunicações do operador. Essa frase é economicamente carregada. Ela indica que o operador não está vendendo apenas uma porta lógica; está avaliando rota, obra, material, equipe e distância. A mensalidade maior das casas privadas pode ser lida como prêmio por menor densidade e maior capital por cliente, mas não garante retorno.
Se a rota for longa, o uso de campo for alto ou a permanência for baixa, o preço maior apenas compensa parcialmente uma base de custo mais dura.
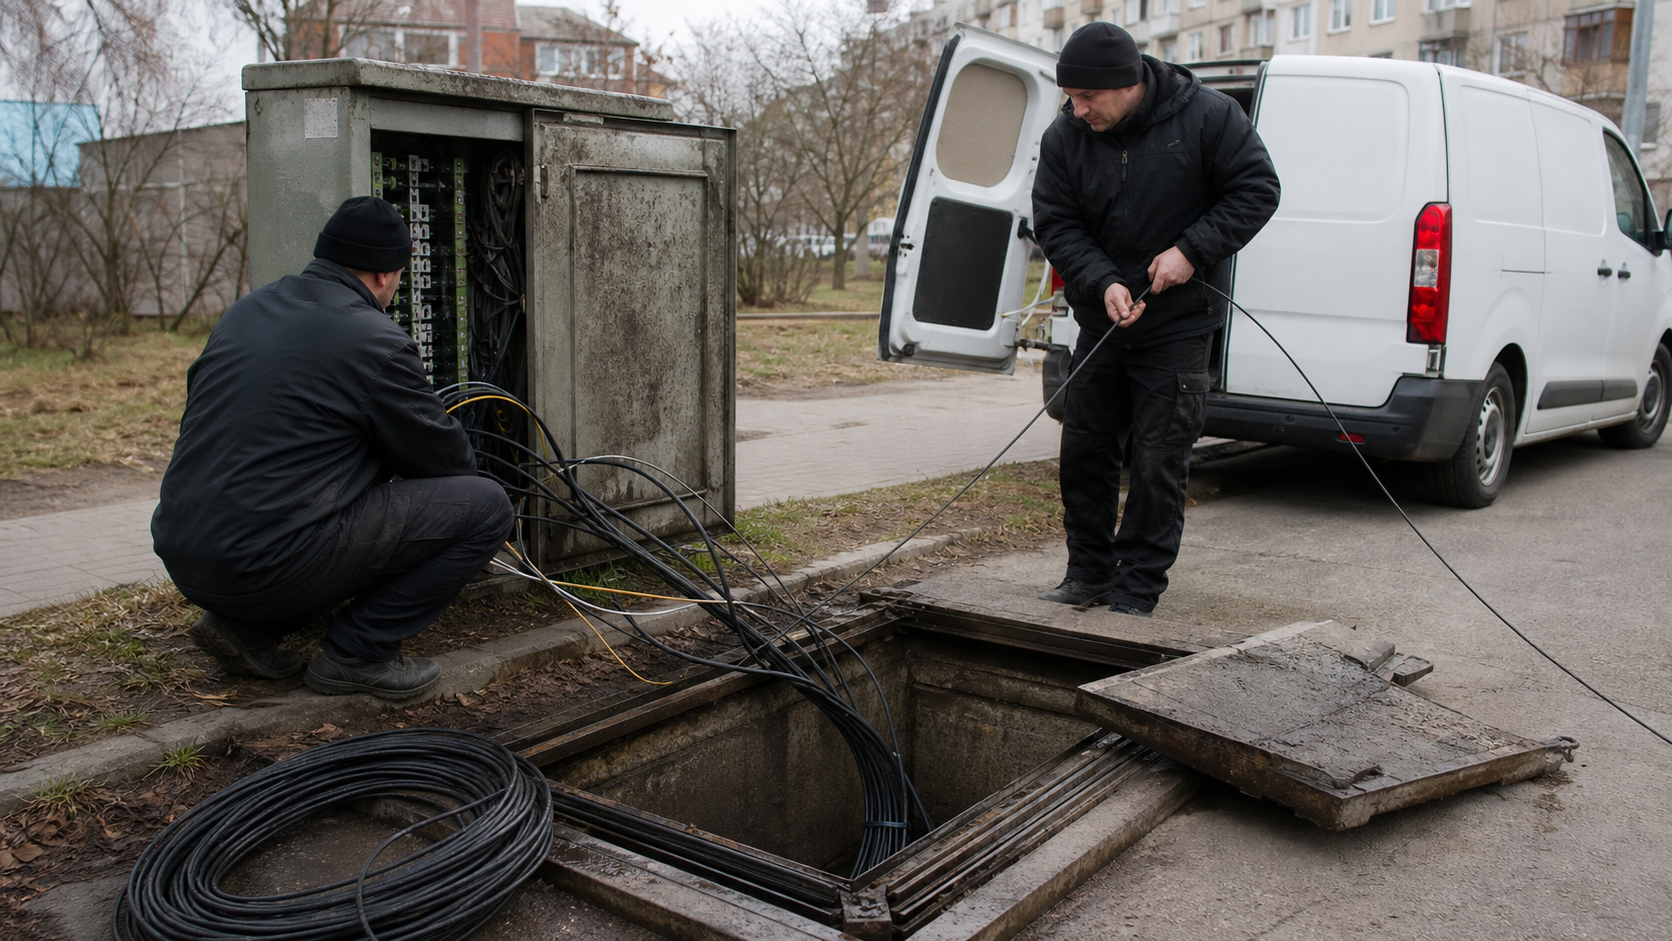
O negócio empresarial acrescenta outra camada. A SOVAtelecom apresenta internet para empresas de até 1 Gbit/s, redundância de canais e nós, suporte técnico local, especialista individual, tarifas flexíveis, telefonia, PABX virtual, outsourcing de TI, cabeamento estruturado, hotspot Wi-Fi e co-location. Também afirma que o grupo constrói instalações de comunicação para as grandes quatro operadoras móveis, incluindo fibra, redes de baixa corrente e integração de estações-base.
Essas linhas podem elevar ticket e margem se forem bem precificadas, mas também podem concentrar receita em poucos contratos, exigir capital de giro, demandar mão de obra qualificada e expor a empresa a prazos de execução. A pergunta não é se esses serviços existem na vitrine; é quanto da receita eles representam, com que margem e com quanta recorrência.
Esse ponto define o tom da análise. LLC Balttelecom deve ser avaliada como uma microempresa operacional de telecomunicações com ativos de rede, presença local e receitas públicas na casa baixa de dezenas de milhões de rublos, não como uma plataforma abstrata de software. A economia dela é física. Depende de edifícios, cabos, portas, prefixos, técnicos, contratos, upstreams, obrigações legais e competição por endereço. Quando esses elementos se alinham, um ISP regional pode produzir caixa razoável mesmo sem escala nacional.
Quando se desalinharem, o mesmo negócio pode ficar preso entre preços de mercado, custo fixo de rede e clientes que esperam suporte imediato por uma mensalidade baixa.
Preço, receita e escala provável
A forma mais disciplinada de ler a receita pública é começar com a faixa, não com precisão falsa. Espelhos corporativos e financeiros indicam que LLC Balttelecom estava ativa e era classificada como microbusiness ou microempresa em leituras públicas. Uma fonte de perfil empresarial no estilo TBank e RBC mostra receita de 2025 em torno de 62,8 milhões de rublos e lucro de 2025 em torno de 16,0 milhões de rublos. Outras páginas públicas mostram pequena diferença no valor de receita de 2025. Para 2024, um espelho aponta cerca de 52,1 milhões de rublos de receita e 4,7 milhões de rublos de lucro líquido.
Esses números não foram tratados aqui como demonstrações auditadas. São sinais de escala e consistência.
Mesmo como sinal, a escala é útil. Sessenta e poucos milhões de rublos por ano equivalem a pouco mais de cinco milhões de rublos por mês. Em telecom residencial, esse valor não é grande. A 650 rublos por mês, a receita mensal seria equivalente a pouco mais de oito mil assinaturas residenciais. A 850 rublos por mês, seria equivalente a pouco mais de seis mil. O termo equivalente é indispensável. A empresa vende ou anuncia mais que banda residencial: telefonia local, pacotes de internet com TV a cabo, serviços empresariais, construção, cabeamento, PABX virtual, co-location e suporte.
Um cliente empresarial de maior ticket pode substituir muitas assinaturas residenciais na receita, enquanto uma obra para operador móvel pode distorcer o ano se reconhecida de forma pontual.
A tabela residencial mostra um operador que precisa competir no centro do mercado, não acima dele. O plano de 100 Mbit/s a 650 rublos por mês fica praticamente alinhado com a média russa de internet residencial reportada por uma análise de preços de maio de 2026, que apontou 678 rublos mensais. A oferta de 100 Mbit/s com três meses a 100 rublos baixa o preço médio do primeiro ano para 662,50 rublos, novamente perto desse patamar. A leitura mais prudente é que LLC Balttelecom não está extraindo um prêmio amplo por diferenciação nacional; ela está tentando ganhar ou reter clientes dentro de uma faixa comum de orçamento doméstico.
O preço por Mbit/s anunciado também ensina alguma coisa, embora não seja uma margem. No segmento de apartamentos, 30 Mbit/s por 550 rublos dá 18,33 rublos por Mbit/s ao mês; 60 Mbit/s por 650 rublos dá 10,83; 90 Mbit/s por 750 rublos dá 8,33; 100 Mbit/s por 650 rublos dá 6,50; e a promoção de primeiro ano dá 6,625 na média. A curva empurra o cliente para planos mais rápidos: o preço absoluto aumenta pouco enquanto o preço por Mbit/s cai bastante. Isso é típico de redes em que o custo de atender um usuário não cresce linearmente com a velocidade anunciada, desde que a rede tenha capacidade e o uso de pico caiba na engenharia de contenção.
Nas casas privadas, a mesma conta mostra outra economia: 30 Mbit/s por 850 rublos dá 28,33 rublos por Mbit/s ao mês; 60 Mbit/s por 975 rublos dá 16,25; 100 Mbit/s por 1.350 rublos dá 13,50. A diferença para apartamentos é grande. O cliente de casa privada paga mais por megabit anunciado porque provavelmente custa mais para ser alcançado, instalado e mantido. O operador também diz que a conexão depende da distância ao nó. Essa condição preserva a opção de cobrar ou avaliar caso a caso, em vez de prometer uma ligação uniforme que poderia destruir a economia de rotas longas.
A telefonia local, com planos mensais de 200, 250 e 350 rublos e preços por minuto separados para parte do tráfego, parece uma linha de receita complementar. Sem mix de clientes, não é possível dizer se ela é material ou residual. Economicamente, pode ajudar a aumentar receita por conta em prédios já servidos, mas também pode carregar obrigações, suporte e sistemas legados. O mesmo vale para internet com TV a cabo a 750 rublos por mês para até 100 Mbit/s. O pacote pode melhorar retenção e ticket, mas só se o custo de conteúdo, operação e atendimento não consumir o ganho.
O lucro reportado em 2025, perto de 16 milhões de rublos em uma das fontes, parece alto em relação à receita reportada, mas deve ser tratado com cautela. Espelhos públicos podem divergir, classificações contábeis podem variar e uma microempresa com serviços de construção ou instalação pode ter anos melhores ou piores dependendo de contratos específicos. O salto entre 2024 e 2025, se compararmos 4,7 milhões de lucro líquido com cerca de 16 milhões, sugere melhora de margem ou composição, mas não prova tendência.
Uma avaliação séria perguntaria se houve receita não recorrente, redução de custo, mudança de base de clientes, reconhecimento de obra, corte de capex operacionalizado ou outro fator.
A consequência é que a companhia parece economicamente viável, mas não transparente o bastante para uma conclusão forte. O tamanho de receita é compatível com um provedor local que possui milhares de equivalentes residenciais ou uma mistura menor de residências com clientes empresariais e obras. A margem pública positiva é encorajadora, porém não substitui dados de churn, inadimplência, custo de tráfego, despesas de pessoal, custo de conexão por tipo de imóvel e cronograma de reposição de rede. O preço é observável; a margem unitária real permanece privada.
Economia unitária por cliente
A economia unitária de uma assinatura residencial começa com a mensalidade contratada, mas termina em um conjunto de deduções que raramente aparece na tabela de tarifas. Uma fórmula conservadora seria receita mensal faturada menos tributos e cobranças estatutárias aplicáveis, custos de pagamento, upstream e interconexão, suporte, visitas técnicas, manutenção de equipamentos, subsídio ou troca de equipamento de cliente, energia e uma reserva para capital de reposição. O fact pack não fornece churn, bill de trânsito, pico de tráfego, taxa de contenção, assinantes ativos, utilização de portas, custo de CPE ou margem por produto.
Portanto, a análise deve trabalhar com sensibilidade, não com certeza.
No plano de 100 Mbit/s a 650 rublos, a tolerância a erro é pequena. Se um cliente exige uma instalação demorada, uma visita adicional por Wi-Fi interno, várias chamadas de suporte e troca de equipamento, o operador precisa de muitos meses para recuperar o custo. Se o prédio já está cabeado, o equipamento funciona e o cliente paga por doze meses ou mais, o mesmo preço pode ser atraente. O contrato mínimo de um ano da promoção deve ser lido por esse ângulo. Ele não é apenas condição comercial; é ferramenta de proteção da unidade econômica. Um desconto inicial agressivo precisa de permanência para não virar custo de aquisição sem retorno.
O caso da promoção SOVA 100 for 100 ilustra o ponto. A média anual de 662,50 rublos por mês é próxima ao plano regular de 650 rublos para 100 Mbit/s, mas a distribuição temporal é diferente. Nos três primeiros meses, a empresa recebe apenas 100 rublos por mês. Se custos de instalação, atendimento e provisionamento são concentrados no início, o fluxo de caixa inicial do cliente é negativo ou apertado. A companhia aposta que os nove meses posteriores a 850 rublos compensarão. O risco é churn contratual, inadimplência ou um cliente que força suporte desproporcional antes de gerar margem suficiente.
O ganho é aquisição em um mercado competitivo sem baixar permanentemente a tabela principal.
A curva de preço por velocidade nos apartamentos também sugere que a empresa quer maximizar utilização da infraestrutura instalada. Cobrar 550 rublos por 30 Mbit/s e 650 por 60 ou 100 Mbit/s em planos distintos pode empurrar clientes para o patamar de maior valor percebido. Se a rede local tiver capacidade, o custo incremental de permitir velocidade anunciada maior pode ser menor que o aumento de retenção ou aquisição. Se a rede estiver congestionada em horário de pico, entretanto, a promessa de velocidade vira passivo reputacional.
Algumas reviews citadas em agregadores mencionam estabilidade e suporte de forma positiva; outras reclamam de velocidade ruim, degradação à noite, processo de atendimento ou alternativas limitadas em edifícios. Essas reviews não formam estatística, mas apontam exatamente o tipo de pressão que pode transformar um plano barato em alto custo de suporte.
Em casas privadas, a unidade econômica é mais exposta ao capital inicial. O preço mensal de 1.350 rublos por 100 Mbit/s parece mais confortável que 650 rublos em apartamento, mas a frase sobre custo de conexão conforme distância do nó impede uma leitura simples. Uma casa distante consome cabo, tempo, projeto e talvez equipamento ou trabalho de campo que não se repete em escala de prédio. O operador precisa calcular payback por rota. Se o cliente paga custo de conexão suficiente, assina por período mínimo e permanece, a linha pode gerar boa margem.
Se o custo real for subestimado, a rota se torna uma dívida escondida dentro de uma mensalidade que não a recupera rapidamente.
Clientes empresariais mudam a unidade econômica de duas maneiras. Primeiro, o ticket pode ser maior. Serviços de até 1 Gbit/s, redundância, suporte dedicado, PABX virtual, outsourcing de TI e co-location podem justificar preço superior ao residencial. Segundo, o custo de atender também cresce. Um cliente empresarial espera SLA implícito ou explícito, solução rápida, capacidade estável, menor tolerância a interrupção e, em alguns casos, desenho sob medida. O suporte técnico local e o especialista individual são bons como proposta de valor, mas representam custo de mão de obra.
Se poucos técnicos atendem muitos clientes, a margem é sensível a incidentes. Se o preço empresarial cobre prontidão e redundância, a linha pode subsidiar a escala residencial.
A construção de instalações para as grandes operadoras móveis é ainda mais distinta. Essa atividade pode gerar receita significativa por projeto, mas não deve ser confundida com mensalidade de ISP. Obras de fibra, redes de baixa corrente e integração de estações-base envolvem cronograma, materiais, aceitação, risco de execução e dependência de poucos compradores grandes. Se a empresa ganha bem nesses projetos, o ano financeiro pode parecer forte. Se os contratos atrasam, concentram capital de giro ou comprimem margem, o risco aparece de modo diferente do churn residencial.
Sem dados de mix, não é possível separar quanto da receita de 2025 veio de base recorrente e quanto veio de serviços ou obras.
A conclusão unitária é deliberadamente estreita: LLC Balttelecom parece ter um modelo em que a densidade local é a principal defesa. Apartamentos conectados em prédios com baixa necessidade de suporte podem ser bons clientes a 650-850 rublos. Casas privadas podem ser boas quando o preço e o custo de conexão cobrem distância e trabalho. Empresas podem ser boas quando pagam por redundância e suporte, não apenas por megabits. Obras para operadoras podem ser boas quando bem contratadas e não concentradas demais.
Em todos os casos, a margem real depende menos da velocidade anunciada e mais da relação entre permanência, custo de campo, capacidade de rede e disciplina de cobrança.
Rede, capacidade e sinal de escopo
AS35239 é a evidência de rede mais concreta associada a LLC Balttelecom. Fontes públicas o ligam a BALTTELECOM-AS ou LLC Balttelecom. Os dados revisados apontam dois prefixos IPv4 originados: 78.155.160.0/19 e 178.237.60.0/22. A soma reportada por várias fontes é de 9.216 endereços IPv4. O conjunto de fontes públicas revisadas reporta zero prefixos IPv6 originados. Registros de RIPE e BGP indicam criação ou alocação do AS em 2005, enquanto a entidade atual LLC Balttelecom aparece em espelhos corporativos como registrada em 13 de julho de 2016.
Essa diferença de datas exige cautela: o AS e a marca podem ter história anterior, mas não se deve transferir automaticamente ativos, passivos ou continuidade societária para o LLC atual sem documento primário.
O tamanho do espaço IPv4 é compatível com um provedor regional de acesso. Não é minúsculo como um bloco corporativo isolado, mas também não sugere uma rede de trânsito de grande escala. IPinfo descreve o ASN como de tipo ISP, consumidor ou eyeball-like, sem downstream AS customers. CIDR Report também mostra espaço originado, não uma função de trânsito atacadista relevante, a partir de sua vantage. Reverse DNS e páginas de prefixo com nomes Balttelecom em partes do espaço reforçam a interpretação de uso em operações de acesso.
Para o leitor econômico, a questão é simples: a rede parece desenhada para servir clientes finais, não para vender conectividade atacadista a outros sistemas autônomos.
MegaFon e Rostelecom aparecem em views públicas como upstreams ou contrapartes de política de roteamento. Ferramentas BGP exibem import/export em RPSL para essas redes e uma observação de peering com Ekran/AS196742. As contagens exatas de peers e upstreams variam conforme coletor, e não devem ser transformadas em contrato comercial. O que importa é a dependência lógica: um ISP regional sem downstreams públicos e com poucos caminhos visíveis precisa comprar, trocar ou encaminhar tráfego por contrapartes maiores. A qualidade e o preço desses acordos afetam latência, resiliência e margem.
Sem contratos, não sabemos custo por Mbps, commits, burst, duração, proteção contra falhas ou diversidade física.
A presença de Rostelecom como upstream ou contraparte é economicamente interessante porque Rostelecom também aparece como concorrente no varejo regional. Isso não é incomum em telecom: operadores maiores podem vender trânsito, backhaul ou serviços de rede a competidores locais enquanto disputam clientes finais em certos endereços. O risco para Balttelecom não é apenas preço; é poder de barganha e resiliência. Se um fornecedor relevante também compete por contas residenciais ou empresariais, o operador local precisa preservar alternativas técnicas e comerciais.
MegaFon adiciona outro caminho visível, mas a diversidade real depende de contrato, rota física, engenharia e capacidade disponível, não da simples aparição em ferramentas públicas.
A ausência de IPv6 originado em fontes públicas é uma incerteza de médio prazo. No curto prazo, uma rede IPv4 com 9.216 endereços pode atender uma base local usando endereçamento e práticas operacionais existentes. Mas a falta de IPv6 público pode sinalizar atraso técnico, baixa pressão de clientes, dependência de NAT ou uma escolha ainda não executada. Para consumidores comuns, isso talvez não mude a decisão de compra imediata. Para clientes empresariais, serviços mais avançados, dispositivos modernos e requisitos futuros, pode pesar. O ponto não é afirmar deficiência operacional; as fontes não permitem isso.
O ponto é que uma avaliação de rede deveria perguntar quando e como IPv6 será implementado, com quais equipamentos e qual custo.
Cloudflare Radar, APNIC Labs e outros painéis de tráfego fornecem sinais úteis, mas não substituem engenharia interna. Observações de tráfego, roteamento, ECN, split desktop/mobile ou humano/bot dependem da vantage do observador. Elas ajudam a confirmar que o ASN é visto no ecossistema de internet e que há dados de tráfego associados, mas não informam tráfego total, base de assinantes, congestionamento, custo de upstream ou qualidade percebida em cada bairro. A tentação de transformar dashboards externos em métricas operacionais deve ser resistida.
O que a rede pública permite concluir é o contorno: LLC Balttelecom é uma entidade ligada a uma superfície de provedor em Kaliningrado, com AS próprio, associação RIPE/LIR, dois blocos IPv4 originados, indícios de operação de acesso e caminhos upstream visíveis para grandes redes russas. Isso basta para afastar a hipótese de uma empresa puramente nominal. Não basta para comprovar qualidade de serviço, margem de trânsito, redundância efetiva, maturidade IPv6 ou capacidade de crescimento. A rede mostra existência e escopo; a diligência ainda precisa de medições privadas.
Custos, capital e trabalho local
Telecom regional é um negócio de capital disciplinado. A página pública pode vender internet em um clique, mas a conta econômica começa em infraestrutura: fibra, switches, roteadores, energia, instalações em prédios, acesso a dutos ou fachadas, ferramentas de monitoramento, CPE, veículos, estoque de peças e técnicos. A empresa também carrega custos de software de cobrança, atendimento, meios de pagamento e cumprimento regulatório. Em uma microempresa, esses custos não se diluem como em uma operadora nacional.
A vantagem precisa vir de escolhas locais melhores: saber onde conectar, onde recusar, onde cobrar instalação, onde usar promoção e onde manter suporte próximo.
O segmento de apartamentos costuma ser o melhor candidato a densidade. Um edifício com muitos clientes potenciais permite dividir custo de chegada e manutenção. A receita incremental de cada novo apartamento pode ser boa se a infraestrutura já está instalada. O risco é saturação: se muitos clientes usam vídeo, jogos, chamadas e downloads no mesmo horário, a capacidade agregada precisa acompanhar a promessa comercial. Quando reviews mencionam degradação à noite, mesmo como evidência auto-selecionada, elas apontam para esse risco clássico.
O operador pode economizar demais em upstream ou capacidade interna e pagar depois em churn, suporte e reputação.
Casas privadas puxam o capital para fora da zona confortável. O operador avisa que o custo de conexão depende da distância até o nó. Essa dependência é essencial porque uma tarifa mensal de 850 a 1.350 rublos não paga instantaneamente uma rota cara. O preço de conexão deve funcionar como filtro de viabilidade: clientes perto do nó podem entrar com custo aceitável; clientes longe precisam pagar mais ou aguardar uma expansão economicamente justificada. Se a empresa subsidia demais a conexão para ganhar volume, ela transforma capex em aposta de permanência. Se cobra demais, reduz conversão. A arte está em precificar a rota sem destruir demanda.
O trabalho local é parte do produto. A SOVAtelecom destaca suporte técnico local e, para empresas, um especialista individual. Isso pode diferenciar contra operadores maiores se o cliente valoriza resposta rápida e conhecimento do local. Mas também torna a margem sensível a pessoal. Contagens públicas de funcionários variam, incluindo números na faixa de meia dúzia alta ou dezenas baixas, e não devem ser tomadas como fato único. Ainda assim, a classificação como microbusiness sugere uma organização enxuta. Em uma organização assim, cada técnico, cada atendimento repetido e cada deslocamento importa.
Um lote de problemas de Wi-Fi doméstico pode consumir a margem de muitos clientes.
Os serviços adjacentes de rede local, vídeo-vigilância, cabeamento, hotspot Wi-Fi e outsourcing de TI podem ser economicamente atraentes porque monetizam competências e presença. Um cliente que já confia no provedor para conectividade pode contratar arrumação de rede interna, PABX virtual ou suporte. O risco é transformar o ISP em empresa de serviços sob demanda, com margem dependente de agenda e pessoas. Serviços profissionais bons exigem precificação por hora, escopo claro e disciplina de atendimento. Se forem usados apenas para salvar a relação de conectividade sem cobrança adequada, podem corroer o lucro da assinatura.
Capital de reposição é a linha invisível que separa lucro contábil de saúde operacional. Uma rede pode reportar lucro hoje e ainda acumular necessidade futura de trocar switches, fontes, baterias, roteadores, cabos danificados, CPE antigo ou sistemas de monitoramento. As fontes públicas não mostram backlog de capex, idade da planta, taxa de falha de equipamentos ou plano de modernização. Também não mostram se o equipamento de cliente é vendido, alugado, emprestado ou subsidiado em cada produto. Essas lacunas impedem converter lucro reportado em fluxo de caixa livre sustentável.
A reserva de serviço universal e obrigações regulatórias entram como custo e disciplina. A legislação russa de comunicações prevê pagamentos obrigatórios não tributários ao fundo de serviço universal para operadores de redes públicas, além de penalidades em caso de inadimplência. Um registro de apelação específico envolvendo LLC Balttelecom menciona uma reivindicação ministerial de 73.046,97 rublos de dívida com a reserva e 54.316,49 rublos de penalidades, com cálculo adicional de penalidade a partir de 6 de agosto de 2024 até o pagamento efetivo. O valor é pequeno frente à receita anual reportada, mas o sinal é relevante.
Em telecom, compliance ruim em obrigações pequenas pode indicar falta de processo, distração administrativa ou disputa pontual. Sem mais documentos, não se deve inferir solvência fraca; deve-se perguntar se o problema foi resolvido e se os pagamentos recorrentes estão disciplinados.
O custo de fornecedor mais importante, pelo que se vê externamente, está em conectividade upstream e interconexão. MegaFon e Rostelecom aparecem como contrapartes de roteamento. O preço pago, a capacidade comprometida, a diversidade de caminhos e a penalidade por burst não aparecem. Para um ISP que cobra 650 ou 850 rublos por mês de muitos clientes, poucos rublos a mais por assinante em capacidade ou suporte podem alterar margem. Para clientes empresariais, a redundância prometida precisa ser comprada, construída e monitorada; não é uma palavra gratuita.
O custo de capital e fornecedor define se a promessa de resiliência é produto rentável ou apenas marketing.
Clientes, fornecedores e concentração
A concentração de clientes é uma das maiores lacunas. A empresa vende para residências, casas privadas, empresas e, segundo sua própria narrativa de grupo, presta construção de instalações de comunicação para as grandes quatro operadoras móveis. Essas categorias têm perfis econômicos muito diferentes. Milhares de residências pequenas produzem receita granular, churn estatístico e alto volume de suporte. Poucos clientes empresariais grandes produzem ticket alto e risco de perda concentrada. Projetos para operadoras móveis podem produzir saltos de receita e dependência de procurement.
Sem a participação dos dez maiores clientes na receita, não há como saber se a base é resiliente ou concentrada.
O cenário mais defensivo seria uma base residencial densa em edifícios onde a SOVAtelecom já possui presença física, complementada por pequenos e médios clientes empresariais recorrentes, com projetos de construção apenas como adicional. O cenário mais arriscado seria uma receita anual inflada por poucos contratos não recorrentes, enquanto a base residencial tem churn alto ou margens baixas. As fontes públicas não permitem escolher entre esses cenários. A receita de 2025 e o lucro reportado são positivos, mas podem vir de composições muito distintas. O analista deve resistir à tentação de igualar receita a qualidade de base.
No varejo residencial, concentração também pode ocorrer por prédio. Reviews que mencionam alternativas limitadas em um edifício sugerem que a competição real é hiperlocal. Um provedor pode ser apenas mais um nome na cidade e, ao mesmo tempo, ser uma das poucas opções práticas em um edifício específico. Essa posição pode aumentar retenção e reduzir CAC, mas também aumenta responsabilidade operacional. Se um prédio depende muito do provedor e sofre degradação à noite, a insatisfação se concentra rapidamente. Se o suporte local resolve problemas melhor que concorrentes grandes, a companhia pode manter base mesmo sem preço mais baixo.
Fornecedores também parecem concentrados, embora a contagem exata dependa de views públicas. MegaFon e Rostelecom aparecem como upstreams ou contrapartes de política. Rostelecom, Beeline, MTS e outros aparecem como alternativas de mercado no varejo. Se os principais caminhos de conectividade passam por poucos nomes, a empresa precisa negociar bem e manter redundância. Uma falha ou aumento de preço em um fornecedor pode atingir margem e qualidade. A presença de mais de uma contraparte visível é melhor que dependência única, mas a verdadeira diversidade requer confirmar contratos, rotas físicas, capacidade e failover.
A dependência de fornecedores de equipamentos e de trabalho também fica implícita. Redes de acesso precisam de hardware e peças; casas privadas exigem material e equipes; serviços empresariais exigem especialistas. Nada nas fontes informa contratos de fornecimento, estoques, prazos, custo de reposição ou exposição cambial de equipamentos. Essa falta é normal em perfis públicos de microempresa, mas relevante. Em um negócio pequeno, atraso de hardware, falta de técnico ou aumento de custo de peças pode afetar implantação e manutenção mais rápido que em uma grande operadora.
A concentração regulatória é diferente. Todas as operadoras de redes públicas precisam lidar com regras, licenças e pagamentos. Alguns espelhos públicos mostram múltiplas licenças e outras notas sugerem suspensões de atividades específicas; o fact pack pede confirmação regulatória atual antes de conclusão forte. O ponto para concentração é que a empresa não pode simplesmente abandonar obrigações de telecom sem afetar o direito de operar. Uma disputa pequena com a reserva de serviço universal é administrável se isolada; torna-se mais preocupante se refletir atrasos sistemáticos, licenças problemáticas ou falhas de reporte.
O leitor deve pedir quatro tabelas antes de financiar, comprar ou classificar a empresa com convicção. A primeira é receita por produto: apartamento, casa privada, telefonia, TV, empresa, construção e outros serviços. A segunda é receita por coorte de cliente e churn, especialmente após o período promocional. A terceira é concentração: top dez clientes, top dez prédios ou rotas e top fornecedores de conectividade. A quarta é margem por tipo de serviço depois de suporte, visita técnica, upstream, equipamento e capex de reposição. Sem essas tabelas, a empresa pode ser boa, mas a certeza seria emprestada.
Mercado e alternativas realistas
O mercado de Kaliningrado não deve ser lido como monopólio local a partir da existência de uma marca regional. Diretórios e agregadores listam múltiplos provedores, incluindo operadores nacionais e regionais. Rostelecom aparece em páginas oficiais e agregadores com ofertas residenciais regionais, incluindo 200 Mbit/s e velocidades superiores conforme endereço ou página de assentamento. Páginas voltadas a Beeline e agregadores citam ofertas de 100 Mbit/s, 500 Mbit/s e até 1 Gbit/s, dependendo da página e do endereço. MTS promoveu em 2025 pacotes regionais que combinam fixo, móvel, TV e mídia sob uma conta.
Esse conjunto limita a capacidade de Balttelecom cobrar prêmio amplo no varejo urbano.
Mas alternativa realista não é a mesma coisa que alternativa listada. Telecom fixa é decidida por endereço. Um consumidor pode ver cinco marcas em um diretório e, ainda assim, ter duas disponíveis no prédio. Uma casa privada pode estar perto do nó de um operador e longe do de outro. Um cliente empresarial pode precisar de redundância em uma rota específica, não apenas de um plano genérico.
A vantagem de um ISP regional surge nesses micro-mercados: prédios onde já está instalado, clientes que valorizam suporte local, rotas onde conhece a engenharia, empresas que preferem interlocutor próximo ou áreas onde operadores nacionais não têm incentivo para customizar.
O preço nacional médio de 678 rublos por mês ajuda a calibrar. Balttelecom não parece estar fora da curva com seu plano de 100 Mbit/s a 650 rublos ou sua promoção média de 662,50 rublos no primeiro ano. Isso reduz a hipótese de preço excessivo, mas também reduz folga. Se Rostelecom, Beeline ou MTS conseguem oferecer bundles com móvel, TV, mídia e equipamento, o operador local precisa competir com suporte, disponibilidade específica, confiança e talvez velocidade de instalação. O pacote de internet com TV a cabo a 750 rublos mostra uma tentativa de aumentar valor, mas os grandes concorrentes têm armas de bundle mais amplas.
Rostelecom é uma alternativa estrutural porque tem presença oficial regional, páginas de internet com roteador, modelos por tecnologia como PON, FTTB e ADSL em mensagens regionais, além de conexão de casas privadas com avaliação paga e requisitos de equipamento. Para Balttelecom, isso significa que o segmento de casas privadas não é uma arena sem concorrência. O cliente pode comparar não apenas mensalidade, mas custo de conexão, prazo, equipamento e confiabilidade. Se Balttelecom conhece melhor certas rotas locais, pode ganhar. Se a rota for cara e o concorrente tiver rede mais próxima, perde.
Beeline e MTS adicionam pressão de pacote. Mesmo quando páginas de venda são agregadoras ou não oficiais, elas sinalizam expectativa de mercado: o consumidor é exposto a velocidades altas, promoções e combinação de serviços. A página oficial de suporte da Beeline sobre pagamento e ciclo de cobrança mostra que concorrentes grandes têm aparato de billing e reconexão bem estruturado. MTS, ao promover pacotes de fixo, móvel, TV e mídia em julho de 2025, oferece uma forma de conveniência que um ISP regional precisa responder com relação local ou preço claro.
Os reviews de consumidores são úteis como mapa de fricção, não como ranking. Elogios a estabilidade, velocidade e suporte indicam que a companhia pode entregar valor em certos casos. Reclamações sobre velocidade, degradação noturna, processo de atendimento ou falta de alternativas mostram os pontos em que um operador pequeno perde confiança. Reviews auto-selecionados podem exagerar extremos; ainda assim, eles revelam a linguagem da dor do cliente. Se a companhia monitora e resolve esses temas, a operação local vira vantagem. Se ignora, a presença em prédios vira armadilha reputacional.
A geografia de Kaliningrado também importa, mas apenas como contexto. A região é a mais ocidental da Rússia e tem características próprias de localização. Fontes estatísticas oficiais oferecem população regional, divisão urbana e rural e população da cidade. Essas informações ajudam a dimensionar mercado potencial, mas não viram demanda por banda larga por si só. Para Balttelecom, a pergunta não é quantas pessoas vivem na região; é quantas unidades estão ao alcance econômico de sua rede, quantas podem ser conectadas sem capex desproporcional e quantas têm alternativas superiores no endereço.
O conjunto competitivo obriga uma leitura modesta. Balttelecom pode ter posições boas em microterritórios e contas onde suporte local, rotas existentes e preço comum bastam. Não há evidência pública para afirmar uma franquia dominante na cidade inteira. A competição por endereço limita preço; os grandes bundles limitam diferenciação; as casas privadas exigem capital; clientes empresariais exigem qualidade. A companhia precisa escolher batalhas. Crescer por todo lado seria perigoso se cada expansão consumir capital sem densidade.
Transferência de risco
Todo contrato de telecom transfere risco entre operador e cliente. Na SOVAtelecom, a transferência aparece em três lugares visíveis: promoção com contrato mínimo, custo de conexão em casas privadas e termos de oferta pública sobre mudanças de preço e informação ao cliente. A promoção transfere parte do risco de aquisição para a empresa nos primeiros meses e tenta recuperá-lo por permanência anual. O custo de conexão dependente de distância transfere parte do risco de capex para o cliente ou, ao menos, preserva a opção de não subsidiar rotas ruins.
Os termos de oferta pública indicam que preço e comunicação com o cliente são tratados em documento legal, embora a análise aqui não use a oferta como substituto para todo o contrato.
No plano promocional, o cliente recebe preço inicial muito baixo, mas entra em um esquema anual. A empresa compra adesão; o cliente aceita permanência. O equilíbrio é justo apenas se a qualidade após instalação sustenta o contrato. Se o serviço for estável, ambos ganham: o cliente reduz custo inicial e o operador recupera receita nos meses de preço cheio. Se a qualidade falha, o cliente fica preso ou precisa disputar cancelamento, enquanto o operador sofre custo de suporte e reputação. Esse tipo de transferência de risco é comum, mas a qualidade operacional decide se é aquisição eficiente ou atrito adiado.
Nas casas privadas, a distância ao nó é o mecanismo central de risco. Um preço mensal uniforme para todos seria irracional se os custos de conexão variam muito. Ao declarar que o custo depende da distância, a empresa sinaliza que avalia cada caso. O cliente que está longe carrega mais do custo inicial ou precisa aceitar viabilidade diferente. Isso protege a empresa contra rotas antieconômicas, mas também torna a proposta menos simples. Clientes podem comparar com Rostelecom ou outros provedores que tenham rede mais próxima, instalação subsidiada ou pacote mais conveniente.
Para clientes empresariais, a transferência de risco ocorre na promessa de redundância, suporte local e especialista individual. O cliente transfere risco de conectividade para o operador e paga, idealmente, por menor interrupção. O operador aceita obrigação econômica maior: precisa manter canais, nós, monitoramento e pessoas. Sem contratos visíveis, não sabemos se há SLA formal, multas, prazos de reparo ou preços. Mas a linguagem comercial sugere que a empresa vende tranquilidade operacional, não apenas acesso. Essa linha só é rentável se preço e escopo corresponderem ao risco assumido.
Em construção para operadoras móveis, o risco pode ser de execução. A companhia afirma experiência em construção de instalações de comunicação para as grandes quatro operadoras móveis, incluindo fibra, redes de baixa corrente e integração de estações-base. Esse trabalho transfere para Balttelecom parte do risco de prazo, qualidade, coordenação e aceitação de obra. Em troca, pode oferecer receita maior que uma conta residencial. Sem valores de contrato, cronogramas ou margem, a análise deve tratar a linha como oportunidade e risco simultâneos. Ela pode financiar capacidade local; também pode criar concentração e capital de giro apertado.
O pagamento ao fundo de serviço universal mostra outra transferência: o Estado impõe obrigações ao operador de rede pública para financiar serviço universal. A existência de dívida e penalidades em caso específico envolvendo Balttelecom, mesmo pequena frente à receita, lembra que compliance é parte da economia. O risco não fica apenas com o cliente ou fornecedor; ele também vem do regulador. Uma empresa pequena precisa ter processo administrativo proporcional à obrigação. Se multas e atrasos se acumularem, consomem caixa e atenção gerencial.
A transferência final é a do consumidor para reputação pública. O app Android da SOVAtelecom permite consultar saldo, estado da conta e pagamentos. Isso pode reduzir custo de atendimento e melhorar cobrança, mas o baixo número visível de downloads não mede assinantes e pode refletir escala pequena ou adoção digital limitada. Se poucos clientes usam autosserviço, a pressão volta para atendimento humano. Se o app funciona e é adotado, parte do custo de pagamento e status migra para o cliente, com benefício para a empresa. As fontes não permitem saber qual dos dois está acontecendo.
Incerteza e fatos que mudariam o julgamento
A primeira incerteza é a fronteira societária. A página sobre a empresa diz que o grupo Balttelecom foi fundado em 1998, enquanto espelhos corporativos identificam a LLC atual com registro em 13 de julho de 2016, OGRN 1163926071495 e INN 3906992494. Fontes históricas mais antigas mencionam BaltTelecom ou Balttelecom em contexto de capacidade e entrada no mercado de banda larga de Kaliningrado. Esses materiais são úteis para história de marca, mas não provam continuidade de ativos, propriedade ou passivos da entidade atual. O julgamento deve se concentrar na LLC atual, com a história anterior apenas como cautela.
A segunda incerteza é a qualidade dos números financeiros. Espelhos públicos indicam atividade, microbusiness, receita, lucro, custos e contagens de funcionários, mas não substituem demonstrações auditadas ou documentos primários completos. A diferença entre fontes é pequena para receita de 2025, mas ainda suficiente para evitar precisão falsa. O lucro reportado de 2025 parece bom; o lucro de 2024 parece menor. Sem notas, mix de receita e fluxo de caixa, não sabemos se a margem é recorrente.
O fato que mudaria o julgamento seria uma demonstração com receita por produto, custos diretos, capex, dívida, contas a receber e eventos não recorrentes.
A terceira incerteza é churn. O plano promocional depende de permanência. Se clientes ficam além do primeiro ano, a oferta pode ser aquisição inteligente. Se muitos saem após o período promocional ou geram inadimplência, o desconto vira destruição de margem. A companhia deveria ser medida por coortes: clientes adquiridos por promoção, retenção aos 3, 6, 12 e 18 meses, receita líquida depois de suporte e custo de instalação. Sem esses dados, a promoção é uma hipótese econômica, não uma prova.
A quarta incerteza é utilização de pico. Dois prefixos IPv4 e upstreams visíveis não dizem se a rede fica congestionada às 21h. Reviews que mencionam degradação noturna são alertas qualitativos, não medição. O fato decisivo seria uma série de utilização por enlace, perda, latência, incidentes, capacidade contratada e upgrades realizados. Se a rede opera com folga, a empresa pode vender planos de 100 Mbit/s com boa experiência. Se opera apertada, cada novo cliente aumenta custo futuro ou piora reputação.
A quinta incerteza é concentração de receita. Uma microempresa com 62 milhões de rublos de receita pode ser sustentada por muitos pequenos pagadores ou por poucos contratos. A afirmação de construção para grandes operadoras móveis torna essa pergunta mais importante. Se um ou dois contratos explicam grande parte do lucro de 2025, o múltiplo econômico deve ser menor que em receita recorrente residencial. Se o lucro vem de uma base espalhada, a qualidade é maior. A informação que mudaria o julgamento é a receita e margem dos dez maiores clientes, separada de varejo.
A sexta incerteza é fornecedor e rota. MegaFon e Rostelecom aparecem publicamente, mas contratos não aparecem. A empresa pode ter bons preços, diversidade suficiente e capacidade adequada; também pode depender de termos frágeis ou caros. O fato que mudaria o julgamento seria a matriz de upstream contratual: fornecedor, capacidade, preço, prazo, burst, rota física, SLA, redundância e histórico de falha. Sem isso, a resiliência prometida para empresas é apenas uma reivindicação comercial.
A sétima incerteza é licenças e compliance. Espelhos públicos podem listar licenças ativas e, ao mesmo tempo, exibir snippets de suspensões para licenças específicas. A fonte de caso judicial sobre reserva universal é concreta para uma obrigação e valores, mas não fecha o quadro regulatório. O julgamento mudaria com confirmação atual de cada licença, status de obrigações de reporte e comprovantes de quitação da reserva. Uma falha pequena isolada é administrável; uma cadeia de falhas recorrentes afetaria risco operacional.
A oitava incerteza é capex. Nenhuma fonte mostra idade da rede, backlog de atualização, custo de CPE, falhas, substituição de equipamentos ou plano IPv6. Uma empresa pequena pode parecer lucrativa enquanto adia reposição. Também pode operar uma rede bem mantida com capex modesto por ser local e disciplinada. O fato que mudaria o julgamento seria uma agenda de manutenção e expansão com valores, prioridades e funding. Em telecom, o capital que não aparece hoje costuma reaparecer como qualidade ruim amanhã.
Leitura econômica
LLC Balttelecom parece ocupar uma posição que muitos ISPs regionais conhecem: grande o bastante para ter rede, AS, tarifas, clientes, app, obrigações e lucro público; pequena o bastante para que cada decisão de rota, prédio, fornecedor e suporte pese. Essa posição pode ser boa. Operadores locais podem vencer grandes marcas quando conhecem edifícios, respondem rápido, cobram preço justo e evitam expansão vaidosa. Também pode ser frágil. Grandes concorrentes podem comprimir preço com bundles, fornecedores podem capturar margem, clientes podem trocar após promoção e capex pode exigir caixa no pior momento.
O elemento mais favorável é a combinação de presença real e preços comuns. O operador não precisa convencer o mercado a pagar um valor absurdo; precisa capturar uma fatia local com mensalidades que já fazem sentido para consumidores russos. A receita reportada na faixa baixa de 60 milhões de rublos mostra que há negócio. O lucro reportado sugere que, pelo menos no retrato público, a empresa não está apenas comprando receita. A existência de serviços empresariais e construção amplia superfícies de monetização além do varejo residencial.
O elemento mais desfavorável é a opacidade da margem. A conta de 5,23 milhões de rublos por mês é fácil; saber quanto sobra por coorte é difícil. A diferença entre 650 rublos em um apartamento já cabeado e 1.350 rublos em uma casa distante pode ser menor do que parece se o segundo exige obra, visita e manutenção. Um contrato empresarial de 1 Gbit/s pode ser excelente se bem precificado; pode ser ruim se exige redundância cara e suporte intenso. Um projeto de construção para operadora móvel pode melhorar lucro; pode apenas adiantar risco operacional.
O julgamento, portanto, deve ser condicional. Como empresa de acesso local, LLC Balttelecom merece crédito por ter superfície comercial verificável, rede própria visível, RIPE membership, tarifas claras, sinais financeiros positivos e presença em Kaliningrado. Como ativo econômico, ela precisa provar densidade, retenção, capex disciplinado, diversidade de upstream, compliance regulatório e baixa concentração de clientes. A diferença entre essas duas frases é a diferença entre uma companhia operacional e uma companhia investível.
Se eu tivesse que resumir a tese em uma pergunta, seria esta: a SOVAtelecom está vendendo mensalidades baratas sobre uma rede densa já amortizada ou está financiando crescimento físico caro com preços de mercado? As fontes públicas inclinam a resposta para um negócio real e plausivelmente rentável, mas não resolvem a pergunta. O sinal de lucro positivo ajuda. O prêmio de casas privadas ajuda se o custo de conexão for rigoroso. A proposta empresarial ajuda se o suporte for cobrado. O caso regulatório, reviews mistos, ausência pública de IPv6 e competição forte impedem entusiasmo sem diligência.
Os fatos que mais mudariam a conclusão são práticos, não narrativos: número de portas ativas por prédio, take-up por área servível, churn após promoção, margem por produto, top clientes, custo de upstream, capacidade de pico, status de licenças, quitação regulatória, backlog de capex e plano IPv6. Com esses dados, seria possível separar uma microfranquia local disciplinada de um provedor apenas sobrevivendo em um mercado comprimido.
Sem eles, a conclusão correta é mais contida: LLC Balttelecom mostra os sinais de um ISP regional funcional, com economia que pode ser boa em micro-mercados densos, mas cujo valor depende de evidências operacionais que ainda não são públicas.
Fontes
- https://sovatelecom.ru/
- https://sovatelecom.ru/home
- https://sovatelecom.ru/intro
- https://sovatelecom.ru/news
- https://sovatelecom.ru/offer
- https://sovatelecom.ru/terms
- https://sovatelecom.ru/docum/%D0%94%D0%BE%D0%BC%D0%B0%D1%88%D0%BD%D0%B8%D0%B9%20%D0%B8%D0%BD%D1%82%D0%B5%D1%80%D0%BD%D0%B5%D1%82.pdf
- https://sovatelecom.ru/docum/%D0%98%D0%BD%D1%82%D0%B5%D1%80%D0%BD%D0%B5%D1%82%20%D0%B2%20%D1%87%D0%B0%D1%81%D1%82%D0%BD%D1%8B%D0%B9%20%D0%B4%D0%BE%D0%BC.pdf
- https://sovatelecom.ru/docum/%D0%A2%D0%B0%D1%80%D0%B8%D1%84%D1%8B%20%D0%9C%D0%93%D0%9C%D0%9D.pdf
- https://sovatelecom.ru/docum/%D0%9B%D0%BE%D0%BA%D0%B0%D0%BB%D1%8C%D0%BD%D0%B0%D1%8F%20%D1%81%D0%B5%D1%82%D1%8C.pdf
- https://play.google.com/store/apps/details?id=client.org.sovatelecom.ru
- https://www.ripe.net/membership/member-support/list-of-members/ru/balttelecom/
- https://bgp.tools/as/35239
- https://ipinfo.io/AS35239
- https://www.cidr-report.org/cgi-bin/as-report?as=AS35239&view=2.0
- https://whois.ipip.net/AS35239
- https://www.iplocate.io/AS35239
- https://bgp.gibir.net.tr/as/35239/tr
- https://radar.cloudflare.com/traffic/as35239/
- https://radar.cloudflare.com/routing/as35239
- https://www.ipxo.com/ip-info/78.155.183.0/24/
- https://ipinfo.io/ips/78.155.161.0/24
- https://ipinfo.io/78.155.176.222
- https://stats.labs.apnic.net/ecn/AS35239
- https://cyber.harvard.edu/netmaps/country_detail.php/?cc=RU
- https://www.tbank.ru/business/contractor/legal/1163926071495/
- https://companies.rbc.ru/id/1163926071495-ooo-balttelekom/
- https://check.tochka.com/company/1163926071495/
- https://zachestnyibiznes.ru/company/ul/1163926071495_3906992494_OOO-BALTTELEKOM
- https://synapsenet.ru/organizacii/1163926071495-ooo-balttelekom
- https://companium.ru/id/1163926071495-balttelekom
- https://base.garant.ru/66601953/
- https://www.consultant.ru/document/cons_doc_LAW_43224/ccc34d27beaf7a4aad965aeceab180d9526ebd5c/
- https://normativ.kontur.ru/document?documentId=417803&moduleId=1
- https://www.klerk.ru/buh/articles/444461/
- https://www.garant.ru/products/ipo/prime/doc/60364536/
- https://www.garant.ru/products/ipo/prime/doc/60468581/
- https://101internet.ru/kaliningrad/providers/sovatelecom
- https://inetgu.ru/kaliningrad/providers/sovatelecom.html
- https://101internet.ru/kaliningrad/rating/sovatelecom
- https://inetgu.ru/kaliningrad/providers/sovatelecom/otzivy.html
- https://provayder.net/kaliningrad/providers/sovatelecom/
- https://titsi.ru/
- https://101internet.ru/kaliningrad/reviews
- https://provayder.net/kaliningrad/rating/
- https://dominternet.ru/analytics/prices/
- https://dominternet.ru/kaliningrad/providers/rostelecom/
- https://tarifnik.ru/kaliningrad/provaydery/rostelekom/tarify-domashniy-internet
- https://kaliningrad.rt.ru/homeinternet/with-router
- https://kaliningrad.rt.ru/-divnoe-/homeinternet/private_house
- https://beelinefiber.ru/kaliningrad/
- https://beellne.ru/kaliningrad
- https://tarifnik.ru/kaliningrad/provaydery/beeline/vse-tarify
- https://kaliningrad.beeline.ru/customers/support/home/tsifrovoe-televidenie/oplata-domashnego-interneta-i-tv/
- https://kaliningrad.mts.ru/personal/novosti/2025-07-16/vstrechajte-novie-tarifi-s-domashnim-internetom-i-mobiljnoj-svyazjyu-
- https://39.rosstat.gov.ru/publications_2/document/262490
- https://39.rosstat.gov.ru/population
- https://eng.rosstat.gov.ru/17.6.1?print=1
- https://www.council.gov.ru/en/structure/regions/KGD/
- https://news.cision.com/telia/r/telia-grows-as-a-player-on-the-russian-market%2Ce38716
- https://pcnews.ru/news/cnews/4264.html
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance