
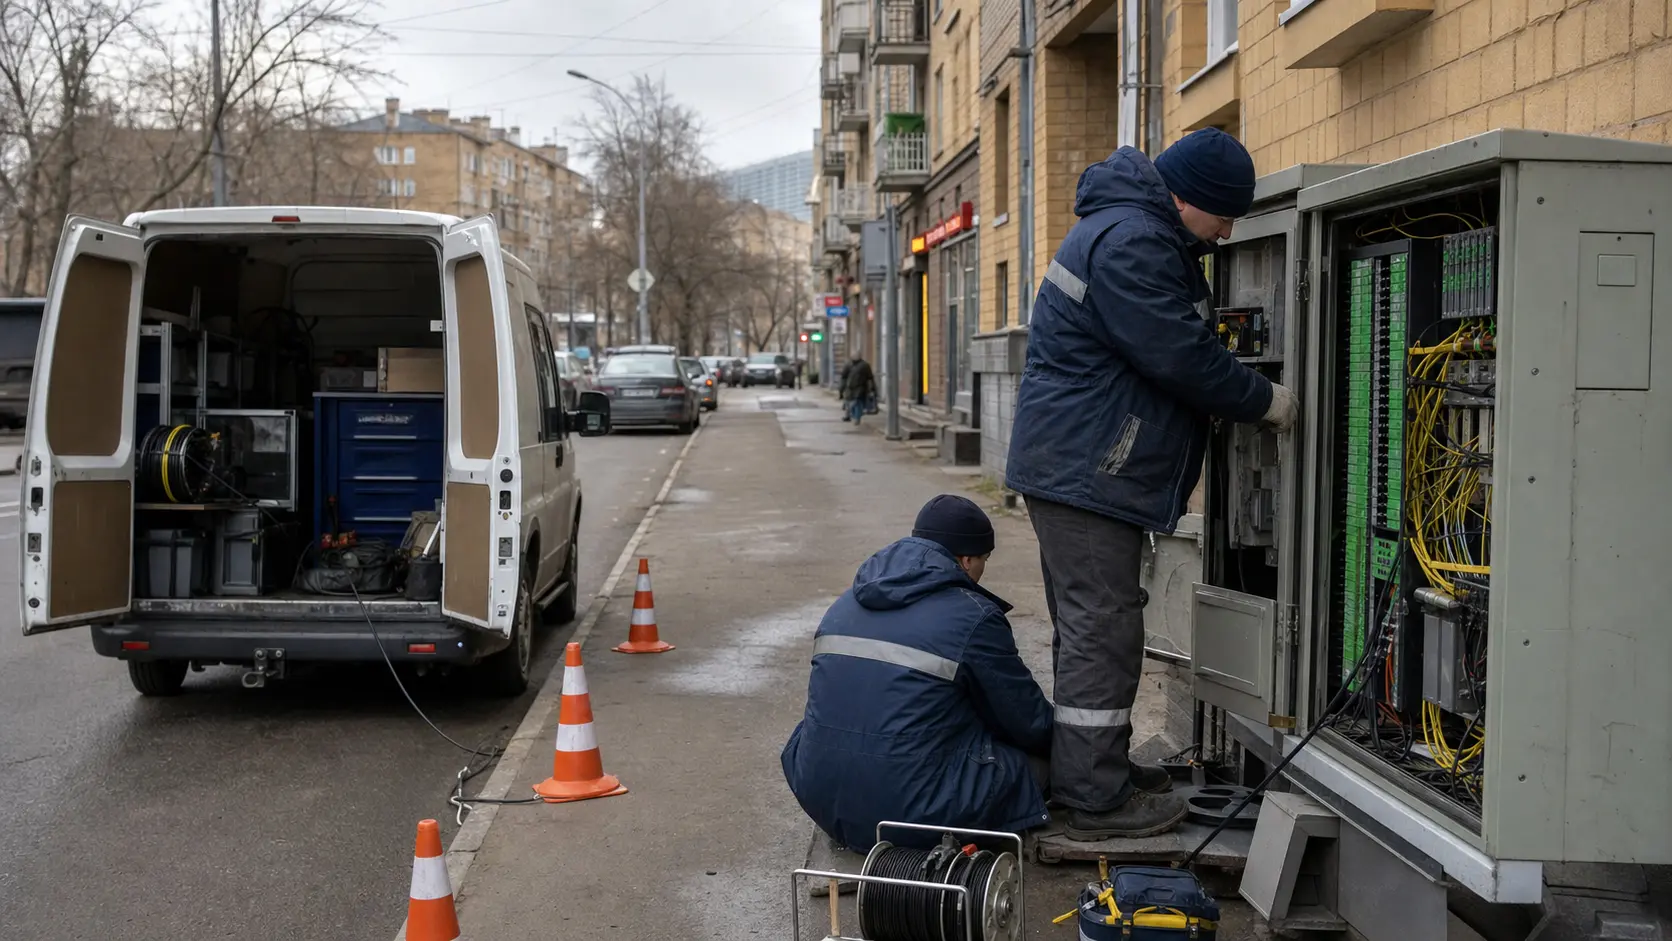
Resumo
- A Level-MSK Ltd. deve ser lida como um operador de conectividade de nicho: ela tem uma fronteira operacional verificável em AS52091, registros RIPE, presença em pontos de troca, licenças de comunicação válidas e uma lista de serviços que inclui canais tronco, L2VPN, trânsito IP, troca de tráfego, assistência LIR, aluguel de IPv4, colocation em Donetsk e fibra escura em geografias ligadas a DNR e região de Rostov.
- O julgamento econômico é cauteloso. A receita reportada de 2025, 142,776 milhões de rublos, cresceu cerca de 14% sobre 2024, e o prejuízo líquido caiu de 16,496 milhões para 6,376 milhões de rublos; ainda assim, margem líquida negativa, quadro médio de cinco pessoas, dependência de upstreams e ausência de dados sobre concentração de clientes impedem tratar o negócio como comprovadamente resiliente.
- O ativo mais valioso da empresa não é o volume auto-reportado de tráfego, nem a quantidade apresentada de endereços IP, mas a combinação de licença, roteamento, interconexão, suporte e execução local. A tese melhora se a empresa converter esse perímetro técnico em receita recorrente de alta margem; piora se a receita depender de projetos pontuais, clientes concentrados ou custos de campo que consomem a contribuição.
O incentivo vem antes da rede
O primeiro ponto na Level-MSK não é a topologia. É o motivo econômico para alguém pagar por ela. Em mercados maduros de acesso, o cliente comum compra internet como utilidade: compara preço, velocidade, disponibilidade declarada e marca. A Level-MSK se apresenta em outro espaço. Ela fala com operadores, empresas e data centers; oferece canais tronco, L2VPN, trânsito IP, troca de tráfego, serviços LIR, aluguel de blocos IPv4, assistência com ASN e recursos de rede, colocation em Donetsk e aluguel de fibra escura em geografias específicas. Essa cesta não é a de uma loja de banda larga residencial.
É a de um operador que tenta monetizar controle técnico, presença em pontos de interconexão e capacidade de resolver problemas de conectividade onde o cliente não quer apenas uma assinatura simples.
Esse incentivo é real, mas estreito. Empresas que precisam de continuidade de serviço, tráfego previsível, rotas particulares, documentação contratual e suporte ativo tendem a pagar por menos atrito operacional. Operadores menores podem comprar trânsito, trocar tráfego, alugar endereçamento ou contratar um parceiro que entenda recursos de rede. Clientes corporativos podem preferir um fornecedor capaz de coordenar conexão, documentação e recebíveis em vez de apenas vender um pacote.
O anúncio de vaga de 2025 para vendas B2B/B2G em Donetsk reforça esse padrão: interação com clientes ativos, contrato, formulário de pedido, documentação primária, coordenação de contratados, controle do processo de conexão, controle de contas a receber e propostas comerciais. Isso não prova número de clientes, mas mostra o tipo de trabalho comercial que sustenta a hipótese econômica.
O problema é que a mesma estrutura que permite cobrar por complexidade também cria custo. Atendimento 24/7, interconexão, upstreams, equipamentos, racks, rotas de fibra, documentação, instalação, cobrança e resposta a incidentes não são gratuitos. A Level-MSK declara infraestrutura própria, rotas de fibra, racks de colocation e equipamentos em pontos importantes, além de 99,9% de disponibilidade. Como essas informações são de primeira parte, elas servem como posicionamento, não como auditoria de ativo ou de uptime.
O investidor, credor ou cliente sofisticado deve começar pela pergunta correta: a empresa consegue transformar a complexidade que vende em margem bruta recorrente, ou apenas compra e coordena insumos difíceis com uma margem pequena?
Meu julgamento base é que a Level-MSK parece economicamente viável como operador de nicho, mas ainda não demonstrou publicamente a qualidade de um negócio de infraestrutura escalável. O crescimento de receita e a redução do prejuízo em 2025 são sinais favoráveis. A margem líquida negativa, o pequeno quadro médio reportado e a falta de abertura por produto mantêm o caso em observação. A evidência técnica diz que há operação. A evidência financeira diz que a operação ainda precisa provar sua rentabilidade.
A primeira fronteira é identidade
Antes de analisar receita, é preciso fixar a identidade. O sujeito telecom é a Level-MSK/LEVEL-MSK associada a level-msk.com, level-msk.net, AS52091 e à organização RIPE ORG-LL304-RIPE. Perfis russos de contratante identificam a entidade legal de telecomunicações como ООО "ЛЭВЭЛ-МСК", INN 7714967759, OGRN 1177746021628, registrada em Moscou em 13 de janeiro de 2017. O perfil telecom lista atividade principal em comunicações por fio. Esse detalhe é essencial porque há uma empresa de nome parecido, ООО "ЛЕВЕЛ МСК", INN 7724457620, que aparece em bases russas como negócio de alimentação, restaurante ou entrega.
Essa segunda empresa não pertence à análise financeira deste artigo.
A fronteira operacional pública da Level-MSK telecom combina três camadas. A primeira é corporativa: endereço em Moscou, capital social de 10.000 rublos, status ativo em agregadores empresariais e atividade principal de comunicações por fio. A segunda é regulatória: duas licenças atuais de serviços de comunicação, L030-00114-77/00957627 e L030-00114-77/00957657, emitidas em 7 de dezembro de 2023 e válidas até 7 de dezembro de 2028, com Roskomnadzor como autoridade emissora. A terceira é técnica: AS52091, registros RIPE, objetos de rota, presença em bases de roteamento e dados de interconexão.
Quando as três camadas apontam para o mesmo operador, a discussão deixa de ser se existe uma empresa de telecomunicações e passa a ser que tipo de economia essa empresa captura.
Mesmo assim, controle não é sinônimo de propriedade plena. A empresa afirma ter infraestrutura própria, fibra, racks e equipamentos em pontos de presença. O AS ativo, os registros RIPE e os pontos de troca confirmam capacidade operacional, mas não separam ativo próprio de arranjos contratados, capacidade comprada, colocation de terceiros ou rotas onde a execução depende de parceiros. A vaga de Donetsk menciona coordenação de contratados, o que é consistente com um modelo híbrido de execução. Isso não é defeito por si só; muitos operadores pequenos precisam de contratados. Mas muda a avaliação.
Um modelo com técnicos próprios, peças sobressalentes e fibra controlada tem um perfil de margem e confiabilidade diferente de um modelo que depende de terceiros para cada conexão ou reparo.
A identidade também importa por causa da região. A Level-MSK é russa, tem endereço de contato em Moscou e anuncia serviços em geografias que incluem Donetsk, DNR e região de Rostov. O histórico público traz ainda um artigo de 2018 sobre conectividade na área de Donetsk que cita Level-MSK nesse contexto. Esse sinal deve ser tratado com cautela: é antigo, de mídia e não é evidência financeira atual. Mas ele torna mais importante entender a exposição geográfica real.
Uma coisa é vender serviços técnicos a empresas russas em ambiente regulatório comum; outra é ter parte relevante da receita ligada a rotas e instalações em zonas politicamente sensíveis, onde risco de operação, pagamento, reputação e continuidade pode ser maior.
O modelo de negócio: vender controle em fatias pequenas
A carteira declarada de serviços sugere um modelo de atacado e corporativo. Canais tronco e L2VPN vendem conectividade dedicada ou lógica entre pontos. Trânsito IP e troca de tráfego vendem acesso à internet e eficiência de roteamento. Serviços LIR, aluguel de IPv4 e assistência com ASN monetizam escassez administrativa e técnica: muitas empresas precisam de endereçamento e recursos de rede, mas não querem ou não conseguem manter a competência interna. Colocation em Donetsk e fibra escura em DNR e Rostov apontam para um componente físico. Se essa carteira estiver de fato ativa, a receita não vem de um produto único.
Vem de várias pequenas necessidades operacionais que se acumulam.
Esse tipo de negócio pode ser atraente quando há recorrência. Um cliente que usa L2VPN, trânsito IP ou colocation tende a valorizar estabilidade; trocar fornecedor pode exigir reconfiguração, janela de manutenção, nova documentação, mudança de rotas ou risco de indisponibilidade. Serviços de recursos de rede também podem criar dependência administrativa. A Level-MSK, portanto, pode ter retenção se entregar bem. O anúncio de 24/7 e 99,9% de uptime conversa com esse público. A questão é que o fact pack não fornece taxa de renovação, churn, prazo contratual, atraso de pagamento ou distribuição de receita por produto.
Sem esses dados, a recorrência é uma hipótese operacional, não uma conclusão.
O modelo também pode carregar receita de baixa contribuição. Trânsito IP comprado de upstreams e revendido a clientes tem margem dependente de preço de compra, escala, roteamento, mix de tráfego e concorrência local. Colocation exige energia, espaço, conectividade e manutenção. Fibra escura pode ser muito valiosa quando há rota escassa e cliente estável, mas também pode exigir capital, reparo, permissão, campo e contratados. Serviços LIR e IPv4 podem ter boa contribuição em certos casos, mas o mercado de endereços é sensível a disponibilidade, política, abuso e reputação.
A empresa pode parecer maior em receita do que em lucro se uma parcela relevante for pass-through ou projeto de baixa margem.
A melhor leitura, portanto, é que a Level-MSK vende controle operacional em fatias pequenas: não a propriedade de uma grande rede nacional, mas a capacidade de costurar recursos técnicos para operadores e clientes corporativos. Isso explica por que uma empresa com quadro médio reportado de cinco pessoas pode registrar 142,776 milhões de rublos de receita em 2025. O número implica cerca de 28,555 milhões de rublos por empregado médio reportado, mas esse indicador deve ser usado com cuidado: ele pode excluir contratados, parceiros de campo e mão de obra embutida em fornecedores.
A produtividade aparente é alta, mas não basta para provar eficiência econômica.
A infraestrutura visível é suficiente para existir, não para precificar
AS52091 é o centro técnico da análise. Ele aparece consistentemente associado a Level-MSK Ltd. ou LEVEL-MSK-AS em fontes de BGP, inteligência IP e registros derivados da RIPE. PeeringDB lista AS52091 como Level-MSK LLC, também conhecido como Level-MSK, com AS-set AS-LEVEL-MSK, escopo geográfico regional, tipo de rede NSP, política seletiva de peering, sem exigência de razão de tráfego e sem exigência contratual. A mesma base informa tráfego de 300 a 500 Gbps e perfil majoritariamente inbound. Esses números são úteis para entender ambição de interconexão; não devem ser convertidos em receita, capacidade vendida ou margem.
A presença de peering é ampla para um operador de nicho. PeeringDB lista pontos de troca como Eurasia Peering IX, GNM-IX, MSK-IX Moscow, MSK-IX Rostov-on-Don, PITER-IX Helsinki, PITER-IX Kiev, PITER-IX Riga, PITER-IX Saint-Petersburg, Sea-IX e SFO-IX. Também lista instalações de interconexão em Moscou, Donetsk e Rostov-on-Don. MSK-IX identifica AS52091 e ООО "ЛЭВЭЛ-МСК" em contexto de exchange de Moscou. Essa malha sugere que a empresa não é apenas um cadastro legal com um site. Ela possui presença técnica observável em ambientes onde tráfego é trocado e rotas são anunciadas.
BGP.tools apresenta AS52091 como ativo sob RIPE, registrado em 15 de abril de 2011, tipo carrier, com três prefixos IPv4 originados, um prefixo IPv6 originado, sete upstreams, conjunto grande de peers e cinco downstreams em sua visão. Entre os upstreams observados estão Arelion, Transroute.Net, RETN, iHome, RASCOM, INETCOM e BiMajLink. Hurricane Electric mostra muitos peers, vários pontos de troca e um número de prefixos anunciados maior que o de prefixos originados, sinal que sustenta a interpretação de que AS52091 pode carregar rotas de clientes além do próprio espaço originado.
Cloudflare Radar apresenta estatísticas de roteamento com quatro entradas relevantes na tabela global no período observado e validade RPKI de 100% nos dados exibidos.
Essa evidência técnica precisa ser colocada no lugar certo da análise. Ela demonstra capacidade de operar uma rede roteada, manter registros, anunciar prefixos, participar de interconexões e manter postura de roteamento visível. Ela não demonstra preço, margem, utilização faturada, SLA cumprido, concentração de tráfego ou satisfação de clientes. Uma rede pode ter boa presença em BGP e ainda assim gerar pouco lucro se compra caro, vende barato, atende clientes difíceis ou sofre perdas com inadimplência. A infraestrutura visível é uma condição para a tese, não a prova final da tese.
Endereços e ASNs históricos: prova de percurso, não de escala atual
Os dados de endereçamento reforçam a mesma cautela. IPinfo lista AS52091 como Level-MSK Ltd., tipo ISP, registro RIPE, país Rússia, com 768 endereços IPv4 e presença IPv6. Ipregistry lista Level-msk Ltd., domínio level-msk.net, registro RIPE NCC, tipo ISP, e apresenta entradas IPv4 sobrepostas que somam 1.024 endereços em sua forma de exibição. A diferença entre 768 e 1.024 decorre de contagem e apresentação de rotas sobrepostas. O uso correto desses números é técnico: eles mostram pegada de endereçamento e fontes divergentes. O uso incorreto seria transformar qualquer deles em capacidade de clientes, receita possível ou base de assinantes.
Os objetos de rota 31.133.40.0/23 e 31.133.42.0/24, além do objeto IPv6 2a0d:df80::/31, aparecem nos registros RIPE consultados. Validações RPKI associadas a esses prefixos e ao AS52091 são evidência de controle de roteamento e higiene técnica. RPKI válido reduz uma categoria de risco de origem de rota; não diz nada sobre atendimento ao cliente, redundância física, contrato ou lucro. Em outras palavras, é um bom sinal operacional que deve permanecer no capítulo operacional.
Há ainda AS47694 e AS197658 associados a Level-MSK Ltd. ou LEVEL-NET em registros antigos. AS47694 aparece ligado à ORG-LL304-RIPE, mas vários retratos atuais indicam inatividade ou ausência na tabela global. AS197658 aparece associado à Level-MSK em registros mais antigos e inativo no IPinfo. Esses ASNs ajudam a contar a história operacional: a empresa ou o grupo técnico tem um percurso de rede anterior ao retrato atual de AS52091. Mas não provam receita corrente. História de ASN mostra experiência e rastro de cadastro; não substitui demonstração de contratos ativos.
Essa distinção entre prova técnica e prova econômica é central. Uma empresa pequena de conectividade pode acumular registros, peers, rotas, endereços e ativos administrativos por anos sem se tornar uma máquina de caixa. Também pode usar esse acervo para atender clientes que concorrentes maiores não priorizam. O caso da Level-MSK fica precisamente nessa zona. Há sinais de capacidade. Falta saber se essa capacidade é rara o suficiente, precificada de forma racional e defendida contra substitutos.
Receita, preço e economia unitária
Os números públicos mais úteis são simples. B2B.house informa receita de 142,776 milhões de rublos em 2025, crescimento de 14,05% sobre 2024, prejuízo líquido de 6,376 milhões de rublos em 2025 e prejuízo líquido de 16,496 milhões de rublos em 2024. RBC informa receita de 125,182 milhões de rublos em 2024, prejuízo líquido de 16,496 milhões, ativos de 71,305 milhões e patrimônio líquido de 52,959 milhões. A passagem de 125,182 milhões para 142,776 milhões de rublos é crescimento de aproximadamente 14,1%, consistente com a taxa reportada. A margem líquida aproximada melhora de cerca de -13,2% em 2024 para -4,5% em 2025.
Esse movimento é material. Uma empresa que cresce receita e reduz prejuízo pode estar ganhando escala operacional, melhorando preço, limpando custos ou absorvendo custos fixos. O problema é que a demonstração pública não separa receita recorrente de projeto, pass-through de contribuição, serviço próprio de serviço subcontratado, ou produto de alta margem de produto de baixa margem. Sem essa abertura, a melhora de margem líquida é sinal, não prova. O próximo passo analítico seria decompor a receita por trânsito IP, L2VPN, canal tronco, colocation, LIR, aluguel de IPv4, assistência de recursos, fibra escura e instalação.
O proxy mensal ajuda a dimensionar a companhia. Receita anual de 142,776 milhões de rublos implica 11,898 milhões de rublos por mês. Confrontar esse número com o tráfego de 300 a 500 Gbps auto-reportado em PeeringDB produz um exercício de estresse, não uma métrica de faturamento: 11,898 milhões divididos por 300 Gbps dá cerca de 39.700 rublos por Gbps-mês; dividido por 500 Gbps dá cerca de 23.800 rublos por Gbps-mês. Como o tráfego de PeeringDB não é capacidade vendida e a receita inclui serviços não trafegados, a conta não pode ser chamada de ARPU de tráfego.
Ela serve para impedir uma leitura ingênua: se alguém tentar valorar a empresa como se todo tráfego fosse vendido a preços ricos, a própria receita pública já limita essa fantasia.
O preço real provavelmente está escondido no mix. Um cliente de L2VPN pode pagar por disponibilidade e simplicidade operacional. Um operador comprando trânsito pode negociar duro e trocar fornecedor com mais facilidade. Um cliente usando colocation em Donetsk ou fibra escura em DNR/Rostov pode estar comprando algo mais escasso, porém com risco operacional maior. Serviços LIR e IPv4 podem ter preço por recurso e administração. O resultado consolidado depende menos de "quanto tráfego" e mais de quais clientes pagam por qual problema, com que prazo, em que geografia e com quais custos de entrega.
Custos, capital e a ilusão da empresa leve
O capital social de 10.000 rublos diz pouco sobre a capacidade operacional, mas muito sobre a cautela necessária. A empresa é registrada desde 2017 e aparece como microempresa em B2B.house. Em 2024, RBC apontou ativos de 71,305 milhões de rublos e patrimônio líquido de 52,959 milhões. Esses números mostram alguma base patrimonial, mas não permitem identificar a composição: caixa, equipamentos, recebíveis, direitos, adiantamentos ou outros ativos. A empresa também reportou prejuízo em 2024 e 2025, ainda que o prejuízo tenha diminuído.
Telecomunicações de nicho podem parecer leves quando se olha apenas headcount. A Level-MSK teve média de cinco empregados em 2025, um a menos que em 2024, segundo B2B.house. Mas rede não é operada apenas por folha direta. Há upstreams, exchanges, racks, energia, espaço, equipamentos, óptica, roteadores, fibras, manutenção, deslocamento, contratados, documentação e suporte. A vaga que menciona coordenação de contratados e controle de processo de conexão indica que parte da execução pode ocorrer fora do quadro direto. Isso torna perigoso usar receita por empregado como prova de margem.
A empresa pode ser enxuta e eficiente, ou apenas registrar pouca folha enquanto compra muito serviço externo.
O custo de upstream é uma dependência central. BGP.tools lista sete upstreams em sua visão, incluindo nomes internacionais e regionais. A presença de múltiplos upstreams melhora resiliência e poder de roteamento, mas também cria uma estrutura de custo. Se a Level-MSK compra trânsito de vários fornecedores e revende para clientes com pouco diferencial, a margem pode ser comprimida. Se usa upstreams para complementar uma rede própria e vende serviços de maior valor, a margem pode ser melhor. O fact pack não abre essa diferença.
Há também custo de substituição de equipamentos. O contexto russo de 2026 inclui saída de fornecedores estrangeiros e modernização de redes fixas por grandes operadoras com soluções domésticas, como o investimento de 1 bilhão de rublos anunciado pela MTS para 2026-2027 em modernização de núcleo fixo e software/hardware BRAS/BNG de desenvolvimento próprio. Esse é contexto de mercado, não capex da Level-MSK. Ainda assim, indica o ambiente em que operadores russos precisam planejar reposição, compatibilidade, peças e suporte.
Para uma empresa pequena, qualquer ciclo de troca de roteadores, óptica, energia ou software pode pesar mais do que para uma operadora nacional.
Dependências a montante e qualidade de rota
A Level-MSK não opera no vácuo. Como todo operador de internet, ela depende de upstreams, pontos de troca, políticas de roteamento e registros. Os upstreams observados em AS52091 incluem Arelion, Transroute.Net, RETN, iHome, RASCOM, INETCOM e BiMajLink. A diversidade é boa para redundância, mas a qualidade final depende de contratos, capacidade, políticas de preferência, resposta a incidentes e preço. A evidência pública de peers e upstreams mostra conectividade; não mostra os termos comerciais nem a hierarquia de failover.
PeeringDB aponta política seletiva, sem exigência de razão ou contrato, e tráfego majoritariamente inbound. Uma política seletiva pode proteger a rede contra pares indesejados, assimetria operacional ou custos não compensados. Também pode significar que a empresa administra cuidadosamente com quem troca tráfego. O perfil mostly inbound sugere que muito tráfego entra na rede, mas sem dados de clientes, conteúdo, caches ou origem, não é possível saber se isso é saudável, rentável ou apenas característica do mix. Tráfego inbound pode ser bom se reflete clientes pagando por entrega; pode ser pesado se consome capacidade sem preço adequado.
RPKI válido nos dados exibidos pela Cloudflare Radar e nas validações RIPEstat é positivo porque reduz risco de inconsistência de origem. O AS-set AS-LEVEL-MSK e os objetos RIPE também indicam organização técnica. Mas qualidade de rota para cliente final exige mais: latência, perda, jitter, tempo de reparo, redundância física e resposta de suporte. A Level-MSK declara suporte 24/7 e 99,9% de uptime; esses são compromissos de marketing ou posicionamento enquanto não houver medição independente.
A diferença entre uma promessa de 99,9% e um histórico auditado de incidentes é precisamente onde a economia de um provedor B2B pode ser ganha ou perdida.
Esse ponto afeta preço. Clientes que realmente precisam de continuidade pagam por confiança, não por slogans. Se a Level-MSK consegue demonstrar tempo de reparo, redundância e histórico de estabilidade em geografias difíceis, pode defender preço superior. Se não consegue, compete mais diretamente com alternativas maiores ou mais baratas. A análise pública não permite concluir qual lado domina. Ela permite apenas dizer que a estrutura técnica mínima para disputar esse mercado existe.
Clientes: a ausência mais importante
A maior lacuna é concentração de clientes. O fact pack não identifica clientes, top cinco, top dez, setores, prazo contratual ou taxa de renovação. A vaga em Donetsk fala de clientes ativos, B2B/B2G, documentação, conexão e recebíveis, mas não nomeia contas nem volume. A empresa declara trabalhar com operadores de telecom, clientes corporativos e data centers. Isso indica o mercado-alvo; não mede carteira.
Para uma empresa com 142,776 milhões de rublos de receita anual, concentração muda tudo. Se a receita estiver distribuída entre muitos operadores e empresas com contratos recorrentes, a perda de um cliente pesa pouco. Se poucos clientes ligados a uma geografia específica respondem por grande parte da receita, o risco é muito maior. O mesmo vale para prazo e pagamento. Receita contratada por doze ou vinte e quatro meses é diferente de instalação única, projeto pontual ou tráfego comprado mês a mês.
Recebíveis também importam: a vaga menciona controle de contas a receber, o que é rotina em B2B, mas chama atenção para disciplina de cobrança como parte do trabalho comercial.
A geografia pode ampliar concentração. Serviços anunciados em Donetsk, DNR e região de Rostov podem ser diferenciados e escassos; também podem expor a empresa a risco de cliente, rota e política. Se uma pequena parte da receita vem dessas áreas, o risco é controlável. Se a maior parte depende delas, a empresa é menos um provedor regional comum e mais uma aposta em conectividade de fronteira operacional. O fact pack lista essa exposição como uma pergunta não resolvida. Ela deveria ser uma prioridade em qualquer diligência.
Meu julgamento não é que a concentração seja necessariamente alta. É que, sem o dado, não se pode precificar a empresa como se fosse baixa. Em negócios pequenos de telecom, os nomes dos clientes e a estabilidade dos contratos frequentemente explicam mais do valor do que a contagem de peers. A Level-MSK tem sinais de uma rede em operação; ainda falta o mapa econômico de quem paga, por quanto tempo e com que poder de negociação.
Concorrência e substitutos realistas
A Rússia não é um mercado carente de conectividade em termos macro. DataReportal reporta 136 milhões de usuários de internet, penetração de 94,4%, 225 milhões de conexões móveis celulares no fim de 2025, equivalentes a 157% da população, e velocidades medianas de 37,42 Mbps em download móvel e 90,38 Mbps em download fixo segundo Ookla. Esses números não dizem nada específico sobre Level-MSK, mas mostram um ambiente onde o acesso básico é amplamente disponível. Em mercados assim, provedores menores não vencem por vender "internet" genérica; vencem por resolver problemas que a oferta genérica não resolve bem.
As alternativas para pequenos locais empresariais são concretas. MTS Business anuncia internet para empresas em Moscou e região de Moscou, com serviço cabeado de escritório, Wi-Fi para convidados, telemática, suporte e linguagem de disponibilidade de 99,9%. Planos móveis corporativos da MTS na mesma região apresentam pacotes de 30, 60, 130 e 300 GB a 500, 900, 1.500 e 3.000 rublos por mês. Beeline também atualizou tarifas móveis empresariais em 2026. Para uma filial pequena, obra temporária, ponto de venda ou backup leve, esses produtos podem ser substitutos reais.
Eles não substituem integralmente trânsito IP, L2VPN, colocation ou fibra escura, mas pressionam a parte mais simples da demanda corporativa.
No acesso fixo, o peso das operadoras nacionais aparece no movimento de Rostelecom e MegaFon, que expandiram internet residencial em Moscou sob modelo FVNO e planejaram expansão para cidades da região de Moscou. Esse caso é residencial, não trânsito de operador. Mas ele sinaliza algo importante: empresas de grande escala continuam buscando canais para ocupar a última milha e empacotar conectividade. MTS, por sua vez, anunciou investimento bilionário na modernização do núcleo fixo. Operadoras nacionais têm marca, capital, suporte, escala de compra e cobertura que um provedor pequeno não replica.
A defesa da Level-MSK está nos casos que não cabem bem no catálogo. Um cliente que precisa de troca de tráfego específica, auxílio de recursos de rede, roteamento em pontos determinados, colocation em Donetsk ou fibra escura em geografia regional pode preferir um operador mais especializado. A defesa também pode estar em velocidade de execução e flexibilidade contratual. O risco é que essa vantagem seja situacional: boa para clientes com problemas específicos, fraca contra grandes contas que exigem escala, certificações, descontos ou cobertura nacional.
O sinal de Donetsk é importante, mas não deve dominar a prova
Donetsk aparece em três lugares relevantes: na oferta de colocation da própria empresa, na vaga de vendas B2B/B2G e no sinal histórico de mídia sobre conectividade na área. A presença desse conjunto sugere que a geografia não é incidental. Porém, cada evidência tem limite. A página da empresa é marketing; a vaga é sinal de mercado de trabalho; o artigo de 2018 é antigo e geopolítico. Nenhum deles fornece receita atual, margem ou lista de clientes.
Mesmo com essa cautela, a geografia afeta o julgamento. Serviços de conectividade em áreas politicamente sensíveis podem ter menos concorrência direta, maior necessidade de solução local e disposição a pagar por continuidade. Também podem ter mais risco de interrupção, sanção, mudança regulatória, reputação, cobrança, seguro, peças, transporte e relacionamento com upstreams. O mesmo ativo que cria diferenciação pode limitar compradores, financiamento e parceiros. Para uma empresa pequena, essa ambiguidade não é periférica; ela pode ser a própria origem da margem ou do risco.
O artigo não deve transformar sinais de Donetsk em narrativa totalizante. A Level-MSK também tem contato em Moscou, presença em MSK-IX Moscow, pontos de troca fora de Donetsk e registros de AS que pertencem ao ecossistema RIPE. O negócio pode ser uma combinação de Moscou, interconexão regional e serviços em geografias específicas. A diligência correta perguntaria a participação da receita ligada a Donetsk, DNR, LNR, Zaporizhzhia e Rostov. Sem essa separação, o mercado só vê a silhueta.
Essa silhueta é suficiente para um julgamento de risco: a exposição regional aumenta o desconto exigido até que a empresa prove diversidade de receita, continuidade operacional e margem. Não é uma acusação; é disciplina de avaliação. Quando a origem da diferenciação passa por fronteiras operacionais difíceis, a análise deve exigir mais evidência, não menos.
Regulatório, licenças e risco de continuidade
As duas licenças de comunicação válidas até dezembro de 2028 são um pilar do caso. Elas confirmam uma autorização pública relevante para operar no setor. Os perfis empresariais também mostram atividade principal de comunicações por fio, status ativo e alterações de EGRUL relacionadas a licenças em abril de 2026. Esse conjunto reduz risco de que a empresa seja apenas um operador informal sem base regulatória visível.
Mas licença não é fosso econômico. Ela permite operar; não garante cliente, preço, margem ou renovação. Também não elimina risco de conformidade. Um operador de telecom precisa lidar com normas, cadastros, contato de abuso, recursos de numeração ou endereçamento, obrigações de comunicação e possíveis mudanças de autoridade. IPinfo e IPGeolocation exibem páginas de IP com contatos de abuso ou rótulos ligados à Level-MSK em endereços específicos. Esses sinais não provam abuso sistêmico e não devem ser exagerados.
Ainda assim, qualquer operador que venda conectividade e endereçamento precisa manter higiene de abuso para preservar relacionamento com upstreams, peers e clientes.
O risco regulatório também se cruza com geopolítica. A Rússia de 2026 opera em ambiente de substituição tecnológica, restrições de fornecedores e pressões sobre infraestrutura. O anúncio da MTS sobre modernização com software e hardware domésticos após saída de fornecedores estrangeiros ilustra a direção do mercado. Para a Level-MSK, a pergunta é concreta: quais roteadores, ópticas, sistemas de energia e peças dependem de fornecedores difíceis de repor? Qual é o estoque de sobressalentes? Qual é o plano de substituição? Quanto capex será necessário para manter a promessa de disponibilidade? O fact pack não responde.
Portanto, o risco permanece aberto.
Do ponto de vista do cliente, a licença válida e o AS ativo são condições mínimas de confiança. Do ponto de vista de investimento, a pergunta é se essas condições mínimas se convertem em permanência. A validade até 2028 cria uma janela, não um destino. Antes de atribuir múltiplos elevados, seria preciso ver renovação regulatória, histórico de conformidade, ausência de problemas materiais de abuso e capacidade de financiar atualização técnica.
Evidência não oficial e como usá-la
Sinais não oficiais são úteis quando se sabe o que eles não provam. A vaga de Dreamjob sugere uma operação comercial que lida com B2B/B2G, documentos, conexão, contratados e recebíveis em Donetsk. Isso é mais vivo do que uma página estática: empresas não costumam anunciar funções de vendas e controle de conexão se não há algum movimento comercial. Mas a vaga não prova receita, clientes, duração de contrato, número de funcionários atual ou sucesso da contratação.
O artigo InternetUA de 2018 sobre conectividade na região de Donetsk é outro sinal. Ele coloca Level-MSK em uma conversa geopolítica e de rotas de conectividade. Como evidência atual, é fraco: antigo, jornalístico e sem demonstração financeira. Como indicação histórica de contexto operacional, é relevante. Ele ajuda a explicar por que a oferta de colocation em Donetsk e fibra escura em DNR/Rostov deve ser analisada com cuidado. O erro seria tratar esse artigo como prova de receita atual; o outro erro seria ignorá-lo completamente.
Páginas de reputação, geolocalização e IP com contatos de abuso associados à empresa são sinais de monitoramento. Todo ISP aparece em bases de IP; isso não significa automaticamente problema. O que importa é volume de abuso, resposta a notificações, impacto sobre upstreams e risco de bloqueio ou degradação de reputação. O fact pack não traz volume nem histórico de incidentes. Portanto, a conclusão correta é apenas que abuso e reputação devem estar na diligência, não que exista uma falha comprovada.
O padrão comum desses sinais é que eles apontam para uma operação real em um ambiente difícil. Nenhum deles permite inflar a narrativa. A boa análise de Level-MSK depende de recusar tanto o entusiasmo quanto o descarte. Há evidência suficiente para investigar; não há evidência suficiente para presumir qualidade financeira.
O que tornaria o caso bom
O caso positivo começa com a trajetória de 2025. Crescimento de receita de cerca de 14% e redução do prejuízo líquido de 16,496 milhões para 6,376 milhões de rublos indicam melhora. Se essa melhora veio de contratos recorrentes, melhor mix de serviços, preços mais racionais ou maior utilização de infraestrutura já instalada, a empresa pode estar se aproximando do ponto de equilíbrio. Com 11,898 milhões de rublos de receita mensal, mesmo pequenos ganhos de margem bruta e controle de despesas podem mudar o resultado líquido.
O segundo pilar positivo seria diversidade técnica traduzida em diversidade comercial. AS52091 tem upstreams, peers, downstreams observados, pontos de troca e registros de rota. Se a carteira de clientes espelha essa diversidade, com operadores, empresas e data centers em diferentes produtos, o risco de concentração cai. Serviços como LIR, IPv4, ASN e L2VPN podem criar relacionamentos mais pegajosos do que uma simples venda de banda. Colocation e fibra escura podem acrescentar ancoragem física se houver contratos estáveis.
O terceiro pilar seria execução local superior. Empresas pequenas podem vencer quando são mais responsivas que incumbentes. A vaga de vendas e operação em Donetsk, com controle de conexão, contratados e recebíveis, sugere que a empresa presta atenção ao trabalho prático que decide a satisfação B2B. Se a Level-MSK consegue instalar rápido, resolver falhas, documentar bem e manter contato técnico, pode reter clientes que seriam negligenciados por operadoras maiores.
Nesse cenário, a Level-MSK seria um operador regional especializado, com receita recorrente, margem em recuperação e capacidade de atender rotas ou clientes que produtos padronizados não cobrem. A valuation correta ainda não seria a de uma grande infraestrutura nacional, mas a de um negócio pequeno com controle técnico, nicho defendido e potencial de melhora de margem. Para chegar lá, a empresa precisaria mostrar margem bruta por produto, concentração baixa ou administrável, contratos renováveis e capex sob controle.
O que tornaria o caso ruim
O caso negativo é igualmente claro. A receita pode ser composta por projetos, revenda de baixa margem, tráfego comprado caro e clientes concentrados. A margem líquida ainda foi negativa em 2025, cerca de -4,5%. A melhora sobre 2024 é boa, mas prejuízo menor continua sendo prejuízo. Se a empresa precisa manter muitos upstreams, presença em exchanges, contratados de campo e suporte 24/7 para gerar 142,776 milhões de rublos anuais, o negócio pode estar estruturalmente apertado.
Outro risco é que a aparente complexidade não se converta em poder de preço. Grandes operadoras podem atender parte dos clientes empresariais com pacotes fixos e móveis, suporte nacional e marca. Para clientes menores, planos móveis corporativos de algumas centenas ou poucos milhares de rublos por mês podem resolver necessidades temporárias ou secundárias. Para clientes maiores, provedores nacionais e operadores de trânsito podem oferecer escala. A Level-MSK fica entre esses mundos: especializada demais para competir só por volume, pequena demais para impor termos a clientes fortes.
Há ainda risco de geografia. Se a receita estiver muito ligada a Donetsk, DNR ou rotas regionais sensíveis, qualquer interrupção, mudança regulatória, problema de pagamento, bloqueio de fornecedor ou restrição de parceiro pode afetar desproporcionalmente o resultado. A empresa pode ter justamente a competência que esse ambiente exige; mas o risco exige desconto. Sem dados de concentração e margem por geografia, o investidor deve presumir incerteza, não estabilidade.
Por fim, há risco de ilusão técnica. Peers, prefixos, ASNs e RPKI podem seduzir analistas de internet a confundir rede visível com negócio bom. A rede é condição necessária. A pergunta econômica continua sendo: quem paga, por quê, com que prazo, qual custo de entrega e qual perda se um fornecedor a montante muda preço ou política? Se as respostas forem ruins, o ativo técnico não salva a tese.
Fatos que mudariam o julgamento
O primeiro conjunto de fatos necessários é financeiro. Receita recorrente mensal por linha de produto mudaria a análise: trânsito IP, L2VPN, canais tronco, colocation, LIR, aluguel de IPv4, assistência com ASN e recursos, fibra escura e instalações. Margem bruta por linha é ainda mais importante. Uma empresa pode perder dinheiro no consolidado por investir em crescimento; também pode perder dinheiro porque cada rublo de receita exige custo variável demais. Só a decomposição resolve.
O segundo conjunto é cliente. Top cinco e top dez clientes, participação de cada um na receita, duração contratual, renovação, churn e termos de pagamento são decisivos. Recebíveis vencidos, disputas e inadimplência também mudariam o caso. A menção de controle de contas a receber na vaga torna esse ponto natural na diligência. Se os clientes pagam em dia e renovam, o risco cai. Se a receita depende de poucos pagadores difíceis, o valor econômico cai rapidamente.
O terceiro conjunto é operacional. A empresa precisaria mostrar modelo de campo: técnicos próprios versus contratados, tempo de despacho, recuperação de instalação, estoque de roteadores, ópticas, energia e peças, plano de substituição de fornecedores e histórico real de uptime contra a declaração de 99,9%. O mesmo vale para incidentes de abuso e avisos de upstreams. Em rede, reputação e confiabilidade são ativos econômicos mesmo quando não aparecem em uma linha de balanço.
O quarto conjunto é geográfico. A participação de receita ligada a Donetsk, DNR, LNR, Zaporizhzhia, Rostov e Moscou alteraria o múltiplo de risco. Uma carteira diversificada entre Moscou, operadores, data centers e clientes corporativos comuns é uma coisa. Uma carteira concentrada em conectividade de fronteira sensível é outra. Ambas podem ser rentáveis; exigem preços e reservas diferentes.
Julgamento final
A Level-MSK Ltd. não deve ser analisada como uma grande operadora russa nem como uma simples revenda de internet. A descrição mais precisa é operador regional de nicho com prova técnica suficiente, presença de interconexão, licenças válidas e uma proposta de controle operacional para clientes que precisam de mais do que conectividade padronizada. Esse é um negócio possível. Também é um negócio que pode ficar preso em margens pequenas se a complexidade que vende for a mesma complexidade que consome seu lucro.
O lado favorável é concreto: entidade correta identificada, operação desde 2017 segundo a própria empresa, licenças até 2028, AS52091 ativo, registros RIPE, pontos de troca, upstreams, peers, sinais de clientes B2B/B2G, receita de 142,776 milhões de rublos em 2025 e prejuízo em queda. O lado desfavorável também é concreto: margem líquida ainda negativa, quadro médio reportado mínimo, ausência de abertura por produto, ausência de concentração de clientes, incerteza de custos de campo, risco de fornecedores, risco de geografia e concorrência de operadoras maiores em partes do mercado.
Minha conclusão é que a empresa merece crédito por existir operacionalmente e por melhorar o resultado, mas não merece ainda crédito econômico pleno. A tese de investimento ou crédito deveria ser: pequeno operador com ativos técnicos e nicho possivelmente defensável, a ser validado por margem bruta recorrente e carteira. A tese não deveria ser: tráfego de centenas de Gbps equivale a escala monetizável. Também não deveria ser: presença em Donetsk torna tudo inexplicável ou impróprio para análise. O trabalho correto é mais sóbrio: medir a conversão de controle técnico em dinheiro limpo, recorrente e resiliente.
Se os próximos dados mostrarem receita recorrente diversificada, margem bruta saudável, baixa inadimplência, contratos renováveis e capex administrável, a Level-MSK se torna um caso interessante de infraestrutura regional especializada. Se mostrarem clientes concentrados, pass-through elevado, dependência excessiva de rotas sensíveis e custo de manutenção crescente, ela permanece um operador necessário para alguns clientes, mas frágil como negócio. Hoje, com o fact pack disponível, o julgamento é intermediário com viés cauteloso: operação real, utilidade real, economia ainda não provada.
Fontes
- https://www.level-msk.com/
- https://www.peeringdb.com/asn/52091
- https://bgp.tools/as/52091
- https://bgp.he.net/AS52091
- https://radar.cloudflare.com/routing/as52091
- https://ipinfo.io/AS52091
- https://ipregistry.co/AS52091
- https://www.cidr-report.org/cgi-bin/as-report?as=AS52091&view=2.0
- https://whois.ipip.net/AS52091
- https://robtex.com/en/as-numbers/AS52091
- https://2ip.ru/as/52091/
- https://2ip.io/as/52091/
- https://ipgeolocation.io/browse/asn/AS52091
- https://stat.ripe.net/AS52091
- https://stat.ripe.net/data/as-overview/data.json?resource=AS52091
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS52091
- https://stat.ripe.net/data/routing-status/data.json?resource=AS52091
- https://stat.ripe.net/data/routing-history/data.json?resource=AS52091
- https://stat.ripe.net/data/looking-glass/data.json?resource=AS52091
- https://stat.ripe.net/data/as-routing-consistency/data.json?resource=AS52091
- https://rest.db.ripe.net/ripe/aut-num/AS52091.json
- https://rest.db.ripe.net/ripe/organisation/ORG-LL304-RIPE.json
- https://rest.db.ripe.net/search.json?query-string=31.133.40.0/23&type-filter=route
- https://rest.db.ripe.net/search.json?query-string=31.133.42.0/24&type-filter=route
- https://rest.db.ripe.net/search.json?query-string=2a0d:df80::/31&type-filter=route6
- https://stat.ripe.net/data/rpki-validation/data.json?resource=AS52091&prefix=31.133.40.0/23
- https://stat.ripe.net/data/rpki-validation/data.json?resource=AS52091&prefix=31.133.42.0/24
- https://stat.ripe.net/data/rpki-validation/data.json?resource=AS52091&prefix=2a0d:df80::/31
- https://www.msk-ix.ru/?org_oid=1070
- https://bgp.tools/as/47694
- https://bgp.he.net/AS47694
- https://whois.ipip.net/AS47694
- https://ipgeolocation.io/browse/asn/AS47694
- https://2ip.ru/as/47694/
- https://ipinfo.io/AS197658
- https://2ip.ru/as/197658/
- https://2ip.io/as/197658/
- https://2ip.io/ru/net/185.253.40.0-185.253.43.255/
- https://ipinfo.io/176.124.21.215
- https://ipgeolocation.io/browse/ip/91.211.16.74
- https://b2b.house/company/OOO-LEVEL-MSK_c9ed3a29-c6dc-43bd-8fdc-837e09dcb498/
- https://companies.rbc.ru/id/1177746021628-ooo-level-msk/
- https://companies.rbc.ru/amp/ogrn/1177746021628/
- https://star-pro.ru/proverka-kontragenta/organization/1177746021628--ooo-level-msk
- https://spark-interfax.ru/moskva-aeroport/ooo-level-msk-inn-7714967759-ogrn-1177746021628-a06361ab2f014b4bb1834c6ee32ee756
- https://www.1cont.ru/contragent/1177746021628/egr
- https://www.tenderer.ru/contragent/7714967759-1177746021628-obschestvo-s-ogranichennoy-otvetstvennostyu-level-msk-g-moskva-r-n-aeroport
- https://classinform.ru/okpo/kod-06267282.html
- https://dreamjob.ru/employers/147187/vakansii/122613293
- https://internetua.com/rostovskaya-shema-kto-podaet-internet-v-dnr-
- https://datareportal.com/reports/digital-2026-russian-federation
- https://www.company.rt.ru/press/news/d477645/
- https://moskva.mts.ru/about/media-centr/soobshheniya-kompanii/novosti-mts-v-rossii-i-mire/2026-06-15/mts-vlozhit-1-mlrd-rub-v-modernizaciyu-yadra-seti-shpd-i-ustanovku-marshrutizatorov-sobstvennoj-razrabotki
- https://business.mts.ru/moskva/internet-dlya-biznesa
- https://business.mts.ru/moskva/business_connect_corp
- https://vniissok.beeline.ru/business/news/zapusk-novih-tarifnih-planov-probiznes-zakritie-tarifnih-planov-gibkoe-reshenie-bezlimitnoe-reshenie/
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance