
Resumo
- A GE HealthCare assinou um acordo para comprar a SOFIE Biosciences por US$ 945 milhões em dinheiro. A SOFIE tem 15 unidades de fabricação terceirizada nos EUA, que operam 21 cíclotrons, além de uma unidade de desenvolvimento e fabricação contratada focada em teranósticos. A transação ainda não foi concluída; a GE prevê fechá-la no primeiro semestre de 2027, sujeita a condições e aprovações regulatórias.
- O pacote reúne uma rede de produção, relações existentes com clientes e direitos nos EUA sobre o radiofármaco FAPI-74, em fase 3. Número de unidades não é utilização; registro de ensaio não é resultado; e a previsão de contribuição positiva da administração não revela o retorno isolado da SOFIE.
- A GE afirma que a SOFIE continuará atendendo seus clientes como fabricante independente, inclusive produtos de outros fornecedores de radiofármacos. A credibilidade dessa promessa junto a clientes que dependem de um fornecedor agora controlado por uma concorrente é parte central da tese econômica.
Análise
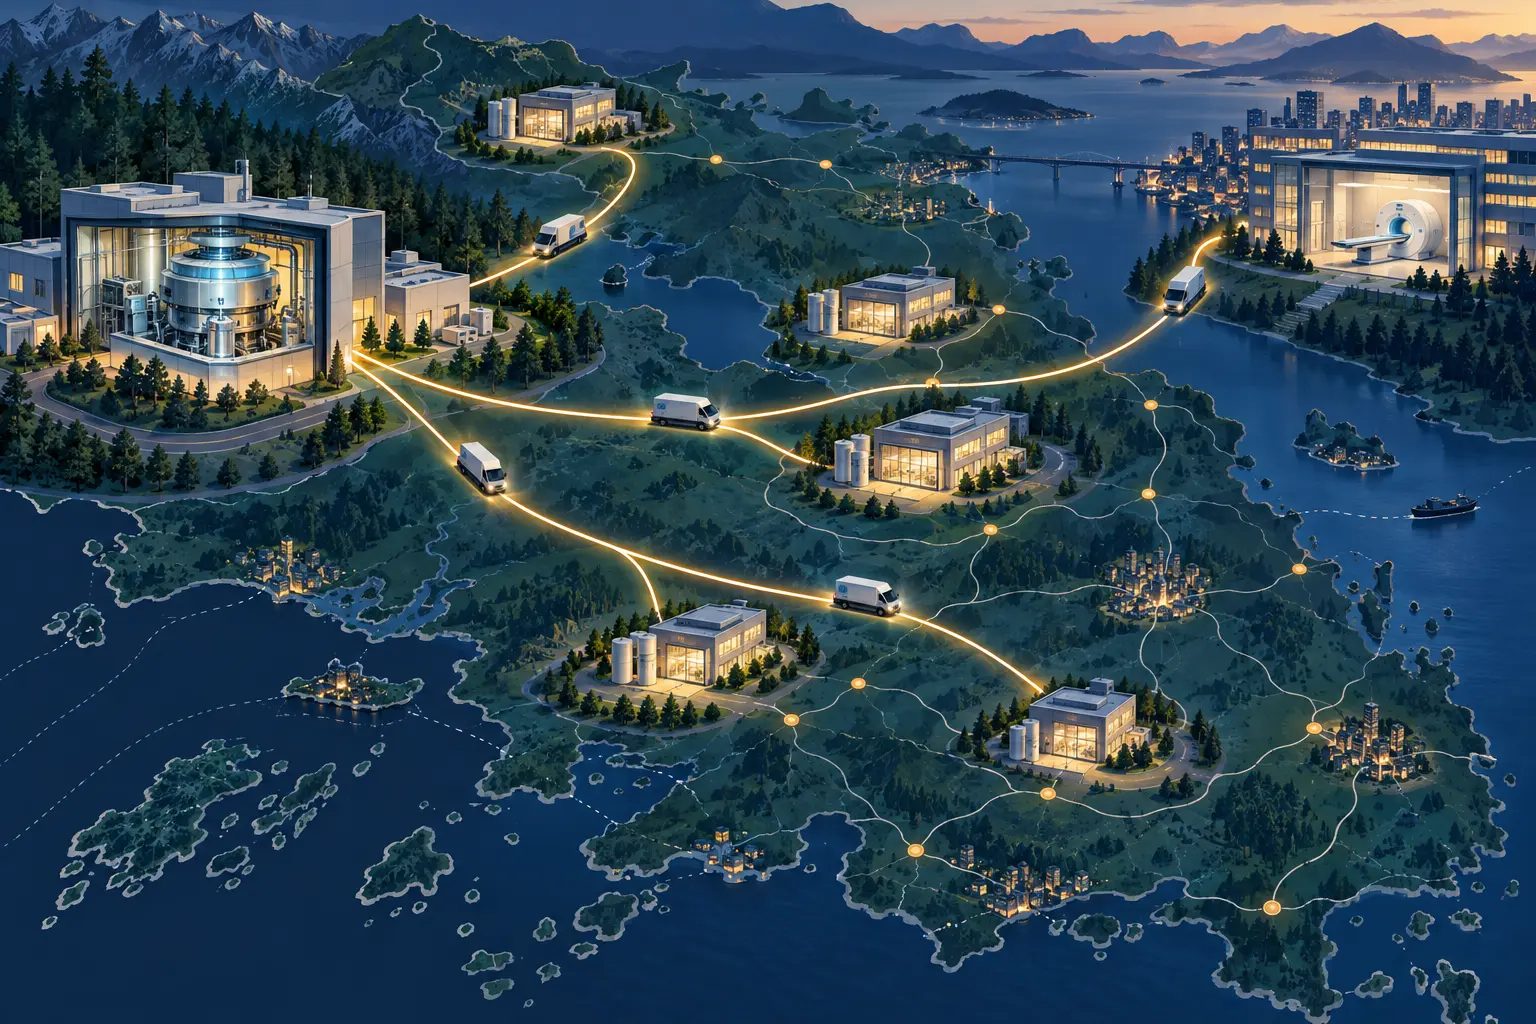
“Última milha” pode fazer uma aquisição de cadeia de suprimentos parecer apenas logística. Em radiofármacos PET, porém, a distribuição é parte do próprio produto. A GE afirma que traçadores marcados com flúor-18 têm meia-vida de 110 minutos. Localização da produção, horário de despacho e acesso a centros próximos importam junto com a molécula. Ao anunciar em 5 de outubro a compra da SOFIE, a GE apostou nessa estrutura operacional tanto quanto em um ativo clínico.
A empresa divulgou preço em dinheiro de US$ 945 milhões e espera concluir a operação no primeiro semestre de 2027, após cumprir condições que incluem aprovações regulatórias. Segundo o anúncio, a SOFIE opera 21 cíclotrons em 15 unidades de fabricação terceirizada nos Estados Unidos e mantém uma unidade de CDMO voltada a teranósticos. Esses dados descrevem a presença física, não doses produzidas, ocupação, densidade de rotas ou margem. O comunicado não apresenta finanças por unidade, receita ou EBITDA da SOFIE, concentração de clientes ou múltiplo de compra. Não há denominador operacional público confiável para avaliar o preço.
A rede também não é apresentada como uma fábrica cativa. A GE diz que, depois do fechamento, a SOFIE seguirá como parceira independente de fabricação para clientes existentes, inclusive para produtos de outras empresas de radiofármacos. A divisão Pharmaceutical Diagnostics (PDx) da GE também pretende continuar trabalhando com outros fabricantes terceirizados e atender à demanda por meio de unidades próprias e parceiras. O desafio não é simplesmente internalizar produtos da GE: é ampliar sua presença sem fazer com que clientes externos duvidem do tratamento dado a seus produtos, prazos e informações.
Uma instalação pode ter capacidade técnica e ainda criar pouco valor se patrocinadores não reservarem produção, se o radiofármaco não chegar dentro de sua janela de uso ou se os clientes transferirem pedidos por receio de entregar um fornecedor crítico a uma concorrente. Manter a confiança de várias empresas, ao contrário, pode tornar a rede mais valiosa que a soma de prédios e equipamentos. O anúncio registra a intenção da administração, mas não detalha contratos, preços, prioridade de agenda nem controles de informação após a conclusão.
O FAPI-74 acrescenta uma opção, não um resultado clínico. A GE já detém direitos fora dos Estados Unidos; a compra acrescentaria os direitos americanos sobre o traçador de fase 3 da SOFIE. Em boletim de 21 de agosto, a SOFIE informou que os estudos FAPI-GO e FAPI-PRO tinham 15 centros ativados e recrutamento constante nos meses anteriores. Os registros no ClinicalTrials.gov descrevem estudos diagnósticos de fase 3 sem resultados publicados; a última atualização disponível é de junho. Registro e ativação de centros demonstram atividade de desenvolvimento, não eficácia, aprovação, reembolso ou adoção comercial.
Os resultados da compradora dão contexto, não substituem os números da empresa adquirida. No trimestre encerrado em 30 de junho, a GE reportou receita de US$ 843 milhões em PDx, alta anual de 15,6%, e EBIT de US$ 250 milhões, avanço de 16,9%, com margem de 29,6%. São números do segmento antes da conclusão da compra e não isolam a SOFIE. A afirmação da GE de que o acordo deve contribuir para crescimento de receita, margem EBIT ajustada e lucro por ação ajustado no primeiro ano completo de propriedade continua sendo uma projeção da administração.
Sem a base própria da SOFIE e os custos de integração e expansão, investidores não conseguem testar essa ponte.
O negócio, portanto, tem relógios diferentes: aprovação da transação, evidência clínica para FAPI-74, retenção de clientes de fabricação e entrega repetida dentro do prazo. Um atraso pode reduzir uma parte do valor sem eliminar as demais, mas nenhuma compensa automaticamente a outra. Por enquanto, os US$ 945 milhões são o preço anunciado de uma aquisição estratégica, não um retorno demonstrado. Os próximos sinais úteis serão o fechamento, a utilização comercial das instalações e a permanência de clientes externos após a mudança de controle.
Para o FAPI-74, resultados dos estudos, avanço regulatório e condições comerciais importam mais que a transferência de direitos.
Fontes
- Anúncio da GE HealthCare, 5 de outubro de 2026
- Resultados da GE HealthCare no 2º trimestre de 2026, SEC Exhibit 99
- Formulário 10-Q da GE HealthCare do 2º trimestre de 2026
- Boletim FAPI da SOFIE, 3º trimestre de 2026
- Atualização de fabricação do FAPI-74 da SOFIE, 27 de janeiro de 2026
- ClinicalTrials.gov: FAPI-PRO, NCT07217717
- ClinicalTrials.gov: FAPI-GO, NCT07217704
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance