
Resumo
- A Furukawa Electric registrou receita trimestral de ¥365,221 bilhões, alta de 24,3%, e lucro operacional de ¥25,457 bilhões, avanço de 205,4%.
- A empresa atribuiu parte dos melhores resultados de primeiro trimestre desde o ano fiscal de 2001 ao aumento das vendas de produtos ligados a data centers.
- Soluções Ópticas saiu de prejuízo operacional de ¥728 milhões para lucro de ¥9,159 bilhões; Componentes de Informação elevou o lucro de ¥3,604 bilhões para ¥7,396 bilhões.
- A projeção anual de lucro operacional subiu de ¥95 bilhões para ¥123 bilhões, apoiada pelos dois segmentos.
- A previsão anual de capex permanece em ¥150 bilhões, sem alteração desde 12 de maio, embora o gasto trimestral tenha aumentado de ¥8,9 bilhões para ¥20,5 bilhões.
- Não foram divulgados volume, capacidade adicionada, utilização, carteira, clientes, preços ou receita específica de produtos para data centers.
A demanda apareceu onde a densidade física é decidida
Os números mais informativos estão abaixo da linha consolidada. Soluções Ópticas aumentou a receita de ¥41,211 bilhões para ¥60,021 bilhões e reverteu prejuízo operacional de ¥728 milhões para lucro de ¥9,159 bilhões. Em Componentes de Informação, a receita passou de ¥44,880 bilhões para ¥59,615 bilhões e o lucro de ¥3,604 bilhões para ¥7,396 bilhões.
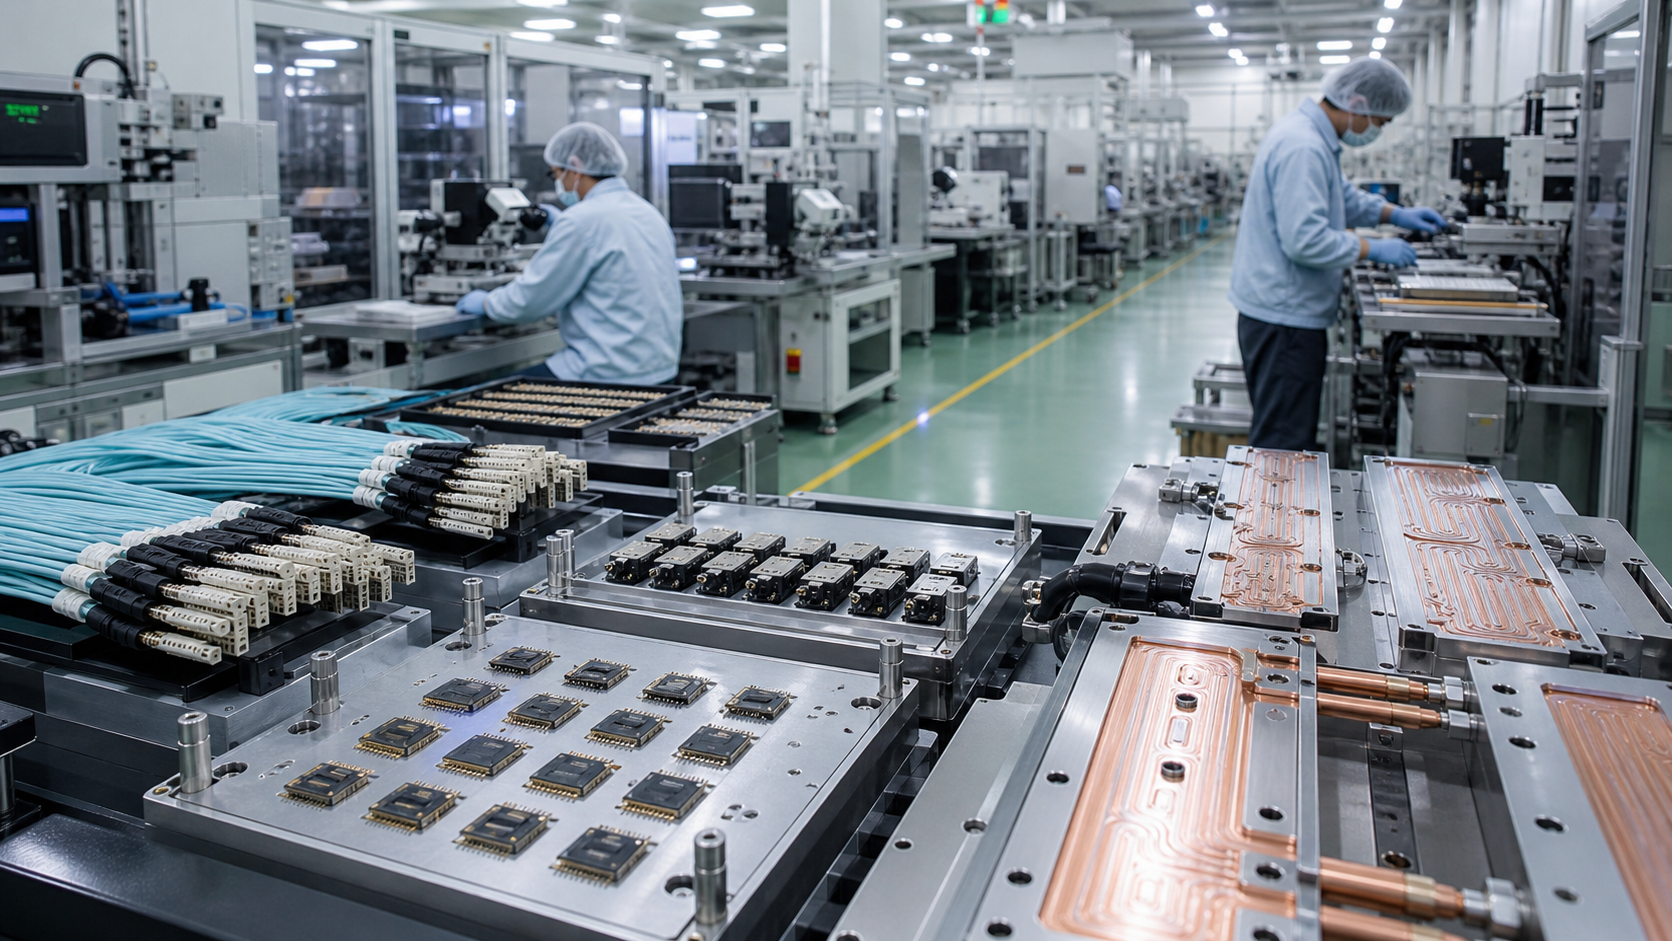
A Furukawa relaciona a esses negócios cabos ribbon enroláveis, ferrules MT, conectores de formato muito pequeno e fibras especiais, além de módulos de refrigeração líquida, folha de cobre para alta frequência e produtos de semicondutores ópticos. Esses itens governam conexão, dissipação de calor e densidade. A pressão chegou a uma camada que precisa comprar materiais, qualificar processos e entregar peças, o que torna o sinal mais concreto que uma intenção geral de gastar com IA.
A revisão anual mostra continuidade, não contratos individuais
Para o exercício encerrado em março de 2027, a companhia elevou a receita projetada de ¥1,46 trilhão para ¥1,53 trilhão e o lucro operacional de ¥95 bilhões para ¥123 bilhões. A estimativa de lucro de Soluções Ópticas subiu ¥16 bilhões para ¥43 bilhões; Componentes de Informação ganhou ¥12 bilhões, chegando a ¥51 bilhões. A administração espera maior venda de produtos para data centers também no segundo semestre.
Isso reduz a hipótese de um embarque isolado no primeiro trimestre. Ainda assim, não revela receita por produto, quantidade contratada, carteira, preço, calendário de entrega ou concentração de clientes. A revisão é uma expectativa informada da administração, não um compromisso de compra mensurável por unidade de capacidade.
O plano de ¥150 bilhões não foi acelerado nesta divulgação
O material oficial classifica a previsão anual de capex como inalterada e remete ao anúncio de 12 de maio. O gasto do trimestre chegou a ¥20,5 bilhões, contra ¥8,9 bilhões no ano anterior, e o plano anual supera em ¥93,3 bilhões o investimento efetivo do último exercício. Há aceleração em relação ao ano passado, mas não uma nova ampliação do orçamento em 6 de agosto.
A composição também impede chamar tudo de investimento em IA. Cerca de ¥45 bilhões são destinados a produtos de dissipação e refrigeração, e ¥7 bilhões a iniciativas relacionadas a laser DFB. Aproximadamente ¥16 bilhões pertencem a HVDC em Infraestrutura de Energia, além de recursos para outros segmentos. Somar a totalidade como capex novo de data centers inflaria o evento e a exposição.
Desembolso não é capacidade pronta para faturar
Capex compra máquinas, prédios e ferramentas. Não informa quando uma linha foi instalada, estabilizou rendimento, recebeu aprovação do cliente, encheu a carteira ou começou a gerar caixa. A Furukawa não apresentou o aumento de produção de ferrules, fibras, módulos de refrigeração ou semicondutores ópticos associado aos ¥20,5 bilhões do trimestre.
Em componentes de precisão, qualificação e rendimento podem atrasar a conversão financeira. O próximo marco útil será capacidade comissionada, taxa de peças válidas, volume expedido e aceitação do cliente. O valor gasto é uma etapa do processo, não uma medida de oferta vendável.
A alavancagem operacional é forte, mas receita nominal engana
A receita consolidada cresceu 24,3%, enquanto o lucro operacional avançou 205,4%. A virada de Soluções Ópticas sugere que volume e mix absorveram custos fixos depois de ultrapassar o ponto de equilíbrio. Esse é um efeito econômico material.
Mas o cobre médio subiu de ¥1.424 para ¥2.220 por quilo e o câmbio médio passou de ¥145 para ¥160 por dólar. Soluções Metálicas aumentou a receita em 55% e teve queda de 2,1% no lucro operacional. A empresa também reclassificou números comparativos após reorganizar os segmentos. Crescimento nominal não equivale, portanto, a volume físico nem a poder de preço limpo.
Estoques e dívida localizam o risco da expansão
Desde o encerramento anual, recebíveis e ativos contratuais aumentaram ¥24,4 bilhões, estoques ¥13,7 bilhões e ativos tangíveis ¥12,1 bilhões. A dívida líquida com juros cresceu ¥44,6 bilhões, para ¥292,1 bilhões, e a razão dívida líquida sobre patrimônio subiu de 0,59 para 0,67.
A fabricante paga estoque, equipamento e prazo ao cliente antes de receber tudo em caixa. Se a escassez continuar e a nova produção preservar margem, esse adiantamento terá retorno. Se a demanda normalizar antes da qualificação, capital de giro e dívida capturarão parte do ganho. Sem contratos divulgados que transfiram risco, a utilização permanece do lado da Furukawa.
Os denominadores ausentes definirão a duração
O evento de demanda está comprovado; sua profundidade, não. Faltam receita específica de data centers, unidades enviadas, capacidade nominal adicionada, utilização, carteira, concentração de clientes, preços e duração contratual. O lucro ordinário e o atribuível também foram ajudados por maior resultado de investimentos avaliados por equivalência patrimonial, não apenas pelos componentes.
A verificação completa exige três passagens: projeções segmentares virando lucro realizado no segundo semestre; capex já planejado virando linhas homologadas; e estoques e recebíveis virando caixa sem outra alta desproporcional da dívida. Só assim um gargalo de IA se transforma em retorno industrial duradouro.
Fontes
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance