
Resumo
- A LLC Enginet+ parece ser uma operadora local real, não apenas uma marca comercial sem lastro técnico: os registros públicos ligam AS61380, o bloco 185.8.156.0/22, a associação RIPE e a oferta de serviços ao mesmo núcleo empresarial em Ivanteevka, com tarifas residenciais de 500, 700 e 900 rublos por mês e um contrato de prestação que descreve dados, serviços telemáticos e acesso à internet por linha dedicada.
- O julgamento econômico é cauteloso. A empresa tem sinais positivos de disciplina, como cobrança pré-paga, restrição técnica para velocidades acima de 100 Mbps, múltiplas licenças e alguma evidência de contratos locais. Mas a receita anual reportada perto de 15,7 milhões de rublos, a base pequena de endereços públicos, a dependência de upstreams, a concorrência de provedores locais e marcas maiores, além de dados conflitantes sobre lucro, liderança e perdas recentes, impedem uma leitura confortável.
- O que sustenta a tese favorável é a possibilidade de uma microeconomia local defensável: acesso residencial com NAT, clientes empresariais, telefonia, televisão, equipamentos, instalação, suporte e projetos municipais ou quase municipais. O que ameaça essa tese é a falta de escala, a pressão de custos fixos, o risco de churn para alternativas nacionais, a necessidade de reinvestimento em gigabit e qualquer fragilidade regulatória ou de caixa.
O Incentivo Econômico
O incentivo da LLC Enginet+ não é crescer como uma operadora nacional. É continuar relevante onde seu conhecimento da cidade, dos prédios, das rotas de atendimento e dos clientes compensa a ausência de grande escala. Esse é um incentivo mais estreito, mas não menor. Uma operadora local de banda larga vive de pequenas diferenças repetidas: instalar onde outro operador demora, resolver uma falha antes que o cliente procure uma marca maior, manter um preço mensal aceitável, vender um plano mais rápido quando a rede suporta e capturar contratos locais que exigem presença, visita técnica e alguma confiança operacional.
O valor econômico não está em uma narrativa de expansão abstrata; está na pergunta sobre quantas conexões e quantos serviços adjacentes cabem dentro de uma estrutura de custo muito pequena.
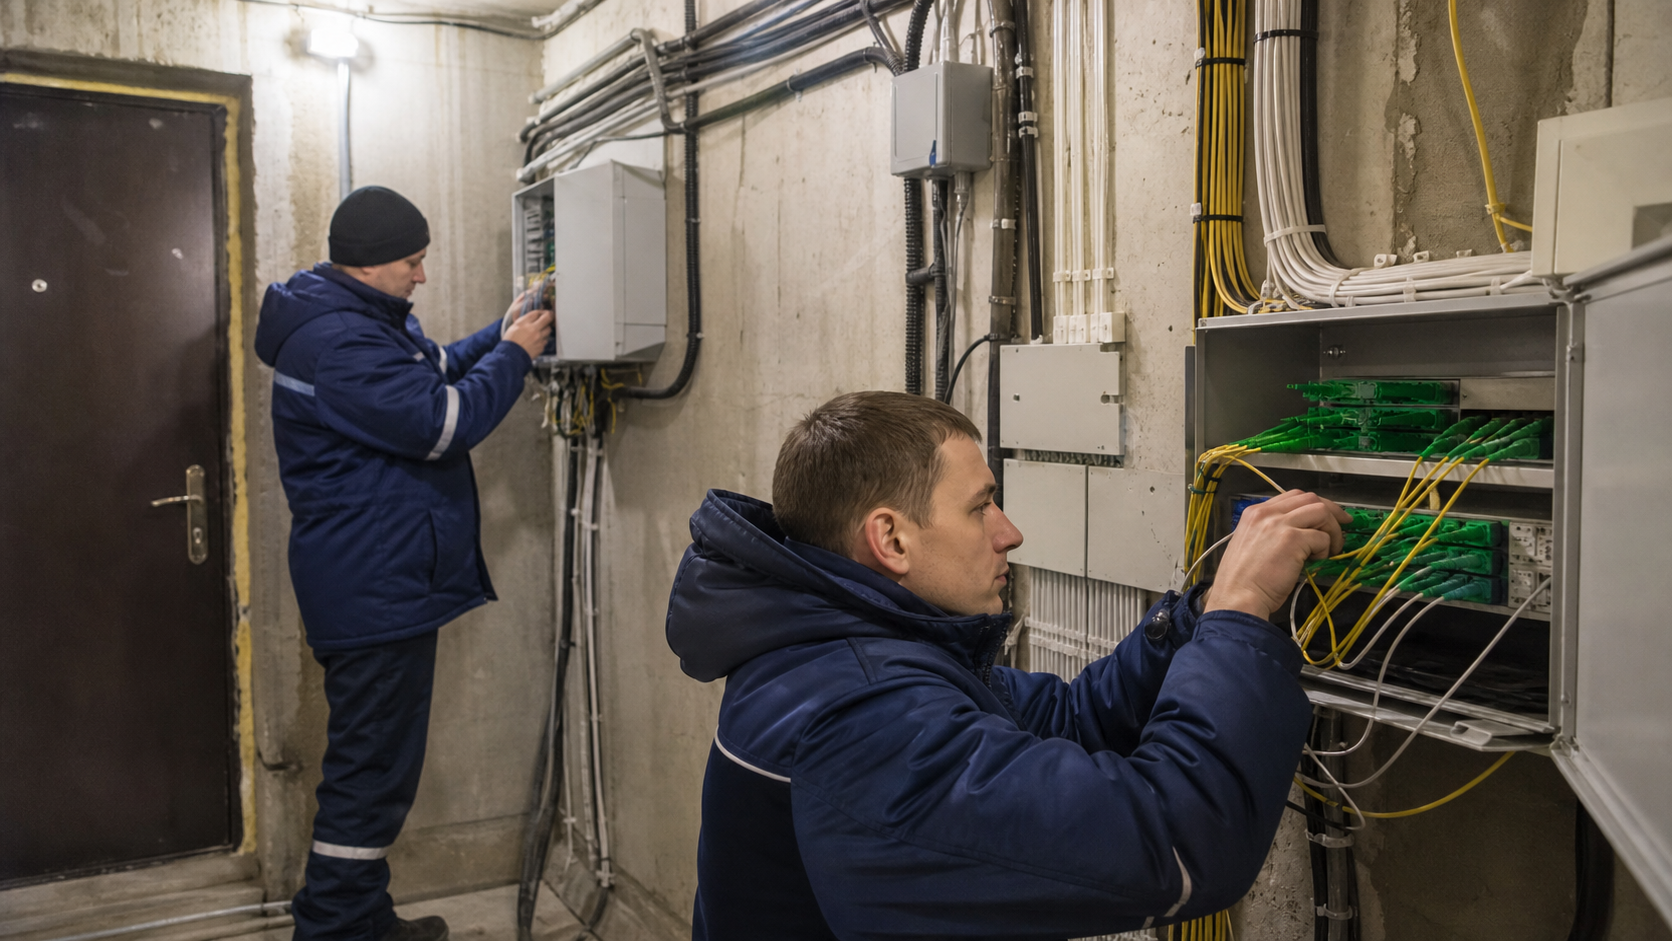
O caso da Enginet+ tem um traço que ajuda a separar aparência de substância. Há uma marca pública de serviço, Inji ou InzhiNet+, um site atual que informa a migração do domínio antigo engplus.ru para inji.online, uma oferta pública que identifica a LLC Enginet+ como operadora, endereços e contatos, tarifas, meios de pagamento, licenças e sinais de atendimento. Também há registros de rede: AS61380 aparece como ENGINETPLUS-AS, associado à LLC Enginet+, com um prefixo IPv4 de 1.024 endereços no bloco 185.8.156.0/22. Esses elementos não provam margem, retenção ou qualidade.
Mas provam que a análise deve começar de uma empresa operacional com algum controle de recurso de rede, não de uma página comercial isolada.
O incentivo central, então, é defender uma posição local com instrumentos modestos. O preço precisa ser baixo o bastante para não abrir espaço para substituição fácil. A rede precisa ser boa o suficiente para reduzir suporte e cancelamento. O suporte precisa ser próximo o suficiente para justificar a escolha por uma marca local. E o capital precisa ser aplicado com parcimônia, porque a própria página de tarifas reconhece que velocidades acima de 100 Mbps dependem de viabilidade técnica, porta Ethernet de 1 Gbps no equipamento do cliente e pagamento antecipado de 1.500 rublos. Essa ressalva é importante.
Ela mostra uma operadora que não promete gigabit universal por impulso comercial. Em um negócio pequeno, prometer demais pode destruir a economia de uma porta.
Preço, Receita e A Primeira Matemática
A tabela residencial pública dá três degraus simples: Plus 100 por 500 rublos mensais até 100 Mbps, Plus 500 por 700 rublos mensais até 500 Mbps e Plus 1000 por 900 rublos mensais até 1 Gbps. A diferença entre o plano básico e o plano de gigabit é de 400 rublos por mês, ou 4.800 rublos por ano. Esse incremento pode ser excelente se a infraestrutura já estiver pronta, o suporte não aumentar e o cliente só usar uma capacidade de pico. Pode ser ruim se a ativação exigir troca de equipamento, visita técnica repetida, maior carga em uplink, mais chamadas de suporte ou substituição antecipada de ativos.
As receitas públicas espelhadas giram em torno de 15,7 milhões de rublos em períodos recentes. Se toda a receita viesse do plano Plus 100, esse valor equivaleria a cerca de 2.617 assinantes-ano. No plano Plus 500, equivaleria a cerca de 1.869 assinantes-ano. No Plus 1000, a conta ficaria perto de 1.454 assinantes-ano. Esses números não são estimativa de clientes ativos, porque a empresa também anuncia serviços para escritório e negócios, telefonia, televisão, equipamentos, pagamentos, suporte e pode ter receitas de instalação ou projetos.
Mas a conta coloca a escala em perspectiva: a empresa opera numa ordem de grandeza local, não numa base que dilui qualquer erro.
O bloco IPv4 público também força disciplina na leitura. O 185.8.156.0/22 contém 1.024 endereços. Se cada endereço público sustentasse um cliente pagando 700 rublos por mês, a receita anual bruta seria de aproximadamente 8,60 milhões de rublos. A receita reportada perto de 15,7 milhões excede essa conta simples.
Isso sugere ao menos uma das seguintes possibilidades: uso de NAT para concentrar clientes residenciais atrás de menos endereços públicos, maior participação de planos empresariais ou projetos, receitas não estritamente de banda larga, receitas de equipamentos ou instalação, ou limitações de comparabilidade nos dados públicos de receita. A conclusão não é que a empresa tenha necessariamente uma base grande. A conclusão é que a economia não pode ser lida apenas como uma relação direta entre endereços IPv4 e assinantes.
O contrato de prestação usa lógica pré-paga: o serviço depende de saldo positivo ou suficiente, com cobrança mensal no início do período. Para uma operadora pequena, isso é um detalhe econômico sério. Pré-pagamento reduz inadimplência, diminui necessidade de capital de giro e permite suspender serviço por saldo insuficiente ou dívida. A mesma oferta permite mudanças de tarifa após aviso no site, contratação de terceiros para serviços ou trabalhos, controle sobre condições internas de endereçamento IP e proibição de revenda ou compartilhamento não autorizado.
A linguagem contratual não garante execução perfeita, mas mostra que a empresa tenta proteger quatro pontos vulneráveis: caixa, custo de suporte, capacidade de rede e arbitragem por revenda informal.
Custos, Trabalho e Margem
O maior risco de uma tarifa baixa é que ela pareça competitiva no balcão e frágil no caixa. A Enginet+ vende um plano de 100 Mbps por 500 rublos mensais. Mesmo sem conhecer custos unitários reais, é claro que esse preço precisa absorver upstream, manutenção de rede, energia, atendimento, cobrança, contabilidade, impostos, licenças, visitas técnicas, reposição de equipamentos e perdas por ociosidade. A empresa pode reduzir parte do risco com pré-pagamento e regras de suspensão, mas não elimina a rigidez de custos. Uma falha de rota, uma troca de switch ou um aumento de capacidade afeta uma base de receita pequena.
Os dados de pessoal ajudam a entender a delicadeza. A B2B House reporta receita de 15,673 milhões de rublos em 2025 e média de cinco pessoas. Essa combinação dá cerca de 3,13 milhões de rublos de receita por pessoa. Usando uma referência mais antiga de nove empregados, a mesma base de receita cai para cerca de 1,74 milhão de rublos por pessoa. A diferença é grande porque qualquer variação de equipe pesa muito numa firma dessa escala. Um técnico a mais, uma função administrativa duplicada ou uma dependência maior de terceiros pode mudar o perfil econômico.
Inversamente, uma operação enxuta demais pode economizar folha e deteriorar suporte, elevando cancelamentos e visitas repetidas.
O atendimento local é ativo e custo ao mesmo tempo. A página pública informa contatos separados para comunicação geral, B2B, contabilidade e suporte, além de números de vendas e suporte e endereço de escritório em Lenina 14, Ivanteevka. Essa segmentação sugere que a operação não se limita a uma oferta residencial indiferenciada. Mas cada canal cria expectativa. Se há suporte dedicado, ele precisa responder. Se há B2B, há clientes com tolerância menor a interrupções. Se há contabilidade e pagamentos por SBP ou cartão bancário, há sistemas e reconciliação.
O custo invisível de uma operadora local é a soma de tarefas pequenas que não aparecem na velocidade anunciada.
Também há custos regulatórios e de conformidade. A página de documentos lista licenças para serviços telemáticos, transmissão de dados, telefonia local, radiodifusão por cabo e serviços de canais. A oferta pública menciona serviços de transmissão de dados, serviços telemáticos e acesso à internet por linha dedicada. Essa amplitude permite mais linhas de receita, mas aumenta a superfície de obrigações. O processo reportado envolvendo o Ministério do Desenvolvimento Digital, Comunicações e Mídia de Massa contra a Enginet+ por atrasos de contribuição obrigatória e penalidades é um sinal de que obrigações públicas não são abstração.
Não basta conectar clientes; é preciso manter a licença econômica de operar.
Capital e A Promessa Do Gigabit
O degrau de gigabit é tentador porque acrescenta 400 rublos mensais sobre o plano de 100 Mbps. Em uma base que já tenha fibra, switches adequados, uplink suficiente e suporte treinado, a elevação de preço melhora receita sem aumentar proporcionalmente o custo. Mas a própria tarifa impõe condições: velocidades acima de 100 Mbps dependem de confirmação de viabilidade técnica, de equipamento do cliente com porta Ethernet de 1 Gbps e de pagamento antecipado. Essa cautela é um bom sinal porque reconhece que a unidade econômica do gigabit não é apenas marketing de velocidade. Ela depende de onde a rede já está pronta.
Capital em uma operadora local raramente aparece como um único projeto vistoso. Ele aparece em roteadores, switches de acesso, energia, cabos, caixas, ferramentas, sistemas de cobrança, autorização, atendimento e reposição. O site informa uma nova lógica de autorização e mensagens de desenvolvimento de aplicativo, além da migração do antigo domínio para o novo site oficial. Esses sinais apontam para modernização da interface com o cliente. Eles não provam uma plataforma superior, mas indicam que a empresa percebe o front-end operacional como parte do produto.
Para um provedor local, a facilidade de pagar, entrar na conta pessoal e pedir suporte pode pesar tanto quanto um anúncio de velocidade.
O problema é que modernização consome dinheiro antes de aparecer como margem. O cliente pode aceitar pagar 700 ou 900 rublos se a conexão for estável, mas dificilmente recompensa separadamente a troca de sistemas internos. A operadora, por sua vez, precisa renovar ativos sem saber exatamente quanto da base aceitará planos superiores, quantos prédios exigirão intervenção e quanto o uso real pressionará canais. A ressalva de que velocidades ilimitadas anunciadas são velocidades máximas de porta e dependem da carga de recursos e canais protege a empresa contra uma promessa absoluta.
Mas também lembra que o produto vendido é capacidade compartilhada, não garantia econômica de throughput permanente para cada usuário.
A informação que mais mudaria a leitura de capital seria a idade da rede. O conjunto permitido de fatos não informa número de nós de acesso, acordos de entrada em edifícios, capacidade ociosa de portas, idade de switches, roteadores, alimentação elétrica, planta de fibra ou sistemas de cobrança. Sem isso, não se sabe se a Enginet+ está colhendo uma rede já amortizada ou tentando manter preços baixos enquanto precisa reinvestir. A diferença é decisiva. Uma rede amortizada com baixa rotatividade pode sustentar preços agressivos. Uma rede envelhecida com concorrentes oferecendo alternativas de pacote transforma os mesmos preços em armadilha.
Fornecedores, Roteamento e Autonomia Limitada
AS61380 dá à Enginet+ uma identidade técnica pública. Registros da RIPE e resumos de BGP associam o sistema autônomo à empresa e indicam o bloco 185.8.156.0/22. Ferramentas públicas mostram rota marcada como RPKI válida ou IRR válida, conforme a perspectiva. Isso é positivo. Uma empresa com numeração própria, registro de organização, política de roteamento e alguma higiene de rota tem mais substância que um simples revendedor sem pegada técnica visível.
Ao mesmo tempo, a escala é pequena: os resumos revisados mostram um prefixo IPv4 originado e não mostram prefixo IPv6 originado em AS61380, embora haja alocação IPv6 2a03:3dc0::/32 associada a ru.engplus em espelhos de alocação.
A distinção entre alocado e originado importa. Um recurso IPv6 alocado pode existir sem aparecer nos resumos públicos como prefixo originado pelo AS no momento observado. Isso não autoriza dizer que não há recurso IPv6. Autoriza dizer que a visibilidade operacional de IPv6, nos resumos consultados, é limitada. Para clientes residenciais comuns, isso talvez ainda pese pouco. Para leitura de maturidade de rede, pesa mais. Operadoras que dependem de poucos recursos e poucos fornecedores podem funcionar bem localmente, mas têm menos margem para negociar, fazer engenharia de tráfego ou absorver falhas externas.
As relações de upstream também pedem cautela. Resumos públicos mostram AS61380 com upstreams AS48149, Ivanteevskie telecommunicacii Ltd, e AS48347, JSC Mediasoft ekspert. O texto aut-num da RIPE também inclui AS34123 Netorn. Relações de rota não são contrato comercial completo, e relatórios de coletores não mostram preço, capacidade, qualidade, redundância real ou volume de tráfego. Mesmo assim, eles apontam uma dependência econômica clara: a Enginet+ precisa de fornecedores estáveis para comprar conectividade em condições compatíveis com tarifas de varejo baixas.
O ponto mais delicado é a relação com AS48149. As páginas públicas apresentam AS48149 como um operador local maior, com footprint de IPv4 e IPv6 mais amplo e relação de downstream com Enginet+. Diretórios locais também listam Ivanteevskie telecommunicacii entre competidores em Ivanteevka. Se o mesmo ecossistema local aparece como fornecedor de trânsito e alternativa competitiva, a Enginet+ pode estar numa posição comum a pequenos provedores: tecnicamente autônoma em parte, comercialmente exposta a quem tem mais escala. Isso não é necessariamente fatal. Pode ser uma relação estável e eficiente.
Mas, sem termos de contrato, capacidade e failover medido, não se deve chamar essa autonomia de independência plena.
Clientes, Concentração e Receita Adjunta
A empresa anuncia internet residencial, serviços para escritório e negócios, telefonia, televisão e equipamentos. Essa mistura é economicamente importante porque a receita residencial pura talvez não explique toda a base reportada. O cálculo com endereços IPv4 já sugere que a receita pode depender de densidade por NAT, clientes de maior valor, projetos, equipamentos ou outras linhas. A existência de e-mails separados para B2B, contabilidade e suporte também combina com uma operação que tenta capturar mais do que a assinatura doméstica básica. A questão é quanto disso é recorrente.
O registro de compras públicas é um sinal material, embora não completo. A Poisktenderov reporta a Enginet+ como vencedora de uma contratação na área de Pushkinsky para serviço de imagem de vídeo ligado ao sistema Safe Region, com valor pouco acima de 2,1 milhões de rublos. Em uma base anual de 15,7 milhões de rublos, esse contrato equivaleria a cerca de 13,4% se reconhecido no mesmo período anual. Essa proporção mostra que um único projeto local pode deslocar a receita de uma operadora dessa escala.
Também mostra o risco de concentração: se projetos desse tipo forem recorrentes, ajudam a margem; se forem episódicos, podem inflar um ano sem provar base estável.
A B2B House também reporta 17 participações em compras, 16 vitórias e contratos de clientes em torno de 18,64 milhões de rublos, com limitações na visualização gratuita. A taxa de vitórias, se tomada apenas como sinal e não como auditoria completa, indica que a empresa sabe vender em canais locais de contratação. Mas o dado não informa calendário de reconhecimento, margens, concentração por cliente, custo de execução, inadimplência pública ou renovação. Projetos de vídeo, canais e serviços técnicos podem exigir equipamento, instalação, manutenção e resposta. Receita contratada não é a mesma coisa que lucro econômico.
O melhor cenário é que a Enginet+ tenha uma base residencial que paga custos fixos e uma camada de clientes empresariais ou projetos que acrescenta margem. O pior cenário é que a base residencial seja pequena e disputada, enquanto contratos maiores sejam irregulares e intensivos em trabalho. Os dados existentes não resolvem essa bifurcação. Eles só impedem uma leitura simplista. A Enginet+ não deve ser avaliada como se fosse apenas um provedor doméstico de 500 rublos por mês, mas também não deve ser avaliada como se compras públicas e B2B garantissem escala.
Concorrência e Substitutos
Ivanteevka não parece um mercado cativo. Diretórios locais listam Enginet+ ao lado de Ivanteevskie telecommunicacii, Ivstar, Ivlan e Rikom NTC. Páginas de comparação e endereço mostram alternativas de marcas maiores como Beeline, MTS, Rostelecom, MegaFon/Yota e serviços relacionados à t2, além de outros nomes locais em páginas de avaliação. Esses dados são sinais não oficiais, com possibilidade de atraso, incompletude e variação por endereço. Mesmo assim, como sinal competitivo, são importantes: o cliente residencial não depende necessariamente de uma única opção.
A concorrência funciona em camadas. A primeira é preço. Um plano de 500 rublos por 100 Mbps precisa parecer razoável contra alternativas locais e nacionais. A segunda é disponibilidade por prédio ou rua. Em banda larga fixa, uma marca nacional pode existir na cidade sem atender igualmente todos os endereços. A terceira é pacote: operadores maiores podem vender internet com televisão, móvel ou outros serviços, ainda que os fatos permitidos aqui não detalhem ofertas específicas. A quarta é suporte. A Enginet+ pode vencer quando a proximidade operacional importa, mas perde se a marca maior entregar preço, velocidade e conveniência suficientes.
Os substitutos também incluem comportamento do cliente. O contrato proíbe revenda ou compartilhamento não autorizado, e dá à operadora controle sobre condições internas de alocação de endereços IP. Isso sugere que a empresa se protege contra uso que transforma uma assinatura em múltiplos usuários econômicos. Para um pequeno provedor, esse risco não é trivial. Se uma conexão de 900 rublos serve indevidamente a várias unidades, a operadora carrega tráfego e suporte sem capturar receita correspondente. Regras contratuais são uma defesa, mas a eficácia depende de monitoramento e capacidade de aplicação.
O julgamento concorrencial, portanto, é equilibrado. A Enginet+ pode ter vantagens locais: endereço físico, contatos segmentados, conhecimento de rede, presença em diretórios, numeração própria e capacidade de executar projetos. Mas enfrenta substitutos com marca, escala e, possivelmente, pacotes mais amplos. Em um mercado assim, preço baixo não é automaticamente sinal de vantagem. Pode ser disciplina competitiva ou compressão de margem. A diferença aparece em churn, margem por prédio, custo de aquisição, taxa de upgrade e número de chamados por assinante, justamente os dados que não estão disponíveis.
Regulação, Jurisdição e Geopolítica Operacional
A exposição regulatória da Enginet+ é concreta porque o próprio serviço depende de licenças de comunicações, documentos públicos e prestação contratual. A página de documentos lista categorias de licença que cobrem serviços telemáticos, radiodifusão por cabo, telefonia local, transmissão de dados e serviços de canais. Essa variedade dá à empresa uma superfície comercial mais ampla, mas cada licença também cria obrigações. Em telecomunicações, a autorização para operar não é um detalhe administrativo distante; ela faz parte do custo de permanência.
O processo reportado pelo Garant, com o ministério setorial cobrando contribuição obrigatória e penalidades, precisa ser lido com medida. Não se deve transformar um caso em diagnóstico total da empresa. Porém, em uma companhia de receita pequena, qualquer disputa regulatória ou atraso de contribuição é economicamente relevante. O problema não é apenas o valor em si, que precisaria ser lido no documento específico. O problema é a mensagem sobre disciplina de caixa, controles internos e capacidade de absorver obrigações que não geram receita nova. Uma grande operadora dilui esses atritos. Uma local sente.
A dimensão geopolítica, neste caso, não precisa ser forçada além dos fatos. A empresa é uma operadora russa, com área de serviço na Rússia, membro listado pela RIPE, usando recursos de numeração pública e fornecedores identificados em registros de roteamento. Isso coloca a operação dentro de uma cadeia técnica e institucional que depende de registros, rotas, licenças, pagamentos e relações com entidades locais. Os fatos disponíveis não permitem afirmar impacto específico de sanções, restrições internacionais, substituição de equipamentos ou política nacional de telecomunicações sobre a Enginet+.
A conclusão correta é mais estreita: a jurisdição e a governança de rede importam, mas o material disponível mostra a exposição apenas por meio de registros, licenças, upstreams e obrigações públicas.
A oferta pública ainda reserva ao operador o direito de envolver terceiros para serviços ou trabalhos. Isso pode ser operacionalmente eficiente: terceirização reduz necessidade de equipe fixa e ajuda em instalações ou manutenção. Também pode aumentar dependência externa e variabilidade de qualidade. Para clientes, pouco importa se a falha vem de rede própria, fornecedor ou terceiro contratado. Para a unidade econômica, importa muito, porque cada terceiro acrescenta custo, prazo e risco de execução. Em uma firma pequena, o desenho de fornecedores é parte da estratégia, não mera compra administrativa.
Sinais Não Oficiais e Como Usá-los
Boa parte do material de mercado vem de diretórios, comparadores, páginas de endereço, espelhos de registro e instrumentos públicos de rede. Esses materiais devem ser tratados como sinais, não como prova final de participação de mercado ou qualidade. Diretórios locais podem manter números antigos, endereços antigos ou o domínio antigo engplus.ru. Páginas de comparação podem variar por endereço e misturar operadores efetivamente disponíveis com marcas de alcance parcial. Espelhos financeiros podem conflitar entre si. Ferramentas de BGP podem diferir na forma de apresentar upstreams, validade e visibilidade IPv6.
Mesmo com essas limitações, os sinais são úteis quando convergem. Vários registros apontam o mesmo núcleo: LLC Enginet+ ou ООО "ИНЖИНЭТ+", OGRN 1185050002774, INN 5038133016, atividade principal correspondente a telecomunicações por fio, endereço legal em Pervomayskaya Street 29, e a presença pública em Ivanteevka. O site operacional mostra endereço de escritório em Lenina 14, contatos e serviços. A diferença entre endereço de escritório e endereço legal não deve ser colapsada; ela é provavelmente uma distinção normal entre atendimento e registro, mas precisa ser mantida.
Essa disciplina evita transformar dados parcialmente verdadeiros em certeza errada.
Os sinais de modernização também são úteis, mas modestos. A migração de engplus.ru para inji.online, a linguagem de site oficial da ООО "ИнжиНэт+", o aviso de novo sistema de autorização e as mensagens sobre desenvolvimento de aplicativo sugerem tentativa de renovar a relação digital com o cliente. Isso pode reduzir atrito de pagamento e suporte. Pode também ser apenas atualização cosmética. Sem métricas de adoção, falhas, pagamentos digitais e chamadas ao suporte, a interpretação correta é reconhecer direção, não atribuir valor econômico garantido.
Os sinais de escala de rede merecem a mesma cautela. AS61380 originando um bloco IPv4 de 1.024 endereços e aparecendo com upstreams definidos é um sinal de operação real. A ausência de prefixo IPv6 originado nos resumos públicos revisados, apesar de alocação IPv6 associada, é um sinal de maturidade técnica ainda não comprovada publicamente. A validade RPKI ou IRR é boa higiene, mas não revela margem. O erro comum seria confundir evidência técnica mínima com vantagem competitiva durável. A leitura mais séria é: há base operacional suficiente para analisar a empresa, mas não há evidência suficiente para premiá-la com um múltiplo de crescimento.
Contradições Que Pesam
As contradições financeiras são as mais importantes. A B2B House reporta receita de 15,673 milhões de rublos em 2025 e prejuízo líquido de 2,918 milhões de rublos. Também aponta receita de 15,764 milhões em 2024 e uma perda maior na página principal. Um crawl mais antigo da RBC Companies, por outro lado, reporta receita de 15,758 milhões em 2024 e lucro de 1,679 milhão. Essa divergência impede concluir se a empresa é estruturalmente lucrativa, temporariamente pressionada, afetada por despesa não recorrente ou simplesmente vítima de espelhos públicos inconsistentes.
Para o julgamento, o conflito não é ruído dispensável. Uma operadora local com receita estável e lucro modesto é um negócio muito diferente de uma operadora local com receita quase parada e perdas. O primeiro caso pode indicar nicho defensável. O segundo pode indicar preço insuficiente, custo de rede elevado, equipe pesada, despesa regulatória, projeto mal precificado ou investimento que ainda não gerou retorno. Sem demonstração primária e sem reconciliação entre espelhos, a atitude correta é penalizar a confiança, não escolher o número que favorece uma tese.
Também há conflito de liderança e propriedade em espelhos públicos. A oferta pública e trechos mais recentes indicam Irina Mikhailovna Konkova como diretora geral. Páginas antigas mostram Andrey Mashichev e propriedade anterior. Isso não necessariamente indica problema; empresas mudam direção. Mas, para análise de risco, controle atual importa. Em uma companhia pequena, a qualidade do diretor, a relação com fornecedores, a disciplina de caixa e a capacidade de manter licenças podem depender diretamente de poucas pessoas. Um registro primário atual resolveria parte dessa incerteza.
Há ainda divergência de endereço e marcas. O site de serviço usa um escritório em Lenina 14; a oferta e registros empresariais usam endereço legal em Pervomayskaya Street 29, piso 1, sala 1, Ivanteevka. O domínio antigo engplus.ru aparece em inteligência de domínio, enquanto o site atual aponta para inji.online. Diretórios podem usar nomes e contatos defasados. Esses pontos não derrubam a tese, mas exigem precisão. Uma análise séria de uma firma pequena deve aceitar que parte da presença pública é histórica e parte é corrente.
O investidor, fornecedor ou parceiro que ignorar essa diferença corre o risco de avaliar uma mistura de versões da mesma empresa.
Julgamento Econômico
O julgamento de base é que a LLC Enginet+ tem uma franquia local plausível, mas não comprovada como economicamente folgada. O lado favorável é concreto: site operacional, oferta pública, licenças, canais de pagamento, contatos segmentados, planos residenciais claros, regra pré-paga, presença RIPE, AS próprio, bloco IPv4, rota com validade, fornecedores identificáveis e algum histórico de contratação local. Isso é mais do que uma listagem casual. A empresa aparenta ter infraestrutura, processo e permissão para vender serviços reais em uma área local.
O lado desfavorável também é concreto: escala pequena, receitas públicas perto de 15,7 milhões de rublos, possível prejuízo recente, dependência de upstreams, competição visível, incerteza de IPv6 operacional, dados contraditórios de liderança e lucro, e risco regulatório evidenciado por cobrança de contribuição obrigatória e penalidades. A diferença entre uma boa microfranquia e uma operação espremida é estreita. Com preços de 500 a 900 rublos por mês, uma pequena deterioração em churn, custo de upstream, manutenção, suporte ou capex pode capturar a margem inteira.
A melhor defesa econômica da Enginet+ é a densidade local. Se a empresa tiver presença concentrada em prédios onde já passou cabos, se a maior parte dos clientes pagar em dia pelo modelo pré-pago, se o suporte evitar cancelamentos, se o upgrade para 500 Mbps e 1 Gbps ocorrer só onde há capacidade pronta, e se projetos B2B ou municipais acrescentarem receita com margem, então a escala limitada pode ser aceitável. Nesse cenário, a empresa não precisa vencer a cidade inteira. Precisa vencer endereços específicos onde seu custo incremental é baixo.
A pior leitura é a de uma empresa que precisa parecer moderna e barata sem ter capital suficiente para sustentar a promessa. Nesse cenário, tarifas baixas atraem clientes de baixo valor, planos rápidos exigem investimentos seletivos, projetos grandes consomem equipe, upstreams capturam margem, obrigações regulatórias apertam caixa e operadores maiores pressionam preço. A empresa pode continuar operando, mas como negócio de subsistência, não como ativo com retorno claro sobre capital.
Entre os dois cenários, a evidência disponível inclina para prudência. Não há razão para descartar a Enginet+ como entidade frágil sem operação real. Também não há razão para tratá-la como uma vencedora local demonstrada. O dado de contratação pública mostra capacidade de vender serviços além da assinatura doméstica. O pré-pagamento e a cautela no gigabit mostram disciplina. A presença em BGP e RIPE mostra base técnica. Mas os números financeiros conflitantes, a receita pequena e a competição reduzem a confiança.
A nota econômica seria: operação local verificável, tese defensável somente com prova adicional de margem, retenção e capex controlado.
O Que Mudaria A Avaliação
O primeiro fato que mudaria o julgamento seria a base atual de clientes, separada entre residencial, empresarial, telefonia, televisão, equipamentos, instalação e projetos. Sem essa divisão, a receita de 15,7 milhões de rublos pode significar muitas combinações diferentes. Uma base residencial ampla e estável sustentada por NAT teria uma interpretação; poucos clientes empresariais ou contratos concentrados teriam outra. O mesmo vale para churn. Uma operadora pequena com baixa perda de clientes pode sobreviver com preço baixo. Com churn alto, cada instalação nova vira reposição cara.
O segundo fato seria margem bruta depois de upstream, campo, manutenção, cobrança, impostos, licenças e suporte. Receita por funcionário é informativa, mas insuficiente. Se cinco pessoas mantêm rede, vendas, suporte e administração com bons terceiros e poucos chamados, a produtividade pode ser boa. Se a equipe enxuta apenas mascara atraso de manutenção e suporte sobrecarregado, a margem futura será pior. O número de chamados por assinante e o tempo de reparo mudariam a leitura mais do que qualquer slogan de velocidade.
O terceiro fato seria o mapa de capital. Quantos nós de acesso existem, quantos edifícios estão cobertos, quais acordos de entrada em prédios estão ativos, quantas portas estão livres, qual a idade de switches e roteadores, e quanto backup de energia existe? A resposta mostraria se o gigabit é um upgrade barato em parte da base ou uma promessa que exige reinvestimento pesado. Também seria importante saber quantos clientes usam IP público, CGNAT, IP estático adicional ou IPv6, porque isso afeta tanto produto quanto custo de endereço.
O quarto fato seria a estrutura de fornecedores. Termos com AS48149, AS48347 e eventual relação com AS34123 definem custo, resiliência e poder de barganha. Dois upstreams visíveis parecem melhores que um, mas redundância de registro não é a mesma coisa que failover real. Capacidade contratada, preço por tráfego, rotas preferenciais e desempenho durante falhas mudariam a avaliação. Se um fornecedor local concorrente tiver poder econômico sobre a conectividade, o risco estratégico sobe.
O quinto fato seria a reconciliação financeira. É preciso saber se o prejuízo de 2025 reportado pela B2B House reflete operação corrente, despesa extraordinária, investimento, efeito contábil ou inconsistência do espelho. A diferença entre prejuízo de 2,918 milhões e lucro anterior reportado em outro material muda completamente a leitura. Também seria necessário confirmar a situação de contribuições obrigatórias, eventuais multas, renovações de licença e qualquer exposição de cobrança. Para uma empresa dessa escala, pequenas obrigações atrasadas podem ser sintoma de pressão de caixa ou apenas falha administrativa. A diferença importa.
Conclusão
A LLC Enginet+ é economicamente interessante porque obriga a olhar para o que costuma ficar pequeno demais para grandes teses: a microeconomia de uma rede local. O negócio pode fazer sentido sem escala nacional se houver densidade, disciplina de cobrança, suporte eficaz, custo de upstream aceitável, upgrades seletivos e contratos locais que aproveitem a presença no território. O preço baixo é simultaneamente arma e limite. Ele defende a base contra concorrentes, mas reduz a margem para erro.
O melhor argumento a favor da empresa é a coerência entre presença comercial, contrato, licenças, pagamentos, recursos de rede e sinais de contratação local. O melhor argumento contra é a ausência de prova pública de margem sustentável. A receita é pequena, os dados financeiros conflitam, a competição existe, a autonomia de rede é limitada e obrigações regulatórias já aparecem nos registros permitidos. Nada disso torna a operação inviável. Torna a avaliação exigente.
Meu julgamento final é que a Enginet+ deve ser vista como uma operadora local verificável com opção de nicho, não como uma plataforma de crescimento. Seu valor depende menos do tamanho bruto do mercado russo de telecomunicações e mais de uma pergunta operacional: em quantos prédios e clientes a empresa consegue entregar conectividade estável, cobrar antes de prestar, vender upgrades apenas onde a rede comporta, comprar upstream sem perder margem e transformar conhecimento local em contratos recorrentes? Até que esses fatos sejam conhecidos, a posição correta é respeito pela substância operacional e desconto pela incerteza econômica.
Fontes
- https://inji.online/
- https://inji.online/tarify
- https://inji.online/oferta
- https://inji.online/documents
- https://inji.online/privacy
- https://inji.online/news
- https://inji.online/faq
- https://inji.online/payments
- https://hypestat.com/info/engplus.ru
- https://www.ripe.net/membership/member-support/list-of-members/ru/engplus/
- https://apps.db.ripe.net/db-web-ui/lookup?source=ripe&key=AS61380&type=aut-num
- https://apps.db.ripe.net/db-web-ui/lookup?source=ripe&key=ORG-CE14-RIPE&type=organisation
- https://apps.db.ripe.net/db-web-ui/query?searchtext=185.8.156.0%2F22&source=RIPE
- https://www-public.telecom-sudparis.eu/~maigron/rir-stats/ripe-allocations/allocations/ru-ip-allocations.html
- https://bgp.tools/as/61380
- https://ipinfo.io/AS61380
- https://whois.ipip.net/AS61380
- https://www.iplocate.io/AS61380
- https://ipinfo.io/185.8.156.210
- https://2ip.ru/ip/185.8.159.213/
- https://www.speedguide.net/ip/185.8.157.110
- https://www.cidr-report.org/cgi-bin/as-report?as=AS61380&view=2.0
- https://www.bigdatacloud.com/asn-lookup/AS61380
- https://bgp.he.net/country/RU
- https://bgp.tools/as/48149
- https://ipinfo.io/AS48149
- https://whoisfreaks.com/tools/asn-whois/lookup/as48149
- https://www.bigdatacloud.com/asn-lookup/AS48149
- https://www.cidr-report.org/cgi-bin/as-report?as=AS48149&view=2.0
- https://www.ipxo.com/asn/AS48149/
- https://bgp.he.net/AS48347
- https://ipinfo.io/AS48347
- https://bgp.tools/as/48347
- https://stat.ripe.net/AS48347
- https://companies.rbc.ru/id/1185050002774-ooo-inzhinet/
- https://b2b.house/company/OOO-INZHINET_72197bd4-3c52-43ee-a706-e8068986aa18/
- https://b2b.house/company/OOO-INZHINET_72197bd4-3c52-43ee-a706-e8068986aa18/financial-statements/
- https://www.prima-inform.ru/cat/cc/inzhinet-1185050002774-5038133016
- https://spark-interfax.ru/moskovskaya-oblast-pushkino/ooo-inzhinet-inn-5038133016-ogrn-1185050002774-fc71a18656e243109cbcd0b950cb368c
- https://nexxa.ru/company/1185050002774-ooo-inzhinet
- https://base.garant.ru/66501904/
- https://poisktenderov.ru/item/0848600003322000643/
- https://www.rusprofile.ru/date/2018-04-03
- https://www.newanteevka.ru/business/branch/internet
- https://provayder.net/ivanteevka/
- https://otsiv.ru/firm/ivanteevka/internet_svyaz_informatsionnye_tekhnologii/internet_provaydery/
- https://ivanteevka.jsprav.ru/internet-provajderyi/
- https://www.orgpage.ru/ivanteevka/internet/
- https://ivanteevka.justconnect.ru/home/%D1%83%D0%BB%20%20%D0%9F%D1%80%D0%BE%D0%BB%D0%B5%D1%82%D0%B0%D1%80%D1%81%D0%BA%D0%B0%D1%8F%20id319524-2/
- https://ivanteevka.justconnect.ru/home/%D1%83%D0%BB.%203-%D0%B9%20%D0%9F%D1%8F%D1%82%D0%B8%D0%BB%D0%B5%D1%82%D0%BA%D0%B8%20id319466-37/
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance