
Resumo
- O incentivo central da LLC "DNEPRCOM" é transformar presença local, registro regulatório, recursos de rede e trabalho de suporte em receita recorrente ou projetos pagos antes que energia, combustível, reparos e fornecedores de trânsito consumam a margem. Os números públicos sugerem uma empresa real, registrada desde 07.06.2010, com seis empregados declarados, capital social de UAH 1.074.900, receitas de UAH 8.238.300 em 2025 e prejuízo líquido de UAH 256.500 no mesmo ano. A receita cresceu 29,0% sobre 2024, mas a margem líquida saiu de 30,53% positiva para 3,11% negativa; essa inversão é mais importante que o crescimento.
- A tese econômica é cautelosa. DNEPRCOM tem sinais fortes de utilidade local: registro de provedor, serviço de acesso à internet em rede fixa própria, território declarado em Dnipropetrovsk oblast, AS215565 ativo, objeto de organização RIPE/LIR, prefixo IPv4 217.70.8.0/24 e evidência de IPv6. Também tem uma base visível de contratos públicos municipais. Mas a combinação de pequenos contratos de UAH 280 a UAH 490 por mês, concentração em compradores públicos de Dnipro e obrigações de continuidade durante ataques à energia deixa pouco espaço para erro.
- O julgamento muda se aparecerem fatos melhores sobre escala recorrente, poder de preço e resiliência monetizada: milhares de assinantes ativos, contratos municipais plurianuais com reajuste, rotas redundantes documentadas, cobertura clara de baterias ou geradores por nó, carteira comercial diversificada, margem bruta de projetos suficiente para subsidiar acessos baratos, ou demonstrações de 2026 provando que o prejuízo de 2025 foi absorção pontual de expansão ou reparo.
O incentivo antes da narrativa
O incentivo vem antes da história corporativa porque é ele que separa uma empresa de telecomunicações regional de uma lista de registros. Para um provedor pequeno, a pergunta não é apenas se existe licença, ASN, endereço, domínio, contratos e compradores. A pergunta é se cada hryvnia de receita local consegue carregar custos que não respeitam a escala local: energia de reserva, combustível, manutenção de campo, equipamentos, trânsito, endereços IP, atendimento, impostos, inadimplência, atrasos públicos e a necessidade de aparecer quando a rede falha.
Em um mercado normal, o operador regional tenta transformar conhecimento de rua, proximidade e velocidade de suporte em vantagem contra marcas nacionais. Em Dnipropetrovsk oblast durante a guerra, essa vantagem continua existindo, mas passa a vir junto de uma obrigação mais cara: o cliente não compra apenas Mbps; ele compra a chance de que a escola, o prédio público, o ponto municipal ou o acesso institucional continue funcionando quando a energia e as rotas físicas estão sob pressão.
DNEPRCOM deve ser lida por esse ângulo. A entidade ucraniana aparece como TOV "DNEPRCOM", com EDRPOU 37149986, registrada em 07.06.2010. Está registrada, tem Kostiantyn Mykolaiovych Liubymyi como diretor, fundador, beneficiário e participante com 100% da contribuição ao capital social, e não mostra participação estatal. O capital social declarado é de UAH 1.074.900. O endereço legal aparece em Dnipro, Dnipropetrovsk oblast, na rua Kniazia Volodymyra Velykoho, prédio 2, apartamento 12, embora a linha regulatória em CSV pareça terminar em 2 13; isso não é detalhe para embelezar, é uma pequena restrição de qualidade de dados.
Em empresas pequenas, pequenas divergências cadastrais não mudam a economia, mas alertam o leitor a não tratar todo campo público como se fosse uma auditoria completa.
A atividade principal registrada como KVED 63.11, processamento de dados, hospedagem e atividades correlatas, não captura sozinha a imagem econômica. As atividades secundárias incluem outras telecomunicações, instalação elétrica, construção de estruturas de telecomunicações e energia, atacado e varejo de equipamentos de telecom, software, consultoria de TI, portais, radiodifusão e publicidade. Essa amplitude importa porque sugere que a empresa pode operar em mais de uma camada da cadeia: acesso, instalação, manutenção, equipamentos, projetos e serviços digitais. Mas ela não prova mix de receita.
O investidor ou credor prudente não deve olhar para uma lista de atividades e presumir que todas geram caixa. Ela apenas abre a possibilidade de que DNEPRCOM sobreviva não só por mensalidades de acesso, mas por ativação, obra, canal de dados, serviço municipal, instalação e trabalho associado.
O ponto inicial, então, é este: DNEPRCOM parece ter uma razão econômica para existir onde operadores nacionais não resolvem todos os casos locais com a mesma granularidade. Ela tem registro regulatório, contratos públicos, recursos de numeração e roteamento, e sinais de atuação em rede fixa própria em Dnipropetrovsk oblast. Mas a força do caso não está em uma marca de crescimento. Está na capacidade de converter essa presença em margem depois de pagar os custos de continuidade. O dado que domina a leitura é a mudança de 2024 para 2025: receita maior, lucro desaparecendo.
O lucro que sumiu
Os números de 2024 e 2025 contam uma história mais séria que qualquer descrição de mercado. Em 2024, DNEPRCOM teve receita de UAH 6.386.000 e lucro líquido de UAH 1.949.800, uma margem líquida de 30,53%. Em 2025, a receita subiu para UAH 8.238.300, crescimento de UAH 1.852.300, ou 29,0%. Normalmente, em uma rede com custos fixos relevantes, crescimento de receita deveria ajudar margem, desde que a base de custo estivesse sob controle. Aqui aconteceu o contrário: o lucro líquido virou prejuízo de UAH 256.500, margem negativa de 3,11%.
Esse movimento não deve ser explicado com uma causa única que os dados não fornecem. Os registros não dizem se a deterioração veio de combustível, energia, reparos, salários, subcontratados, equipamentos, depreciação, atraso de recebíveis, câmbio, projeto com margem ruim ou item não recorrente. O ensaio econômico deve resistir à tentação de preencher o vazio. O fato firme é mais estreito e mais útil: crescimento não protegeu a empresa de uma virada forte de rentabilidade. Portanto, 2024 não deve ser tratado como run-rate normal, e 2025 não deve ser descartado como ruído sem prova.
Uma leitura favorável diria que 2025 pode ter sido ano de investimento, absorção de reparos ou preparação de infraestrutura. O aparecimento do AS215565 como superfície atual, a organização RIPE associada e a alocação 217.70.8.0/24 em 2025 apontam para uma empresa tentando ganhar controle mais direto sobre recursos de internet. Isso pode gerar custo antes de receita. Uma leitura desfavorável diria que a empresa cresceu dentro de contratos de preço baixo e concentração pública, mas não conseguiu cobrar o suficiente por continuidade. Os dois cenários são compatíveis com os dados.
A diferença é que o segundo é mais perigoso porque se repete: se os clientes esperam preço de acesso residencial enquanto exigem resposta local, o provedor vira seguradora informal de energia e infraestrutura sem prêmio suficiente.
A produtividade aparente por empregado também exige cuidado. A receita de 2025 dividida por seis empregados é cerca de UAH 1.373.050 por pessoa no ano. Isso pode sinalizar alavancagem operacional, uso de fornecedores, terceirização, rede já implantada, estrutura enxuta ou simplesmente limitações do dado de pessoal. Não revela salários, prestadores, turnos, chamados, plantão ou capacidade de campo.
Em telecom regional, seis empregados podem sustentar uma operação se a rede for concentrada, automatizada e apoiada por terceiros; também podem ser poucos se a operação depender de reparos, energia de reserva e atendimento espalhado por escolas, vilas, prédios e clientes públicos. O número é uma pergunta, não uma resposta.
O balanço público tampouco mostra uma empresa carregada de dívida. Em 2025, ativos de UAH 2.128.200 e passivos de UAH 378.800 implicam passivos em torno de 17,8% dos ativos. Isso parece leve. Mas leveza de passivo não é o mesmo que folga de capital. Ativos equivalentes a 25,8% da receita anual não sugerem, no retrato público, uma base enorme de infraestrutura própria registrada no balanço. Pode haver leasing, ativos depreciados, infraestrutura compartilhada, trabalho terceirizado, contabilidade de baixo valor ou simplesmente uma rede menor e mais localizada.
Para a tese, a consequência é clara: DNEPRCOM não parece estar afogada em alavancagem financeira, mas também não mostra uma reserva visível para redundância ampla.
O capital social de UAH 1.074.900 dá uma âncora de compromisso societário, não uma prova de capacidade de financiar guerra de desgaste. Em uma empresa que precisa lidar com energia intermitente, combustível caro, equipamentos, manutenção e fornecedores denominados ou influenciados por moeda forte, o capital formal pode evaporar rapidamente em necessidades de caixa. A questão econômica não é se a empresa existe há tempo suficiente. Ela existe desde 2010. A questão é se a estrutura de preço de 2025 paga a estrutura de custo de 2026.
Preço baixo e unidade econômica
Os contratos públicos visíveis são valiosos porque mostram preços reais, ainda que incompletos. Um canal de internet de 12 Mbps de maio a dezembro de 2026 por UAH 3.280 equivale a UAH 410 por mês se dividido igualmente. Um contrato de abril a dezembro de 2026 por UAH 2.520 equivale a UAH 280 por mês. Um contrato de 2025 por UAH 3.920 de maio a dezembro equivale a UAH 490 por mês. Há exemplos de pagamento mensal de UAH 490. Esses valores são pequenos até antes de considerar qualquer exigência de suporte, deslocamento, manutenção ou energia.
Não é necessário saber o custo exato de cada circuito para entender a pressão: uma única visita técnica mal precificada, uma falha de energia repetida ou uma peça substituída pode consumir muitos meses de receita de um contrato pequeno.
O erro comum é olhar para pequenos contratos públicos e concluir que eles são irrelevantes. Eles não são. Eles podem ser a cola de uma presença local: escolas, instituições, pontos municipais e clientes de baixo valor individual criam densidade de rede, reputação e argumentos para contratos maiores. O problema é que densidade só ajuda se a rede já passa perto, se a manutenção é agrupada, se o atendimento é eficiente e se a empresa consegue vender serviços complementares. Quando cada pequeno cliente exige atenção própria e preço de varejo baixo, a densidade vira obrigação.
DNEPRCOM também aparece em contratos maiores. Há um contrato de acesso à internet em Dnipro em 2025 por UAH 31.680 até o fim do ano; serviços de conexão e acesso a canais de dados por UAH 32.500, pagos integralmente; serviços em Pidhorodne por UAH 17.500; e organização de ativação de canal por UAH 12.350. Esses itens podem conter margens melhores porque misturam instalação, ativação, trabalho técnico e acesso. Mas as páginas públicas nem sempre separam instalação, ativação, mensalidade e obrigações de nível de serviço. A tese conservadora, portanto, não deve transformar cada contrato maior em lucro recorrente.
Deve tratá-los como sinais de que a empresa pode capturar trabalhos de projeto e ativação que são necessários para que contratos pequenos façam sentido.
A unidade econômica provável tem três camadas. A primeira é a mensalidade de acesso, baixa, sensível à comparação com ofertas nacionais e limitada pelo orçamento público local. A segunda é trabalho de instalação, conexão, canal de dados e ativação, que pode gerar caixa pontual e recuperar parte do investimento em rede. A terceira é continuidade: backup de energia, atendimento, redundância, reparo e disponibilidade. A terceira camada é a mais importante economicamente, mas talvez a mais difícil de cobrar explicitamente. Se clientes públicos veem internet como item barato de custeio, o provedor absorve custo de resiliência.
Se os clientes reconhecem que continuidade durante apagões e ataques é uma função crítica, a empresa pode transformar resiliência em preço, contrato ou projeto.
Os sinais de mercado colocam esse dilema em números. Um gerador de 5 kW listado no varejo ucraniano pode ficar na faixa de dezenas de milhares de hryvnias, e exemplos de UAH 30.000 a UAH 50.000 equivalem a cerca de 61 a 179 meses de receita de um circuito mensal de UAH 280 a UAH 490, antes de combustível, instalação e manutenção, dependendo do preço e do contrato usado na comparação. Diesel médio de UAH 88,18 por litro em 27.07.2026 significa que cada 10 litros custam UAH 881,80. Mesmo uso modesto de gerador pode eliminar a contribuição mensal de um circuito pequeno durante períodos repetidos de apagão.
Esses cálculos não dizem que DNEPRCOM compra exatamente esse gerador, paga exatamente esse combustível ou dimensiona energia assim. Eles dizem algo mais estrutural: a matemática de preço baixo não combina com resiliência dedicada por cliente. A única forma de funcionar é diluir energia e manutenção por muitos clientes em um nó, cobrar projetos separados, ter escala local suficiente, repassar custos em contratos melhores, ou usar uma arquitetura em que o cliente também sustente parte da energia no ponto final. Sem uma dessas condições, o provedor regional vira financiador de continuidade para terceiros.
Concentração pública: vantagem e fragilidade
O lado atraente da carteira pública é a repetição. Opendatabot informa 161 licitações envolvendo DNEPRCOM, com vendas de compras públicas de UAH 8.147.180 em 2025, UAH 6.103.910 em 2024 e UAH 3.413.357 em 2026 até a data vista na página. O principal comprador público aparece como o departamento de TI da cidade de Dnipro, com UAH 12.512.794, e KP Info-Rada-Dnipro como segundo comprador, com UAH 2.294.951. Há ainda um sinal de gasto público de junho de 2026 no portal oficial, em que um ordenador com código 36094821 lista TOV "DNEPRCOM", EDRPOU 37149986, contrato 01/06-2, no valor de UAH 945.170,53.
Esse conjunto deve ser lido como sinal de concentração, não como contabilidade fechada. As vendas em compras públicas podem refletir valores de contrato e períodos que não coincidem com reconhecimento de receita. Comparar UAH 8.147.180 de vendas públicas em 2025 com UAH 8.238.300 de receita declarada em 2025 dá 98,9%, mas essa razão é um alerta, não uma conclusão definitiva de composição de receita. Mesmo assim, o alerta é forte.
Se a maior parte do faturamento vem de compradores públicos locais ou municipalmente próximos, a empresa tem menos poder para reposicionar preço rapidamente, e mais exposição a licitações, orçamento, atraso de pagamento, mudanças administrativas e consolidação de fornecedores.
A concentração, contudo, não é apenas risco. Em infraestrutura local, uma base municipal pode ser defensiva. Um provedor que conhece rotas, prédios, escolas, instalações públicas e peculiaridades de Dnipro e arredores pode ganhar contratos que um operador nacional trataria como pequenos demais, lentos demais ou customizados demais. A proximidade também pode importar em guerra: quando energia cai, quando cabo precisa de reparo, quando um ponto precisa voltar a operar, a capacidade de falar com alguém local e acionar campo pode valer mais que a marca de um grande grupo. Por isso, a leitura não deve ser "cliente público é ruim".
A leitura correta é "cliente público de baixo preço exige disciplina de margem".
O risco de capital de giro nasce exatamente aí. Um contrato público pode ser bom se paga em dia, cobre instalação, reconhece reajuste e remunera disponibilidade. Pode ser ruim se obriga o provedor a carregar custo antecipado, combustível, equipamento e suporte antes de receber. O balanço de DNEPRCOM em 2025 não mostra alavancagem pesada, mas também não mostra uma almofada ampla. Se um comprador relevante atrasa pagamento, rebid ou reduz escopo, a empresa pode sentir no caixa com rapidez desproporcional ao tamanho nominal do contrato.
Há também concentração de controle. Kostiantyn Mykolaiovych Liubymyi aparece como beneficiário e participante com 100% da contribuição ao capital, e sua página pública o conecta a outras empresas ucranianas de telecom, mídia ou TI, incluindo TOV TK Sitel, TOV Ukrchermetavtomatyka, TOV NVF Prommet, TOV West-TV, Polimetryka, Atlas TV e outras. Esse é um sinal de adjacência de capacidades e controle, não prova de grupo econômico consolidado. Pode haver conhecimento compartilhado, fornecedores relacionados, infraestrutura histórica ou reputação comum. Também pode não haver nada operacional entre elas.
A disciplina aqui é essencial: relação pública entre pessoas e empresas é sinal para fazer perguntas, não licença para somar ativos.
Mesmo assim, a adjacência pode ser economicamente relevante. Uma microempresa de rede isolada tem uma capacidade; uma empresa cujo controlador aparece em um ecossistema de telecom, automação, mídia e TV pode ter acesso a conhecimento, contatos, fornecedores ou rotas que não aparecem no balanço individual. Também pode ter conflitos, dependência ou fronteiras jurídicas difíceis de enxergar. O leitor deve manter as duas possibilidades abertas. O dado público ajuda a entender por que DNEPRCOM talvez consiga operar com seis empregados declarados; não prova como ela opera.
Recursos de rede e fornecedores
O caso de DNEPRCOM fica mais forte quando se sai do cadastro empresarial e entra nos recursos de rede. O registro de provedores mostra duas linhas para EDRPOU 37149986 sob o número 4128. Uma cobre IA.S1, serviço de acesso à internet usando rede fixa própria em Dnipropetrovsk oblast. A outra cobre NA.N1, acesso a elementos de rede e recursos ou serviços relacionados para outros provedores. A data de aviso é 08.11.2023 e a data de início de atividade é 14.05.2024.
A autoridade regulatória informa que o registro público de provedores é o recurso aberto para status de provedor e serviço, e que extratos do registro podem confirmar o direito de prestar serviços específicos de comunicações eletrônicas. Isso dá base regulatória à leitura de que DNEPRCOM não é apenas uma marca solta de TI.
AS215565 é identificado como DNEPRCOM-AS e ativo. O objeto de organização associado identifica LLC "DNEPRCOM" como organização RIPE/LIR ucraniana. O objeto IP 217.70.8.0/24 está ativo, país UA, nome UA-DNEPRCOM-20250806, alocado PA e associado a contatos da DNEPRCOM. Uma página de inteligência IP corrobora 217.70.8.0/24 com a mesma rede, origem RIPE, criação e modificação em 2025-08-06, gestão por ORG-LA1881-RIPE e geolocalização em Dnipro. Outra identifica AS215565 com 217.70.8.0/24 e 2a10:5300::/29.
Essa superfície nova importa porque muda a qualidade da operação. Um provedor que depende apenas de revenda ou conectividade de terceiros tem menos controle sobre roteamento, endereços e reputação de rede. Um provedor com ASN atual, organização RIPE/LIR e prefixos próprios ou associados tem mais instrumentos: pode anunciar espaço, estruturar política BGP, negociar trânsito, organizar clientes e construir identidade técnica. Isso não prova escala, qualidade de serviço ou margem. Prova que DNEPRCOM entrou em uma camada de custos e responsabilidades mais séria.
O custo de RIPE é parte desse ponto. A contribuição anual de LIR em 2026 é EUR 1.800, com taxas de entrada e recursos também especificadas para novos ou adicionais LIRs e certos recursos. Não se deve converter esse valor sem uma taxa datada aplicada, e a página do banco central apenas mostra que há uma API oficial de câmbio para verificações. Ainda assim, a economia é clara: uma taxa anual em euro cria piso de custo em moeda forte, enquanto muitas receitas municipais visíveis são em hryvnia e muito pequenas por mês.
Esse descasamento de moeda não precisa ser grande para doer em uma empresa com receita anual de UAH 8,238 milhões e margem negativa em 2025.
As relações de importação e exportação registradas para AS215565 com AS3326, AS29632 e AS1820 são sinais de intenção ou política de roteamento, não volumes pagos. Datagroup, NetAssist e WNET aparecem como fornecedores ou participantes plausíveis de trânsito, interconexão e serviços de atacado. Datagroup se apresenta como provedor ucraniano amplo para empresas e residências; NetAssist oferece trânsito IPv4/IPv6 para operadores e clientes corporativos; WNET aparece em perfis de interconexão com escopo amplo e presença em pontos de troca, inclusive ligados ao mercado ucraniano.
Nada disso prova contrato comercial específico, porta, commit, preço ou fatura de DNEPRCOM. A inferência segura é que a empresa opera em um ambiente no qual trânsito e interconexão são custos profissionais, não bens gratuitos.
A existência de AS52082 como identidade DneprCom mais antiga, criada por volta de 2010 e atualmente mostrada por bases de terceiros sem rotas IPv4 ou IPv6, sugere migração, paralelismo ou herança técnica. O motivo não está documentado publicamente. Há ainda evidência de 194.247.42.0/24 e dts.net.ua associada por páginas de IP a DneprCom LLC enquanto o ASN visível é AS44894 Ukrchermetavtomatika. Como o mesmo beneficiário aparece ligado publicamente a Ukrchermetavtomatyka, isso é um sinal útil de adjacência histórica ou operacional. Mas não prova que DNEPRCOM possui o prefixo nem que pode usar livremente ativos de AS44894.
A fronteira jurídica e operacional precisa continuar respeitada.
Esses detalhes de rede mudam o julgamento de duas formas. Primeiro, DNEPRCOM tem mais substância técnica que uma empresa que apenas ganha pequenos contratos de internet. Segundo, essa substância pode elevar a base de custo. Controle de recursos ajuda a qualidade e a independência, mas vem com mensalidades, conformidade, coordenação, contatos, engenharia e fornecedores. Para uma empresa pequena, a pergunta é se o controle de rede aumenta margem por permitir serviços melhores, ou se apenas adiciona custos fixos a uma receita local barata.
Energia como custo normal, não evento excepcional
O contexto de energia em Dnipropetrovsk oblast transforma a análise de telecom. Relatos de liberdade de internet na Ucrânia descrevem danos a fibras, estações móveis e redes de internet, desconexões periódicas de banda larga causadas por apagões, sobrecarga de redes móveis durante falhas fixas, e uso de geradores e baterias por provedores. O mercado também é descrito como competitivo e descentralizado, com 2.091 ISPs no período coberto. Isso é importante porque a descentralização ajuda resiliência nacional, mas pode fragmentar escala e poder de preço.
O dado regional é mais severo. A observação de interrupções do primeiro trimestre de 2026 registrou ataques russos à infraestrutura de energia em Dnipropetrovsk em 7 e 8 de janeiro, causando apagões e queda de tráfego regional de internet que chegou a quase 50% abaixo da semana anterior, com recuperação começando na manhã seguinte.
A concessionária DTEK Dnipro Grids relatou ataques de junho de 2026 contra infraestrutura de energia na região, com 1.388 famílias temporariamente sem energia, restauração no mesmo dia para esse grupo, 5.086 famílias restauradas em 16 cidades e vilas, e mais de 25.000 residências ainda sem energia na região no momento da atualização. A agência internacional de energia descreve repetidos ataques à infraestrutura energética ucraniana, danos a geração e transmissão, e disponibilidade intermitente mesmo com reparos.
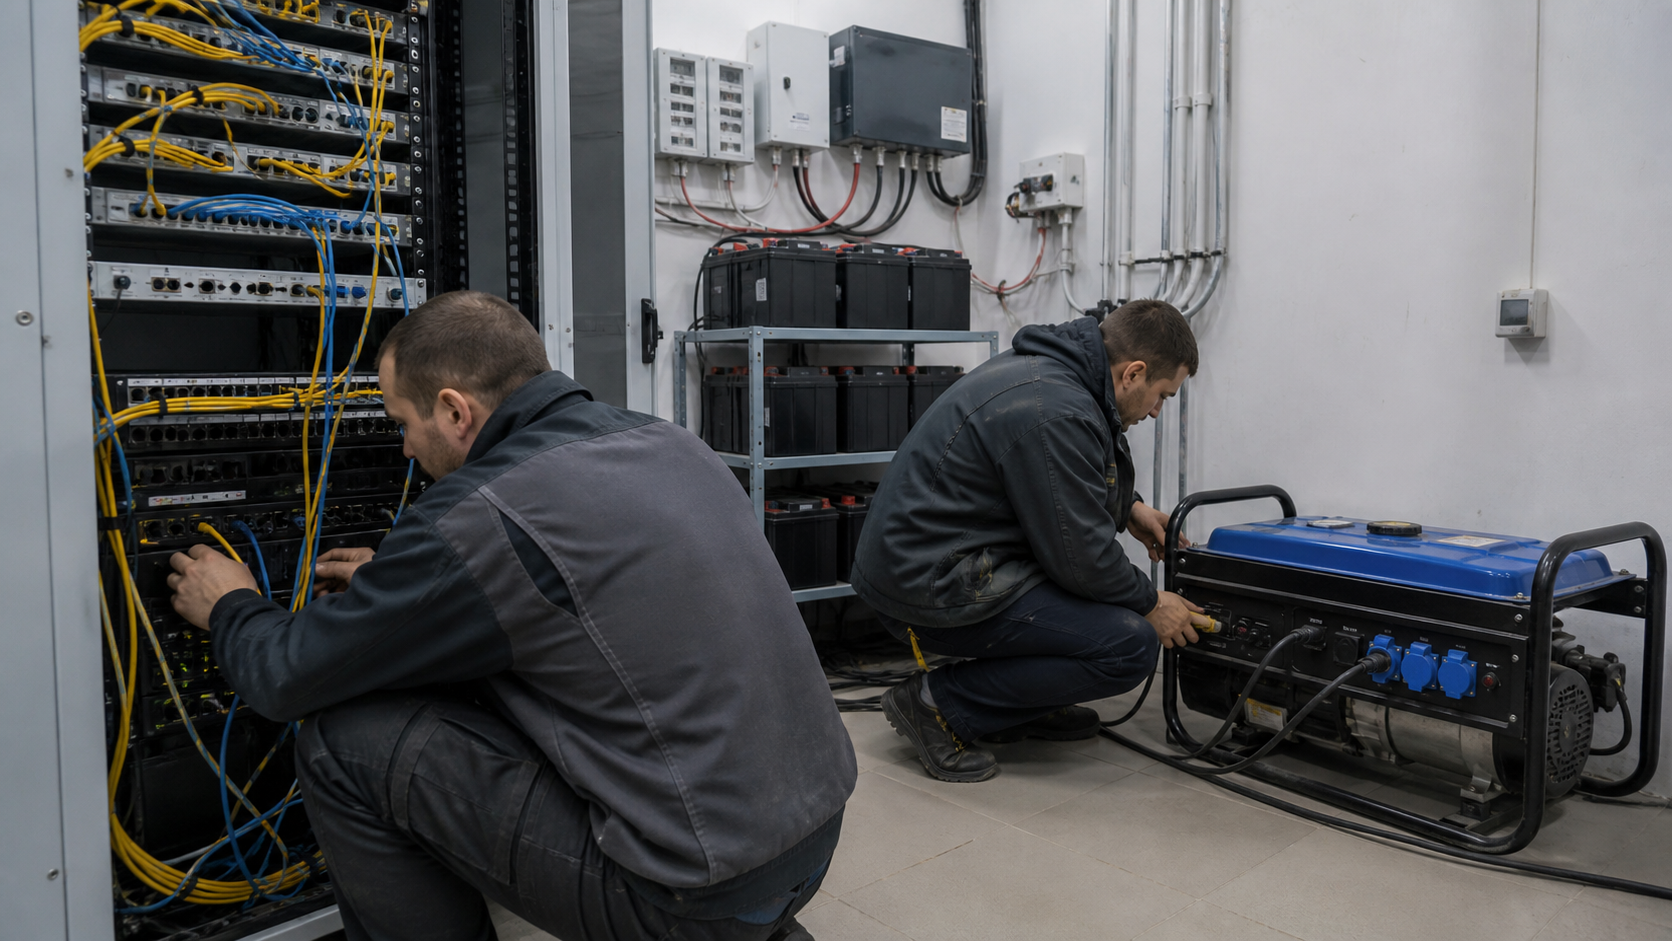
Para DNEPRCOM, isso significa que energia de reserva não é despesa extraordinária. É parte do produto, ainda que o contrato público não a chame assim. O cliente pode contratar "acesso à internet", mas o custo real inclui a chance de manter nós, switches, roteadores, enlaces, pontos de presença e atendimento sob energia instável. Quando o apagão é amplo, o acesso fixo pode cair mesmo se a rede óptica estiver intacta. Quando a rede móvel sobrecarrega, o fixo local pode ser mais importante. Quando o cliente não tem energia no prédio, a responsabilidade do provedor pode ser tecnicamente limitada, mas a pressão reputacional continua.
A economia de continuidade é assimétrica. O provedor paga capex antes: baterias, geradores, UPS, cabeamento, proteção elétrica, peças, transporte, ferramentas. Paga opex quando a crise acontece: combustível, horas de equipe, chamadas, deslocamento, reposição e monitoramento. O cliente, por outro lado, muitas vezes paga mensalidade fixa e pequena. Em contratos de UAH 280 a UAH 490 por mês, não há espaço para resiliência individualizada. Então a empresa precisa que a resiliência seja compartilhada por muitos pontos, cobrada por contratos maiores, incorporada em projetos de ativação ou aceita como custo de manter posição municipal.
A escolha estratégica é dura. Se DNEPRCOM não investe em continuidade, perde reputação e talvez contratos. Se investe demais sem cobrar, destrói margem. Se tenta cobrar muito, enfrenta âncoras de preço de operadores nacionais e restrições de orçamento público. O melhor equilíbrio seria vender uma promessa realista: não "internet barata", mas acesso local com suporte, caminho conhecido, endereçamento, eventual roteamento próprio, resposta de campo e desenho de energia proporcional ao cliente. Isso exige segmentação. A escola pequena não pode pagar o mesmo tipo de redundância que um órgão municipal central.
O contrato precisa dizer a diferença.
Concorrência e substitutos
A concorrência não aparece apenas na licitação direta; aparece na expectativa de preço. Vodafone anuncia internet residencial de até 1 Gbit/s, dados ilimitados, operação autônoma de até 100 horas e preços de consumidor na área de UAH 250 a UAH 375 por mês antes de promoção. Kyivstar mostra ofertas residenciais e promocionais com linguagem de gigabit e preços iniciais baixos. Datagroup/Volia mostra oferta GPON de 100 Mbit/s com TV em Kyiv por UAH 175 por mês nos primeiros 12 meses e UAH 300 depois sob condições declaradas. Esses planos não são equivalentes a cada circuito municipal ou empresarial em Dnipro.
Mas eles condicionam a imaginação do comprador. Se uma família vê 100 Mbps, 1 Gbit/s ou TV mais internet por algumas centenas de hryvnias, uma escola ou pequeno órgão local pode resistir a mensalidades muito maiores, mesmo quando o serviço institucional exige suporte diferente.
O operador regional precisa explicar por que seu preço não é apenas Mbps. A justificativa pode ser rota local, instalação sob medida, atendimento direto, IP estático, reparo mais rápido, conhecimento do prédio, integração com canal de dados, menor burocracia ou capacidade de trabalhar em vilas e endereços menos atraentes para pacotes nacionais. Mas essa explicação só vale se vira contrato e cobrança. A mera existência de suporte local não paga diesel.
Starlink entra como substituto de resiliência, não como substituto perfeito. Um rastreador de preços lista kit residencial e mensalidade em dólar para a Ucrânia, o que indica custo inicial e anual materialmente mais alto que pequenos contratos fixos de UAH 280 a UAH 490 por mês. Por isso, satélite não elimina a demanda por fibra ou rede fixa local em instituições pequenas; ele limita o teto psicológico do que clientes pagarão por "qualquer conectividade" quando a rede terrestre falha. Também pode ser backup para locais críticos. Para DNEPRCOM, a existência de satélite é ameaça e ferramenta.
A ameaça é que clientes com orçamento e urgência podem comprar independência. A ferramenta é que o provedor pode desenhar continuidade híbrida se tiver permissão, equipamento e contrato.
As redes móveis também são substitutos imperfeitos. Relatos nacionais apontam sobrecarga móvel quando banda larga fixa cai. Isso reforça o valor do fixo, mas também mostra que clientes tentarão usar o móvel como fallback antes de aceitar aumentos grandes. Um provedor regional não compete só contra outros ISPs; compete contra a decisão do comprador de suportar serviço pior por preço menor, usar conexão móvel, comprar satélite para poucos pontos ou esperar o operador nacional chegar.
A estrutura competitiva, portanto, pressiona o preço de baixo para cima e o custo de cima para baixo. De baixo, ofertas nacionais e substitutos mostram que conectividade básica deve ser barata. De cima, guerra, energia, câmbio, RIPE, trânsito e reparos dizem que conectividade confiável não é barata. DNEPRCOM fica no meio. A empresa só cria valor econômico sustentável se consegue fazer o comprador reconhecer a diferença entre acesso commodity e continuidade local.
Regulação, geopolítica e a utilidade do registro
O registro regulatório não é decoração. A linha NCEC indica que DNEPRCOM notificou serviços específicos: acesso à internet em rede fixa própria e acesso a elementos de rede ou recursos relacionados para outros provedores. A explicação oficial de que o registro é fonte pública de status e que extratos podem confirmar direito de prestar serviços dá peso institucional. Para clientes públicos, isso importa porque reduz risco de contratar um fornecedor sem base regulatória. Para fornecedores de atacado, também ajuda a distinguir operador de revendedor informal.
Mas regulação não resolve economia. O direito de prestar serviço não paga combustível. A presença em registro não prova cobertura, assinantes, SLA, rota redundante ou margem. O registro é condição de credibilidade, não tese de investimento. Ele diz que a empresa está na mesa; não diz se a mesa dá lucro.
A geopolítica pesa por dois canais. O primeiro é físico: ataques à energia, danos de rede, apagões e reparos. O segundo é monetário e de suprimento: equipamentos, componentes, endereçamento e muitos insumos de telecom têm preço influenciado por mercados externos ou moeda forte. A empresa recebe contratos em hryvnia, muitos deles pequenos, e carrega pelo menos alguns custos que não se ajustam ao orçamento local. Mesmo quando o fornecedor nacional fatura em moeda local, sua própria base de custo pode refletir dólar, euro, energia e importação.
Esse é o sentido econômico de descasamento cambial: não é preciso provar cada invoice para reconhecer que um LIR com taxa em euro e rede com equipamentos importáveis vive parte de sua despesa em outra realidade monetária.
Há ainda risco de política pública. O mercado ucraniano de ISPs é descentralizado e competitivo. Essa diversidade ajuda a continuidade nacional e cria oportunidades para operadores locais. Mas também pode pressionar margens quando muitos provedores disputam contratos de preço baixo. Em compras públicas, a concorrência é formalizada por processo, critério e orçamento. A vantagem de DNEPRCOM precisa aparecer como custo total menor, confiabilidade maior ou conhecimento local. Se a compra avalia principalmente preço mensal, a empresa fica presa à economia estreita dos pequenos contratos.
O lado positivo é que clientes públicos em áreas de risco talvez passem a valorizar continuidade mais claramente. Ataques e apagões tornam explícito que internet não é despesa administrativa neutra. Ela sustenta comunicação, coordenação, educação, serviços e operações municipais. Se esse aprendizado se traduzir em contratos com escopo de energia, redundância, atendimento e reajuste, DNEPRCOM pode melhorar margem. Se ficar apenas como expectativa moral de que o provedor "dê um jeito", a margem piora.
Sinais não oficiais, usados como sinais
Em uma empresa privada pequena, muita coisa economicamente relevante não aparece em demonstrações públicas. Por isso, sinais não oficiais devem ser usados, mas com hierarquia. Páginas de IP, bases de reputação, espelhos de WHOIS, rastreadores de preço, marketplaces e páginas de fornecedores ajudam a formar contexto. Elas não substituem registros oficiais, contratos ou demonstrações.
IPXO, IP2Location, IPinfo, IPGeolocation, AbuseIPDB e Cloudflare oferecem visões de rede, endereço, qualidade, rotas, reputação ou enriquecimento. Quando corroboram objetos RIPE, fortalecem a leitura. Quando divergem, mostram limites de observação. O caso de AS52082 com zero rotas em algumas bases e AS215565 como superfície mais atual sugere transição, mas não explica a estratégia. O caso de 194.247.42.0/24 e dts.net.ua associado a DneprCom LLC enquanto AS44894 é Ukrchermetavtomatika aponta para uma fronteira histórica ou adjacente, não para posse automática.
Em telecom, sinais de rede são úteis porque revelam rastros operacionais; são perigosos quando viram certeza jurídica.
O mesmo vale para preços. Ofertas residenciais de Vodafone, Kyivstar e Datagroup/Volia são âncoras de mercado, não comparáveis perfeitos. O rastreador de Starlink mostra que satélite residencial pode ser caro frente a pequenos contratos fixos, mas não é tarifa oficial. Diesel médio nacional e geradores de varejo mostram pressão de custo, não o custo contratado de DNEPRCOM. Esses sinais ajudam a modelar ordem de grandeza. Não devem ser tratados como faturas da empresa.
A disciplina de sinais é importante porque muda a qualidade do julgamento. Um texto promocional diria que DNEPRCOM tem rede, clientes públicos, recursos RIPE e demanda resiliente, portanto está bem posicionada. Um texto pessimista diria que a margem virou negativa, os contratos são baratos e a guerra torna tudo caro, portanto o modelo falha. A leitura mais útil fica entre os dois: a empresa tem substância local suficiente para merecer atenção, mas os sinais públicos ainda não provam poder de preço, escala recorrente ou recuperação de custos de resiliência.
Essa distinção também protege contra erro de categoria. Um ASN ativo não é receita. Uma licitação vencida não é margem. Um controlador ligado a outras empresas não é grupo consolidado. Um preço residencial nacional não é substituto total de serviço institucional. Um gerador de varejo não é arquitetura de energia. Um registro de provedor não é garantia operacional. Cada peça informa uma parte da economia, e nenhuma peça sozinha fecha o caso.
O que a empresa parece estar tentando ser
A hipótese mais plausível é que DNEPRCOM tenta ser um operador regional de acesso e serviços relacionados, com presença municipal, capacidade técnica própria e algum movimento recente para controlar melhor sua identidade de rede. A atividade principal de hospedagem e processamento de dados, as atividades secundárias de telecom, instalação e construção de estruturas, o registro de rede fixa própria, os contratos de acesso e canais de dados, e a superfície RIPE apontam todos na mesma direção: não é apenas revenda genérica de internet; há uma tentativa de operar uma função local de infraestrutura.
O desafio é que uma função local de infraestrutura pode ser socialmente importante e financeiramente insuficiente ao mesmo tempo. Uma conexão de UAH 280 por mês pode ser essencial para uma escola pequena. Ela pode também ser incapaz de pagar a parcela econômica de manutenção, energia e atendimento se avaliada isoladamente. A empresa precisa de portfólio: alguns pontos baratos que aproveitam rede existente, alguns contratos maiores de canal ou projeto, alguns clientes que pagam por suporte melhor, e talvez serviços para outros provedores ou clientes corporativos.
O registro NA.N1 sugere a possibilidade de vender acesso a elementos de rede ou recursos para outros provedores, mas não há prova pública de quanto isso gera.
O resultado financeiro de 2025 coloca urgência nessa pergunta de portfólio. Se a perda veio de expansão de rede, recursos RIPE ou absorção de custo inicial, ela pode ser tolerável se 2026 trouxer receita mais estável. Se veio da estrutura normal de servir contratos baratos sob condições de energia ruins, então o problema é recorrente. O dado de 2026 em compras públicas ainda é parcial e não deve ser usado como desempenho anual. O sinal de contrato de UAH 945.170,53 em junho de 2026 é relevante, mas sem escopo e reconhecimento de receita não resolve a tese.
Há uma diferença entre crescimento de contratos e crescimento de qualidade de receita. DNEPRCOM mostrou crescimento de receita de 2024 para 2025. O que falta é prova de qualidade: margem bruta por linha, retenção, prazo médio de pagamento, custo de energia, custo de trânsito, custo de campo, mix entre recorrente e projeto, e quantidade de clientes não públicos. Sem isso, o investidor deve tratar crescimento como ambíguo. Pode ser sinal de aceitação local. Pode ser aumento de obrigação mal remunerada.
Julgamento econômico
O julgamento é que DNEPRCOM é uma empresa local tecnicamente mais substancial do que seu tamanho financeiro sugere, mas ainda não demonstrou, nos dados públicos, uma unidade econômica robusta. A parte positiva é concreta: registro desde 2010, beneficiário e direção identificados, capital social declarado, receita anual de mais de UAH 8 milhões, presença em muitas compras públicas, compradores municipais relevantes, registro de serviços de comunicações eletrônicas, uso declarado de rede fixa própria, ASN atual, organização RIPE/LIR e prefixos associados. Esses elementos reduzem o risco de se tratar de uma entidade vazia.
A parte negativa também é concreta: a margem líquida virou negativa em 2025 apesar de crescimento de receita; pequenos contratos indicam preços mensais muito baixos; a concentração pública parece alta; o número de empregados declarado é pequeno para uma operação que pode exigir campo e continuidade; os ativos públicos não mostram grande base de rede ou reserva de redundância; custos de energia, combustível, fornecedores e taxas de rede podem ser duros para uma empresa desse porte; e a região enfrenta interrupções de energia diretamente relevantes para telecom.
A melhor descrição não é "frágil" nem "forte". É "estreita". A margem de manobra é estreita. A empresa pode ser muito útil localmente e ainda assim sofrer se não cobra continuidade. Pode crescer em contratos e perder lucro. Pode ter recursos de rede que aumentam credibilidade e, ao mesmo tempo, aumentam custos fixos. Pode se beneficiar de proximidade municipal e sofrer com concentração municipal. Pode ter adjacências de controle que ajudam operacionalmente e ainda assim não aparecem como caixa disponível.
Para um cliente público, a conclusão prática é pedir clareza de escopo. O que está incluído na mensalidade? Qual é a velocidade? Há IP fixo? Há redundância? Há tempo de atendimento? O que acontece em apagão? Quem fornece energia no ponto do cliente? Há cobrança separada por ativação, deslocamento ou reparo? Um contrato barato sem essas respostas pode ser barato apenas no papel.
Para um fornecedor de trânsito, equipamento ou serviços, a conclusão é observar caixa e concentração. Uma empresa com passivo baixo pode parecer segura, mas se depende de poucos compradores públicos e pequenos contratos, atraso de pagamento importa. O histórico de licitações e compradores municipais é positivo para demanda, mas não substitui análise de prazo de recebimento e margem.
Para um investidor ou credor, a pergunta principal é se há motor de expansão que não comprima margem. A expansão saudável seria: mais clientes por nó existente, mais contratos de canal de dados com margem, serviços a outros provedores, pacotes de continuidade pagos, carteira comercial diversificada e uso eficiente de recursos RIPE para melhorar qualidade ou reduzir dependência. A expansão ruim seria: mais pequenos contratos dispersos, preço baixo, deslocamento frequente, energia não cobrada e fornecedores caros.
Para a própria empresa, a estratégia mais defensável seria separar produtos. Acesso básico barato deve ser vendido onde a rede já tem densidade e baixo custo marginal. Ativação e instalação devem recuperar trabalho inicial. Continuidade deve ser produto explícito, com preço e limite. Clientes críticos precisam pagar por baterias, gerador, redundância ou desenho de contingência; clientes não críticos recebem serviço de melhor esforço com expectativas honestas. Sem essa separação, todos os clientes esperam serviço crítico pelo preço de acesso básico.
Incertezas que ainda mandam no caso
As incertezas relevantes são grandes. Não sabemos quantos assinantes ativos ou pontos institucionais DNEPRCOM atende. Não sabemos quantos usam rede própria e quantos dependem de infraestrutura alugada, compartilhada ou de terceiros. Não sabemos se 217.70.8.0/24 e 2a10:5300::/29 estão plenamente anunciados e usados por clientes ou se fazem parte de migração. Não sabemos os contratos reais de trânsito, velocidades de porta, compromissos mensais, descontos, fornecedores efetivos ou pagamento por capacidade. Não sabemos se há rotas fisicamente diversas em Dnipro e Dnipropetrovsk oblast.
Não sabemos a arquitetura de backup: baterias em nós, geradores, UPS de cliente, energia compartilhada de prédios ou restauração manual.
Também não sabemos a composição da receita. A lista de atividades sugere possibilidades, mas não prova quanto vem de acesso recorrente, instalação, ativação, dados, serviços a outros provedores, publicidade, mídia, web, consultoria ou relações com empresas adjacentes. Não sabemos se o prejuízo de 2025 foi custo único ou perda operacional. Não sabemos se os projetos de maior valor têm margem suficiente para subsidiar contratos pequenos. Não sabemos se as compras públicas pagam em dia. Não sabemos se o departamento de TI de Dnipro e outros compradores concentram caixa a ponto de um atraso mudar a liquidez.
Essas lacunas não impedem julgamento; elas definem a confiança do julgamento. A conclusão deve ser probabilística. A empresa tem sinais reais de operador regional e pode ser importante para a conectividade local. Mas a evidência pública não permite afirmar que ela tem poder de preço suficiente para transformar resiliência em lucro. Enquanto isso não aparecer, DNEPRCOM deve ser avaliada como operador de utilidade local com economia apertada, não como plataforma de telecom escalável já comprovada.
Fatos que mudariam o julgamento
Alguns fatos melhorariam muito a avaliação. O primeiro seria prova de vários milhares de clientes recorrentes ou um número substancial de pontos institucionais conectados por nós compartilhados, porque isso diluiria custos fixos e energia. O segundo seria carteira diversificada além de compradores municipais de Dnipro, com clientes comerciais ou outros provedores pagando por serviços de maior margem. O terceiro seria contrato plurianual de continuidade municipal com cláusulas de reajuste, escopo claro de energia, SLA realista e pagamento por ativação ou disponibilidade.
O quarto seria evidência de rotas redundantes documentadas, com capacidade de trânsito e interconexão suficiente para sustentar o argumento de qualidade. O quinto seria mapa de backup por nó, mostrando onde há baterias, geradores, autonomia e responsabilidades do cliente. O sexto seria demonstração de 2026 mostrando que o prejuízo de 2025 foi pontual e que a margem voltou sem depender de adiar manutenção.
Fatos negativos também mudariam a avaliação. Se 2026 confirmar nova perda apesar de receita estável ou maior, o problema parecerá estrutural. Se a maior parte da receita depender de um comprador municipal e de contratos pequenos sem reajuste, o risco de concentração sobe. Se os recursos de rede estiverem pouco usados ou apenas estacionados, o custo de LIR e engenharia ficará menos justificável. Se a empresa depender de infraestrutura relacionada a outras entidades sem contrato claro, a fronteira operacional vira risco.
Se clientes estiverem usando substitutos como satélite ou móvel para funções críticas porque a rede fixa não entrega continuidade, o preço local fica ainda mais pressionado.
O fato mais importante seria margem bruta por produto. Com isso, a história deixaria de ser conjectura disciplinada e viraria análise de unidade econômica. Se pequenos acessos são lucrativos porque compartilham rede existente, a carteira pública é defensiva. Se pequenos acessos perdem dinheiro e só sobrevivem por projetos ocasionais, a empresa precisa reorganizar preço. Se projetos de ativação são lucrativos e recorrentes, o modelo pode funcionar como prestador local de infraestrutura. Se projetos são apenas compensação temporária, a margem negativa de 2025 é alerta mais grave.
Até lá, a avaliação mais honesta é uma tese de cautela. DNEPRCOM tem presença local, sinais técnicos e demanda pública. Tem também a matemática difícil de um provedor pequeno em região de energia instável, com preços baixos e custos que podem chegar em moeda, combustível e equipamento antes que o cliente aceite pagar. A empresa pode ser necessária sem ser folgada. Esse é o ponto econômico: em telecom regional, sobrevivência não depende de parecer relevante; depende de cobrar pelo custo real de permanecer disponível.
Fontes
- https://opendatabot.ua/c/37149986
- https://youcontrol.com.ua/catalog/company_details/37149986/
- https://opendatabot.ua/p/liubymyi-konstiantyn-mykolaiovych-JzRA0vK5UUNB1gvTHggIyg
- https://vkursi.pro/company/kved/j/49
- https://data.gov.ua/dataset/ad65395c-55c6-4ff6-abfa-14709b66d9ae
- https://nkek.gov.ua/hromadskosti/publichna-informatsiia/nabory-danykh-nkek-shcho-pidliahaiut-opryliudnenniu-u-formi-vidkrytykh-danykh/reiestr-postachalnykiv-elektronnykh-komunikatsiinykh-merezh-ta-posluh
- https://data.gov.ua/dataset/3a90c77d-5985-47e0-bcec-27b6c670844f/resource/5c66a2db-7f1a-4bca-9d2e-61cdf4199989/download/registerekp.csv
- https://zakon.rada.gov.ua/rada/show/v0170897-24
- https://rdap.db.ripe.net/autnum/215565
- https://rdap.db.ripe.net/entity/ORG-LA1881-RIPE
- https://rdap.db.ripe.net/ip/217.70.8.0/24
- https://www.ipxo.com/ip-info/217.70.8.0/24/
- https://www.ip2location.com/as215565
- https://radar.cloudflare.com/routing/as215565
- https://radar.cloudflare.com/quality/as215565
- https://whois.ipip.net/AS215565
- https://rdap.db.ripe.net/autnum/52082
- https://ipgeolocation.io/browse/asn/AS52082
- https://ipinfo.io/AS52082
- https://ipinfo.io/194.247.42.61
- https://www.abuseipdb.com/check/194.247.42.181
- https://www.datagroup.ua/en/pro-kompaniyu
- https://www.peeringdb.com/asn/3326
- https://netassist.ua/en/service/channels_for_providers
- https://www.peeringdb.com/asn/29632
- https://www.peeringdb.com/asn/1820
- https://clarity-project.info/tender/00a11dff22e1455a9c9dac342ca1d23d
- https://clarity-project.info/tender/ab9e50caa1934c0186e73771fac70074
- https://clarity-project.info/tender/6a72485bf9ef4074b015eed550dd8db0
- https://clarity-project.info/tender/5b7c7f357a844b618c75f981f70006bc
- https://clarity-project.info/tender/e4e7ac127e544da28c001722cfc3e584
- https://clarity-project.info/tender/c1af895d19f94e5294e379876d22502d
- https://clarity-project.info/tender/b383167d096b46ed832cae476bb1ff7c
- https://clarity-project.info/tender/e0a0ba3683fe4641b979238fe578e503
- https://clarity-project.info/tender/56856422655e4bb69a115fb629e1b0e3
- https://spending.gov.ua/new/disposers/36094821/agreements
- https://freedomhouse.org/country/ukraine/freedom-net/2024
- https://blog.cloudflare.com/q1-2026-internet-disruption-summary/
- https://grids.dtek.com/en/media-center/press/rosiyani-atakuvali-energoinfrastrukturu-dnipropetrovschini/
- https://www.iea.org/reports/ukraines-energy-security-and-the-coming-winter/ukraines-energy-system-under-attack
- https://www.vodafone.ua/home-internet
- https://kyivstar.ua/home-internet?nav_source=mainpage_navigation
- https://www.datagroup.ua/en/kiev/b2c/internet-tb/detalnishe-vse-e-internet-s-100-gpon
- https://starlink-prices.com/country/ua/usd
- https://index.minfin.com.ua/ua/markets/fuel/dt/
- https://rozetka.com.ua/ua/generators/c152564/locations%3Dlviv%3Bnominalnaya-moshchnost-kvt-240181%3D46-5-kvt/
- https://www.ripe.net/membership/payment/
- https://bank.gov.ua/en/open-data/api-dev
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance