
Resumo
- O incentivo econômico é simples: uma operadora local como a Limited Company Digital channel ganha dinheiro se consegue transformar acesso de internet, canais, manutenção técnica e contratos institucionais em receita recorrente suficiente para pagar upstream, suporte local, equipamentos, licenças e reparos físicos. Os dados públicos mostram uma empresa real, ativa e lucrativa em 2025, mas também mostram uma base financeira pequena demais para tolerar muitos erros.
- O julgamento é cautelosamente positivo quanto à existência operacional e cauteloso quanto à escala. O AS44276, o bloco 92.42.128.0/21, a listagem RIPE, as superfícies de pagamento, o escritório em Kursk e os registros empresariais confirmam presença; a receita de 17,506 milhões de rublos em 2025, lucro líquido de 1,160 milhão de rublos e dois ou três funcionários em bases públicas sugerem uma operação enxuta, não uma plataforma regional ampla.
- A fronteira de controle importa. A companhia pesquisada é a OOO TsK, ou Limited Liability Company Digital Channel, com INN 4632021450 e OGRN 1024600962430. A OOO ATsK aparece no mesmo universo de domínio, endereço e serviços, mas seus clientes, licenças, receitas e pessoal não devem ser somados automaticamente à Limited Company Digital channel.
- A evidência de infraestrutura é melhor do que a de mercado. Há um sistema autônomo ativo, um prefixo IPv4 de 2.048 endereços, tecnologias declaradas de FTTx/PON, xDSL e WiMax, e duas relações externas visíveis com MegaFon e AVANT. Ainda assim, não há IPv6 visível nas bases principais, a diversidade de upstream é estreita e o próprio site admite uso de redes próprias, públicas e intermediárias.
- O que mudaria o julgamento seria informação objetiva sobre licenças atuais, clientes diretos, contratos recorrentes, mix entre residencial, empresarial e institucional, utilização real do bloco IPv4, plano de IPv6, tarifa média, reclamações de suporte, custos de capacidade e separação documental entre TsK e ATsK.
O incentivo econômico vem antes da narrativa
O ponto de partida não é a marca, nem a idade da empresa, nem o fato de haver um AS publicado. O ponto de partida é o incentivo econômico. Uma operadora regional de telecomunicações em Kursk precisa vender conectividade e serviços adjacentes a um preço que cubra custos de capacidade, instalação, manutenção de acesso, atendimento, reposição de equipamentos, cobrança, conformidade regulatória e eventuais dívidas de clientes. Se o preço fica alto demais, o cliente residencial ou empresarial tem alternativas. Se fica baixo demais, cada contrato aumenta tráfego, suporte e desgaste de rede sem deixar caixa suficiente para manter a operação.
Essa é a lente correta para a Limited Company Digital channel. A empresa existe há mais de duas décadas nos registros públicos e aparece como operadora de comunicações em suas próprias páginas. Ela se apresenta com endereço em Kursk, telefone, e-mail comercial, e-mail de suporte, identificadores legais, documentos de cliente, formas de pagamento e gabinete pessoal. Também aparece em registros de rede como titular ou associada ao AS44276, DCL-AS, com o prefixo 92.42.128.0/21. Esses sinais tiram a companhia do campo de uma listagem fantasma.
Eles não, porém, respondem sozinhos à pergunta econômica mais importante: se a base de receita é grande e resiliente o bastante para sustentar uma operadora local contra custos fixos, dependência de terceiros e concorrência.
O número que força disciplina é a receita de 2025 reportada pela RBC Companies: 17,506 milhões de rublos. Dividida por doze meses, essa receita equivale a cerca de 1,459 milhão de rublos por mês antes de qualquer ajuste para impostos indiretos, taxas de pagamento, capacidade comprada, aluguel, energia, folha, manutenção, reposição de roteadores, fibra, equipamentos de acesso, veículos, cobrança, inadimplência ou suporte. O lucro líquido de 1,160 milhão de rublos em 2025 equivale a aproximadamente 96.700 rublos por mês.
Uma margem mensal desse tamanho pode ser aceitável em uma microempresa bem controlada, mas é frágil diante de um ciclo de equipamentos, uma falha de rota, a perda de um cliente institucional ou uma necessidade inesperada de reparo.
Por isso o julgamento deve ser separado em duas camadas. A primeira camada é existência e controle mínimo: positiva. A empresa é ativa em bases públicas, tem registros legais coerentes, aparece em diretórios locais, mantém superfícies de pagamento e possui uma identidade de rede roteada. A segunda camada é qualidade econômica: ainda não comprovada de forma robusta. A companhia parece funcionar, mas seu tamanho público sugere que qualquer vantagem vem de relações locais, conhecimento de edifícios, prestação de serviço próximo e contratos específicos, não de escala nacional, poder de compra ou abundância de capital.
O ensaio, portanto, não trata a Limited Company Digital channel como uma pequena versão de uma operadora nacional. Essa seria a comparação errada. Trata-se de uma empresa regional que precisa vencer em nichos onde presença local, disponibilidade de equipe, rotas já instaladas, conhecimento do terreno e continuidade de contrato valem mais que marca ampla. Essa tese pode funcionar. Também pode ficar comprimida rapidamente se os clientes mais valiosos migram, se upstream encarece, se a regulação exige novos investimentos, se a reputação de suporte se deteriora ou se a separação entre empresas relacionadas confunde o perímetro econômico real.
Perímetro operacional e controle
A entidade atribuída é Limited Company Digital channel, pesquisada sob a identidade pública russa OOO TsK, Limited Liability Company Digital Channel, com INN 4632021450, OGRN 1024600962430 e endereço em Kursk, Sadovaya Street 5. O site oficial informa que a empresa é uma operadora de comunicações, lista o telefone +7 (4712) 51-23-14, o e-mail dch@dchannel.ru, o suporte support1@dchannel.ru, além de INN, KPP e OGRN. A consistência entre site oficial, registros empresariais e registros de rede é uma evidência relevante: reduz a chance de que o nome seja apenas uma etiqueta reciclada de IP ou uma listagem sem atividade.
Nos registros corporativos visíveis, a empresa aparece como ativa e registrada em 21 de março de 2002. Rusprofile identifica a OOO TsK com capital social de 11.000 rublos, microempresa, atividade principal de comunicações por fio e diretor geral Albert Tishin. A RBC Companies repete os identificadores, o endereço, o diretor geral, o capital social e acrescenta Marina Tishina como fundadora. Xfirm, B2B.House, Spark-Interfax, Inndex e CIO Navigator reforçam a continuidade de identidade, embora cada base tenha suas próprias limitações de metodologia, atraso e acesso pago.
Esse grau de repetição importa, mas não deve ser confundido com transparência total. O dado público confirma a moldura legal; não abre a carteira de clientes, o contrato de upstream, o plano de manutenção, o inventário de rede ou a estrutura exata de custos. Para uma operadora pequena, esses detalhes são decisivos. Duas empresas com o mesmo faturamento podem ter qualidade muito diferente: uma pode ter clientes recorrentes estáveis, baixa inadimplência e rede já amortizada; outra pode depender de poucos contratos públicos, equipamentos envelhecidos e capacidade cara.
O material disponível permite afirmar que a Limited Company Digital channel opera ou ao menos mantém uma presença operacional verificável. Não permite afirmar que a economia interna é confortável.
A fronteira societária é o primeiro ponto de cautela. A OOO ATsK, Agency of Digital Communications, aparece no mesmo ambiente de domínio dchannel.ru, no mesmo endereço familiar de Sadovaya Street 5, com linguagem de serviço semelhante e relação declarada com a OOO TsK para televisão. Outras bases associadas a ATsK mostram endereço, contatos e pessoas relacionadas. Isso pode ser uma convivência normal de empresas ligadas, uma divisão de serviços ou apenas uma sobreposição histórica de presença local.
O que não se pode fazer é consolidar receitas, contratos, licenças, funcionários ou clientes de ATsK dentro da Limited Company Digital channel sem documentação específica.
Esse cuidado de perímetro é mais do que formalidade. Em telecom, o que sustenta a tese econômica são direitos de uso, contratos, capacidade, endereços IP, licenças, equipes e ativos físicos. Se uma parte do relacionamento com clientes está em uma empresa e outra parte está em outra, o risco e o valor econômico mudam. Uma companhia pode carregar o AS; outra pode assinar determinados contratos; uma pode aparecer no atendimento; outra pode manter documentos de serviço. O fact pack não resolve essa arquitetura. Ele apenas mostra que a sobreposição existe e que a análise precisa manter a entidade atribuída dentro de suas próprias evidências.
Também há cautela em torno de rótulos de sub-rede. BigDataCloud e algumas páginas de IP exibem nomes como JSC Digital channel e outros rótulos associados a partes do bloco 92.42.128.0/21. Esses rótulos são sinais de alocação ou observação de rede, não prova de clientes atuais, linhas de receita, contratos vigentes ou controle operacional direto. Em uma análise empresarial disciplinada, etiqueta de IP não vira conta de cliente. Ela apenas orienta perguntas: quem usa quais endereços, sob qual contrato, com qual faturamento, e quem responde por abuso, suporte e roteamento.
Modelo de negócio provável
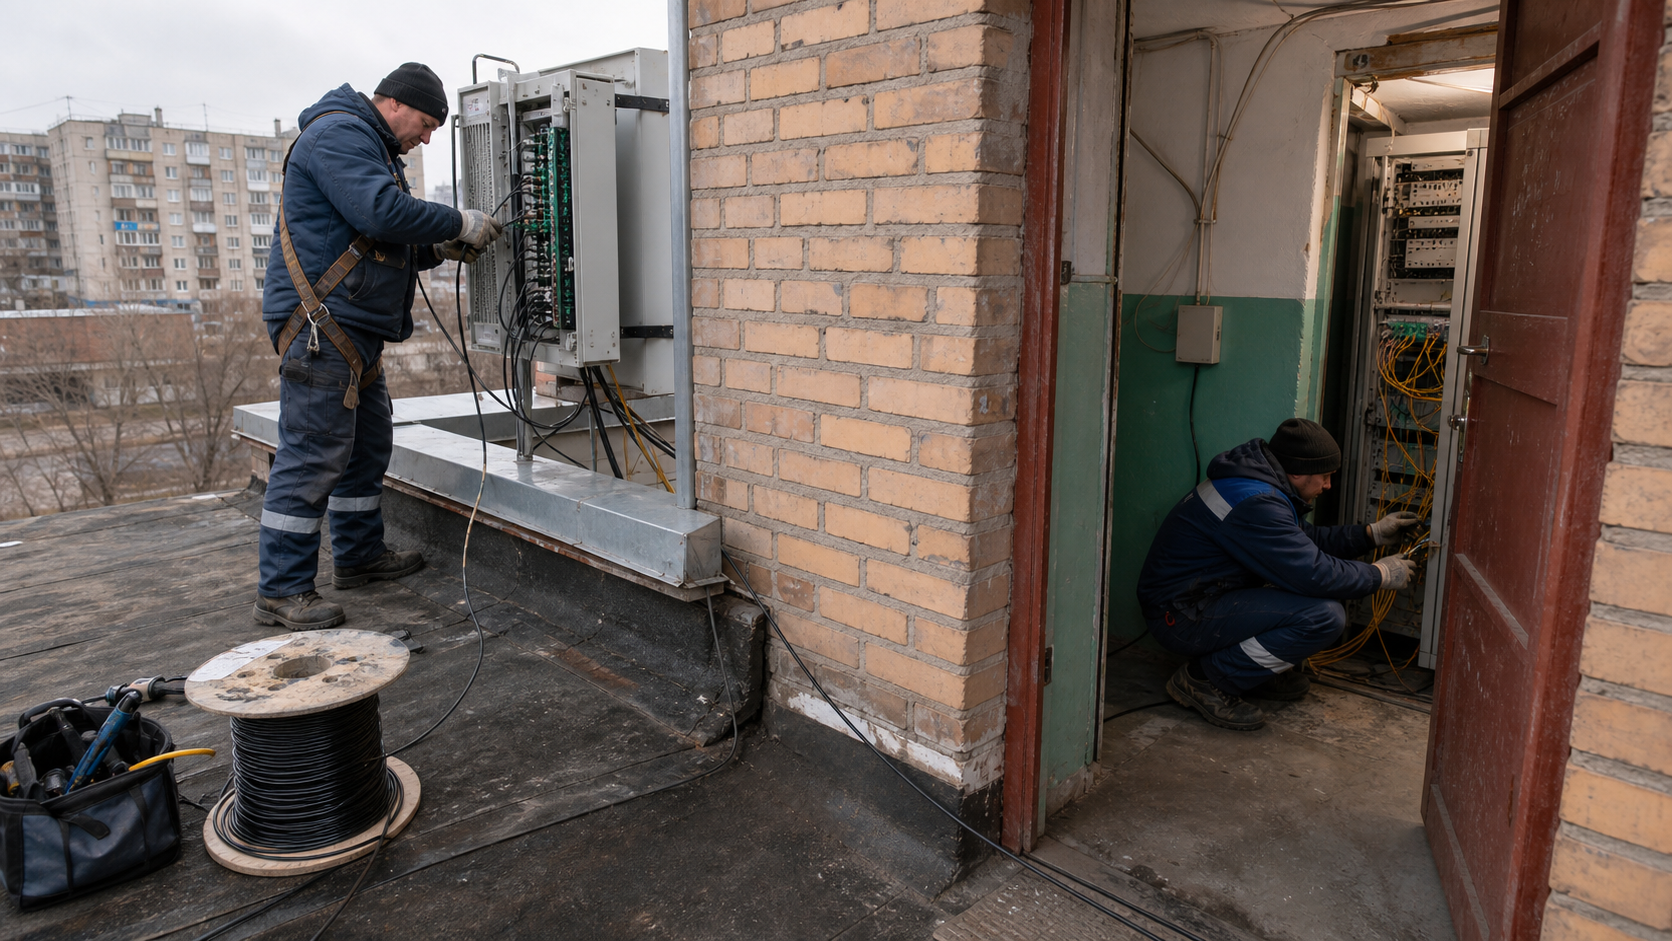
O site oficial descreve um conjunto de serviços coerente com uma operadora local: acesso à internet, organização, locação e manutenção técnica de canais, construção de linhas de fibra óptica, construção de redes locais, fornecimento e configuração de equipamentos de telecomunicações e um serviço de televisão sem fronteiras. O mesmo site lista tecnologias FTTx/PON de até 1 Gbit/s, xDSL de até 24 Mbit/s e WiMax de até 12 Mbit/s. Essa combinação é compatível com uma empresa que atende tanto usuários finais quanto organizações que precisam de conectividade, canais ou implantação local.
O modelo, contudo, parece mais de proximidade operacional do que de escala. A presença de FTTx/PON sugere capacidade de atender edifícios, clientes de banda larga ou redes ópticas locais. xDSL e WiMax indicam que a empresa pode manter tecnologias legadas ou alternativas para locais onde fibra completa não esteja disponível ou não seja econômica. A construção de LAN, fornecimento de equipamentos e manutenção de canais sugerem receita de serviço técnico, que pode ser valiosa quando a empresa tem mão de obra de confiança e relações locais.
Porém, essas linhas também são intensivas em tempo, deslocamento, pequenas compras e suporte, especialmente quando a equipe pública é de apenas dois ou três funcionários.
As superfícies de pagamento são um sinal importante. O site possui gabinete pessoal, recarga de saldo por cartão, instruções para pagamento em dinheiro, instruções para pagamento por cartão bancário e transferência bancária sem dinheiro para pessoas jurídicas e empreendedores individuais. Isso aponta para relacionamento recorrente com clientes, não apenas projetos avulsos. Uma empresa que oferece esses caminhos geralmente espera faturamento repetido, cobrança regular e atendimento continuado.
Ainda assim, não sabemos quantos clientes usam essas superfícies, quanto pagam, qual a inadimplência, nem se as contas mais relevantes são residenciais, comerciais, públicas ou institucionais.
A contratação pública visível acrescenta outra peça. B2B.House informa participação e vitórias em compras, com descrições envolvendo telefonia e internet em prédios públicos, acesso de banda larga por redes fixas, serviços de canais, serviço telemático de internet para uma filial NIKIMT-Atomstroy na diretoria da central nuclear de Kursk e internet para divisões de Kursk NPP-2. Essas descrições são economicamente relevantes porque sugerem que a empresa conseguiu vender conectividade ou canais a instituições onde confiabilidade e continuidade importam.
Mas os totais e contagens variam por base, e o fact pack orienta tratá-los como evidência de relações institucionais, não como backlog preciso.
O modelo mais plausível, portanto, mistura acesso local, serviços de canal, manutenção técnica e alguma participação institucional. Ele não parece sustentado por uma grande base de capital, por volume massivo de assinantes ou por expansão geográfica comprovada. Se a empresa ganha, deve ganhar por conhecer a demanda local de Kursk Oblast, já ter presença em certos edifícios ou rotas, conseguir entregar suporte direto e manter relações em que o custo de troca do cliente é real. Se perde, perde porque empresas maiores podem oferecer pacotes, capacidade, marca, redundância e preços que uma microempresa não acompanha facilmente.
Evidência de infraestrutura
A melhor evidência dura de infraestrutura está no sistema autônomo. AS44276 aparece como DCL-AS, associado à Limited Company Digital channel, sob o registro RIPE. As bases IPIP, IPGeolocation, bgp.tools, Hurricane Electric, CAIDA AS Rank e IPinfo convergem em um ponto central: a empresa anuncia ou está associada a um único prefixo IPv4, 92.42.128.0/21, com 2.048 endereços IPv4, e não há prefixos IPv6 visíveis nessas fontes principais. A RIPE NCC também lista Limited Company Digital channel como membro em ru/dchannel, com endereço em Sadovaya Street 5, Kursk, telefone e e-mail.
Essa evidência não prova número de assinantes, mas prova uma superfície técnica real. Um bloco de 2.048 endereços pode sustentar uma operadora local por meio de alocação dinâmica, NAT, endereços estáticos empresariais e segmentação de serviços. O bloco pode estar parcialmente usado, reservado, compartilhado entre tipos de clientes ou rotulado por sub-redes. O que ele não permite é inferir uma base de clientes por contagem simples. Em mercados de acesso, um endereço público pode atender um cliente empresarial, muitos usuários atrás de NAT, um serviço interno ou um equipamento de rede.
O bloco é escala técnica disponível, não medição de receita.
O roteamento observado mostra diversidade limitada. bgp.tools informa upstreams e peers MegaFon e AVANT. Hurricane Electric mostra dois peers IPv4 observados, AS199020 AVANT e AS31133 MegaFon. BigDataCloud indica que o prefixo é anunciado por AS44276 e recebido a partir de MegaFon e AVANT. CAIDA aponta grau AS 2 e cone de clientes 1. Duas relações externas são melhores do que dependência única, mas ainda são estreitas. Se uma rota degrada, se um contrato muda, se há filtragem, se há falha regional, ou se uma contraparte altera preço, a margem de manobra técnica e econômica é limitada.
A ausência de IPv6 visível também merece atenção. Ela não prova negligência, porque muitos provedores locais seguem operando com IPv4 e NAT por razões de mercado, equipamento e demanda. Mas em 2026, a ausência pública de IPv6 reduz opções de endereçamento, pode complicar clientes mais técnicos e torna a alocação IPv4 mais valiosa. Para uma empresa pequena, implantar IPv6 pode ser menos uma questão de propaganda e mais uma forma de reduzir pressão futura sobre endereços, suporte e compatibilidade. A ausência de um plano público deixa essa pergunta em aberto.
O site oficial, por sua vez, não deve ser lido como prova de controle fim a fim. Ele diz que a empresa presta serviços por sua própria rede, por redes públicas de comunicações e por redes intermediárias de outros operadores. Essa formulação é comum e realista. Uma operadora local pode possuir ou manter trechos de fibra, equipamentos de acesso e relações de última milha, ao mesmo tempo em que depende de redes de terceiros para trânsito, capacidade ou segmentos específicos.
A palavra própria, portanto, precisa ser usada com precisão: há controle local e identidade de rede, mas não há evidência pública de que a empresa controle toda a cadeia física de ponta a ponta.
As superfícies de monitoramento externas completam o quadro. Cloudflare Radar oferece páginas de roteamento, qualidade, tráfego e segurança para AS44276. Qrator Radar oferece uma superfície de vazamentos de rota e questões de segurança. Esses painéis não revelam receita, clientes ou contratos, mas são úteis porque permitem observar anomalias, mudanças de conectividade, qualidade e incidentes. Para uma operadora pequena, eventos de roteamento podem ser economicamente relevantes: uma interrupção percebida por poucos clientes grandes pode pesar mais que uma métrica agregada sugeriria.
Preço e economia unitária
O fact pack não traz uma tabela tarifária atual nem ARPU. Isso impede uma conclusão direta sobre preço. Ainda assim, a economia unitária pode ser analisada por limites. A receita de 17,506 milhões de rublos em 2025, os custos de vendas de 15,862 milhões de rublos, o lucro líquido de 1,160 milhão de rublos, ativos de 4,446 milhões de rublos e patrimônio de 2,273 milhões de rublos formam uma empresa pequena, com pouca folga. Se esses números refletem o conjunto principal da operação, cada rublos de receita precisa trabalhar muito.
O cálculo mensal é útil porque telecom é uma atividade de fluxo. A empresa não apenas vende uma instalação e termina o trabalho. Ela precisa manter rotas, responder a incidentes, atender clientes, trocar equipamentos, receber pagamentos, lidar com reclamações, manter licenças e absorver variações de tráfego. Cerca de 1,459 milhão de rublos de receita mensal pode sustentar uma microempresa se os clientes são recorrentes, se a rede já está amortizada, se a equipe é enxuta e se a maior parte dos reparos é previsível.
O mesmo volume pode ser insuficiente se houver dependência de contratos que exigem SLA alto, deslocamentos frequentes, equipamento caro ou capacidade comprada em condições desfavoráveis.
A margem líquida reportada sugere que há lucro, mas não amortecedor amplo. Aproximadamente 96.700 rublos mensais de lucro contábil não deixam muito espaço para perda de um cliente grande, troca emergencial de equipamento, aumento de custo upstream, litígio, atraso de pagamento institucional ou atualização regulatória. Esse ponto não transforma a empresa em inviável; ele apenas define sua categoria de risco. A Limited Company Digital channel parece precisar de disciplina de custo e retenção, não de uma estratégia agressiva de crescimento financiado por excesso de caixa.
O preço também precisa ser competitivo contra alternativas locais. Diretórios de Kursk mostram outros provedores de internet e telecomunicações, incluindo Prostor Telecom, Enforta, Hom Net, NetByNet e outros nomes. A presença de alternativas limita a capacidade de aumentar tarifas sem contrapartida percebida. Uma operadora pequena pode cobrar por confiabilidade local, resposta rápida, soluções específicas ou presença em edifícios onde já tem rede. Mas, se o serviço vira commodity, os clientes comparam preço, velocidade e reputação.
Nesse cenário, a vantagem local precisa aparecer em menor tempo de reparo, flexibilidade técnica ou relação direta.
Há ainda a questão de mix. Um rublo de receita residencial não tem a mesma qualidade de um rublo de contrato institucional, e um rublo de canal dedicado não tem a mesma estrutura de custo de um rublo de banda larga comum. Serviços de canais e manutenção técnica podem ter melhor fidelização, mas exigem disponibilidade e competência. Contratos públicos podem trazer credibilidade e volume, mas também podem pressionar preço e prazo. Venda de equipamentos pode gerar receita pontual, mas não recorrência.
Sem abertura de mix, o julgamento deve permanecer condicionado: a empresa é mais atraente se uma parte relevante da receita vier de contratos recorrentes estáveis e menos atraente se depender de projetos pequenos, irregulares e sensíveis a preço.
Custos, capital e mão de obra
O dado de custo de vendas de 15,862 milhões de rublos em 2025 é alto em relação à receita de 17,506 milhões. Isso é compatível com uma operação em que boa parte da receita é consumida por custos diretos, embora a base pública não detalhe cada categoria. Para uma operadora local, os custos prováveis incluem capacidade de rede, enlaces, equipamentos, energia, aluguel ou uso de espaços técnicos, atendimento, transporte, manutenção de cabos, reposição de CPE, switches, roteadores, materiais de fibra, sistemas de cobrança e despesas administrativas.
O fact pack não permite quantificar cada linha, então a análise deve ficar no teste econômico: há pouco espaço para custos crescerem sem afetar lucro.
O capital social de 11.000 rublos é nominal e não deve ser confundido com capital operacional disponível. Muitas empresas russas têm capital social baixo sem que isso determine sozinha sua capacidade de operar. Mais relevantes são ativos de 4,446 milhões de rublos e patrimônio de 2,273 milhões de rublos reportados pela RBC em 2025. Esses números, novamente, descrevem uma companhia pequena. Para telecom, ativos modestos podem significar rede já depreciada, estrutura leve ou dependência de terceiros. Cada interpretação tem implicação distinta.
Rede depreciada pode gerar caixa se ainda funciona; dependência de terceiros reduz capital necessário, mas diminui controle e margem.
A mão de obra é outro ponto sensível. RBC mostra três empregados em uma síntese visível, enquanto Xfirm e B2B.House mostram dois empregados para 2025. O fact pack orienta tratar esses números como aproximados e derivados de registros. Mesmo assim, eles são economicamente importantes. Uma operadora com dois ou três empregados formais pode funcionar se terceiriza instalações, usa contratados, tem sócios trabalhando diretamente ou atende uma base limitada. Mas a escala de suporte fica naturalmente restrita.
Chamados simultâneos, manutenção em campo, atendimento comercial, faturamento, documentação regulatória e resposta a incidentes competem pelo mesmo pequeno conjunto de pessoas.
Essa escassez pode ser uma vantagem e uma fraqueza. A vantagem é custo fixo baixo. A empresa pode sobreviver com receita que não sustentaria uma estrutura maior. A fraqueza é dependência de indivíduos. Se conhecimento técnico, relacionamento com clientes e operação de rede estão concentrados em poucas pessoas, o risco operacional aumenta. Férias, doença, saída de funcionário, aposentadoria de equipamento conhecido por uma só pessoa ou acúmulo de chamados podem degradar serviço rapidamente.
Para clientes institucionais, a pergunta não é apenas se a operadora sabe resolver o problema; é se consegue resolver no prazo quando há múltiplas demandas ao mesmo tempo.
A reposição de capital é a pergunta escondida. O bloco IPv4 e os registros BGP mostram presença; o site mostra tecnologias; os diretórios mostram endereço. Mas o material não mostra a idade dos switches, OLTs, rádios WiMax, modems, roteadores, fibras, postes, salas técnicas ou sistemas de energia. Em telecom local, a empresa pode parecer rentável até o ciclo de reposição chegar. Um ano com lucro líquido positivo não prova que a rede esteja financiando adequadamente sua própria renovação.
O julgamento seria mais forte se houvesse evidência de investimento recente, expansão de fibra, melhora de redundância, migração de tecnologias antigas ou implantação de IPv6.
Dependências a montante
A Limited Company Digital channel depende de redes e operadores a montante. Isso é explícito no próprio site, que fala em serviços por redes próprias, redes públicas e redes intermediárias de outros operadores. Também aparece nos dados BGP, nos quais MegaFon e AVANT são os nomes externos visíveis. Essa dependência não é incomum. Quase toda operadora local compra ou troca capacidade com redes maiores. A questão é o grau de concentração, a qualidade dos contratos e o custo relativo ao faturamento.
Dois upstreams ou peers visíveis oferecem redundância básica, mas não diversidade profunda. Se as duas relações têm caminhos físicos próximos, dependem de infraestrutura regional semelhante ou não são equivalentes em capacidade, o benefício prático pode ser menor que a contagem sugere. As bases públicas não revelam tráfego por upstream, preço por megabit, limites de burst, SLA, filtros, política de roteamento ou capacidade contratada. Também há divergência entre objetos RIPE espelhados e observações BGP atuais: IPIP mostra importações de AS42277 e AS3216 no objeto bruto, enquanto views públicas atuais apontam MegaFon e AVANT.
Isso pode refletir objeto de política antigo, mudança de relação ou diferença de observação.
Essa incerteza importa porque upstream é custo e risco. Se uma empresa de 17,5 milhões de rublos de receita anual precisa comprar capacidade mais cara, absorver aumentos ou adicionar redundância, a margem pode encolher rápido. Por outro lado, se o tráfego local é previsível, se contratos são antigos e se a base de clientes não exige grandes picos, a dependência pode ser administrável. O fact pack não permite escolher uma resposta definitiva. Permite apenas dizer que a empresa não parece ter uma malha externa ampla e que sua resiliência depende de relações específicas com poucos operadores.
Também há dependência de endereçamento IPv4. O bloco 92.42.128.0/21 é um ativo operacional útil. Com 2.048 endereços, a empresa pode organizar clientes empresariais, serviços e NAT. Mas não há evidência de IPv6 nas fontes principais. Sem IPv6, crescimento de assinantes ou exigências de clientes técnicos podem pressionar gestão de endereços. Isso não é fatal para uma operadora local, especialmente se a demanda não exige endereçamento público amplo. Mas torna a estratégia futura menos clara.
A pergunta correta não é se a empresa deveria ter IPv6 por prestígio; é se a falta de IPv6 aumenta custo de suporte, limita vendas empresariais ou força soluções temporárias.
Outro tipo de dependência está em equipamentos e manutenção. O site menciona construção de fibra, LAN, fornecimento e configuração de equipamentos. Isso pode significar competência interna ou rede de fornecedores. Em ambos os casos, uma operadora pequena depende de disponibilidade de hardware, peças, conhecimento técnico e capacidade de deslocamento. Riscos geopolíticos e de sanções podem afetar acesso a equipamentos, firmware, reposição e preços, embora o fact pack não traga detalhes específicos de fornecedores.
O ponto sustentado é mais geral: uma empresa russa de telecom, pequena e local, opera em um ambiente no qual reposição tecnológica e custos importados podem importar muito para a economia unitária.
Clientes, contratos e concentração
O maior vazio da análise é a base de clientes. O fact pack não informa número de assinantes residenciais, clientes empresariais, clientes institucionais, churn, inadimplência, ticket médio ou concentração de receita. A evidência disponível é indireta. O site mostra mecanismos de pagamento e gabinete pessoal, sugerindo clientes recorrentes. Diretórios locais classificam a empresa como provedora de internet ou empresa de telecomunicações. B2B.House aponta compras e vitórias associadas a serviços de internet, telefonia, canais e atendimento a unidades ligadas à central nuclear de Kursk e Kursk NPP-2.
Essas pistas são relevantes, mas não suficientes para medir concentração.
Para uma empresa desse tamanho, concentração é uma pergunta central. Se poucos contratos institucionais representam grande parte da receita anual, a perda de um contrato pode destruir a margem. Se a base é pulverizada em muitos clientes residenciais pequenos, o risco de um cliente isolado é menor, mas o custo de suporte e cobrança pode ser maior. Se há muitos clientes empresariais locais com canais, IP estático e manutenção, a economia pode ser mais defensável. Sem abertura, o artigo deve evitar uma narrativa excessivamente confiante.
A presença de contratos públicos ou institucionais pode ser positiva por três razões. Primeiro, sugere que a empresa conseguiu cumprir exigências formais de contratação. Segundo, indica que há serviços além de banda larga residencial comum. Terceiro, pode criar recorrência quando o cliente valoriza continuidade e quando a troca de provedor é inconveniente. Mas também pode ser negativa se esses contratos têm preço comprimido, exigem suporte elevado, atrasam pagamentos ou concentram receita em poucos compradores. O fact pack instrui tratar compras como evidência de relações institucionais, não como carteira atual garantida.
Os nomes associados a sub-redes não resolvem a concentração. BigDataCloud mostra rótulos como Eldorado shop, isp tks46, kuaes energoatom, isp krmes e Limited Company Digital channel dentro do bloco. Esses rótulos podem ser históricos, inferidos ou imprecisos. Eles são úteis como sinal de que o bloco pode ter segmentação institucional ou comercial, mas não devem virar afirmação de cliente ativo. A diferença é essencial. Dizer que há etiquetas públicas no espaço de endereços é sustentado; dizer que a empresa fatura hoje de cada etiqueta seria invenção.
Também é importante observar o sinal fraco de reputação. A página de ranking da 2IP inclui OOO Digital Channel com zero avaliações visíveis no trecho analisado. Isso não prova baixa satisfação nem baixa base de clientes; pode apenas refletir pouco uso da plataforma. Diretórios como 2GIS, Orgpage, Rubrikator, Rese-r, Spravker, Asktel e FirmList mostram presença local e alternativas, mas não trazem uma medida auditada de participação de mercado. Em pequenas operadoras, reputação real muitas vezes circula por bairro, empresa e relacionamento direto, não por grandes plataformas de avaliação.
Concorrência e alternativas realistas
A concorrência em Kursk não precisa ser perfeitamente mapeada para ser economicamente relevante. O fact pack mostra que diretórios locais listam múltiplas alternativas de internet e telecomunicações, incluindo provedores como Prostor Telecom, Enforta, Hom Net, NetByNet e outros. Isso significa que a Limited Company Digital channel não opera em um vazio. Clientes de acesso comum podem comparar opções. Clientes empresariais podem pedir propostas. Instituições podem abrir compras. A barreira de troca pode existir em certos edifícios e contratos, mas não deve ser presumida para todo o mercado.
O caminho competitivo mais plausível para a empresa é localidade. Uma operadora pequena pode conhecer rotas físicas, administradores de prédios, clientes antigos, necessidades de instalações específicas e detalhes de suporte que uma grande rede trata de modo mais padronizado. Pode também ser mais flexível em pequenos projetos de LAN, canais ou configuração de equipamentos. Essa vantagem é real quando o cliente valoriza resposta direta e solução sob medida. Ela desaparece quando o cliente compra apenas preço por megabit, pacote combinado ou marca nacional.
As alternativas realistas variam por segmento. Para um usuário residencial, a alternativa pode ser uma provedora maior, outra operadora local ou serviço disponível no prédio. Para uma empresa pequena, pode ser uma conexão empresarial de operadora nacional, um provedor local concorrente ou solução híbrida. Para uma instituição, a alternativa pode ser contratar por licitação outro operador com capacidade de cumprir documentação e SLA. A Limited Company Digital channel precisa defender sua posição em cada segmento com uma proposta diferente. O fact pack não mostra uma tarifa, campanha ou produto que prove diferenciação forte.
Há ainda substituição tecnológica. O site declara FTTx/PON, xDSL e WiMax. xDSL e WiMax podem atender nichos, mas também podem indicar partes de uma base tecnológica mais antiga. FTTx/PON é o caminho mais competitivo para banda larga fixa moderna, mas a fonte não mostra cobertura, taxa de adoção, split ratios ou velocidades reais entregues. Se concorrentes oferecem fibra mais ampla, pacotes mais baratos ou suporte mais robusto, a empresa precisa compensar com presença local ou relações específicas. Se a empresa já está em edifícios onde concorrentes não têm boa entrada, sua posição pode ser mais defensável.
A escala financeira limita guerra de preços. Uma operadora com lucro líquido anual pouco acima de um milhão de rublos não deveria entrar em disputa prolongada de desconto se isso reduz a margem por cliente. A estratégia racional é selecionar clientes que valorizam continuidade, manutenção e conhecimento local. Essa é a diferença entre volume e qualidade de receita. O risco é que o mercado nem sempre recompensa essa disciplina: clientes públicos e residenciais podem escolher preço, e concorrentes maiores podem subsidiar ofertas locais por motivos estratégicos.
Riscos regulatórios, geopolíticos e operacionais
O risco regulatório começa nas licenças. O site oficial afirma que a Digital Channel presta serviços em Kursk Oblast sob licenças para serviços telemáticos, transmissão de dados e fornecimento de canais. Inndex e B2B.House também apontam categorias de licença ou histórico. Mas o fact pack deixa como pergunta aberta o extrato oficial atual de Roskomnadzor, incluindo categorias e datas de vencimento. Para uma operadora de telecom, licença não é detalhe administrativo. É condição de continuidade, contratação e confiança institucional.
O risco de dados pessoais também aparece no entorno. CIO Navigator identifica entrada no registro de operador de dados pessoais. Isso não permite avaliar qualidade de conformidade, mas mostra que a empresa está em um campo onde tratamento de dados, documentos de usuário, políticas de privacidade e requisitos legais importam. O site oficial inclui política de privacidade, contrato de usuário, oferta pública para indivíduos e política anticorrupção. Esses documentos sustentam a presença de um arcabouço de cliente, mas não substituem auditoria de conformidade.
O risco geopolítico é mais difícil de quantificar com os fatos disponíveis, mas não pode ser ignorado. A empresa opera na Rússia, em telecomunicações, com dependência de equipamentos, rede e relações com operadores a montante. O fact pack não especifica fornecedores, sanções aplicáveis ou restrições de importação para seus equipamentos. Logo, não se deve inventar uma tese de impacto. O ponto sustentado é que uma pequena operadora russa tem menos absorção financeira para lidar com aumento de preço, falta de peças, mudanças de firmware, limitações de suporte ou custo de substituição se esses choques ocorrerem.
O risco operacional é mais concreto. A empresa tem uma estrutura pública muito enxuta, um bloco IPv4 único, dois upstreams visíveis, ausência de IPv6 visível e margem líquida estreita. Cada item isolado pode ser administrável; juntos, eles tornam a operação sensível a incidentes. Uma falha de equipamento, rompimento físico, problema de roteamento, indisponibilidade de upstream, chamada simultânea de clientes institucionais ou saída de pessoa-chave pode ter impacto grande. A economia local de ISP é frequentemente decidida não por uma grande crise, mas por uma sequência de pequenos incidentes que consomem margem e confiança.
O risco de perímetro entre TsK e ATsK também é operacional e comercial. Se o cliente vê um conjunto de marcas, e-mails ou sites relacionados, mas os contratos e responsabilidades estão separados, pode haver confusão sobre quem entrega, fatura e responde. Essa confusão não é necessariamente negativa; grupos locais frequentemente organizam serviços entre entidades. Mas, para diligência empresarial, ela exige documentação. Qual entidade assina qual contrato? Qual detém cada licença? Qual recebe cada pagamento? Qual é responsável por cada SLA? Sem essas respostas, o julgamento econômico da Limited Company Digital channel deve ficar contido.
Sinais não oficiais e qualidade da evidência
Nem todos os sinais têm o mesmo peso. Registros empresariais, identidade legal, site oficial, RIPE, AS e BGP são evidências fortes de existência e infraestrutura. Diretórios locais são evidências moderadas de presença comercial. Painéis de tráfego e segurança são superfícies de monitoramento, não provas de clientes. Rótulos de sub-rede, tags de atividade e avaliações ausentes são sinais fracos que ajudam a formular perguntas, mas não sustentam conclusões duras.
IPinfo marca atividade recente como BitTorrent e VPN em pelo menos um endereço. IPS.OSNOVA marca uma amostra como proxy. Essas observações não provam política da empresa, intenção, abuso, tipo de cliente ou tolerância operacional. Em redes de acesso, endereços podem ser usados por clientes finais, empresas, NAT, serviços ou equipamentos. O uso correto desses sinais é monitorar reputação de bloco, não transformar um marcador de IP em julgamento moral ou comercial sobre a operadora.
Cloudflare Radar e Qrator Radar são úteis porque dão visibilidade externa sobre qualidade, tráfego, roteamento e segurança. Mas eles também têm limites. Não revelam contrato, receita, assinantes ou causa interna de anomalias. Uma mudança de tráfego pode refletir comportamento de usuário, metodologia de medição, roteamento, incidente local ou alteração em clientes. Uma página de segurança pode indicar superfície de observação, não falha comprovada da empresa. Para investidores, credores, clientes institucionais ou compradores, esses painéis são alertas para monitoramento contínuo, não substitutos de documentação.
A qualidade dos dados financeiros também exige cuidado. Rusprofile destaca receita de 2024 em torno de 14,220 milhões de rublos. RBC mostra 2025 com 17,506 milhões de rublos de receita, 1,160 milhão de lucro líquido, 4,446 milhões de ativos, 2,273 milhões de patrimônio, 15,862 milhões de custo de vendas e três empregados. Xfirm e B2B.House mostram 2025 em torno de 17,5 milhões de receita, lucro perto de 1,2 milhão e dois empregados. A direção geral é coerente: pequena, ativa, lucrativa. As diferenças impedem precisão excessiva.
Também há um sinal positivo na longevidade. Registro desde 2002 e AS registrado em 2007, conforme bgp.tools, sugerem continuidade. Empresas de telecom local que sobrevivem por esse período geralmente têm algum encaixe de mercado. Mas longevidade não é o mesmo que crescimento. Pode indicar uma base estável e disciplinada; pode indicar apenas uma operação pequena que se mantém. O julgamento econômico precisa perguntar o que a empresa é hoje, não apenas quanto tempo existe.
Fatos que mudariam o julgamento
O julgamento atual é cautelosamente positivo sobre realidade operacional e cauteloso sobre escala. Ele melhoraria com um extrato oficial de licenças ativas mostrando categorias e validade além de 2027 ou por período confortável, com clareza sobre serviços autorizados. Melhoraria com evidência de crescimento sustentado de receita e lucro depois de 2025, sem aumento desproporcional de custo de vendas. Melhoraria com uma carteira de contratos recorrentes, especialmente se distribuída entre clientes institucionais, empresariais e residenciais sem concentração excessiva.
Também melhoraria com prova de maior diversidade de upstream, capacidade redundante, implantação visível de IPv6, utilização saudável do bloco IPv4, documentação de manutenção de fibra e equipamentos, e baixo volume de reclamações de suporte em superfícies locais. Uma explicação documental da fronteira entre TsK e ATsK seria especialmente importante. Se cada entidade tiver funções claras, contratos claros e responsabilidades separadas, o risco de perímetro diminui. Se a fronteira continuar ambígua, qualquer análise de receita e cliente permanecerá vulnerável a erro.
O julgamento pioraria com perda de visibilidade do AS44276, retirada ou mudança do prefixo 92.42.128.0/21, perda de um upstream sem substituição, problemas de licença, queda de receita, lucro negativo, aumento de reclamações, perda de clientes institucionais, evidência de equipamentos obsoletos sem plano de troca ou confusão comprovada entre entidades em contratos de cliente. Também pioraria se a ausência de IPv6 deixasse de ser apenas uma lacuna técnica e passasse a limitar vendas ou elevar custo de suporte.
Há uma versão forte da tese e uma versão fraca. A versão forte diz que a Limited Company Digital channel é uma operadora local enxuta, com relações duráveis em Kursk, infraestrutura suficiente para seu nicho, contratos institucionais selecionados, disciplina de custo e clientes que valorizam suporte próximo. Nessa versão, a receita pequena é uma escolha de foco e a margem estreita é administrada por conhecimento local. A versão fraca diz que a empresa é pequena porque tem pouco poder competitivo, depende de poucos clientes e upstreams, enfrenta alternativas maiores, usa infraestrutura parcialmente envelhecida e tem pouca folga para choques.
Os fatos públicos ainda não escolhem totalmente entre as duas.
Julgamento final
A Limited Company Digital channel deve ser vista como uma operadora regional real, não como uma grande plataforma escondida. O AS44276, o prefixo IPv4, a listagem RIPE, as páginas de pagamento, o escritório em Kursk, os registros empresariais e os sinais de compras sustentam a existência de uma operação. O conjunto financeiro, porém, aponta para uma microempresa de receita modesta e margem limitada. A empresa pode ser saudável dentro de um nicho local, mas não há evidência pública suficiente para afirmar escala, poder de preço ou resiliência ampla.
O mérito principal está na coerência entre identidade legal, presença local, serviços declarados e infraestrutura roteada. Isso é mais do que muitas empresas pequenas conseguem demonstrar publicamente. A fragilidade principal está na falta de dados sobre clientes, tarifa média, contratos recorrentes, custos de upstream, idade de ativos, licenças atuais e fronteira entre entidades relacionadas. Em termos de economia empresarial, a pergunta não é se a Limited Company Digital channel existe. Existe. A pergunta é se seu conjunto de receitas recorrentes tem qualidade suficiente para manter rede, suporte e conformidade com margem adequada.
Meu julgamento, portanto, é cautelosamente positivo para continuidade operacional e cauteloso para valor econômico. A companhia parece capaz de funcionar se protege relações locais, mantém custos baixos e evita concentração perigosa. Parece vulnerável se precisar competir apenas por preço, financiar renovação grande de rede, substituir upstream em crise, absorver perda de contrato institucional ou esclarecer perímetro societário sob pressão. O próximo fato realmente decisivo não será mais uma listagem de diretório.
Será uma prova de clientes recorrentes, licenças atuais, capacidade de rede, diversidade a montante e lucro que sobreviva depois da manutenção real.
Fontes
- https://www.dchannel.ru/
- https://www.dchannel.ru/docs.html
- https://www.dchannel.ru/docs_dch/oferta_fl.mht
- https://www.dchannel.ru/docs_dch/agreement_user.pdf
- https://www.dchannel.ru/docs_dch/privacy_policy.mht
- https://www.dchannel.ru/docs_dch/anticorr.mht
- https://billi.dchannel.ru/
- https://ack.dchannel.ru/
- https://www.rusprofile.ru/id/3058258
- https://companies.rbc.ru/id/1024600962430-ooo-tsifrovoj-kanal/
- https://companies.rbc.ru/amp/ogrn/1024600962430/
- https://xfirm.ru/company/4632021450
- https://b2b.house/company/OOO-CK_907c8bf2-abb5-47c9-a803-00bd56207422/
- https://spark-interfax.ru/kurskaya-oblast-kursk/ooo-tsk-inn-4632021450-ogrn-1024600962430-1f127c9500054700b7361a4b141f2b1b
- https://inndex.ru/ul/kursk/ogrn-1024600962430-bed-ooo-tsk
- https://cio-navigator.ru/tsk-4632021450/
- https://marketpublishers.ru/report/company_reports/company_4632021450_business_profile.html
- https://www.ripe.net/membership/member-support/list-of-members/ru/dchannel/
- https://whois.ipip.net/AS44276
- https://ipgeolocation.io/browse/asn/AS44276
- https://bgp.tools/as/44276
- https://bgp.he.net/AS44276
- https://asrank.caida.org/asns/44276
- https://ipinfo.io/AS44276
- https://www.bigdatacloud.com/network-lookup/92.42.128.0/21
- https://radar.cloudflare.com/routing/as44276
- https://radar.cloudflare.com/quality/as44276
- https://radar.cloudflare.com/traffic/as44276
- https://radar.cloudflare.com/security/network-layer/as44276
- https://radar.cloudflare.com/security/application-layer/as44276
- https://radar.qrator.net/as/44276/security-issues/leaks
- https://ips.osnova.news/ip-v4/92.42.128.113/
- https://ips.osnova.news/ip-v4/92.42.128.173/
- https://www.speedguide.net/ip/92.42.128.56
- https://2gis.ru/kursk/firm/10274364931069120
- https://www.orgpage.ru/kursk/tsifrovoy-kanal-1007601.html
- https://rubrikator.org/russia/kursk/cifrovoi-kanal
- https://rese-r.ru/catalog/93/3477/tsifrovoy-kanal-telekommunikatsionnaya-kompaniya/
- https://kursk.spravker.ru/telekompanii-telestudii-teleprogrammyi/
- https://asktel.ru/kursk/provajdery_interneta/
- https://firmlist.ru/ru_kursk/telekommunikacii-i-svyaz/telekommunikacionnie-kompanii
- https://2ip.ua/ru/services/providers-rating?desc=0&from=2245&limit=50&sort=1&start=2950
- https://companium.ru/id/1074632010793-ack
- https://saby.ru/profile/4632080840-463201001
- https://kursk.spravka.city/company/ack-1
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance