
Resumo
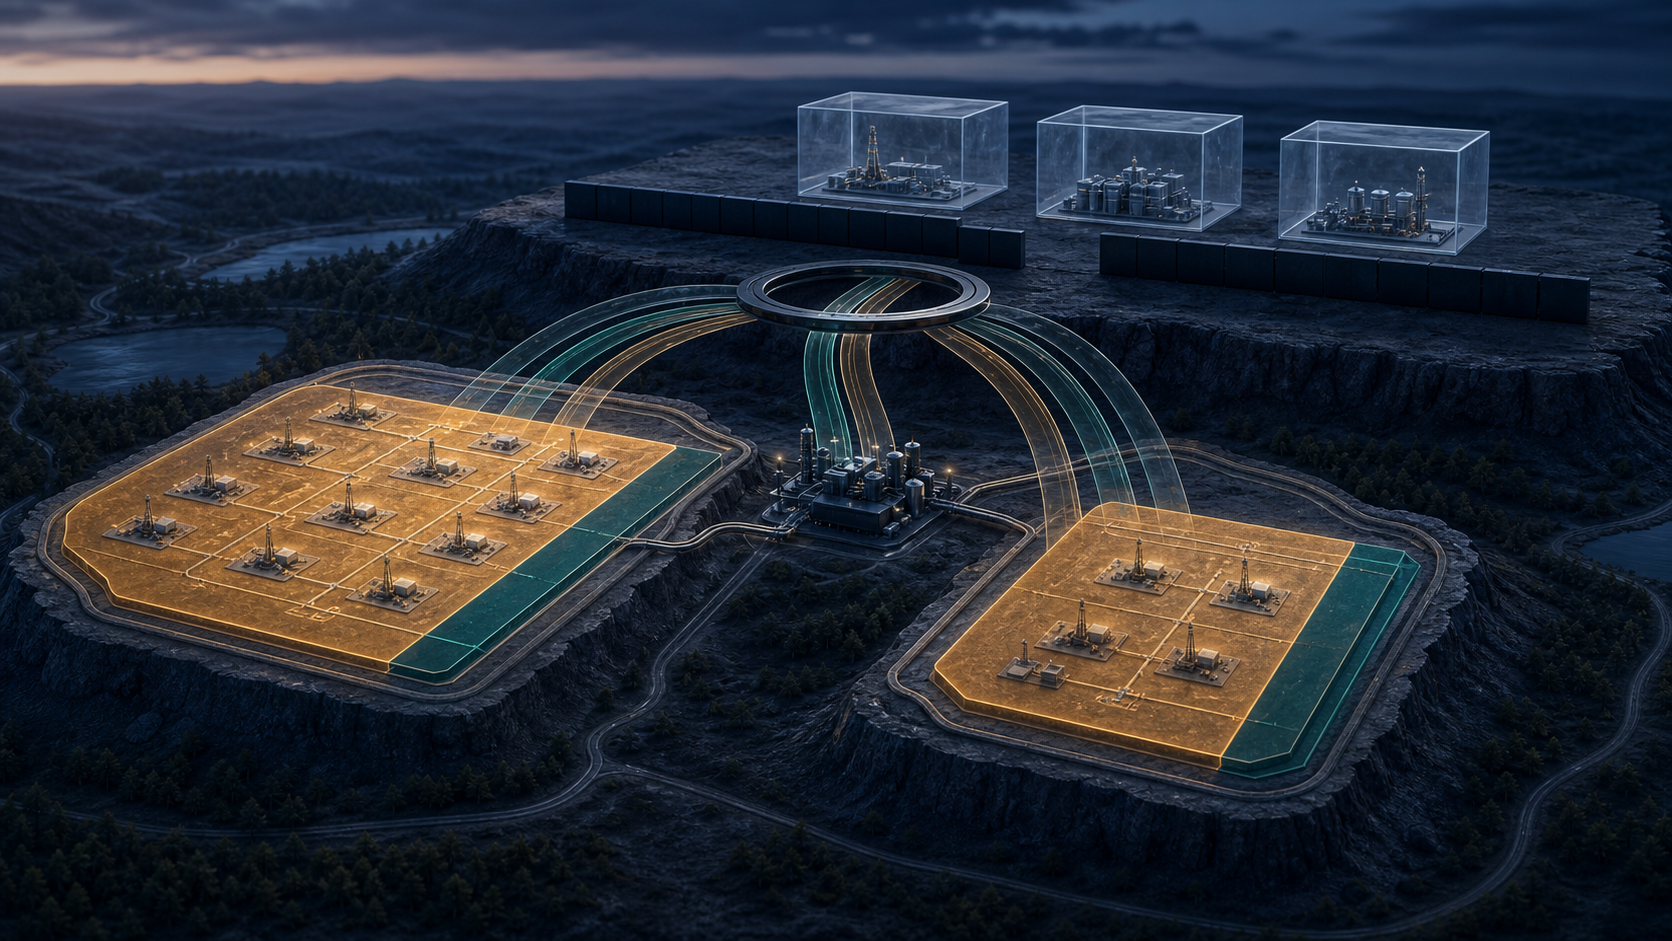
- Uma parceria da família Jones financiará 85% dos custos de perfuração e completação de 18 poços em Western Haynesville e 80% dos custos de nove poços em Legacy Haynesville. Se o programa custar exatamente US$450 milhões, o aporte ficará entre US$360 milhões e US$382,5 milhões e a parcela da Comstock entre US$67,5 milhões e US$90 milhões, segundo cálculo da BTW.
- Os US$1,65 bilhão da SOCAR pertencem a uma carta de intenção separada, ainda sem contrato definitivo. A fatia de Pinnacle corresponde a 15% dos atuais 73% da Comstock, ou 10,95% de Pinnacle por multiplicação, e não a uma participação direta de 15%.
- Jones, SOCAR e Sixth Street recebem direitos econômicos que mudam após metas de retorno distintas. A Comstock conserva o comando operacional, mas ainda não publicou as cascatas de caixa que permitiriam medir quanto custa esse capital.
O valor de US$450 milhões no comunicado de 1º de setembro é uma estimativa de gasto. Não é o cheque da família Jones. A parceria familiar assume percentuais dos custos de 27 poços durante doze meses; a Comstock permanece responsável pelo restante.
O intervalo pode ser demonstrado mesmo sem a divisão do orçamento. Todos os dólares enquadrados no grupo Legacy recebem 80% de financiamento externo. Os dólares de Western recebem mais cinco pontos, chegando a 85%. Se o total fosse exatamente US$450 milhões, a contribuição mínima da parceria seria US$360 milhões e a máxima, US$382,5 milhões.
A conta da Comstock é o espelho: 20% do grupo Legacy e 15% de Western. Isso deixa de US$67,5 milhões a US$90 milhões no balanço da companhia. Os extremos não são projeções. O total foi anunciado como aproximado, e não há definição pública de custos elegíveis, estouros, economias ou calendário de pagamento.
Uma média simples de US$450 milhões por 27 poços daria cerca de US$16,7 milhões por poço. Essa divisão não resolve o problema porque pressupõe custos iguais. Os resultados do segundo trimestre mostram comprimentos laterais médios diferentes entre os poços de Western e Legacy colocados em produção. Geologia, profundidade, projeto de completação e preços de serviços também podem variar. A proporção de 18 para nove não revela a proporção do orçamento.
Três retornos não formam uma única regra
Na parceria Jones, 50% da participação nos poços reverterá para a Comstock depois que o financiador atingir retorno de 15% sobre o investimento. O ponto inicial está ausente: o comunicado não informa qual participação a família recebe antes da reversão. Também não define a base do retorno, a prioridade das distribuições, taxas, tratamento de hedge, despesas posteriores, estouros de custo ou data de apuração.
Sem essa cascata, “50% da participação” não pode ser convertido em percentual final nem em valor presente. Uma reversão rápida pode significar poços muito produtivos, mas também pode refletir uma base de custo estreita ou um pagamento preferencial. O mesmo marco temporal produz avaliações diferentes conforme o contrato.
A SOCAR tem outro desenho. Ela ou uma subsidiária integral compraria 20% da participação da Comstock nos ativos upstream de Legacy Haynesville, 15% em Western Haynesville e uma parcela de Pinnacle Gas Services. Em Western, a fatia cairia de 15% para 7,5% apenas depois de cinco anos e de um retorno de 15%. Existe, portanto, uma barreira temporal expressa que não aparece na descrição resumida da parceria Jones.
Em Pinnacle, a base do percentual é decisiva. A SOCAR compraria 15% da participação de 73% atualmente detida pela Comstock. Quinze por cento de 73% é 10,95%. Aplicada isoladamente à estrutura atual, a operação deixaria Comstock com 62,05%, SOCAR com 10,95% e Sixth Street com 27%.
Essa fotografia não é um cap table futuro. Em junho, Sixth Street investiu US$600 milhões por 27% não controladores. O anúncio protocolado na SEC atribuiu a Pinnacle valor de firma de US$2,2 bilhões e informou que, após determinados gatilhos de retorno não quantificados, Sixth Street cairia para 19,5% e a Comstock subiria de 73% para 80,5%.
O documento de setembro não explica se a SOCAR participa desse futuro acréscimo de 7,5 pontos, fica de fora ou altera sua distribuição. Qualquer composição de longo prazo exigiria inventar a cláusula ausente. O preço de US$1,65 bilhão também não é dividido entre Legacy, Western e Pinnacle, impedindo um múltiplo por ativo, por acre ou por poço.
Quase todo o preço anunciado aponta para a dívida
A Comstock estima que os recursos da SOCAR reduziriam a dívida líquida pro forma em 30 de junho de US$3,1 bilhões para US$1,5 bilhão. A diferença é US$1,6 bilhão, US$50 milhões abaixo do preço anunciado. Não há conciliação pública para classificar os US$50 milhões como taxa, imposto, caixa retido ou ajuste.
O Form 10-Q de junho registrou US$45,008 milhões em caixa, aproximadamente US$3,1 bilhões de principal de dívida de longo prazo e US$1,2 bilhão de liquidez. Desse limite não usado, US$150 milhões estavam restritos às atividades midstream de Pinnacle. As linhas bancárias tinham US$545 milhões sacados e exposição a juros variáveis.
Assim, financiar externamente 80% a 85% do próximo programa evita que todo o desenvolvimento concorra com o pagamento de dívida pela mesma capacidade financeira. A contrapartida é econômica. SOCAR recebe participações não operadas e direitos em oportunidades futuras. Jones recebe fluxos dos poços até e depois de seu gatilho, conforme termos ainda privados. Sixth Street já tem uma reivindicação condicionada sobre Pinnacle.
A Comstock continua operadora dos ativos upstream e gestora de Pinnacle. Esse controle preserva uma cadeia técnica única, mas não preserva automaticamente todos os fluxos. O capital externo compra prioridade econômica mesmo quando não compra o volante operacional.
O sócio financiador controla também a maioria das ações
A proxy statement de 2026 informou que Jerral W. Jones possuía beneficiariamente 70,9% das ações em 7 de abril por meio de entidades afiliadas. A Comstock é uma companhia controlada segundo as regras da NYSE. O documento também descreve uma política para levar operações com partes relacionadas abrangidas ao comitê de auditoria, que deve considerar condições comparáveis às de uma transação independente.
A ausência de detalhes desse processo no comunicado não prova que ele não ocorreu. Tampouco a relação prova termos ruins: Jones participa de grande parte do valor residual da Comstock e ganha com menor alavancagem. A questão para minoritários é separar seus dois bolsos. Como financiador, ele recebe retorno e participação; como acionista controlador, recebe a maior parte do valor que sobra na companhia.
Por isso, participação inicial, definição dos 15%, taxas, responsabilidade por estouros, aprovações e comparáveis de mercado são documentos centrais. “Alinhamento” não substitui a demonstração de como o risco e o retorno se movem entre a parceria familiar e a empresa listada.
A defesa mais forte da arquitetura é operacional. A Comstock troca parte da economia futura por velocidade de desenvolvimento e espaço no balanço, usa a venda proposta para cortar dívida e conserva a operação. Se os poços entregarem caixa, as reversões podem devolver exposição adicional depois de remunerar os provedores de capital. Se não entregarem, parte do custo financiado fica fora do balanço da companhia.
Mas a estrutura não pode ser avaliada somando US$1,65 bilhão a US$450 milhões. É preciso manter cinco registros: preço condicional da SOCAR, custo do programa, dinheiro efetivo de Jones, parcela residual da Comstock e direitos que retornam. O anúncio mostra os percentuais; os contratos mostrarão o preço do capital.
Fontes
- Comunicado da Comstock de 1º de setembro de 2026
- Form 10-Q da Comstock para o trimestre encerrado em 30 de junho de 2026
- Resultados da Comstock no segundo trimestre de 2026
- Form 8-K sobre o investimento da Sixth Street em Pinnacle
- Comunicado protocolado sobre o investimento em Pinnacle
- Proxy statement de 2026 da Comstock
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance