
Resumo
- O CCV Group B.V. ganha sua relevância estratégica no exato momento em que a fila de checkout de um comerciante para de andar: a transação do terminal de pagamento vincula aluguel do terminal, aceitação de cartão, escolha de adquirente ou processador, obrigações de suporte, timing de liquidação e risco de retenção em um único evento visível.
- A oferta pública da empresa não é apenas hardware. O CCV vende terminais alugados e integrados, aceitação de cartões nacionais e internacionais, relatórios online e na loja, contratos de serviço, atualizações de software, suporte em nuvem e API, e legitimidade regulada de processamento de pagamentos nos Países Baixos e no mercado europeu.
- O sinal comercial mais forte é a diferença entre transações de débito domésticas de baixo custo e tudo que as envolve. Uma transação de débito ao consumidor holandesa de €0,068 pode parecer barata, mas o aluguel, visitas de serviço, conformidade, ciclos de substituição, cartões não domésticos, carteiras e tempo de inatividade decidem se o comerciante vê o CCV como infraestrutura ou custo indireto.
- Os maiores números ausentes são também os números que provariam o modelo: tempo de atividade do terminal, desempenho de resposta do serviço, taxas de aprovação, níveis de chargeback e fraude, distribuição da velocidade de liquidação, churn por segmento de comerciante e taxa de anexação para processamento, suporte, pagamentos online e hardware de substituição.
A falha no checkout é o modelo de negócio
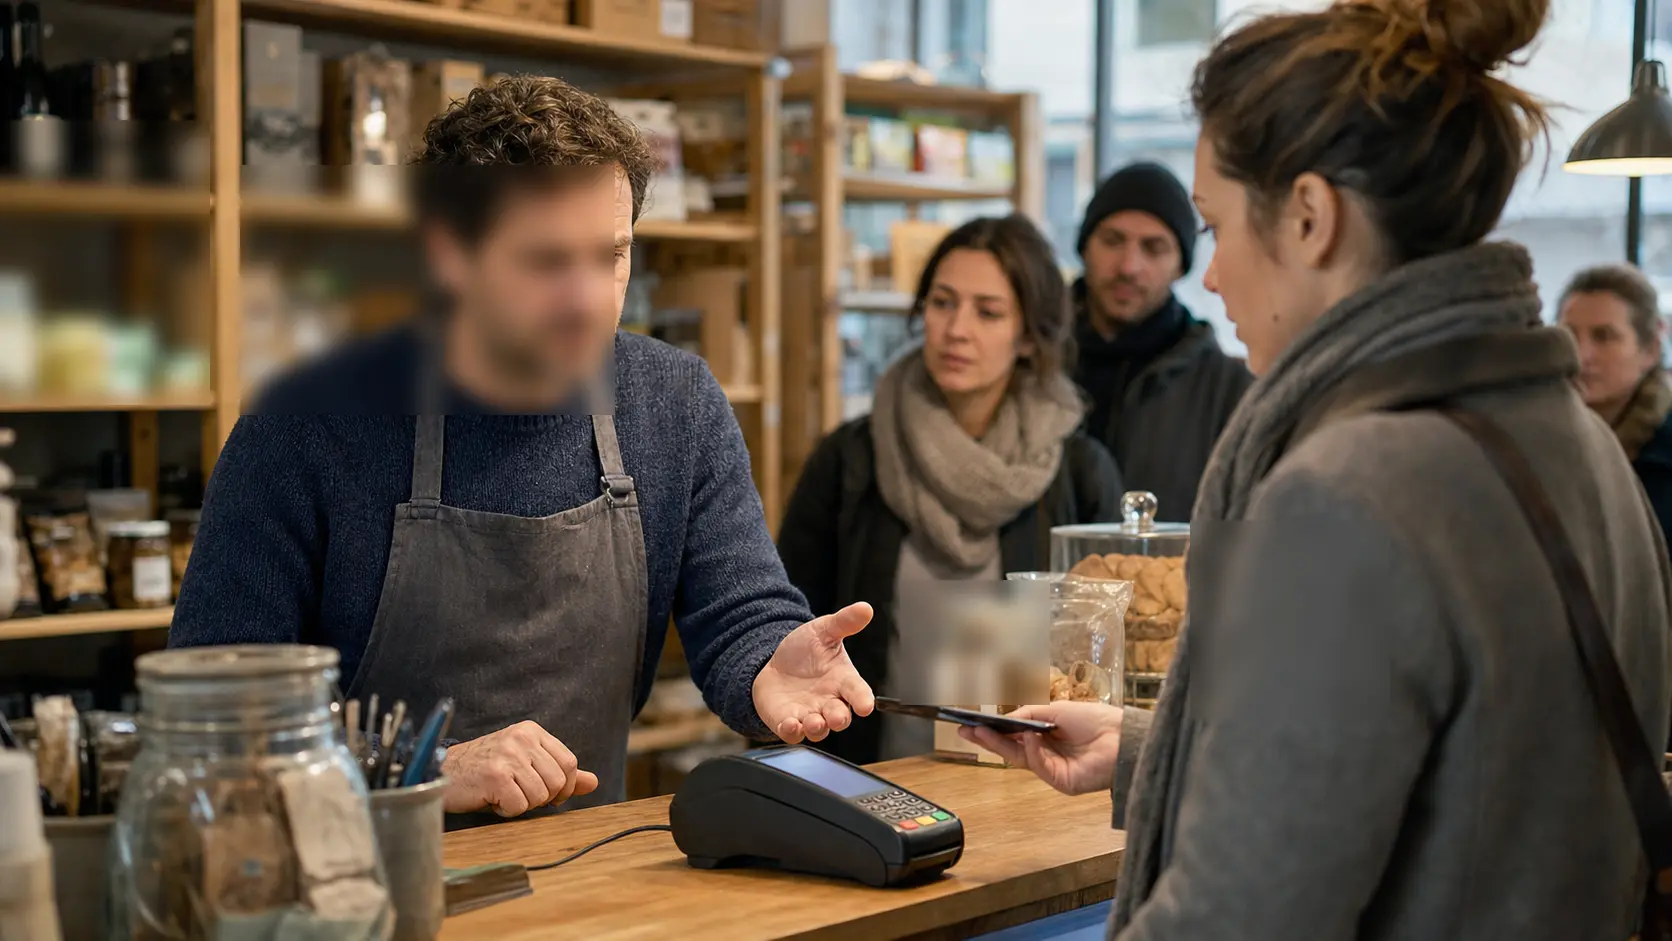
A maneira útil de abrir o CCV Group B.V. não é com uma linha do tempo da empresa. É com um dono de loja virando o terminal em direção a um cliente, esperando o toque, e vendo a tela se recusar a finalizar o pagamento. A fila atrás do cliente é pequena, mas é suficiente. Uma pessoa pega o telefone. Outra pergunta se dinheiro é mais fácil. O comerciante já pagou pelo balcão, funcionários, iluminação, estoque, aluguel e o próprio terminal. O que está faltando é a última confirmação que transforma uma cesta em dinheiro na conta.
Essa transação de terminal de pagamento fracassada é o ponto de prova comercial. O CCV pode anunciar escolha de terminal, preços atrativos de transação, contratos de serviço, portais online, dispositivos Android, hardware Clover, integrações de caixa registradora, pagamentos online e posição regulatória. Um comerciante julga tudo isso através da unidade estreita de um único checkout. O terminal conectou? A bandeira do cartão roteou corretamente? A carteira funcionou? O pagamento liquidou quando esperado? Se o dispositivo falhou, a promessa de helpdesk ou serviço de campo significou alguma coisa?
Se software, regras de esquema ou migrações de cartão mudaram, o CCV preparou o comerciante antes que um cliente real tivesse que descobrir o problema no balcão?
As páginas públicas do CCV apresentam um amplo grupo de pagamentos com mais de 65 anos de experiência em pagamentos, uma presença declarada nos Países Baixos, Bélgica e Alemanha, e contadores no site que mostram 750.000 terminais de pagamento e 150.000 clientes. A empresa também diz que combina fornecimento de terminal de pagamento, processamento de transações, suporte e capacidades de software internamente. Essas afirmações importam porque o CCV está vendendo uma densa dependência do comerciante, não um dispositivo descartável. O terminal está onde a receita é capturada ou perdida.
O processador determina como cada transação de terminal de pagamento é precificada. O portal dá ao comerciante visibilidade sobre faturamento e transações. O contrato de suporte promete que o tempo de inatividade não se tornará um dia de faturamento perdido. A postura diante do regulador diz ao comerciante que o provedor não é apenas um revendedor de hardware.
A leitura mais forte é que o aluguel do CCV não é ganho uma vez por mês. É ganho cada vez que uma transação de terminal de pagamento é concluída sem drama. A taxa mensal faz sentido apenas se o comerciante não precisa pensar nela.
O terminal se torna caro precisamente quando se torna visível: quando a bateria falha durante o serviço de mesa, quando um cartão de débito não holandês tem um preço diferente do esperado, quando um toque de carteira se comporta de forma diferente de um cartão local, quando uma integração de caixa registradora quebra, quando a liquidação é mais tarde do que o plano de caixa do comerciante, quando uma migração de cartão força uma substituição de hardware, ou quando uma página de interrupção é o único sinal público que um comerciante pode encontrar.
Para o BTW, o CCV é, portanto, uma empresa a ser observada não porque está em uma categoria da moda de pagamentos, mas porque transforma a mundana transação de terminal de pagamento em um ponto de controle econômico para pequenas e médias empresas. Em hospitalidade, beleza, barracas de mercado, balcões de varejo, escolas, provedores de cuidados, postos de combustível, vending, estacionamento e carregamento de veículos elétricos, a pergunta cotidiana do comerciante é simples: o cliente pode pagar aqui, agora, a um custo aceitável, com um provedor que atenderá quando o terminal não funcionar?
O que o CCV vende no balcão
A oferta do CCV para pequenas empresas holandesas é construída em torno da escolha do terminal. Suas páginas de produto listam dispositivos móveis e fixos, incluindo Clover Flex Pocket, Clover Flex, Clover Mini, CCV Compact A77, CCV Plus Mobile A960 e CCV Duo Base A80-A35. A página pública de aluguel vista para este artigo enquadrou os dispositivos Clover através de uma oferta mensal promocional e listou dispositivos CCV personalizados a €38 por mês para o Compact A77, €49 por mês para o Plus Mobile A960 e €41 por mês para o Duo Base.
A mesma página mostrou uma sobretaxa de estabilidade única de €27,50 para os modelos CCV Compact A77, CCV Plus Mobile A960 e CCV Duo Base, enquanto excluía os terminais Clover dessa sobretaxa.
Essa lista imediatamente separa duas formas de economia de transação de terminal de pagamento. Um comerciante de baixo volume vê o preço fixo do terminal em cada transação. Uma barraca de mercado que realiza 600 pagamentos por mês paga um custo efetivo de terminal por transação muito diferente de um café que processa 12.000. O mesmo terminal mensal de €38 pode ser cerca de 6,3 cêntimos de euro por transação em 600 pagamentos, 3,8 cêntimos de euro em 1.000 pagamentos e um terço de um cêntimo de euro em 12.000 pagamentos. O aluguel do dispositivo é o mesmo, mas a economia do checkout não é.
É por isso que a proposta do CCV para um comerciante não é apenas "qual terminal você gosta?" É "qual padrão de transação você tem?" O terminal móvel é valioso onde as vendas se movem em um terraço, uma barraca de mercado, uma rota de entrega ou um evento. O terminal fixo é valioso onde energia e conectividade LAN reduzem um modo de falha no balcão. O PIN pad integrado é valioso onde o caixa registradora e o terminal devem permanecer sincronizados para que os funcionários não redigitem valores e criem erros de reconciliação.
O terminal Android é valioso quando o dispositivo de pagamento se torna um pequeno computador de negócios em vez de um leitor de cartão de propósito único.
A cópia do terminal do CCV se inclina para esse enquadramento operacional. Dispositivos móveis são posicionados para comerciantes que aceitam pagamentos em diferentes lugares e precisam de Wi-Fi ou 4G. Dispositivos fixos são posicionados para empresas que aceitam pagamentos em um ponto fixo e valorizam energia estável e LAN. Dispositivos Clover são posicionados como mais que terminais, com gerenciamento de produto, preço, faturamento e IVA através do portal Clover. O CCV também enfatiza entrega e integração em torno do Clover, incluindo entrega em dois dias úteis em partes da oferta e uma mensagem de configuração rápida.
A transação continua sendo a unidade. Um comerciante não aluga um A77 porque a categoria de hardware é interessante. O comerciante aluga porque um cliente parado na frente de uma cesta precisa completar uma transação de terminal de pagamento mais rápido do que a fila perde a paciência. O aluguel do hardware é a primeira taxa visível, mas é apenas um contêiner para a reivindicação comercial mais importante: o CCV tornará a transação comum.
O baixo preço principal é apenas uma camada da transação
A página de preços de transação do CCV dá a âncora econômica mais clara do artigo. Para terminais Clover, o preço listado para um cartão de débito do consumidor emitido nos Países Baixos usando Maestro, V PAY, Debit Mastercard ou Visa Debit é €0,068 por transação. Para cartões de débito mundiais no Clover, a página lista 0,9%. Cartões de crédito ao consumidor mundiais são listados a 1,3%, e cartões de crédito empresariais mundiais a 2,3%.
Para outros terminais CCV, a tabela tarifária pública lista €0,068 para cartões de débito do consumidor emitidos nos Países Baixos, €0,080 para cartões de débito Bancontact belgas, 0,9% para cartões de débito do consumidor emitidos no EEE, 1,3% para cartões de crédito do consumidor do EEE, 2,3% para cartões de débito e crédito do consumidor fora do EEE, 2,3% para cartões de débito e crédito empresariais mundiais, e American Express a partir de 1,5% sob condições separadas. A mesma página também lista uma opção extra para processamento de transação CCV a €4,25 por mês por terminal de pagamento.
O preço principal de débito doméstico é poderoso porque permite que um comerciante pense em centavos exatos. Se um café realiza 8.000 pagamentos de débito ao consumidor holandês em um mês, a taxa variável de processamento implícita por €0,068 é €544 antes do aluguel do terminal, serviço e quaisquer outros produtos mensais. Se o mesmo café realiza 1.000 pagamentos, a parte variável é €68. Nesse ponto, um aluguel de terminal de €30 ou €38 não é mais ruído de fundo. É um acréscimo significativo à economia por transação.
A lacuna entre taxa fixa e taxa variável também explica por que transações fracassadas são comercialmente violentas. Um comerciante paga aluguel do terminal pela capacidade, não por tentativas. Se uma transação falha e o cliente vai embora, o comerciante ainda arca com o custo fixo do dispositivo e do tempo da equipe. Se a transação é repetida com sucesso, o comerciante pode manter a venda, mas ainda gastou tempo extra no balcão. Se o cartão muda de débito doméstico para um cartão não doméstico ou cartão empresarial, a estrutura de custos pode passar de centavos fixos para taxas percentuais.
Uma cesta de €24 em débito doméstico é um tipo de economia. Uma transação de cartão de crédito empresarial de €240 é outra.
A substituição por carteiras torna isso mais complicado. Um toque no telefone pode parecer para o cliente o mesmo pagamento que um toque no cartão plástico, mas o custo do comerciante depende do cartão subjacente, tipo de cartão, geografia e tratamento do esquema. As próprias páginas de métodos de pagamento do CCV enfatizam a aceitação de cartões familiares e carteiras móveis como Apple Pay e Google Pay. Essa amplitude é necessária porque recusar uma carteira no balcão pode perder um cliente. Mas amplitude não é o mesmo que economia uniforme.
Quanto mais os clientes usam telefones, relógios e cartões internacionais, mais o comerciante precisa de relatórios transparentes que conectem cada transação de terminal de pagamento ao seu custo real.
É aqui que o MyCCV e os relatórios se tornam parte da mesma unidade. O CCV diz que os comerciantes podem ver faturamento e transações através de um portal online, e suas páginas de pagamentos online estendem essa lógica para relatórios omnichannel em canais online, móveis e na loja. Um provedor de terminal que não pode mostrar ao comerciante o que cada transação custa, quando liquida e se falhou não está apenas vendendo análises fracas. Está escondendo a economia do aluguel do terminal.
O aluguel do terminal é realmente uma promessa de continuidade
A linguagem do aluguel do CCV enfatiza um investimento inicial limitado e a segurança de um dispositivo funcional. A empresa diz que alugar vem com uma ampla escolha de soluções, taxas de transação competitivas, suporte telefônico e no local, e linguagem de liquidação no próximo dia útil na oferta de aluguel para pequenas empresas. A frase importante não é apenas o preço. É a garantia de que o dispositivo funcionará e que o suporte existe quando não funciona.
A página do contrato de serviço torna isso explícito. O CCV descreve um All-in Servicecontract com suporte telefônico e um técnico no local, e uma versão All-in Plus que adiciona suporte aos domingos e feriados. Ele lista benefícios como ajuda para falhas, dúvidas de usuários e pedidos, funcionários qualificados de helpdesk e técnicos, sem taxas de visita, estacionamento ou horárias, e atualizações de software e manutenção remota.
Os preços anuais públicos são listados para vários modelos: por exemplo, All-in a €159 para o CCV Compact A77 e €211 para o CCV Smart A80-P400 ou CCV Duo Base A80-A35, com All-in Plus a €190 e €249 respectivamente para esses mesmos dispositivos.
Essa linguagem contratual é um lembrete de que a transação do terminal de pagamento inclui uma cauda de manutenção. Um terminal não permanece gerador de receita simplesmente porque chegou em uma caixa. Ele precisa de software seguro, atualizações de esquemas de cartão, solução de problemas operacionais, verificações de conectividade, acessórios de papel ou bateria, fluxos de substituição e, às vezes, um técnico. O comerciante compra continuidade do terminal porque uma transação de terminal de pagamento não é opcional no final de uma venda.
O contrato de serviço também é uma ferramenta de segmentação econômica. Um comerciante de baixo volume durante a semana pode aceitar suporte em horário comercial e um preço de serviço mais baixo. Um restaurante, operador de eventos, posto de combustível ou varejista que opera em feriados não pode tratar o suporte de domingo ou feriado como um luxo se esses são períodos de pico de pagamento. Se o terminal falha durante o serviço de jantar de sábado, o custo efetivo não é o preço anual de suporte. É a receita perdida por hora e o dano à retenção de clientes.
O desafio do CCV é que as promessas de serviço são fáceis de afirmar e difíceis de verificar a partir de dados públicos. A empresa diz que trabalha dia e noite para manter as coisas funcionando e resolver falhas rapidamente, mas não publica uma série de tempo de atividade do terminal, distribuição de resposta de serviço de campo, taxa de resolução no primeiro contato ou tempo médio de substituição por segmento de comerciante. Essa ausência não prova serviço fraco. Ela define a lacuna de due diligence. Se o aluguel do terminal é uma promessa de continuidade, a continuidade deve ser mensurável.
Para os comerciantes, a questão prática é se o conjunto de preços é mais barato do que o risco operacional. Um aluguel mensal baixo é atraente até que uma falha na hora de pico revele que o nível de suporte errado, a configuração de conectividade errada ou um terminal envelhecido transformaram alguns cêntimos de economia em uma tarde de vendas perdidas. O modelo do CCV funciona quando o comerciante experimenta os custos de serviço como seguro, não como uma taxa oculta.
Aquisição, processamento e integração decidem se o checkout anda
A transação do terminal de pagamento depende de mais do que a caixa. As páginas públicas do CCV traçam uma distinção entre hardware do terminal, processamento de transações e serviços mais amplos de processamento de pagamentos. A empresa diz que, dependendo do terminal selecionado, ou o CCV ou o Fiserv processa as transações, e que em ambos os casos o faturamento está na conta empresarial do comerciante em até dois dias úteis.
As páginas de aluguel também dizem que certas escolhas de terminal personalizado podem se adequar quando o comerciante deseja vincular o terminal a um sistema de caixa registradora existente, escolher um processador diferente do CCV ou Fiserv, ou alcançar serviço fora do horário comercial, fins de semana e feriados.
Esse pequeno detalhe é comercialmente importante. Uma transação de terminal de pagamento pode falhar porque o terminal está quebrado, mas também pode falhar porque a integração ao redor é fraca. O registrador envia o valor errado. O terminal não consegue se comunicar com o POS. O processador ou caminho do adquirente rejeita um tipo de cartão. Uma atualização de software muda um comportamento que os funcionários não entendem. Um fluxo de reembolso, pré-autorização, captura atrasada ou estorno não corresponde ao fluxo de trabalho do comerciante. O cliente vê um checkout fracassado; o comerciante tem que diagnosticar uma cadeia.
Para comerciantes maiores, a página de terminal integrado do CCV diz que seus PIN pads podem se conectar a sistemas de caixa registradora através de interfaces OPI ou ZVT e atender a padrões como PCI PTS e DK TA 7.2. Também cita casos de uso de terminal integrado, como os mais de 1.400 pontos de checkout da Tchibo na Alemanha, Áustria e Suíça. Essas referências posicionam o CCV não apenas como um locador de dispositivos, mas como uma camada de pagamentos incorporada nas operações de varejo.
A economia difere pela profundidade da integração. Um terminal autônomo pode ser barato e rápido de implantar, mas os funcionários podem inserir valores manualmente e reconciliar separadamente. Um terminal integrado ao caixa registrador pode reduzir erros, acelerar o checkout e centralizar os relatórios, mas aumenta a dependência de interfaces, certificação, coordenação de implantação e suporte. Uma transação integrada fracassada é muitas vezes mais difícil de isolar porque a falha pode estar no registrador, na rede, no terminal, no processador ou no back office.
As páginas de pagamentos online do CCV adicionam outra camada. Elas descrevem integração de API, opções de plug-in, suporte a reconciliação, capacidades de token vault, fluxos de autorização e captura, assinaturas, links de pagamento e níveis de suporte. Para um comerciante com um balcão físico e uma loja online, a transação do terminal de pagamento não está mais isolada. O mesmo cliente pode pagar online, reembolsar na loja, usar um token de cartão ou comparar experiências de checkout entre canais. A oferta do CCV fica mais forte se puder conectar esses eventos em uma única visão operacional.
Fica mais fraca se o comerciante tiver que gerenciar um provedor para o balcão, outro para e-commerce e outro para relatórios.
A unidade ainda permanece a transação do terminal de pagamento porque a venda física é o momento do custo da falha. Um checkout online suave pode ser perdoado se o cliente estiver em casa e puder tentar novamente mais tarde. Um toque de cartão fracassado no balcão tem testemunhas. Ele transforma aquisição, processamento e integração em uma performance pública.
Os ciclos de substituição transformam mudanças de cartão em custos operacionais
Os terminais de pagamento têm um ciclo de vida. A página de atendimento ao cliente do CCV sobre substituição de terminal enquadra a questão através da mudança no comportamento de pagamento. Ela diz que os pagamentos eletrônicos representam 80% de todos os pagamentos, 90% dos pagamentos eletrônicos são contactless e 18% são feitos com celular ou smartwatch. Também discute a mudança de comportamentos de pagamento mais antigos para contactless, pagamentos móveis, códigos QR, Apple Pay e Google Pay, e a substituição de cartões bancários Maestro e V PAY por novos cartões de débito Mastercard e Visa.
A leitura comercial é direta: cada mudança no comportamento de pagamento cria um requisito de hardware e software. Se o terminal não pode aceitar o cartão ou carteira que o cliente espera usar, o comerciante experimenta a mudança como uma falha no checkout. Se o terminal pode aceitar, mas a um custo diferente, o comerciante experimenta a mudança como pressão na margem. Se o terminal precisa ser substituído para acompanhar, o CCV experimenta a mudança como uma oportunidade de venda e um risco de retenção.
Os ciclos de substituição podem ser bons para o CCV. Um comerciante com um dispositivo envelhecido, bateria fraca, suporte a carteira ausente ou aceitação limitada de cartão pode estar pronto para alugar um terminal mais novo. O conjunto de produtos do CCV permite direcionar esse comerciante para Clover, Android, fixo, móvel ou opções integradas. A empresa pode usar migrações de esquemas de cartão e mudanças no comportamento do consumidor para lembrar os comerciantes de que "ainda funciona" não é o mesmo que "ainda protege o checkout".
Mas os ciclos de substituição também podem aumentar o risco de troca se o comerciante se sentir forçado, surpreendido ou mal informado. Um pequeno comerciante não quer aprender sobre a migração do esquema de cartão através de uma rejeição de cliente no balcão. Uma substituição de terminal que chega tarde, requer integração confusa, altera o timing de liquidação ou aumenta os custos mensais pode transformar uma atualização necessária em ressentimento. A pergunta do comerciante não é se o mundo dos pagamentos está mudando.
É se o CCV avisou cedo o suficiente, precificou claramente o suficiente e manteve cada transação de terminal de pagamento funcionando durante a mudança.
É aqui que o serviço local e a postura regulada do CCV importam. Um provedor com escritórios em Arnhem, Velp e Hengelo, além de locais na Bélgica e Alemanha, pode se apresentar como próximo às operações do comerciante, em vez de um serviço remoto apenas por aplicativo. A empresa também diz que tem funções de logística e reparo em Velp. Esses detalhes apoiam uma história de substituição de hardware, mas não respondem à pergunta mensurável: que proporção dos projetos de substituição é concluída antes que o terminal antigo crie uma falha de pagamento?
Para investidores ou observadores estratégicos, os ciclos de substituição também são um sinal de qualidade da receita. Se os comerciantes substituem dispositivos porque o CCV mantém o checkout atualizado, o modelo se compõe. Se os comerciantes substituem apenas sob pressão e depois procuram alternativas mais baratas baseadas em aplicativos, o fluxo de aluguel é mais frágil. A transação do terminal de pagamento é onde essa diferença se torna visível.
O timing da liquidação faz parte do produto
Um pagamento de terminal concluído não é o fim da economia do comerciante. O dinheiro tem que chegar. As páginas de terminal do CCV usam duas mensagens de liquidação: em uma página, o pagamento rápido é descrito como muitas vezes no próximo dia útil; em outra, o processamento de transações através do CCV ou Fiserv é descrito como colocando o faturamento na conta empresarial em até dois dias úteis. A página de aluguel também diz aos comerciantes que eles podem contar com as transações no próximo dia útil.
A diferença entre próximo dia útil e em até dois dias úteis não é um detalhe para um pequeno comerciante. É capital de giro. Um dono de loja paga fornecedores, funcionários, impostos, aluguel e assinaturas de plataforma em datas reais. Um fim de semana de transações de terminal que liquida um dia depois do esperado pode importar se o comerciante tem reservas de caixa apertadas. O timing da liquidação é, portanto, parte do valor da transação do terminal de pagamento, não um detalhe de back office.
A versão mais forte do produto do CCV tornaria a liquidação previsível e visível. Um comerciante deve saber se um jantar de sábado pago com débito doméstico, crédito internacional e carteiras liquidará no mesmo cronograma, quais exceções se aplicam, como reembolsos e estornos afetam a conta, e se um caminho de processador altera o timing da liquidação. Se o processamento CCV ou Fiserv difere por terminal ou contrato, essa diferença deve ser clara na compra, não descoberta durante a reconciliação.
As fontes públicas não fornecem detalhes suficientes para julgar a distribuição da liquidação. Elas não divulgam a porcentagem do valor da transação do terminal pago no próximo dia útil, a porcentagem paga no dia dois, exceções por tipo de cartão, exceções por perfil de risco do comerciante, taxas de liquidação fracassada ou tempo médio para resolver problemas de pagamento. Esse é o segundo grande conjunto de métricas ausentes depois do tempo de atividade e da resposta do serviço.
O risco comercial é que os comerciantes comparem as promessas de liquidação com a pressão do caixa, não com as médias da indústria de pagamentos. Um provedor pode estar tecnicamente dentro de seus termos e ainda decepcionar um comerciante que planejou o caixa em torno de uma mensagem mais rápida. Por outro lado, um provedor que é transparente sobre os prazos de liquidação, exceções e visualizações da conta pode reduzir a ansiedade de liquidação, mesmo que nem toda transação liquide no tempo mais rápido possível.
A oportunidade do CCV é conectar o timing da liquidação de volta ao MyCCV e aos relatórios omnichannel. Se um comerciante pode ver cada transação de terminal de pagamento, seu custo, sua data de pagamento esperada e seu status real de pagamento, o CCV possui um fluxo de trabalho mais valioso do que o aluguel do terminal. Torna-se a camada de visibilidade de caixa do comerciante. Sem essa visibilidade, o terminal permanece um dispositivo mais um extrato, e cada atraso se torna uma chamada de suporte.
Conformidade não é papelada quando chega ao balcão
A página regulatória do CCV diz que a empresa é um provedor de serviços financeiros sujeito a leis, incluindo a Lei de Supervisão Financeira Holandesa, obrigações de combate à lavagem de dinheiro e financiamento do terrorismo, e o Regulamento Geral de Proteção de Dados. Ela diz que o CCV Group B.V. possui duas licenças sob a lei de supervisão financeira holandesa: uma como instituição de pagamento e uma como entidade de liquidação. Também identifica o De Nederlandsche Bank, a Autoridade Holandesa para os Mercados Financeiros, a Autoridade para Consumidores e Mercados, e a Autoridade Holandesa de Proteção de Dados como supervisores relevantes.
Esse quadro institucional é central para o ônus de conformidade do comerciante. Uma transação de terminal de pagamento contém dados operacionais sensíveis: o comerciante, o consumidor, o valor, a hora, o local, o método do cartão, o resultado da autorização e a liquidação posterior. O CCV não está simplesmente movendo uma mensagem de um terminal para um banco. Está operando dentro de uma infraestrutura financeira regulada, com triagem de combate à lavagem de dinheiro, obrigações de proteção de dados, regras de esquema e expectativas de resiliência operacional.
Para o comerciante, a conformidade muitas vezes aparece como atrito. A navegação do CCV inclui triagem de clientes. Um novo comerciante pode ter que fornecer informações antes da ativação. Um comerciante mudando de propriedade, atividade, perfil de risco ou conta bancária pode desencadear uma revisão. Um produto de pagamento que parece simples no balcão pode ser atrasado por questões de integração, documentação ou monitoramento de transações. O comerciante pode ver isso como burocracia; o CCV tem que tratar como manutenção de licença.
A questão econômica é se o CCV transforma a conformidade em clareza operacional ou em atrito inexplicado. Se a triagem é clara, o status é visível e o suporte pode explicar o que é necessário, o comerciante pode aceitar como o custo da aceitação regulada. Se a integração é opaca ou as retenções de pagamento são mal comunicadas, um preço de transação baixo não preservará a retenção. Cada ativação atrasada é uma transação de terminal de pagamento perdida antes mesmo que o primeiro cliente toque.
A soberania e localidade dos dados estão dentro desta mesma questão. As raízes holandesas do CCV, a postura perante o DNB e os escritórios nos Países Baixos, Bélgica e Alemanha suportam uma narrativa de infraestrutura local. Ao mesmo tempo, a própria página de organização da empresa afirma que o CCV faz parte do Fiserv, e seu conjunto de produtos inclui o Clover, uma plataforma de ponto de venda e gestão empresarial da Fiserv. Isso não torna a oferta fraca.
Significa que comerciantes com preocupações de localidade de dados, setor público, setor regulado ou soberania devem perguntar exatamente onde os dados de transação são processados, quais entidades do grupo suportam quais produtos, quais subcontratados estão envolvidos e como os serviços em nuvem são governados.
As páginas públicas não fornecem um mapa completo do fluxo de dados. Essa é uma limitação normal de páginas de marketing, mas é uma lacuna relevante de due diligence. Um comerciante comprando um relacionamento de pagamento holandês regulado pode ainda estar comprando uma pilha de processamento e software multinacional. A transação do terminal de pagamento é pequena; a dependência institucional por trás dela não é.
A dependência da nuvem mudou para o caixa
O antigo modelo mental de um terminal de pagamento como uma caixa conectada a um banco não é mais suficiente. O próprio portfólio do CCV mostra por quê. O MyCCV dá aos comerciantes visibilidade de transações e faturamento. O Clover transforma o terminal em um dispositivo para produtos, preços, IVA, inventário e relatórios. Os Pagamentos Online adicionam integração de API, plug-ins, token vault, fluxos de autorização e captura, links de pagamento, assinaturas e pacotes de suporte.
O Cloud-Connect suporta carregamento de veículos elétricos com comunicação baseada em nuvem, integração OCPI, compatibilidade entre terminais CCV e links para back ends de carregamento. Os terminais integrados dependem de interfaces para sistemas de caixa registradora.
Isso torna a transação do terminal de pagamento um evento dependente da nuvem, mesmo quando o cliente está em uma loja física. O terminal pode precisar de conectividade, manutenção remota de software, sincronização de relatórios, disponibilidade do processador, disponibilidade do esquema de cartão, manipulação de token de carteira, autenticação da plataforma e acesso ao suporte. Uma falha pode ser local, mas também pode estar em algum lugar da cadeia da nuvem.
A página de interrupções do CCV é, portanto, uma fonte significativa, mesmo quando diz que nenhuma interrupção atual é conhecida. Mostra que o CCV mantém um local público para sinalização de falhas. A página é útil para um comerciante apenas se for atual, específica e acionável. "Nenhuma interrupção conhecida" é útil quando o problema é claramente local. É menos útil quando um comerciante vê múltiplas transações fracassadas e não consegue dizer se o problema é o terminal, a rede local, o adquirente, o esquema, o aplicativo, o processador ou o sistema de suporte.
A melhor versão comercial da dependência da nuvem é resiliência mais visibilidade. Os comerciantes podem aceitar que os pagamentos são em rede; eles não podem aceitar ambiguidade durante o pico de checkout. Um provedor com maturidade operacional forte deve ser capaz de dizer aos comerciantes quais serviços são afetados, quais tipos de cartão ou terminais estão envolvidos, se as repetições são seguras, se existe fallback offline e quando a liquidação ou os relatórios serão atualizados.
Os níveis de suporte dos pagamentos online do CCV sublinham essa necessidade. A linguagem de suporte Core e Premium inclui escalonamento 24/7 para problemas de inatividade ou escalações, enquanto outras opções de suporte fornecem ajuda por e-mail, ticket ou horário comercial. Essa segmentação é lógica porque nem todo comerciante precisa da mesma intensidade de suporte. Mas também significa que os resultados do comerciante podem diferir acentuadamente por contrato. Uma transação de terminal de pagamento em uma pequena loja após o horário comercial pode ter um caminho de suporte diferente de um comerciante maior com um pacote de escalonamento.
A dependência da nuvem também muda a pressão competitiva. Um comerciante que aceita a dependência de software pode perguntar se o terminal deve ser um dispositivo dedicado. A resposta do CCV inclui o Tap to Pay, que transforma um smartphone Android em um ponto de aceitação de pagamento sem hardware extra. Isso é defensivo e ofensivo ao mesmo tempo. Protege o CCV de comerciantes que querem menos hardware, mas também ensina aos comerciantes que algumas transações de terminal de pagamento podem acontecer sem um terminal alugado.
Tap to Pay e carteiras pressionam o modelo de aluguel
A página de Tap to Pay do CCV diz que um smartphone Android pode se tornar um terminal de pagamento completo e que os comerciantes podem aceitar pagamentos sem dispositivos extras. Também diz que o comerciante paga por transação e não tem custos fixos. Os casos de uso são diretos: eventos, mercados, entrega, horários de pico e pontos de pagamento extras para encurtar os tempos de espera.
Este produto é importante porque introduz um substituto para a lógica do aluguel do terminal. Se um comerciante pode adicionar capacidade de pagamento com um telefone e nenhuma taxa fixa de hardware, então cada terminal alugado tem que se justificar através de velocidade, vida útil da bateria, manuseio de recibos, fluxo de trabalho da equipe, durabilidade, integração, relatórios, suporte e confiança do cliente. O telefone não é automaticamente melhor. É automaticamente um benchmark.
A pressão de substituição é mais forte para comerciantes sazonais, de baixo volume e móveis. Um vendedor de mercado de fim de semana pode resistir a um aluguel mensal de terminal se o volume de pagamentos for irregular. Uma empresa de entregas pode valorizar a aceitação baseada em telefone para pagamentos ocasionais na porta. Uma loja pode usar o Tap to Pay como extra durante períodos movimentados em vez de alugar outro dispositivo durante todo o ano. Nesses casos, a economia da unidade muda do aluguel do terminal por mês para a taxa de transação por pagamento aceito.
A pressão é mais fraca onde o terminal faz mais do que aceitar um toque. Um restaurante pode precisar de um dispositivo que sobreviva a longos turnos, imprima recibos, lide com gorjetas ou fluxos de mesa, integre com um POS e seja usado por múltiplos funcionários. Um varejista pode precisar de colocação fixa, confiabilidade LAN e integração com caixa registradora. Um caso de uso de combustível, estacionamento, vending ou carregamento de veículo elétrico pode precisar de hardware não tripulado e pagamentos embarcados certificados.
Nessas configurações, o aluguel do terminal permanece defensável porque a transação do terminal de pagamento depende do fluxo de trabalho físico, não apenas da aceitação NFC.
A adoção de carteiras complica ambos os lados. A página de substituição do CCV aponta para pagamentos móveis e por smartwatch como parte da mudança no comportamento do consumidor. Se os clientes esperam cada vez mais aceitação por telefone e relógio, então cada terminal deve lidar com essas carteiras de forma confiável. Mas se o próprio telefone do comerciante pode aceitar o mesmo toque, o terminal dedicado tem que provar por que vale uma taxa recorrente.
A resposta estratégica do CCV parece ser a amplitude do portfólio. Oferece terminais alugados, terminais integrados, pagamentos online, Tap to Pay e soluções específicas para setores. Essa amplitude permite que o CCV evite ficar preso em uma categoria de dispositivo. O risco é que um portfólio amplo pode confundir pequenos comerciantes a menos que os preços, o suporte e os relatórios de transações sejam simples. Um comerciante não quer um diagrama de arquitetura de pagamentos no balcão. O comerciante quer que a próxima transação de terminal de pagamento seja concluída.
A retenção de comerciantes é conquistada em pequenas provas repetidas
O material público do CCV inclui exemplos de clientes e depoimentos, incluindo comerciantes que enfatizam a aceitação contactless, novos terminais e o custo das taxas de transação e assinatura. Estes não são estudos independentes de satisfação, mas revelam os temas que o CCV quer que os comerciantes associem a ele: ampla aceitação, velocidade, legibilidade, prontidão para pagamentos contactless e móveis, e custo.
Esses temas são racionais porque a retenção de comerciantes é cumulativa. Um comerciante raramente acorda animado para gerenciar pagamentos. A retenção melhora quando o terminal funciona durante momentos movimentados, quando os extratos reconciliam, quando o suporte atende, quando a liquidação chega, quando as mudanças de cartão são tratadas antes da rejeição, e quando o provedor não surpreende o comerciante com custos inexplicados. A retenção enfraquece quando qualquer um destes se repete na direção errada.
A transação do terminal de pagamento é singularmente emocional porque acontece na frente do cliente do comerciante. Uma exportação contábil fracassada é irritante. Um toque de terminal fracassado é embaraçoso. Pode fazer o comerciante parecer despreparado, mesmo que a culpa seja da rede, do emissor do cartão, do processador ou de uma atualização de software. É por isso que a qualidade do serviço e a comunicação de status têm mais impacto na marca em pagamentos de terminal do que em muitos produtos SaaS de back office.
A promessa de marca do CCV se apoia em serviço local e longa experiência. Mais de 65 anos em soluções de pagamento sinaliza resistência. Escritórios em vários países europeus sinalizam presença. Licenças perante o DNB sinalizam legitimidade. Propriedade do Fiserv e integração Clover sinalizam escala. O desafio é converter essas reivindicações institucionais na memória do comerciante dos últimos dez problemas de checkout. Se o suporte os resolveu rapidamente, o CCV se torna infraestrutura confiável. Caso contrário, a escala pode parecer distância.
O burburinho dos comerciantes também cria um ciclo de feedback em torno dos preços. Um preço de débito doméstico de €0,068 é fácil para os comerciantes compararem e repetirem. O mesmo vale para aluguéis mensais de terminal. Itens mais difíceis de comparar, como níveis de serviço, condições de substituição, mix de cartões internacionais, estornos, exceções de liquidação e resposta do suporte, tornam-se variáveis de retenção. Um comerciante pode aceitar um preço visível um pouco mais alto se o risco operacional oculto for menor. Um comerciante pode deixar um provedor mais barato se o terminal falhar durante o horário de pico.
É por isso que a melhor posição defensável do CCV não é "terminais baratos". É "menos checkouts fracassados por euro de custo total de pagamento". Isso requer dados que as páginas públicas não fornecem. Se o CCV puder provar tempo de atividade, resposta e desempenho de aprovação, pode converter a história de retenção de anedota em evidência.
Fontes e sinais
As evidências para esta análise são deliberadamente ponderadas para os próprios produtos, preços, suporte e divulgações regulatórias do CCV, depois para o contexto do supervisor público e arquivamentos da empresa-mãe. A página inicial holandesa do CCV emhttps://www.ccv.eu/nlsuporta o amplo posicionamento usado aqui: longa experiência em pagamentos, foco no comerciante local, presença holandesa/belga/alemã e suporte do Fiserv. A página de aluguel de terminal emhttps://www.ccv.eu/nl/betaaloplossingen/pinautomaten/pinautomaat-hurensuporta a mistura de dispositivos, a lógica do aluguel mensal, a linguagem de dispositivo de substituição, a linguagem de atualização de software, o prazo de locação de doze meses, a sobretaxa de estabilidade e a afirmação no FAQ de que o serviço All-in geralmente traz um técnico ao local em até oito horas entre 8:00 e 22:00, com o All-in Plus estendendo o mesmo suporte aos domingos e feriados.
A pilha de taxas está ancorada na página de tarifas de transação do CCV emhttps://www.ccv.eu/nl/betaaloplossingen/transactieverwerking/tarieven, que lista €0,068 para transações de débito ao consumidor holandês, preços percentuais para aceitação mais ampla de débito e crédito, opções mensais de €4,25 para processamento de transação CCV e pagamentos de devolução, e um item de chargeback de €25. A página mais ampla de processamento de transações emhttps://www.ccv.eu/nl/betaaloplossingen/transactieverwerkingsuporta a distinção entre aluguel de terminal e processamento, incluindo processamento CCV ou Fiserv dependendo da escolha do terminal e faturamento na conta empresarial do comerciante em até dois dias úteis. A página de métodos de pagamento emhttps://www.ccv.eu/nl/betaaloplossingen/transactieverwerking/betaalmethodensuporta a discussão sobre aceitação de cartões e carteiras, incluindo cartões de débito, cartões de crédito, pagamentos contactless e móveis.
As evidências de serviço e substituição vêm de várias páginas operacionais do CCV. A página do contrato de serviço emhttps://www.ccv.eu/nl/klantenservice/mkb/servicecontractsuporta as descrições de suporte All-in e All-in Plus, cobertura de técnico, linguagem de sem taxas de visita, estacionamento ou hora, atualizações de software e preços anuais de suporte. A página de interrupções emhttps://www.ccv.eu/nl/contact/storingené usada apenas como um sinal de status limitado: mostra que o CCV mantém um ponto de interrupção público, não que publica tempo de atividade histórico. A página de substituição de terminal emhttps://www.ccv.eu/nl/klantenservice/mkb/pinautomaat-vervangensuporta a lógica de migração de cartão, substituição contactless e pagamento móvel. A página de Tap to Pay emhttps://www.ccv.eu/nl/betaaloplossingen/apps-diensten/tap-to-paysuporta o substituto do smartphone como terminal, economia por uso, posicionamento sem custo fixo, requisito Android, declaração de dependência de internet e suporte Apple Pay/Google Pay.
As alegações de integração e dependência da nuvem são fundamentadas na página de Pagamentos Online do CCV emhttps://www.ccv.eu/nl/betaaloplossingen/apps-diensten/online-payments, na página de terminal integrado emhttps://www.ccv.eu/nl/grootzakelijke-oplossingen/pinautomaten/kassagekoppelde-oplossingene na página de serviços de processamento de pagamentos emhttps://www.ccv.eu/nl/grootzakelijke-oplossingen/betaaldiensten/betalingsverwerking. Essas fontes suportam as alegações de API, plug-in, token vault, autorização/captura, relatórios online/offline, OPI/ZVT, PCI PTS, DK TA 7.2, processamento de terminal e processamento host-to-host. Elas não provam o tempo de atividade de integração realizado, o aumento da taxa de aprovação ou a penetração do comerciante.
As evidências institucionais vêm da página regulatória do CCV emhttps://www.ccv.eu/nl/over-ccv/wet-en-regelgeving, da página de estrutura organizacional do CCV emhttps://www.ccv.eu/nl/over-ccv/ons-verhaal/organisatiestructuur, da explicação do registro público do De Nederlandsche Bank emhttps://www.dnb.nl/en/public-register/, da página de registro de processamento de pagamentos do DNB emhttps://www.dnb.nl/en/public-register/register-of-payment-processing-service-providers/e da página de registro de provedores de serviços de pagamento do DNB emhttps://www.dnb.nl/en/public-register/register-of-payment-service-providers/. Essas fontes suportam o contexto de licença e supervisão, o contexto de limite de processamento de pagamentos e o fato de que o DNB atualiza os downloads do registro a cada dia útil. O perfil de investidor do Fiserv emhttps://investors.fiserv.com/suporta o enquadramento da empresa-mãe em torno de aquisição de comerciante, processamento, e-commerce e Clover. Histórias de clientes selecionadas pela empresa emhttps://www.ccv.eu/nl/over-ccv/nieuws/klantverhalensão úteis apenas como temas voltados para o comerciante, não como evidência independente de satisfação.
O que o registro público ainda não prova
A base de fontes públicas é suficiente para entender o modelo do CCV, mas não suficiente para avaliar sua qualidade operacional. A métrica ausente mais importante é o tempo de atividade do terminal, idealmente dividido por produto, método de conectividade, segmento de comerciante e geografia. Um número de tempo de atividade agregado seria útil, mas incompleto. Um terminal de balcão em LAN, um dispositivo móvel em 4G, um PIN pad integrado e um terminal de carregamento de veículo elétrico conectado à nuvem não têm o mesmo perfil de falha.
A segunda métrica ausente é a resposta do serviço. O CCV descreve funcionários de helpdesk, técnicos e suporte aos domingos e feriados para o contrato de serviço mais alto, mas não publica tempos de resposta medianos e de cauda, taxas de reparo remoto, tempos de conclusão de visita de campo ou desempenho de entrega de dispositivo de substituição. Para um comerciante, o percentil 95 importa mais que a média. A falha no checkout que dura cinco minutos é um incômodo; a falha que dura cinco horas muda a receita.
A terceira métrica ausente é a taxa de aprovação. Uma transação de terminal de pagamento pode ser tecnicamente disponível e ainda falhar porque a autorização é recusada, roteada incorretamente, expirou ou não é suportada. Os comerciantes precisam de visibilidade da taxa de aprovação por tipo de cartão, carteira, cartão doméstico versus internacional, modelo de terminal, processador e setor. Sem isso, a diferença entre fundos do cliente, comportamento do emissor, comportamento do terminal e comportamento do processador permanece turva.
A quarta métrica ausente é a exposição a chargeback e disputas. As páginas de preços do CCV mostram o custo da transação, mas a economia de pagamento realizada do comerciante também depende de reembolsos, estornos, chargebacks, controles de fraude e fluxos de evidência. Cartões de alto valor e transações internacionais podem produzir diferentes cargas de risco e suporte do que o débito local. Se o CCV quer possuir a economia de pagamento do comerciante, o tratamento de disputas pertence à mesma visão que as taxas.
A quinta métrica ausente é a distribuição da velocidade de liquidação. A cópia pública diz muitas vezes no próximo dia útil ou em até dois dias úteis, dependendo do contexto. Isso é útil, mas os comerciantes precisam da distribuição real: por tipo de cartão, horário de corte, processador, status de risco do comerciante, fim de semana e feriado. O custo de caixa da aceitação de pagamento não é totalmente conhecido até que o comerciante saiba quando o dinheiro chega.
A sexta métrica ausente é o churn. Os negócios de terminais podem parecer fortes enquanto os comerciantes estão presos em ciclos de substituição ou contratos, mas o churn por coorte revela se os comerciantes renovam porque o produto funciona ou saem quando alternativas mais baratas se tornam toleráveis. O churn deve ser lido com o mix de segmento: comerciantes de baixo volume podem se comportar de forma diferente de varejistas multi-site, grupos de hospitalidade ou operadores de pagamento não tripulado.
A sétima métrica ausente é a taxa de anexação. A economia do CCV provavelmente melhora quando o aluguel do terminal é anexado ao processamento de transações, contratos de serviço, pagamentos online, relatórios, níveis de suporte, Tap to Pay ou hardware de substituição. As páginas públicas mostram o menu, não a penetração. Se muitos comerciantes alugam dispositivos, mas processam em outro lugar, a economia do CCV difere de um comerciante que usa CCV para terminal, processamento, pagamentos online e relatórios. A transação do terminal de pagamento é a unidade; a taxa de anexação mostra quanto dessa unidade o CCV captura.
Essas lacunas não são acusações. São as perguntas corretas para uma empresa cujo discurso público é confiabilidade operacional.
A questão estratégica: infraestrutura ou despesa substituível
A posição estratégica do CCV é forte quando os comerciantes o veem como infraestrutura de pagamento. Nesse cenário, o aluguel do terminal é aceito porque compra continuidade. As taxas de processamento são aceitas porque os preços são transparentes e a aceitação é ampla. Os contratos de serviço são aceitos porque o tempo de inatividade tem custo visível. Os ciclos de substituição são aceitos porque o comportamento de pagamento muda. A triagem regulatória é aceita porque os comerciantes valorizam a legitimidade. Os serviços online e em nuvem são aceitos porque os relatórios e o suporte melhoram o controle.
A posição enfraquece quando os comerciantes veem o CCV como despesa substituível. Isso acontece se um comerciante de baixo volume calcula que um produto baseado em telefone ou aplicativo é suficiente. Acontece se o suporte é difícil de alcançar durante o horário comercial real do comerciante. Acontece se as mensagens de liquidação não correspondem às necessidades de caixa. Acontece se os custos de cartões e carteiras parecem opacos. Acontece se uma substituição de hardware parece mais uma venda adicional do que continuidade. Acontece se o MyCCV e os relatórios não tornam a economia das transações mais clara do que um extrato bancário.
A transação do terminal de pagamento é a maneira mais simples de separar esses resultados. Se a próxima transação for mais rápida, mais barata de entender, mais confiável e melhor apoiada porque o CCV está envolvido, o CCV conquistou o status de infraestrutura. Se a próxima transação é meramente roteada através de um dispositivo alugado que pode ser substituído por um telefone ou leitor mais barato, o aluguel é vulnerável.
A propriedade do Fiserv muda o quadro. O CCV não é mais apenas um especialista local em pagamentos holandeses. Faz parte de um grupo global de pagamentos e tecnologia financeira que se descreve como atendendo às necessidades de aquisição de comerciantes, processamento, e-commerce e ponto de venda Clover. Isso pode dar ao CCV profundidade de produto, escala de capital e acesso à plataforma. Também pode levantar questões dos comerciantes sobre localidade, fluxos de dados, priorização de produtos e se a qualidade do serviço local permanece central dentro de um grupo maior.
O melhor resultado é um híbrido: legitimidade regulada holandesa e serviço local, combinados com a escala do Fiserv e a capacidade do produto Clover. O pior resultado é uma identidade dividida onde os comerciantes compram suporte local, mas experimentam complexidade de plataforma global. Os materiais públicos apontam para a primeira história, mas apenas métricas operacionais podem prová-la.
Pontos de atenção para o próximo ciclo de relatórios
Primeiro, observe os preços em torno do débito doméstico. A âncora de €0,068 de débito doméstico é central para a proposta de valor do CCV para pequenos comerciantes. Qualquer mudança no preço do débito doméstico, nas opções mensais de processamento, nas suposições de mix de cartões ou no tratamento do esquema alteraria o custo efetivo por transação de terminal de pagamento. A questão principal não é apenas a taxa principal, mas se os comerciantes podem prever o custo combinado à medida que as carteiras e os cartões internacionais crescem.
Segundo, observe a linguagem de substituição de terminal. A substituição de Maestro e V PAY, a adoção de carteiras móveis e o comportamento contactless criam pressão de atualização recorrente. O CCV deve se beneficiar se converter essa pressão em migrações planejadas. Deve ser questionado se as mensagens de substituição se tornam urgentes porque os comerciantes estão descobrindo a incompatibilidade tarde demais.
Terceiro, observe as promessas de liquidação. "Muitas vezes no próximo dia útil" e "em até dois dias úteis" podem coexistir, mas os comerciantes precisam de clareza. Um movimento público ou contratual em direção a prazos mais claros, relatórios de exceção e rastreamento de pagamentos fortaleceria a história de controle do comerciante do CCV.
Quarto, observe os níveis de serviço e a comunicação pública de interrupções. Uma página de status forte, histórico transparente de incidentes e compromissos mensuráveis de resposta ajudariam o CCV a transformar o suporte de promessa em prova. Os comerciantes não precisam de sistemas perfeitos. Precisam de diagnóstico rápido e tratamento honesto de incidentes.
Quinto, observe a adoção do Tap to Pay. Se o CCV puder usar a aceitação por smartphone como um complemento aos terminais, pode defender casos de uso de baixo volume e extra. Se o Tap to Pay ensinar aos comerciantes que o aluguel fixo do terminal é desnecessário, pode comprimir a economia do hardware, a menos que o CCV capture valor suficiente de transação e serviço em outros lugares.
Sexto, observe as divulgações de localidade e governança de dados. À medida que o CCV opera como parte do Fiserv enquanto apresenta legitimidade regulatória holandesa, os comerciantes com dados de pagamento sensíveis, laços com o setor público ou preocupações de soberania farão perguntas mais detalhadas. Divulgação clara reduziria o atrito. O silêncio deixaria a questão para as equipes de compras e concorrentes.
Sétimo, observe a taxa de anexação. O comerciante mais valioso do CCV provavelmente não é aquele com um único terminal alugado. É o comerciante cujas transações de terminal de pagamento, pagamentos online, relatórios, suporte, ciclo de substituição e visibilidade de liquidação estão todos dentro da pilha do CCV. Evidência pública de adoção de pacotes tornaria a qualidade do negócio mais fácil de julgar.
Por que o CCV importa
O CCV importa porque pequenas falhas de pagamento escalam para estrutura de mercado. Um único checkout fracassado é local. Milhares de comerciantes dependendo do mesmo terminal, processador, serviço em nuvem, helpdesk, plano de migração de cartão e processo de liquidação é infraestrutura. Quanto mais o uso de dinheiro diminui e mais carteiras e cartões dominam o comércio cotidiano, mais a transação do terminal de pagamento se torna uma dependência de pequenas empresas.
A empresa tem ingredientes credíveis: longa história operacional, portfólio visível de terminais, preços de transação publicados, contratos de suporte, posicionamento regulatório, capacidades de pagamento online, produtos de terminal integrado e um grupo controlador com escala global de pagamentos. Também tem pontos de prova não resolvidos: tempo de atividade do terminal, resposta do serviço, taxas de aprovação, velocidade de liquidação, chargebacks, churn, taxa de anexação e custo de suporte.
Para os comerciantes, a lição imediata é precificar todo o checkout, não apenas o terminal. A transação do terminal de pagamento inclui aluguel do dispositivo, centavos de débito doméstico, taxas percentuais em outros cartões, opções mensais de processamento, cobertura de suporte, timing de substituição, atraso de liquidação, complexidade de integração, comportamento de carteiras e o custo da falha pública no balcão. Um provedor que parece barato em uma camada pode ser caro em tempo de inatividade. Um provedor que parece mais caro no aluguel pode ser mais barato se evitar vendas perdidas e trabalho de reconciliação.
Para o CCV, a questão estratégica é igualmente clara. A empresa deve querer que os comerciantes esqueçam o terminal durante o funcionamento normal e se lembrem do CCV apenas quando o sistema previne um problema ou resolve um rapidamente. É assim que o aluguel se torna aceito. No momento em que os comerciantes começam a contar checkouts fracassados, cada taxa mensal se torna um lembrete de que o terminal deveria tornar o pagamento comum.
O aluguel do CCV Group é, portanto, pago uma transação de terminal de pagamento concluída de cada vez, e desafiado um checkout fracassado de cada vez. O balcão é o placar.