
Resumo
- A Caterpillar registrou US$ 20,5 bilhões em vendas e receitas no segundo trimestre de 2026, alta de 24% sobre US$ 16,6 bilhões e primeiro trimestre acima de US$ 20 bilhões.
- O avanço incluiu US$ 3,1 bilhões de maior volume e US$ 595 milhões de realização favorável de preços.
- Energy & Transportation cresceu 17%, Construction Industries 35% e Resource Industries 20%, em bases segmentadas distintas.
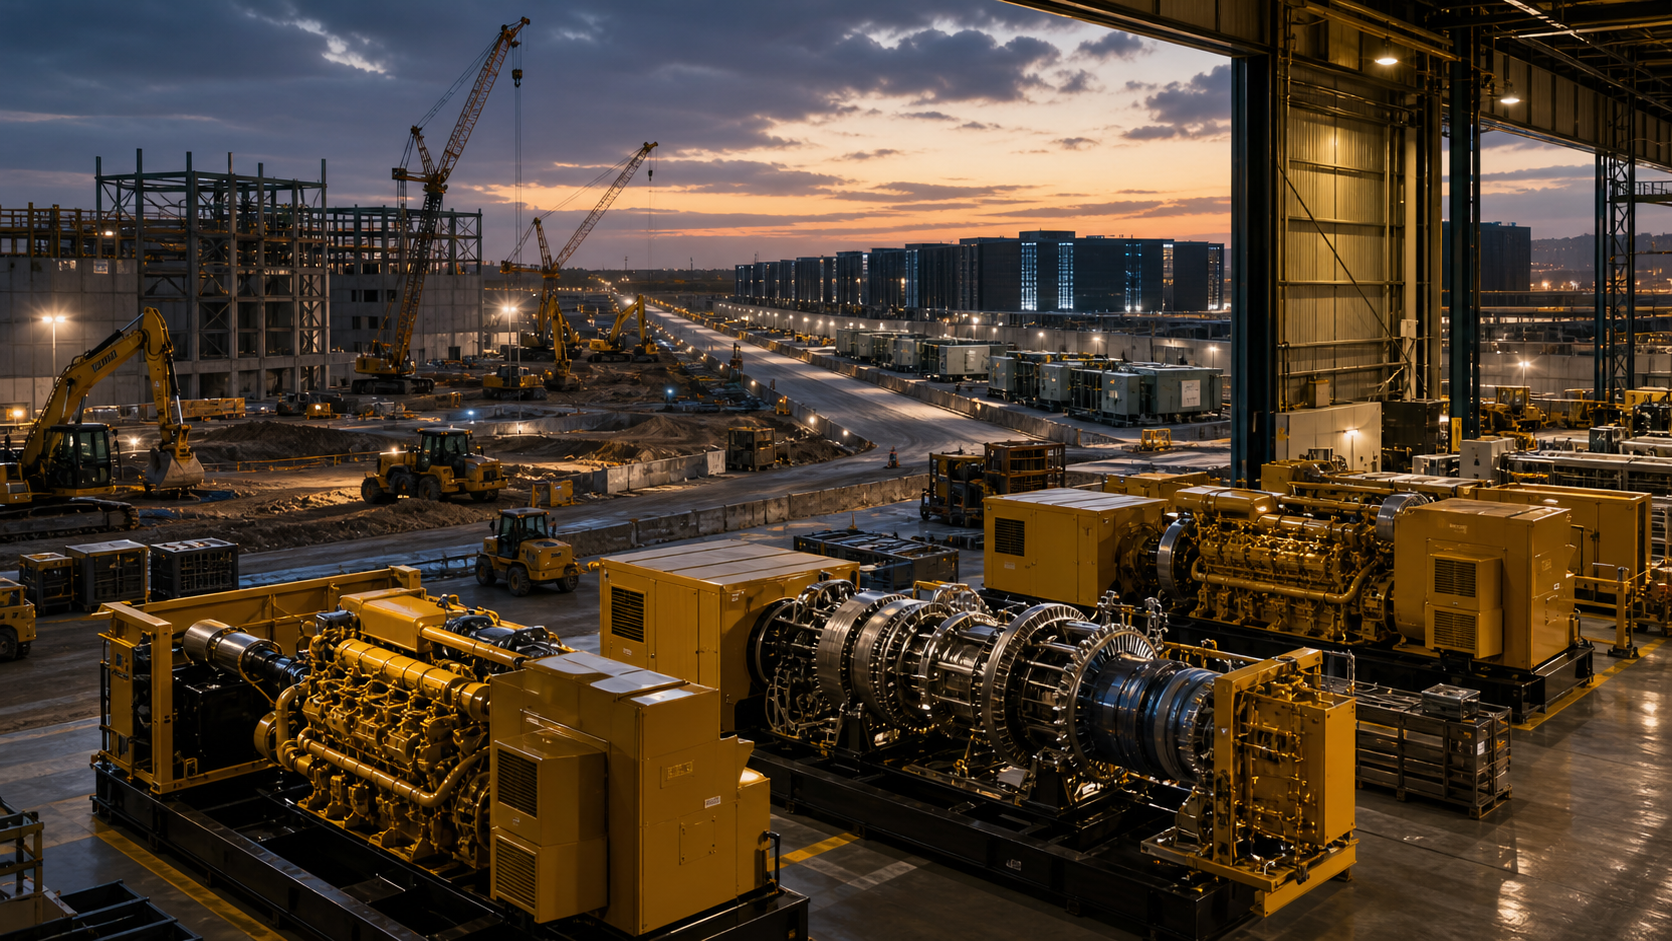
- As vendas de produtos de geração de energia aos usuários aumentaram 72%, e a administração descreveu como muito forte a demanda de data centers por grandes grupos geradores e turbinas.
- A carteira chegou a US$ 72 bilhões, alta anual de 92%, e houve entregas iniciais a uma empresa de locação de revendedores para grandes projetos norte-americanos, inclusive data centers.
- A companhia não informou receita específica de data centers, megawatts, número de equipamentos, clientes ou participação desses projetos na carteira.
A leitura correta começa pelas bases
Os 24% medem toda a Caterpillar. Os 17% pertencem a Energy & Transportation. Os 72% se referem às vendas aos usuários de produtos de geração. Os 92% comparam a carteira com o ano anterior. São sinais relacionados, mas não intercambiáveis.
A alta de 72% é a evidência mais próxima do gargalo energético. A administração associou grandes geradores e turbinas à demanda muito forte de data centers, sem dizer qual parcela do crescimento veio desse mercado. Também não separou equipamentos de energia principal, de transição ou de emergência.
É possível afirmar que o investimento chegou à linha industrial. Não é possível atribuir todo o recorde à IA nem converter venda de produto em capacidade já energizada.
O atraso de energia muda a economia do fornecedor
Se a ligação à rede determina quando um campus começa a faturar, a geração deixa de ser apenas uma compra técnica. Ela protege um cronograma. O valor econômico passa a incluir a receita computacional que o cliente deixa de perder quando obtém energia no momento necessário.
Essa urgência favorece fabricantes capazes de combinar máquina, instalação, peças e manutenção. A relação pode durar muito além da entrega inicial, sobretudo em operações com exigência elevada de continuidade.
Mas o equipamento vendido ainda precisa de combustível, licença, instalação e teste. A Caterpillar não divulgou datas, função, potência ou desempenho de projetos. Demanda comercial não comprova data center em operação.
A carteira transforma visibilidade em obrigação fabril
Uma carteira de US$ 72 bilhões oferece horizonte de produção e quase dobra o patamar anual. Ao mesmo tempo, exige componentes, turnos, controle de qualidade, logística e técnicos de campo. O gargalo pode sair da busca por pedidos e chegar à capacidade de convertê-los em equipamentos utilizáveis.
Carteira não é receita reconhecida nem caixa. Contratos podem ter calendários e condições diferentes, e a fatia de data centers é desconhecida. Rotular o total como IA seria uma inferência indevida.
O próximo indicador é a conversão. Prazos estáveis sustentam receita futura; prazos maiores transferem risco ao cliente e podem abrir espaço para outra solução.
A locação captura valor antes da carga computacional
Construction Industries entregou as primeiras unidades para uma joint venture de locação pertencente a revendedores. Ela atende projetos de vários bilhões de dólares na América do Norte, incluindo construção de data centers.
O modelo permite contratar a frota conforme cada fase de terraplenagem e obra. Para revendedores e Caterpillar, mantém o ativo dentro de uma relação de utilização e serviço; para o incorporador, reduz a necessidade de comprar máquinas para uso temporário.
A dependência do cronograma permanece. Licença, energia ou financiamento atrasados diminuem a utilização. Não há dados de preço, tamanho da frota, clientes ou participação de data centers na joint venture.
Preço e margem indicam força — neste trimestre
O volume acrescentou US$ 3,1 bilhões e o preço, US$ 595 milhões. A margem operacional subiu de 17,3% para 20,9%; a ajustada, de 17,6% para 21,9%.
Essas são margens consolidadas, e não o retorno de uma turbina ou de um contrato para data center. Ainda assim, mostram que o crescimento não exigiu compressão da rentabilidade geral no período.
A continuidade dependerá do custo de expandir capacidade. Estoque, fábrica e mão de obra vêm antes de parte da receita. A escassez só cria vantagem se a entrega e a qualidade acompanharem o preço.
Caixa dá capacidade, mas não revela a destinação
O fluxo de caixa operacional empresarial foi de US$ 4,4 bilhões e o caixa final, de US$ 6,7 bilhões. A Caterpillar recomprou US$ 1,5 bilhão em ações e pagou US$ 700 milhões em dividendos. A empresa tem opções financeiras, mas não disse quanto investirá para produzir mais equipamentos de geração.
A previsão de terceiro trimestre forte e de crescimento anual na faixa média a alta dos dois dígitos é uma expectativa da administração. Produção, cancelamentos, entregas e serviço precisarão confirmá-la.
Assim, a Caterpillar participa do crescimento dos data centers e de seus atrasos. Pedidos sobem com a expansão; licenciamento, energia e capital podem deslocar a utilização do equipamento entre períodos.
Fontes
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance