
Resumo
- A receita trimestral da AWS subiu 37%, para US$ 42,2 bilhões, maior ritmo em 18 trimestres.
- O lucro operacional do segmento aumentou de US$ 10,2 bilhões para US$ 16,6 bilhões.
- O fluxo de caixa livre de 12 meses da Amazon passou de entrada de US$ 18,2 bilhões para saída de US$ 7,6 bilhões.
- A companhia associa a mudança principalmente ao aumento de US$ 66,1 bilhões nas compras líquidas de ativos, sobretudo para IA.
- O capex em dinheiro de aproximadamente US$ 220 bilhões previsto para 2026 é do grupo e inclui robôs, semicondutores e satélites; não é orçamento exclusivo da AWS.
- O julgamento requer capacidade energizada, utilização, conversão dos compromissos, vida útil e retorno sobre o capital.
O lucro usa a infraestrutura de ontem; o caixa compra a de amanhã
O resultado operacional da AWS subiu para US$ 16,6 bilhões. Isso demonstra que a expansão de receita gerou lucro de segmento, não apenas volume com margem sacrificada. Ainda assim, não identifica qual geração de ativos produziu o resultado.
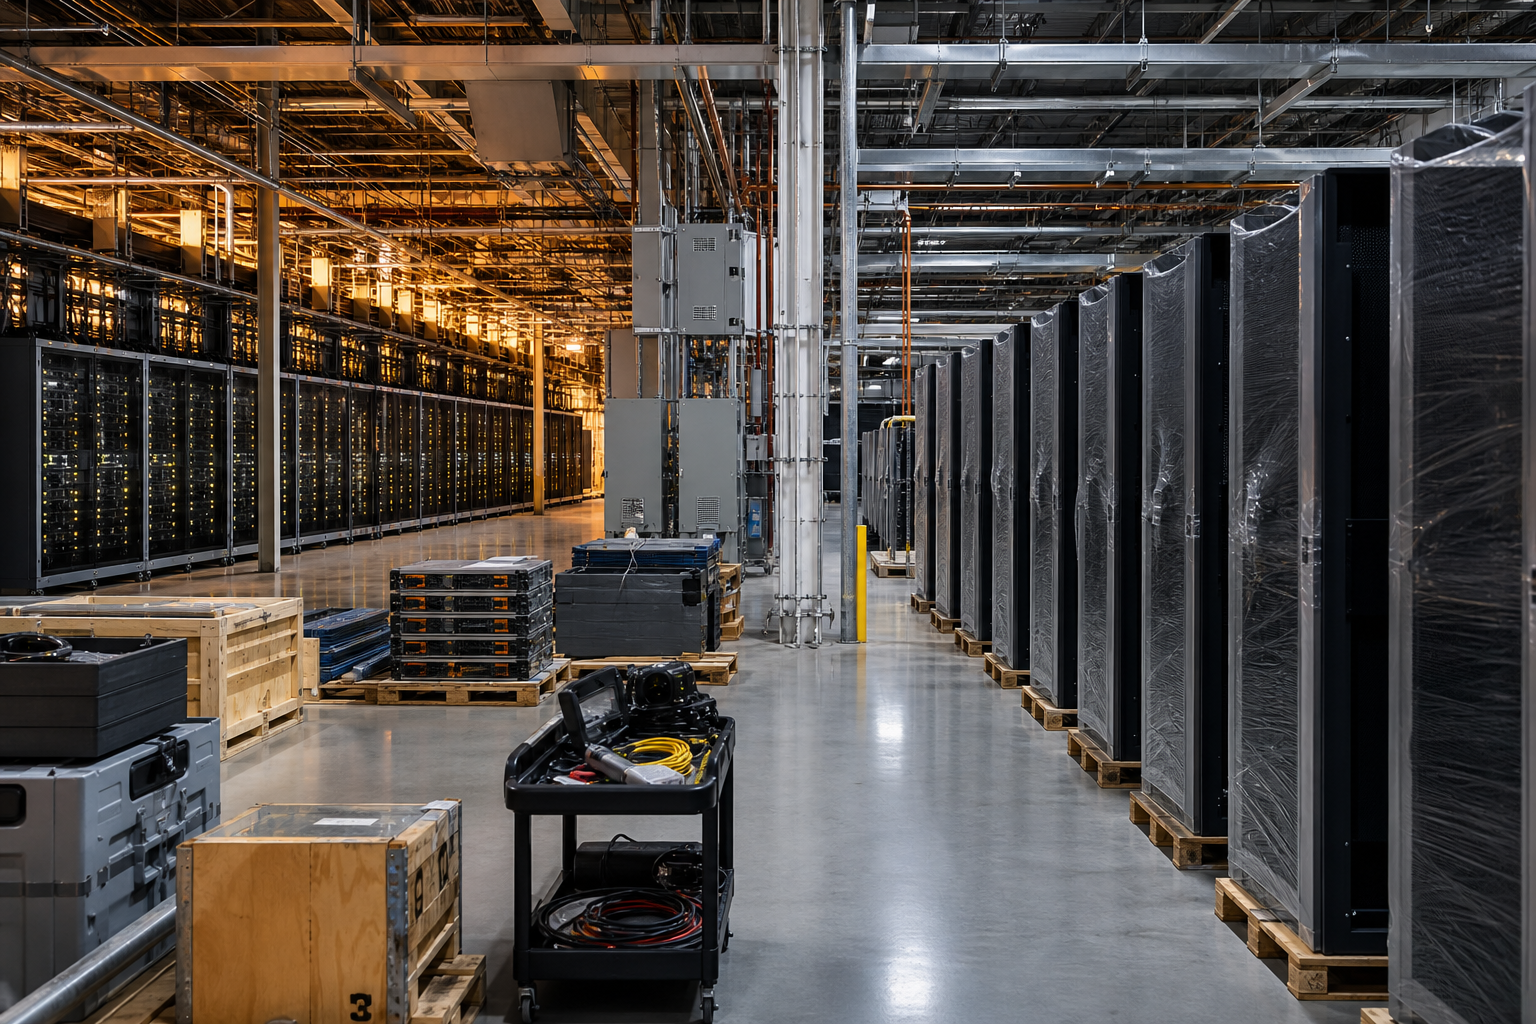
Data centers exigem pagamento antes do uso. Edifício, subestação, servidor, acelerador e rede são adquiridos e instalados antes de atender cargas por anos. A despesa contábil se distribui por depreciação; o caixa sai na compra.
Assim, a AWS pode monetizar instalações maduras enquanto a Amazon financia uma expansão. A virada do fluxo livre de US$ 18,2 bilhões positivos para US$ 7,6 bilhões negativos registra essa sobreposição.
O ponto crítico é a duração do intervalo. Ocupação rápida e preço adequado convertem a saída em caixa futuro. Falta de energia, atraso do cliente ou obsolescência consomem a vida econômica do equipamento sem receita.
Os US$ 220 bilhões atravessam negócios diferentes
Segundo a Associated Press, Andy Jassy elevou a expectativa de investimento em dinheiro para 2026 de US$ 200 bilhões para aproximadamente US$ 220 bilhões. O principal motivo citado foi o custo mais alto de memória.
O número é da Amazon inteira. Inclui robótica, semicondutores e satélites além de infraestrutura de nuvem. Chamá-lo integralmente de gasto de IA, AWS ou data center ultrapassa o que foi divulgado.
Ativos dentro desse total têm ciclos distintos. Prédios e sistemas elétricos podem suportar várias gerações de computação. Aceleradores e memória podem envelhecer em menos tempo. Robôs e satélites pertencem a operações com receitas próprias.
Uma ponte de ativos deveria mostrar composição, fase de construção, entrada em serviço e compromisso futuro. Também deveria separar aumento de preço de aumento de quantidade. O total mede intensidade, não capacidade disponível.
A carga de IA percorre o catálogo tradicional
A Amazon coloca a AWS em ritmo anualizado de US$ 169 bilhões e afirma que os negócios de IA dentro da AWS e de chips superaram, cada um, ritmo anualizado de US$ 25 bilhões. Ritmo anualizado extrapola o presente; não é receita anual reconhecida nem lucro isolado.
A explicação operacional diz que pós-treinamento, aprendizado por reforço e agentes usam CPU, armazenamento, bancos de dados e rede além de aceleradores. Uma aplicação de IA amplia consumo em serviços já existentes.
Isso pode melhorar a economia de ativos compartilhados. Dados permanecem armazenados, agentes chamam ferramentas e sistemas transacionais continuam trabalhando ao redor do modelo. Chips próprios podem dar controle de custo e oferta numa camada.
Não existe divisão auditada de margem entre IA, chips e serviços centrais. Também não há concentração de clientes. O mecanismo de reforço é plausível; a qualidade e diversidade do resultado ainda não foram abertas.
Compromisso em gigawatts ainda não é uso faturado
A empresa cita compromissos plurianuais e de vários gigawatts de Anthropic e OpenAI com Trainium. Eles indicam intenção relevante, mas não informam calendário, potência entregue, termos mínimos ou consumo realizado.
Construção, conexão elétrica, componentes e adaptação de software separam contrato de produção. Um prédio pode esperar a rede; um acelerador pode esperar memória; o cliente pode crescer em etapas.
Utilização define retorno. Equipamento ocioso deprecia e ocupa espaço com energia e resfriamento. Capacidade sem folga suficiente pode prejudicar confiabilidade. O provedor precisa equilibrar reserva e produtividade.
Faixas de conversão em 12 e 24 meses, potência colocada em serviço e parcela coberta por pagamentos mínimos permitiriam avaliar o compromisso. “Multi-gigawatt” sozinho não autoriza calcular receita.
A valorização da Anthropic não veio da operação da AWS
O lucro líquido da Amazon contém US$ 53,4 bilhões de receita não operacional antes de impostos, principalmente pela reavaliação do investimento na Anthropic. Isso não é venda da AWS, caixa de data center nem retorno operacional do capex.
Um ganho contábil pode elevar lucro sem financiar a compra de equipamentos. Misturá-lo com o segmento criaria a impressão falsa de que a expansão física já se pagou.
A análise de infraestrutura deve manter separados receita e lucro operacional da AWS, depreciação, compras e fluxo de caixa. A participação na Anthropic é importante para o balanço, mas mede outra coisa.
Essa separação também protege comparações. O valor de um investimento pode variar sem mudança no uso de nuvem. Retorno de infraestrutura aparece em margem e caixa recorrente.
Memória mais cara aumenta a receita necessária
Sistemas de IA combinam aceleradores, memória de alta capacidade, rede, armazenamento, energia e resfriamento. Uma alta de preço de memória pode exigir mais caixa para o mesmo conjunto.
A AWS pode repassar preço, absorver custo, redesenhar ou negociar volume. Cada alternativa afeta margem, demanda e prazo. Chips próprios não eliminam dependência de fabricação, encapsulamento e memória.
A Amazon não informa volumes nem a parcela exata dos US$ 20 bilhões adicionais atribuída a preço. Não é possível separar completamente inflação e expansão.
O fato divulgado é que custos de componentes elevaram o plano do grupo. Um custo inicial maior aumenta o nível de utilização ou preço necessário para preservar retorno.
O painel precisa começar na energia disponível
Receita e lucro da AWS mostram procura. A saída de caixa mostra investimento. Entre eles faltam capacidade instalada, potência energizada, ocupação e prazo de contrato.
Um servidor pronto num prédio sem energia não gera serviço. Um prédio energizado com sistemas ociosos também não. Compromissos precisam chegar a consumo faturado antes que a vida do ativo avance demais.
Edifícios e aceleradores devem ser analisados em coortes, porque têm durações diferentes. Retorno sobre capital, idade da frota e cronograma de renovação tornariam o total mais útil.
O trimestre não prova excesso nem sucesso garantido. Mostra a AWS crescendo depressa e a Amazon comprando ainda mais depressa. A qualidade do ciclo será decidida pela velocidade com que a utilização alcança o ativo e volta a transformar expansão em caixa livre.
Uma leitura responsável também acompanha concentração e calendário de energia. Capacidade reservada por poucos clientes, ou construída em regiões cujo fornecimento elétrico ainda não entrou em serviço, produz um risco diferente de uma carteira diversificada e pronta para uso. Faixas de concentração, ano de energização e parcela já faturada ajudariam a transformar a cifra de investimento num cronograma econômico.
