
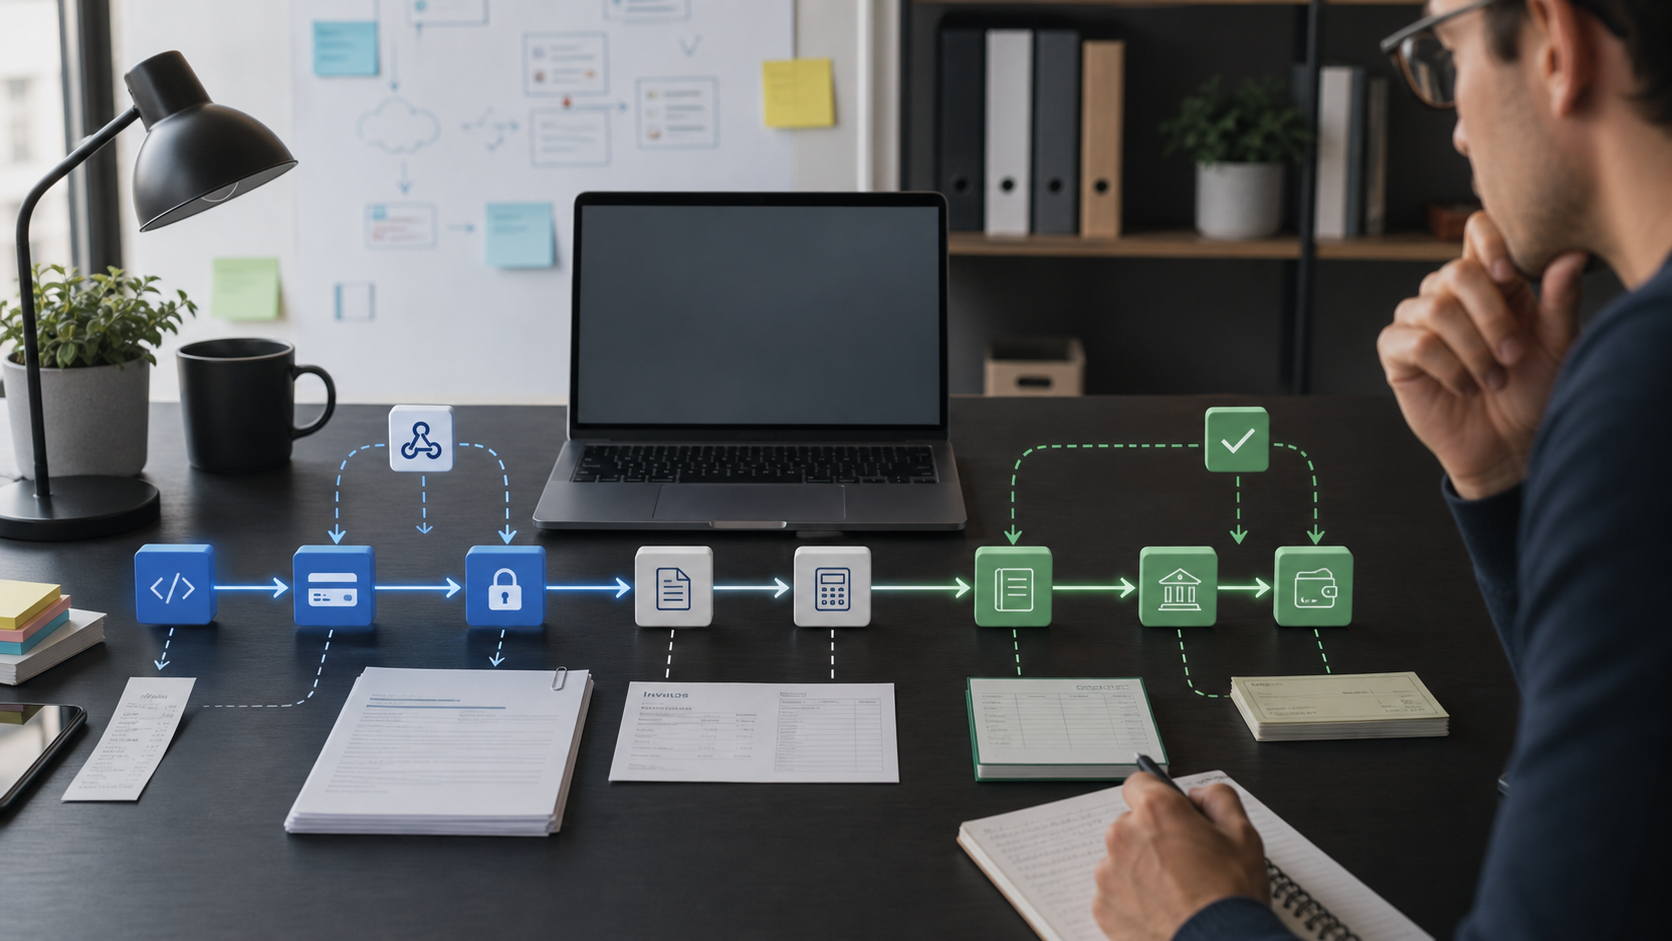
ملخص
- قيمة Stripe الإنتاجية لا تكمن في التكامل السريع فحسب، بل في القدرة على تحويل حدث تجاري إلى حالة دفع مقبولة، وحالة فاتورة، وحالة ضريبية، وحالة احتيال، وحالة رصيد، وحالة دفع يمكن لفرق مختلفة الوثوق بها.
- أقوى دليل على Stripe هو اتساع سطح تشغيله: المدفوعات، الفوترة، الضرائب، رادار، كونكت، الخزانة، الإصدار، الروابط المالية، أدوات إعداد التقارير والدعم مصممة لتقليل عدد الأنظمة المنفصلة التي يجب على الشركة ربطها.
- المخاطر الرئيسية عملية بنفس القدر: ازدواجية فقدان webhook، وسوء فهم idempotency، وثغرات التسجيل الضريبي، وقرارات احتيال خاطئة، وضعف أدلة النزاعات، وتوقيت الدفع، وفشل طرق الدفع الإقليمية، والاعتماد على الدعم، ومفاجآت التسعير، والاحتفاظ بالعميل بسبب صعوبة الانتقال.
- تدعم الوثائق العامة نظرة إيجابية حذرة تجاه Stripe كمنصة أتمتة إنتاجية، لكنها لا تثبت بشكل مستقل زمن الاستجابة للتاجر، أو تحسين الترخيص، أو معدل الاحتيال، أو جودة الدعم، أو دقة الضرائب، أو تكلفة التسوية. يجب قياس هذه النتائج داخل كل شركة.
حالة المنصة المقبولة هي المنتج
بُنيت سمعة Stripe على فكرة أنه يجب أن تكون المدفوعات قابلة للبرمجة. لا تزال هذه السمعة مهمة، لكنها يمكن أن تصرف الانتباه عن السؤال الأصعب. المطور لا يشتري واجهة برمجة تطبيقات جميلة حقًا. التاجر لا يشتري نموذج دفع حقًا. فريق المالية لا يشتري لوحة تحكم حقًا. ما تحتاجه الشركة هو حالة مقبولة يمكن للجميع العمل بناءً عليها: دفع العميل، يمكن تنفيذ الطلب، يمكن الاعتراف بالفاتورة، يمكن الدفاع عن السجل الضريبي، قرار الاحتيال مفهوم، يمكن تسوية الدفع، ويمكن للشركة شرح ما حدث إذا سأل بنك أو مدقق أو جهة تنظيمية أو عميل غاضب.
هذا هو مركز قيمة Stripe. تقع الشركة بين نشاط تجاري ومجموعة مزدحمة من الأنظمة الخارجية: شبكات البطاقات، البنوك المصدرة، شركاء الاستحواذ، طرق الدفع المحلية، الحسابات المصرفية، فحوصات الهوية، إشارات الاحتيال، القواعد الضريبية، العمليات المحاسبية، الأسواق، حالات الاشتراك، والمدفوعات المنصة. لا تزيل Stripe كل هذا التعقيد. إنها تحزم جزءًا كبيرًا منه وراء كائنات وأحداث ولوحات تحكم وتقارير ومسارات دعم. السؤال هو ما إذا كانت هذه الحزمة تزيل ما يكفي من العمل التشغيلي لتبرير الرسوم والاعتماد.
لم تعد القضية العامة لـ Stripe قضية شركة ناشئة صغيرة. تقول Stripe إن الشركات التي تعمل على منصتها ولدت 1.9 تريليون دولار من إجمالي الحجم في 2025، بزيادة 34% عن 2024، وأن خدماتها المالية القابلة للبرمجة تدعم أكثر من 5 ملايين شركة مباشرة أو من خلال المنصات. وتقول أيضًا إن Link يستخدمه أكثر من 200 مليون شخص. تعرض صفحتها الرئيسية الشركة كبنية تحتية مالية للإيرادات، وليس مجرد معالج بطاقات، وتدرج الدعم العالمي للعديد من العملات وطرق الدفع، وقاعدة اشتراكات كبيرة على Billing، ووقت تشغيل تاريخي مرتفع. تظهر هذه الادعاءات الإطار المقصود: تريد Stripe أن تكون طبقة التشغيل المالية لشركات الإنترنت.
الخطر في هذا الإطار هو أنه يمكن أن يجعل اتساع التكامل يبدو دليلاً على النجاح التشغيلي. الاتساع ليس كافيًا. يمكن لشركة قبول دفعة وما زالت تفشل في تسويتها. يمكنها أتمتة فواتير الاشتراكات وما زالت تمنح الوصول بناءً على الحدث الخطأ. يمكنها تمكين حساب الضرائب وما زالت تسيء فهم مكان التزامات التسجيل والتحويل. يمكنها استخدام تسجيل الاحتيال وما زالت تخسر عملاء جيدين أو تقبل معاملات سيئة. يمكنها وضع المدفوعات في لوحة التحكم وما زالت تترك فريق المالية مع فجوة بين النقد المستلم والإيرادات المعترف بها والرسوم المخصومة.
لهذا السبب يجب تقييم Stripe من خلال مهام الإنتاج المتكررة بدلاً من العروض التوضيحية. المعاملة الأولى أقل أهمية من المحاولة الألف. مسار الدفع أقل أهمية من webhook المتأخر، والحدث المكرر، والفاتورة المدفوعة جزئيًا، والخصم المصرفي غير المتزامن، والدفع الفاشل، والنزاع المطعون فيه، وتقرير الرصيد في نهاية الشهر، وتصدير الضرائب الذي يظهر بعد اكتمال المعاملة. يكون النظام قيمًا عندما تكون هذه الإخفاقات العادية قابلة للملاحظة والاسترداد والتفسير.
الدفع هو آلة حالة، وليس زرًا
أبسط قصة عن Stripe هي أن المطور يمكنه جمع الأموال عبر الإنترنت. قصة الإنتاج أكثر تعقيدًا لأن الدفع ليس إجراءً واحدًا. قد يقدم العميل بطاقة أو حسابًا مصرفيًا أو محفظة أو طريقة دفع محلية. قد يتطلب الدفع مصادقة. قد يرفضه المصدر. قد تكون الطريقة غير متزامنة. قد يتم إعادة محاولة نفس الطلب. قد يتخلى العميل عن التدفق. قد يغير حدث لاحق ما إذا كان يجب على الشركة تنفيذ السلع أو منح الوصول إلى البرنامج أو محاولة التحصيل مرة أخرى.
نموذج PaymentIntent من Stripe موجود لأن قبول الدفع الحديث يعتمد على الحالة. تصف الوثائق العامة PaymentIntents بأنها تتبع تدفق الدفع خلال دورة حياة وتطلق خطوات مصادقة إضافية عندما تتطلب اللوائح أو قواعد المخاطر المخصصة أو سلوك طريقة الدفع ذلك. تحذر Stripe أيضًا من أن حالة الدفع في لوحة التحكم هي ملخص وأن حالة PaymentIntent هي الكائن الموثوق لمنطق الأعمال. هذا التمييز ليس أكاديميًا. قد ينظر فريق المالية أو العمليات إلى حالة لوحة التحكم، لكن يجب على التطبيق أن يقرر ما إذا كان سيشحن أو يلغي أو يعيد المحاولة أو ينتظر بناءً على الحالة الدقيقة.
الآثار المعمارية واضحة: يمكن لـ Stripe تقليل تعقيد المدفوعات فقط عندما يعامل التاجر كائنات Stripe كحالة يجب تعيينها بعناية في نظامه الخاص. يجب على التكامل الناجح تخزين معرفات Stripe، ومعالجة انتقالات الحالة، والتحقق مما إذا كان الحدث ينتمي إلى العميل والطلب الصحيحين، وجعل التنفيذ مشروطًا بحالات تعني أن حركة الأموال آمنة بما فيه الكفاية. الخطأ هو معاملة رد الاتصال كإشعار نجاح بسيط.
توصي وثائق Stripe الخاصة الآن باستخدام Checkout Sessions ذات المستوى الأعلى مع Payment Element للعديد من عمليات التكامل بدلاً من PaymentIntents المباشرة، لأن PaymentIntents المباشرة تتطلب المزيد من التعليمات البرمجية وبعض الميزات الأحدث متاحة من خلال Checkout. هذه التوصية مهمة تجاريًا. لا تبيع Stripe بدائيات API فحسب؛ بل تسحب العملاء بثبات نحو الأسطح المستضافة والمبينة مسبقًا التي تمتص المزيد من تعقيد طرق الدفع. بالنسبة للعديد من الشركات، هذا أمر منطقي. يمكن أن يقلل الجهد الهندسي، ويزيد الوصول إلى الطرق المحلية، ويبسط التعامل مع المصادقة. ولكنه يعني أيضًا أن سيطرة التاجر ترتفع مستوى.
تحصل الشركة على سباكة دفع مخصصة أقل لصيانتها، ولكن اعتمادًا أكبر على خيارات منتج Stripe وسلوك الدفع وجدول الإصدار.
أفضل طريقة للتفكير في المفاضلة هي فصل القدرة التقنية عن الحالة المقبولة. يمكن لـ Stripe توفير آلة حالة قوية، وواجهة دفع مختبرة، ومعالجة موثقة للمصادقة. لا يمكنها اتخاذ كل قاعدة عمل. لا يزال على التاجر اختيار متى تصبح العربة طلبًا، ومتى تصبح الفاتورة إيرادًا، ومتى يصبح الاشتراك وصولاً، ومتى يصبح الدفع نقدًا، ومتى تكون طريقة الدفع المتأخرة مقبولة للتنفيذ. يعطي Stripe التاجر كائنات وإشارات. لا يزيل المسؤولية عن التعيين.
Idempotency هي حيث تصبح الموثوقية انضباطًا تجاريًا
تعد Idempotency أحد أهم مفاهيم الإنتاج في Stripe لأن حركة الأموال هي بالضبط نوع العملية التي لا يمكنها تحمل إعادة المحاولة العشوائية. إذا فشل طلب شبكة بعد أن يطلب التاجر من Stripe إنشاء كائن أو تغييره، فقد لا يعرف التاجر ما إذا كان Stripe قد تلقى الطلب. إعادة المحاولة بدون انضباط تخاطر بكائنات مكررة أو عمليات مكررة. عدم إعادة المحاولة يخاطر بفقدان معاملة مشروعة.
تدعم API الخاصة بـ Stripe مفاتيح idempotency لإعادة محاولة الطلبات بأمان. تشرح إرشادات معالجة الأخطاء منخفضة المستوى سبب أهمية ذلك بشكل خاص أثناء أخطاء الشبكة، عندما لا يستطيع العميل معرفة ما إذا كان الخادم قد تلقى الطلب. وتشرح أيضًا أنه يجب إعادة استخدام مفتاح idempotency مع نفس المعلمات وأن المفاتيح تنتهي بعد 24 ساعة. تضيف نفس الإرشادات تحذيرات مهمة: تعمل محددات المعدل قبل طبقة idempotency، وبعض الطلبات غير الصالحة لا يتم تخزينها مؤقتًا كنتائج مماثلة، ويمكن أن يترك خطأ الخادم الطلب الأصلي في حالة غير محددة.
هذه التفاصيل هي مثال جيد على تقييم Stripe الأوسع. الميزة قوية، لكنها ليست سحرًا. تحمي Idempotency تكاملاً مصممًا بعناية؛ لا تنقذ واحدًا يغير المعلمات بين إعادة المحاولة، أو يعيد استخدام المفاتيح بشكل غير صحيح، أو يعامل جميع الأخطاء بنفس الطريقة، أو يفشل في تخزين حالة محلية كافية للتسوية لاحقًا. لا يزال بإمكان المطور إساءة استخدام البدائية. لا يزال بإمكان فريق المالية اكتشاف طلبات داخلية مكررة إذا قام التطبيق بالتنفيذ قبل أن يكون لديه حالة دفع آمنة.
في الإنتاج، يجب معاملة idempotency كعنصر تحكم تجاري، وليس رأس راحة. يجب أن يعرف التاجر أي العمليات يجب أن تكون مماثلة، وكيف يتم إنشاء المفاتيح، وأين يتم تخزينها، ومتى تتوقف إعادة المحاولة، وكيفية تسوية نتيجة غير مؤكدة. لا يجب أن يعتمد التطبيق على حالة الذاكرة فقط للعمليات التي يمكنها تحريك الأموال. يجب أن يحتفظ بمعرف كائن Stripe، ومعرف الطلب المحلي، ومفتاح الطلب، ومعرف الحدث، والرصيد الناتج أو مرجع الفاتورة بطريقة يمكن فحصها.
قيمة Stripe هي أنه يكشف عن بدائية الموثوقية ويوثق كيف تتصرف. عبء التاجر هو أن البدائية يجب تثبيتها في العملية المحلية. تكلفة الفشل في القيام بذلك ليست عيبًا هندسيًا غامضًا. إنها فرض رسوم مزدوجة على العملاء، وطلبات غير مدفوعة، وعمل استرداد يدوي، وتذاكر دعم، وضوضاء تسوية.
Webhooks هي التسليم بين حالة Stripe وحالة التاجر
إذا كانت PaymentIntents تصف الحالة داخل Stripe، فإن webhooks تصف التسليم إلى نظام التاجر. هذا هو أهم خط في معظم عمليات نشر Stripe. تتجدد الاشتراكات دون أن ينقر العميل على زر بشكل نشط. يمكن أن تستقر الخصومات المصرفية لاحقًا. تصل النزاعات بعد البيع. قرارات الاحتيال قد تتطلب إجراءً. تحتاج المدفوعات وتغييرات الرصيد إلى معالجة مالية. يجب على التاجر سماع هذه التغييرات وتحديث الحالة المحلية بالترتيب الصحيح.
توثيق webhook من Stripe واضح بشأن النمط التشغيلي. يجب أن يقبل نقطة نهاية webhook كائن حدث، والتحقق من الطلب، وإعادة حالة نجاح بسرعة قبل أن تتسبب المنطق المعقد في انتهاء المهلة، ومعالجة العمل التجاري بشكل منفصل. كما تشرح التحقق من التوقيع باستخدام مخطط HMAC وتؤكد على أنه لا يجب تعديل نصوص الطلب الأولية قبل التحقق. هذه هي الأساسيات، لكن الحقائق الإنتاجية الأكثر أهمية تتعلق بسلوك التسليم.
توثق Stripe أن أحداث webhook غير المسلمة يعاد إرسالها تلقائيًا لمدة تصل إلى ثلاثة أيام، وأن التجار يمكنهم سرد الأحداث التي تم إنشاؤها في آخر 30 يومًا لمعالجة عمليات التسليم الفائتة. كما تنصح بمعالجة الأحداث التي لم يتم التعامل معها بنجاح فقط لتجنب التكرار. تعزز مناقشات المطورين العامة وإرشادات Stripe الخاصة نفس النقطة: تسليم webhook ليس رسالة واحدة مضمونة مرة واحدة بالضبط. يجب على التاجر تصميم إعادة المحاولة والتكرار والاسترداد.
يقرر شرط التصميم هذا ما إذا كان Stripe يقلل العمل أو ينقله إلى مكان آخر. يقوم التكامل التجاري القوي بتخزين معرفات الأحداث، ويربط الأحداث بكائنات الأعمال، ويتجاهل الأحداث التي تم التعامل معها بالفعل، ويجلب أحدث كائن Stripe عند الضرورة، ولديه إجراء استرداد يدوي للفترات التي كانت نقطة النهاية فيها معطلة. يمكنه إعادة تشغيل الأحداث الفائتة دون منح الوصول مرتين أو إصدار شحنات مكررة. يمكنه تحمل حدث متأخر دون افتراض أن الحالة المحلية نهائية.
بالنسبة للاشتراكات، تصبح المشكلة أكثر حدة. يمكن لـ Stripe Billing إنشاء الفواتير، ومحاولة التحصيل، وإدارة حالة الاشتراك خلال دورة الحياة. لكن التاجر لا يزال يتحكم في نموذج الوصول للمنتج. تقول إرشادات الاشتراك من Stripe إن عمليات التكامل يجب أن تراقب انتقالات الحالة وتستخدم أحداثًا مثل دفع الفاتورة وتغييرات الاشتراك لتحديث الوصول. كما تلاحظ أن الاشتراك النشط لا يعني بالضرورة أن كل فاتورة مستحقة قد تم دفعها. هذا النوع من الفروق الدقيقة هو حيث تفشل أنظمة الإنتاج. إذا كان منتج SaaS يساوي حالة واحدة ودودة مع صحة حساب كاملة، فقد يقدم الخدمة بشكل غير صحيح.
الآثار التجارية هي أن أتمتة Stripe لها تكلفة تكامل خفية. قد يكون الإطلاق البسيط سريعًا، لكن الإطلاق على مستوى الإنتاج يحتاج إلى تخزين الأحداث، وأدوات إعادة التشغيل، وتعيين الحالة، ولوحات التحكم الداخلية، والتنبيهات، والتدريب التشغيلي. هذه ليست أسبابًا لتجنب Stripe. إنها الثمن الحقيقي لاستخدامه بشكل جيد.
التسوية هي اختبار فريق المالية لأتمتة المطور
يمكن لتجربة المطور أن تجعل المدفوعات تبدو محلولة قبل أن يوافق فريق المالية. تعيش فرق المالية في عالم مختلف. يحتاجون إلى معرفة لماذا الإيداع المصرفي أصغر من إجمالي المبيعات اليومية، وما هي الرسوم التي تم خصمها، وما هي المبالغ المستردة أو النزاعات التي غيرت الرصيد، وما إذا كانت دفعة الدفع تطابق المعاملات، وما إذا كان الاعتراف بالإيرادات يتوافق مع حركة النقد، وأي تحويل عملة أو قاعدة تسوية تم تطبيقها.
وثائق تقارير Stripe مفيدة لأنها تكشف كيف تتوقع Stripe تقسيم مشكلة التسوية. يتم وصف تقرير ملخص الرصيد بأنه مشابه لكشف حساب بنكي وهو الأكثر فائدة عندما تعامل الشركة Stripe كحساب بنكي للأغراض المحاسبية. يتضمن نشاطًا مثل الرسوم والمبالغ المستردة والنزاعات والتعديلات والرسوم، ويوفر تنزيلات CSV. تم تصميم تقرير تسوية الدفع للشركات التي ترغب في تسوية كل دفعة تلقائية مع مجموعة المعاملات التي تسويها. تلاحظ Stripe أيضًا أن المدفوعات الفورية يتحكم فيها المستخدم وأن Stripe لا يمكنه تحديد المعاملات المضمنة في كل دفعة فورية، تاركًا مسؤولية التسوية للتاجر.
هذه النقطة الأخيرة مهمة. يمكن لـ Stripe إنتاج تقارير، لكن ليس كل سلوك دفع بنفس السهولة في التسوية. الأتمتة التي تسرع حركة النقد يمكن أن تزيد العمل المالي إذا لم يكن مسار التسوية واضحًا. يحتاج النشاط التجاري الذي يختار المدفوعات الفورية أو المدفوعات اليدوية أو تدفقات المنصة المعقدة إلى تسعير التأثير المالي، وليس فقط فائدة سرعة النقد.
تدعم Stripe أيضًا الوصول البرمجي إلى معاملات الرصيد، مما يعني أن الشركة يمكنها بناء طبقة التسوية الخاصة بها. هذا جذاب للشركات ذات القدرة الهندسية المالية. كما يرفع المستوى: يجب على التاجر أن يقرر ما إذا كانت تقارير Stripe كافية، وما إذا كان سيقوم بمزامنة البيانات إلى مستودع، وما إذا كان سيستخدم Stripe Sigma أو Data Pipeline، وكيفية تسوية حالة Stripe مع ERP أو دفتر الأستاذ العام أو نظام الفوترة الداخلي.
أقوى حالة لـ Stripe هي أن العديد من هذه القطع موجودة في نظام بيئي واحد. يمكن للمدفوعات والفوترة والاعتراف بالإيرادات والضرائب وسيغما وتقارير الرصيد وتسوية الدفع مشاركة المعرفات والبيانات المصدرية. يجب أن يقلل ذلك من عدد عمليات التسليم الهشة بين البائعين. النقطة الضعيفة هي أن "النظام البيئي الواحد" يمكن أن يصبح اعتمادًا إذا أرادت الشركة لاحقًا تغيير المعالجات، أو التفاوض على اقتصاديات المكتسب، أو توجيه المعاملات عبر موفري خدمات متعددين، أو تقسيم العمليات المالية حسب المنطقة.
الاختبار الصحيح عملي: كم عدد قيود اليومية، والصادرات اليدوية، وتذاكر الدعم، ووظائف SQL المخصصة التي تبقى بعد تشغيل تكامل Stripe؟ إذا أزال Stripe رمز التحصيل المخصص لكنه ترك فريق المالية مع معركة يومية في جدول البيانات، فإن الأتمتة غير مكتملة. إذا أعطى فريق المالية سلسلة قابلة للدفاع من حدث العميل إلى كائن الدفع إلى الفاتورة إلى معاملة الرصيد إلى الدفع، فإن قيمته أكبر بكثير مما قد تظهره مقارنة بوابة دفع منخفضة المستوى.
الفوترة والضرائب تحولان معالج الدفع إلى نظام سياسات
توسع Stripe Billing المشكلة من قبول الدفع إلى عمليات الإيرادات. الاشتراكات ليست مجرد رسوم متكررة. إنها تتضمن تجارب، وتغييرات في الخطة، وتناسبًا، وإعادة محاولة، و dunning، وفواتير، واستخدام، واستحقاقات، ومدفوعات فاشلة، وإلغاءات، ومعالجة إيرادات. تقول وثائق Billing من Stripe إنها يمكنها إنشاء الفواتير، ومحاولة تحصيل المدفوعات، وإدارة حالة الاشتراك طوال دورة الحياة. يمكن أن يزيل ذلك قدرًا كبيرًا من التعليمات البرمجية المخصصة لشركات SaaS والأسواق.
الخطر هو أن Billing يصبح أيضًا نظام سياسات. تغييرات التسعير، وقياس الاستخدام، والخصومات، وتوقيت الفواتير، وقواعد الوصول هي قرارات تجارية مشفرة في كائنات البائع. يمكن أن يكون ذلك ممتازًا إذا أراد النشاط التجاري سلوكًا قياسيًا وتكرارًا سريعًا. يمكن أن يكون غير ملائم إذا أصبح التسعير متخصصًا للغاية، أو إذا أرادت المالية قواعد إيرادات غير عادية، أو إذا كان للمنتج استحقاقات معقدة، أو إذا كانت العقود القديمة لا تتطابق مع كائنات Stripe النظيفة. تظهر عمليات الاستحواذ مثل Metronome، التي قالت Stripe إنها تدعم نماذج الفوترة المعقدة القائمة على الاستخدام، أن Stripe تستثمر في الطرف الأصعب من هذا السوق.
لكن سؤال الإنتاج يظل: هل يناسب نموذج تحقيق الدخل الفعلي للتاجر المنصة دون معالجة استثناءات مكلفة؟
تزيد الضرائب من المخاطر. يمكن أن يساعد Stripe Tax في حساب الضرائب والإبلاغ عنها، لكن وثائق Stripe الخاصة تؤطر الامتثال الضريبي كدورة: فهم مكان المطلوب التحصيل، التسجيل، الحساب والتحصيل، ثم التقديم والتحويل. يستخدم Stripe Tax عنوان العمل، والتسجيلات الضريبية، ورموز الضرائب للمنتج، وموقع العميل، وحالة العميل لتحديد المعدلات في المواقع المدعومة. هذا سطح أتمتة جاد. إنه ليس ضمانًا بأن التاجر قد اختار التسجيلات الصحيحة، أو صنف المنتجات بشكل صحيح، أو وفى بالتزامات التقديم.
بالنسبة للشركات الرقمية العالمية، هذا التمييز حاسم. يمكن للدفع أن يبيع في جميع أنحاء العالم في دقائق، لكن التعرض الضريبي يتراكم بمرور الوقت وعبر الولايات القضائية. قد لا يعمل رمز الضريبة للمنتج الذي يعمل لخدمة رقمية واحدة لخدمة أخرى. قد يتطلب إعفاء الأعمال التجارية دليلاً من العميل. قد يحتاج السوق إلى تمييز التزامات المنصة عن التزامات البائع. قد تغير منطقة القواعد أو التسميات. يمكن أن تساعد تقارير Stripe Tax، لكن الوثائق العامة تلاحظ أن معاملات التقرير تظهر مع تأخير وأن تغييرات تسمية الولاية القضائية يمكن أن تؤثر على الاتساق عبر التقارير بمرور الوقت.
القضية التجارية لـ Stripe Tax هي الأقوى إذن عندما يكون البديل هو مجموعة مجزأة مع بحث يدوي عن المعدل، وتقارير جداول بيانات، وقابلية تدقيق ضعيفة. تكون قيمته أقل إذا كانت الشركة لديها بالفعل محرك ضريبي ناضج، وتحليل nexus مخصص، وعمليات امتثال متكاملة. الخطر ليس أن Stripe يفتقر إلى منتج ضريبي. الخطر هو أن تخلط الفرق بين حساب الضرائب وحوكمة الضرائب.
أتمتة الاحتيال هي مقايضة اقتصادية، وليس حكمًا أخلاقيًا
غالبًا ما يتم تسويق منع الاحتيال كحماية، لكن في الإنتاج هو مقايضة بين خسارة الاحتيال، ومعدل الترخيص، واحتكاك العميل، وتكلفة المراجعة اليدوية، ومسؤولية النزاع. يجلس Stripe Radar وأدوات تحسين الدفع ذات الصلة مباشرة في هذه المقايضة. يمكن لنموذج المخاطر حظر المدفوعات السيئة، لكنه يمكن أيضًا حظر المدفوعات الجيدة. يمكن للمصادقة تحويل المسؤولية، لكنها يمكن أيضًا تقليل التحويل. القاعدة التي تبدو متحفظة خلال ارتفاع الاحتيال يمكن أن تصبح مكلفة إذا رفضت العملاء الشرعيين.
تظهر وثائق Radar من Stripe حول 3D Secure الفروق الدقيقة. تقول Stripe إنها تتعامل تلقائيًا مع رموز الرفض الناعمة التي تشير إلى أن المصدر يتطلب 3D Secure وتطلق 3D Secure حيث تتطلبه اللوائح. كما تحذر من أن الاستخدام العشوائي لـ 3D Secure قد يخفض معدلات التحويل. هذه الجملة هي الإطار الإنتاجي الصحيح. ضوابط الاحتيال ليست مجرد مفاتيح تقنية؛ إنها إعدادات تجارية.
يعطي الخطاب العام السنوي جانب Stripe من قصة القيمة. تقول إن تحسين الدفع، ورادار، وأدوات الدفع والمصادقة تستخدم استثمارًا طويل الأمد في AI وبيانات الشبكة لتحسين تدفق المعاملات بكميات كبيرة. تعطي أمثلة على تحسينات ترخيص العملاء وتقليل النزاعات. هذه الأمثلة مفيدة، لكن لا ينبغي معاملتها كنتائج عالمية. يعتمد معدل الترخيص على فئة التاجر، والجغرافيا، ومزيج الدفع، وسلوك المصدر، وقاعدة العملاء، وحجم المعاملة، وضغط الاحتيال، وسياسة الاسترداد، والسمعة التاريخية.
السؤال العملي للتاجر هو ما إذا كان نظام الاحتيال في Stripe يحسن صافي الإيرادات بعد كل التأثيرات. هذا يعني قياس المعاملات الجيدة المقبولة، والاحتيال المحظور، ووقت المراجعة اليدوية، ورد المبالغ المدفوعة، ومعدل الفوز في النزاع، وشكاوى العملاء، وهجر المصادقة، وتكلفة الدعم. أداة احتيال تقلل من رد المبالغ المدفوعة لكنها تحظر العملاء ذوي القيمة العالية قد لا تكون نجاحًا. أداة تحسن معدل الترخيص لكنها تزيد النزاعات لاحقًا قد لا تكون نجاحًا أيضًا.
ميزة Stripe هي أن قرارات الاحتيال يمكن ربطها بكائنات الدفع، والنزاعات، وتدفقات المصادقة، والتقارير. قد يتطلب بائع احتيال منفصل المزيد من سباكة البيانات والمزيد من التسوية. ضعف Stripe هو نفس قوته: وضع الاحتيال وقبول الدفع وإدارة النزاع في موفر واحد يمكن أن يجعل التاجر أكثر اعتمادًا على رؤية Stripe للمخاطر. يجب على الشركات ذات ملفات المخاطر غير العادية معاملة Radar كنظام لضبطه ومراجعته، وليس صندوقًا أسود لقبوله.
النزاعات هي حيث تلتقي الأتمتة ببنك حامل البطاقة
تكشف النزاعات حدود أي منصة دفع. يمكن لـ Stripe إخطار التاجر، وجمع الأدلة، وتقديم الردود، وأتمتة أجزاء من العملية. لا يمكنه جعل المصدر يقبل أدلة ضعيفة. لا يمكنه جعل سياسة استرداد التاجر أكثر وضوحًا بعد فوات الأوان. لا يمكنه استرداد الأموال إذا فات التاجر الموعد النهائي أو يفتقر إلى السجلات.
تقول وثائق النزاع من Stripe إن التجار لديهم عادة نافذة محدودة، غالبًا من 7 إلى 21 يومًا اعتمادًا على شبكة البطاقة، للرد. إذا لم يردوا قبل الموعد النهائي، يخسرون تلقائيًا ولا يمكنهم استرداد الأموال المتنازع عليها. تسرد Stripe أيضًا البريد الإلكتروني ولوحة التحكم والحدث وإشعارات الدفع كقنوات، وتدعم إدارة النزاع برمجيًا. يذهب Smart Disputes إلى أبعد من ذلك من خلال تجميع وتقديم الأدلة تلقائيًا لنزاعات البطاقات المؤهلة، باستخدام البيانات الداخلية وبيانات معاملات التاجر وبيانات حامل البطاقة، وتحديد الأهلية بناءً على عوامل مثل رمز السبب وطريقة الدفع وتوفر الأدلة وأهمية الأدلة والتكلفة.
هذه قصة أتمتة جذابة، خاصة للمنصات والتجار ذوي الحجم الكبير. العمل اليدوي في النزاعات بطيء ومتكرر وسهل التعامل معه بشكل خاطئ. يمكن للنظام الذي يجمع الأدلة ويمنع تفويت المواعيد النهائية توفير الوقت والحفاظ على الإيرادات القابلة للاسترداد. لكن لغة الأهلية مهمة. ليست كل نزاع مؤهل، وليست كل الأدلة مقنعة بنفس القدر، والعملية التجارية الأساسية لا تزال تقرر ما إذا كانت الأدلة القوية موجودة.
على سبيل المثال، يحتاج تاجر السلع الرقمية إلى سجلات تظهر الوصول، وهوية الحساب، وتواصل العميل، وقبول سياسة الاسترداد. يحتاج السوق إلى دليل على تنفيذ البائع ورسائل العملاء. تحتاج شركة SaaS إلى سجلات تربط الرسوم المتنازع عليها بشروط الاشتراك والاستخدام وتاريخ الإلغاء. يمكن لـ Stripe المساعدة في توجيه وتنسيق تلك الأدلة، لكنه لا يمكنه اختراع الحقيقة التشغيلية.
يغير سطح النزاع أيضًا اقتصاديات Stripe. رسوم البطاقة هي جزء واحد فقط من التكلفة. رسوم النزاع، ورسوم النزاع المقابل، والوقت التشغيلي، والسلع المفقودة، ودعم العملاء، ومخاطر الاحتياطي يمكن أن تكون أكثر أهمية لبعض الشركات. قد تجد الشركة التي تبيع اشتراكات برامج منخفضة المخاطر أن سير عمل النزاع في Stripe قابل للإدارة. الشركة التي لديها سلع عالية القيمة، أو تنفيذ معقد، أو تسليم خدمة غامض قد تحتاج إلى عملية نزاع أكثر نشاطًا.
Connect يجعل Stripe أكثر استراتيجية وأكثر تطلبًا تشغيليًا
Stripe Connect هو حيث يتوسع دور Stripe من معالج تاجر إلى بنية تحتية للمنصة. تستخدم المنصة أو السوق Connect لضم مقدمي الخدمات أو البائعين، وقبول المدفوعات، وتقسيم الأموال، وإدارة الأرصدة، ودفع الأموال، والتعامل مع المخاطر عبر العديد من الحسابات المتصلة. تقول صفحة Connect العامة من Stripe إن أكثر من 16,000 منصة وسوق تستخدم Connect بنشاط وأن أكثر من 11 مليون حساب نشط تم ضمها تتلقى المدفوعات من خلاله. الحجم مهم لأن Connect ليس ميزة لدفعة واحدة. إنه نظام لتضمين المدفوعات والخدمات المالية في أعمال أخرى.
عرض القيمة قوي. يمكن لمنصة برمجية تخدم الصالات الرياضية والصالونات وورش الإصلاح والمبدعين والمقاولين وتجار التجزئة الصغار إضافة المدفوعات دون أن تصبح مؤسسة دفع كاملة من الصفر. يمكنها تحقيق الدخل من المعاملات، وتقديم ضم أسرع، وعرض لوحات التحكم، والتعامل مع مدفوعات البائعين، والتوسع في الخدمات المالية. يمكن أن يحول ذلك البرنامج الرأسي من أداة سير عمل إلى نظام تشغيل مالي.
لكن Connect يضاعف أيضًا أوضاع الفشل. يجب أن تعرف المنصة أي حساب مسؤول عن عملية دفع، وأي رصيد متاح، وأي طرف يملك نزاعًا، وأي بائع يحتاج إلى تحقق، وأي دفعة فشلت، وأي سلوك ضريبي ينطبق، وأي مسار دعم يراه المستخدم النهائي. يجب أن تقرر ما إذا كانت ستستخدم الضم المستضاف من Stripe أو المكونات المضمنة أو التدفقات المخصصة. يجب أن تنقل مخاطر الدفع للمستخدمين الذين قد لا يعرفون أنهم داخل نظام مدعوم من Stripe.
بالنسبة للمنصات، لم تعد الحالة المقبولة مجرد "دفع العميل للتاجر". قد تكون "دفع العميل للمنصة، احتفاظ المنصة برسوم التطبيق، زيادة رصيد البائع، تحقق البائع كافٍ، جدول الدفع صحيح، تعيين مسؤولية النزاع، إعداد التقارير الضريبية ليس مكسورًا، ولوحة تحكم المستخدم النهائي تظهر نفس الحقيقة مثل النظام الداخلي للمنصة." هذه آلة حالة أكبر بكثير.
تشير إعلانات Sessions 2026 الأخيرة من Stripe إلى نفس الاتجاه. سلطت Stripe الضوء على أدوات تسعير المنصة، والمكونات المضمنة للحسابات المتصلة، وخيارات المخاطر المدارة، وSmart Disputes للحسابات المتصلة، وRadar لمخاطر المنصة، والضم بنقرة واحدة، وقدرات الدفع عبر الحدود. هذه كلها محاولات لتقليل التكاليف التشغيلية للمنصة. كما تشير إلى أين يقع العمل الشاق: المخاطر، والضم، والنزاعات، والتقارير، والمدفوعات.
السؤال التجاري للمنصة ليس ما إذا كان Connect يجعل الإطلاق أسرع. إنه عادة ما يفعل. السؤال هو ما إذا كانت المنصة يمكنها تشغيل المدفوعات كخط عمل دائم. يتطلب ذلك عمليات دعم، وفهم الامتثال، وتعليم البائع، والمراقبة، ومسارات التصعيد، والتسوية المالية، وتخطيط الانتقال. يمكن لـ Stripe تحمل الكثير من عبء البنية التحتية، لكن المنصة لا تزال تملك علاقة العملاء والكثير من التوقعات التشغيلية.
الخزانة والإصدار والروابط المالية توسع مشكلة الحالة
توسع المنتجات المالية الأحدث من Stripe نفس الموضوع. تنتقل الخزانة والإصدار والروابط المالية بـ Stripe إلى ما وراء قبول الأموال إلى تخزينها وإرسالها والتحقق منها وإنفاقها. الفرصة واضحة: الشركة التي تعالج المدفوعات بالفعل من خلال Stripe قد ترغب في أرصدة حسابات، وبرامج بطاقات، وتحقق من الحساب المصرفي، وبيانات الاكتتاب، وتفاصيل الحساب المحلي، والمدفوعات العالمية، وحركة الأموال المضمنة في بيئة واحدة.
النطاق يزيد أيضًا من تكلفة الأخطاء. تصف وثائق الخزانة الحسابات المالية التي يمكنها تخزين الأموال، وإرسال الأموال، ودعم تفاصيل الحساب المحلي، والاتصال بأرصدة المدفوعات، لكنها تلاحظ أيضًا حدود التوفر وحالة المعاينة لبعض الاستخدامات. تصف وثائق الإصدار إنشاء وإدارة برامج البطاقات التجارية، والموافقة على المعاملات في الوقت الفعلي، وتعيين ضوابط الإنفاق. تسمح الروابط المالية للمستخدمين بالسماح بالوصول إلى بيانات الحساب المالي حتى تتمكن الشركة من التحقق من الحسابات المصرفية، وتقليل مخاطر الاكتتاب، وتأكيد الملكية، أو بناء منتجات مدعومة بالبيانات.
يضيف كل منتج حالة مقبولة أخرى. هل الحساب المصرفي تم التحقق منه؟ هل الحساب المتصل مؤهل؟ هل ضوابط البطاقة صحيحة؟ هل وصل webhook الترخيص في الوقت الفعلي بسرعة كافية؟ هل رصيد الحساب المالي متاح أم معلق؟ هل الأموال مؤهلة للانتقال من رصيد المدفوعات إلى الحساب المالي؟ هل موافقة العميل كافية لبيانات الحساب؟ إذا استخدمت الشركة هذه المنتجات بشكل عارض، فإن نصف القطر التشغيلي ينمو.
الفائدة هي الدمج. يمكن للشركة التي تبني تمويلًا مدمجًا تجنب ربط بائع التحقق من الحساب المصرفي، ومعالج إصدار البطاقات، وموفر دفتر الأستاذ، ونظام الدفع، وبوابة الدفع من قطع غير مرتبطة. الخطر هو التركيز. إذا أصبح Stripe معالج الدفع للتاجر، ونظام الفوترة، ومساعد الضرائب، وطبقة الاحتيال، وسكة الدفع، وموصل بيانات الحساب، ومنصة إصدار البطاقات، يصبح الانتقال مشكلة استراتيجية بدلاً من تبديل بائع بسيط.
هذا لا يجعل الدمج غير عقلاني. بالنسبة للعديد من الشركات، تكلفة الفرصة البديلة لبناء وصيانة كومة بنية تحتية مالية مخصصة أعلى من رسوم Stripe. المفتاح هو جعل الاعتماد مرئيًا. يجب أن يعرف المشتري الجاد أي أجزاء من العمل ستتوقف أو تتدهور أو تتطلب احتياطيًا يدويًا إذا كان Stripe غير متاح، أو إذا غير Stripe التسعير، أو إذا بقي منتج في المعاينة، أو إذا كان رد الدعم غير كافٍ، أو إذا كانت ميزة منظمة لا تغطي منطقة مستهدفة.
ادعاءات الموثوقية تحتاج إلى تفسير تشغيلي
تنشر Stripe وقت تشغيل تاريخي مرتفع وتدير صفحة حالة عامة. تتضمن وثائقها أيضًا تنبيهات صحية لتدفقات الدفع وعمليات التكامل، بما في ذلك التنبيهات الأساسية لظروف رفض معينة وطلبات فاشلة، والتنبيهات المتقدمة لمستويات الدعم الأعلى. تصف صفحات خطط الدعم المساعدة عبر الهاتف والبريد الإلكتروني والدردشة على مدار الساعة طوال أيام الأسبوع لجميع العملاء، مع خطط مدفوعة تقدم دعمًا ذا أولوية وإدارة حساب فني وميزات تصعيد.
هذه الإشارات مهمة، لكن الموثوقية يجب أن تفسر على مستوى التاجر. يمكن لصفحة حالة عالمية أن تقول إن الخدمات الأساسية تعمل بينما طريقة دفع معينة، أو منطقة، أو مسار استحواذ، أو بنك، أو نقطة نهاية webhook، أو تكوين تاجر، أو قاعدة مخاطر تخلق مشكلة لشركة واحدة. ادعاء وقت تشغيل تاريخي بنسبة 99.999% لا يعني أن كل مسار دفع لديه مخاطر تشغيلية ضئيلة. لا يزيل رفض المصدر، أو احتكاك مصادقة العميل، أو انقطاع طريقة الدفع المحلية، أو أخطاء جانب التاجر، أو حدود المعدل، أو قوائم انتظار الدعم.
وثائق حدود معدل Stripe هي تذكير بأن الاستقرار مسؤولية مشتركة. تقول إن حدود المعدل موجودة لزيادة استقرار API ومنع إساءة الاستخدام، وأن على العملاء معاملة الحدود كحدود قصوى وتجنب الحمل غير الضروري. هذا يؤثر على بنية الإنتاج. التاجر الذي يستقصي بقوة شديدة، أو يجلب كائنات كاملة عندما تكون الحالة المخزنة مؤقتًا كافية، أو يقوم بعمليات رد كبيرة من خلال الكود المباشر يمكن أن يخلق مشاكل موثوقية خاصة به.
إصدار API هو طبقة موثوقية أخرى. تقول وثائق إصدار Stripe إن الإصدارات الرئيسية يمكن أن تحتوي على تغييرات غير متوافقة مع الإصدارات السابقة، بينما الإصدارات الشهرية تحت الخط الرئيسي الحالي متوافقة مع الإصدارات السابقة. تحدد الإصدار الحالي على أنه 2026-06-24.dahlia. النقطة العملية هي أن Stripe يعطي الشركات نموذج ترقية خاضع للرقابة، لكن الترقي لا يزال يتطلب مراجعة. يمكن أن تصبح إصدارات حدث webhook، وإصدارات SDK، وإصدارات الحساب الافتراضية تبعيات خفية إذا كانت الشركة لا تديرها بشكل متعمد.
لذلك يجب قياس الموثوقية في سير العمل، وليس في الشعارات. كم مرة تفشل عملية الدفع لأسباب تحت سيطرة التاجر؟ ما مدى سرعة قدرة الفريق على رؤية واسترداد webhooks الفاشلة؟ كم عدد حالات الدفع العالقة في المراجعة اليدوية؟ كم عدد عدم تطابق المدفوعات التي تظهر في نهاية الشهر؟ كم من الوقت يستغرق الدعم في تعليق المخاطر الخاص بالحساب، أو أسئلة الضرائب، أو تصعيد النزاعات؟ كم عدد تغييرات التعليمات البرمجية المطلوبة لترقية API؟ هذه المقاييس تقرر القيمة الإنتاجية.
التسعير شفاف عند نقطة الدخول وأكثر تعقيدًا على نطاق واسع
رسالة التسعير القياسية لـ Stripe بسيطة: ادفع حسب الاستخدام، بدون رسوم إعداد أو رسوم شهرية أو رسوم مخفية للتسعير القياسي. هذا قوي للشركات الناشئة وفرق المنتجات الجديدة لأنه يزيل احتكاك الشراء. يمكن للشركة البدء في جمع المدفوعات قبل أن يكون لديها الحجم أو الخبرة أو القوة التفاوضية لبناء إعداد استحواذ مخصص.
لكن السؤال التجاري يتغير مع زيادة الحجم والتعقيد. تختلف صفحات تسعير Stripe حسب البلد وطريقة الدفع، وتتضمن المنصة رسومًا منفصلة أو هياكل تسعير للمدفوعات، والفوترة، والضرائب، ورادار، وكونكت، والنزاعات، والمدفوعات الفورية، وتحويل العملات، وخطط الدعم، ومنتجات أخرى. قد تستخدم الشركات الكبيرة تسعيرًا مخصصًا، أو خصومات على الحجم، أو تسعير IC+، أو خصومات متعددة المنتجات. قد تواجه المنصات اقتصاديات مختلفة مرة أخرى لأنها تحقق الدخل من المدفوعات بينما تتحمل دعم الحساب المتصل والمخاطر.
هذا ليس فريدًا لـ Stripe. اقتصاديات الدفع متعددة الطبقات بطبيعتها. المشكلة هي أن سهولة الإطلاق في Stripe يمكن أن تخفي هيكل التكلفة حتى تصبح الشركة معتمدة بالفعل. قد يقوم فريق صغير بتمكين Billing وTax وRadar وLink وطرق الدفع المحلية والمدفوعات الفورية وConnect لأن كل منتج يحل مشكلة حقيقية. لاحقًا، يكتشف فريق المالية أن معدل الرسوم المجمع، وتكلفة النزاع، وتحويل العملات، وأدوات استرداد الدفع الفاشل، وخطة الدعم، وجهد الانتقال يحتاجون إلى مراجعة تجارية كاملة.
المقارنة الصحيحة ليست ببساطة "رسوم Stripe مقابل رسوم معالج أرخص." إنها "رسوم Stripe بالإضافة إلى التكلفة التشغيلية المتبقية مقابل رسوم البديل بالإضافة إلى التكامل والامتثال والتقارير والاحتيال والدعم وتكلفة الصيانة." يمكن أن يكون Stripe مكلفًا كمعالج نقي واقتصاديًا كمنصة عمليات مالية متكاملة. يمكن أن يكون أيضًا رخيصًا للبدء ومكلفًا للمغادرة.
الاحتفاظ بالعميل بسبب صعوبة الانتقال ليس مجرد تعاقدي. إنه احتفاظ بنموذج البيانات. يمكن أن تصبح معرفات العملاء، ورموز طرق الدفع، وكائنات الاشتراك، وتاريخ الفاتورة، والتقارير الضريبية، وسير عمل النزاع، والحسابات المتصلة، والأرصدة، وجداول الدفع، وقواعد المخاطر، ولوحات التحكم الداخلية كلها مرتبطة بنموذج كائن Stripe. الشركة التي قد تحتاج لاحقًا إلى توجيه متعدد المعالجات، أو تنوع استحواذ إقليمي، أو بنية فوترة مختلفة يجب أن تصمم التجريد مبكرًا. وإلا فإن مشروع الانتقال المستقبلي سيدفع ثمنه بالوقت الهندسي، والتنظيف المالي، واحتكاك العملاء.
أقوى مشتري هو الفريق الذي يسعر عمله التشغيلي الخاص
من الأفضل فهم Stripe كمبادلة: إنه يتداول رسوم البنية التحتية للمدفوعات والخدمات المالية مقابل تقليل العمل الهندسي والامتثال والمالي والتشغيلي. هذه المبادلة جذابة عندما يستطيع المشتري تسعير عمله الخاص بأمانة. تقلل العديد من الشركات من تكلفة بناء آلات حالة الدفع، وفوترة الاشتراكات، و dunning، وتصدير الضرائب، وأدوات الاحتيال، وسير عمل النزاع، وتسوية الدفع، وطرق الدفع العالمية. جاذبية Stripe هي أنه يجعل هذه التكاليف مرئية كرسوم بائع بدلاً من إخفائها في سنوات من الصيانة الداخلية.
تضعف المبادلة عندما يريد المشتري من Stripe إزالة القرارات بدلاً من أتمتتها. لن يقرر Stripe nexus الضريبي للتاجر. لن يثبت كل نزاع. لن يضمن أن إعدادات الاحتيال تزيد صافي الإيرادات إلى أقصى حد. لن يعين كل حالة اشتراك للوصول إلى المنتج بشكل صحيح. لن يسوي المدفوعات الفورية التي يختارها التاجر خارج نموذج الدفع التلقائي. لن يجعل نموذج دعم المنصة المعقدة بسيطًا.
لذلك يعامل أكثر عملاء Stripe نضجًا المنصة كجزء من نظام التحكم الخاص بهم. يصممون الحالة المحلية حول أحداث Stripe. يستخدمون مفاتيح idempotency عن قصد. يحددون قواعد التنفيذ حسب حالة الدفع الموثوقة. يختبرون استرداد webhook. يراقبون حدود المعدل والأخطاء. يسوون تقارير الرصيد والدفع. يعينون ملكية للتسجيلات الضريبية ورموز الضرائب للمنتج والتقديم. يقيسون قرارات الاحتيال من خلال صافي الإيرادات، وليس فقط من خلال الحظر. يوثقون مسارات تصعيد الدعم. يعرفون أي منتجات Stripe أساسية وأيها اختيارية.
أقل العملاء نضجًا يتوقفون عند المسار السعيد. يطلقون بسرعة، ويحتفلون بالدفعة الأولى، ثم يكتشفون العمل الأصعب في الإنتاج: webhooks مكررة، مصادقة مهجورة، اشتراكات عالقة في حالة غير مكتملة، تقارير ضريبية لا تجيب على سؤال التسجيل، نزاعات بأدلة ضعيفة، مدفوعات لا تطابق الطلبات الداخلية، تذاكر دعم حول مراجعات المخاطر، ونموذج بيانات يفترض أن Stripe دائم.
هذا التباين يفسر لماذا تظل Stripe مهمة استراتيجيًا. بنت الشركة سطحًا واسعًا ومتماسكًا للتجارة عبر الإنترنت على نطاق يمكن لعدد قليل من شركات التكنولوجيا الخاصة المطالبة به. يمكنه تسريع الإطلاق، وتقليل السباكة المالية غير المتمايزة، وإعطاء الشركات مسارًا من الدفع إلى العمليات المالية. لكن قيمته الإنتاجية الحقيقية تكتسب فقط عندما تدمجه الشركة كنظام للحالات المقبولة.
الحكم: قيمة منصة قوية، يقين مشروط
Stripe هو خيار قوي للمطورين وشركات SaaS والأسواق والمنصات وبناة التكنولوجيا المالية وشركات الاشتراك وفرق المالية والتجار عبر الإنترنت الذين يرغبون في أتمتة حركة الأموال دون تجميع كل مكونات الدفع والفوترة والضرائب والاحتيال والتقارير بأنفسهم. وثائقه العامة مفصلة بشكل غير عادي حول الأماكن الدقيقة التي تفشل فيها أنظمة الإنتاج: idempotency، وإعادة المحاولة، وwebhooks، وانتقالات الحالة، وتقارير التسوية، والتقارير الضريبية، والنزاعات، وحدود المعدل، وإصدار API. هذه الشفافية هي نقطة لصالحه لأنه يخبر المشترين الجادين أين يستثمرون.
المنصة أقل جاذبية إذا قامت الشركة بتقييمها فقط كغلاف API حول قبول البطاقات. على هذا المستوى، قد تبدو الرسوم مرتفعة والاعتماد غير ضروري. تتحسن حالة Stripe عندما يحسب المشتري التكلفة الكاملة للدفع العالمي، والمصادقة، وضبط الاحتيال، وحالة الاشتراك، وحساب الضرائب، وعمل النزاع، ومدفوعات المنصة، والتقارير، والدعم، والتوسع المستقبلي للمنتج. تضعف مرة أخرى إذا كان لدى الشركة مخاطر غير عادية، أو التزامات ضريبية معقدة، أو متطلبات متعددة المعالجات صارمة، أو فوترة مخصصة للغاية، أو حاجة لامتلاك كل بدائية مالية مباشرة.
الإجابة المركزية حذرة إذن. يمكن لـ Stripe الحفاظ على تحولات حالة الدفع والفوترة والمالية موثوقة بما يكفي للعديد من الشركات لأتمتة حركة الأموال، ولكن فقط إذا بنيت تلك الشركات حول نموذج حالة Stripe بدلاً من معاملته كدفعة واحدة تنسى بعدها. قيمته التجارية يمكن أن تتجاوز الرسوم والاحتفاظ بالعميل عندما يحل محل عمل هندسي ومالي وتشغيلي حقيقي. يمكن أن يخيب الأمل عندما تحسب الفرق سرعة الإطلاق فقط وتتجاهل الإشراف والتكامل والصيانة والمراجعة ومعالجة الاستثناءات والتراجع واقتصاديات الوحدة.
اختبار Stripe الحقيقي ليس ما إذا كانت الدفعة الأولى تنجح. إنه ما إذا كان بإمكان الشركة، بعد أسابيع، شرح ما حدث بالضبط للأموال.