
الخلاصة
- بلغ الإنفاق الرأسمالي لـ OVHcloud، باستثناء الاستحواذات، 238.5 مليون يورو في النصف الأول من السنة المالية 2026، أي 42.9% من إيرادات قدرها 555.3 مليون يورو.
- قالت الشركة إن إنفاق النمو تضمن نحو 11% جرى تقديمه طوعاً من النصف الثاني. وتساوي هذه النسبة قرابة 61 مليون يورو إذا طبقت على إيرادات النصف الأول، لكنها حسبة تحريرية لتقدير الحجم وليست تسوية مالية نشرتها الشركة.
- ستشتري الشركة أيضاً ذاكرة وأقراصاً بنحو 50 مليون يورو للاستخدام الحصري في السنة المالية 2027، بتمويل مخصص وخارج هدف الإنفاق الرأسمالي المعدّل البالغ 33% إلى 35%.
- ارتفعت القيمة الدفترية الصافية للمكوّنات والأعمال تحت التنفيذ 75.4 مليون يورو، في وقت رفعت فيه زيادة الخوادم الموضوعة في الخدمة مصروف الإهلاك. الدفع والتشغيل وتحقيق الإيراد أحداث منفصلة.
المال يصل قبل الخدمة
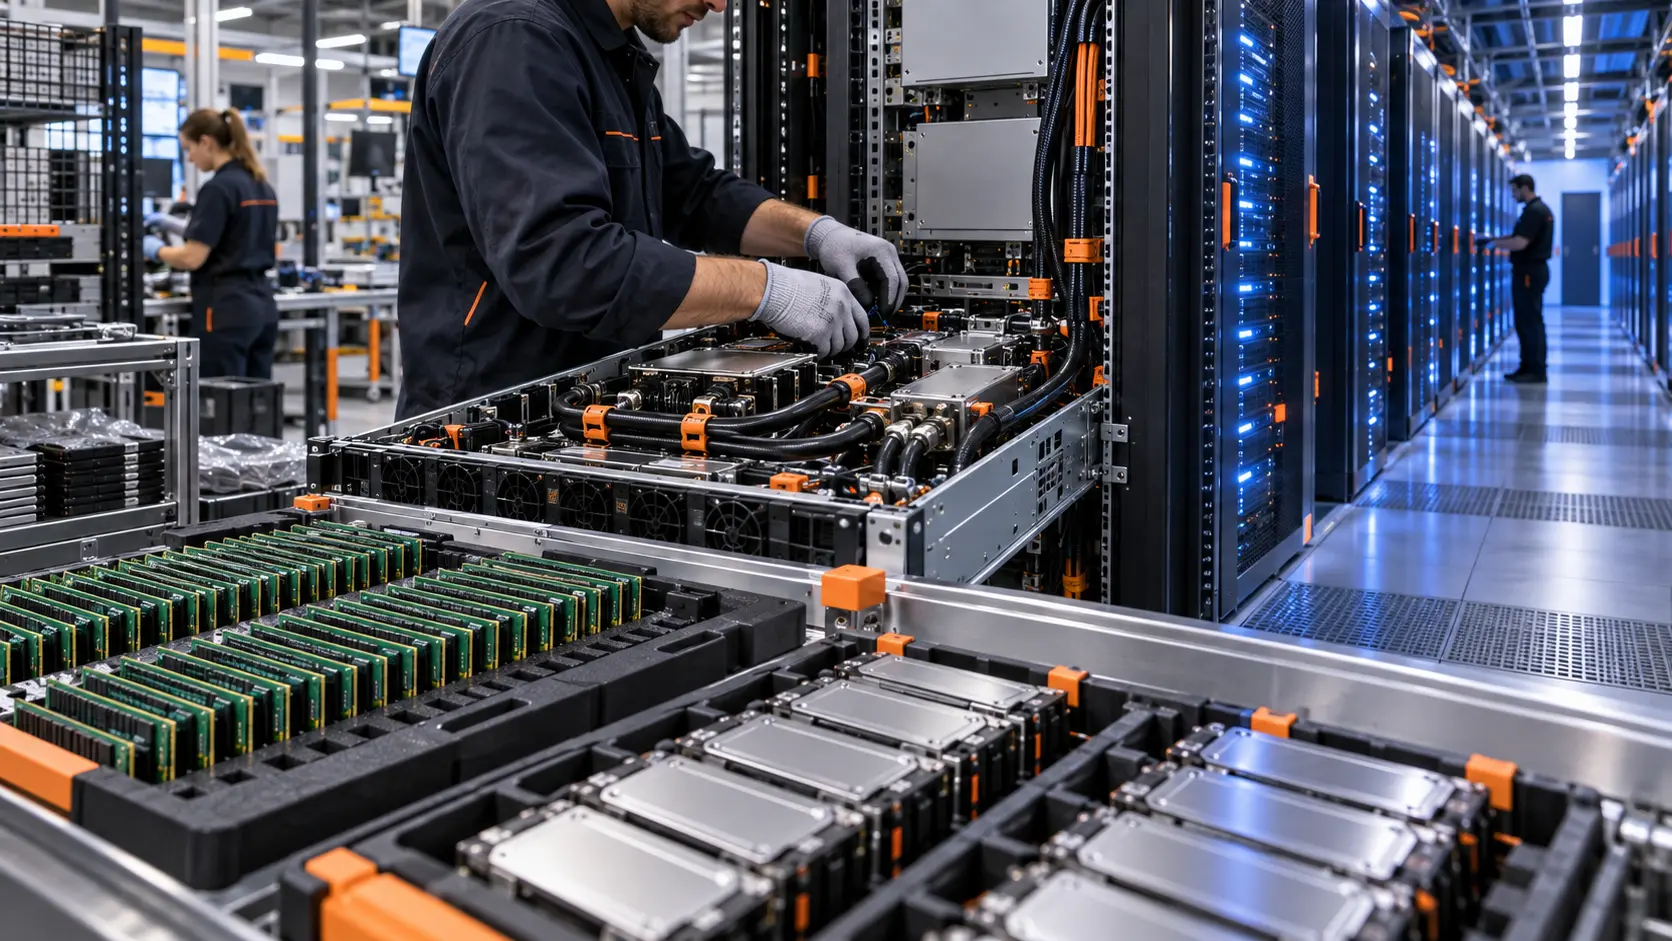
لا تتحول شريحة ذاكرة عند شرائها إلى قدرة سحابية قابلة للفوترة. يجب أن تصل أولاً، ثم تدخل في خادم، ويُركب الخادم داخل مركز بيانات، ويوصل بالشبكة، ويختبر، ثم يوضع في الخدمة. وحتى عند اكتمال كل ذلك، يحتاج الأصل إلى عميل يستخدمه كي يظهر الإيراد.
يرى بيان التدفقات النقدية الخطوة الأولى مبكراً. ويبدأ الإهلاك في التعبير عن الأصل حين يدخل مرحلة الاستخدام. أما الإيراد فينتظر الطلب. لهذا لا يجيب الإنفاق الرأسمالي وحده عن مقدار القدرة الجاهزة أو المستخدمة، حتى عندما تقدم نسبته رقماً دقيقاً إلى منزلة عشرية.
في النصف الأول من السنة المالية 2026، حققت OVHcloud إيرادات قدرها 555.3 مليون يورو، بنمو 5.5% على أساس المقارنة المتماثلة. وبلغ الإنفاق الرأسمالي من دون الاستحواذات 238.5 مليون يورو، مقابل 193 مليوناً قبل عام. وارتفعت نسبته إلى الإيرادات من 36.0% إلى 42.9%.
تغري مقارنة 42.9% بنمو 5.5% بقصة سهلة: العرض يركض بعيداً أمام الطلب. لكن الشركة نفسها أوضحت أن جزءاً من الارتفاع ناتج من توقيت الشراء. فقد قدّمت استثمارات في العتاد كي تضمن الإمدادات وتحد من أثر التضخم الاستثنائي في أسعار الذاكرة والأقراص. وهكذا تحمّل النصف الأول مدفوعات كانت تخص جدول النصف الثاني.
تسجل النسبة لحظة الخروج النقدي، لا لحظة اكتمال كل خادم. ولا تثبت أن العتاد الذي اكتمل وجد استخداماً تجارياً فوراً.
صيانة القاعدة ليست توسعاً صافياً
تقسم OVHcloud الإنفاق الرأسمالي إلى متكرر وإنفاق للنمو. يغطي الأول الخوادم والبنية المرتبطة بها اللازمة للمحافظة على الإيرادات عندما تخفض مواصفات خوادم سابقة أو تخرج من الخدمة أو تدخل التجديد. فهو يحافظ على قاعدة الأعمال، ولا يضيف كله قدرة صافية جديدة.
بلغ الإنفاق المتكرر 72 مليون يورو في النصف الأول، أي 13.0% من الإيرادات. وبلغ إنفاق النمو 166 مليوناً، أو 29.9%. وقالت الشركة إن نحو 11% داخل برنامج النمو قُدّم طوعاً من النصف الثاني من 2026.
على قاعدة إيرادات قدرها 555.3 مليون يورو، يعادل 11% نحو 61 مليوناً. تفيد الحسبة في تحديد رتبة الحجم، إلا أنها ليست رقماً أفصحت عنه OVHcloud في جدول تسوية. ولا تسمح الوثائق بطرح 61 مليوناً بدقة من 238.5 مليوناً وتسميـة الباقي «المعدل الطبيعي» للنصف.
مع ذلك، يظل أثر التوقيت جوهرياً. إذا انخفضت نسبة الإنفاق في النصف الثاني، فقد يكون ذلك الوجه المقابل للشراء المبكر لا إشارة إلى إيقاف التوسع. وبالمثل، لا يثبت ارتفاع النصف الأول أن قدراً مساوياً من القدرة المنتجة كان متاحاً فعلاً.
التزام لعام 2027 يبدأ من الآن
يمتد القرار الثاني إلى سنة مالية أخرى. تعتزم OVHcloud تكوين مخزون بنحو 50 مليون يورو من الذاكرة والأقراص، لاستخدامه حصراً في 2027. وترى الشركة أن هذه المكوّنات ليست عرضة للتقادم، وأن الشراء سيضمن التوافر ويثبت الأسعار قبل زيادات أخرى. وسيغطيه تمويل استثنائي مخصص.
لا يدخل هذا المبلغ في هدف الإنفاق الرأسمالي المعدّل لعام 2026، المحدد بين 33% و35% من الإيرادات. ويمكن فهم الفصل كمقياس إداري: شراء استثنائي لسنة لاحقة يشوش مقارنة البرنامج التشغيلي الجاري. لكن الفصل لا يلغي الاقتصاد الحقيقي. فالشركة تستخدم قدرة تمويلية اليوم لحماية تكلفة إنتاج الغد.
لذلك يلزم محيطان للقراءة. يتابع الأول المقياس الذي عرّفته الشركة ليتحقق من التوجيه. ويجمع الثاني كل الالتزامات المرتبطة بالعتاد، بما فيها المخزون الممول على نحو منفصل، كي يبين مقدار رأس المال الذي سبق ربطه بطاقة مستقبلية.
غرفة انتظار في الميزانية
تعرض الميزانية جزءاً من المسافة بين الشراء والتشغيل. ارتفعت القيمة الدفترية الصافية للمكوّنات والأعمال تحت التنفيذ من 167.4 مليون يورو في 31 أغسطس 2025 إلى 242.8 مليوناً في 28 فبراير 2026. والفرق 75.4 مليون يورو.
لا يجوز مساواة هذه الزيادة بعتاد النصف الثاني المقدم. فالبند يجمع مكوّنات ومشروعات لم تكتمل، وتؤثر فيه إضافات وتحويلات وعوامل عملة. لكنه يقدم دليلاً على أن قيمة أكبر بقيت عند تاريخ التقرير بين الاقتناء والأصل المنتج المكتمل.
في الجانب الآخر، دخلت خوادم أكثر مرحلة التشغيل. ارتفع إهلاك وانخفاض قيمة الممتلكات والمنشآت والمعدات من 120.1 مليون يورو إلى 131.4 مليوناً. وعزت OVHcloud التغير أساساً إلى زيادة حجم إنتاج الخوادم الموضوعة في الخدمة. ووصل مجموع الإهلاك والاستهلاك والانخفاض، شاملاً الأصول غير الملموسة وحقوق الاستخدام، إلى 185.6 مليون يورو.
لا تعارض بين زيادة الأعمال غير المكتملة وزيادة الخوادم العاملة. يمكن لدفعة أن تدخل الخدمة بينما تتراكم دفعة أكبر للمرحلة التالية. والسؤال السوقي المفيد ليس إن كان الإنفاق «مرتفعاً» أو «منخفضاً» وحده، بل سرعة انتقال القيمة من النقد إلى العمل الجاري، ثم إلى خادم عامل، ثم إلى استخدام مدفوع.
نمو Public Cloud لا يحدد مصدر الخادم
في الربع الثالث، بلغت إيرادات OVHcloud نحو 289.6 مليون يورو، بنمو 6.9% على أساس متماثل. وحقق Public Cloud مبلغ 65.6 مليوناً ونما 20.2%. وأبقت الشركة أهداف 2026: نمو عضوي للإيرادات بين 5% و7%، وهامش EBITDA معدّل أعلى من 2025، وإنفاق رأسمالي معدّل بين 33% و35% مع استبعاد مخزون 2027، وتدفق نقدي حر موجب بعد التمويل.
يعزز تسارع Public Cloud جانب الطلب في القصة. لكنه لا يثبت أن المكوّنات التي اشتريت في النصف الأول هي التي صنعت إيراد الربع الثالث. ولا تنشر الوثائق جسراً يربط يورو واحداً من العتاد بعدد الخوادم الموضوعة في الخدمة، ثم بوحدة قدرة قابلة للبيع، ثم بيورو من الإيرادات. إنشاء هذا الربط من أرقام متجاورة سيصنع دقة غير موجودة.
يزداد الأمر أهمية لدى مشغل متكامل رأسياً. تصمم OVHcloud خوادمها وتجمعها، وتدير مراكز البيانات والشبكة. يمنحها ذلك سيطرة أكبر على موعد الشراء والإنتاج. لكنه يجعل الإنفاق يشمل حلقات أكثر: المكوّنات والتصنيع والمرافق والشبكات. تختصر نسبة واحدة سلسلة صناعية كاملة.
وفر الشراء لم يتحول بعد إلى عائد رأسمالي
تقدّر OVHcloud أنها وفرت نحو 10 ملايين يورو عبر تأمين أغلب احتياجاتها مبكراً، ما عوّض جزءاً من ارتفاع الأسعار. إذا كانت أسعار السوق اللاحقة أعلى، فهذا مكسب حقيقي. وللتوافر قيمة إضافية؛ فمكوّن صغير مفقود قد يمنع خادماً كاملاً من العمل.
لكن الحماية تعني دفع المال مبكراً. حققت الشركة 32.3 مليون يورو من التدفق النقدي الحر قبل التمويل في النصف الأول. وبلغ صافي الدين باستثناء التزامات الإيجار 1.125 مليار يورو في نهاية فبراير، مقابل 1.103 مليار في نهاية أغسطس. ولا يزال هدف التدفق الحر الموجب بعد التمويل بحاجة إلى إثبات عند اكتمال السنة.
إذا تأخر التجميع أو إطلاق المنتجات أو المبيعات، يمكن أن يجتمع وفر سعر الشراء مع عائد أبطأ على رأس المال. وإذا استمر الطلب قوياً، قد يقصر المخزون المحمي أوقات التسليم ويحمي الهامش. القرار لا يلغي الخطر؛ بل يستبدل مخاطر السعر والتوافر بمخاطر المخزون والتمويل والتنفيذ.
من المقرر صدور النتائج السنوية في 20 أكتوبر 2026. عندها يمكن اختبار ما إذا كانت نسبة 42.9% مجرد نتوء زمني، وما إذا انتقلت الأعمال الجارية إلى التشغيل، وما إذا استوعب النمو القدرة. وحتى ذلك الحين، لا تصلح النسبة حكماً على فائض بناء ولا شهادة نجاح. إنها أثر تأمين للمشتريات ما زال عليه أن يصبح خادماً، ثم خدمة مدفوعة.
المصادر
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات